Обратные выкупы акций в 2026 году. Как на этом заработать?
На российском рынке немало компаний, которые запускают программы обратного выкупа акций. Я собрал список тех, у кого такие программы действуют или были активны в 2025–2026 годах.
Сразу предупрежу: список не статичен — компании то запускают, то приостанавливают программы, поэтому всегда стоит сверяться со свежими отчетами.
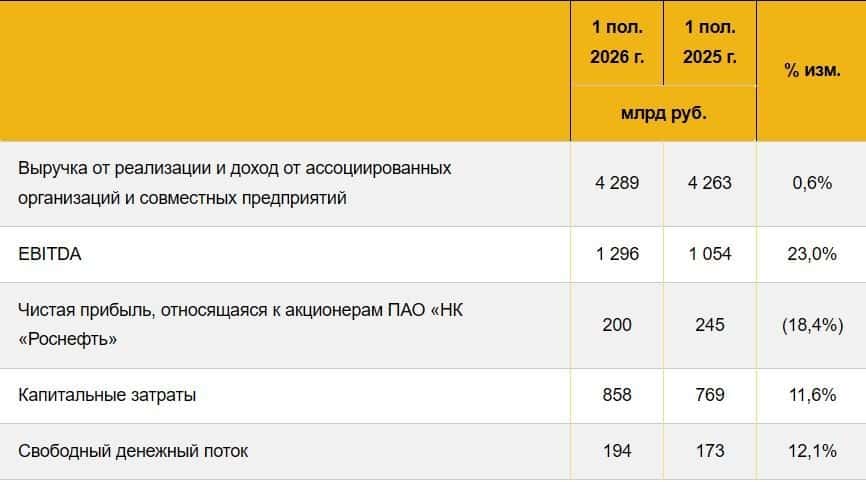
• Роснефть #ROSN Возобновила программу в апреле 2024 года, срок продлён до конца 2026 года. Объём — до 102,6 млрд рублей.
• Новатэк #NVTK В мае 2026 года СД одобрил продление ранее утверждённой пятилетней программы выкупа собственных акций — до 17 декабря 2031 года.
• Яндекс #YDEX В начале мая 2026 года СД утвердил программу объёмом до 50 млрд рублей сроком на два года.
• Ozon #OZON В ноябре 2025 года компания объявила о запуске программы до конца 2026 года. Объём — до 25 млрд рублей. Цель аналогичная Яндексу — мотивация персонала.
• Т-Технологии #T Программа до конца 2026 года. Объём обозначен как «до 10% free-float».
• Хэдхантер #HEAD В мае 2026 года СД одобрил buyback на сумму до 15 млрд рублей сроком на 12 месяцев. Компания планировала погасить выкупленные акции, чтобы увеличить акционерную стоимость.
• Ренессанс Страхование #RENI В июне 2026 года СД рекомендовал отказаться от выплаты части дивидендов за 2025 год и вместо этого запустить программу обратного выкупа объёмом до 5 млрд рублей сроком на 12 месяцев.
• Совкомбанк #SVCB В июне 2026 года анонсировал программу. Особенность: выкуп проводит дочерняя структура («Совкомбанк Страхование жизни») плановым объёмом около 2 млрд рублей в квартал.
• Группа Астра #ASTR В июне 2026 года объявила второй этап программы. Максимальный объём — до 4 млн акций (около 2% уставного капитала). Цель — мотивация топ-менеджмента и финансирование потенциальных сделок M&A.
• Whoosh #WUSH В конце июня 2026 года компания объявила о возобновлении программы байбэка. Цель — мотивация сотрудников.
• Софтлайн #SOFL Продлил действующую программу байбэка. Часть выкупленных акций планируется использовать для мотивации персонала и будущих сделок M&A.
• Банк Санкт-Петербург #BSPB В апреле 2026 года прошла очередная программа объёмом 3 млрд рублей. Цель — поддержание капитализации; при этом компания практикует погашение выкупленных акций.
• Фикс Прайс #FIXR Запустил программу с сентября 2025 года сроком примерно на год. Объём — до 1% уставного капитала. Акции направляли на программу мотивации сотрудников.
• Инарктика #AQUA С 2023 года действует программа выкупа на 1 млрд рублей (около 1,8% акционерного капитала).
Как на этом заработать?
• Смотрим, за чей счет банкет. Идеально, если выкуп за счет свободного денежного потока (FCF): это говорит о зрелости бизнеса, и такие истории часто растут органично. Красный флаг — байбэк на кредитные деньги.
• По какой цене выкупают? Если компания выкупает бумаги на пике ажиотажа — она переплачивает, а вы, если зайдете следом, рискуете застрять в минусах на годы. Ищите ситуации, где цена выкупа близка к вашей справедливой оценке или дает премию к рынку.
• Какова цель программы? Если байбэк — всего лишь для мотивации персонала, то роста акций можно не ждать. Реальный шанс заработать появляется, когда цель программы — поддержать цену из-за недооценки.
• Какой объём относительно free-float? Чем больше доля выкупаемых бумаг от реально торгуемых, тем сильнее эффект пружины. Если объем выкупа скромный (менее 1–2%), это не изменит спрос и предложение — цена может просто проигнорировать новость.
• Что будет с выкупленными акциями? Если их погасят — эффект положительный (меньше акций, выше EPS). Если передадут сотрудникам или используют для сделок M&A — число бумаг в обращении не изменится, и эффект на цену будет слабее.
• Не подменяет ли байбэк дивиденды? Выгодно, когда байбэк идет сверх обычных дивидендов. Если же это замещение, то иногда лучше взять кэш дивидендами сейчас, чем ждать роста котировок от сокращения бумаг.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией



Посты по ключевым словам
🏤 Мегановости 🗞 👉📰
1️⃣ Акционеры Яндекса $YDEX одобрили дивиденды за I полугодие: 110 ₽ на акцию.
Компания стремится проводить выплаты дважды в год; финальные дивиденды за 2025 год также составили 110 ₽ на акцию.
Повторение размера выплаты делает дивидендный поток понятнее, но не гарантирует таких же сумм в будущем.Вчера в 22:08
Трансляция Дня инвестора Займера
Друзья!
До Дня инвестора Займера остается чуть больше недели. Напоминаем, мероприятие состоится 24 сентября.
Приглашаем вас на онлайн-трансляцию, которая начнется в 18:00 МСК и будет доступна во всех каналах Займера:
🔗 VK Video
🔗 Rutube
🔗 YouTube
Следите за нашими анонсами. Будем на связи!
$ZAYMВчера в 11:05
Лукойл. Отчет за 1 пол 2026 по МСФО
Тикер: #LKOH
Текущая цена: 5468
Капитализация: 3.79 трлн
Сектор: Нефтегаз
Сайт: https://lukoil.ru/InvestorAndShareholderCenter
Мультипликаторы (LTM):
▫️ P/E - убыток LTM
▫️ P/BV - 0.98
▫️ P/S - 0.97
▫️ ROE - убыток LTM
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 2.68
▫️ Акт/Обяз - 3.33
Что нравится:
▫️ рост выручки на 8% г/г (1.91 → 2.06 трлн);
▫️ FCF увеличился на 69.5% г/г (324.9 → 550.9 млрд);
▫️ чистая денежная позиция увеличилась на 51.8% п/п (225.8 → 342.7 млрд);
▫️ нетто фин доход вырос в 5.7 раза п/п (3.7 → 21.3 млрд);
▫️ чистая прибыль увеличилась на 52.5% г/г (288.6 → 440.1 млрд);
▫️ очень хорошее соотношение активов к обязательствам.
Что не нравится:
▫️
Дивиденды:
Выплаты дважды в год в размере не менее 100% FCF по МСФО, скор. на уплаченные проценты, погашение обязательств по аренде и расходы на выкуп акций.
По данным сайта Доход выплата за 9 мес 2026 года может составить 557 руб (ДД 10.19% от текущей цены).
Мой итог:
Операционных данных пока нет.
В разборе за 2025 год была "прикидка" по выручке за 1 пол 2025, исходя из пропорций выручки за 2024 год. Расчет давал 1847.7 млрд. В принципе получилось достаточно близко.
Общий рост выручки обусловлен увеличением цен на нефть и нефтепродукты, также помогли выплаты по топливному демпферу (общая сумма выплат нефтяникам выросла на 11.2% г/г, 544.7 → 605.5 млрд). Разбивку по выручке Лукойл, к сожалению, не показывает начиная с отчета за 2023 год. В 2020 и 2021 годах переработка, торговля и сбыт занимали львиную долю выручки (97%).
Чистая прибыль увеличилась значительно сильнее выручки за счет улучшения операционной рентабельности с 12.8 до 29.7%, уменьшения убытка по курсовым разницам (-69.2 → -18.9 млрд) и снижения эф. ставки налога на прибыль (24.3% vs 50% в 1 пол 2025). Но при этом в 1 пол 2025 была дополнительная прибыль от прекращенной деятельности в 198.3 млрд, которая уже отсутствует в отчетном полугодии. Если сравнивать прибыль от продолжающейся деятельности, то получается совсем разгром в пользу 1 пол 2026 (+387.3% г/г, 90.3 → 440.1 млрд).
FCF заметно вырос на фоне разнонаправленного движения OCF (+11% г/г, 711.6 → 790 млрд) и Capex (-38.1% г/г, 386.6 → 239,1 млрд).
Чистая денежная позиция продолжила увеличиваться, хотя до значений конца 2024 еще очень далеко (там было больше 1 трлн).
С продажей зарубежных активов ясности пока и не наступило. OFAC регулярно продлевает лицензию для их продажи. Срок завершения текущей лицензии - 19 сентября. Судя по всему она будет продлена еще на какой-то срок. По данным Reuters зарубежные активы Лукойла оцениваются в 22 млрд $.
Но даже если продажа произойдет, то есть пару "но":
▫️ вряд ли продажа пройдет без дисконта;
▫️ по предложенной США схеме средства от продажи должны поступить на заблокированные счета, то есть непонятно когда компания получит к ним доступ.
Для 2 полугодия есть как положительные моменты, так и отрицательные. Конфликт на Ближнем Востоке не прекращается, и это поддерживает цены на нефть и нефтепродукты. Как минимум в 3 квартале выплаты по топливному демпферу будут высокими. Также рубль с мая постепенно слабеет. С другой стороны, НПЗ и инфраструктура Лукойла регулярно подвергаются атакам, что приводит к потерям и приостановкам работы заводов на неопределенный срок. С начала июля были несколько раз атакованы пермский, нижегородский и волгоградский НПЗ. В начале сентябре после атаки был пожар на нефтебазе в Сочи.
Если сделать поправку на то, что выручка во 2 полугодии будет меньше из-за влияния атак БПЛА, то по очень примерным расчетам Лукойл получит прибыль в районе 865 млрд. Это дает P/E 2026 = 4.38. За 2025 год компания заплатила 73% от FCF. Если даже взять 70%, то дивиденд за 2026 год получается чуть выше 965 руб (ДД 17.65% от текущей цены). Исходя из этого же расчета за 1 полугодиt Лукойл заработал дивиденд около 557 руб (ДД 10.74% от текущей цены). Но еще раз стоит сказать, что это приблизительные расчеты.
Акции компании держу в портфеле с долей 4.04%, но жду подходящего момента, чтобы закрыть позицию.
Прогнозная справедливая стоимость - 6370 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в TelegramВчера в 6:28
Доходности длинных ОФЗ могут уйти к 17%. Что делать инвестору уже сейчас?
ЦБ ожидаемо оставил ставку на 14%, но комментарии регулятора разочаровали инвесторов. Всерьёз рассматривалась только пауза — вариантов снижения по сути не обсуждалось.
Проинфляционные риски усилились, и экономика может снова столкнуться с дисбалансом спроса и предложения. Дополнительное давление в будущем способен создать конфликт на Ближнем Востоке.
Что может оказать давление на длинные ОФЗ:
• Рост инфляционных ожиданий или ужесточение риторики ЦБ. Если инфляция ускорится или регулятор намекнёт на возможный разворот политики, инвесторы начнут закладывать более высокие ставки в будущем. В таком случае доходности длинных ОФЗ вырастут, а цены — снизятся.
• Активные размещения Минфина. Если ведомство вернётся к крупным аукционам с длинными выпусками, рост предложения на рынке может не дать доходностям опуститься или даже подтолкнуть их вверх.
• Геополитическая эскалация. Длинные ОФЗ — инструмент, достаточно чувствительный к геополитике: у них самый далёкий горизонт неопределённости. Риск эскалации окажет «более значительное негативное влияние на длинные ОФЗ», чем на корпоративные бумаги.
Что сейчас делать инвестору:
• Если вы уже держите длинные ОФЗ — рост YTM до 17% означает серьёзную переоценку тела облигации вниз. Но если держать до погашения, бумага всё равно будет погашена по номиналу, а убыток — «бумажный».
• Если хотите купить — YTM выше 17% на длинных ОФЗ была бы исторически очень привлекательной точкой входа, но это сценарий, при котором рынок переживает стресс. Покупать в такой момент психологически тяжело, но математически выгодно.
Из актуального:
• Самые доходные муниципальные облигации России.
• Какую выбрать стратегию по ОФЗ после обвала?
ЦБ ушёл в сторону, и теперь рынок облигаций во власти Минфина. Главный вопрос — каким будет новый бюджет. Если дефицит окажется большим, Минфин придёт занимать, и это напрямую отразится на ценах бумаг.
Почему за этим стоит следить? Всё просто. Когда Минфин выходит с крупными аукционами, на рынке становится больше бумаг. Инвесторам предлагают конкурировать за новые выпуски — и чтобы их заинтересовать, Минфин даёт доходность чуть выше той, что уже есть на вторичке.
Но эффект также зависит от того, что именно предлагает Минфин:
• ОФЗ с фиксированным купоном (ОФЗ-ПД). Здесь риск выше. Если инвесторы ждут, что ставка долго останется высокой или даже вырастет, фиксированный купон теряет привлекательность. Спрос падает — Минфину приходится давать серьёзную премию, чтобы разместить объём.
• Флоатеры (ОФЗ-ПК). Другое дело. Купон подстраивается под рыночную ставку (например, RUONIA), поэтому в условиях неопределённости спрос на них выше. Минфин может разместить больший объём без сильного давления на доходности.
Для облигаций пауза в цикле снижения ключевой ставки скорее нейтральна: нового повода для ралли длинных фиксов не появилось, а флоатеры по-прежнему сохраняют высокие купоны.
Оптимальным выбором станут выпуски со сроком 4–5 лет:
26239 $SU26239RMFS2 (15,30%)
26218 $SU26218RMFS6 (15,45%)
26251 $SU26251RMFS7 (15,25%)
Также стоит выдерживать баланс между бумагами с фиксированным купоном и флоатерами в пропорции 70/30.
29028 $SU29028RMFS6 (16,37%)
29029 $SU29029RMFS4 (16,35%)
Практический ориентир — следите за решением ЦБ 23 октября 2026 года. Это опорное заседание с обновлённым среднесрочным прогнозом. Если ЦБ даст сигнал о возможном повышении ставки или существенно ухудшит прогноз по инфляции — вероятность движения доходностей к 17% резко вырастет.
В моём облигационном портфеле из длинных выпусков сейчас: 26238 $SU26238RMFS4 и 26250 $SU26250RMFS9. Позиция в плюсе на 1,7%, а общая доля ОФЗ от капитала — около 9%. Для меня это уже немало. При желании вес можно увеличить, но только если доходность подойдёт к 17%. Пока просто наблюдаю.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендациейВчера в 6:21
Дебют Нацпроектстрой Капитал: щедрое предложение под 19,2%. Но есть нюанс
«Нацпроектстрой Капитал» — это финансовая «дочка» крупного инфраструктурного холдинга «ГК НПС». Она создана для привлечения денег и организации финансирования всей группы. По выпуску отвечает головная компания — поручительство от АО «ГК НПС».
Сам «Нацпроектстрой» — один из крупнейших инфраструктурных холдингов страны: проектирует, строит и обслуживает дороги, железнодорожные объекты, энергетику, аэропорты и порты.
Параметры выпуска Нацпроектстрой Капитал 001Р-01:
• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: от 5 млрд рублей
• Срок обращения: 3 года
• Купон: не более 17,7% годовых (YTM не выше 19,2% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
Параметры выпуска Нацпроектстрой Капитал 001Р-02:
• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Срок обращения: 2,5 года
• Купон: КС + 450 б.п.
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: только для квалов
• Сбор заявок: до 15 сентября 2026
• Дата размещения: 18 сентября 2026
Кредитные рейтинги:
• «Эксперт РА» — уровень A+, статус "ожидаемый" (присвоен 13 августа 2026 года).
Статус «ожидаемый» (EXP) означает, что рейтинг присвоен до фактического размещения выпуска — на этапе планирования. Такой статус временный: он действует до момента фактического размещения облигаций, после чего агентство обычно присваивает финальный рейтинг — уже без пометки EXP.
Поэтому, увидев EXP, не стоит воспринимать его как окончательную истину. После размещения имеет смысл проверить финальный рейтинг — он может как совпасть с ожидаемым, так и скорректироваться.
• НКР — уровень А, прогноз стабильный (присвоен 10 апреля 2026 года)
Финансовые результаты за 6 месяцев 2025 года:
• Выручка: 689,4 млрд руб. (+19% г/г)
• Долговые обязательства: 245,2 млрд руб.
• Рентабельность EBITDA: 12,5% (против 11,3% годом ранее)
• Чистый Долг/EBITDA: 2,0 (против 2,3 годом ранее);
• ICR: 1,8 (против 3,6 годом ранее).
Смущает отсутствие свежей отчётности за 2026 год: ни МСФО, ни РСБУ. Последние данные, на которые смотрят агентства, — за 12 месяцев до 30 июня 2025 года. Ближайший триггер для пересмотра — полугодовая МСФО за 2026-й, ожидаем в сентябре–октябре.
На бирже бумаг этой компании пока нет. В июле Мосбиржа зарегистрировала бессрочную программу облигаций «Нацпроектстрой капитала» на 100 млрд рублей — в её рамках можно размещать выпуски сроком до 10 лет.
Что готовы предложить эмитенты со схожим рейтингом надежности:
• ОДК 001P-03 $RU000A10FG76 (17,84%) А+ на 2 года 8 месяцев
• Полипласт П02-БО-16 $RU000A10F7V9 (18,97%) А на 2 года 8 месяцев
• ЭкоНива 001Р-01 $RU000A10EJZ8 (17,58%) А на 2 года 5 месяцев
• Р-Вижн 001Р-03 $RU000A10EKZ6 (16,25%) А+ на 2 года 5 месяцев
• ГМС 002Р-03 $RU000A10FXM4 (18,07%) А на 1 год 11 месяцев
• Аэрофьюэлз 003Р-01 $RU000A10E4Y1 (19,94%) А на 1 год 10 месяцев
• Медскан 001Р-02 $RU000A10EYY0 (17,55%) А на 1 год 8 месяцев
• Камаз ПАО БО-П22 $RU000A10EN29 (17,05%) А на 1 год 6 месяцев
• Село Зелёное оббП02 $RU000A10DQ68 (17,48%) А на 1 год 2 месяца
По итогу: Есть три вещи, которые настораживают: покрытие процентов падает, долг может вырасти из-за крупных проектов, а отчётность компания показывает не полностью.
Но при этом трёхлетний фикс — интересная история. Ставка, скорее всего, будет снижаться, а значит, можно зафиксировать высокую доходность надолго. Если разместят у верхней границы, премия к рынку будет ощутимой — и останется место для роста цены на вторичке.
Новый выпуск даёт хорошую премию к рынку — это создаёт спекулятивный интерес на размещении. Но заходить стоит при купоне в верхней части диапазона — от 17,4% и выше, и с полным пониманием кредитных рисков. При таком купоне я готов взять до 2% от капитала и ждать свежую отчётность.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией14 сентября
Возобновится ли падение акций после решения ЦБ? К чему готовиться инвестору
Российский рынок акций на прошедшей неделе продолжил рост, но в пятницу во второй половине дня ушел в умеренный коррекционный откат — без признаков паники. Основным поводом для разочарования стало решение Банка России взять паузу в снижении ключевой ставки, хотя большинство макроэкономистов - ожидали именно такого шага.
Поддержку рынку по-прежнему оказывают высокие цены на энергоресурсы: Brent держится выше 100 долларов за баррель, а европейский газ впервые за три с половиной года превысил 1000 долларов за тысячу кубометров.
По словам ЦБ, если сентябрь и октябрь покажут замедление инфляции, а новый бюджет не окажется чрезмерно стимулирующим, шанс на еще одно снижение ставки сохранится. Однако я считаю, что осеннее замедление инфляции крайне маловероятно — скорее наоборот, в октябре-ноябре мы можем увидеть новое ускорение. Поэтому дальнейшее снижение ставки пока представляется мне маловероятным.
Нефть продолжила рост на фоне эскалации на Ближнем Востоке и рисков судоходства в Ормузском проливе. Brent поднималась выше 108 долларов — близко к майским максимумам, когда была похожая неопределённость с поставками.
Дополнительный негатив: хуситы атаковали нефтяные объекты Саудовской Аравии — добыча упала до минимума с 1990 года. Плюс атакован ключевой порт в Красном море, из-за чего альтернативный маршрут через Баб-эль-Мандебский пролив стал таким же рискованным.
Сегодня страны Персидского залива и Иран должны обсудить в Омане сделку по проливу. Позитивный сигнал может ослабить напряжённость и скорректировать цены. Новые сложности — продолжат давить на рынки.
Из корпоративных новостей: дивидендные собрания HeadHunter, Озон Фарм и ММЦБ за первое полугодие, закрытие реестров Яндекса и Диасофта, а также обсуждение консолидации Точки акционерами Т-Технологий. В макроэкономике выйдет индекс производственных цен за август.
Главное политическое событие — выборы в Госдуму 20 сентября. Их результаты зададут курс законодательных инициатив в экономике, а после выборов ожидается активизация переговоров по Украине вплоть до трехсторонней встречи. Эти ожидания сейчас поддерживают рынок.
Отдельно стоит выделить заседание ФРС США 16 сентября. Решение по ставке и динамика доллара будут ключевыми факторами для рынков. Если ФРС подаст сигнал о более жесткой политике, это может оказать давление на цены на золото.
Что по ожиданиям: Индекс МосБиржи на неделе пробил нисходящий тренд — это позитивный сигнал, но он не гарантирует продолжения роста. Для полноценного разворота необходимо закрепиться выше 2300 пунктов, вот только сил на это пока не хватило. Вполне возможно, что какое-то время индекс проведет в боковике, в рамках которого может еще немного откатиться вниз.
Если индекс уйдёт ниже 2240–2250 и закрепится под трендовой — скорее всего, двинется к 2200. На это косвенно намекает и возможная двойная вершина, которая может сформироваться после резкого падения ниже 2300 в пятницу. Формация сработает при пробое 2250 — тогда 2200 станет базовым сценарием.
• Лидеры: Селигдар #SELG (+4,9%), МКБ #CBOM (+2,2%), Полюс #PLZL (+2,1%), ВИ.ру #VSEH (+1,6%), Циан #CNRU (+0,7%).
• Аутсайдеры: Озон #OZON (-4,3%), АФК Система #AFKS (-3,8%), Алроса #ALRS (-3,55%), Ростелеком #RTKM (-3,5%).
14.09.2026 - понедельник
• Мосбиржа #MOEX увеличит на час время основной торговой сессии. Утром она будет начинаться в 9:00 мск.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией14 сентября
Россети Московский Регион. Отчет за 2 кв 2026 по МСФО
Тикер: #MSRS
Текущая цена: 1.54
Капитализация: 75 млрд
Сектор: Электросети
Сайт: https://rossetimr.ru/#
Мультипликаторы (LTM):
▫️ P/E - 1.51
▫️ P/BV - 0.27
▫️ P/S - 0.24
▫️ ROE - 18.1%
▫️ ND/EBITDA - 0.66
▫️ EV/EBITDA - 1.38
▫️ Акт/Обяз - 1.8
Что нравится:
▫️ выручка выросла на 22.6% г/г (61 → 74.8 млрд);
▫️ снижение нетто фин расхода на 0.6% г/г (2.06 → 2.04 млрд);
▫️ чистая прибыль выросла на 69% г/г (5.9 → 10 млрд);
Что не нравится:
▫️ отрицательный FCF снизился в 28.8 раза г/г (-0.3 → - 5.9 млрд);
▫️ чистый долг вырос на 16.8% к/к (58.5 → 68.3 млрд). ND/EBITDA ухудшился с 0.59 до 0.66;
▫️ среднее соотношение активов и обязательств.
Дивиденды:
Выплаты в 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО. При этом такая чистая прибыль может корректироваться на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.
По данным сайта Доход за 2026 год прогнозируется дивиденд в размере 0.2278 руб (ДД 14.79% от текущей цены).
Мой итог:
Полезный отпуск увеличился на 2% г/г (22.52 → 22.97 млрд кВт* ч). За полгода полезный отпуск вырос на 3.9% г/г (48.64 → 50.55 млрд кВт* ч). Уровень потерь 8.05% самый низкий показатель во 2 квартале за последние 5 лет. Рост тарифа за квартал в среднем составил +18.1% г/г (2412 → 2848 руб/МВт* ч).
Выручка по сегментам (г/г в млрд):
▫️ передача электроэнергии +20% (54.5 → 65.4);
▫️ технологическое присоединение +43.2% (4.8 → 6.9).
За полгода выручка увеличилась на 22.2% г/г (130.1 → 159 млрд). Основным драйвером остается рост тарифов на передачу электроэнергии. В 2026 году индексация будет проведена в октябре и в среднем составит 11.3%.
Чистая прибыль выросла за счет увеличения выручки, улучшения операционной рентабельности с 18.2 до 21% и уменьшения эф. ставки налога на прибыль (27.2% vs 30.7% во 2 кв 2025). За полгода чистая прибыль увеличилась на 46.5% г/г (16.6 → 24.4 млрд).
FCF сильно провалился в отрицательную зону на фоне разнонаправленного движения OCF (-17.1% г/г, 22.4 → 18.5 млрд) и кап. затрат (+8% г/г, 22.6 → 24.4 млрд).
Долговая нагрузка немного увеличилась за счет более быстрого роста чистого долга, но она остается вполне в комфортных пределах.
В соответствии с последней версией ИПР за 2026 год планируется заработать 46.1 млрд. По МСФО за полугодие план выполнен на 52.9%. С учетом того, что 3 и 4 кварталы исторически сильнее 2, можно предположить перевыполнение плана по итогам года. Если все же исходить из озвученной цифры, то это дает P/E 2026 = 1.63. Дивиденд по ИПР получается 0.2361 руб (ДД 15.33%). Вообще, если не случится чего-то негативного, то стоит ожидать пересмотра план по ИПР в бОльшую сторону. С другой стороны, надо помнить, что ИПР не догма и акционеры могут принять решение исходя из каких-то иных соображений.
Странно, но рынок как-будто сильно недооценивает компанию. На текущий момент Россети МР - самая дешевая компания из адекватных "дочек" холдинга. При этом, если исключить "ковбойскую" Россети Центр (с дивидендом за 2025 они хорошо "прокатили" инвесторов), то и по дивидендной доходности за 2026 (исходя из ИПР) это самая интересная история. Но то ли рынок "слепой", то ли он что-то знает, чего еще неизвестно всем.
Риски для компаний холдинга, в целом, одинаковые. Во-первых, атаки БПЛА на инфраструктуру. Во-вторых, риск государственного регулирования. По каким-то внутренним ощущениям это выглядит вполне реальным, если посмотреть на сильные результаты сектора. Как бы государство все же не решилось перенаправить дивидендный поток электросетевых компаний в другое русло на благо страны.
Акции держу в портфеле с долей 5.54% (лимит 4%).
Прогнозная справедливая стоимость - 3.3 руб.
*Не является инвестиционной рекомендацией
Более подробная информация по портфелю в моем Телеграме14 сентября