
Софтлайн делает ставку на рентабельность
Вчера в 10:44


HeadHunter $HEAD представил финансовые результаты за III кв. 2026 года, а на Дне инвестора руководство подробно рассказало о состоянии рынка труда, стратегии и планах по выплатам акционерам.
▪️ Выручка выросла на 0,2% г/г, до 10,966 млрд руб.
▪️ Скорректированная EBITDA снизилась на 8,8% г/г, до 5,984 млрд руб. Рентабельность сократилась с 60,0% до 54,6%.
▪️ Чистая прибыль упала на 16,5% г/г, до 4,796 млрд руб.
▪️ Количество платящих клиентов сократилось на 11,3% г/г, до 259 164.
▪️ За 9 мес. операционный денежный поток снизился на 22,6% г/г, до 10,909 млрд руб., а FCF, по моему расчёту, сократился на 34,5%, до 8,691 млрд руб.
🔷️ Что происходит с бизнесом
Основное давление приходится на малый и средний бизнес. Выручка сегмента снизилась на 10,3% г/г, количество платящих клиентов – на 13,2%. Средняя выручка на клиента выросла лишь на 3,4%, поэтому компенсировать отток монетизацией становится сложнее.
На Дне инвестора гендиректор Дмитрий Сергиенков сообщил, что около 50% уходящих клиентов объясняют отказ от услуг отсутствием найма, а ещё 20–30% говорят о закрытии бизнеса или банкротстве.
Крупные клиенты выглядят устойчивее: выручка выросла на 3,5% г/г благодаря увеличению среднего чека на 4,8%. При этом их количество тоже немного сократилось.
Расходы растут быстрее доходов. В III кв. скорректированные операционные затраты увеличились на 13,7% г/г при практически неизменной выручке. Отсюда и снижение рентабельности.
🔷️ Где компания ищет рост
Сегмент HRTech прибавил 35,1% г/г, до 843 млн руб., и вышел на положительную скорректированную EBITDA в 89 млн руб.
Новые продукты, включая автоматизацию подбора, инструменты для работодателей и рекламные решения, уже обеспечивают около 20% выручки группы.
Отдельная ставка сделана на искусственный интеллект. Менеджмент связывает с ИИ-продуктами примерно 2 млрд руб. выручки. Однако это приблизительная оценка выручки существующих тарифов, в которые интегрированы новые функции.
Ещё одно направление – автоматизация массового найма и сменная занятость. Руководство рассчитывает получить здесь дополнительные 5 млрд руб. выручки на горизонте трёх лет.
🔷️ Дивиденды и обратный выкуп
За 9 мес. HeadHunter направил на дивиденды и buyback 24,599 млрд руб. Это в 2,83 раза больше заработанного за период FCF. Для финансирования выплат и выкупа компания привлекла 15 млрд руб. кредитов.
Чистый долг на конец сентября составил 1,642 млрд руб. Долговая нагрузка пока небольшая, и руководство намерено использовать этот запас для поддержания дивидендов в 2027–2028 годах на уровне 2026 года или выше.
По программе buyback объёмом до 15 млрд руб. к Дню инвестора выкуплено около 2,5 млн акций. Менеджмент заявил о намерении погасить их после завершения программы. Если это произойдёт, доля оставшихся акционеров увеличится, а потенциальные дивиденды будут распределяться на меньшее количество акций.
Однако пока погашение остаётся планом. И здесь возникает вопрос об эффективности распределения капитала: насколько оправдано финансировать выкуп и дивиденды заёмными деньгами при сокращении свободного денежного потока?
🧐 Итог
Сильные позиции на рынке позволяют HeadHunter удерживать выручку даже при сокращении числа платящих работодателей. У почти монополиста всегда есть проверенный антикризисный инструмент – переставить ценники. Правда, руководство уже признаёт, что с малым бизнесом этот приём работает всё хуже.
Сильные рыночные позиции позволяют компании переживать кризис лучше конкурентов. Вопрос в том, сколько ещё клиентов сможет пережить этот кризис вместе с ней.
Если работодатели временно сокращают найм, спрос впоследствии может восстановиться. А вот массовое закрытие предприятий и банкротства – куда более неприятная история. Сокращение действующего бизнеса неизбежно отражается и на занятости, и на потреблении, и на перспективах самой экономики.
Ставьте 👍
#обзор_компании
©Биржевая Ключница
fabricaONE.AI представила результаты за 9 месяцев 2026 года. Интеграция активов, оптимизация расходов и фокус на маржинальных направлениях уже отражаются в отчётности.
▪️ Выручка увеличилась на 6,3% г/г, до 17,68 млрд руб.
▪️ Валовая прибыль выросла на 23% г/г, до 4,24 млрд руб. Рентабельность достигла 24% (+3,3 п.п.).
▪️ Скорректированная EBITDA увеличилась почти в 2,5 раза, до 1,72 млрд руб. Рентабельность выросла с 4,2% до 9,7%.
▪️ Чистая прибыль составила 180,9 млн руб. против убытка 256,1 млн руб. годом ранее.
▪️ EBITDAC вышел в положительную зону и достиг 929,8 млн руб. против отрицательного значения годом ранее.
▪️ CAPEX на разработку ПО сократился на 35,7% г/г, до 787,8 млн руб.
🔷️ Откуда рост рентабельности
Прибыльность растёт значительно быстрее выручки. Компания пересматривает портфель проектов, сокращает дублирующие функции и использует ИИ-инструменты для повышения эффективности разработки.
В сегменте услуг выручка увеличилась на 4%, до 12,9 млрд руб., а скорректированная EBITDA выросла на 34%, до 1,7 млрд руб. Рентабельность достигла 13,2% (+3 п.п.).
Ещё заметнее результат в консалтинге. Выручка выросла на 26,4%, до 3,3 млрд руб., а рентабельность по скорр. EBITDA достигла 10,6% против отрицательного значения годом ранее. Здесь проявляется эффект интеграции «Борлас» и BeringPro.
Постепенно выстраивается единая бизнес-модель, в которой направления дополняют друг друга. Консалтинг помогает привлекать новых заказчиков, разработка и сопровождение обеспечивают долгосрочное сотрудничество, а собственные продукты расширяют возможности продаж действующим клиентам.
К слову, согласно исследованию Б1, о котором я писала ранее, fabricaONE.AI заняла первое место на российском рынке заказной разработки ПО по итогам 2025 года.
🔷️ ИИ и повторяющаяся выручка
Доля AI-выручки выросла с 12% до 17%. На конференц-звонке руководство обозначило цели – 25% по итогам 2026 года и 40% в 2027 году. ИИ также помогает оптимизировать внутренние процессы.
Рекуррентная выручка выросла на 15% г/г, до 7,9 млрд руб. Её доля увеличилась на 4 п.п., до 45%, повышая предсказуемость бизнеса.
В продуктовом направлении продолжается развитие обновлённого портфеля. Убыток по скорр. EBITDA сократился на 47%, а в III кв. компания реализовала более 4 тыс. лицензий на собственные промышленные решения.
На звонке сообщили о 12 пилотах промышленной ИИ-платформы. Коммерческий запуск запланирован на апрель 2027 года, когда менеджмент ожидает более заметной отдачи от продуктов.
🔷️ Прогноз и перспективы
Компания подтвердила прогноз рентабельности по скорр. EBITDA на 2026 год на уровне 19–21%. За девять месяцев показатель составил 9,7%, поэтому многое будет зависеть от результатов IV кв., на который традиционно приходится значительная часть годовой выручки.
Одновременно сокращается инвестиционная нагрузка на разработку. Доля CAPEX в выручке снизилась до 4,5%, а показатель NIC вышел в положительную зону, хотя пока составляет 7,8 млн руб.
Размещение облигаций на 4,7 млрд руб. позволило рефинансировать задолженность и, по словам руководства, снизить стоимость заимствований с 20,5% до менее 17%.
🧐 Итог
На мой взгляд, компания движется в правильном направлении, и результаты девяти месяцев это подтверждают. Впереди ещё реализация потенциала собственного продуктового направления. Возможно, мы наконец увидим и давно ожидаемое IPO fabricaONE.AI. Компания сохраняет техническую готовность к размещению, но пока ждёт более благоприятной рыночной конъюнктуры.
В 2027 году менеджмент намерен сосредоточить инвестиции на одном-двух крупных проектах. Какие именно направления станут приоритетными, компания планирует раскрыть вместе с обновлёнными прогнозами на 2027–2028 годы. Думаю, будет интересно посмотреть, на что сделают ставку после проведённой оптимизации бизнеса.
Ставьте 👍
#обзор_компании
©Биржевая Ключница
ВИ.ру $VSEH опубликовала результаты по МСФО за 3 кв. и 9 мес. 2026 года. Чистая прибыль за девять месяцев выросла более чем втрое. Впечатляет на фоне скромного роста выручки. Разбираемся, за счёт чего такой результат.
▪️ 3 кв.: выручка 52,5 млрд руб. (+10,5% г/г), EBITDA (IFRS 16) 5,59 млрд руб. (+17,4%), чистая прибыль 2,10 млрд руб. (+74%).
▪️ 9 мес.: выручка 142,1 млрд руб. (+5,8% г/г), EBITDA 14,42 млрд руб. (+18,8%), чистая прибыль 4,68 млрд руб. (+234,5%).
▪️ OCF за 9 мес. 12,89 млрд руб. (+7,9% г/г), FCF по методике компании 10,6 млрд руб. (+24,1%).
▪️ Чистая денежная позиция без учёта аренды 9,82 млрд руб. против 1,76 млрд руб. на конец 2025 года.
🔷️ Продажи восстанавливаются, но не везде
В 3 кв. рост выручки ускорился до 10,5% после 9,7% во 2 кв. B2B прибавил 9,1% г/г, до 38,8 млрд руб., а B2C вырос на 15,1%, до 13,2 млрд руб. На первый взгляд розница ожила. Но за все девять месяцев её выручка выросла лишь на 1,3%, а число заказов сократилось на 6%. Один удачный квартал пока не отменяет слабую динамику большей части года.
Основной бизнес по-прежнему корпоративный. B2B обеспечивает около 75% товарной выручки. Активных клиентов стало 505 тыс. (+9%), ассортимент расширился до 2,18 млн SKU (+19%). Хороший фундамент, но расширение клиентской базы ещё не гарантирует ускорения продаж.
🔷️ Откуда взялась прибыль
Валовая рентабельность в 3 кв. выросла с 32,4% до 33,8%, операционная прибыль увеличилась на 25,8% г/г. Если вычесть арендные платежи, EBITDA (IAS 17) за 9 мес. составляет 8,5 млрд руб. (+32,8% г/г), маржа 6%. Даже при росте расходов на рекламу на 62,5% и управленческих расходов на 47,8% компании удалось улучшить эффективность.
Но весь прирост прибыли записывать на операционный бизнес было бы неправильно. За девять месяцев операционная прибыль увеличилась на 2,34 млрд руб., а чистые финансовые расходы сократились ещё на 1,96 млрд руб. Компания меньше платит по долгам и больше зарабатывает на денежных остатках. Именно поэтому чистая прибыль растёт намного быстрее выручки. Этот эффект реален, но повторять такие темпы ежегодно будет сложно.
🔷️ Деньги и долг
FCF за девять месяцев выглядит сильным и составляет 10,6 млрд руб. Однако в 3 кв. он сократился на 45,4% г/г, до 2,9 млрд руб. Здесь есть нюанс. За девять месяцев рост кредиторской задолженности и авансов покупателей обеспечил приток 8,96 млрд руб., тогда как увеличение запасов и дебиторки потребовало 4,24 млрд руб. Денежный поток положительный, но чувствительный к изменениям оборотного капитала.
Финансовый долг сократился с 11,13 млрд руб. на конец 2025 года до 6,05 млрд руб. При этом аренду забывать нельзя. Обязательства по ней выросли до 19,93 млрд руб. С их учётом чистый долг составляет 10,11 млрд руб., а чистый долг/EBITDA равен 0,5х. Поэтому при оценке рентабельности важно учитывать арендные платежи, а не ориентироваться только на EBITDA по IFRS 16.
🔷️ Дивиденды и планы
Совет директоров рекомендовал 7 руб. на акцию за 9 месяцев. Решение акционеры примут 24 ноября, предложенная дата реестра 7 декабря. Buyback до 500 млн руб. предназначен для мотивации сотрудников, а не для погашения акций.
Прогноз на 2026 год улучшили. Выручка должна вырасти более чем на 6,5%, чистая прибыль ожидается в диапазоне 5,5–6,5 млрд руб. Это подразумевает 0,82–1,82 млрд руб. прибыли в 4 кв. против 2,10 млрд руб. в 3 кв. Ориентир выглядит осторожным, но прогноз ещё не результат.
🧐 Вывод
ВИ.ру заслуженно получает плюс за рентабельность, снижение долга и денежную позицию. Но пока финансовые показатели восстанавливаются убедительнее самих продаж. Дальнейший рост прибыли должен всё больше опираться на увеличение оборотов, а не на экономию процентов. Поэтому к результатам отношусь позитивно, а к перспективам акций без эйфории. Хотелось бы увидеть устойчивый рост B2C и сохранение маржи при увеличивающихся расходах.
Ставьте 👍
#обзор_компании
©Биржевая Ключница
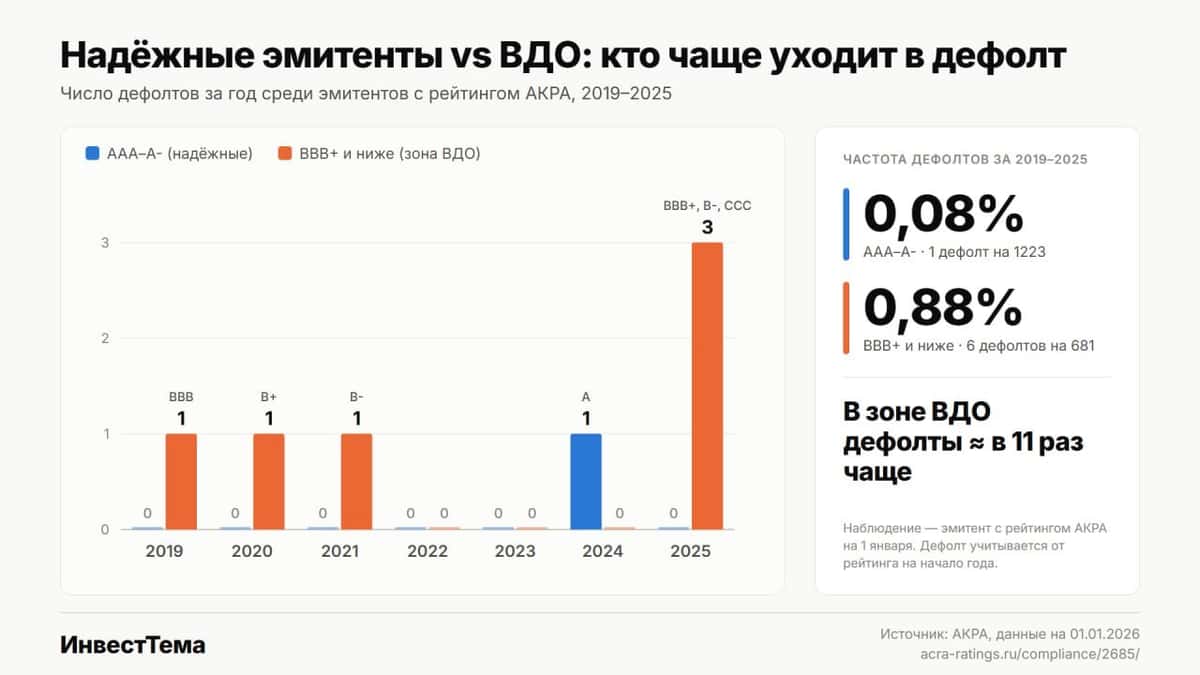
Друзья, пока сегмент ВДО продолжает «радовать» нас дефолтами, Мосбиржа готовит запуск инструмента, о котором говорят уже больше десяти лет. До конца года на рынке СПФИ должны появиться кредитные дефолтные свопы (CDS). Звучит как спасательный круг для облигационеров, но кого он в итоге спасет? Давайте разбираться.
Кредитный дефолтный своп (CDS) - это своеобразная страховка от дефолта эмитента. Покупатель защиты платит премию, а продавец обязуется компенсировать потери при наступлении предусмотренного контрактом кредитного события.
🏦 Итак, тестирование CDS стартовало 15 июня, в нем пока участвуют около десяти крупнейших игроков с рейтингом не ниже АА+, а Сбер готов стать маркетмейкером. Сделки будут проходить через центрального контрагента - НКЦ, что должно существенно снизить риск неисполнения обязательств продавцом защиты. Факт дефолта или другого кредитного события определит специальный комитет из представителей крупнейших финансовых организаций.
Напомню, в 2008 году именно на подобных инструментах погорела американская AIG, продавшая огромные объемы защиты без достаточного обеспечения. В свое время Уоррен Баффет назвал их «финансовым оружием массового поражения». Тут важно не заиграться с ними и не вызвать эффект домино.
🏦 Главные выгодоприобретатели здесь - банки. ЦБ планирует разрешить учитывать CDS при расчете нормативов концентрации рисков. Простыми словами: банк уперся в лимит на крупного заемщика, купил защиту у другого участника и высвободил пространство для новых кредитов. Хороший пример - секьюритизация? Логика похожая - перераспределение рисков и снижение нагрузки на капитал. Правда, здесь риск передается через отдельный контракт, а не упаковку кредитов в облигации.
Есть и другая польза - новый индикатор кредитного риска. Доходность облигаций зависит не только от надежности эмитента, но и от ключевой ставки, срока до погашения и ликвидности. А спред CDS позволяет отдельно оценивать стоимость защиты от дефолта. Если рейтинг компании остается высоким, а CDS резко дорожает, это повод внимательнее присмотреться к ее финансовому состоянию.
На старте страховать будут именно тех, кто в защите нуждается меньше всего - эмитентов с рейтингом АА+ и выше. А вот в сегменте ВДО, где дефолты действительно происходят, подобных инструментов пока не будет. Да и кто согласится продавать недорогую защиту на условную Сегежу? Запуск CDS - важный шаг для развития российского долгового рынка, но прежде всего в интересах банков, а не частных облигационеров.
❗️Не является инвестиционной рекомендацией
♥️ Друзья, напомню, что мы работаем по бартеру. Я каждое утро приношу вам полезную статью, вы прожимаете ей лайк. Спасибо!
$SGZH $SBER $MOEX
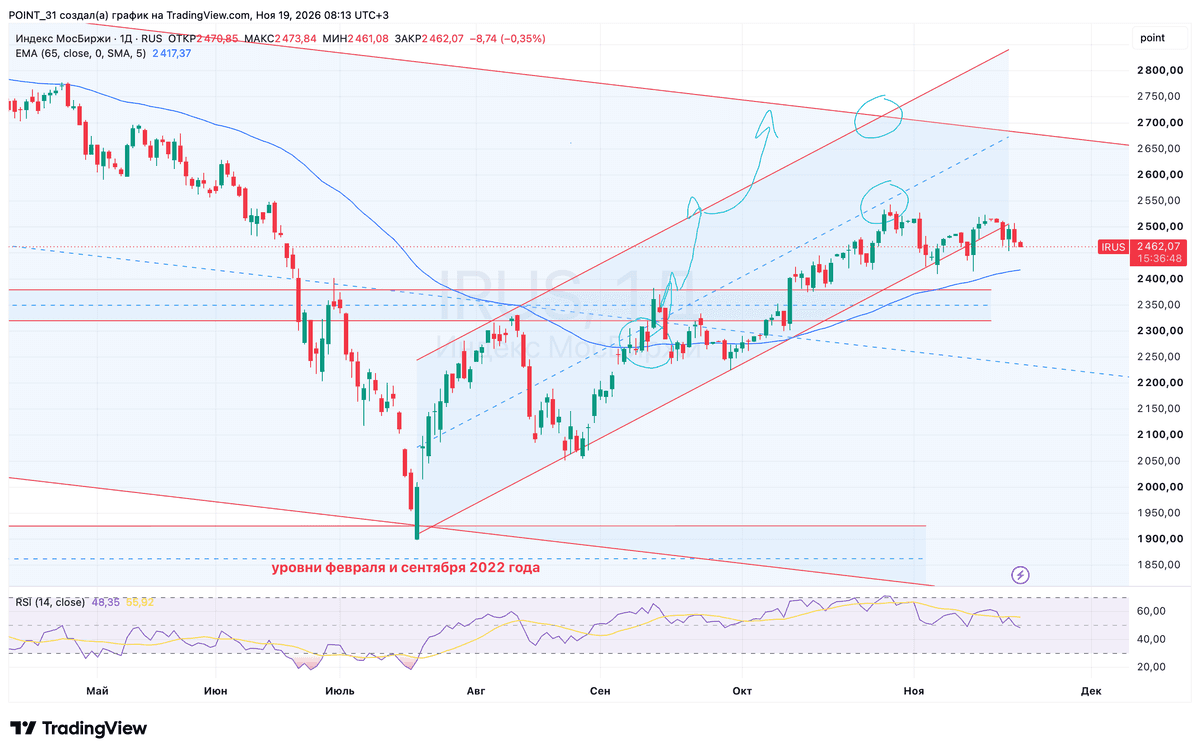
Индекс Мосбиржи в середине недели завершил торги снижением на 1%, остановившись у отметки 2470 пунктов на фоне дешевеющей нефти и роста доходности долгосрочных ОФЗ, которые приближаются к отметке 17% (безумие какое-то), что уменьшает инвестиционную привлекательность акций. В общем, скучнейший боковик продолжается.
📊 Макроэкономическая картина, представленная Росстатом, также не добавляет оптимизма. Недельные данные по инфляции показали рост на 0,19% против 0,12% неделей ранее. Динамика цен немного ухудшилась, и темпы роста ушли выше уровней прошлого года. Цены на бензин после короткой передышки в три недели вернулись к росту - это было ожидаемо на фоне новостей об очередных атаках беспилотников на российские НПЗ. Ускорился и рост цен на продовольствие.
На этом фоне заявление советника председателя ЦБ Кирилла Тремасова о наличии пространства для снижения ставки выглядит скорее как попытка словесных интервенций. Обольщаться не стоит - денежно-кредитная политика остается жесткой.
📱 На корпоративном фронте выделился Циан. За девять месяцев компания отчиталась о росте выручки и прибыли на 18,9% и 45,3% соответственно - сильные цифры, подтверждающие эффективность бизнес-модели классифайда. Однако Дне инвестора менеджмент признал, что 2027 год будет сложным для рынка первичной недвижимости. Интрига с возможной офертой на покупку контрольного пакета со стороны Т-Технологий также сохраняется: новых вводных от менеджмента не прозвучало, и бумаги продолжают торговаться в режиме ожидания.
🔋 Новатэк обозначил контуры своей новой экспортной стратегии. Глава компании Леонид Михельсон подтвердил, что объемы СПГ, ранее уходившие в Евросоюз, будут перенаправлены. Большая часть этого потока пойдет в Китай. Решение было ожидаемым, однако главная интрига кроется в цене. Китайские потребители всегда славились жесткостью в переговорах, а сейчас у них появился идеальный повод требовать серьезные дисконты, так как Евросоюз прекратит закупать российский СПГ с 1 января 2027 года.
🚗 Сюрпризом для рынка стала рекомендация Совета директоров Европлана по выплате дивидендов. За первые девять месяцев 2026 года компания предложила выплатить 87 рублей на акцию, что ориентирует на доходность в 11,9%. В начале года эмитент ориентировал инвесторов на более скромные 58 рублей, так что текущая рекомендация выглядит как новогодний подарок для акционеров. Судя по всему, заявленная ранее синергия с Альфа-Банком начинает приносить вполне осязаемые плоды.
❗️Не является инвестиционной рекомендацией
♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
$CNRU $T $LEAS $NVTK
«Авто Финанс Банк» — средний банк с активами около 212 млрд рублей (38-е место в России). Основной профиль — автокредитование граждан, причём розничный портфель полностью состоит из автокредитов. Кроме того, банк финансирует автопроизводителей и дилеров ряда брендов.
Создан в 2013 году как РН Банк — совместный проект альянса Renault-Nissan и Юникредит банка. В июне 2023-го АвтоВАЗ выкупил банк за 7 млрд рублей, после чего он получил нынешнее название.
По масштабам бизнеса — в лидерах: 1-е место по числу выданных кредитов по программе LADA Finance (2023–2025) и топ-5 по объёму автокредитов по итогам 2025 года.
Фактически банк государственный: 67,7% акций АвтоВАЗа — у ФГУП «НАМИ» (контур Минпромторга), ещё 32,3% с осени 2024 года — у Ростеха.
Параметры выпуска АФБанк-001P-20:
• Рейтинг: АА (АКРА, прогноз «Позитивный»)
• Номинал: 1000Р
• Объем: не более 7 млрд рублей
• Срок обращения: 3 года
• Купон: КБД (3 года) +260 б.п. (~16,90%) около 18,2% YTM
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Сбор заявок: до 16 ноября 2026
• Дата размещения: 19 ноября 2026
Рейтинг надежности:
• АКРА — уровень АА, прогноз "Позитивный" (подтвержден 28.09.2026)
• Эксперт РА — уровень AА, прогноз "Стабильный" (подтвержден 10.12.2025)
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Глоракс 2P1 (ВВВ+, 19,5%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Борец 1Р8 (А-, 18,5%) | Новые Технологии 1P9 (А-, 18%) | ЭкоНива 1P4 (А+, 18%) | АБЗ 2Р-08 (А-, 19%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.
Финансовые результаты МСФО за 1 полугодие 2026 года:
• Чистая прибыль: 3,1 млрд ₽ (+33% г/г)
• Чистый процентный доход: 6,7 млрд ₽ (+43% г/г)
• Чистый комиссионный доход: 0,03 млрд ₽ (+23% г/г)
• Операционные расходы: 1,8 млрд ₽ (+28% г/г) — растут медленнее доходов
• Резерв под обесценение кредитов: 0,9 млрд ₽ (+414% г/г) — отражает масштабирование портфеля, а не ухудшение качества
• ROE: 18,3% против 14,6% годом ранее (+3,7 п.п.)
• Активы: 210,3 млрд ₽ (+9,1% с начала года, +19% г/г)
• Кредиты клиентам: 194,8 млрд ₽ (+8,4% с начала года)
• Собственный капитал: 34,6 млрд ₽ (+3,3% с начала года)
• Обязательства: 175,7 млрд ₽ (+10,3% с начала года)
Основная нагрузка по погашениям ложится на период с декабря 2026-го по сентябрь 2027 года: за эти десять месяцев банку предстоит закрыть четыре выпуска на общую сумму около 30–31 млрд ₽ — примерно 17% обязательств. Речь о 1Р-11 (7 млрд ₽, 24.12.2026), 1Р-14 (~5 млрд ₽, февраль 2027), 1Р-12 (~5 млрд ₽, июнь 2027) и 1Р-13 (10 млрд ₽, сентябрь 2027).
Дорогие заимствования пикового периода — фиксированные 23% по 1Р-14 и флоатеры, размещённые при ключевой 21%, — банк заменяет выпусками под 14,2–14,75%. Это даёт экономию на рефинансировании порядка 7–8 п.п. по процентной ставке.
В обращении находится 9 выпусков биржевых облигаций объёмом 69 млрд рублей:
• Авто Финанс Банк БО-001Р-19 $RU000A10FGX6 YTM: 17,23%. Купон: 14,2%. Текущая доходность: 14,76% на 2 года 6 месяцев
• Авто Финанс Банк БО-001Р-18 $RU000A10EQ34 YTM: 16,43%. Купон: 14,75%. Текущая доходность: 14,91% на 2 года 3 месяца
Что готовы предложить эмитенты со схожим рейтингом:
• ПКТ 2P-01 $RU000A10DJH8 (16,78%) АА на 2 года 11 месяцев
• НоваБев 4P-01 $RU000A10G940 (16,1%) АА- на 2 года 10 месяцев с амортизацией
• ПГК 3Р-04 $RU000A10EYV6 (16,8%) АА на 2 года 9 месяцев
• ДелоПортс 1P-05 $RU000A10FZ16 (17,92%) АА- на 2 года 8 месяцев
• Европлан 1Р-11 $RU000A10GFH9 (15,85%) АА на 2 года 7 месяцев с амортизацией
• ТрансКонтейнер 2-03 $RU000A10F470 (16,97%) АА- на 2 года 5 месяцев
• Совкомбанк Лизинг БО-П17 $RU000A10DTS4 (16,43%) АА на 2 года
По итогу: Верхняя граница нового выпуска соответствует YTM около 18,2% — это примерно 100 б.п. премии к собственной вторичке. Если итоговый купон окажется не ниже 16,5%, готов включить этот выпуск в свой облигационный портфель.
Внутри рейтинговой группы AA ориентир также выглядит конкурентоспособно. «ДелоПортс» 1Р5 торгуется под 17,9%, «ТрансКо» 2Р3 даёт около 17% при рейтинге АА-, выпуски «ПГК» 2Р1 и 3Р4 — до 16,8%. Таким образом, 1Р-20 находится в верхней части рынка, но его главное преимущество — всё же премия к собственному 1Р-19.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией