Вечные фьючерсы: невидимые издержки, которые убивают доходность
В 2026 году Московская биржа существенно расширила линейку вечных фьючерсов: в июле появились контракты на S&P 500 и Nasdaq, в сентябре — на фиксинги акций крупных американских компаний (Tesla, Apple, NVIDIA, Amazon и др.), а затем — на криптоиндексы (Bitcoin, Ethereum, Solana, Ripple, TRON), доступные только квалам.
У всех контрактов общая механика: нет даты экспирации, есть ежедневный фандинг, который удерживает цену у реального рынка — и одновременно влияет на издержки позиции. Именно вокруг этой механики и возникают типичные ошибки, о которых сегодня я хочу с вами поговорить.
На первый взгляд вечный фьючерс очень похож на базовый актив: цена находится рядом, контракты не имеют даты экспирации, а позицию можно держать сколь угодно долго. Из-за этого многие инвесторы воспринимают вечный фьючерс как обычную покупку акций или валюты.
Однако у этого инструмента есть специфика, которая напрямую влияет на результат торговли:
• Встроенное плечо. Для торговли необходимо иметь на счёте гарантийное обеспечение, а не полную стоимость контракта. При этом прибыли и убытки рассчитываются по всей позиции.
• Ежедневный клиринг. Финансовый результат пересчитывается каждый день: прибыль сразу начисляется, убыток сразу списывается.
• Фандинг. По вечным контрактам предусмотрен ежедневный платёж между участниками.
По фьючерсу на акцию инвестор не становится владельцем и не получает дивиденды. При этом возможна дивидендная поправка, если инвестор был покупателем вечного фьючерса перед отсечкой.
Из актуального:
• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
Что такое фандинг и зачем он нужен?
Фандинг — это ежедневный платёж между держателями длинных (лонг) и коротких (шорт) позиций по вечному фьючерсу. Его задача — не давать цене контракта надолго уходить от цены базового актива (спота).
Логика простая:
• Фьючерс дороже спота → фандинг положительный: лонги платят шортам. Это делает лонг менее выгодным и тянет цену фьючерса вниз к споту.
• Фьючерс дешевле спота → фандинг отрицательный: шорты платят лонгам. Это охлаждает интерес к шортам и подтягивает цену фьючерса вверх.
• Разница небольшая → фандинг нулевой: если отклонение укладывается в допустимый коридор (L1), платежей нет.
Фандинг считается в течение дня, а начисляется или списывается в вечерний клиринг. Хотите заранее прикинуть, спишут с вас деньги или начислят и сколько примерно, — смотрите индикативный фандинг в терминале или на сайте биржи. А если платить не хочется, позицию можно закрыть до вечернего клиринга.
Не то, что можно игнорировать
В вечных фьючерсах на акции и на индекс IMOEX заложена дивидендная поправка — по сути, компенсация за изменение цены из-за дивидендных отсечек.
Как это работает:
• Лонги по вечному фьючерсу получают дивидендную поправку;
• Шорты — платят её.
Начисляется или списывается поправка в дату закрытия реестра акционеров. Но чтобы она прошла по вашей позиции, позиция должна быть открыта на 23:50 дня, предшествующего дню закрытия реестра. Закрыли раньше или открыли позже — поправка не начисляется и не списывается.
«Почему со счёта списались деньги?» — частая реакция новичка на вечерний клиринг.
А всё просто: трейдер открыл позицию во второй половине дня «просто поторговать», а про клиринг забыл. В итоге по позиции начисляется или списывается фандинг, а если это акция или индекс накануне отсечки — может быть учтена дивидендная поправка. Это не ошибка платформы, а стандартная механика инструмента.
Если не собираетесь держать позицию через клиринг:
• Следите за временем
• Выставляйте тейк-профиты и стоп-заявки заранее
• Закрывайте позицию вручную.
Вторая ошибка — держать позицию долго и не считать издержки.
Смотреть только на цену и забывать про фандинг и дивиденды. Особенно критично для длинных позиций в инструментах с положительным фандингом.
Даже небольшие ежедневные суммы за месяцы превращаются в ощутимые расходы. И получается: рынок угадали, цена выросла, а результатом недовольны — потому что издержки не учли.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией

Посты по ключевым словам
Астра. Отчет за 2 кв 2026 по МСФО
Тикер: #ASTR
Текущая цена: 218.9
Капитализация: 46 млрд
Сектор: IT
Сайт: https://astra.ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 7.08
▫️ P/NIC - 10.75
▫️ P/BV - 3.89
▫️ P/S - 2.14
▫️ ROE - 54.9%
▫️ ND/EBITDA - 0.38
▫️ EV/EBITDA - 5.6
Что нравится:
▫️ рост выручки на 47% г/г (3.5 → 5.1 млрд);
▫️ чистая прибыль выросла в 3.9 раза г/г (0.5 → 1.9 млрд);
Что не нравится:
▫️ отрицательный FCF увеличился на 26.9% г/г (-1.4 → -1.8 млрд);
▫️ чистый долг увеличился (0.4 → 3.3 млрд). ND/EBITDA ухудшился с 0.05 до 0.38;
▫️ нетто фин доход снизился на 59.9% к/к (169 → 68 млн);
▫️ деб. задолженность выросла на 53.6% к/к (4.1 → 6.3 млрд).
Дивиденды:
СД ориентируется на показатель скор. чистой прибыли по МСФО в зависимости от показателя ND/скор. EBITDA.
По данным сайта Доход за 2026 год ожидается выплата в размере 7.51 руб (ДД 3.43% от текущей цены).
Мой итог:
Отгрузки за 2 квартал выросли на 42.2% г/г (3.8 → 5.4 млрд) и за полугодие на 26.6% г/г (5.8 → 7.3 млрд). В отчетном квартале показали хорошую динамику за счет чего удалось перекрыть снижение отгрузок в первом квартале.
Аналогичная картина по выручке. Сильный 2 квартал, который вывел полугодие в плюс (+17.4% г/г, 6.6 → 7.8 млрд). Выручка по сегментам за отчетный квартал (г/г в млрд):
▫️ программные продукты +46.1% (2.5 → 3.7);
▫️ сопровождение +55.2% (0.8 → 1.3);
▫️ услуги хостинга -3.4% (0.074 → 0.071);
▫️ прочее +7.8% (0.025 → 0.027).
Основной "локомотив" - продажа программных продуктов, которая составляет примерно 2/3 всей выручки. Флагманским продуктом остается Astra Linux с 44.3% от общей выручки.
Прибыль кратно увеличилась, в первую очередь, за счет улучшения операционной рентабельности с 13.3 до 34.6%. Также можно отметить получение прибыли от компаний с долевым участием (+76 млн vs -151 тыс во 2 кв 2025) и снижение прочих расходов (68 → 40 млн).
FCF еще больше ушел в минус по причине более высокой динамики кап. затрат (+177.6% г/г, 0.6 → 1.6 млрд) в сравнении с OCF (-76% г/г, -0.9 → -0.2 млрд).
Долговая нагрузка увеличилась на фоне сильного роста чистого долга, который перекрыл прирост EBITDA. При этом ND/EBITDA остается вполне комфортным, а все займы - это либо кредиты с плавающей ставкой (КС+), либо кредиты от связанных сторон под 0%.
Менеджмент Астры ожидает, что по итогам 2026 год прибыль вырастет примерно на 40% г/г. За 1 полугодие рост +66.7% г/г. Понятно, что у компания типа Астры показательны итоги всего года (в 4 квартале основные продажи). Но все же озвученный прогноз выглядит вполне реально. Если взять его за ориентир, то получается прибыль по году будет около 8.5 млрд, что дает P/E 2026 = 5.43 и P/NIC 2026 = 7.22. Если ориентироваться на выплаты дивиденда примерно в 15% от чистой прибыли (за 2025 было 16%), то получается он может быть в районе 6 руб (ДД 2.8% от текущей цены).
В долгосрочных целях до 2030 года у группы рост отгрузок до 100 млрд, СГТР выше 30% и получение свыше 10 млрд выручки от продаж собственных ИИ-решений.
Поддержать эти планы могут регуляторные ограничения. Перевод критической инфраструктуры на отечественные решения должен быть выполнен до 01.01.2028. Для стимулирования процесса с этого года запускается новый механизм поддержки предприятий через компенсацию до 50% затрат на закупку и внедрение российского индустриального ПО. Также Астра старается выйти на новые рынки (проект национальной IT-платформы в Мьянме и поставки Astra Linux Mobile для госведомств Лаоса).
С другой стороны, не будет сюрпризом, если сроки перехода будут перенесены. Тем более по словам представителей Астры, "основная причина стагнации закупок — высокая ключевая ставка". А динамика снижения "ключа" сильно замедлилась.
Если смотреть на Астру на горизонте в несколько лет как на компанию роста, то выглядит интересно. Вопрос в том, сможет ли группа поддерживать необходимую динамику для достижения своих планов? Инвесторы уже ранее обожглись на завышенных прогнозах и высоких мультипликаторах IT-компаний.
Акций Астры нет в портфеле.
Прогнозная справедливая стоимость - 264 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в TelegramСегодня в 11:32
Почему я не продаю ВДО, несмотря на риски. Разбор портфеля и сделок
Рынок гособлигаций медленно, но верно восстанавливается — и это несмотря на довольно жёсткий сигнал ЦБ, который пересмотрел свои ожидания по ставке на 2027 год. Я по-прежнему верю, что недавняя доходность около 17% по длинным ОФЗ — это дно, на которое регулятор уже не захочет возвращаться.
А вот компании, которые не могут обслуживать долги без «кислородной маски» в виде постоянного доступа к рынку, становятся главной проблемой. Вынужденное рефинансирование даст ещё большую нагрузку на банковскую систему: банкам придётся открывать кредитные линии для системно значимых игроков. А значит, отступать регулятору уже никак нельзя.
На первичке корпоративных облигаций активность снизилась: новых размещений меньше, календарь спокойнее. Большинство новых бумаг торгуется вблизи номинала или с минимальным отклонением от цены размещения. Поэтому я не спешу набирать основную долю на «первичке» — как показывает практика, с дисконтом от номинала это можно сделать после размещения, когда спекулянты покинут ракету, которая так и не взлетела.
Из корпоративных облигаций: мне интересен новый выпуск «ЭкоНивы» 1Р04. Для меня он привлекателен при итоговом купоне не ниже 18%. Заявку на участие в первичном размещении можно оставить до 29 октября 15:00 МСК, а на вторичке бумага появится 2 ноября.
С полученных купонов за полтора месяца сформировал ежемесячный доход по ОФЗ. К имеющимся 26238 $SU26238RMFS4 и 26250 $SU26250RMFS9 докупил четыре недостающих выпуска для этой стратегии 26246 $SU26246RMFS7 26240 $SU26240RMFS0 26233 $SU26233RMFS5 и 26253 $SU26253RMFS3
Такими действиями повышаю уровень прогнозируемого дохода и минимизирую риски излишней волатильности в сегменте ВДО, которого у меня в портфеле немало. Именно на них хотел остановиться подробнее и поделиться мыслями — почему же я их не продаю.
Из актуального:
• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с облигациями АПРИ? И что сейчас с ними делать?
• Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
• Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?
• Полипласт у меня 2 выпуска: П02-БО-16 $RU000A10F7V9 и П02-БО-03 $RU000A10B4J5 общая доля 7,3%.
Компания несколько лет реализовывала масштабную инвестиционную программу и финансировала её в основном за счёт заёмных средств. А тут ещё и привычные логистические маршруты через Азовское и Чёрное моря начали давать сбои.
На этом фоне аналитические агентства, пересмотрели рейтинги надёжности:
• 7 октября АКРА поставило рейтинг А (RU) статус «под наблюдением».
• 26 октября НКР пошло дальше: понизило рейтинг с A до BBB+ и установило статус «на пересмотре с возможностью понижения».
Ситуацию осложняет и то, что имеющиеся выпуски на бирже торгуются со значительной премией — выходить на рынок долга с новыми предложениями не выглядит перспективно. Надежда остаётся только на банки, которые, в ожидании отдачи бизнеса и ввода новых мощностей, поддержат эмитента. Банкротить системно значимого игрока и замораживать огромные производственные мощности — не самое верное решение.
• МГКЛ 001Р-05 $RU000A107UB5 минимальная доля - 0,75%. Эта инвестиция давно перешла в разряд веры. Вопросов к эмитенту слишком много, и они заставляют крепко задуматься — прежде всего о чистоте его действий.
Свежие новости тревожат: ФНС приостановила операции по счетам 8 из 11 «дочек» МГКЛ. Общий размер ограничений — 1,22 млрд рублей. В компании говорят, что задолженность техническая и скоро будет погашена. По их словам, налоговая задолженность уже снизилась на 30%, осталось около 800 млн.
По облигациям: в этом году погасить нужно 150 млн — не критично, деньги найдут. В следующем году погашать уже 400 млн. Пока ситуация с долгом не критичная, но груз претензий и сомнения в прозрачности всё сильнее склоняют к мысли, что исход предрешён.
В деньгах моя позиция — 12К - месяц моего пассивного дохода. Увеличивать или закрывать ее пока не планирую. О других компаниях, которые у меня в минусе, я писал в этом посте — обязательно прочитайте, если интересно.
А теперь к вам: что покупали из последнего и какой стратегии придерживаетесь на рынке?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендациейВчера в 15:10
Куда бежать, когда страшно? Безопасные ЗПИФы (в моем субъективном представлении) (Часть 4)
В прошлых постах я уже рассказывал, что среди безопасных (условно) инвестиций я выбираю золото, фонд денежного рынка, доллар и ещё один инструмент, в который ранее особо не погружался, — это ЗПИФы. На этот раз моё особое внимание привлёк ЗПИФ «Парус», по первому впечатлению — по двум причинам.
- Известный ПИФ на рынке.
- Регулярные выплаты.
Собственно, ПИФ я уже приобрёл, а вернее несколько — от компании «Парус». И сейчас расскажу почему. «Парус» — это компания, которая, если объяснять примитивно, берёт какой-то здоровый объект недвижимости, разбивает его на маленькие доли (ПАИ) и продаёт эти ПАИ инвесторам. Получается: чем больше этих паёв у вас в штуках, тем больший процент того или иного объекта у вас во владении.
Когда я стал всё изучать, естественно, в первую очередь меня интересует правовая сторона вопроса. Какие гарантии, что мои деньги в безопасности?
Деятельность «Паруса» жёстко контролируется ЦБ. Сведения о пайщиках хранятся в специализированном депозитарии ООО «Инфинитум». Это один из старейших депозитариев, проверил на сайте ЦБ. Этот депозитарий действительно рабочий. Короче, информация о владении паями строго фиксируется.
Из «Парусов» я для себя выбрал 3 фонда: СБЛ, «Озон» и «Нордвей». В фонде доход складывается из выплат от арендаторов и потенциального роста самих паёв. По логике, они растут на инфляцию, т.к. недвижимость такого формата дорожает регулярно. В первых двух ключевой арендатор — это Ozon, страхует это дело всё Сбер. «Нордвей» страхует «Зетта». У «Озона» объект частично взят ещё на кредитные деньги, я не нашёл, какой именно банк это дело прокредитовал, но полагаю, что это Сбер или ВТБ, может быть, Т-Банк — короче, кто-то из крупняка. Меня такое участие устраивает. Полагаю, что крупные банки и страховые вряд ли участвовали бы в откровенном скам-проекте. Платежи от всех фондов регулярные, ежемесячные, что лично для меня большой плюс. И потом я верю в склады, несмотря на текущую ситуацию. В меньшей степени я верю в офисы и ТЦ. На мой взгляд, этот формат в обоих случаях угасающий.
Короче, если кратко о плюсах и минусах.
Плюсы:
🛡Крупный фонд с участием крупных рыночных игроков.
🛡Регулярный денежный поток.
🛡Регуляция со стороны ЦБ и прозрачность.
Минусы:
💊Только для квалифицированных инвесторов (хотя «квал» получить не так сложно).
💊Доходность может быть ниже многих других инструментов.
💊Текущие геополитические риски да и в целом инвестиционные риски.
Я бы так сказал: для меня эти фонды — один из лучших вариантов вложиться в недвижимость, а ещё и получать по сути рентный доход. Притом выше, чем, например, если бы я вложил деньги скажем в квартиру.
Разумеется, риски есть, как и в любом инвестиционном инструменте, но тут уж извините: безрисковой гарантированной доходности не бывает.
А так, фондов 11 шт., про каждый можно отдельно почитать на сайте «Паруса», там всё вполне доходчиво.
О других инвестициях - расскажу в следующих постах. Обязательно подпишитесь.
И помните - Важные новости не только тут.
Не ИИР.
В посте субъективное мнение и опыт автора.
Ваши деньги — ваша ответственность!
$SBER $SBERP $OZON $T $TMON $RU000A104KU3 $RU000A10EVE8 $RU000A104172 $RU000A1022Z1 $VTBR
#инвестиции #фонды #чтокупить #пифы #недвижимостьВчера в 6:38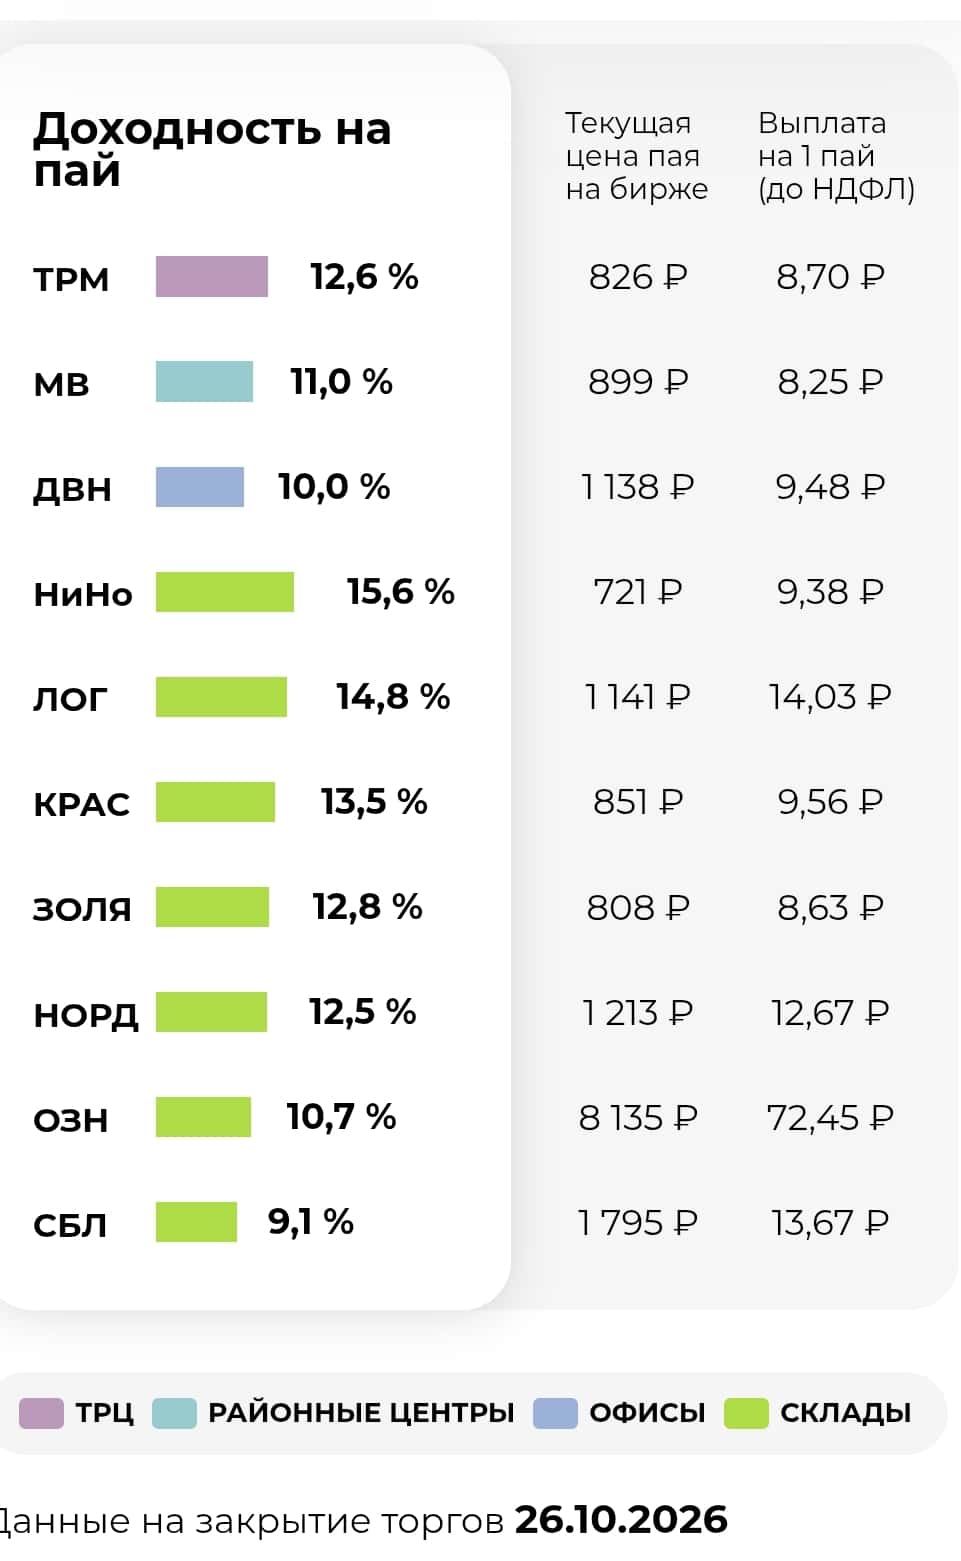
СД Займера рекомендовал направить на дивиденды около 100% чистой прибыли III квартала
Объявляем финансовые результаты III квартала 2026 года, а также рекомендацию по дивидендам.
🟢 Чистая прибыль Группы Займер составила 716 млн рублей, увеличившись на 48% по сравнению с II кварталом. Прибыль выросла благодаря снижению расходов на формирование резервов, контролю операционных расходов, а также сокращению убытка дочернего банка «Евроальянс» – на 16% за квартал, до 177 млн рублей, в том числе за счет роста его комиссионного дохода.
🟢 СД Займера рекомендовал выплатить по итогам III квартала 7 рублей 14 копеек на акцию, или 714 млн рублей, что соответствует около 100% чистой прибыли за отчетный период.
🟢 Дата закрытия реестра для получения дивидендов – 13 декабря 2026 года, при условии их одобрения акционерами 2 декабря 2026 года.
«Мы сохраняем фокус на прибыльности Группы и одновременно продолжаем развивать новые направления бизнеса. Наша задача – последовательно увеличивать вклад банка, платежного и других направлений в финансовый результат Группы, формируя дополнительные источники прибыли и снижая зависимость от отдельных сегментов рынка. При этом мы сохраняем приверженность дивидендным выплатам и рекомендуем направить на дивиденды по итогам III квартала около 100% чистой прибыли», – сказал Роман Макаров, генеральный директор Займера.
🔗 Подробнее – в релизе по результатам III квартала.
$ZAYMВчера в 6:10
НМТП. Отчет за 3 кв 2026 по МСФО
Тикер: #NMTP
Текущая цена: 6.985
Капитализация: 134.5 млрд
Сектор: Транспортировка
Сайт: https://ncsp.ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 3.59
▫️ P/BV - 0.67
▫️ P/S - 1.87
▫️ ROE - 18.6%
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 2.84
Что нравится:
▫️
Что не нравится:
▫️ выручка снизилась на 32.3% г/г (17.6 → 11.9 млрд);
▫️ отрицательный FCF -5.4 млрд против +0.9 млрд в 3 кв 2025;
▫️ чистая денежная позиция уменьшилась на 76.8% к/к (32 → 7.4 млрд);
▫️ нетто фин доход снизился на 11.6% к/к (2.3 → 2 млрд);
▫️ чистая прибыль уменьшилась на 47.2% г/г (10.3 → 5.4 млрд);
Дивиденды:
Согласно стратегии развития до 2029 года компания будет направлять на дивиденды не менее 50% от чистой прибыли по МСФО, принимая во внимание размер FCF.
По данным сайта Доход прогнозный размер дивиденда за 2026 год равен 0.8558 руб. (ДД 12.25% от текущей цены).
Мой итог:
Грузооборот портов за 3 квартал 2026 (г/г в млн тонн):
▫️ Новороссийск -29.4% (43.9 → 31);
▫️ Приморск -0.6% (16 → 15.9).
Результат атак на черноморские порты "на табло", так сказать. По этой причине просела выручка за 3 квартал. За 9 месяцев выручка уменьшилась на 8.3% г/г (56.3 → 51.6 млрд).
Чистая прибыль за квартал снизилась еще сильнее выручки. Причины - ухудшение операционной рентабельности с 58.2 до 45.4% и повышенная эф. ставка налога на прибыль (22% vs 20.9% в 3 кв 2025). За 9 месяцев прибыль уменьшилась на 9.6% г/г (31.8 → 28.8 млрд).
FCF вообще ушел в отрицательную зону на фоне разнонаправленного движения OCF (-65.1% г/г, 7.4 → 2.6 млрд) и кап. затрат (+21.3% г/г, 6.6 → 8 млрд). Компания продолжает реализацию проекта по строительству нового глубоководного терминала в порту Новороссийска. Примерный срок завершения проекта установлен на конец 2027 года, но вполне возможно, что дата окончания уедет вправо из-за атак на инфраструктура порта.
Чистая денежная позиция, как и ожидалось, снизилась из-за выплат дивидендов. При этом также стоит отметить рост общего долга. По этой причине "кубышка" находится на самом низким уровне за последние пару лет.
Снижение грузооборота в порту Новороссийска за 3 квартал было ожидаемым, но неожиданно то, насколько сильно упала выручка и прибыль. С учетом развития событий в геополитике вряд ли стоит ждать каких-то сильных положительных изменений в 4 квартале. Хотя по статистике TankerMap траффик в октябре увеличился относительно сентября.
По приблизительным расчетам НМТП за год заработает прибыль в районе 34.5 млрд, что дает P/E 2026 = 3.9. Из-за снижения FCF на дивиденды вряд ли будет направляться более 50% от чистой прибыли. При таком раскладе итоговый дивиденд за 2026 год может составить 0.89 руб (ДД 12.8% от текущей цены).
По продаже пакета в 20% акций, принадлежащих государству, пока никак новой информации. Кажется, что сделки в этом году уже не будет.
Риск атак на порты реализовался, что закономерно отразилось на результатах НМТП. Ожидания по году стали скромнее, апсайд в акциях заметно уменьшился, но совместно с дивидендами это все еще неплохая доходность. Более того, компанию уже можно причислить к разряду "миркоинов", и любые серьезные подвижки в переговорном процессе должны будут отражаться на котировках и сдвигать справедливую цену выше. При этом еще остается драйвер в виде завершения новых проектов и вводе новых мощностей.
Возможно, еще помощь придет со стороны государства. Правительство рассматривает меры поддержки терминалов Азово-Черноморского бассейна. Среди предложений - субсидирование зарплат и расходов на содержание терминалов, компенсация части процентов по кредитам, льготное финансирование для покрытия кассовых разрывов, отсрочка арендных платежей за госимущество и увеличение страховых лимитов ближе к фактическому размеру ущерба.
Акции компании держу в портфеле с долей в 4.27% (лимит - 4%).
Прогнозная справедливая стоимость - 8.35 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в TelegramВчера в 5:24
Армагеддон, дроны и исторический спасательный круг. Куда бежать, когда страшно? 🚀(Часть 3)
Серия постов продолжается. И ещё один спасательный инструмент.
Этому инструменту я, возможно, выделю 2 поста — ибо прошлые два инструмента более простые с точки зрения «механики».
С баксом, тем более наличным, — всё понятно. С золотом, которое я неоднократно упоминал, — тоже вопросов не должно возникнуть. Фонды денежного рынка, которые также упомянул, — вариант вклада на бирже, тоже не вызывает вопросов. Но на фоне происходящего хочется некоторого спокойствия. Я бы даже сказал — железобетонного спокойствия 😅. Есть у русского человека такая штука в менталитете: даже в плохие времена есть вариант спасти деньги в активе, который действительно «вечно зелёный». И это БЕТОН! 🧱
Тут я сразу упираюсь в несколько нюансов. О бетоне как об активе (части портфеля) задумываюсь очень давно. Но что меня останавливало?
В «нормальных объектах», где доходность хотя бы выше 5%, — высокий порог входа. Мне фактически придётся вложить все свободные и в частности заёмные средства.
Часто поговаривают о переоценке типа «ну, недвига же растёт!». Вообще не факт, что я куплю правильный объект недвижимости. Да и потом остаются вопросы к самому главному — денежному потоку.
На фоне дефолтов в ВДО я ещё раз вспомнил, что главное — не «самая высокая доходность», а стабильная доходность и возврат вложенного капитала.
И от блогеров, и в своих комментариях слышал про бумажную недвижимость. Мельком даже пробегался по ним, без погружения. От жёлтого банка смотрел «Квадратные метры», «Лужники Коллекшн», «Репаблик Редс». В красном глянул, но там какие-то дорогущие паи с очень сомнительной динамикой. А главное, что самое обидное, — нигде нет денежного потока 😕.
Я уже даже до фондов Дом РФ добрался. Ну нет никаких выплат, и всё тут. А надо бы фонд какой-нибудь типа Т-Пэя в жёлтом банке, чтоб хотя бы доход платил, в идеале, конечно, и к цене приростал, но это уже как будто «совсем круто» 😎.
Короче, я уже было хотел оставить эту идею с фондами недвижимости и с бетоном в целом — дорого и доходности нет. Но тут я пару раз наткнулся у себя на комментарии про фонд «Парус» с выплатой дохода. Вспомнил, кстати, что даже видел их на одной из конференций. Но руки до изучения — что это за «зверь» и с чем его едят — не доходили. Вот решил поизучать в деталях, что это за «фрукт», а по результатам напишу ещё один пост: с плюсами и минусами, а также о своём финальном решении — приобретаю ли я его и какой в итоге из фондов. Их там оказалось аж 11 штук… 🤯
В жёлтом банке их всего 4 шт. Ну, поизучаю, возможно, какой-то из фондов буду брать у другого брокера.
Фонды для квал. инвесторов, поэтому это специфический инструмент. Не у всех брокеров у меня есть квал. Буду разбираться.
Не ИИР.
В посте — субъективное мнение автора.
Важные новости — не только тут.
Подписывайся, чтобы не пропустить. 🔔
Примеры одного фонда с выплатами - на скрине.
Если у Вас есть опыт работы с подобными инструментами - поделитесь в комментариях!
#инвестиции #недвижимость #чтокупить #зпифы27 октября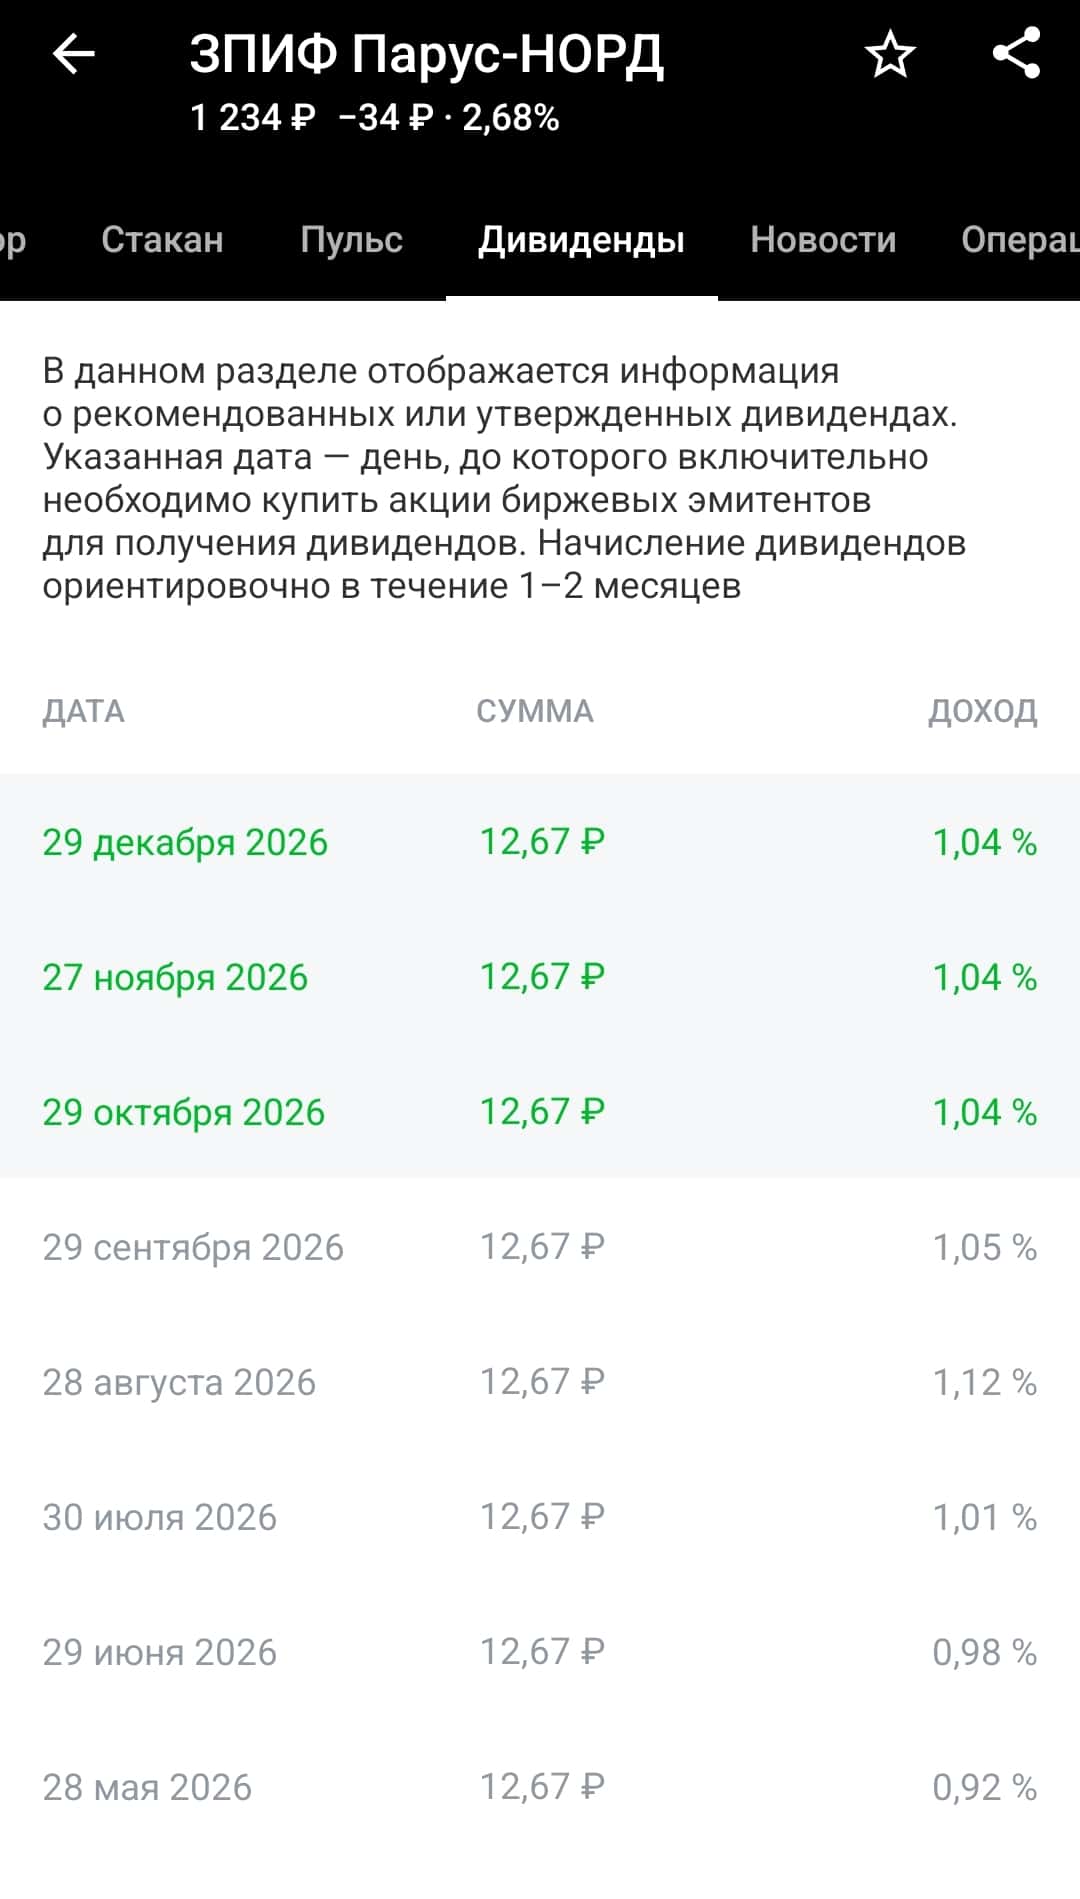
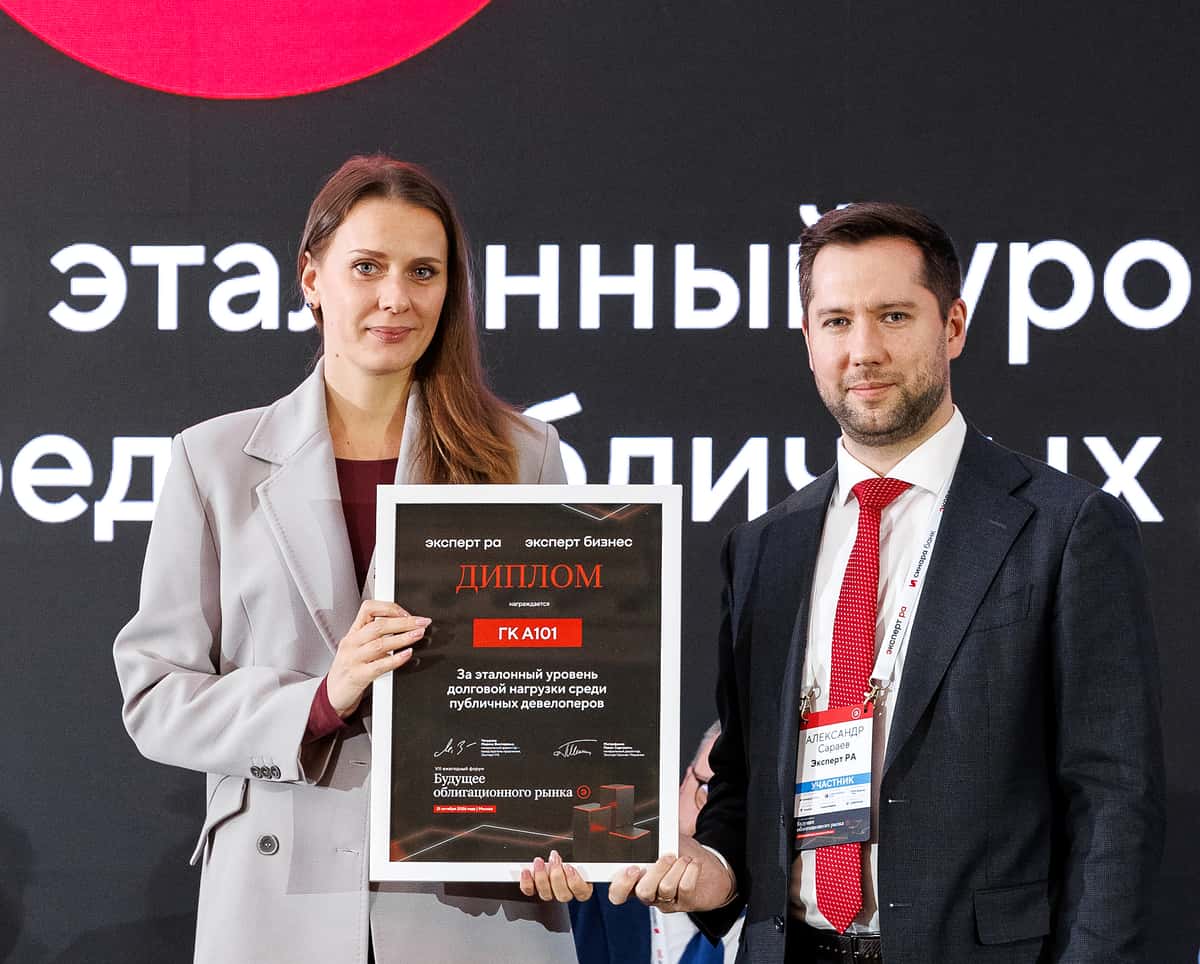
🏆 Эталон кредитной дисциплины: как мы получили награду на форуме «Будущее облигационного рынка»
Рейтинговое агентство «Эксперт РА» наградило нас дипломом «За эталонный уровень долговой нагрузки среди публичных девелоперов» на VII флагманском форуме «Будущее облигационного рынка».
📜 Форум выступает независимой площадкой для эмитентов и инвесторов. В этом году он собрал более 700 участников, включая крупнейшие банки, корпоративных заёмщиков и эмитентов, организаторов выпусков. «Эксперт РА» анализирует финансовую устойчивость эмитентов, объем заимствований и кредитную дисциплину корпоративного сектора.
✅ Награда указывает на то, что мы в полном объёме и в срок исполняем обязательства по обслуживанию долга.
📈 Высокое качество кредитного портфеля обеспечивается благодаря эффективному управлению ликвидностью. Мы формируем оптимальные источники финансирования и ритмично распределяем денежные потоки.
💬 «В условиях высокой ключевой ставки эффективное управление долговым портфелем становится главным маркером надёжности девелопера. Для нас это системная операционная дисциплина. Мы тщательно выстраиваем баланс между привлечением капитала и графиком строительных работ: такой подход снижает процентные риски и сохраняет высокую ликвидность бизнеса. Награда ведущего агентства подтверждает верность выбранной финансовой стратегии», – комментирует операционный директор ГК «А101» Дмитрий Горелов.
$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А10127 октября