Финансовые результаты X5 за 3 квартал 2026 года
Настало время объявить финансовые результаты за 3 квартал 2026 года:
🔹 Выручка выросла на 13,0% до 1,3 трлн руб. за счёт увеличения LFL-продаж на 7,4% и торговых площадей на 5,7%. Также отмечаем почти двукратное ускорение роста LFL-трафика до 2,3% по сравнению с прошлым кварталом.
🔹 Валовая прибыль выросла на 16,5% до 320,3 млрд руб. Валовая рентабельность (до МСФО 16) увеличилась на 73 б.п. до 24,4% за счёт роста коммерческой рентабельности, снижения товарных потерь в «Перекрёстке» и повышения эффективности логистических операций.
🔹 Скорр. EBITDA выросла на 17,9% до 87,4 млрд руб. Рентабельность скорр. EBITDA (до МСФО 16) увеличилась на 28 б. п. до 6,7%.
🔹 Чистая прибыль увеличилась на 3,8% до 29,3 млрд руб.
🔹 Долговая нагрузка остаётся на комфортном уровне: чистый долг/EBITDA 1,20х на конец сентября.
🔹 Выручка онлайн-направления выросла на 34,0% до 84,4 млрд руб., или 6,4% от консолидированной выручки за квартал.
На фоне более сдержанной динамики в начале года мы уточняем прогноз финансовых результатов по итогам 2026 года:
🎯 Рост выручки на уровне около 12% (нижняя граница ранее заявленного диапазона).
🎯 Рентабельность скорр. EBITDA около 6% .
🎯 Капитальные затраты на уровне около 4% от выручки.
🎯 Чистый долг/EBITDA в диапазоне 1,2-1,4x.
В текущих условиях мы сохраняем уверенность в достижении наших долгосрочных стратегических целей, придерживаясь при этом сбалансированного подхода в распределении инвестиций.
Полный отчёт доступен на нашем сайте.
#X5

Посты по ключевым словам
Ozon: EBITDA выросла на 124%, но есть проблема на 30 миллиардов
Ozon зарабатывает всё больше, но чистая прибыль едва превысила 3 млрд р. Причина — не только экономика маркетплейса: компания признала 30,1 млрд р. убытков из-за повреждения логистических объектов в результате атак БПЛА. Операционный бизнес силён, но риски стали вполне осязаемыми.
Оборот растёт, эффективность тоже: в III квартале 2026 года выручка Ozon увеличилась на 63%, до 421,2 млрд р., а оборот (GMV) — на 42%, до 1,56 трлн р.
Главное — скорректированная EBITDA выросла на 124%, до 93 млрд р. Её отношение к GMV поднялось с 3,8% до 6%. Это уже не просто история про рост продаж. Ozon учится зарабатывать больше на каждом рубле оборота. Количество заказов растёт, покупатели возвращаются чаще, а расходы увеличиваются медленнее выручки.
Но есть нюанс: логистика остаётся дорогой. Её затраты в расчёте на заказ снизились на 13%, однако доля логистических расходов в GMV выросла. Масштаб помогает, но полностью проблему пока не решает.
Маркетплейс увеличил скорректированную EBITDA на 179%, до 65,4 млрд р. Рентабельность относительно GMV поднялась до 4,2% против 2,1% годом ранее. Именно здесь виден эффект масштаба.
Финтех тоже растёт: выручка увеличилась на 57%, до 85,2 млрд р. Но качество этого роста требует внимания: стоимость риска кредитного портфеля поднялась с 10,6% до 14,3%. Финансовый бизнес приносит прибыль, но кредитные риски увеличиваются. Если тенденция продолжится, часть заработанного придётся направлять на резервы.
Чистая прибыль почти не выросла — при скорректированной EBITDA в 93 млрд р. она составила всего 3,7 млрд р. против 2,9 млрд годом ранее.
Основной удар — 30,1 млрд р. оценочных убытков, связанных с повреждением логистических объектов. Сюда входят потери товаров, выбытие и обесценение основных средств и другие расходы.
Компания обсуждает компенсации со страховщиками, но их размер неизвестен. Автоматически рассчитывать на полное возмещение не стоит. Списать эти потери как несущественную разовую неприятность тоже нельзя: ущерб реален, а повторение подобных событий способно испортить даже сильную операционную динамику.
Операционный денежный поток составил 275,1 млрд р. Впечатляет, особенно на фоне чистой прибыли. Но на него повлияли в том числе изменения оборотного капитала и рост средств клиентов финтеха. И они не принадлежат акционерам: это обязательства перед клиентами. Поэтому огромный кэшфлоу не означает, что компания может свободно раздать эти деньги.
Акции. Операционные результаты превзошли ожидания рынка: выручка, GMV и EBITDA оказались выше консенсус-прогноза. Бизнес становится эффективнее, но хорошая отчётность не означает, что акция дешева. Нужно учитывать цену, которую рынок уже заложил в ожидания, и инфраструктурные риски.
Облигации. Рост EBITDA — позитив для кредиторов. Однако без сопоставимых данных о долге, процентных расходах и погашениях нельзя уверенно говорить, что долговая устойчивость улучшилась.
Это точно сильный операционный отчёт, но с неприятным напоминанием о цене риска. Ozon научился превращать рост оборота в ускоренный рост EBITDA — и это важнее одной динамики выручки.
А вы что считаете главным при оценке Ozon: буст прибыльности или риски?
✅ Мой Telegram канал: https://t.me/capitalbes или Макс: https://max.ru/channel_capitalbes - там продолжаю разбираться в происходящем на рынке вместе с вами.Вчера в 17:02
СД Займера рекомендовал направить на дивиденды около 100% чистой прибыли III квартала
Объявляем финансовые результаты III квартала 2026 года, а также рекомендацию по дивидендам.
🟢 Чистая прибыль Группы Займер составила 716 млн рублей, увеличившись на 48% по сравнению с II кварталом. Прибыль выросла благодаря снижению расходов на формирование резервов, контролю операционных расходов, а также сокращению убытка дочернего банка «Евроальянс» – на 16% за квартал, до 177 млн рублей, в том числе за счет роста его комиссионного дохода.
🟢 СД Займера рекомендовал выплатить по итогам III квартала 7 рублей 14 копеек на акцию, или 714 млн рублей, что соответствует около 100% чистой прибыли за отчетный период.
🟢 Дата закрытия реестра для получения дивидендов – 13 декабря 2026 года, при условии их одобрения акционерами 2 декабря 2026 года.
«Мы сохраняем фокус на прибыльности Группы и одновременно продолжаем развивать новые направления бизнеса. Наша задача – последовательно увеличивать вклад банка, платежного и других направлений в финансовый результат Группы, формируя дополнительные источники прибыли и снижая зависимость от отдельных сегментов рынка. При этом мы сохраняем приверженность дивидендным выплатам и рекомендуем направить на дивиденды по итогам III квартала около 100% чистой прибыли», – сказал Роман Макаров, генеральный директор Займера.
🔗 Подробнее – в релизе по результатам III квартала.
$ZAYMВчера в 6:10
НМТП. Отчет за 3 кв 2026 по МСФО
Тикер: #NMTP
Текущая цена: 6.985
Капитализация: 134.5 млрд
Сектор: Транспортировка
Сайт: https://ncsp.ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 3.59
▫️ P/BV - 0.67
▫️ P/S - 1.87
▫️ ROE - 18.6%
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 2.84
Что нравится:
▫️
Что не нравится:
▫️ выручка снизилась на 32.3% г/г (17.6 → 11.9 млрд);
▫️ отрицательный FCF -5.4 млрд против +0.9 млрд в 3 кв 2025;
▫️ чистая денежная позиция уменьшилась на 76.8% к/к (32 → 7.4 млрд);
▫️ нетто фин доход снизился на 11.6% к/к (2.3 → 2 млрд);
▫️ чистая прибыль уменьшилась на 47.2% г/г (10.3 → 5.4 млрд);
Дивиденды:
Согласно стратегии развития до 2029 года компания будет направлять на дивиденды не менее 50% от чистой прибыли по МСФО, принимая во внимание размер FCF.
По данным сайта Доход прогнозный размер дивиденда за 2026 год равен 0.8558 руб. (ДД 12.25% от текущей цены).
Мой итог:
Грузооборот портов за 3 квартал 2026 (г/г в млн тонн):
▫️ Новороссийск -29.4% (43.9 → 31);
▫️ Приморск -0.6% (16 → 15.9).
Результат атак на черноморские порты "на табло", так сказать. По этой причине просела выручка за 3 квартал. За 9 месяцев выручка уменьшилась на 8.3% г/г (56.3 → 51.6 млрд).
Чистая прибыль за квартал снизилась еще сильнее выручки. Причины - ухудшение операционной рентабельности с 58.2 до 45.4% и повышенная эф. ставка налога на прибыль (22% vs 20.9% в 3 кв 2025). За 9 месяцев прибыль уменьшилась на 9.6% г/г (31.8 → 28.8 млрд).
FCF вообще ушел в отрицательную зону на фоне разнонаправленного движения OCF (-65.1% г/г, 7.4 → 2.6 млрд) и кап. затрат (+21.3% г/г, 6.6 → 8 млрд). Компания продолжает реализацию проекта по строительству нового глубоководного терминала в порту Новороссийска. Примерный срок завершения проекта установлен на конец 2027 года, но вполне возможно, что дата окончания уедет вправо из-за атак на инфраструктура порта.
Чистая денежная позиция, как и ожидалось, снизилась из-за выплат дивидендов. При этом также стоит отметить рост общего долга. По этой причине "кубышка" находится на самом низким уровне за последние пару лет.
Снижение грузооборота в порту Новороссийска за 3 квартал было ожидаемым, но неожиданно то, насколько сильно упала выручка и прибыль. С учетом развития событий в геополитике вряд ли стоит ждать каких-то сильных положительных изменений в 4 квартале. Хотя по статистике TankerMap траффик в октябре увеличился относительно сентября.
По приблизительным расчетам НМТП за год заработает прибыль в районе 34.5 млрд, что дает P/E 2026 = 3.9. Из-за снижения FCF на дивиденды вряд ли будет направляться более 50% от чистой прибыли. При таком раскладе итоговый дивиденд за 2026 год может составить 0.89 руб (ДД 12.8% от текущей цены).
По продаже пакета в 20% акций, принадлежащих государству, пока никак новой информации. Кажется, что сделки в этом году уже не будет.
Риск атак на порты реализовался, что закономерно отразилось на результатах НМТП. Ожидания по году стали скромнее, апсайд в акциях заметно уменьшился, но совместно с дивидендами это все еще неплохая доходность. Более того, компанию уже можно причислить к разряду "миркоинов", и любые серьезные подвижки в переговорном процессе должны будут отражаться на котировках и сдвигать справедливую цену выше. При этом еще остается драйвер в виде завершения новых проектов и вводе новых мощностей.
Возможно, еще помощь придет со стороны государства. Правительство рассматривает меры поддержки терминалов Азово-Черноморского бассейна. Среди предложений - субсидирование зарплат и расходов на содержание терминалов, компенсация части процентов по кредитам, льготное финансирование для покрытия кассовых разрывов, отсрочка арендных платежей за госимущество и увеличение страховых лимитов ближе к фактическому размеру ущерба.
Акции компании держу в портфеле с долей в 4.27% (лимит - 4%).
Прогнозная справедливая стоимость - 8.35 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в TelegramВчера в 5:24
ЮГК. Отчет за 1 пол 2026 по МСФО
Тикер: #UGLD
Текущая цена: 0.71
Капитализация: 158.2 млрд
Сектор: Драгоценные металлы
Сайт: https://ugold.ru/invest
Мультипликаторы (LTM):
▫️ P/E - 6.57
▫️ P/BV - 2.09
▫️ P/S - 1.93
▫️ ROE - 31.9%
▫️ ND/EBITDA - 1.06
▫️ EV/EBITDA - 3.48
Что нравится:
▫️ выручка выросла на 89% г/г (44.5 → 84.1 млрд);
▫️ положительный FCF +18.7 млрд против -9.1 млрд в 1 пол 2025;
▫️ снизился чистый долг на 17.4% п/п (84 → 69.4 млрд). ND/EBITDA улучшился с 1.97 до 1.06;
▫️ нетто фин расход уменьшился на 30% г/г (5.8 → 4.1 млрд);
▫️ чистая прибыль увеличилась в 2.1 раза г/г (7.3 → 15.4 млрд).
Что не нравится:
▫️
Дивиденды:
Выплата в размере не менее 50% от скор. чистой прибыли при ND/EBITDA скор. <= 3.
По данным сайта Доход выплаты за 2026 год не ожидается.
Мой итог:
Операционные показатели по добыче золота по хабам указаны примерны, так как были рассчитаны исходя из процента прироста (г/г в тоннах):
▫️ Уральский +14.7% (1.5 → 1.7);
▫️ Сибирский +35.8% (4 → 5.4).
Общая добыча золота выросла на 30% г/г, продажи - на 42.5% г/г. Уральский хаб восстанавливается после 3х месячного простоя в 2024 году, а объемы добычи в Сибирском хабе растут за счет выхода ЗИФ «Высокое» на полную мощность.
Выручка почти кратно выросла на фоне увеличения объемов продаж и высоких цен на золото. А вот прибыль выросла кратно. Основная причина - улучшение операционной рентабельности с 16 до 34.5%. Не помешали убыток по курсовым разницам (-0.8 млрд vs +6.6 млрд в 1 пол 2025) и повышенная эф. ставка налога на прибыль (36.3% vs 21.2% в 1 пол 2025).
FCF перевернулся и стал прилично положительным за счет роста OCF (+764.6% г/г, 3 → 25.6 млрд) и уменьшения кап. затрат (-42.8% г/г, 12 → 6.9 млрд). Capex снизили за счет ввода в эксплуатацию ГОК "Высокое".
Долговая нагрузка снизилась как за счет уменьшения чистого долга, так и за счет роста EBITDA. Стоит отдать должное руководство. Общий долг прилично погасили (особенно долгосрочную часть), при этом за полгода средние процентные ставки стали стали ниже. Единственный момент, во 2 полугодии долг будет переоценен в большую сторону, так как более половины из него это займы в юанях и долларах.
Хорошо, что завершилась эпопея с продажей конфискованной доли компании у Константина Струкова. 16 июля акции перешли новому владельцу, «БТС-Мост Холдинг» стал собственником 67.2489% акций, а ЮГК была переименована в БТС-Золото. Через месяц холдинг направил обязательное предложение о выкупе всех обыкновенных акций ЮГК по цене 0.7425 руб. Период подачи заявки на продажу по оферте завершился 23.10.2026.
Ранее компания озвучивала план по добыче 12.5-14 т золота в 2026 году. В прошлом обзоре был примерный расчет фин. результата на текущий год, но теперь его надо корректировать с учетом проекта налога на сверхдоходы для компаний горно-металлургического сектора. При его изначальной редакции и производственных планов компании на год приблизительный расчет дает результат в 20.3 млрд (P/E 2026 = 7.78). Так как ND/EBITDA ниже 3, то компания в соответствии с див. политикой может выплатить дивиденды. Исходя из 50% от скор. чистой прибыли возможный размер около 0.028 руб (ДД 3.9% от текущей цены).
До завершения периода выкупа котировки компании будут находиться где-то около текущих значений. Далее пока непонятно.
Пока все выглядит так, что смена мажоритария пошла на пользу ЮГК. При этом все же остаются риски и неопределенности. Результаты улучшились, но неизвестно какое будет отношение нового мажоритария к "минорам". Пока нет четкости в законе о налоге на сверхдоходы. И самое главное, нет понимания как долго продлится период высоких цен на золото. И при всем этом оценку не назовешь дешевой. Все эти причины не позволяют рассматривать компанию как подходящую инвестиционную идею.
Акций ЮГК нет в портфеле.
Прогнозная справедливая стоимость - 0.64 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram27 октября
Фосагро. Отчет за 3 кв 2026 по МСФО
Тикер: #PHOR
Текущая цена: 5770
Капитализация: 747.2 млрд
Сектор: Удобрения
Сайт: https://www.phosagro.ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 14.99
▫️ P/BV - 2.7
▫️ P/S - 1.14
▫️ ROE - 18%
▫️ ND/EBITDA - 3.43
▫️ EV/EBITDA - 10.38
Что нравится:
▫️ выручка увеличилась на 14.9% г/г (143.2 → 164.5 млрд);
Что не нравится:
▫️ отрицательный FCF -32.9 млрд против +3.8 млрд в 3 кв 2025;
▫️ чистый долг увеличился на 19.4% к/к (309.2 → 369.1 млрд). ND/EBITDA ухудшился с 2.57 до 3.43;
▫️ нетто фин расход вырос на 22.1% к/к (5.4 → 6.6 млрд);
▫️ чистая прибыль сократилась на 37.2% г/г (20.2 → 12.6 млрд);
▫️ деб. задолженность выросла на 37.6% г/г (105.6 → 145.4 млрд).
Дивиденды:
На выплату направляется процент от FCF в зависимости от ND\EBITDA:
▫️ при < 1, 75%+ FCF;
▫️ от 1 до 1.5, то 50-75% FCF;
▫️ если > 1.5, то менее 50% FCF.
Минимальный размер дивидендов установлен в размере 50% от скор. ЧП. Выплата поквартальная.
По данным сайта Доход за 3 квартал 2026 выплата не ожидается.
Мой итог:
За отчетный квартал компания не предоставила операционных результатов. Смотрим финансовые.
Выручка за 3 квартал увеличилась на фоне роста цен на фосфорные удобрения в сочетании с более низким курсом рубля. За 9 месяцев выручка выросла достаточно скромно (+1% г/г, 441.7 → 446.1 млрд).
Чистая прибыль за квартал опять ниже г/г. Причины - ухудшение операционной рентабельности с 28.3 до 23.8% (расходы на серу и серную кислоту почти утроились), рост нетто фин расхода и увеличение убытка по курсовым разницам. За 9 месяцев чистая прибыль уменьшилась 67.3% г/г (95.7 → 31.3 млрд). Если смотреть прибыль скорректированную на курсовые разницы, то снижение поменьше, хотя все равно ощутимое (-48.6% г/г, 88.8 → 45.7 млрд).
FCF за 3 квартал сильно отрицательный по причине получения такого же OCF (19.5 → -11.8 млрд) и роста кап. затрат (+34.5% г/г, 15.7 → 21.1 млрд). Здесь прилично увеличилась деб. задолженность в сочетании со снижением кредиторки.
Долговая нагрузка выросла на фоне "ножниц". Чистый долг увеличился (поднабрали займов и рубль ослаб), а EBITDA снизилась.
Третий квартал не оправдал ожиданий. Слабый рубль отразился только на выручке, но рост затрат на серу, увеличение расходов и убытка по курсовым разницам нивелировали положительный результат. И вряд ли стоит ожидать изменения ситуации в 4 квартале. Рубль пока приостановил падение, цены на удобрения пока остаются примерно на уровне 3 квартала, увеличения объемов продаж не предвидится (есть предложения о поставке наших удобрения в больших количествах на американский рынок, но они пока остаются без ответа). Возможно, как-то поможет снизить себестоимость продление правительством запрета на вывоз отдельных видов серы до 31.12.2026 включительно.
Влияние на результаты Фосагро налога на сверхдоходы сложно рассчитать. По мнению аналитиков Ренессанс Капитала, оно будет незначительным, так как налогообложению подвергаются именно руды, а не конечный продукт.
По примерным расчетам компания за год может получить скор. прибыль в районе 71.1 млрд. Это дает P/E 2026 = 10.5 и минимальный дивиденд в размере 274.5 руб (ДД 4.76% от текущей цены). Хотя выплат за 2026 как-будто ждать не стоит. Долговая нагрузка растет, FCF за 9 месяцев отрицательный, а сама компания уже просто никаких не комментирует отсутствие рекомендаций по дивидендам.
Отличный бизнес, который в текущих условиях оценивается дорого. Фосагро вполне можно держать в своих долгосрочных портфелях, но сейчас не лучшее время для набора/добора позиции. Я держал акции компании в своём портфеле, но недавно продал, исходя из технической картины и ожидания более низких цен в ближайшие несколько месяцев.
Прогнозная справедливая стоимость - 5510 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram26 октября
👉 Аэрофлот ( AFLT ). Взлет нормальный?
Это 4 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
Друзья, сегодня у нас на разборе компания Аэрофлот. Давайте разбираться, стоит ли сейчас запрыгивать в этот самолет или наоборот десантироваться из него. Цифры, на первый взгляд, выглядят приемлемо:
▪️Выручка от перевозок за 6 месяцев 2026 г. составила 419,4 млрд руб, рост на 3,4% г/г.
Важно отметить, что за полный 2025 г. выручка была отличной - 902,2 млрд руб, рост с 856,7 млрд в 2024 г. Пассажиропоток восстанавливается, тарифы растут, и это дает результат.
▪️Операционная прибыль за первое полугодие 2026 г. составила 25,9 млрд руб. Да, это меньше, чем аномально высокие 82,6 млрд руб в 1 полугодии 2025 г., но нужно понимать, что в прошлом году на бумажную прибыль сильно повлияли "прочие доходы", в том числе возврат акцизов и переоценка обязательств. Сейчас мы видим нормализацию операционной маржи. За весь 2025 г. операционная прибыль была 138,6 млрд руб.
🛬 Чистый убыток за 1 полугодие 2026 г. составил -561 млн руб, против прибыли в 74,3 млрд годом ранее, опять же, из-за разовых эффектов прошлого года.
За полный 2025 г. чистая прибыль составила 105,5 млрд рублей! Неплохой показатель в текущих реалиях.
👌 Самое интересное - это динамика долга. Чистый долг по итогам 2025 г. составил 535,5 млрд руб, снизившись с пиковых значений 2021-2023 годов. Долг/EBITDA сейчас находится на комфортном уровне 2,76, для сравнения в 2021 г. он был более 6! Эмитент постепенно оптимизирует финансовую нагрузку.
👍 Отдельный позитив - восстановление собственного капитала. Впервые с 2021 года балансовая стоимость стала положительной! По итогам 2025 г. чистые активы составили 66,5 млрд руб, против глубокого минуса в прошлые годы.
👎 Главные риски не меняются - это санкции и запчасти. Из отчетности видно, что значимая часть капитальных затрат уходит на капитализацию запчастей и двигателей. Авиакомпании приходится активнее формировать запасы, так как почти 100% парка - иностранные суда и их обслуживание обходится все дороже.
😔 Еще один нюанс - зависимость от государства, так доля операций с организациями с государственным влиянием составила около 16% от выручки. Аэрофлот получает большие субсидии и возврат акциза за авиатопливо, за пол года 40,9 млрд руб! Если государство сократит эту поддержку, финансовые результаты компании резко ухудшатся.
💰 Свободный денежный поток пока в минусе, но вряд ли кто-то сейчас ожидал иного. Мультипликаторы выглядят адекватно, P/E (LTM) 6,78, EV/EBITDA 3,44.
❗️ Компания вернулась к выплате дивидендов, но есть нюанс. Последняя выплата за 2025 г. состоялась в августе в размере 5,29 руб на акцию, что эквивалентно 15,1% годовых! Отличный результат, вот только свободный денежный поток отрицательный, а значит дивиденды платят в долг. Возможно, перед потенциальной приватизацией, это допустимо, но что будет дальше? Будет ли компания продолжать платить дивиденды и увеличивать долговую нагрузку? Есть ли в этом смысл? Риск отмены дивидендов очень высокий, если свободный денежный поток не нормализуется.
👉 Итог: Мы даем нейтральную оценку. Если бумаги нет, то мы бы не торопились добавлять ее прямо сейчас на текущих отметках и понаблюдали бы за динамикой FCF. Если бумага уже в долгосрочном портфеле, то можно держать, но помните, что это не защитный актив, к тому же с реальным риском отмены дивидендов. Драйвером роста может выступать дальнейший выкуп бортов из иностранного лизинга, что снижает процентные расходы, и рост тарифов на билеты, который обгоняет инфляцию. Мы в долгосрочный портфель бумагу не добавляем и продолжаем следить за динамикой FCF. К тому же любые новые логистические проблемы или урезание господдержки ударят по котировкам. Это рискованная идея под прицел восстановления.
Не является индивидуальной инвестиционной рекомендацией.24 октября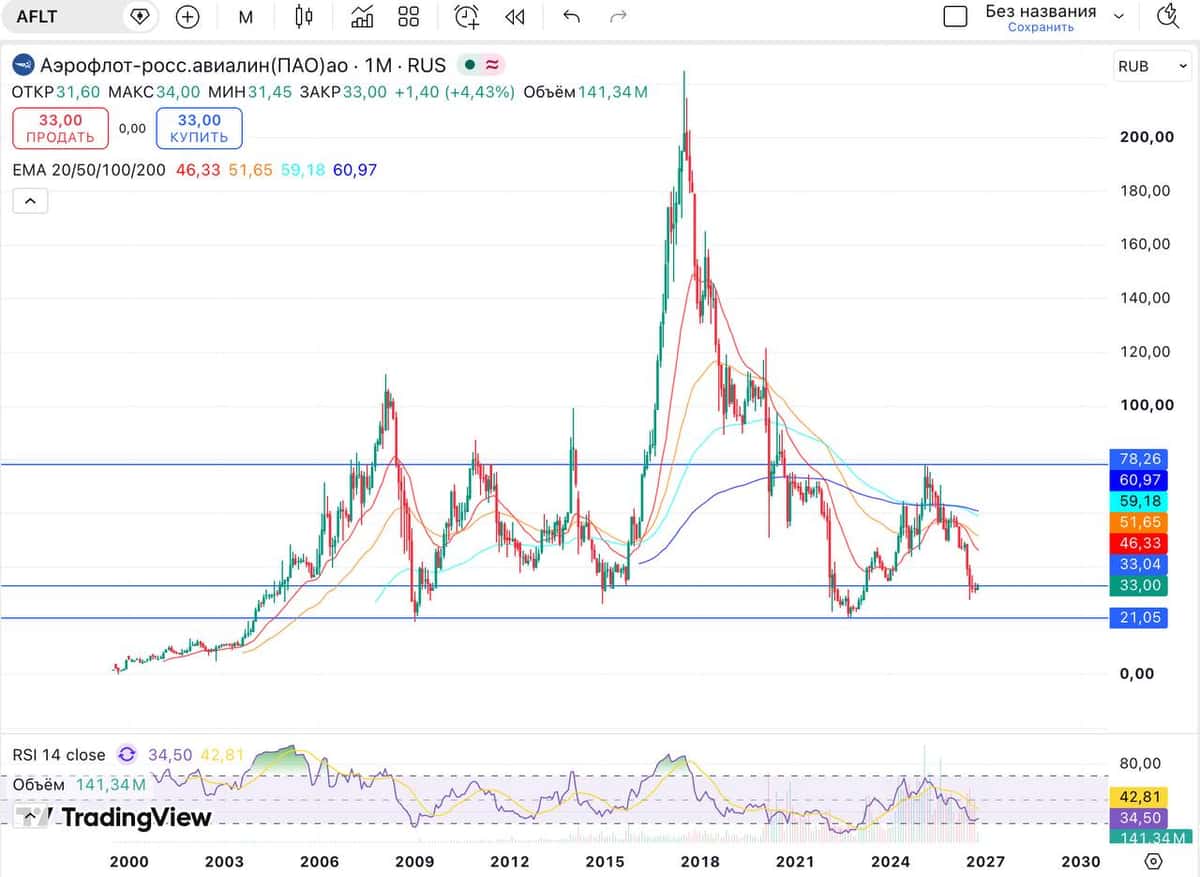
АФК «Система» (AFKS). Проценты или удавка?
Это 3 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
Сегодня мы рассмотрим одну из самых спорных компаний на российском рынке – АФК «Система» $AFKS. Сразу скажем, что наши выводы будут неутешительными. Давайте посмотрим на цифры. На первый взгляд операционный бизнес холдинга чувствует себя неплохо:
▪️ Выручка за 6 месяцев 2026 года выросла до 639,5 млрд руб с 600,7 млрд руб годом ранее;
▪️ Операционная прибыль показала отличный рост и составила 157 млрд руб против 92,5 млрд руб в 1 полугодии 2025.
🆘 Казалось бы, дочки генерят кэш, бизнес работает, надо брать? НЕТ! Посмотрите на раздел финансовых доходов и расходов... Финансовые расходы за полгода составили 166,7 млрд рублей! Хотя в прошлом году сумма была еще больше. Тем не менее до сих пор вся операционная прибыль компании полностью сжирается процентными платежами по долгам и еще не хватает! Холдинг генерирует убыток просто потому, что вынужден обслуживать свои гигантские кредиты. Чистый убыток, приходящийся на акционеров АФК, составил 35,4 млрд руб.
📉 Совокупный долг на 30 июня 2026 года достиг астрономических 1,517 ТРИЛЛИОНА рублей. При текущих реалиях жесткой денежно-кредитной политики и высоких ставках в РФ, этот долг больше поход на удавку. В итоге капитализация эмитента рухнула до смешных 68,5 млрд руб. При Enterprise Value в 1,36 трлн руб это означает, что стоимость компании на 95% состоит из долга, акционерного капитала там фактически не осталось. Балансовая стоимость минус 551,3 млрд руб. Капитал глубоко отрицательный, компания должна кредиторам на полтриллиона больше, чем реально стоят ее активы.
👎 Но самое ужасное то, что свободный денежный поток глубоко отрицательный. Доходность FCF -493%, FCF на акцию -35 рублей. Компания сжигает деньги с невероятной скоростью. Рентабельность рухнула, EPS глубоко в минусе. Единственный мультипликатор, который выглядит относительно нормально - это EV/EBITDA на уровне 3,64. Но он такой только потому, что долг раздут до небес.
🤔 Интересно, что совокупный размер вознаграждения ключевому управленческому персоналу (к которому Группа относит членов Советов директоров Группы и отчетных сегментов) составил 987 млн руб за первое полугодие 2026 года. Из них:
▪️ Краткосрочные вознаграждения: 707 млн руб;
▪️ Выплаты, рассчитываемые на основе стоимости акций: 280 млн руб.
Для сравнения, за аналогичный период 2025 года эти расходы составили 893 млн руб. То есть, несмотря на огромные убытки, приходящиеся на акционеров, и гигантскую долговую нагрузку компании, расходы на вознаграждение ключевого менеджмента выросли почти на 10,5% по сравнению с прошлым годом. Что думаете по этому поводу? Обоснован ли рост вознаграждения менеджмента глубоко убыточной компании, которой не хватает операционного дохода даже просто чтобы покрыть проценты по долгам? Но справедливости ради отметим, что в 2025 году размер вознаграждения сильно снизился, аж в 2,9 раза, ранее он был вообще неприличный.
📉 По графику котировки АФК тоже выглядят удручающе, находясь у своих исторических минимумов 2008-2009 гг.! С точки зрения «техники» цена пробила историческую наклонную поддержку и яросто устремилась вниз.
👉 Итог: На сегодняшний день АФК «Система» - это компания, которая работает исключительно на своих кредиторов. Бизнес-модель компании, построенная на постоянном наращивании долга ради покупки новых активов, сломалась о высокую ключевую ставку. Что делать инвесторам? Не покупать. Обходите эту бумагу стороной. Надежда на то, что дочки выведут на IPO и долг сократится, разбивается о то, что пока они готовят IPO, проценты съедают больше, чем они смогут привлечь. Более того, дочки АФК Системы банально не готовы к IPO, а эмитент будет оценивать их гораздо дороже их реальной стоимости. Если бумага в портфеле мы бы серьезно задумались о фиксации убытка. Когда можно присмотреться? Бумага станет интересной только тогда, когда ЦБ РФ начнет агрессивный цикл снижения ключевой ставки, да и то с оговорками. Не является ИИР.24 октября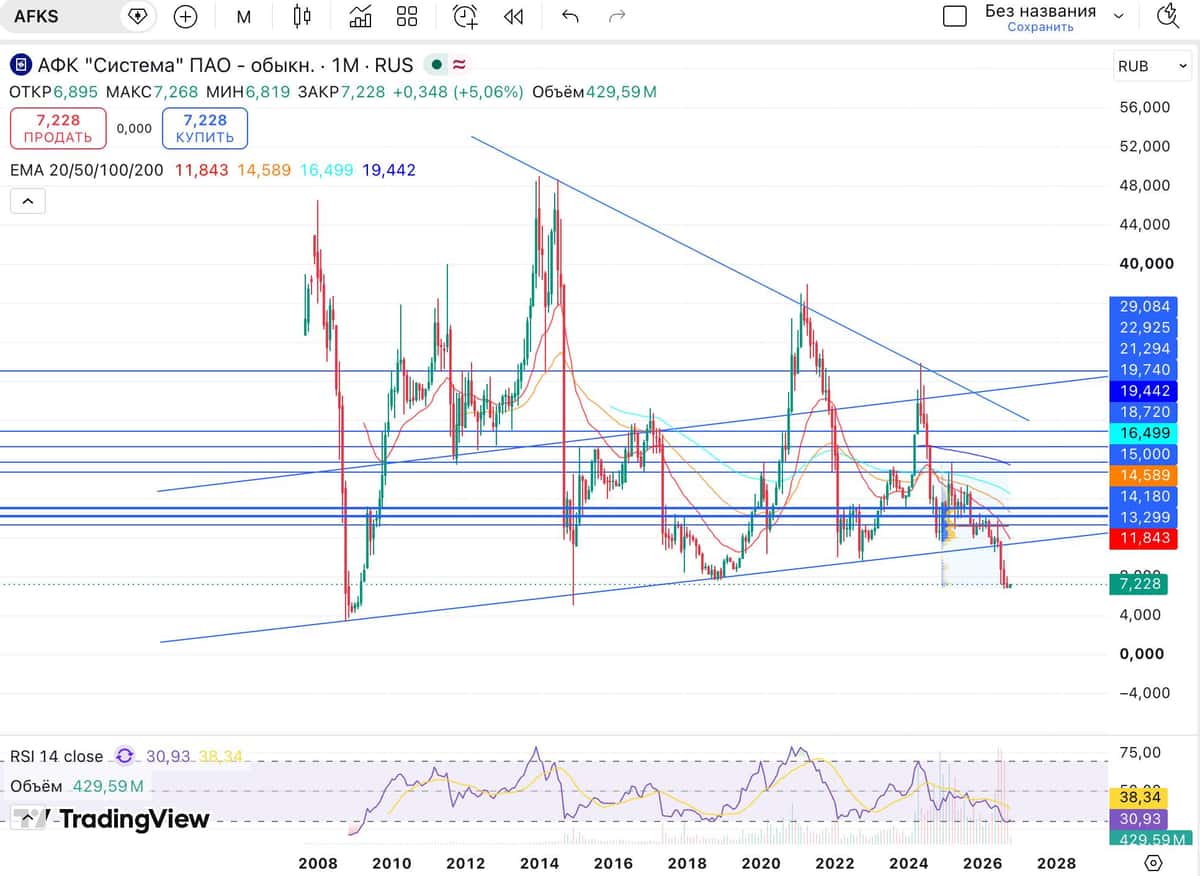
Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
«Лесенка» ИИС — это способ последовательно открывать и закрывать счета ИИС-3, чтобы выжать максимум налоговых вычетов. Идея в том, чтобы закрывать счёт по истечении минимального срока ИИС и сразу открывать новый.
Главный вопрос: действительно ли такой метод позволяет получить максимальную налоговую выгоду или достаточно одного счета? Давайте разбираться.
Когда одного счёта достаточно?
Если ваша главная цель — максимизировать возврат налога, то один счёт выгоднее для вычета на взносы (тип А). Каждый год вы можете заявлять возврат НДФЛ с суммы до 400 000 рублей. При ставке 13% это до 52 000 рублей, при 22% — до 88 000 рублей.
И при этом параллельно работает вычет на доход (тип Б): при закрытии счёта прибыль в пределах 30 млн рублей освобождается от НДФЛ. То есть вы получаете обе льготы сразу.
Главный минус — деньги «заперты». Пока не истечёт минимальный срок (5 лет для счетов 2024–2026 годов, позже будет больше), вывести средства без потери льгот не получится. А если деньги понадобятся срочно — придётся вернуть все полученные вычеты и ещё заплатить пени.
Из актуального:
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
• Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
Три ИИС-3 оправданы, если у вас есть конкретные планы по выводу частей капитала в разные годы и вы готовы пожертвовать частью вычета на взносы ради этой гибкости. Компромиссный вариант: один счёт — для вычета на взносы, другие — только для вычета на доход.
Но есть нюанс. Если вы закроете один из нескольких счетов, по правилу из Налогового кодекса (подп. 2 п. 2 ст. 219.2 НК РФ) вы потеряете право на вычет на взносы по всем остальным счетам, открытым в том же году — начиная с этого календарного года. Чтобы снова получать вычет, придётся открывать новый ИИС-3, а для него сразу запустится отсчёт минимального срока.
При этом вычет на доход сохранится для всех счетов. Но если ради гибкости закрыть один счёт и потерять возможность получать вычет на взносы по остальным, общая налоговая выгода может снизиться.
Как действовать — по шагам:
• Открывайте сразу три ИИС-3. Не растягивайте это на несколько лет — тогда отсчёт минимального срока пойдёт для каждого счёта одновременно.
• Дождитесь конца минимального срока. Для счетов 2024–2026 годов это 5 лет. Потом срок будет постепенно расти: 6 лет в 2027-м, 7 — в 2028-м и так дальше, до 10 лет для счетов с 2031 года.
• Закройте «первую ступеньку» и откройте новую. Когда срок первого счёта закончится, вы его закрываете, забираете деньги (если они нужны) и сразу открываете новый ИИС-3. Потом так же поступаете со вторым и третьим по очереди.
Зачем всё это? Чтобы не ждать 10 лет, прежде чем добраться до части капитала. Пригодится, если планируете крупные траты — покупку жилья, ремонт, образование — и хотите заранее их закрыть, не потеряв полностью налоговые льготы. Ещё так удобнее управлять пополнениями: перекидывать сумму со старого счёта на новый.
Полезный лайфхак: если открыть ИИС в декабре, пополнить до конца года и уже в январе подать на вычет — он получится не за месяц, а сразу за год.
Пример: открыли ИИС 15 декабря 2026 года, внесли 400 000 рублей 20 декабря. В январе 2027-го подаёте на вычет — и он будет за весь 2026 год.
Что в итоге? «Лесенка» — штука полезная, если вам важна гибкость в управлении капиталом. Но прежде чем её строить, надо чётко решить, какой вычет для вас в приоритете. Если готовы отказаться от вычета на взносы ради того, чтобы чаще получать доступ к деньгам — схема работает. А если вычет на взносы для вас критичен — лучше взять стратегию с одним ИИС-3.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией23 октября