Главные опасения подтвердились: рынок теряет последнюю надежду на рост

Ключевым драйвером вчерашних торгов стала неопределенность вокруг встречи президента России с американской делегацией. Выступление Путина перед журналистами в преддверии встречи с Уиткоффом подтолкнуло участников рынка к фиксации прибыли, в результате чего индекс МосБиржи закрыл основную сессию с падением на 0,73% (2667 п.). Долларовый индекс RTS снизился на 0,43% (1084 п.).

Фондовый рынок ушел в отрицательную зону, отреагировав на жесткую риторику президента Владимира Путина относительно ситуации на Украине. Ключевыми сигналами, спровоцировавшими продажи, стали заявление о немедленной готовности к конфликту с Европой (в случае ее агрессии) и условие для ее возвращения к переговорному процессу — признание текущих территориальных реалий.

📍 После встречи с Владимиром Путиным Стив Уиткофф и Джаред Кушнер отправятся в одну из европейских стран для переговоров с Владимиром Зеленским. Президент Украины также заявил, что в случае успеха их диалога в Москве, его собственная встреча с Дональдом Трампом может состояться в ближайшее время.

Ограниченную поддержку российский рынок акций получил от новости о решении ЕЦБ не финансировать выплату Украине в 140 млрд евро под залог замороженных российских активов в Euroclear.

Однако для устойчивого движения рынку необходимы новые сигналы. Пока не станут известны результаты переговоров Путина с американской делегацией, индекс МосБиржи, вероятно, останется в боковом диапазоне 2600–2730 пунктов. Выход из этой двухнедельной консолидации потребует чётких намёков на контуры нового плана по урегулированию на Украине.

📍 Итоги переговоров, по словам Юрия Ушакова, таковы: конкретные компромиссы не найдены, встреча президентов не готовится. Диалог был посвящён обсуждению самой сути проблем, без выработки конкретных решений. При этом Россия и США договорились не раскрывать содержание переговоров.

Однако он охарактеризовал переговоры как конструктивные и содержательные. Стороны обстоятельно обсудили несколько вариантов урегулирования на Украине, в том числе суть предложений Трампа и территориальные аспекты конфликта, но конкретных решений принято не было.

Все спекулятивные лонги были закрыты за день до этой встречи. Кто читает меня на постоянной основе, был в курсе моего мнения, что никаких прорывных договорённостей я не ждал. Теперь, как минимум до заседания ЦБ (19 декабря) и предшествующей ей квартальной экспирации, можно о рынке забыть. Вот такие у меня неутешительные итоги.

📍 Из корпоративных новостей:

ИКС 5
#X5 в ближайшие 3 года может открыть еще 6-7 тыс магазинов "Пятерочка" и "Перекресток"

ДОМ PФ
#DOMRF повысил прогноз по чистой прибыли на этот год, планирует заработать под 90 млрд рублей и с рентабельностью под 21%

Ростелеком
#RTKM СД рассмотрит обновленную стратегию компании в декабре

МТС
#MTSS РСБУ 9 мес 2025г: Выручка ₽346,15 млрд (+1,6% г/г), Чистая прибыль ₽5,22 млрд (снижение в 7,7 раза г/г)

• Лидеры: Whoosh
#WUSH (+2,1%), Россети ЦП #MRKP (+2,06%), Лента #LENT (+1,76%), Россети Центр #MRKC (+1,46%).

• Аутсайдеры: ММК
#MAGN (-1,8%), СПБ Биржа #SPBE (-1,73%), НЛМК #NLMK (-1,72%), Астра #ASTR (-1,68%).

03.12.2025 - среда

•
#RUAL - Русал ВОСА по дивидендам за 9 месяцев 2025 года

• Инвест-форум ВТБ "Россия Зовет!"
• Инфляция (ИПЦ) РФ (н/н) (19:00 мск)

✅️ Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.

#акции #аналитика #инвестор #инвестиции #новости #мегановости #обзор_рынка #трейдинг #новичкам

'Не является инвестиционной рекомендацией

0 комментариев
    посты по тегу
    #X5

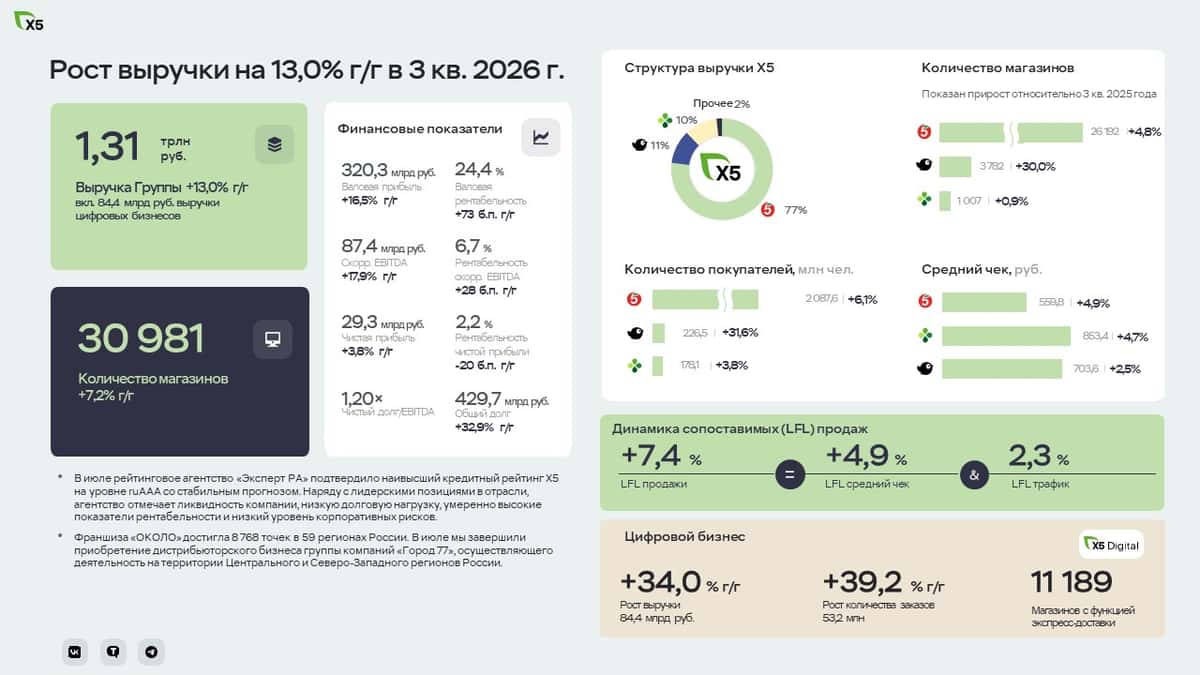
    Финансовые результаты X5 за 3 квартал 2026 года

    Настало время объявить финансовые результаты за 3 квартал 2026 года:

    🔹 Выручка выросла на 13,0% до 1,3 трлн руб. за счёт увеличения LFL-продаж на 7,4% и торговых площадей на 5,7%. Также отмечаем почти двукратное ускорение роста LFL-трафика до 2,3% по сравнению с прошлым кварталом.

    🔹 Валовая прибыль выросла на 16,5% до 320,3 млрд руб. Валовая рентабельность (до МСФО 16) увеличилась на 73 б.п. до 24,4% за счёт роста коммерческой рентабельности, снижения товарных потерь в «Перекрёстке» и повышения эффективности логистических операций.

    🔹 Скорр. EBITDA выросла на 17,9% до 87,4 млрд руб. Рентабельность скорр. EBITDA (до МСФО 16) увеличилась на 28 б. п. до 6,7%.

    🔹 Чистая прибыль увеличилась на 3,8% до 29,3 млрд руб.

    🔹 Долговая нагрузка остаётся на комфортном уровне: чистый долг/EBITDA 1,20х на конец сентября.

    🔹 Выручка онлайн-направления выросла на 34,0% до 84,4 млрд руб., или 6,4% от консолидированной выручки за квартал.

    На фоне более сдержанной динамики в начале года мы уточняем прогноз финансовых результатов по итогам 2026 года:

    🎯 Рост выручки на уровне около 12% (нижняя граница ранее заявленного диапазона).
    🎯 Рентабельность скорр. EBITDA около 6% .
    🎯 Капитальные затраты на уровне около 4% от выручки.
    🎯 Чистый долг/EBITDA в диапазоне 1,2-1,4x.

    В текущих условиях мы сохраняем уверенность в достижении наших долгосрочных стратегических целей, придерживаясь при этом сбалансированного подхода в распределении инвестиций.

    Полный отчёт доступен на нашем сайте.

    #X5


    Финансовые результаты X5 за 3 квартал 2026 года

    Сеть «ОКОЛО» достигла 9 тысяч магазинов

    📌 Юбилейный магазин площадью 100 кв. м открыт в Санкт-Петербурге по адресу: ул. Дыбенко, д. 2. В ассортименте магазина представлено 1300 товаров повседневного спроса.

    📊 Франшиза «ОКОЛО» ориентирована на предпринимателей с опытом работы в розничной торговле и представлена уже в 60 регионах от Калининграда до Хабаровска.

    ✔️ За год количество магазинов «ОКОЛО», подключенных по модели прямого франчайзинга, выросло вдвое. Совокупный ассортимент, предлагаемый на платформе OKOLO.Market, вырос за год в 7 раз — нашим франчайзи доступны более 200 тысяч товаров.

    🥇 По расчетам INFOLine, по итогам января-сентября этого года «ОКОЛО» является лидером среди сетей, развивающих прямой франчайзинг как по количеству объектов, так и по объёму выручки. Также франшиза «ОКОЛО» заняла первое место в рейтинге Forbes «30 самых выгодных франшиз в России» 2026 года в категории «Инвестиции до 2 млн рублей».

    #X5

    Операционные результаты х5 за 3 квартал 2026 года

    Спешим поделиться с вами операционными итогами 3 квартала! Несмотря на замедление рынка продовольствия в июле-августе 2026, мы смогли укрепить лидерство и ускорить рост ключевых показателей в отчетном периоде:

    🔹 Нарастили выручку Группы: +13,0% на фоне роста LFL-продаж на 7,4% и роста торговых площадей.

    🔹 Продолжили активную экспансию: открыли 377 новых магазинов (с учетом закрытий), включая 188 магазинов «у дома», 186 «жёстких» дискаунтеров и 3 супермаркета.

    🔹 Увеличили чистую розничную выручку всех торговых сетей – «Пятёрочка»: +10,7% до 1,0 трлн руб., «Чижик»: +34,5% до 139,6 млрд руб., «Перекрёсток»: +8,0% до 132,5 млрд руб.

    🔹 Нарастили LFL-трафик во всех наших сетях: +2,0% в «Пятёрочке», +2,4% в «Перекрёстке» и +5,7% в «Чижике».

    🔹 Активно увеличиваем оборот онлайна. Выручка цифровых каналов увеличилась на 34,0% до 84,4 млрд руб. Её доля составила 6,4% от общей чистой выручки. и обеспечила 1,2 п.п. прироста консолидированной выручки Х5.

    🔹 Монетизируем рекламные возможности Х5, нарастив объем рекламных услуг «Х5 Медиа» на 20,0% до 9,8 млрд руб.

    🔹 Укрепили лидерство среди сетей, развивающих прямой франчайзинг, расширив сеть «ОКОЛО» до 8 768 магазинов в 59 регионах страны.

    Полный отчет доступен на нашем сайте

    #X5

    Операционные результаты х5 за 3 квартал 2026 года