Дедлайн по мирному плану: Оцениваем риски срыва и дальнейшую стратегию

Потенциальный прорыв в мирных переговорах дал мощный импульс российскому рынку. Информация о том, что президент Украины Зеленский готов обсуждать план Трампа (пусть и предполагающий серьёзные уступки Киева), моментально отправила котировки вверх. В результате индекс преодолел важный психологический уровень в 2700 пунктов, обновив четырёхнедельный максимум.

📍 План США, по сути, предлагает масштабный обмен. С одной стороны, Украина идет на болезненные уступки: соглашается с потерей значительных территорий и принимает ограничения на размер своей армии.

С другой стороны, Россия встраивается обратно в мировую экономику (снимаются санкции, возврат в G8) в обмен на гарантии ненападения. Украине в качестве стратегической цели предлагается не в НАТО, а в ЕС.

Совсем не удивительно, что мирная инициатива США по Украине столкнулась с жёстким сопротивлением в Европе. Ключевые союзники Киева отвергают план, который, как сообщается, предполагает отказ Украины от части земель и сокращение её армии. В европейских столицах такие требования называют не миром, а капитуляцией, а саму американскую инициативу — ловушкой, предназначенной для того, чтобы «загнать Киев в угол».

📍 На рынке появился новый дедлайн: США ожидают, что Зеленский подпишет соглашение до 27 ноября (День благодарения). После этого мирное соглашение передадут в Москву, чтобы завершить процесс к началу декабря.

Москва же, по словам постпреда при ООН Небензи, не видит подлинного желания Киева сесть за стол переговоров, чтобы обсудить ключевые положения урегулирования кризиса.

📍 Фокус внимания: Сегодня Лукойл определится с размером дивидендов за 9 месяцев. Обычно компания направляет на выплаты весь свободный денежный поток, и акционеры получают деньги в декабре. Однако из-за санкций, затронувших 15% активов, возможны отклонения от правила. Прогноз аналитиков — 350-380 рублей на акцию, что означает доходность около 7%.

Макроэкономическая ситуация в России демонстрирует позитивные сигналы: инфляция замедляется, что позволяет ЦБ рассмотреть вопрос о снижении ставки 19 декабря. Однако эти данные вступают в противоречие с пессимистичными настроениями населения.

Согласно опросу ЦБ, инфляционные ожидания россиян в ноябре резко выросли (до 13,3%), а оценка текущей инфляции (14,5%) существенно превышает официальные показатели. Что создает серьезный разрыв с официальными цифрами и может осложнить дальнейшее снижение инфляции.

📍 Мысли по рынку: Мы уже не раз видели, как в самый последний момент переговоры срываются, откатываясь к исходной точке. И чем ближе кажется момент к предварительной договорённости, тем сильнее ощущение, что что-то пойдёт не так.

Новогоднее ралли началось раньше времени, поэтому если вы изначально открывали позиции с коротким горизонтом, сейчас имеет смысл частично зафиксировать прибыль. Это позволит спокойно оценивать ситуацию и принимать дальнейшие решения, отталкиваясь от новостного фона. Именно так я сейчас и торгую.

📍 Из корпоративных новостей:

НЛМК
#NLMK РСБУ 9 мес 2025г: Выручка ₽471,34 млрд (-15,8% г/г), Чистая прибыль ₽32,94 млрд (-22,3% г/г)

ФосАгро
#PHOR МСФО 9 мес 2025 г: Выручка ₽441,7 млрд (+19,0% г/г), Чистая прибыль ₽95,7 млрд (+47,6% г/г)

Роснефть
#ROSN СД рекомендовал дивиденды по итогам 9 месяцев в размере ₽11,56 на акцию. Доходность — 2,9%

Т-Технологии
#T СД рекомендовал дивиденды за 3 кв 2025г в размере 36 руб/акция, отсечка - 8 января. Дивдоходность: 1,17%.

• Лидеры: Банк Санкт-Петербург
#BSPB (+4,05%), Соллерс #SVAV (+3,49%), Сегежа #SGZH (+2,23%)

• Аутсайдеры: Софтлайн
#SOFL (-2,05%), Мечел-ао #MTLR (-1,86%), ФосАгро #PHOR (-1,61%).

21.11.2025 - пятница

#ELFV - ЭЛ5-Энерго отчёт РСБУ за 9 месяцев 2025 года
#LKOH - Лукойл СД по дивидендам за 9 месяцев 2025 года
#BSPB - Банк Санкт-Петербург финансовые результаты за 9 месяцев 2025 года по МСФО.

✅️ Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.

#акции #аналитика #новости #мегановости #инвестор #инвестиции #трейдинг #новичкам

'Не является инвестиционной рекомендацией

0 комментариев
    посты по тегу
    #NLMK

    Какие акции могут дать выигрыш на отношениях с китайцами?

    У нас сейчас идет ВЭФ-2026, и там заключаются важные контракты России с Китаем. То, что они будут заключаться, мне было понятно еще 3 года назад. Я как раз тогда начал вести свои блоги и освещать в них тему покупки акций компаний, с этим связанных.

    В этой статье я не буду разбирать вообще всё, что там происходило. Потому что это "всё" - это вредный шум для тех инвесторов, которые пришли на рынок зарабатывать деньги. Настоящему инвестору достаточно несколько сильных идей, чтобы сохранить капитал и заработать.

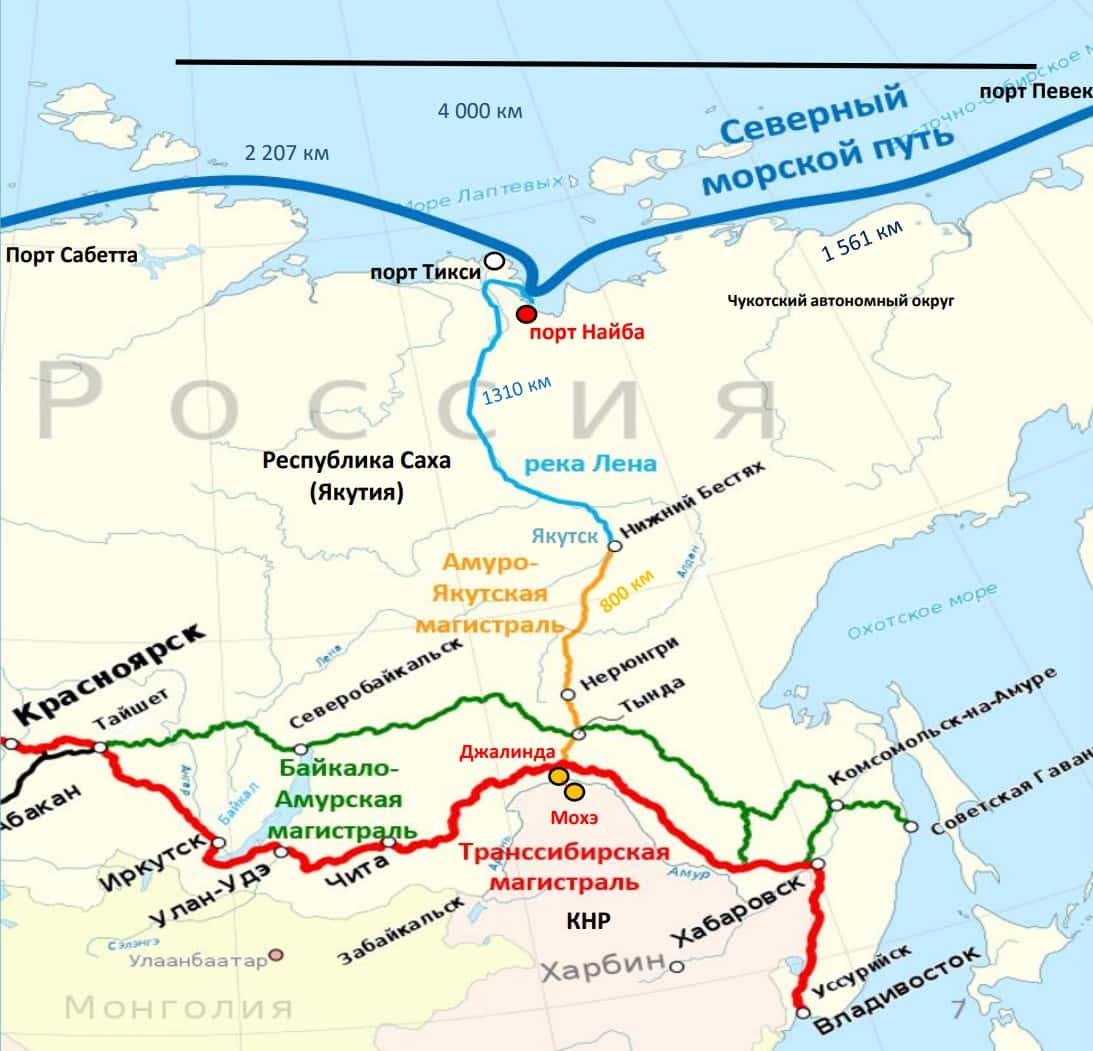
    Сегодняшней сильной идеей я подсвечу МТК "Мохэ–Найба" (1,13 трлн руб.).

    "Международный транспортный коридор" - это не просто дорога, это ВСЯ инфраструктура на пути следования грузов, о которой только можно подумать. На этой инфраструктуре выиграет не только, можно было бы подумать, какое-нибудь РЖД, а куча компаний, которые я перечислю в статье. Какие-то из них я уже включил в свой портфель, какие-то я включу по хорошим ценам, а на какие-то у меня просто денег не останется, но рассказать я о них обязан.

    Кто выигрывает от строительства и эксплуатации МТК "Н-М":

    Строительство и инфраструктура:

    - Мостотрест $MSTT один из крупнейших строителей мостов и дорог, может претендовать на подряды.

    Металлургия и поставки материалов:

    - ММК $MAGN, Северсталь $CHMF, НЛМК $NLMK - производители металлопроката, рельсов, труб, конструкций;
    - ТМК $TRMK - трубы большого диаметра для нефтегазовой и транспортной инфраструктуры.

    Логистика и перевозки:

    - ДВМП $FESH - портовый оператор на Дальнем Востоке, рост грузопотока по новым коридорам;

    - Глобалтрак $GTRK - один из крупнейших грузовых перевозчиков России. Выиграет от увеличения перевозок;
    - Трансконтейнер $TRCN - контейнерные перевозки, развитие МТК.
    - Совкомфлот $FLOT - морские перевозки по Севморпути, связка с Арктикой.

    Энергетика:

    - РусГидро $HYDR - обеспечение энергией новых объектов, возможное строительство генерации.

    Финансирование:

    - Сбер $SBER, ВТБ $VTBR - банки, участвующие в кредитовании и проектном финансировании.

    Я перечислил только те компании, которые напрямую получают доход от стройки и эксплуатирования. А есть же еще те, кто будет получать доход, предоставляя услуги этим компаниям, или просто находясь рядом.

    Так что широкий индекс рассматривать для включения в портфель можно, а к акциям СМП, ДВ, Сибири я советую присмотреться внимательнее. Я сам в них инвестирую и рассказываю в канале, почему.

    Подписывайтесь.

    Какие акции могут дать выигрыш на отношениях с китайцами?

    🏭 ИнвестВзгляд: НЛМК

    ⚠️ Крепкий рубль и низкие внутренние цены на сталь сделали своё чёрное дело. Экспортная выручка в валюте пересчитывается в рубли по менее выгодному курсу — классика жанра. Внутренний рынок тоже не радует: стройка не в том темпе, как хотелось бы. Ну и общая макроэкономическая картина в России — сами знаете, не сахар.


    📊 Рассмотрим последний отчёт (1п 2026)

    📉 Цифры, если честно, так себе. Не катастрофа, но и не «ой, всё отлично, давайте шампанское». Чистая прибыль — 20,5 млрд рублей, это в 2,2 раза меньше, чем год назад. Выручка просела на 11,6% год к году, до 387,7 млрд. EBITDA — минус 32% год к году, 57 млрд. И самое вкусное — свободный денежный поток (FCF) ушёл в минус на 11 млрд.

    📊 EBITDA, хоть и упала на 32% год к году, выросла на 1,8% к предыдущему полугодию. То есть второе полугодие 2025-го было настолько унылым, что даже текущие показатели выглядят лучше. Рентабельность по EBITDA — 14,8% против 19,3% год назад. Падает, но не в пропасть.

    💪 Чистый долг у компании отрицательный: −41 млрд рублей. То есть денег на счетах больше, чем долгов. Соотношение чистый долг/EBITDA — −0,4x. На самом деле это сильный баланс, который позволяет пережить непростые времена без экстренных заимствований.

    💸 Дивидендов нет второй год подряд — за 2024 и 2025 годы совет директоров рекомендовал не платить. И в 2026-м, судя по прогнозам, тоже ничего не будет. Для компании, которая раньше была дивидендной коровой, это как BMW без колёс. Вроде машина, а ехать не на чем.


    🔍 Оценка

    💰 Цена сейчас находится в районе 72–74 рублей. При текущих показателях EV/EBITDA — 3,2x с дисконтом около 20% к справедливым уровням. Дешёво? Дешёво. Но это если рубль ослабнет, цены на сталь пойдут вверх и спрос внутри страны оживёт. Если всё сложится — да, будет рост. Если нет — будет болтаться и дальше. И поэтому дешёво — не всегда значит «надо брать». Бывает дешёво и надолго.


    🎯 ИнвестВзгляд: НЛМК — это не мусорный актив. У компании крепкий баланс, отрицательный чистый долг, понятный бизнес. Но текущая конъюнктура — рубль, цены, спрос — не на стороне металлургов. Отчёт слабый, но ожидаемо слабый. Поэтому, если вы уже в акциях, сидите, не дёргайтесь. Если нет — можно присмотреться, но с пониманием, что быстрых денег тут не будет. Добавляю в свой долгосрочный портфель.


    $NLMK

    🏭 ИнвестВзгляд: НЛМК

    НЛМК. Отчет за 1 пол 2026 по МСФО

    Тикер: #NLMK
    Текущая цена: 73.2
    Капитализация: 438.7 млрд
    Сектор: Черная металлургия
    Сайт: https://nlmk.com/ru/

    Мультипликаторы (LTM):

    P/E - 11.32
    P/BV - 0.48
    P/S - 0.44
    ROE - 6.9%
    ND/EBITDA - отриц. ND
    EV/EBITDA - 2.88
    Акт/Обяз - 5.21

    Что нравится:

    ✔️наличие чистой денежной позиции, которое, правда, снизилось на 10.9% п/п (45.7 → 40.1 млрд);
    ✔️чистая прибыль выросла на 12.4% п/п (18.2 → 20.5 млрд);
    ✔️отличное соотношение активов к обязательствам;

    Что не нравится:

    ✔️снижение выручки на 1.2% п/п (392.6 → 387.7 млрд);
    ✔️отрицательный FCF -15.1 млрд против +29.8 млрд в 2 пол 2025;
    ✔️нетто фин доход снизился на 70% п/п (11 → 3.3 млрд);
    ✔️деб. задолженность выросла на 19.2% п/п (147.7 → 176.1 млрд)

    Дивиденды:

    Компания выплачивает процент от FCF в зависимости от соотношения ND/EBITDA:
    - при <= 1 - 100% FCF;
    - при >1 - 50% FCF.

    Пока выплата за 2026 год не ожидается.

    Мой итог:

    Компания, как обычно, не предоставляет никаких операционных данных. Смотрим косвенные данные и финансовые результаты.

    По данным WSA производство стали в РФ за 1 полугодие снизилось на 8.4% г/г до 32.1 млн т. Но при этом две другие "сестры" снижения не показали (ММК - 0%, Северсталь - +3.3%). По логике один из трех основных металлургов не должен был отстать от конкурентов.

    Выручка снизилась за полгода снизилась как по причине снижения цен на продукцию, так и из-за продолжившегося укрепления рубля.

    Выручка за 1 полугодие по регионам (п/п в млрд):
    - Россия -11.7% (144 → 127.1);
    - прочие регионы +4.8% (248.6 → 260.6).

    Рост по экспорту, конечно, приятен, но в прошлом году была схожая история (увеличение выручки +0.4% п/п). При этом во 2 пол 2025 была низкая база, поэтому и динамика лучше.

    Выручка за 2 квартал по регионам (к/к в млрд):
    - Россия +24.1% (56.7 → 70.4);
    - прочие регионы -2.4% (131.9 → 128.7 млрд).

    Увеличение по России за 2 квартал произошло на фоне роста внутренних цен, тогда как на экспорт повлияло укрепление рубля. Пока есть предпосылки к тому, что второе полугодие у НЛМК будет лучше первого (рубль начал слабеть, цены внутри РФ продолжают расти)

    Чистая прибыль выросла, несмотря на снижение выручки. Причины - улучшение операционной рентабельности с 5.3 до 6.7% и меньшая сумма различных убытков и обесценения (-1.9 млрд vs -7.7 млрд во 2 пол 2025). Тут стоит ожидать, что во 2 полугодии 2026 снова будут подобные убытки, так как основные списания по этим статьям происходят в конце года.

    FCF стал отрицательным на фоне более сильного снижения OCF (-74% п/п, 75.1 → 19.5 млрд) против кап. затрат (-33% п/п, 51.6 → 34.6 млрд). Если во 2 полугодии вернут часть дебиторки, то, скорее всего, FCF будет положительным. Наверное, в плюсе будет и по итогам года, но в сумме меньшей, чем был в 2025 году (33.9 млрд).
    Чистая денежная позиция у НЛМК остается, а также можно отметить значительное снижение общего долга (69.6 → 39.7 млрд).

    Если сохранится тенденция по ослаблению рубля, а цены внутри страны хотя бы не пойдут вниз, то по примерным расчетам компания за 2026 год сможет заработать 62.8 млрд прибыли, что дает P/E 2026 = 7. По дивиденду сложно что-то сказать, но даже если он будет, то вряд ли с какой-то значимой дивидендной доходность. Хотя их выплата может быть воспринята рынком как признак разворота цикла, что отразится на котировках.

    Из рисков можно отметить наличие активов в США и Европе, которые в негативном сценарии могут попасть под санкции. Да и даже без санкций поставки в ЕС пока разрешены только до 2027 года включительно. Что будет дальше пока непонятно.

    При всех негативных факторах на долгосрочном горизонте компания выглядит очень интересно. Пока нет четких сигналов о начале разворота цикла (например, по погрузка на РЖД пока снижение по черным металлам), но как-будто он может начаться уже в 2027 году. И тут уже каждый может выбрать наиболее комфортный подход. Неспеша набирать позицию или закупаться в моменте, когда разворот станет явным.

    Акции компании держу в портфеле с долей 5.13% (лимит - 5%). Прогнозная справедливая стоимость - 99 руб.

    *Не является инвестиционной рекомендацией
    Присоединяйтесь также к моему Телеграм каналу

    НЛМК. Отчет за 1 пол 2026 по МСФО