Поиск

Прибыль Совкомбанка за девять месяцев 2026 года выросла вдвое

Чистая прибыль группы за девять месяцев составила 71,9 млрд рублей, ROE вырос на 9,7 п.п., до 21,9%. Весь рост дал основной бизнес. Регулярная прибыль увеличилась в 2,4 раза, до 81,2 млрд рублей.

Больше всего к прибыли добавила розница. Год назад она заработала до налога 1,4 млрд рублей, в этом году 59,5 млрд.

Чистый процентный доход вырос на 61%, до 194 млрд рублей. Стоимость фондирования снизилась с 16,7 до 12,2%, дорогие депозиты прошлого года погашаются и переоцениваются по новым ставкам. Чистая процентная маржа за девять месяцев выросла на 2,6 п.п., до 7,5%, а в третьем квартале составила 8,0%. Чистый комиссионный доход вырос на 15%, до 39 млрд рублей. Операционные доходы выросли на 35%, а расходы на 5%.

Отношение расходов к доходам (CIR) снизилось с 59 до 46%, стоимость риска с 3,1 до 2,5%.

Растут и небанковские направления группы. Факторинговый портфель увеличился на 76%, объем электронных платежей на 48%, активы под управлением на 19%.

Капитал акционеров вырос на 21%, до 446 млрд рублей, 20,1 рубля на акцию в обращении. Капитализация банка на Московской бирже по итогам торгов 12 ноября составила 244 млрд рублей, или 11,0 рублей за акцию.

По итогам 2026 года банк ожидает рекордную прибыль.

#совкомбанк #sovcombank $SVCB

Прибыль Совкомбанка за девять месяцев 2026 года выросла вдвое

Позитив. Отчет за 3 кв 2026 по МСФО

Тикер: #POSI
Текущая цена: 1293
Капитализация: 92.1 млрд
Сектор: IT
Сайт: https://group.ptsecurity.com/ru

Мультипликаторы (LTM):

▫️ P/E - 7.47
▫️ P/NIC - 9.8
▫️ P/BV - 4.2
▫️ P/S - 2.55
▫️ ROE - 56.2%
▫️ ND/EBITDA - 0.79
▫️ EV/EBITDA - 6.24

Что нравится:

▫️ рост выручки на 59.2% г/г (4.1 → 6.6 млрд);
▫️ отрицательный FCF снизился на 93% г/г (-3 → 0.2 млрд);
▫️ чистый долг увеличился на 1.9% к/к (13.2 → 13.4 млрд), но ND/EBITDA улучшился с 1.07 до 0.79;
▫️ чистая прибыль +644 млн против убытка -744 млн в 3 кв 2025.

Что не нравится:

✔️нетто проц расход -83 млн против дохода 12 млн во 2 кв 2026;

Дивиденды:

На выплату дивидендов направляется от 50% до 100% от NIC. При определении доли NIC СД принимает во внимание поддержание значения ND/EBITDA < 2.5.

По данным сайта Доход дивиденд за 2026 год ожидается в размере 38.7 руб. (ДД 2.99% от текущей цены).

Мой итог:

Улучшение результатов продолжается. Отгрузки за 3 квартал выросли на 67.7% г/г (3.6 → 7.7 млрд), за 9 месяцев - на 53.8% г/г (11.9 → 18.3 млрд). NIC за квартал увеличился в 3.5 раза г/г (0.2 → 0.7 млрд).

Выручка также хорошо приросла и динамика прилично выше относительного 2 квартала (где было +38.9% г/г). За 9 месяцев выручка выросла на 48.1% г/г (10.9 → 16.1 млрд). Приятно, что второй квартал подряд Позитив получает прибыль. И это при том, что 1-3 кварталы, скажем так, "проходные". Все же основную выручку и прибыль подобные компании получает в последнем квартале года. Результат достигнут за счет улучшения операционной рентабельности с -3.5 до 13.6% и снижения нетто проц расхода (495 → 83 млн). За 9 месяцев пока еще убыток, но он значительно меньше убытка прошлого года (-87.8% г/г, -5.8 → -0.7 млрд).

FCF хоть и остался отрицательным, но улучшился за счет более сильного абсолютного роста OCF (-1.5 → 1.4 млрд) в сравнении с кап. затратами (+6.8% г/г, 1.5 → 1.6 млрд).
Долговая нагрузка снизилась, несмотря на увеличение чистого долга. "Спасибо" EBITDA, который в отчетном квартале стал положительным, в отличии от 3 кв 2025.

Менеджмент Позитива на 2026 год подтвердил планы по отгрузкам в диапазоне 40-45 млрд (за 2025 было год 33.6 млрд). Причем дал понять, что значение, скорее всего, будет где-то посередине. Если взять за основу значение в 42 млрд, соотношения выручки к отгрузкам на уровне 2025 года, а рентабельность чуть выше, то получаем прибыль за 2026 год в районе 9.1 млрд, что дает P/E 2026 = 10.15 и P/NIC 2026 = 25.37. Уже недешево. Возможный дивиденд получается в диапазоне от 25.5 (ДД 1.97%) до 51 руб (ДД 3.94%). В 2025 компания заплатила 75% от NIC. Если будет также, то тогда и дивиденд за 2026 будет где-то в середине указанной вилки.

Компания продолжает развитие в разных направлениях. Позитив планирует выход на рынок B2C с мобильным приложением для защиты частных пользователей от разных киберугроз (первая версия ожидается во 2 кв 2027). В отчетном квартале была приобретена доля в компании CyberOK (развитие продуктов защиты внешнего периметра), а также был получен сертификат ФСТЭК России на MaxPatrol EPP (необходим для возможности продаж в госсекторе, банкам и компаниям, хранящим персональные данные).

Позитив показывает хорошую динамику результатов в текущем году и остается интересной долгосрочной идеей с учетом продолжающегося курса на импортозамещение и все больших вызовов в области кибербезопасности. Оценка в моменте только уже на справедливых уровнях и лучше дождаться коррекции для добавления/наращивания позиции, если компания вызывает у вас интерес.

Акций компании нет в портфеле.

Прогнозная справедливая стоимость - 1325 руб.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram
▫️ Мой канал в Max

Позитив. Отчет за 3 кв 2026 по МСФО

Топ-12 компаний с дивидендами выше ключевой ставки: до 18,4%

Сейчас акции в среднем платят 9–10% дивидендов, а длинные гособлигации — на 7 п.п. больше, и такого разрыва не было почти пять лет. Но списывать акции со счетов рано. Прежде всего дивиденды могут расти: если прибыль компании увеличивается,, а купон по облигации зафиксирован — сколько назначили при выпуске, столько и будет.

Кроме того, ставка рано или поздно снизится, и тогда интерес к акциям вырастет. Так что сегодняшняя «низкая» дивидендная доходность может обернуться хорошим итоговым результатом.

И ещё один момент: доход по акциям складывается из двух частей — дивидендов и потенциального роста цены, а выплаты можно реинвестировать, и сработает сложный процент. В облигациях же главный доход — это купон, а рост цены чаще временный.

Подборка компаний с потенциалом выплат выше КС:

• Сургутнефтегаз, ап
#SNGSP — 18,4%. Дивиденд привязан к переоценке валютных депозитов на курс 31 декабря, каждый рубль ослабления рубля добавляет ~35 коп. к выплате. Риск: при крепком рубле дивиденд может упасть до минимума — это хедж от девальвации, а не рента.

• X5
#X5 — 18,2%. За 9 месяцев уже рекомендовано 204 руб., летом ждут финальные 136–175 руб. Риск: свободный поток пока не покрывает дивиденды — выплаты частично идут в долг.

• Транснефть, ап
#TRNFP — ~16–18%. Доходы зависят не от цен на нефть, а от объёмов перекачки и тарифов, проиндексированных на 5,1% с января 2026-го. Риск: издержки растут быстрее тарифов, индексация на 2027-й всего 5%, а гэп по бумаге исторически закрывается медленно.

• Хэдхантер
#HEAD — 16,4%. Монополист онлайн-найма с EBITDA-маржой ~50% и почти нулевым долгом; на дивиденды может отдавать до 100% прибыли, плюс идёт байбэк. Риск: бизнес цикличен — вакансии за год просели более чем на 10%.

• Татнефть
#TATN — 15,6%. Политика гарантирует не менее 50% прибыли, выплаты трижды в год, долга почти нет; в удачные годы доходность доходила до 16,6%. Риск: нефть и курс рубля.

• ДОМ РФ
#DOMRF — ~15%. Платит ровно 50% прибыли, наращивает её на 39% г/г и ни разу не срывал гайденс; расчётная выплата за 2026-й — ~320–325 руб. Риск: ~90% акций у государства.

Из актуального:

• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Куда реинвестировать полученные дивиденды в 2026 году? Мой личный топ
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии

• Сбербанк
#SBER — 14,6%. Три года подряд отдаёт 50% прибыли; консенсус по дивиденду — 42–44 руб., и половина этой выплаты уже «заработана» в первом полугодии. Риск: при быстром снижении ставки маржа сожмётся сильнее ожиданий.

• МТС
#MTSS — 14,6%. Новая политика: не менее 70 млрд руб. в год и выплаты трижды в год. Снижение ставки удешевляет обслуживание долга в 474 млрд руб. — главную статью расходов. Риск: гэп у МТС исторически закрывается медленнее всех.

• Россети Московский регион
#MSRS — ~14%. Прогноз дивиденда на 2027 год — около 0,23 руб. с выплатой в июле. Драйвер — тарифная индексация порядка +16% с 2027 года. Риск: списания и зависимость от решений тарифного регулятора.

• Московская биржа
#MOEX — ~13,7%. Политика — не менее 50% прибыли, на практике последние годы отдавала до 75%. Риск: снижение ставки сжимает доходы от репо и фондов денежного рынка.

• ЛУКОЙЛ
#LKOH — 13,5%. Политика — не менее 100% свободного денежного потока; промежуточный дивиденд 535 руб. уже рекомендован с отсечкой 9 декабря. Риск: нефть, санкции и судьба зарубежных активов.

• Россети Ленэнерго, ап
#LSNGP — ~12–13%. По уставу на префы идёт ровно 10% чистой прибыли по РСБУ. За 2025-й заплатили 36,72 руб., за 2026-й консенсус 42–45 руб., по бизнес-плану за 2027-й заложено ~66 руб. Риск: чувствительность к списаниям.

Дивидендные гэпы закрываются по-разному: от недели до нескольких месяцев, а в случае глубокого разрыва восстановление может затянуться и на год. Быстрее всего цена возвращается к прежним уровням у компаний, которым инвесторы доверяют с точки зрения стабильной прибыли и продолжения выплат. За последние восемь лет лидерами по скорости закрытия гэпов были банковский и нефтегазовый секторы.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Топ-12 компаний с дивидендами выше ключевой ставки: до 18,4%

​🪙 Финансовые результаты Т-Технологий за 9 месяцев 2026 года

Чистая прибыль Т-Технологий за девять месяцев 2026 года выросла на 15% и достигла 137,9 млрд рублей.
В третьем квартале рост прибыли ускорился до 58%, составив 63,4 млрд рублей.
Чистая выручка за третий квартал увеличилась на 27% год к году (до 234,1 млрд рублей), а за девять месяцев — на 26% (до 648,3 млрд рублей).
Рентабельность собственного капитала (ROE) повысилась до 32,3% в третьем квартале и до 29,1% за девять месяцев.

Компания повысила прогноз на 2026 год: ожидается рост операционной чистой прибыли и совокупных дивидендов на акцию более чем на 25% при ROE на уровне 30%. Кроме того, Т-Технологии планируют продолжить выкуп акций на открытом рынке после 2026 года. Совет директоров рекомендовал выплатить дивиденды в размере 4,8 рубля на акцию за 9 месяцев 2026 года. Див доходность 1,7%. Немного, но зато каждый квартал. 👍

Выводы:
Т-Технологии демонстрируют уверенную динамику: ускорение роста прибыли в третьем квартале, двузначный рост выручки и высокий уровень ROE (29–32%) свидетельствуют об эффективности бизнес-модели. Повышение прогноза на 2026 год и планы по продолжению выкупа акций после 2026 года отражают уверенность менеджмента в устойчивости финансовых результатов. Рекомендованные дивиденды и целевой рост дивидендов на акцию более чем на 25% делают компанию привлекательной для инвесторов, ориентированных на доход.
Компания мне нравится. Держу в портфеле, докупаю.

$T
#отчет

🏦 Т-Технологии сильный квартал и дорогая экспансия


Т-Технологии $T отчитались по МСФО за III квартал и 9 месяцев 2026 года. Розница растёт, но остаются вопросы к окупаемости приобретений.

▪️ Чистая выручка в III квартале выросла на 27% г/г и 8% кв/кв, до 234,1 млрд руб.
▪️ Скорректированная EBITDA увеличилась на 41% г/г и 14% кв/кв, до 115,4 млрд руб.
▪️ Чистая прибыль по МСФО прибавила 58% г/г и 61% кв/кв, достигнув 63,4 млрд руб.
▪️ Операционная чистая прибыль выросла на 41% г/г и 22% кв/кв, до 63,6 млрд руб.
▪️ Скорректированный ROE повысился на 3,1 п.п. г/г и 4,2 п.п. кв/кв, до 32,3%.

🔷️ За счёт чего растёт прибыль

За 9 месяцев чистая выручка достигла 648,3 млрд руб. (+26% г/г), скорректированная EBITDA – 299,9 млрд руб. (+38%). Чистая прибыль по МСФО составила 137,9 млрд руб. (+15%), а прибыль, приходящаяся на акционеров, достигла 145,2 млрд руб. (+25%). Разница связана с убытком неконтролирующих долей 7,3 млрд руб. Операционная чистая прибыль с поправками на переоценку Яндекса и проценты по займам достигла 162,2 млрд руб. (+35%).

В III квартале чистый процентный доход вырос на 30% г/г, до 166,0 млрд руб. Маржа выросла с 10,5% до 12,0% г/г. Стоимость риска снизилась с 6,1% до 4,9% г/г, но выросла на 0,2 п.п. кв/кв. Кредиты за вычетом резервов достигли 3 759,0 млрд руб. (+28% г/г), доля проблемных сократилась с 7,2% до 7,0%.

Розничное финансирование за 9 месяцев нарастило прибыль до налогообложения на 85%, до 160,5 млрд руб. В B2B чистая выручка прибавила 15%, но прибыль до налогообложения сократилась на 10%, до 56,6 млрд руб. Новые направления убыточны; с июня их результаты включают Авто.ру, поэтому часть роста связана с приобретением.

🔷️ Фондирование и денежные потоки

За III квартал средства клиентов снизились на 6%, до 4 110,8 млрд руб., тогда как кредитный портфель вырос на 9%. Операционный денежный поток за 9 месяцев составил −685,7 млрд руб. против −230,1 млрд руб. годом ранее. Причины – рост кредитования и отток клиентских средств. Отрицательный OCF для банка не равнозначен убытку, но динамика фондирования требует внимания.

🔷️ Циан и другие приобретения

В июне группа купила Авто.ру за 35 млрд руб. на заёмные средства. Консолидацию Точки, где у группы есть косвенная доля, ожидают до конца года. Весь бизнес оценили в 84,8 млрд руб. Оплату предусмотрели деньгами и акциями, эффективная потребность в новых акциях – 3,2% капитала.

6 ноября Т-Технологии объявили о намерении выкупить 50–100% Циана по 993,05 руб. за акцию с премией 29,3% к закрытию 5 ноября. При полном выкупе стоимость составит около 77,1 млрд руб. Предложение направлено в ЦБ, затем его должны передать Циану $CNRU . Группа планирует завершить сделку в I квартале 2027 года без допэмиссии, используя собственные и, возможно, заёмные средства.

Финдиректор уточнил: группе нужен контроль, миноритарный пакет её не интересует. Договорённостей с акционерами нет. Во free float около 40% бумаг, поэтому участие крупных акционеров важно. На 6 ноября Циан ещё не получил оферту.

В случае покупки группа получит аудиторию Циана для продвижения ипотеки, страхования и расчётных сервисов. Однако сроки окупаемости неизвестны.

🔷️ Дивиденды и вывод

Совет директоров рекомендовал дивиденды 4,8 руб. на акцию за III квартал. При одобрении выплаты 3 декабря реестр закроют 14 декабря. Прогноз на 2026 год повышен: рост операционной чистой прибыли и совокупных дивидендов на акцию ожидается более 25%, ROE – около 30%. Выкуп до 5% капитала предназначен для резерва под мотивационную программу. Скорректированная EBITDA не учитывает 15 млрд руб. расходов на вознаграждения акциями за 9 месяцев.

Удивительный контраст 🤔 Т-Технологии торгуются примерно за 4 годовых прибыли в пересчёте результатов 9 месяцев, а Циан предлагают купить за 14–19 прибылей в зависимости от оценки результатов 2026 года. Похоже, рынок акций и рынок M&A по-разному оценивают прибыль.
Так кто же прав?

Ставьте 👍

#обзор_компании
©Биржевая Ключница

🏦 Т-Технологии сильный квартал и дорогая экспансия

ВТБ. Отчет за 3 кв 2026 по МСФО

Тикер: #VTBR
Текущая цена: 57.49
Капитализация: 743.2 млрд
Сектор: Банки
Сайт: https://www.vtb.ru/ir/

Мультипликаторы (LTM):

▫️ P/E - 1.4
▫️ P/BV - 0.25
▫️ NIM - 2.7%
▫️ COR - 1%
▫️ CIR - 33.2%
▫️ ROE - 24.8%

Что нравится:

▫️ рост ЧПД на 5.3% к/к (208.8 → 219.8 млрд);
▫️ увеличение ЧКД на 7% к/к (95.7 → 102.4 млрд);
▫️ доход от операций с фин инструментами вырос в 3.8 раза к/к (18 → 68.2 млрд);
▫️ чистая прибыль увеличилась на 96.9% к/к (92.6 → 182.3 млрд);
▫️ рост кредитного портфеля на 1.8% к/к (25.59 → 26.05 трлн).

Что не нравится:

▫️ доля неработающих кредитов выросла с 3.53 до 3.57%.

Дивиденды:

Див. политика подразумевает выплату не менее 25% от прибыли по МСФО.

По данным сайта Доход за 2026 прогнозируется дивиденд в размере 9.31 руб. (ДД 16.19% от текущей цены).

Мой итог:

Растущий тренд по ЧПД остается неизменным (166 → 196.8 → 208.8 → 219.8 млрд). ЧПД после учета резервов также вырос за квартал (+9.5% к/к, 143.5 → 157.1 млрд). ЧКД продолжил все дальше уходить от зоны 80 млрд (80.9 → 80.1 → 95.7 → 102.4 млрд).

Доходы от операций с финансовыми инструментами кратно выросли. Также как и доходы от операций с валютами и драг. металлами (122.7% к/к, 16.3 → 36.3 млрд). По инвестированию НПФ снова убыток (-0.5 → -2.7 млрд), а по страховой деятельности результат положительный, но меньше прошлого квартала (7.5 → 2 млрд). Операционные расходы выросли на 2.8% к/к (143.6 → 147.6 млрд). В итоге чистая прибыль за квартал увеличилась почти вдвое. За 9 месяцев прибыль выросла на 7.1% г/г (380.8 → 407.5 млрд).

Кредитный портфель продолжает расти, хотя темп прирост чуть снизился относительно прошлых кварталов (2.1 → 2.6 → 1.9 → 1.8%). Доля неработающих кредитов немного увеличилась. Растущий тренд по чистой процентной марже сохранился, пусть и достаточно скромный (2 → 2.5 → 2.6 → 2.7%). Стоимость риска увеличилась с 0.9 до 1%.

По итогам 2026 года ВТБ ожидает достичь следующих показателей:
▫️ прибыль 600 млрд;
▫️ NIM 2.7%.

Для достижения плана по прибыли в 4 квартале надо будет заработать примерно 193 млрд. С учетом результатов отчетного квартала это выглядит вполне достижимой целью. С другой стороны, в начале года верхняя ожидаемая граница была до 650 млрд, так что вполне возможно итоговый результат будет пониже. Если взять за ориентир прибыль в 580 млрд, то это дает P/E 2026 = 1.91 (с учетом доп. эмиссии). Из-за слабой достаточности капитала дивиденд за 2026 год вряд ли будет выше 25% от чистой прибыли. При таком раскладе размер выплаты получается в районе 7.54 руб (ДД 13.12% от текущей цены). Опять же с учетом доп. эмиссии.

Теперь про саму "допку". Еще в мае было объявлено о рассмотрении увеличения уставного капитала через доп. эмиссию по цене 87 руб для покупки доли в группе RWB (Wildberries). В рамках нее может быть размещено до 6.29 млрд акций (почти 49% от текущего числа) и ВТБ планирует привлечь от 300 до 400 млрд. Сроки SPO постоянно сдвигаются, и теперь руководство банка допускает, что размещение дополнительных акций может произойти в следующем году.

По всей совокупности факторов ВТБ проигрывает в привлекательности другим топовым игрокам сектора. Див. доходность уступает Сбербанку и Дом.РФ, ROE в среднем тоже слабее других банков, NIM хуже. По прибыли в 2027 прорывов не ожидается (Пьянов сказал, что в 2027 заработают не меньше 600 млрд, но при такой постановке не факт, что и больше будет). Вкупе с этим периодические доп. эмиссии, размывающие акционеров, и поступки, которые идут в разрез словам и обещаниям. Кстати, ВТБ единственный из крупных банков назвал кейс Самолета проблемным (правда также было сказано, что созданных резервов по их задолженности достаточно). Остальные озвучили мысль, что сложности девелопера не повлияют на результаты.

Акций банка нет в портфеле и покупать не планирую.

Прогнозная справедливая стоимость - 59.5 руб (с учетом будущей доп. эмиссии).

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram
▫️ Мой канал в Max

ВТБ. Отчет за 3 кв 2026 по МСФО

АБЗ-1 до 20,75%: определяем условия апсайда с нарастающими рисками

АО «АБЗ-1» — крупнейший производитель асфальтобетонных смесей и дорожно-строительных материалов в в Санкт‑Петербурге и Ленинградской области с долей рынка порядка 24–27 %.

Группа компания охватывает полный цикл: от выпуска материалов до управления строительством и сдачи объектов транспортной инфраструктуры в эксплуатацию.

Кредитный рейтинг присваивается на основе консолидированной отчётности управляющей компании ПСФ «Балтийский проект», которая также выступает гарантом по облигационным выпускам.

Параметры выпуска АБЗ-002Р-08:

• Рейтинг: А- (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 19,0% годовых (YTM не выше 20,75% годовых)
• Выплаты: ежемесячно
• Амортизация: да (по 12,5% номинала с 29-го по 36-й купон)
• Оферта: нет
• Квал: не требуется

• Сбор поручений до: 10 ноября 2026
• Дата размещения: 13 ноября 2026

Рейтинг надёжности:

• Эксперт РА — уровень А-, прогноз "Стабильный" (подтверждение 14.09.2026)

• НКР — уровень A-, прогноз "Стабильный" (присвоен семи выпускам облигаций 30.03.2026)

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Глоракс 2P1 (ВВВ+, 19,5%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Борец 1Р8 (А-, 18,5%) | Новые Технологии 1P9 (А-, 18,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 12,66 млрд руб. (-29,4% г/г)
• Операционная прибыль: 1,41 млрд руб. (-24,2% г/г)

• Краткосрочные обязательства: 3,93 млрд рублей (−36,29%).
• Долгосрочные обязательства: 11,85 млрд рублей (+123,38%).

• Чистый убыток: 21,9 млн руб. (против убытка 6,8 млн руб. годом ранее)
• Денежный поток от операционной деятельности: -5,33 млрд руб.
• Денежные средства на 30 июня: 3,69 млрд руб. (против 8,03 млрд руб. в начале года).

В обращении находятся 7 выпусков облигаций на 14,67 млрд рублей:

• АБЗ-1 002P-07 $RU000A10FZU2 Доходность: 20,55%, Купон: 17,75%. Текущая доходность: 18,1% на 2 года 7 месяцев с амортизацией

• АБЗ-1 002P-06 $RU000A10EW51 Доходность: 20,38%, Купон: 17,50%. Текущая доходность: 17,82% на 2 года 4 месяца с амортизацией

• АБЗ-1 002P-03 $RU000A10BNM4 Доходность: 22,36%, Купон: 25,5%. Текущая доходность: 24,51% на 1 год 6 месяцев с амортизацией

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• Софтлайн 002Р-03 $RU000A10GDN2 (19,99%) А- на 3 года 1 месяц
• Заслон 002Р-01 $RU000A10G2M8 (18,41%) А- на 2 года 9 месяцев
• Брусника 002Р-09 $RU000A10FWA1 (30,56%) А- на 2 года 8 месяцев
• Борец Капитал 001Р-07 $RU000A10FC96 (19,6%) А- на 2 года 6 месяцев
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (19,27%) А- на 2 года 1 месяц
• Алиум 01Р2 $RU000A10FWZ8 (19,87%) А- на 1 год 9 месяцев
• ГМС 002Р-03 $RU000A10FXM4 (18,43%) А- на 1 год 9 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (20,08%) А- на 1 год 9 месяцев

По итогу: Финансовое положение эмитента не внушает уверенности: масштаб долговой нагрузки и скорость её роста вызывают вопросы. Расширение бизнеса происходит за счёт существенного привлечения заёмных средств — при текущей высокой ключевой ставке это усиливает нагрузку на финансовую модель. Отчасти ситуацию смягчают сезонная специфика работы и имеющийся портфель контрактов, однако долговой фактор всё же остаётся определяющим.

Что касается доходности, в своей рейтинговой категории новый выпуск смотрится выигрышно: он в числе лучших, опережают его только бумаги застройщиков. Для сравнения — ближайший по сроку и дюрации выпуск на вторичном рынке, «АБЗ-1 2Р07», предлагает около 20,55% при погашении через 2,7 года. У нового 2Р08 при верхней границе ориентира доходность примерно на 20 б.п. выше, погашение наступает на квартал позже.

Если же финальный купон окажется на уровне 18%, эффективная доходность составит порядка 19,6% — и преимущество над собственным выпуском и рейтинговой группой - полностью нивелируется. Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
АБЗ-1 до 20,75%: определяем условия апсайда с нарастающими рисками

Сбербанк - сила в правде

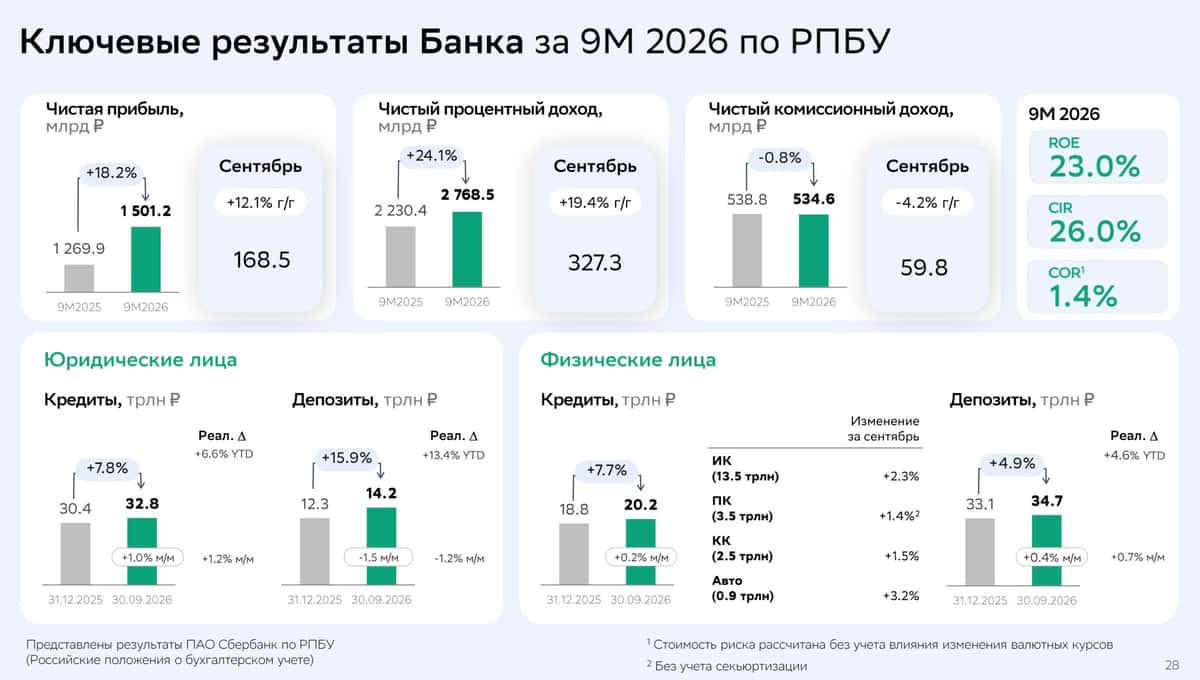
Не хочу раздавать ярлыки, но кейс Сбера $SBER чуть ли не единственный оплот стабильности на нашем рынке в моменте. Понятная траектория финансовых результатов, надежный менеджмент и щедрая дивидендная политика лишь укрепляют мою веру в актив. Сегодня предлагаю еще раз в этом убедиться, пробежавшись по отчету банка за 9 месяцев 2026 года.

🏦 Итак, чистые процентные доходы Сбера за отчетный период увеличились сразу на 23% до 3,2 трлн рублей. Высокая ключевая ставка трансформируется в повышенный доход. Это для закредитованных компаний текущий ключ - проблема, для Сбера - это допдоход. Совокупный кредитный портфель вырос за 9 месяцев на 8% до 55 трлн рублей.

Чистые комиссионные доходы выросли на 2,8% до 632,1 млрд рублей. Несмотря на общее замедление экономического роста и проблемы с масштабируемостью, «зеленый» умудряется сохранять позитивный трек по комиссиям.

📊 Сокращение резервов под кредитные убытки на 12,2% до 442,5 млрд рублей и умеренный трек по операционным расходам позволили банку сохранить высокую рентабельность капитала ROE на уровне 24% и нарастить чистую прибыль на 17% до 1,5 трлн рублей. По прогнозу Грефа, Сбербанк получит около 2 трлн рублей чистой прибыли по итогам 2026 года. У меня нет ни единой причины сомневаться в его словах.

🟢 На этой неделе, 12 ноября, Сбер представит новую дивидендную политику. «Сюрпризов» рынок не ждет, закладывая прежние 50% от чистой прибыли на дивиденды. Если все пройдет без эксцессов, акционеры получат порядка 43-45 рублей на акцию, что сулит нам 15% дивидендной доходности по итогам 2026 года.

Премия к ставке сейчас выглядит интересно. Да, мы все еще проигрываем в доходности ОФЗ, но в случае со Сбером инвесторы рассчитывают дополнительно и на рост котировок. К тому же кейс Сбера выглядит вполне надежно. Стоимость риска составила низкие 1,1% на конец 3 квартала, а коэффициент достаточности общего капитала удержал отметку в 14%.

Я могу еще накинуть много лестных слов в отношении Сбера, но правда заключается в том, что котировки будут отражать общерыночные настроения. Рекордов не жду, равно как и перехая по акциям. Но держать в портфеле этот кейс однозначно стоит.

❗️Не является инвестиционной рекомендацией

♥️ Начнем новую недельку с разбора Сбера. С вас лайк, с меня полезные статьи.

Сбербанк - сила в правде

Fix Price. Отчет за 3 кв 2026 по МСФО

Тикер: #FIXR
Текущая цена: 0.5434
Капитализация: 54.3 млрд
Сектор: Ритейл
Сайт: https://investors.fix-price.ru/

Мультипликаторы (LTM):

▫️ P/E - 5.64
▫️ P/BV - 0.78
▫️ P/S - 0.17
▫️ ND/EBITDA - 0.86
▫️ EV/EBITDA - 2.16

Что нравится:

▫️ рост выручки на 9.1% г/г (79.6 → 86.8 млрд);

Что не нравится:

▫️ FCF снизился на 35.1% г/г (3.6 → 2.4 млрд);
▫️ чистый долг увеличился на 6.8% к/к (34 → 36.3 млрд). ND/EBITDA (с учетом аренды) ухудшился с 0.8 до 0.86;
▫️ нетто фин расход вырос на 21% г/г (1.3 → 1.6 млрд);
▫️ чистая прибыль уменьшилась на 15.1% г/г (2.5 → 2.1 млрд);

Дивиденды:

В соответствии с дивидендной политикой на выплату планируется направлять не менее 50% чистой прибыли по МСФО.

По данным сайта Доход за 2026 год прогнозируется дивиденд в размере 0.06 руб (ДД 11.04% от текущей цены).

Мой итог:

Операционные показатели за 2 квартал:
▫️ LFL продажи +5.3% г/г;
▫️ LFL средний чек +9% г/г;
▫️ LFL траффик -3.4% г/г;
▫️ новые магазины 96 шт;
▫️ общее количество магазинов +1.2% к/к (8077 → 8173 шт);
▫️ общая торговая площадь +1.2% к/к (1750 → 1771 тыс кв м);
▫️ количество участников программы лояльности +2.6% к/к (34.6 → 35.5 млн чел)

LFL продажи и средний чек продолжили расти, а вот LFL траффик, к сожалению, показал ухудшение (с 1 кв. 2025, -1.5 → -5 → -4.2 → -4.5 → -5.8 → -2.2 → -3.4%).

Выручка выросла почти на уровне LFL-чека. За 9 месяцев выручка увеличилась на 6.3% г/г (227.8 → 242.5 млрд) и это лучше прироста за полгода (4.8% г/г).

Чистая прибыль уменьшилась при неизменной операционной рентабельности (6.5%). Причины - рост нетто фин расхода (1.3 → 1.6 млрд) и повышение эф. ставки налога на прибыль (29.6% vs 26.7% в 3 кв 2025). За 9 месяцев прибыль снизилась на 24.2% г/г (6.4 → 4.9 млрд).

FCF уменьшился на фоне разнонаправленного движения OCF (-18.4% г/г, 6.3 → 5.1 млрд) и кап. затратам (+4.6% г/г, 2.6 → 2.8 млрд).
Долговая нагрузка увеличилась как за счет роста чистого долга, так и за счет уменьшения EBITDA. Но ND/EBITDA еще остается в комфортных пределах.

В третьем квартал компания сбавила обороты и он получился слабее прошлого. В этой ситуации пока непонятно, наметилось ли улучшение результатов у компании или второй квартал был просто исключением. По примерным расчетам по итогам года Fix Price сможет заработать прибыль в районе 9.1 млрд (P/E 2026 = 6). Дивиденд, исходя из пэйаута в 50%, получается около 0.045 руб (ДД 8.34% от текущей цены).

С прошлого обзора каких-то значимых новостей не появилось. Единственное что, компания открыла первый РЦ в Беларуси, и это поможет оптимизировать расходы на доставку и хранение товаров в республике. Также, это несколько минимизирует риски атаки беспилотников по РЦ Fix Price. В целом, этот риск остается актуальным для компании, но как-будто она не настолько на слуху в отличии от X5, Магнита и Ленты.

Субъективно, в компании может быть среднесрочная идея на дистанции от 1 года (в которой только важно не пересидеть). Среди основных конкурентов у Fix Price наиболее дешевая оценка по P/E. Долговая нагрузка и EV/EBITDA также лучше X5, Магнита и Ленты. Плюс ожидаемая выплата дивидендов (у последних двух их нет).

Хотя результаты 3 квартала и добавили неопределенности. И тем странно, что на отчете котировки прилично разогнали (субъективно ожидалось снижение, где планировал зайти в позицию). Наверное, рынок ожидал результаты хуже, а может рост на ожиданиях объявления дивидендов. Похоже без инсайдов тут не обходится.

Акций компании нет в портфеле, но буду ждать отката и искать момент для входа в позицию.

Прогнозная справедливая стоимость - 0.754 руб.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram
▫️ Мой канал в Max

Fix Price. Отчет за 3 кв 2026 по МСФО

Часы по ЕвроТрансу затикают 12 ноября. Инструкция для владельцев облигаций и ЦФА без розовых очков

Мне последние дни пишут про ЕвроТранс одно и то же. Что за движуха в карточке дела, банкрот ли он уже, что делать, какие бумаги нужны. Отвечаю одним постом, чтобы не повторять всем по кругу.
Что в деле А41-105936/2026 на 6 ноября. Сбербанк подал заявление 12.10, суд принял его 13.10 и назначил заседание по обоснованности на 12.11.2026 в 12:50, зал 710. Альфамонолит просит объединить свое заявление с этим делом. СРО 02.11 подала кандидатуру управляющего. АК Барс 03.11 попросил привлечь его третьим лицом. Прокуратура области 27.10 приложила дополнение, информации по данному вопросу пока нет, поэтому гадать не буду.
Банкрот ли он? Пока нет. 12.11 суд проверит, обоснованы ли заявления. Если да, введет наблюдение, и вот с этого момента начинают тикать часы. До этой даты подавать заявление в реестр рано, суд его не примет. А признание банкротом и конкурсное производство случатся позже, через месяцы.
Один клиент спросил: «Татьяна, когда будете банкротить ЕвроТранс?» Банкротить уже есть кому, у Сбербанка и Альфамонолита с этим все в порядке. Наша с вами задача другая: вовремя встать в очередь.
Что собрать, если у вас облигации:
паспорт, ИНН, СНИЛС и контакты;выписка по счету депо с кодом выпуска (ISIN), датой и количеством бумаг, а после введения наблюдения свежая выписка на эту дату;договор с брокером или депозитарием, документ о покупке и платеж;расчет: остаток номинала, купоны и накопленный купонный доход на дату введения наблюдения.Отдельно посмотрите в решении о выпуске, есть ли у вашего выпуска представитель владельцев облигаций (ПВО). Если есть, требование владельцев заявляет он, а индивидуальное требование по возражению управляющего могут исключить. ПВО бывает не у всех выпусков, поэтому у разных серий ЕвроТранса картина может отличаться.
Что собрать, если у вас ЦФА:
паспорт, ИНН, СНИЛС и контакты;выписка оператора платформы о том, что бумаги числятся за вами, и решение о выпуске;договор на приобретение ЦФА и платеж;расчет суммы: основной долг и все, что причитается по условиям выпуска.У ЦФА и «народных» облигаций ПВО, как правило, нет, и ждать его не нужно. Те самые ждуны, которым «сказали ждать ПВО», рискуют просто проспать срок. Заявлять требование вы будете сами, или через юриста, решение за вами.

Часы по ЕвроТрансу затикают 12 ноября. Инструкция для владельцев облигаций и ЦФА без розовых очков

Инвесторы впервые в 2026 году завели на рынок ценных бумаг средств больше, чем на депозиты

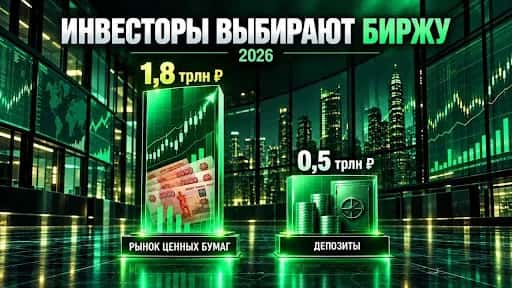
«Впервые в этом году инвесторы завели на рынок ценных бумаг больше, чем приросли депозиты. Это 1,8 трлн рублей против 0,5 трлн рублей на депозитах», – сообщил в рамках форума «Настоящее будущее» глава Московской биржи Виктор Жидков.

Похоже, для частных инвесторов наступает время биржевых инструментов: они все чаще становятся альтернативой банковским вкладам. Облигации и другие инструменты с понятной моделью дохода могут приносить больше вклада. Например, доходности длинных ОФЗ уже выше банковских депозитов, а их надежность выше.

Впрочем, на российском рынке есть ряд облигаций с уровнем надежности, сопоставимым с банковскими вкладами, – например, облигации Сбера или ВТБ. А если внимательно выбирать рисковые активы и диверсифицироваться, то можно легко собрать портфель из бумаг с фиксированным доходом, заметно опережающий уровень голубых фишек.

Однако в этом случае необходимо понимать: ценные бумаги не застрахованы государством, а высокий доход – это повышенный риск. Но при взвешенном выборе и диверсификации биржевые инструменты позволяют инвестору не только обгонять инфляцию, но и прилично зарабатывать.

Не является индивидуальной инвестиционной рекомендацией.


Инвесторы впервые в 2026 году завели на рынок ценных бумаг средств больше, чем на депозиты

Дом.РФ. Отчет за 3 кв 2026 по МСФО

Тикер: #DOMRF
Текущая цена: 2090
Капитализация: 375.8 млрд
Сектор: Банки
Сайт: https://xn--d1aqf.xn--p1ai/investors/

Мультипликаторы (LTM):

▫️ P/E - 3.33
▫️ P/BV - 0.74
▫️ NIM - 4.2%
▫️ COR - 0.7%
▫️ CIR - 24.3%
▫️ ROE - 23.6%

Что нравится:

▫️ ЧКД увеличился на 9.2% к/к (5.4 → 5.9 млрд);
▫️ доход от операций с недвижимостью вырос на 18.2% к/к (2.3 → 2.7 млрд);
▫️ чистая прибыль увеличилась всего на 1.3% к/к (28.7 → 29.1 млрд);
▫️ рост кредитного портфеля на 5.8% к/к (5.64 → 5.97 трлн);

Что не нравится:

▫️ ЧПД снизился на 0.3% к/к (52.2 → 52 млрд);
▫️ процент ссуд с просрочкой 90 дней и более увеличился с 1.02 до 1.09%.

Дивиденды:

Предполагается выплата на уровне 50% от чистой прибыли компании.

По данным сайта Доход за 2026 прогнозируется дивиденд в размере 340.96 руб (ДД 16.31% от текущей цен).

Мой итог:

ЧПД впервые немного снизился после постоянного квартального роста с начала 2025 года (47.7 → 48.6 → 52.2 → 52 млрд). ЧПД после удержания резервов также снизился (-1%к/к, 41.8 → 41.4 млрд). ЧКД показал рост второй квартал подряд (3.9 → 3.7 → 5.4 → 5.9 млрд). Непроцентные доходы (включающие и ЧКД) уменьшились за квартал на -24.9% к/к (10.2 → 7.7 млрд).

Чистая прибыль второй квартал подряд растет достаточно скромно. И это при том, что операционные доходы снизились (16.4 → 16.1 млрд), а эф. ставка налога на прибыль уменьшилась (15.2% vs 23% во 2 кв 2025). Повлияло снижение ЧПД и непроцентных доходов. За 9 месяцев прибыль выросла на 38.6% г/г (62.3 → 86.3 млрд). С учетом полученной прибыли компания за этот период дивиденд ориентировочно составляет 239.55 руб.

Прибыль по сегментам за 3 квартал (г/г в млрд):
▫️ корпоративно-строительный +32.1% (11.2 → 14.8);
▫️ корпоративно-инвестиционный +156.3% (0.9 → 2.1);
▫️ розничный +539.3% (0.06 → 0.4);
▫️ финансовые рынки -25.6% (3.7 → 2.8);
▫️ земля -76.9% (3.4 → 0.8);
▫️ секьюритизация -53.4% (4.6 → 2.1);
▫️ арендное жилье +50.6% (1.2 → 1.8);
▫️ прочее +231.5% (1.2 → 4.1).

Кредитный портфель растет второй квартал подряд, но динамика по приросту портфеля слабее прошлого года. Чистая процентная маржа уменьшилась (4.3 → 4.2%), ROE за 9 месяцев меньше, чем был за 1 полугодие (23.8 → 23.6%). COR остался без изменений. CIR увеличился с 23.7% до 24.3%.

На 2026 год компания сохранила план по прибыли (в районе 117 млрд) и ROE (выше 23%). Ранее также были озвучены планы по COR (0.6%) и CIR (29.8%). Судя по результатам 9 месяцев, не получится "попасть" только в прогноз по COR.

Если взять прогноз по прибыли за основу, то это дает P/E 2026 = 3.21, а дивиденд может быть около 325.2 руб (ДД 15.56% от текущей цены). Идут примерно вровень со Сбербанком.

Но стоит учитывать, что Дом.РФ по своей специфике сильно привязан к строительству жилищного и арендного жилья, а также корпоративному и розничному финансированию. Проблемы отрасли (замедление объемов строительства и реализации, возможные задержки выплат или даже дефолты) будут отражаться на результатах компании. И это уже можно увидеть по ухудшившейся динамике прибыли основных сегментов в 3 квартале (в скобках за 1 полугодие 2026):
▫️ корпоративно-строительный +32.1% (+53.5%);
▫️ финансовые рынки -25.6% (+75.5%);
▫️ земля -76.9% (-19.4%);
▫️ секьюритизация -53.4% (+42.8%).

Далекоидущих выводов пока делать не стоит, но это повод повнимательнее присмотреть к результатам компании в следующих кварталах. Также из негативных моментов можно отметить, что доля проблемных кредитов продолжает увеличиваться (2.5 → 3.1%).

При всем этом, исходя из логики диверсификации, компания вполне подходит для добавления в свой портфель в качестве хорошей дивидендной истории. Да и оценивается Дом.РФ до сих пор недорого. Бонусом еще может быть возможный пересмотр частоты дивидендных выплат (возможно даже будут ежеквартальные). В рисках замедление динамики результатов, ухудшение качества портфеля (а значит рост резервов) из-за сложностей в отрасли, а также возможно будущие SPO.

Акций компании недавно добавил в портфель на долю 4% (лимит - 4%).

Прогнозная справедливая стоимость - 2930 руб.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram
▫️ Мой канал в Max

Дом.РФ. Отчет за 3 кв 2026 по МСФО

VK выступила на конференции для частных инвесторов Smart-Lab в Москве

31 октября директор по связям с инвесторами VK Анна Ретивова и директор по продажам VK Видео Елизавета Панова рассказали о финансовых результатах компании за девять месяцев 2026 года, о ключевых драйверах роста бизнеса и дальнейших планах развития.

Собрали ответы на актуальные вопросы инвесторов:

Какие причины ускорения роста в сегменте «Социальные платформы и медиаконтент»?
🔹 Социальные платформы и медиаконтент – это ключевой сегмент, который приносит рекламную выручку. Мы видим уверенный рост in-stream видеорекламы на платформах VK, активно развивается социальная коммерция. При этом в сегменте есть не только рекламная выручка, но и пользовательские платежи, и подписки, которые активно растут. Мессенджер МАХ, который также входит в этот сегмент, с июля по октябрь заработал более 700 млн рублей.

Что такое социальная коммерция и чем она полезна продавцам товаров?
🔹 Социальная коммерция — покупки прямо из публикаций авторов в соцсети ВКонтакте. Это дополнительный канал продаж через контент соцсети, при этом владелец товара платит не за охваты, а за реализованную продажу. VK помогает авторам создавать продающий контент, а продавцам – продвигать товары. Выручка VK за девять месяцев 2026 года от социальной коммерции составила 2,1 млрд руб., что на 65% выше, чем за полный 2025 год.

Как можно оценить потенциал монетизации VK Видео?
🔹 Формат видеорекламы занимает большую долю в медиасплите рекламодателей и продолжает расти быстрее, чем традиционный рынок онлайн-рекламы. VK начала активно развивать видеорекламу в начале 2025 года. За девять месяцев 2026 года выручка от in-stream видеорекламы выросла на 44% год к году до 7,6 млрд руб. Пользователи проводят внутри VK Видео большое количество времени – около 4 часов в среднем на Smart TV.

Какие тренды видеопотребления у пользователей?
🔹 Самые востребованные категории – юмор и развлечения, новости, детский контент, фильмы и сериалы. VK Видео создает комфортную среду: развивает технологии для удобства зрителей и инструменты для авторов. Дневная аудитория VK Видео уже превышает 40 млн человек.

Сколько зарабатывают авторы VK Видео?
🔹 В 2025 году авторы заработали на платформе более 3 млрд руб. Доход приносят реклама и партнерская программа. С сентября порог подключения к рекламной монетизации снизился с 5000 до 1000 подписчиков: подключиться можно, набрав 500 часов просмотров оригинального контента за последние 90 дней.

Как VK использует ИИ?
🔹 ИИ-инструменты внедрены во все бизнес-сегменты и процессы в VK. Особое внимание компания уделяет рекомендательным технологиям и персонализации, которые также построены на базе ML-моделей. Они внедрены и в контентных сервисах, и в рекламных инструментах. Благодаря этим моделям пользователи быстрее находят релевантный контент, а авторы и рекламодатели – свою аудиторию. Отдельным направлением VK Tech является продажа ИИ-решений бизнесу. С начала 2026 года оно принесло более 1 млрд руб. выручки.

С презентацией VK на Смартлаб можно ознакомиться по ссылке: https://corp.vkcdn.ru/media/files/vk_ir_smart-lab_2026_msk.pdf

#VKCO #VK

VK выступила на конференции для частных инвесторов Smart-Lab в Москве

Остался на полтора месяца без купонов. Закрытие преддефолтных позиций

Коллеги, приветствую! Рано или поздно факап случится у каждого, кто держит в портфеле эмитентов из сегмента ВДО. Главное здесь — вовремя выйти и не игнорировать риски в надежде, что худшее уже позади и решение обязательно найдётся.

Сегодня хочу поделиться сделками, которые, с одной стороны, высвободили средства от продажи, а с другой — привели к фиксации убытков. Насколько всё критично и что именно я продал — дальше по тексту. Поехали.

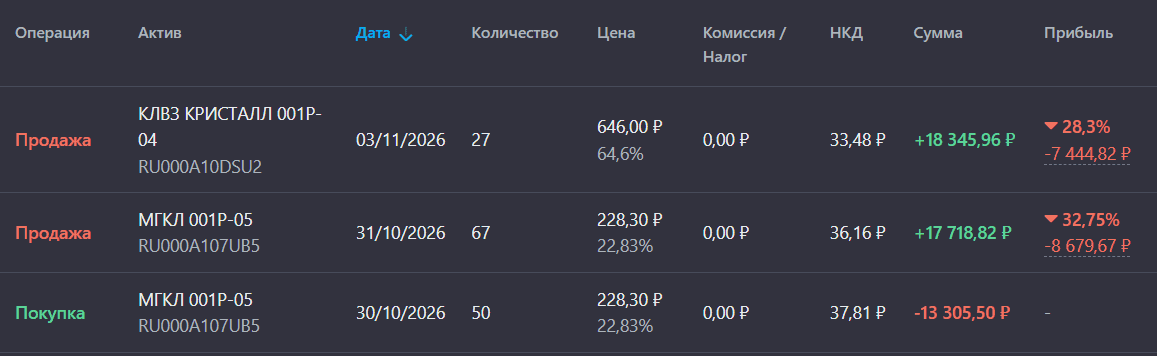
МГКЛ 001Р-05 $RU000A107UB5

На этой неделе, решил окончательно закрыть данную позицию. В какой-то момент даже докупал бумаги — казалось, что компания не может рухнуть так быстро, тем более судя по последней отчётности деньги на счетах у неё были. Но после новостей об отмене шортов вспомнился кейс ЕвроТранса: там буквально на следующий день посыпались неприятные новости одна за другой. Доля у меня изначально была минимальной из возможных для ВДО, но всё равно осадок неприятный.

Изначально я и не планировал держать их до погашения — собирался выйти в середине 2027 года. Основные погашения у компании приходятся на 2030–2031 годы: примерно 69% долга, или 4,33 млрд рублей. Но контора рухнула гораздо быстрее.

Срок на исправление ситуации истекает 13 ноября. Если эмитент не успеет рассчитаться с держателями облигаций (1P-07) до этой даты, наступит уже полноценный дефолт по бумаге.

Из актуального:

• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с облигациями АПРИ? И что сейчас с ними делать?
• Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
• Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?

КЛВЗ КРИСТАЛЛ 001P-04 $RU000A10DSU2

На смену одних судебных притензий пришли новые: почти 4,9 млн рублей — столько требуют с калужского «Кристалла» по двум новым искам, и это лишь очередное звено в цепочке споров.

«Виппапирус» (1,95 млн) и «Флекс-Н-Ролл Рус» (2,92 млн) обвиняют завод в неисполнении договоров поставки. Оба заявления приняты к производству, предварительные заседания — 25 ноября и 16 декабря.

Цепочка выглядит тревожно. Июнь 2026-го — иск «Зернопродукта» на 15,4 млн рублей. Август — претензии «Спиртзавода «Бекетовский»» на 65,2 млн. Октябрь — требование более 111 млн рублей. Теперь — ещё два дела. Суммы разные, истцы разные, но природа споров одна: обязательства по поставкам не исполняются. Именно эта повторяемость, а не размер конкретного иска, и является главным риском для завода и его партнёров.

Пока ни по одному из новых дел решения о взыскании не принято, но накопление претензий уже само по себе создаёт неопределённость вокруг финансовой устойчивости предприятия.

Всё началось с уголовного дела: против конечного бенефициара Павла Победкина — его завели ещё в марте по налоговой статье. Речь шла о претензиях на 107 млн рублей, однако они касались прежнего бизнеса, то есть периода до прихода Победкина в КЛВЗ «Кристалл». Дело дошло до приговора, но обошлось без строгих последствий: в середине сентября 2026 года Хамовнический районный суд Москвы признал Победкина виновным в уклонении от уплаты налогов (ч. 2 ст. 199 УК, санкция — до пяти лет лишения свободы) и ограничился штрафом в 450 тыс. рублей, реального срока не последовало.

В этой бумаге у меня было 2% от капитала. Пока речь шла исключительно о личных налоговых претензиях к бенефициару, я до последнего сохранял позицию, но с учётом последних новостей решил полностью выйти из облигаций этого эмитента.

Статистика за все время:

• Текущая стоимость портфеля: 1 021 634,36 ₽
• Ежегодный купонный доход: 150 056,61 ₽
• Ежемесячный купонный доход: 12 504,72 ₽

Напомню, моя цель — выйти на 100 000 ₽ купонного дохода в месяц. Это позволит покрывать большую часть текущих расходов и даже что-то откладывать. Пока до цели далеко, но я продолжаю путь.

Вместо вывода: Общие потери с учётом полученных купонов составили практически 16 124,72 ₽. Если экстраполировать эту сумму на сформировавшуюся ежемесячную пассивную доходность в виде купонов, то потери отобьются примерно через 39 день — что уже выглядит не так печально. Сам себе придумал проблем — сам их решил. Спасибо за отличный опыт — идём дальше.

Теперь ваша очередь — расскажите, по каким позициям в портфеле у вас всё больше сомнений?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Остался на полтора месяца без купонов. Закрытие преддефолтных позиций

ИКС 5. Отчет за 3 кв 2026 по МСФО

Тикер: #X5
Текущая цена: 2342
Капитализация: 636 млрд
Сектор: Ритейл
Сайт: https://www.x5.ru/ru/investors/

Мультипликаторы (LTM):

▫️ P/E - 9.25
▫️ P/BV - 7.08
▫️ P/S - 0.13
▫️ ROE - 76.5%
▫️ ND/EBITDA - 2.29
▫️ EV/EBITDA - 3.6

Что нравится:

▫️ рост выручки на 13% г/г (1.16 → 1.31 трлн);
▫️ FCF увеличился на 3.9% г/г (30.9 → 32.1 млрд);
▫️ чистая прибыль выросла на 9.8% г/г (23.3 → 25.6 млрд).

Что не нравится:

▫️ чистый долг увеличился на 5.3% к/к (1052 → 1108 млрд). ND/EBITDA ухудшился с 2.27 до 2.29;
▫️ нетто фин расход вырос на 0.2% к/к (44.1 → 44.2 млрд).

Дивиденды:

Выплата дважды в год по результатам своей деятельности последовательно за предыдущий отчетный год и за 9 месяцев. Исходить будут из объема FCF при условии, что ND/EBITDA не будет превышать 1.2-1.4 (до МСФО 16). Дивиденды не будут выплачиваться, если величина ND/EBITDA превышает 2.

По данным сайта Доход за 9 мес 2026 ожидается дивиденд в размере 98 руб (ДД 4.18% от текущей цены).

Мой итог:

Большинство показателей опираются на МСФО 16, поэтому данные отличаются от многих других обзоров отчетности ИКС 5.

Основные операционные показатели за 3 квартал (г/г):
▫️ LFL продажи +7.4%;
▫️ LFL траффик +2.3%;
▫️ LFL средний чек +4.9%;
▫️ средний чек +4.9% (566.1 → 593.8 руб);
▫️ кол-во покупателей +7.8% (2310.9 → 2492.2 млн чел).

Все операционные показатели улучшили свою динамику относительно прошлого квартала. Ключевой момент, что улучшается LFL-траффик. Торговые площади за квартал выросли на 1% к/к, кол-во магазинов - на 1.2% к/к.

Выручка по основным сетям за 3 кв (г/г в млрд):
▫️ Пятерочка +10.7% (913.8 → 1011.3);
▫️ Перекресток +8% (122.6 → 132.5);
▫️ Чижик +34.5% (103.8 → 139.6).

Динамика выручки у Пятерочки продолжает замедляться, Перекресток и Чижик пошли на улучшение, но это все равно заметно слабее показателей 2024-2025 годов. За 9 месяцев выручка выросла на 11.4% г/г (3.4 → 3.79 трлн).

Чистая прибыль за квартал увеличилась на фоне пары факторов: улучшения операционной рентабельности с 5.6 до 6% и прибыли по курсовым разницам (0.2 млрд vs -1.6 млрд в 3 кв 2025). При этом вырос нетто фин расход (38 → 44.2 млрд), плюс в отчетном квартал эф. ставка налога на прибыль сильно выше (25.4% vs 9.9% в 3 кв 2025). За 9 месяцев прибыль уменьшилась на 21.9% г/г (51.4 → 65.7 млрд).

FCF увеличился по причине более заметного снижения кап. затрат (-25.8% г/г, 52.3 → 38.8 млрд) в сравнении с OCF (-14.7%, 83.2 → 71 млрд). Долговая нагрузка незначительно выросла, несмотря на рост EBITDA.

На 2026 компания скорректировала свои прогнозы:
▫️ рост выручки 12% (было 12-16%);
▫️ рентабельность по скор. EBITDA (до применения МСФО 16) 6% (было выше 6%);
▫️ кап. затраты от выручки 4% (было 4.5-4.7%).

Для попадания в план по выручке X5 необходимо за 4 квартал получить прирост в 13.8%, что выглядит вполне реальной задачей. Если рентабельность по прибыли будет 1.5%, то компания за 2026 год получит прибыль в районе 72.5 млрд. Это дает P/E 2026 = 8.53. Размер дивиденда за 9 месяцев будет зависеть от ожидаемого размера долга на конец года, EBITDA за 4 квартал и значения ND/EBITDA, которую X5 решит оставить после выплаты. По примерным расчетам он может быть в диапазоне от 94.4 руб (ДД 4%) до 279 руб (11.9%).

Как-будто в секторе наметился постепенный разворот (LFL-траффик улучшается и у других игроков ритейла). Текущая оценка не является дешевой, но на долгосрочную перспективу X5 выглядит интересной идей. При этом, конечно, есть и риски. Во-первых, могут быть атаки беспилотников по инфраструктуре компании (кейс WB c целенаправленными атаками на их склады и сортировочные центры). Во-вторых, темпы восстановления потребительского спроса могут быть слабее ожидаемых (это менее критично для инвесторов с длинным горизонтом). С другой стороны, в таком контексте заключение мира будет двойным бонусом для X5 (да и всего ритейла).

Акции компании держу в портфеле с долей 6.14% (лимит - 6%).

Прогнозная справедливая стоимость - 2620 руб.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram
▫️ Мой канал в Max

ИКС 5. Отчет за 3 кв 2026 по МСФО

Яндекс. Отчет за 3 кв 2026 по МСФО

Тикер: #YDEX
Текущая цена: 3423
Капитализация: 1.38 трлн
Сектор: IT
Сайт: https://ir.yandex.ru/

Мультипликаторы (LTM):

▫️ P/E - 7.73
▫️ P/BV - 3.36
▫️ P/S - 0.84
▫️ ROE - 43.5%
▫️ ND/EBITDA - 0.2
▫️ EV/EBITDA - 4.21

Что нравится:

▫️ выручка выросла на 6.3% к/к (386.3 → 410.6 млрд);
▫️ чистый долг снизился на 10.3% к/к (74 → 66.4 млрд). ND/EBITDA улучшился с 0.23 до 0.2;
▫️ нетто фин. расход уменьшился на 6.9% к/к (10.2 → 9.5 млрд);
▫️ чистая прибыль снизилась на 34.1% к/к (64.5 → 42.5 млрд);

Что не нравится:

▫️ FCF (без финтеха) отрицательный -25.8 млрд против 36.4 млрд во 2 кв 2026:

Дивиденды:

Нет конкретных указаний на порядок определения дивидендов. Дивидендные выплаты осуществляются два раза в год.

По данным сайта Доход за 2 пол 2026 прогнозируется дивиденд в размере 110 руб. (ДД 3.21% от текущей цены).

Мой итог:

Выручка по секторам за квартал (к/к в млрд):
▫️ поисковые сервисы и ИИ +5.3% (137.4 → 144.7);
▫️ городские сервисы +3.3% (215.6 → 215.6);
▫️ персональные сервисы +15.6% (64.9 → 75);
▫️ Б2Б Тех +7.2% (15.3 → 16.4);
▫️ автономные технологии 100% (0.1 → 0.2);
▫️ прочие сервисы и инициативы 0% (3.4 → 3.4).

Рентабельность по скор. EBITDA (к/к в %):
▫️ поисковые сервисы и ИИ (46.3 → 46.5);
▫️ городские сервисы (16 → 13);
▫️ персональные сервисы (3.9 → 2.4);
▫️ Б2Б Тех (24.4 → 31.7).

Рентабельность по сегментам "Поисковые сервисы и ИИ" и "Б2Б Тех" снова побила рекорд, а "Городские сервисы" снизились после пика.

Выручка выросла, но динамика от 2 ко 3 кварталу хуже прошлого года. Здесь та же мысль, что и была в прошлом обзоре. Яндексу все сложнее поддерживать темп. Тем более еще и экономика охлаждена высокой ставкой. За 9 месяцев выручка увеличилась на 16.4% г/г (1005.1 → 1169.6 млрд).

По чистой прибыли снижение, но здесь стоит учитывать, что компания во 2 квартале получила 25.7 млрд от продажи Авто.ру. Без учета этого снижение прибыли составило бы 1.2% к/к (43 → 42.5 млрд). Причины - ухудшение операционной рентабельности с 16.3 до 15% и повышенная эф. ставка налога на прибыль (25.6% vs 16.3% во 2 кв 2026).

FCF (без учета финтеха) ушел в отрицательную зону на фоне разнонаправленного движения OCF (-63% г/г, 77.6 → 28.7 млрд) и кап. затрат (+32.3% г/г, 41.2 → 54.5 млрд).
Долговая нагрузка снова снизилась (чистый долг уменьшился, а EBITDA выросла).

Расходы на программу мотивации снова снизились (7.9 → 7.4 млрд). Напоминаю, что у Яндекса действует программа мотивации сотрудников акциями, для которой периодически проводятся дополнительные эмиссии по закрытой подписке (примерно на 1% от общего количества). То есть, на дистанции доли акционеров понемногу "размываются".

Неприятным сюрпризом для компании и акционеров стали атаки на ЦОДы компании. В период с 7 по 11 октября были атакованы три ЦОДа Яндекса (в Сасово, Калуге и Владимире). Это привело к нарушениям работы сервисов и частичной потери данных. До сих пор не на 100% восстановлен доступ к данным клиентов "Yandex Cloud" и "Яндекс Диске". Часть рекламодателей приостановила кампании в "Яндекс Директе" после сбоев и стала искать альтернативу. Компания по всем вышеозвученным причинам отозвала свой прогноз по выручке и EBITDA на 2026 год.

Еще из новостей можно отметить пересмотр подхода к размещению акций для долгосрочной программы мотивации: вместо отдельных выпусков компания в ноябре разместит для этих целей 11 млн акций.

Если предположить, что в 4 квартале выручка немного вырастет г/г, а рентабельность ухудшится вдвое относительно результатов 9 месяцев, то по итогам года Яндекс получит прибыль около 136 млрд, что дает P/E скор. 2026 = 10.5 (а без разового дохода от продажи Авто.ру - 12.3). Если расчеты верны, то текущая оценка выглядит дорогой. Но все же стоит учесть, что это расчет исходя из некоторых предположений. Реальный результат может быть как лучше, так и хуже. Решение по дивидендам за 2 полугодие будет принято в феврале 2027. Возможно, с учетом текущих реалий Яндекс сделает паузу.

Акций компании нет в портфеле, и пока просто смотрю за развитием ситуации.

Прогнозная справедливая стоимость - 3580 руб.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram

▫️ Мой канал в Max

Яндекс. Отчет за 3 кв 2026 по МСФО

Аренадата. Отчет за 1 пол 2026 по МСФО

Тикер: #DATA
Текущая цена: 96.3
Капитализация: 22.4 млрд
Сектор: IT
Сайт: https://ir.arenadata.tech/

Мультипликаторы (LTM):

▫️ P/E - 6.35
▫️ P/NIC - 6.02
▫️ P/BV - 5.91
▫️ P/S - 2.26
▫️ ROE - 93.1%
▫️ ND/OIBDA - отриц. ND
▫️ EV/OIBDA - 5.36

Что нравится:

▫️ выручка выросла на 85.8% г/г (1.4 → 2.5 млрд);
▫️ FCF увеличился в 3.7 раза г/г (0.2 → 0.8 млрд);
▫️ нетто фин доход вырос в 4.2 раза п/п (43 → 181 млн);
▫️ чистый убыток снизился на 62.3% г/г (-0.9 → -0.3 млрд).

Что не нравится:

▫️ чистая денежная позиция осталась, но снизилась на 44.7% п/п (2.8 → 1.6 млрд);

Дивиденды:

Выплаты в размере не менее 50% от скор. чистой прибыли по МСФО при ND/OIBDA <= 2 (скор. чистая прибыль увеличивается на амортизацию за вычетом капитализ. расходов).

По данным сайта Доход следующая выплата за остаток 2026 года и 1 кв 2027 прогнозируется в размере 4.16 руб (ДД 4.32% от текущей цены).

Мой итог:

Количество клиентов за полгода выросло на 6.3% п/п (190 → 202 ед).

Хороший рост выручки, но это, в том числе, влияние покупки ООО «УБИК» в сентябре 2025. Выручка по сегментам (г/г в млн):
▫️ лицензии СУБД +133.6% (358 → 836);
▫️ лицензии средств управления данными +18.4% (47 → 55);
▫️ лицензии средств загрузки данных -89.8% (72 → 7);
▫️ услуги по обучению -63.6% (31 → 11);
▫️ выполнение работ +166% (240 → 637);
▫️ техподдержка +59.6% (610 → 973).

Информации о вкладе ООО «УБИК» в выручку отсутствует, но с опорой на данные за 2025 можно прикинуть, что доля составляет примерно 20%. В таком случае, без покупки прирост выручки в 1 пол 2026 составляет 48.7% г/г (1.4 → 2 млрд), что тоже вполне прилично.

За полгода есть убыток (это нормально для такого рода компаний, так как основной профит в 4 квартале), но при этом он меньше, чем был в прошлом году. Причина в улучшение операционной рентабельности с -92.5% до -22.1%. Здесь есть также влияние покупки ООО «УБИК», но компания все же смогла не раздуть расходы при увеличении выручки. Правда, важно отметить ухудшение валовой рентабельности с 86.9 до 77.6% (рост себестоимости сдержать не удалось). Убыток по NIC также заметно снизился (-78.7% г/г, -1.1 → -0.2 млрд). У Аренадаты нет "скрытых" капитализированных расходов, поэтому и показатели P/E и P/NIC достаточно близки.

FCF кратно вырос за счет роста OCF (+100% г/г, 0.4 → 0.8 млрд) и снижения кап. затрат (-76.4% г/г, 0.2 → 0.04 млрд).
Чистая денежная позиция у компании снизилась почти на половину, но это пока еще "кубышка". По логике стоит ждать ее увеличения на конец года.

Аренадата подтвердила прогноз по росту выручки в 2026 году не менее 20%. Если взять гайденс по нижней границе, то при чуть меньшей рентабельности получается прибыль в районе 3.4 млрд. Это дает P/E 2026 = 6.66, P/NIC 2026 = 6.98 (при сохранении соотношения 2025 года) и дивиденд около 6.9 руб (ДД 7.2% от текущей цены). Причем, если прикидки по вкладу "Убик" в выручку верны, то прирост выручки может быть значительно сильнее. Только текущая оценка уже не такая "вкусная" с учетом возможных рисков (например, рост расходов и снижение рентабельности). Есть, правда, еще мнение, что компания является бенефициаром атак на российские ЦОДы. Последние события еще раз напомнили крупному бизнесу, зачем нужны резервирование и географически распределенные системы. А решения Аренадаты, как раз, позволяют хранить и обрабатывать данные сразу в нескольких контурах.

В целом, компания выглядит неплохо с расчетом на среднесрочный горизонт. В идеале бы только дождаться коррекции (хотя технически пока выглядит так, что в ближайшее время ниже 90 цена не уйдет).

Акций Аренадаты нет в портфеле.

Прогнозная справедливая стоимость - 120 руб.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram

▫️ Мой канал в Max

Аренадата. Отчет за 1 пол 2026 по МСФО

Ozon. Отчет за 3 кв 2026 по МСФО

Тикер: #OZON
Текущая цена: 3728
Капитализация: 806.8 млрд
Сектор: IT
Сайт: https://ir.ozon.com/ru

Мультипликаторы (LTM):

▫️ P/E - 36.74
▫️ P/BV - отриц. BV
▫️ P/S - 0.59
▫️ ROE - отриц. BV
▫️ ND/EBITDA - 1.9
▫️ EV/EBITDA - 5.22

Что нравится:

▫️ выручка выросла на 62.7% г/г (258.9 → 421.2 млрд);
▫️ FCF увеличился на 65% г/г (151.5 → 250 млрд);
▫️ нетто фин расход снизился на 2.4% к/к (16.7 → 16.3 млрд);
▫️ чистая прибыль выросла на 25.1% г/г (2.9 → 3.7 млрд);

Что не нравится:

▫️ чистый долг вырос на 31.2% к/к (351.1 → 460.7 млрд). ND/EBITDA ухудшился с 1.83 до 1.89;
▫️ дебиторка увеличилась на 10.9% к/к (12.2 → 13.5 млрд).

Дивиденды:

Див. политика не содержит указаний на порядок определения дивидендов.

По данным сайта Доход за 2026 прогнозируется дивиденд в размере 162.15 руб. (ДД 4.35% от тек. цены).

Мой итог:

Показатели по сегментам.

E-commerce (3 кв 2026 г/г):
▫️ GMV +41.5% (1.10 → 1.56 трлн);
▫️ кол-во заказов +76% (668 → 1176 млн шт);

Количество активных покупателей за квартал увечилось на 6.2% (69.2 → 73.5 млн чел). Как и ожидалось, компания стала бенефициаром атак на WB. Динамика оборота и заказов выше, чем был в прошлом квартале. За полугодие GMV вырос на 36.7% г/г (2.93 → 4.01 млрд), а кол-во заказов - на 77% г/г (1.65 → 2.92 млрд).

В финтехе Озон снова не предоставил данных по количеству активных клиентов. Стоимость риска продолжила расти (12.8 → 14.3%). Чистая процентная маржа не изменилась (6.9%).

Выручка за 3 квартал (г/г в млрд):
▫️ E-commerce +61.9% (214.7 → 347.7);
▫️ финтех +58% (53.9 → 85.2).

За 9 месяцев выручка в E-commerce выросла на 50.9% г/г (577.6 → 871.6 млрд), в финтехе - на 53.6% г/г (139.2 → 213.8 млрд).

Чистая прибыль увеличилась более скромно, но здесь есть нюансы. Улучшилась операционная рентабельность с 6.9 до 8.3%, но увеличился нетто фин расход (14.2 → 16.3 млрд), вырос убыток по курсовым разницам (0.9 → 6.3 млрд), а также выплачен налог на прибыли по эф. ставке 70.1% (в прошлом году было восстановление налога). Но главное компания отразила расход по оценочному резерву, связанному с атаками на склады, в размере 30.1 млрд. Без этого прибыль выросла бы кратно. За 9 месяцев чистая прибыль Озон получил прибыль 18.3 млрд против убытка -4.6 млрд за 9 мес 2025.

Не понравилось, что компания в релизе не указала остаток средств на счетах кредитных и микрофинансовых организаций группы. Пришлось примерно высчитывать его, чтобы исключить финтех при расчете FCF и долговой нагрузки. Ниже все расчеты приблизительные.

FCF без учета финтеха прилично добавил на фоне лучшей динамики OCF (+146% г/г, 68.2 → 167.7 млрд) в сравнении с кап. затратами (+72.3% г/г, 14.6 → 25.1 млрд).
Долговая нагрузка увеличилась. Сильный рост EBITDA перекрыл более сильный рост чистого долга.

Большинство аналитиков за 3 квартал ожидало результаты слабее, чем Озон в итоге показал (с поправкой на расход по резерву, конечно). Если компания отработает в 4 квартале с такой же рентабельность как и в 3, то по итогу году скорректированная прибыль может быть около 88 млрд. Это дает P/E скор. 2026 = 9.36. Ранее озвучивался план по выплате дивиденда не менее 30 млрд (138.6 руб и ДД 3.64% от тек. цены), но с учетом ситуации с атаками на инфраструктуру компании такой прогноз выглядит слишком оптимистичным. Хотя все сильно зависит от дальнейшего развития ситуации.

Озон продолжает увеличивать GMV высокими темпами. В 3 квартале улучшилась рентабельность. Но при этом достаточно и настораживающих моментов:
▫️ атаки на склады продолжились и в 4 квартале, и нет понимания, будут ли еще расходы на резервы по убыткам;
▫️ в Госдуму внесен законопроект, переводящий ПВЗ на расчет налога по кадастровой стоимости, что может снизить их рентабельность или вообще увести в минус;
▫️ тарифы на страхование складов выросли в десятки раз;
▫️ непонятно постоянный или временный переток покупателей с WB на Ozon.

Акций компании нет в портфеле. Интересной цена была в конце августа, но тогда покупать было страшно, а сейчас достаточно неопределенностей для такой оценки.

Прогнозная справедливая стоимость - 3540 руб.

*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram

▫️ Мой канал в Max

Ozon. Отчет за 3 кв 2026 по МСФО

От 25% до 30% годовых с гибким сроком: операции РЕПО с акциями ПАО «НФК-Сбережения»


В магазине финансовых продуктов shop.nfksber.ru теперь доступен новый инструмент с фиксированной доходностью – операции РЕПО с акциями ПАО «НФК-Сбережения».

Вы сами определяете период размещения – от 90 до 365 календарных дней с точностью до дня. Ставка зависит от выбранного срока:
от 90 до 180 дней – 25% годовых;
от 181 до 270 дней – 27% годовых;
от 271 до 365 дней – 30% годовых.

Минимальная сумма инвестирования – 10 000 рублей. Доход будет выплачен на следующий рабочий день после окончания срока.

Важно: досрочно вернуть вложенные средства нельзя.

Как устроена сделка РЕПО:
Это покупка ценных бумаг с обязательством их обратного выкупа по заранее зафиксированной цене.

1-я часть: вы покупаете акции ПАО «НФК-Сбережения», и они переходят в вашу собственность.
2-я часть: по окончании срока продавец выкупает акции обратно по более высокой цене. Разница между покупкой и продажей – это ваш доход.

Что важно знать:
▫️Цена обратного выкупа закреплена в договоре в момент сделки и не зависит от изменения рыночных котировок акций.
▫️Если у вас нет статуса квалифицированного инвестора, по правилам ЦБ РФ перед сделкой потребуется пройти два коротких онлайн-теста: на знание договоров РЕПО и акций, не включенных в котировальные списки.

Заключить сделку РЕПО можно онлайн в магазине финансовых продуктов ПАО «НФК-Сбережения»: https://shop.nfksber.ru/?utm_source=vk

Не является индивидуальной инвестиционной рекомендацией. Не является публичной офертой.

От 25% до 30% годовых с гибким сроком: операции РЕПО с акциями ПАО «НФК-Сбережения»