Трамп и Путин поставили точку в падении рынка? К чему готовиться инвестору

Пожалуй, главное, что нужно знать про вчерашний день, — это то, что Путин и Трамп снова проведут встречу, на этот раз в Будапеште. Об этом лидеры договорились в ходе телефонного разговора, который Трамп охарактеризовал как «хороший и продуктивный». На следующей неделе пройдет встреча делегаций США и РФ на высоком уровне. Прямая же встреча между президентами должна состояться в течение двух недель.

Основные торги завершились уверенным ростом индексов МосБиржи (+2,46%) и РТС (+2,14%). Однако настоящее ралли началось на вечерней сессии: импульс покупок поднял котировки индекса почти на 6%, позволив ему пробить и закрепиться выше 2700 пунктов.

Но главные заявления прозвучали ближе к закрытию торгов: Трамп дал понять, что США не будут истощать свои арсеналы, оставив ракеты «Tomahawk» себе, и что с новыми санкциями против России можно повременить. Если Трамп за ночь не откажется от своих слов, то сегодняшняя встреча с Зеленским станет пустой формальностью, которая не внесёт смятения в ряды «быков» на рынке.

Шансы на сделку: Даже несмотря на то, что все предыдущие попытки переговоров завершались ничем, в этот раз все может сложиться иначе. Давление со стороны экономики (нефть, спад, бюджет) нарастает. Пока это выглядит как попытка выдать желаемое за действительное. Но если не сейчас, то когда?

У текущего ралли есть уязвимость — рынок игнорирует обвал нефти. Brent впервые за 5 месяцев торгуется ниже $61, и тенденция к снижению сохраняется. Цены на нефть снижаются на фоне новостей о переговорах между Россией и США по вопросу урегулирования ситуации на Украине. Инвесторы также беспокоятся из-за роста предложения ОПЕК+ на фоне рисков для спроса из-за агрессивной политики администрации США.

Что по ожиданиям: Несмотря на переговорный оптимизм, на пути дальнейшего роста индекс МосБиржи может столкнуться с областью сопротивления в зоне 2740–2750 пунктов, которая не раз останавливала его ранее. В рамках локальной коррекции возможен откат к 2700-2680 пунктам, что станет хорошей возможностью для консолидации перед новой попыткой роста.

Из корпоративных новостей:

Т-банк может открыть R&D-центр по исследованию ИИ в Китае. Инвестиции в проект могут составить от ₽500 млн до ₽1 млрд.

Транснефть
#TRNFP предлагает построить нефтепровод между Сербией и Венгрией.

АФК Система вместе с РусГидро построит дата-центр в Магаданской области мощностью 150 МВт

Займер операционные результаты за III кв 2025 года: Суммарный объем выдач займов составил ₽13,1 млрд (–2% г/г), Объем выдач новым клиентам ₽1,1 млрд (+7% г/г)

Черкизово экспорт свиноводческой продукции из РФ в КНР в январе - сентябре вырос вдвое.

Газпром
#GAZP и Вьетнам обсудили актуальные и перспективные направления сотрудничества в газовой сфере

Северсталь
#CHMF готова полностью заместить импортных поставщиков металлопроката, используемого для производства гибких насосно-компрессорных труб (ГНКТ) для нефтегазовой отрасли.

X5 Консолидированная выручка выросла на 18,5% год к году, до 1,16 трлн рублей. Темп роста чистой розничной выручки Чижика составил 65,3% г/г в 3 кв. 2025 г

Лукойл
#LKOH СД 23 октября 2025 года решит по дивидендам

• Лидеры: СПБ Биржа
#SPBE (+17%), Аэрофлот #AFLT (+9,3%), Татнефть #TATN (+8,6%), АФК Система #AFKS (+8,5%).

17.10.2025 - пятница

•
#OGKB - ОГК 2 ВОСА по дивидендам за 2024 год в размере 0,0598167018 руб/акция
•
#MDMG - Мать и дитя последний день с дивидендом 42 руб
•
#EUTR - ЕвроТранс последний день с дивидендом 8.18 руб
•
#BELU - Новабев закрытие реестра с дивидендом 20 руб (дивгэп)

✅️ Если хочешь получать своевременно новости по рынку и читать еще больше аналитики, то тебе прямиком в наш телеграм канал.

#акции #аналитика #новости #инвестор #инвестиции #обзор_рынка #трейдинг

'Не является инвестиционной рекомендацией
0 комментариев
    посты по тегу
    #TRNFP

    Планка вверх или Планка вниз что лучше?

    Планка вверх или Планка вниз что лучше?

    💊 Ну что, в очередной раз хороним Кокса? 🤣
    Платежеспособность важнее долговой нагрузки и пока Кокс платежеспособная компания.

    То-ли ещё будет, не знаю, к оферте выпуск держу, выходить не планирую

    🛡 Самолёт - основные Банки кредиторы, достигли предварительных договоренностей по стабилизации самолёта.

    💛 Акции ВК в огне, каждый день - планка вверх. В стакане заявки на миллионы штук на покупку.
    Увидим где то в стратосфере?

    🪓Лукойл, Роснефть, Транснефть, Татнефть - решили напомнить, что цена выше 110$ за баррель не вечна, а с ее ппадением и котировки бумаг - стремительно снижаются.

    🔥МГКЛ - все "в порядке" и денег на счетах миллиарды их даже видел аудитор. Но.... Есть нюанс.

    Знаете анекдот про нюанс? Вот почитайте на досуге. Примерно так я себя почувствовал, когда закрывал позицию в минус 140.000 тысяч 😆

    А так, важные новости - не только тут, буду благодарен за подписку❤

    $RU000A10C741 $TATNP $TRNFP $ROSN $LKOH $SMLT $RU000A10BW96 $RU000A104JQ3
    $VKCO $MGKL

    Покупки и приобретения: что делаю и куда бегу за прошедшую неделю

    📊 Покупки и приобретения: что делаю и куда бегу за прошедшую неделю
    Итак, друзья, времена нынче тяжёлые. 🤔 Тут, конечно, сразу возникает вопрос: «А было ли когда-нибудь легко?» Тяжело, по-моему, во все времена. Но, несмотря на это, я продолжаю инвестировать. Куда же деваться? 😅
    🏦 Ключевая ставка и прогнозы ЦБ
    Первое, что хотелось бы отметить: сегодня ЦБ оставил ключевую ставку на уровне 14%. На мой взгляд, цифра вполне ожидаемая. Улучшений в экономике нет: бензиновая ситуация, повышение тарифов ЖКХ, геополитика — естественно, всё это отражается на экономике в худшую сторону. А следом мы получаем то, что получаем. 📉
    ЦБ также изменил прогнозы:
    · 📈 Средняя ставка на 2027 год повышена до 12,5–13,5%, хотя ожидали снижение даже ниже 10%· 💰 По итогам года инфляция будет якобы около 7,6%, тогда как целевое значение — 4%· 😰 Инфляционные ожидания населения растут и находятся на максимальных значениях за последние 2 года· 📊 Прогноз роста ВВП — от 0,5 до 1%
    🗣️ Если словами, без цифр
    Денежно-кредитная политика остаётся жёсткой. Я уже не раз говорил и ещё не раз скажу: ну нету почвы для роста, господа и дамы аналитики, верящие в чудо. Ну мы в воюющей стране! Очнитесь уже наконец. 🙄
    Да, мы можем заработать немного денег для страны за счёт ресурсов, да, ситуация может слегка улучшиться. Однако ждать серьёзных улучшений до окончания конфликта — наивная глупость. Единственное, что может реально спасти экономику, — это полное завершение либо серьёзная длительная заморозка конфликта. Всё. Других вариантов нет. Нужно ли быть кандидатом экономических наук, чтобы это понять? Как будто бы нет. 🤷‍♂️
    Ну а краткосрочный рост рынка мы, конечно, можем увидеть по-прежнему на всех новостях, направленных так или иначе в сторону переговоров. 📰
    💼 Что делаю я?
    · Никого не слушаю 👂❌· Закупаю интересующие меня активы 🛒
    Оцениваю активы просто: смотрю на отчётность, мультипликаторы и долги без погружения часами — коротко. ⏱️
    На этой неделе докупаюсь:
    · Газпром — много новостей вокруг, по поводу всяческих восстановлений. И даже слухи про Европу. Это всё, конечно, толкает Газпром вверх. Подбираю. ⛽· Сбер — идея в Сбере, как всегда, очевидна, так что я набираю, пока могу. Без надежды на иксы, но с надеждой на дивиденды. 🏦· Лукойл — для себя обнаружил, что Лукойл — это какая-то нелогичная, но всё же растущая бумага. Я просто понял, что надо покупать, вот потому что и всё. Что если не пытаться найти какие-то сверх идеи? 🛢️· Роснефть и Транснефть — госкомпании: один игрок тихонько под Восток Ойл работает, второй — на монополию нефтяной логистики по трубам. Всё, что ниже 1100 по Транснефти, подбираю. 🏗️· Татнефть — взял под стабильные дивы. Я даже стал ловить себя на мысли, что не стоит изобретать велосипед: просто смотришь тех, кто платит, да и всё. 💸
    📜 Из облигаций под оферту держу:
    · Кокса 4· МГКЛ 1· БалтЛиз 14
    🤫 Вопросы к вам
    Скоро сделаю серию постов: куда я сбегаю, когда мне становится страшно? Как считаете, это интересно? 🤫
    У меня тут вклад на 100 000 закрылся. Как думаете, куда я его подевал? 👀💰
    $RU000A10C741 $RU000A104XJ9 $RU000A10A3W1 $TATNP $TRNFP $ROSN $LKOH $SBER $SBERP $GAZP
    #новости #центральныйбанк #чтокупить #хочувдайджест #новичкам #сделки

    Текущая ситуация на бирже

    Российский фондовый рынок продолжает искать точку опоры на фоне противоречивых макроэкономических сигналов. С одной стороны, инвесторы рассчитывают на дальнейшее смягчение ДКП, с другой - ускорение годовой инфляции и сохраняющиеся геополитические риски мешают покупателям перехватить инициативу. Однако Индекс постепенно карабкается вверх в рамках восходящего канала с целями на 2600-2700 пп. Может Трамп чуть подсобит?...

    📊 Росстат зафиксировал недельный рост инфляции на уровне 0,11%. В годовом выражении показатель ускорился до 7,2%. Рост цен вкупе с повышенной динамикой денежной массы не предполагает мягких сигналов на ближайшем заседании регулятора, которое состоится в следующую пятницу. Рынок уже смирился с тем, что цикл смягчения ДКП поставлен на паузу, и теперь любая жесткая риторика Эльвиры Набиуллиной может спровоцировать волну фиксации прибыли.

    ⛽️ ФАС предлагает индексировать в 2027 году тарифы на услуги Транснефти всего на 4,99%. Напомню, что в текущем году индексация составила 5,1%. При инфляции в районе 7% операционные и капитальные расходы трубопроводной монополии растут значительно быстрее, чем регулируемые государством тарифы. Это классический пример того, как жесткое регулирование ограничивает рост прибыли компании.

    📱 Ростелеком заговорил о необходимости создания дата-центров «судного дня» для восстановления цифровых сервисов в случае масштабных сбоев. На фоне растущих угроз и ударов БПЛА по дата-центрам, направление выглядит перспективным, особенно с учетом присутствия Ростелекома на рынке ЦОД и облачных услуг. Но есть и обратная сторона - объекты самой компании могут быть под угрозой, а заявленный проект едва ли можно быстро реализовать.

    🔋 Цены на природный газ на хабах ЕС превысили отметку в 1000 долларов за тысячу кубометров впервые с декабря 2022 года. Ситуация критическая: подземные хранилища не заполнены до плановых значений и находятся на самом низком уровне для этого периода за последние 13 лет. В этом контексте можно ожидать сохранения высоких цен в четвертом квартале. Для Новатэка это означает возможность в моменте заработать сверхвысокую экспортную выручку, так как страны Евросоюза рекордными темпами скупают газ с проекта Ямал СПГ.

    ❗️Не является инвестиционной рекомендацией
    ♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
    $TRNFP $RTKM $NVTK

    Текущая ситуация на бирже

    Транснефть - зачем ей нужен Газпромбанк?

    Казалось бы, что может пойти не так у естественной монополии, которая просто индексирует тарифы и прокачивает нефть? Однако свежий отчет Транснефти $TRNFP показывает, что даже здесь расходы способны расти быстрее доходов. Добавим снижение процентных доходов, неожиданную покупку доли в Газпромбанке и получаем уже сомнительный кейс. Давайте разбираться.

    ⛽️ Итак, выручка компании за первое полугодие 2026 года выросла всего на 2,9% до 740,1 млрд рублей. Прибыль акционеров при этом снизилась на 3,3% до 148,3 млрд. Во втором квартале ситуация немного лучше: выручка +5,8% до 378,8 млрд, чистая прибыль +3,1% до 75,3 млрд рублей. Индексация тарифов помогает, но в полноценный рост прибыли не конвертируется.

    Главная проблема - расходы. EBITDA за полугодие сократилась на 4,1% до 294,9 млрд рублей, а во втором квартале просела на 5,9% до 140,1 млрд. Маржа упала с 41,6% до 37%. Операционные расходы без амортизации выросли на 8,1%, причем ФОТ прибавил 17,7%, а материальные затраты - 19,1%. Получается, собственная себестоимость бизнеса сейчас растет значительно быстрее тарифной выручки.

    📊 При этом баланс остается практически образцовым. На конец июня у Транснефти было 122,4 млрд рублей денежных средств и еще 320,1 млрд на депозитах против 157,4 млрд кредитов и займов. Чистая денежная позиция превышает 280 млрд рублей. Капзатраты за полугодие практически не изменились и составили 157,7 млрд, поэтому нового инвестиционного цикла пока не наблюдаем.

    Но к денежной подушке возникают вопросы. Уже после отчетной даты Транснефть потратила 40 млрд рублей на покупку 7,52% голосующих акций Газпромбанка. Для компании сумма небольшая, однако мне такие истории с госпомощью не нравятся. Тем более финансовые доходы уже сократились с 72,1 до 56,6 млрд рублей, а вместе со снижением ставки огромная кубышка будет приносить все меньше. Теперь часть денег еще и ушла в непрофильную инвестицию.

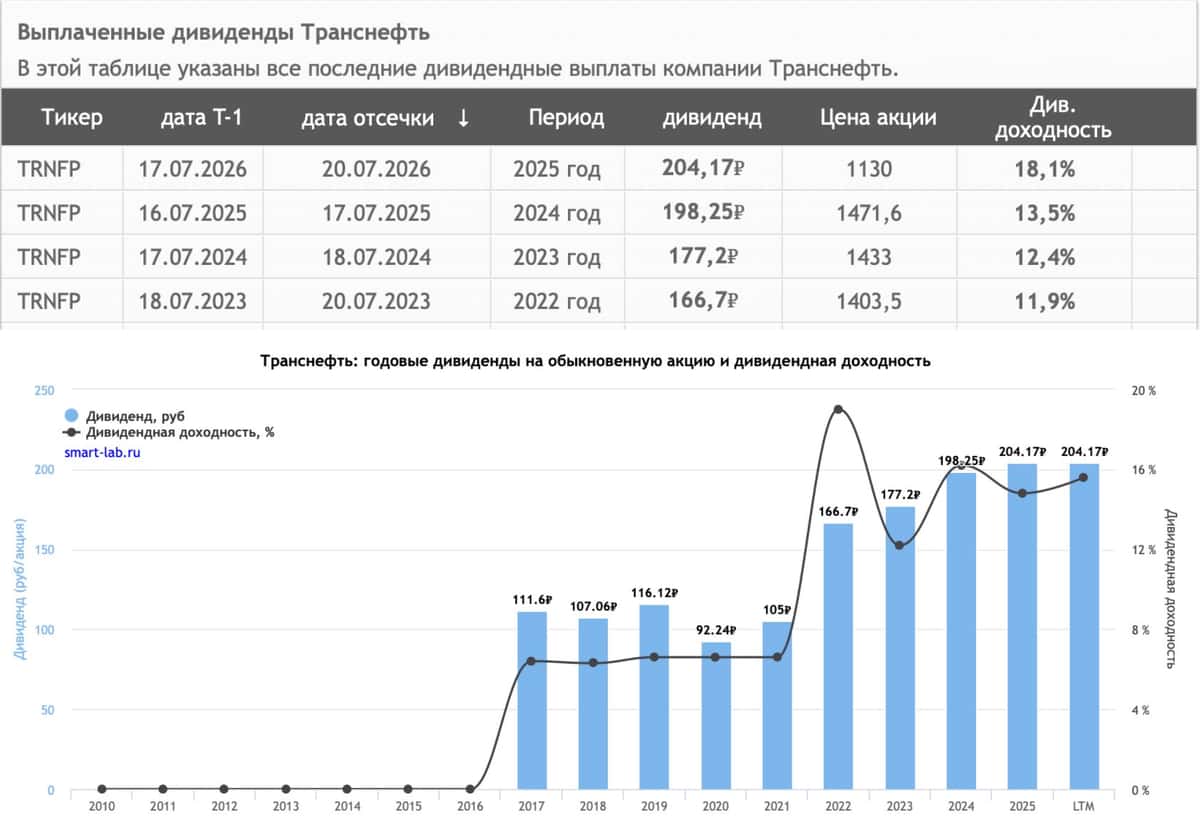
    💰 С дивидендами пока все стабильно. За 2025 год акционеры получили 204,17 рубля на акцию против 198,25 рубля годом ранее. При этом компания торгуется примерно за 3 годовых прибыли и около 1х EV/EBITDA. Выглядит очень дешево, но дисконт взялся не из воздуха: расходы растут, процентные доходы падают, а риск атак БПЛА сохраняется.

    Транснефть по-прежнему остается сильной дивидендной историей с отличным балансом. Но одних низких мультипликаторов для переоценки недостаточно. Я бы хотел увидеть стабилизацию расходов и EBITDA-маржи, а заодно понять, не появятся ли новые способы распорядиться деньгами компании без участия миноритариев.

    ❗️Не является инвестиционной рекомендацией
    ♥️ По пятницам мы что делаем? Правильно, ставим как можно больше лайков под статьей. Спасибо!

    Транснефть - зачем ей нужен Газпромбанк?