Новые облигации Почта России 003Р-07 с премией к рынку. Стоит ли участвовать?
Вряд ли найдётся человек, которому совсем незнакомы услуги этой фирмы. Трудности с бюджетом и нехватка современного оборудования бросаются в глаза — их не скрывают даже работники, выполняющие свои обязанности на устаревшей технике. Предлагаю копнуть глубже и взглянуть на реальное финансовое положение дел.
АО «Почта России» — крупнейший федеральный почтовый и логистический оператор России, работающий во всех регионах страны.
Компания оказывает все виды услуг почтовой связи, осуществляет денежные переводы и доставку пенсий, обеспечивает прием платежей от населения, а также предоставляет логистические услуги.
Параметры выпуска Почта России 003Р-07:
• Рейтинг: АА (АКРА, прогноз «Негативный»)
• Номинал: 1000Р
• Объем выпуска: 5 млрд рублей
• Срок обращения: 10 лет
• Купон: КБД (2 года) + 550 б.п.
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: Put через 2 года (право инвестора предъявить облигации к выкупу)
• Квал: только для квалов
• Сбор заявок: до 09 июня 2026
• Дата размещения: 15 июня 2026
Финансовые результаты МСФО за 2025 год:
• Выручка: составила 229,8 млрд рублей, что на 0,1% больше, чем в 2024 году.
• Чистый убыток: увеличился на 36,9% и достиг 23,4 млрд рублей. Компания объяснила это «существенными изменениями в операционной среде».
• EBITDA: составила 3,8 млрд рублей.
• Убыток: от операционной деятельности составил 12,7 млрд рублей, что на 5,1% меньше, чем в 2024 году.
• Долгосрочные обязательства: 83,4 млрд руб. (-29,7% г/г)
• Краткосрочные обязательства: 304,2 млрд руб. (+4,7% г/г).
• Долговая нагрузка: включая лизинг и без учета начисленных, но неоплаченных процентов, сократилась на 3%.
Быстрее всего росли цифровые услуги и логистика. Доход от почтовой электронной системы прибавил 53%, выручка за выдачу заказов интернет-магазинов в отделениях выросла в 5,8 раза, а от коммерческой логистики — в 1,9 раза.
Цифровая выручка достигла 83,6 млрд рублей и тем самым полностью покрыла падение доходов от классических почтовых услуг.
На вторичном рынке находятся 20 выпусков облигаций с общим облигационным долгом 144,7 млн рублей:
• Почта России 003P-05 $RU000A10EWL1 Доходность к оферте: 18,24% на 34 месяца. Купон: 17,15%. На 9 лет 9 месяцев
• Почта России 003P-03 $RU000A10EA16 Доходность к оферте: 18,04% на 31 месяц. Купон: 17,75%. На 9 лет 7 месяцев
Что готовы предложить эмитенты со схожим рейтингом надежности:
• ПГК 003Р-04 $RU000A10EYV6 (16,38%) АА на 3 года 3 месяца
• Мэйл.Ру Финанс 001P-02 $RU000A10EXJ3 (14,93%) АА на 2 года 10 месяцев
• Авто Финанс Банк БО-001Р-18 $RU000A10EQ34 (15,24%) АА на 2 года 9 месяцев
• Вымпелком 1Р-08 $RU000A105X80 (14,56%) АА на 2 года 9 месяцев
• НоваБев Групп 003Р-03 $RU000A10EMG2 (14,33%) АА на 2 года 9 месяцев с амортизацией
• ВТБ Лизинг 001Р-МБ-05 $RU000A10EML2 (15,03%) АА на 2 года 9 месяцев с амортизацией
• Европлан 001Р-09 $RU000A10ASC6 (15,79%) АА на 2 года 1 месяц с амортизацией
• ЕвразХолдинг Финанс 003P-04 $RU000A10CKZ0 (14,71%) АА на 1 год 8 месяцев
По итогу: Компания на сто процентов подконтрольна государству. Поэтому, даже если ей придётся очень тяжело, её продолжат поддерживать — пусть ценой неудобств и усилий, но бросать не станут, как тот самый чемодан без ручки. При таком покровительстве в дефолт, как ни крути, верится с трудом.
По стартовым параметрам на момент оценки доходность к оферте — 18,86% при купоне 17,4%. В этом ориентире заложен спекулятивный апсайд. Он, как ожидается, реализуется при условии, что финальный купон будет близок к начальному.
При итоговом купоне от 17,2% и выше спред к собственным выпускам компании остаётся спекулятивно интересным. В противном случае более разумная альтернатива — выпуск 003Р-05. Для инвесторов без статуса квала я отобрал эмитентов, находящихся в одной рейтинговой категории без данного барьера.
Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.
Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.
'Не является инвестиционной рекомендацией

Посты по ключевым словам
Представляем новый выпуск бюллетеня по ЦФА от Cbonds за август
🔴 Cbonds представил линейку из шести индексов, отражающих объем ЦФА в обращении по рынку в целом и по отдельным ОИС. В расчет включаются только находящиеся в обращении выпуски, без погашенных и аннулированных ЦФА.
🔴 После максимального значения, зафиксированного в июле, рынок ЦФА скорректировался: совокупный объем активов в обращении снизился до 604.6 млрд руб., что на 6.9% меньше показателя предыдущего месяца. В июле объем рынка достиг рекордных за весь период наблюдений 649.6 млрд руб.
🔴 При этом более долгосрочная динамика рынка остается положительной: с начала 2026 года объем ЦФА в обращении увеличился на 31.3%, а по сравнению с августом 2025 года — в 2.4 раза.
👉 Полную версию материала можно изучить здесь.
📌 Раздел по ЦФА на Cbonds – здесь.Сегодня в 6:49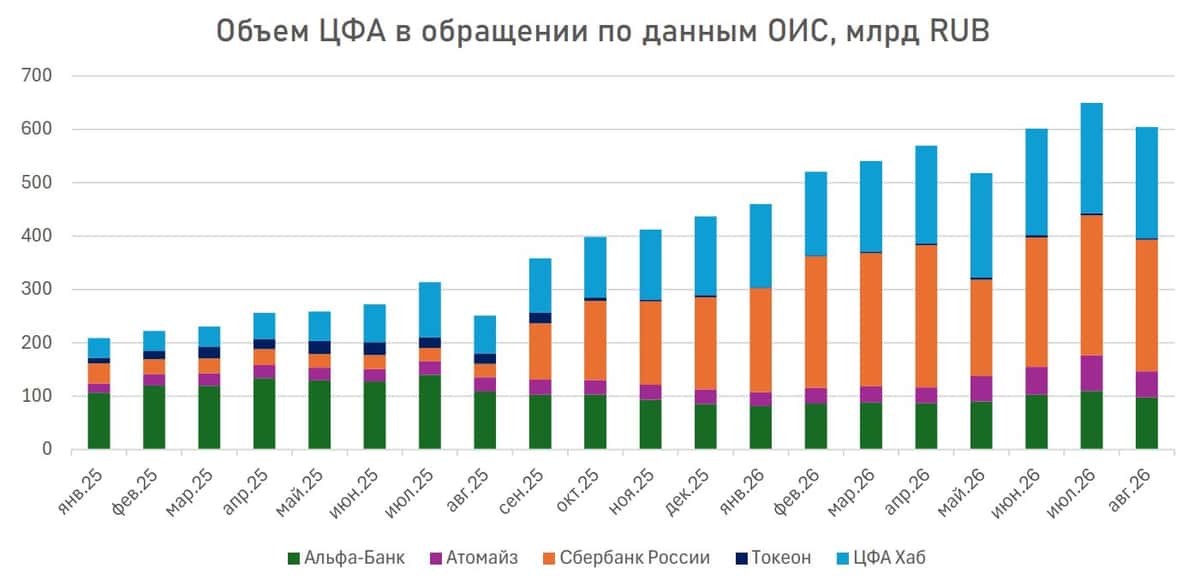
Россети Урал. Отчет за 2 кв 2026 по МСФО
Тикер: #MRKU
Текущая цена: 0.6326
Капитализация: 55.3 млрд
Сектор: Электросети
Сайт: https://rosseti-ural.ru/ir/
Мультипликаторы (LTM):
▫️ P/E - 2.83
▫️ P/BV - 0.62
▫️ P/S - 0.4
▫️ ROE - 21.8%
▫️ ND/EBITDA - 0.3
▫️ EV/EBITDA - 1.69
▫️ Акт/Обяз - 2.11
Что нравится:
▫️ рост выручки на 15.2% г/г (27.7 → 31.9 млрд);
▫️ положительный FCF +0.4 млрд против -2.8 млрд во 2 кв 2025;
▫️ чистый долг снизился на 10.6% к/к (13.3 → 11.9 млрд). ND/EBITDA улучшился с 0.37 до 0.3;
▫️ нетто фин доход +0.3 млрд против расхода -0.6 млрд во 2 кв 2025;
▫️ чистая прибыль выросла в 2.5 раза г/г (2.2 → 5.4 млрд);
▫️ хорошее соотношение активов к обязательствам.
Что не нравится:
▫️
Дивиденды:
Выплаты в 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО. При этом прибыль может корректироваться на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.
По данным сайта Доход ожидается дивиденд в размере 0.0935 руб (ДД 14.78% от текущей цены).
Мой итог:
Полезный отпуск снизился на 3.9% г/г (13.9 → 13.4 млрд кВт*ч). Уровень потерь в 5.84% является примерно средним значением во 2 квартале за последние 5 лет. Рост тарифа за квартал в среднем составил +20.5% г/г (1889 → 2276 руб/МВт*ч).
Выручка по сегментам (г/г в млрд):
▫️ передача электроэнергии +15.7% (26.1 → 30.2);
▫️ технологическое присоединение +1.9% (1.17 → 1.19).
За полгода выручка увеличилась на 17.1% г/г (59.5 → 69.6 млрд). Основным драйвером остается рост тарифов на передачу электроэнергии. В 2026 году индексация будет проведена в октябре и в среднем составит 11.3%.
Прибыль кратно выросла за счет улучшения операционной рентабельности с 11.3 до 20.8%, появление нетто фин дохода (-303 → 340 млн) и более низкой эффективной ставки налога на прибыль (22.6% vs 23.6% во 2 кв 2025). За полгода чистая прибыль выросла в 2.2 раза г/г (5.3 → 11.5 млрд).
Во 2 квартале получен положительный FCF за счет сильного роста OCF (+548% г/г, 0.8 → 5 млрд) относительно динамики кап. затрат (+30.5% г/г, 3.5 → 4.6 млрд). Правда здесь отметить эффект низкой базы по OCF, который был аномально низким во 2 кв 2025.
Долговая нагрузка продолжила снижаться и тренд длится уже 4 квартал подряд.
В соответствии с последней версией ИПР за 2026 год планируется заработать 15.9 млрд. По МСФО за полугодие план выполнен на 72.5%. И здесь вопрос, компания заложила сверх консервативный прогноз или они что-то знают и прибыль второй половины года будет значительно меньше (какие-то списания, обесценения и иные расходы)? Если все же исходить из цифры по ИПР, то это дает P/E 2026 = 3.48. Дивиденд по ИПР получается 0.0644 руб (ДД 10.18%).
Риски для компаний холдинга, в целом, одинаковые. Во-первых, атаки БПЛА на инфраструктуру. Во-вторых, риск государственного регулирования. По каким-то внутренним ощущениям это выглядит вполне реальным, если посмотреть на сильные результаты сектора. Как бы государство все же не решилось перенаправить дивидендный поток электросетевых компаний в другое русло на благо страны.
Если обойдется без неожиданностей, то компания должна заработать по году прибыль значительно выше той, что сейчас заложена в ИПР (в районе 23 млрд). И в этом случае див. доходность будет одной из самых высоких среди стабильных "дочек" Россети. При этом результаты Урала идут по нарастающей: растет выручка и прибыль, снижается долг, FCF в отличии от прошлого года стал положительным.
Сложно сказать, как здесь поступать правильно. Можно купить сейчас, но если вдруг прибыль по году действительно будет в районе 16 млрд, то див. доходность за 2026 получится не самой выдающейся. А можно дождаться обновления ИПР (в 2025 его опубликовали 20 октября), но если будет пересмотр результатов в лучшую сторону, то не факт, что получится зайти в позицию по хорошей цене. Хотя с учетом текущего спекулятивного рынка может выйти так, что даже на публикации более привлекательного ИПР котировки будут ниже нынешних.
Акций компании нет в моем портфеле, так как выбор сделан в пользу других компаний холдинга.
Прогнозная справедливая стоимость - 0.801 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в TelegramСегодня в 5:56