Обзор ключевых рисков на старте торгов. К чему готовиться инвестору
На старте недели индекс МосБиржи Индекс ожидает ощутимое техническое снижение из-за дивидендных отсечек двух ключевых компаний. Важно, что Лукойл, лидер по весу в индексе (опережая Сбербанк на 3,5% и Газпром на 6%), окажет наибольшее давление. Затем инициатива перейдёт к фундаментальным факторам: цене на нефть и геополитической ситуации.
Российский рынок всю прошлую неделю торговался в узком боковике, необходим мощный драйвер, чтобы заинтересовать инвестора в открытии новых позиций. Таким спусковым крючком может стать реакция Владимира Путина на черновик мирного договора между США и Украиной. От этого политического сигнала теперь зависит основная динамика. Если позитива не последует, рынку, скорее всего, не хватит сил удержаться на текущих высотах.
Динамика цен на нефть сейчас определяется противостоянием двух факторов. Установление контроля США над Венесуэлой может привести к росту предложения и снижению цен. Однако эскалация в Иране, угрожающая срывами поставок, способна оказать противоположный эффект и подтолкнуть рынок вверх. Совокупность этих рисков гарантирует повышенную волатильность.
📍 Стоит отметить, что в ситуации с Венесуэлой действия Трампа столкнулись с законодательным ограничением: Сенат США запретил ему начинать военные действия без санкции Конгресса, и хотя сам президент назвал резолюцию "неконституционной", она получила поддержку даже части республиканцев.
При этом в отношении Мексики Трамп, напротив, выразил готовность к силовым действиям против картелей, сославшись на их контроль над страной и гибель сотен тысяч американцев от наркотиков. Что касается России, то президент США надеется избежать ужесточения санкций, но не исключает такой возможности.
📍 В фокусе внимания: Госсекретарь США Марко Рубио проведёт на текущей неделе переговоры с датскими властями относительно Гренландии. Интерес Вашингтона к острову объясняется задачей укрепления позиций в Арктике и сдерживания в этом регионе России и Китая.
Старт 2026 года, на мой взгляд, не сулит позитива. Всё, что я вижу — это негативный внешний фон и жёсткие внутренние решения (НДС 22%, давление на малый бизнес), которые, гарантированно приведут к тяжёлому первому кварталу. Поэтому, несмотря на официальные прогнозы роста ВВП на уровне 1% от МВФ и аналитиков, я придерживаюсь куда более осторожной оценки и не жду ничего выше 0,5%. В этих условиях не уйти в зону рецессии будет уже относительным успехом.
В ближайшие дни собираюсь детально отчитаться по своему консервативному портфелю облигаций. Покажу динамику: какие активы добавлял, а по каким выпускам фиксировал профит, чтобы оставаться в рамках приемлемого для себя уровня риска. Всех с началом первой в этом году полноценной торговой недели.
• Лидеры: ЭсЭфАй #SFIN (+5,23%), ВСМПО-АВИСМА #VSMO (+2,05%), АФК Система #AFKS (+1,57%), Мать и дитя #MDMG (+1,57%).
• Аутсайдеры: Россети Центр #MRKC (-1,66%), Татнефть #TATN (-1,32%), РусГидро #HYDR (-0,95%), Сургутнефтегаз #SNGSP (-0,9%).
12.01.2026 — понедельник
• #OZPH Озон Фарма — закрытие реестра по дивидендам 0,27 ₽ (дивгэп).
• #LKOH Лукойл — закрытие реестра по дивидендам 397 ₽ (дивгэп).
• #ROSN Роснефть — закрытие реестра по дивидендам 11,56 ₽ (дивгэп).
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
'Не является инвестиционной рекомендацией

Посты по ключевым словам
Дебют Нацпроектстрой Капитал: щедрое предложение под 19,2%. Но есть нюанс
«Нацпроектстрой Капитал» — это финансовая «дочка» крупного инфраструктурного холдинга «ГК НПС». Она создана для привлечения денег и организации финансирования всей группы. По выпуску отвечает головная компания — поручительство от АО «ГК НПС».
Сам «Нацпроектстрой» — один из крупнейших инфраструктурных холдингов страны: проектирует, строит и обслуживает дороги, железнодорожные объекты, энергетику, аэропорты и порты.
Параметры выпуска Нацпроектстрой Капитал 001Р-01:
• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: от 5 млрд рублей
• Срок обращения: 3 года
• Купон: не более 17,7% годовых (YTM не выше 19,2% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
Параметры выпуска Нацпроектстрой Капитал 001Р-02:
• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Срок обращения: 2,5 года
• Купон: КС + 450 б.п.
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: только для квалов
• Сбор заявок: до 15 сентября 2026
• Дата размещения: 18 сентября 2026
Кредитные рейтинги:
• «Эксперт РА» — уровень A+, статус "ожидаемый" (присвоен 13 августа 2026 года).
Статус «ожидаемый» (EXP) означает, что рейтинг присвоен до фактического размещения выпуска — на этапе планирования. Такой статус временный: он действует до момента фактического размещения облигаций, после чего агентство обычно присваивает финальный рейтинг — уже без пометки EXP.
Поэтому, увидев EXP, не стоит воспринимать его как окончательную истину. После размещения имеет смысл проверить финальный рейтинг — он может как совпасть с ожидаемым, так и скорректироваться.
• НКР — уровень А, прогноз стабильный (присвоен 10 апреля 2026 года)
Финансовые результаты за 6 месяцев 2025 года:
• Выручка: 689,4 млрд руб. (+19% г/г)
• Долговые обязательства: 245,2 млрд руб.
• Рентабельность EBITDA: 12,5% (против 11,3% годом ранее)
• Чистый Долг/EBITDA: 2,0 (против 2,3 годом ранее);
• ICR: 1,8 (против 3,6 годом ранее).
Смущает отсутствие свежей отчётности за 2026 год: ни МСФО, ни РСБУ. Последние данные, на которые смотрят агентства, — за 12 месяцев до 30 июня 2025 года. Ближайший триггер для пересмотра — полугодовая МСФО за 2026-й, ожидаем в сентябре–октябре.
На бирже бумаг этой компании пока нет. В июле Мосбиржа зарегистрировала бессрочную программу облигаций «Нацпроектстрой капитала» на 100 млрд рублей — в её рамках можно размещать выпуски сроком до 10 лет.
Что готовы предложить эмитенты со схожим рейтингом надежности:
• ОДК 001P-03 $RU000A10FG76 (17,84%) А+ на 2 года 8 месяцев
• Полипласт П02-БО-16 $RU000A10F7V9 (18,97%) А на 2 года 8 месяцев
• ЭкоНива 001Р-01 $RU000A10EJZ8 (17,58%) А на 2 года 5 месяцев
• Р-Вижн 001Р-03 $RU000A10EKZ6 (16,25%) А+ на 2 года 5 месяцев
• ГМС 002Р-03 $RU000A10FXM4 (18,07%) А на 1 год 11 месяцев
• Аэрофьюэлз 003Р-01 $RU000A10E4Y1 (19,94%) А на 1 год 10 месяцев
• Медскан 001Р-02 $RU000A10EYY0 (17,55%) А на 1 год 8 месяцев
• Камаз ПАО БО-П22 $RU000A10EN29 (17,05%) А на 1 год 6 месяцев
• Село Зелёное оббП02 $RU000A10DQ68 (17,48%) А на 1 год 2 месяца
По итогу: Есть три вещи, которые настораживают: покрытие процентов падает, долг может вырасти из-за крупных проектов, а отчётность компания показывает не полностью.
Но при этом трёхлетний фикс — интересная история. Ставка, скорее всего, будет снижаться, а значит, можно зафиксировать высокую доходность надолго. Если разместят у верхней границы, премия к рынку будет ощутимой — и останется место для роста цены на вторичке.
Новый выпуск даёт хорошую премию к рынку — это создаёт спекулятивный интерес на размещении. Но заходить стоит при купоне в верхней части диапазона — от 17,4% и выше, и с полным пониманием кредитных рисков. При таком купоне я готов взять до 2% от капитала и ждать свежую отчётность.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендациейСегодня в 10:58
Возобновится ли падение акций после решения ЦБ? К чему готовиться инвестору
Российский рынок акций на прошедшей неделе продолжил рост, но в пятницу во второй половине дня ушел в умеренный коррекционный откат — без признаков паники. Основным поводом для разочарования стало решение Банка России взять паузу в снижении ключевой ставки, хотя большинство макроэкономистов - ожидали именно такого шага.
Поддержку рынку по-прежнему оказывают высокие цены на энергоресурсы: Brent держится выше 100 долларов за баррель, а европейский газ впервые за три с половиной года превысил 1000 долларов за тысячу кубометров.
По словам ЦБ, если сентябрь и октябрь покажут замедление инфляции, а новый бюджет не окажется чрезмерно стимулирующим, шанс на еще одно снижение ставки сохранится. Однако я считаю, что осеннее замедление инфляции крайне маловероятно — скорее наоборот, в октябре-ноябре мы можем увидеть новое ускорение. Поэтому дальнейшее снижение ставки пока представляется мне маловероятным.
Нефть продолжила рост на фоне эскалации на Ближнем Востоке и рисков судоходства в Ормузском проливе. Brent поднималась выше 108 долларов — близко к майским максимумам, когда была похожая неопределённость с поставками.
Дополнительный негатив: хуситы атаковали нефтяные объекты Саудовской Аравии — добыча упала до минимума с 1990 года. Плюс атакован ключевой порт в Красном море, из-за чего альтернативный маршрут через Баб-эль-Мандебский пролив стал таким же рискованным.
Сегодня страны Персидского залива и Иран должны обсудить в Омане сделку по проливу. Позитивный сигнал может ослабить напряжённость и скорректировать цены. Новые сложности — продолжат давить на рынки.
Из корпоративных новостей: дивидендные собрания HeadHunter, Озон Фарм и ММЦБ за первое полугодие, закрытие реестров Яндекса и Диасофта, а также обсуждение консолидации Точки акционерами Т-Технологий. В макроэкономике выйдет индекс производственных цен за август.
Главное политическое событие — выборы в Госдуму 20 сентября. Их результаты зададут курс законодательных инициатив в экономике, а после выборов ожидается активизация переговоров по Украине вплоть до трехсторонней встречи. Эти ожидания сейчас поддерживают рынок.
Отдельно стоит выделить заседание ФРС США 16 сентября. Решение по ставке и динамика доллара будут ключевыми факторами для рынков. Если ФРС подаст сигнал о более жесткой политике, это может оказать давление на цены на золото.
Что по ожиданиям: Индекс МосБиржи на неделе пробил нисходящий тренд — это позитивный сигнал, но он не гарантирует продолжения роста. Для полноценного разворота необходимо закрепиться выше 2300 пунктов, вот только сил на это пока не хватило. Вполне возможно, что какое-то время индекс проведет в боковике, в рамках которого может еще немного откатиться вниз.
Если индекс уйдёт ниже 2240–2250 и закрепится под трендовой — скорее всего, двинется к 2200. На это косвенно намекает и возможная двойная вершина, которая может сформироваться после резкого падения ниже 2300 в пятницу. Формация сработает при пробое 2250 — тогда 2200 станет базовым сценарием.
• Лидеры: Селигдар #SELG (+4,9%), МКБ #CBOM (+2,2%), Полюс #PLZL (+2,1%), ВИ.ру #VSEH (+1,6%), Циан #CNRU (+0,7%).
• Аутсайдеры: Озон #OZON (-4,3%), АФК Система #AFKS (-3,8%), Алроса #ALRS (-3,55%), Ростелеком #RTKM (-3,5%).
14.09.2026 - понедельник
• Мосбиржа #MOEX увеличит на час время основной торговой сессии. Утром она будет начинаться в 9:00 мск.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендациейСегодня в 5:30
Россети Московский Регион. Отчет за 2 кв 2026 по МСФО
Тикер: #MSRS
Текущая цена: 1.54
Капитализация: 75 млрд
Сектор: Электросети
Сайт: https://rossetimr.ru/#
Мультипликаторы (LTM):
▫️ P/E - 1.51
▫️ P/BV - 0.27
▫️ P/S - 0.24
▫️ ROE - 18.1%
▫️ ND/EBITDA - 0.66
▫️ EV/EBITDA - 1.38
▫️ Акт/Обяз - 1.8
Что нравится:
▫️ выручка выросла на 22.6% г/г (61 → 74.8 млрд);
▫️ снижение нетто фин расхода на 0.6% г/г (2.06 → 2.04 млрд);
▫️ чистая прибыль выросла на 69% г/г (5.9 → 10 млрд);
Что не нравится:
▫️ отрицательный FCF снизился в 28.8 раза г/г (-0.3 → - 5.9 млрд);
▫️ чистый долг вырос на 16.8% к/к (58.5 → 68.3 млрд). ND/EBITDA ухудшился с 0.59 до 0.66;
▫️ среднее соотношение активов и обязательств.
Дивиденды:
Выплаты в 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО. При этом такая чистая прибыль может корректироваться на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.
По данным сайта Доход за 2026 год прогнозируется дивиденд в размере 0.2278 руб (ДД 14.79% от текущей цены).
Мой итог:
Полезный отпуск увеличился на 2% г/г (22.52 → 22.97 млрд кВт* ч). За полгода полезный отпуск вырос на 3.9% г/г (48.64 → 50.55 млрд кВт* ч). Уровень потерь 8.05% самый низкий показатель во 2 квартале за последние 5 лет. Рост тарифа за квартал в среднем составил +18.1% г/г (2412 → 2848 руб/МВт* ч).
Выручка по сегментам (г/г в млрд):
▫️ передача электроэнергии +20% (54.5 → 65.4);
▫️ технологическое присоединение +43.2% (4.8 → 6.9).
За полгода выручка увеличилась на 22.2% г/г (130.1 → 159 млрд). Основным драйвером остается рост тарифов на передачу электроэнергии. В 2026 году индексация будет проведена в октябре и в среднем составит 11.3%.
Чистая прибыль выросла за счет увеличения выручки, улучшения операционной рентабельности с 18.2 до 21% и уменьшения эф. ставки налога на прибыль (27.2% vs 30.7% во 2 кв 2025). За полгода чистая прибыль увеличилась на 46.5% г/г (16.6 → 24.4 млрд).
FCF сильно провалился в отрицательную зону на фоне разнонаправленного движения OCF (-17.1% г/г, 22.4 → 18.5 млрд) и кап. затрат (+8% г/г, 22.6 → 24.4 млрд).
Долговая нагрузка немного увеличилась за счет более быстрого роста чистого долга, но она остается вполне в комфортных пределах.
В соответствии с последней версией ИПР за 2026 год планируется заработать 46.1 млрд. По МСФО за полугодие план выполнен на 52.9%. С учетом того, что 3 и 4 кварталы исторически сильнее 2, можно предположить перевыполнение плана по итогам года. Если все же исходить из озвученной цифры, то это дает P/E 2026 = 1.63. Дивиденд по ИПР получается 0.2361 руб (ДД 15.33%). Вообще, если не случится чего-то негативного, то стоит ожидать пересмотра план по ИПР в бОльшую сторону. С другой стороны, надо помнить, что ИПР не догма и акционеры могут принять решение исходя из каких-то иных соображений.
Странно, но рынок как-будто сильно недооценивает компанию. На текущий момент Россети МР - самая дешевая компания из адекватных "дочек" холдинга. При этом, если исключить "ковбойскую" Россети Центр (с дивидендом за 2025 они хорошо "прокатили" инвесторов), то и по дивидендной доходности за 2026 (исходя из ИПР) это самая интересная история. Но то ли рынок "слепой", то ли он что-то знает, чего еще неизвестно всем.
Риски для компаний холдинга, в целом, одинаковые. Во-первых, атаки БПЛА на инфраструктуру. Во-вторых, риск государственного регулирования. По каким-то внутренним ощущениям это выглядит вполне реальным, если посмотреть на сильные результаты сектора. Как бы государство все же не решилось перенаправить дивидендный поток электросетевых компаний в другое русло на благо страны.
Акции держу в портфеле с долей 5.54% (лимит 4%).
Прогнозная справедливая стоимость - 3.3 руб.
*Не является инвестиционной рекомендацией
Более подробная информация по портфелю в моем ТелеграмеСегодня в 5:05
Ты точно сольёшь рынку. И вот почему 🚨
Идея лёгкого заработка пропитала все соцсети. Особенно мессенджеры: заходишь в приложение, жмёшь на кнопки — и ты сказочно богат. Правда, как всегда, где-то посередине. Люди делятся на два лагеря:
Первые — резко против инвестиций:
«Всё это скам, банки обманывают, ничего не заработаешь, всё отберут».
«Смысла нет, доход копеечный. Мои 500 рублей я лучше в кабаке оставлю».
Вторые — в розовых очках:
«Я сейчас в канале сигналы куплю, тех. анализ, фундаментал — я уже всё знаю, скоро буду миллионером».
«Тут компания крутая, проценты классные...» (Вспоминаю человека, который всерьёз советовал мне продать авто и вложиться в известную компанию. Сейчас она в предбанкротном состоянии.)
Забавно: из второго лагеря люди чаще всего перебираются в первый. А из первого — уже никуда.
Правда, как я и сказал, посередине. И ещё одна правда, к сожалению: большинство из нас миллиардерами не станут. Подозреваю, что и я не стану. Хотя хотелось бы.
Мечтать и планировать нужно. Стремиться, достигать целей. Но жизнь несправедлива. Кто-то всегда будет богаче нас. Такие уж дела.
Однако настоящее инвестирование реально может поднять вас на уровень выше в отношениях с финансами. Вот несколько инструментов, которые, на мой субъективный взгляд, сегодня способны планомерно улучшить ваше состояние. С минимальными рисками, насколько это вообще возможно.
Вклады. Многие, оказывается, не знают: все вклады застрахованы в банках из реестра ЦБ. Даже в небольшом банке при сумме до 1,4 млн риски минимальны. А ставки там на 1–2% выше, чем в топовых банках.
Фонды ликвидности (денежного рынка) на бирже. Аналог вкладов, только на бирже. Минусы: нет страхования и есть комиссия за управление.
ОФЗ и муниципальные облигации. Наиболее надёжные бумаги. Даже низкий рейтинг региона не значит, что государство не поможет.
Облигации и акции крупнейших компаний РФ. Ориентируюсь на рейтинги АА и ААА.
Да, если 10 лет назад вы вложили всю котлету в Газпром, ВТБ или Ростелеком — вы не в плюсе. Именно для этого нужна разумная диверсификация. Инвестируйте с умом — и становитесь богаче 💪
Распределение денег по разным инструментам даёт максимальный эффект.
Это не призыв к действию. И не инвест-рекомендация.
Ваши деньги — ваша ответственность!
Подпишитесь, чтобы не пропустить новые посты. И помните: важные новости не только тут 😉
#подборка
#что_купить12 сентября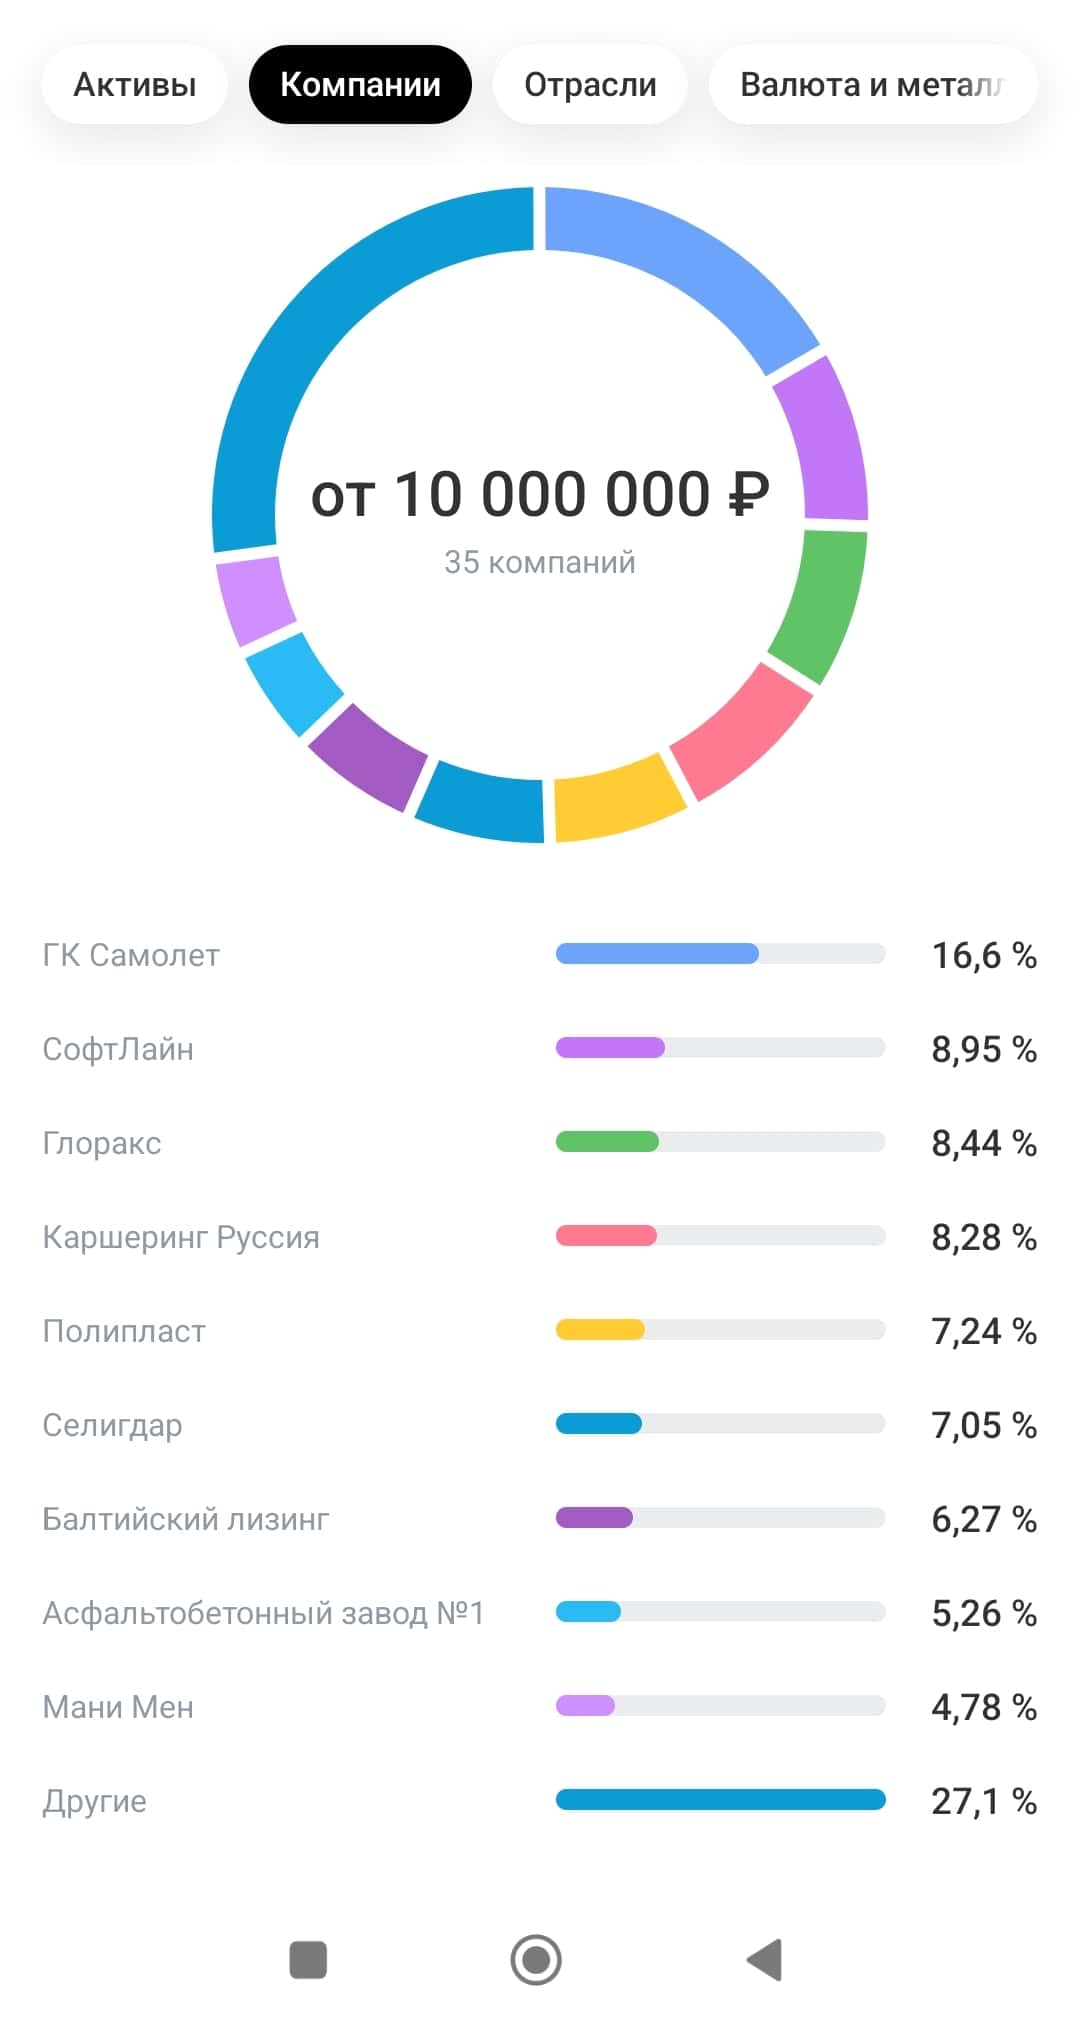
🔍 ЭКГ-рейтинг: зачем компаниям эта оценка и чем она отличается от ESG
🔍 ЭКГ-рейтинг: зачем компаниям эта оценка и чем она отличается от ESG
ESG-рейтинг – не единственная шкала для оценки устойчивости компании. В 2022 году в России был разработан ЭКГ-рейтинг, который расшифровывается как «Экология, Кадры, Государство» и показывает надёжность, социальную и экологическую ответственность предприятия. Сегодня в системе участвуют уже более 7,5 млн организаций, включая крупнейшие компании России.
⚖️ ЭКГ похож на ESG-рейтинг, но у него есть отличия. Во-первых, это прозрачная методика расчётов, ГОСТ 71198-2023, открытая шкала и сайт. Во-вторых, акцент сделан не на экологии, а на «Кадрах». Российская версия учитывает поддержку материнства и помощь семьям при рождении детей. Пока рейтинг действует только в РФ, но в дальнейшем может распространиться на страны БРИКС.
📌 Методология охватывает три направления, а для оценки аналитики используют 57 критериев:
● Экология: воздействие на окружающую среду, развитие наилучших доступных технологий и участие в экопроектах.
● Кадры: уровень оплаты труда, стабильность кадрового состава, корпоративные социальные и демографические программы, благотворительные проекты.
● Государство: налоговая история, финансовая дисциплина, полнота отчётности и финансовая устойчивость.
📊 Чтобы получить высокий статус, организация проходит предквалификацию и скоринг на основе публичных данных (максимум – 100 баллов). Дополнительно проводится добровольное анкетирование (до 60 баллов), одним из критериев которого является работа с деловыми объединениями — этот критерий оценивается в 10 баллов из 60 и является составной частью общего результата анкетирования. По итогам присваивается градация от базового уровня «C» до лидерского «ААА».
🏦 Высокий ЭКГ-рейтинг открывает бизнесу преференции. Участники с уровнем «А» получают доступ к кредитам по сниженным ставкам, банки готовы выдавать крупные суммы без обеспечения, а срок рассмотрения заявок сокращается. Рейтинг активно используют и госорганы: компании с высоким уровнем реже включаются в планы выездных проверок.
🤝 Статус «А» или «В» служит сигналом для крупных заказчиков: компания добросовестно платит налоги и финансово устойчива. Если организация выступает поставщиком для крупного бизнеса, службы безопасности клиентов проверяют ЭКГ-рейтинг, и низкий уровень может стать основанием для отказа.
⭐ Группа компаний «А101» прошла анкетирование в марте и получила сертификат продвинутого уровня «А», набрав 87 баллов. До этого Группа получила ESG-рейтинг ESG-5 (A+) от «АКРА» со стабильным прогнозом. Основанием для такой оценки стали достижения в области устойчивого развития – введение энергоэффективных домов, включая дома класса А и выше, награды Green Property Awards 2025 в номинации «ESG-бренд года. Строительство и девелопмент», а также 2-е место среди строительных компаний в рэнкинге ESG-прозрачности от «Эксперт РА».
🎯 На данный момент лидеры ЭКГ-рейтинга – это предприятия нефтегазовой отрасли, металлургии, лесопереработки. Однако постепенно в систему входят и девелоперы, которые всё чаще включают в свои проекты требования экологичности, социальной ответственности и качества управления. Для строительного рынка ЭКГ-рейтинг становится практическим инструментом для повышения доверия со стороны инвесторов и государства.
$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А10111 сентября
Осенние дивиденды в 2026 году: где самая высокая доходность? Успей до отсечки
Сентябрь на российском фондовом рынке традиционно называют месяцем «тихого дивидендного сезона». Основная волна выплат уже прошла, однако у инвесторов остаётся несколько недель, чтобы успеть приобрести акции и зафиксировать дивидендную доходность. В условиях сохранения жёсткой денежно-кредитной политики ЦБ и высоких ставок по банковским депозитам дивидендные бумаги продолжают оставаться в центре внимания.
При этом изменился сам критерий выбора: теперь инвесторы направляют средства только в компании с безупречным денежным потоком и низкой долговой нагрузкой. Всё остальное рынок игнорирует, несмотря на привлекательные дивидендные обещания.
Давайте проанализируем ключевые возможности этого периода:
• Самая жирная доходность: у «Газпром нефти» #SIBN (7,9%), банка «Санкт-Петербург» #BSPB по обычке (7,7%) и «Хэдхантера» #HEAD (7,2%).
Успеть под отсечку по ним можно в разные даты: «Хэдхантер» — до 25 сентября, «Газпром нефть» — до 12 октября, банк «Санкт-Петербург» — до 2 октября.
• Дальше идут середнячки: «Татнефть» #TATN по префам (5,8%) и обычке (5,6%) — успеть до 12 октября. B2B-РТС #BTBR (3,7%), «Займер» #ZAYM (3,6%), «Черкизово» #GCHE (3,5%) — все до 8 октября.
«Новатэк» #NVTK (3,5%) и «НоваБев» #BELU (3,2%) — до 9 октября. «Яндекс» #YDEX (2,9%) и «Инарктика» #AQUA (2,9%) — до 18 сентября и 1 октября соответственно.
• Скромнее всех: ММЦБ (2,7%) — до 25 сентября, Т-Технологии #T (1,8%) и «Норникель» #GMKN (1,4%) — до 9 октября, «Диасофт» (1,3%) — до 18 сентября, «Озон Фармацевтика» (1,1%) — до 28 сентября.
Но и здесь не всё так однозначно. Для кого-то важен не размер дивиденда, а сам факт выплаты — и надежда на то, что компания, направив часть прибыли в развитие, а не на выплаты, обеспечит рост стоимости акций в будущем.
Среди секторов выделил бы два ключевых:
• Банковский сектор: Ожидается, что крупнейшие банки сохранят высокую дивидендную доходность по итогам 2025 года, продолжая демонстрировать платежную дисциплину. Их прибыль традиционно поддерживают высокие ключевые ставки, обеспечивающие хороший процентный спрэд.
• Нефтегазовый сектор: Здесь ситуация избирательна. Наиболее устойчивые дивиденды характерны для компаний с сильным балансом и низкой долговой нагрузкой, которые способны поддерживать выплаты даже на фоне колебаний цен на нефть.
Дивидендный лайфхак:
Реинвестирование дивидендов — одна из базовых стратегий долгосрочного инвестора. Логика проста: вы держите акции, получаете дивиденды и направляете их на покупку новых бумаг. Со временем это создаёт эффект сложного процента и ускоряет рост капитала.
Однако у классического подхода есть слабое место — временной разрыв. Пока дивидендные выплаты поступают на счёт, рыночная ситуация может измениться, и цена акций — заметно подрасти. В результате инвестор покупает новые бумаги уже по менее привлекательной цене, чем в момент дивидендной отсечки. Этот нюанс стоит учитывать при построении стратегии.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией11 сентября