Поиск

Как оптимизировать облигационный портфель по дюрации

Дюрация напрямую влияет на то, как цена облигации реагирует на изменение рыночных ставок. Вместе с экспертами RUDATA разбираемся, как определить подходящее значение и собрать инвестиционный портфель на его основе.

Дюрация помогает оценить, насколько цена облигации чувствительна к изменению процентных ставок. Обычно инвесторы используют два связанных показателя:

· дюрация Маколея показывает средневзвешенный срок получения денежных потоков по ценной бумаге;
· модифицированная дюрация — примерное колебание стоимости актива при изменении доходности на один процентный пункт.

Для оценки процентного риска используют модифицированную. Например, инвестиционная корзина с дюрацией 2 года при одинаковом изменении доходностей будет переоцениваться слабее, чем со значением 6 лет. Меняя состав активов, инвестор регулирует чувствительность портфеля к колебанию ставок.

При этом инструмент дает приближенную оценку. При значительных изменениях погрешность увеличивается, поскольку зависимость стоимости облигации от доходности нелинейна. В таких случаях часто учитывают выпуклость (convexity).

Как определить целевую дюрацию портфеля При определении показателя стоит учитывать несколько факторов:

· Инвестиционный срок — чем он длиннее, тем больше времени на восстановление стоимости актива после изменения ставок.
· Ликвидность — если деньги могут понадобиться до погашения купонов, стоит ограничить долю бумаг, которые сильно зависят от колебания ставок.
· Допустимая просадка — чем выше срок показатель чувствительности к ставкам, тем сильнее портфель реагирует на движение доходностей.
· Ожидания по ставкам — при их росте показатель обычно сокращают, при снижении — увеличивают.

Институциональным инвесторам стоит учитывать и сроки будущих выплат, чтобы средства поступали до того, как финансовая компания должна закрыть свои обязательства.
Как собрать и ребалансировать портфель После определения целевого значения портфель формируют из выпусков с разной дюрацией. Например, инвестор хочет получить показатель 4 года и вкладывает 10 млн рублей в две бумаги:

· облигация А с показателем 2 года, доля — 50%;
· облигация Б с показателем 6 лет, доля — 50%.

Чтобы рассчитать среднее значение для инвестиционной корзины, используют следующую формулу:

Средняя дюрация = (Дюрация А × Доля А) + (Дюрация Б × Доля Б)

Подставим значения:

2 × 0,5 + 6 × 0,5 = 4 года

Если доли облигаций разные, принцип остается тем же. Например, при распределении 30% и 70%:

2 × 0,3 + 6 × 0,7 = 4,8 года

Так инвестор может подобрать доли выпусков под нужное целевое значение.

При росте доходности на 1 процентный пункт портфель с показателем чувствительности к ставкам сроком в 4 года потеряет примерно 4% стоимости:

ΔP / P ≈ −Dмод × ΔY
ΔY — изменение доходности.

Подставим значения:

ΔP / P ≈ −4 × 1% = −4%

Для портфеля стоимостью 10 млн рублей это составляет около 400 тыс. рублей. Фактическое изменение будет зависеть в том числе от выпуклости и других рыночных факторов. При выборе конкретных выпусков также проверяют кредитный риск эмитента, ликвидность, концентрацию, валюту и условия досрочного погашения или оферты.

При этом портфель нужно периодически ребалансировать, поскольку процентный риск со временем меняется из-за погашения купонов или колебания стоимости активов. Это можно делать либо по графику (например, каждый квартал), либо при достижении допустимого значения показателя.

Если дюрация первого выпуска из примера выше снизилась до 1 года, а второго — до 5 лет, то при равных долях целевой показатель составит уже 3 года:

0,5 × 1 + 0,5 × 5 = 3 года

Чтобы вернуть ее к целевому значению, 4 годам, можно увеличить долю длинного выпуска.

Например, при распределении 25% и 75%:

0,25 × 1 + 0,75 × 5 = 4 года

Как управлять дюрацией Значение показателя можно менять вместе с ожиданиями по ставкам, финансовыми планами или стратегией по управлению рисками. Есть три базовых сценария.

1. Сократить дюрацию

Стратегия имеет смысл, если инвестор ожидает рост ставок, средства могут понадобиться в ближайшее время или он не готов к сильным колебаниям стоимости бумаг. Для этого стоит увеличить долю коротких облигаций.

Например, портфель на 10 млн рублей состоит из двух частей:

· 5 млн рублей — облигации с показателем 2 года;
· 5 млн рублей — облигации с показателем 8 лет.

Средняя дюрация составит 5 лет:

2 × 0,5 + 8 × 0,5 = 5 лет

Инвестор хочет снизить ее до 3,5 года. Для этого он меняет структуру активов:

· 7,5 млн рублей — облигации с показателем 2 года;
· 2,5 млн рублей — облигации с показателем 8 лет.

В таком случае расчет будет следующим:

2 × 0,75 + 8 × 0,25 = 3,5 года

Если доходность вырастет на 1 процентный пункт, портфель с показателем 3,5 года потеряет примерно 3,5% стоимости — около 350 тыс. рублей. При исходном показателе 5 лет убыток составил бы около 500 тыс. рублей.

2. Увеличить дюрацию

Увеличивать показатель можно, если инвестор ожидает снижения ставок и готов принять более высокую волатильность. Длинные облигации сильнее реагируют на снижение доходностей и поэтому могут дать больший рост стоимости.

Например, если после ребалансировки дюрация вырастает с 3,5 года до 5 лет, то при снижении доходности портфель вырастет примерно на 5%, а не на 3,5%. Это работает и в обратную сторону: если доходность вырастет на 1 процентный пункт, потери станут больше.

3. Сохранить текущую дюрацию

Если инвестор не хочет строить стратегию на прогнозе ставок, можно сохранить текущий уровень дюрации. Для этого подходит облигационная лестница: набор бумаг из выпусков с разными сроками погашения купонов.

Например, капитал распределен поровну между облигациями со значением 1, 3, 5 и 7 лет:

1 × 0,25 + 3 × 0,25 + 5 × 0,25 + 7 × 0,25 = 4 года

Когда один из выпусков приближается к погашению, полученные деньги направляют в новый выпуск с более длинным сроком. Так инвестор поддерживает показатель на уровне около 4 лет, не пытаясь угадать, куда пойдут ставки.

В заключении Дюрация показывает только чувствительность портфеля к движению ставок, помогая рассчитать процентные риски. Перед покупкой облигаций нужно проверить и другие показатели:

· кредитный риск — финансовое состояние эмитента и вероятность дефолта;
· доходность к погашению — реальная ожидаемая доходность с учетом цены покупки, а не только размер купона;
· ликвидность — насколько легко продать облигацию без существенной потери вложенных средств;
· концентрация — какая часть приходится на одного эмитента, отрасль или выпуск;
· денежные потоки — когда инвестор получит купоны и основную сумму долга и совпадают ли эти сроки с его потребностями;
· условия выпуска — оферта и досрочное погашение могут изменить срок инвестирования и будущие выплаты;
· валютный риск — изменение курса может увеличить или снизить результат по облигациям в иностранной валюте.

Читайте больше интересных материалов в нашем блоге и в соцмедиа: Telegram, Макс, ВКонтакте, Дзен.

Как оптимизировать облигационный портфель по дюрации

Что не так с АПРИ, если доходность выше 60%? Определяем контрольные даты

Два месяца назад мы разбирали облигации АПРИ #APRI и отчёт за первое полугодие 2026 года. С тех пор произошли важные события: компания прошла оферту и погашения без единой просрочки, но котировки просели сильнее — уже не из-за самого эмитента, а из-за состояния всего девелоперского сектора.

В этом посте обновляю картину: что подтвердилось, что изменилось, где риски и за какими датами следить. Поехали.

Напомню позицию: в моём облигационном портфеле выпуск БО-002Р-11 $RU000A10CM06 доля — чуть больше 2%. В сентябре его доходность к погашению достигала 47,5%, сейчас расчётные уровни по длинным выпускам АПРИ находятся в области 60% годовых и выше. Толерантность к риску у меня высокая, поэтому я продолжаю отслеживать отчётные даты и держу позицию без увеличения.

НКР подтвердило BBB-.ru со стабильным прогнозом 3 августа, НРА — в октябре. BBB- — это нижняя граница инвестиционного уровня: любое понижение автоматически запускает вынужденные продажи у фондов с рейтинговыми ограничениями.

Что из прошлого разбора осталось актуальным (МСФО за 1П26)

• Выручка за первое полугодие — 12,01 млрд рублей (+29,5%), продажи +48% в квадратных метрах и +54% в деньгах. Основной вклад — проекты «Притяжение» и вторая очередь «ТвояПривилегия» в Челябинске.

• Выручка (LTM) — 27,73 млрд рублей (+20,5%)
• EBITDA (LTM) — 11,54 млрд (+67,9%)
• Рентабельность по EBITDA — 41,6% (+11,72 п.п.).

• Прибыль обвалилась: 120,7 млн рублей с учётом совокупного дохода, падение на 87,7%. Компания объясняет цикличностью стройки — деньги лежат на эскроу-счетах и раскроются после ввода домов.

• Долговая нагрузка высокая: чистый долг вырос с 38,2 млрд на конец 2025-го до 48,68 млрд, отношение к EBITDA — 4,2x (год назад 4,5x, на конец 2025 — 4,0x).

При этом структура улучшилась: краткосрочный долг сокращён с 25,5 до 16,57 млрд, доля длинных денег — почти 70%, а 71% корпоративного долга — обеспеченное проектное финансирование, на облигации приходится 28%.

• Операционный поток в минусе — 8,38 млрд за полугодие: авансирование подрядчиков для фиксации цен на стройматериалы.

Из актуального:

• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Полипласт обвалился: в залоге бумаги больше ничего не стоят. Что дальше?
• Что делать с облигациями Самолёта после новостей о санации? Оцениваем риски

Но есть и слабый сигнал: РСБУ за 9 месяцев показала чистый убыток 1,64 млрд рублей против прибыли 473,7 млн годом ранее, выручка упала на 17,2%. При этом операционка группы выглядит лучше: продажи за 9М26 выросли на 24% до 14,2 млрд рублей, текущее строительство — 343,6 тыс. кв. м.

Отдельно напомню про ковенанты: весной аналитики обращали внимание, что АПРИ близок к пробитию ковенанты с одним из банков-кредиторов (чистый долг/EBITDA не выше 4x) — при текущих 4,2x этот вопрос не ушёл.

Чего реально стоит опасаться — это падения спроса на облигации. Чем меньше спрос, тем тяжелее эмитенту будет размещать новые бумаги для рефинансирования старого долга, а это уже может стать настоящей проблемой для бизнеса.

Ближайшие 12 месяцев — около 1,94 млрд рублей погашений тела, что выглядит не так критично. Но дальше календарь тяжелее: ~4,2 млрд в 2028-м и ~5,25 млрд в 2029-м, плюс около 5 млрд в 2027-м.

Вместо итога: операционная часть АПРИ по-прежнему сильная — продажи и маржинальность растут быстрее, чем у большинства конкурентов, оферта и погашения пройдены в срок. Финансовая конструкция остаётся хрупкой: долг 48,68 млрд при 4,2x, денежный поток отрицательный, ликвидность минимальная, а рейтинг стоит на нижней границе инвестиционного уровня без запаса.

Модель по-прежнему держится на двух опорах — своевременном вводе объектов и доступе к рефинансированию. Если хотя бы одна даст сбой, кассовый разрыв станет реальностью.

Где-то к концу ноября компания обещает опубликовать МСФО за 9 месяцев 2026-го — любопытно будет посмотреть, в каком состоянии она подошла к текущему моменту. В прошлом году отчётность вышла 29 ноября, так что держим руку на пульсе.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Что не так с АПРИ, если доходность выше 60%? Определяем контрольные даты

АБЗ-1 до 20,75%: определяем условия апсайда с нарастающими рисками

АО «АБЗ-1» — крупнейший производитель асфальтобетонных смесей и дорожно-строительных материалов в в Санкт‑Петербурге и Ленинградской области с долей рынка порядка 24–27 %.

Группа компания охватывает полный цикл: от выпуска материалов до управления строительством и сдачи объектов транспортной инфраструктуры в эксплуатацию.

Кредитный рейтинг присваивается на основе консолидированной отчётности управляющей компании ПСФ «Балтийский проект», которая также выступает гарантом по облигационным выпускам.

Параметры выпуска АБЗ-002Р-08:

• Рейтинг: А- (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 19,0% годовых (YTM не выше 20,75% годовых)
• Выплаты: ежемесячно
• Амортизация: да (по 12,5% номинала с 29-го по 36-й купон)
• Оферта: нет
• Квал: не требуется

• Сбор поручений до: 10 ноября 2026
• Дата размещения: 13 ноября 2026

Рейтинг надёжности:

• Эксперт РА — уровень А-, прогноз "Стабильный" (подтверждение 14.09.2026)

• НКР — уровень A-, прогноз "Стабильный" (присвоен семи выпускам облигаций 30.03.2026)

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Глоракс 2P1 (ВВВ+, 19,5%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Борец 1Р8 (А-, 18,5%) | Новые Технологии 1P9 (А-, 18,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 12,66 млрд руб. (-29,4% г/г)
• Операционная прибыль: 1,41 млрд руб. (-24,2% г/г)

• Краткосрочные обязательства: 3,93 млрд рублей (−36,29%).
• Долгосрочные обязательства: 11,85 млрд рублей (+123,38%).

• Чистый убыток: 21,9 млн руб. (против убытка 6,8 млн руб. годом ранее)
• Денежный поток от операционной деятельности: -5,33 млрд руб.
• Денежные средства на 30 июня: 3,69 млрд руб. (против 8,03 млрд руб. в начале года).

В обращении находятся 7 выпусков облигаций на 14,67 млрд рублей:

• АБЗ-1 002P-07 $RU000A10FZU2 Доходность: 20,55%, Купон: 17,75%. Текущая доходность: 18,1% на 2 года 7 месяцев с амортизацией

• АБЗ-1 002P-06 $RU000A10EW51 Доходность: 20,38%, Купон: 17,50%. Текущая доходность: 17,82% на 2 года 4 месяца с амортизацией

• АБЗ-1 002P-03 $RU000A10BNM4 Доходность: 22,36%, Купон: 25,5%. Текущая доходность: 24,51% на 1 год 6 месяцев с амортизацией

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• Софтлайн 002Р-03 $RU000A10GDN2 (19,99%) А- на 3 года 1 месяц
• Заслон 002Р-01 $RU000A10G2M8 (18,41%) А- на 2 года 9 месяцев
• Брусника 002Р-09 $RU000A10FWA1 (30,56%) А- на 2 года 8 месяцев
• Борец Капитал 001Р-07 $RU000A10FC96 (19,6%) А- на 2 года 6 месяцев
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (19,27%) А- на 2 года 1 месяц
• Алиум 01Р2 $RU000A10FWZ8 (19,87%) А- на 1 год 9 месяцев
• ГМС 002Р-03 $RU000A10FXM4 (18,43%) А- на 1 год 9 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (20,08%) А- на 1 год 9 месяцев

По итогу: Финансовое положение эмитента не внушает уверенности: масштаб долговой нагрузки и скорость её роста вызывают вопросы. Расширение бизнеса происходит за счёт существенного привлечения заёмных средств — при текущей высокой ключевой ставке это усиливает нагрузку на финансовую модель. Отчасти ситуацию смягчают сезонная специфика работы и имеющийся портфель контрактов, однако долговой фактор всё же остаётся определяющим.

Что касается доходности, в своей рейтинговой категории новый выпуск смотрится выигрышно: он в числе лучших, опережают его только бумаги застройщиков. Для сравнения — ближайший по сроку и дюрации выпуск на вторичном рынке, «АБЗ-1 2Р07», предлагает около 20,55% при погашении через 2,7 года. У нового 2Р08 при верхней границе ориентира доходность примерно на 20 б.п. выше, погашение наступает на квартал позже.

Если же финальный купон окажется на уровне 18%, эффективная доходность составит порядка 19,6% — и преимущество над собственным выпуском и рейтинговой группой - полностью нивелируется. Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
АБЗ-1 до 20,75%: определяем условия апсайда с нарастающими рисками

🪙Прогноз по электроэнергии.
Потребление электроэнергии в России возобновит рост в 2027 году после двух лет снижения. К 2032 году оно может увеличиться на 12% — до 1,28 трлн кВт·ч (прогноз «Эйлер»). $IRAO $HYDR

🪙Путин призвал ужесточить контроль за подозрительными финансовыми операциями. Новые угрозы формируются за пределами РФ, мошенники пытаются вовлекать несовершеннолетних.

🪙Протесты во Франции.
Более 250 тыс. человек вышли на протесты из-за бюджетного тупика и роста стоимости жизни (Bloomberg).
Бюджетный тупик и рост стоимости жизни - что-то это мне напоминают.

🪙 Премии и бонусы
Российские компании сокращают программы премирования сотрудников и увеличивают сроки выплаты бонусов на фоне замедления экономики («Ъ»).

🪙 Спрос на электромобили
В 2026 году спрос на электромобили и гибриды в России вырос на 67%, тогда как интерес к дизельным авто — лишь на 5% («Известия»).

🪙 Предновогодние распродажи
Торговые сети и маркетплейсы начали распродажи раньше обычного и увеличили продолжительность акций из-за слабого потребительского спроса («Известия»). $OZON $MVID

🪙 Массовое открытие ИИС
Россияне стали массово открывать ИИС-3 перед повышением налогов и увеличением срока инвестирования с 2027 года. В октябре открыто 92,5 тыс. счетов — на 31,6% больше м/м и на 41% г/г (РБК).

🪙 Рекомендации по облигациям.
Облигации остаются одним из наиболее привлекательных инструментов. Аналитики советуют сосредоточиться на краткосрочных корпоративных облигациях крупных компаний с рейтингом не ниже «АА-» (Forbes).

🪙 Анонс Трампа
Трамп анонсировал крупное соглашение по Украине, которое также затронет вопросы европейской безопасности. По его словам, соглашение будет масштабным и вызовет восторг.

🪙 Невыплата купона «МГКЛ»
5 ноября ПАО «МГКЛ» не исполнило обязательство по выплате 28-го купонного дохода по облигациям серии 001Р-06 на сумму 9,45 млн рублей. Группа работает над урегулированием задолженности дочерних компаний. $RU000A108ZU2

🪙 Т-Технологии объявляют о плане купить до 100% компании ЦИАН.
Оферта по ЦИАН будет выставлена по цене 993,05 рубля за бумагу.

При этом допэмиссии акций Т для финансирования сделки не будет, то есть доли текущих акционеров не размоются. Циан сохранит бренд и нынешнюю команду управления. $T $CNRU

Новые Технологии под 20,16%: с премией к рынку. Какие при этом есть риски?

ООО «Новые Технологии» — компания с полным циклом работы с погружным оборудованием для нефтедобычи: сама разрабатывает, производит, продаёт и обслуживает. На рынке она с 2003 года.

Производственные площадки — в Чистополе и Альметьевске (Татарстан), сервисные центры — в России и за границей (Эквадор, Колумбия).

Среди клиентов — крупные российские нефтяники: Сургутнефтегаз, Татнефть, Башнефть, Новатэк, Роснефть и другие.

Параметры выпуска Новые Технологии 001P-09:

• Рейтинг: А- (АКРА, прогноз "Стабильный")
• Номинал: 1000Р
• Общий объем: 1 млрд рублей
• Срок обращения: 2 года
• Купон: не выше 18,5% годовых (YTM не выше 20,16% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

Параметры выпуска Новые Технологии 001P-10:

• Купон: КС + 450 б.п.
• Квал: только для квалов

• Сбор поручений до: 12 ноября 2026
• Дата размещения: 17 ноября 2026

Рейтинг надёжности:

• АКРА — уровень A-, прогноз «Стабильный» (подтверждение 09.07.2026).

• НКР — уровень А, прогноз «Позитивный» (подтверждение 26.08.2026; ранее прогноз был «Стабильный»).

Из актуального:

• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 10,57 млрд руб. (+17,2% г/г) Драйверами стали развитие сервиса и аренды оборудования.
• EBITDA: 5,22 млрд руб. (+27,8% г/г)

• Чистая прибыль: 0,78 млрд руб. (-26,7% г/г) Основная причина — рост себестоимости.
• Операционный денежный поток: 4,37 млрд руб. (-32,1% г/г)

• Чистый долг: 18,31 млрд руб. (+25,3% г/г)
• Чистый долг/EBITDA LTM: 1,65 (против 1,97 годом ранее).

Чистая прибыль компании обвалилась вслед за операционной. Причина — рост себестоимости продаж сразу на 28%: подорожали и материалы, и зарплаты, причём по всем статьям. Частично компенсировать удар помогло снижение процентных расходов на 11%, но этого мало.

Главная интрига впереди: в следующем году компании предстоит погасить 8 выпусков на общую сумму около 7,4 млрд рублей. Выдержит ли компания такую «стену погашений» — большой вопрос.

В обращении на бирже 11 выпусков биржевых облигаций на 10,2 млрд рублей:

• Новые Технологии БO-02 $RU000A106PW3 Доходность: 18,78%. Купон: 17,5%. Текущая доходность: 16,92% на 1 год 9 месяцев

• Новые Технологии 001Р-08 $RU000A10CMQ5 Доходность: 17,89%. Купон: 17%. Текущая доходность: 16,9% на 9 месяцев

• Новые Технологии 001Р-07 $RU000A10BY45 Доходность: 17,09%. Купон: 20,25%. Текущая доходность: 19,57% на 7 месяцев

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• Борец Капитал 001Р-05 $RU000A10EK71 (18,72%) А- на 2 года 3 месяца
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (18,84%) А- на 2 года 1 месяц
• Софтлайн 002Р-02 $RU000A10EA08 (19,2%) А- на 2 года 1 месяц
• Алиум 01Р2 $RU000A10FWZ8 (19,56%) А- на 1 год 9 месяцев
• ГМС 002Р-03 $RU000A10FXM4 (18,4%) А- на 1 год 9 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (19,78%) А- на 1 год 9 месяцев
• Сэтл Групп БО 002P-07 $RU000A10EK06 (17,89%) А- на 1 год 4 месяца

По итогу: Ключевой аргумент в пользу нового размещения — возможность зафиксировать доходность на два года с премией к рынку. Для сравнения: собственный выпуск НовТехнБ2 с погашением в августе 2028 года торгуется около 99,2% от номинала и приносит порядка 18,7% годовых. То есть новая бумага даёт премию примерно 130 б.п., хотя срок длиннее всего на несколько месяцев.

Присутствует и спекулятивный интерес: на фоне эмитентов категории A- верхняя граница выглядит достойно, но без солидного запаса. Например, «Фабрика ПО» 1Р-01 со схожей дюрацией предлагает около 19,78% YTM, а Алиум 01Р2 — 19,56% YTM. Поэтому если купон нового выпуска опустить до 18%, преимущество перед этими бумагами почти исчезнет, а при 17,5% вторичный рынок может оказаться привлекательнее. Всех благодарю за внимание и проставленные реакции под постом.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Новые Технологии под 20,16%: с премией к рынку. Какие при этом есть риски?

ЮГК до 10,37% в юанях: определяем условия апсайда — но не забываем про риски

ПАО «Южуралзолото Группа Компаний» (ЮГК #UGLD) — один из крупнейших золотодобытчиков России с активами в Уральском и Сибирском хабах. Компания ведёт полный цикл — от добычи до переработки руды.

В 2025 году 67,2% акций ЮГК по решению суда перешли государству, а в июне 2026 года пакет выкупила структура Руслана Байсарова («БТС-Мост Холдинг») за 93,2 млрд рублей (при старте в 162 млрд).

Сейчас владение распределено так: 67,2% — «БТС-Мост Холдинг», ~22% — структура Газпромбанка, ~10,8% — free float. Компания переименована в «Группа компаний БТС-Золото».

Параметры выпуска ЮГК 001P-06:

• Рейтинг: АА- (АКРА, прогноз «Стабильный»)
• Номинал: 1000 ¥
• Объем выпуска: до 800 млн юаней
• Срок обращения: 1,5 года
• Купон: не выше 9,9% годовых (YTM не выше 10,37% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: только для квалов

• Сбор заявок до: 03 ноября 2026
• Дата размещения: 06 ноября 2026

Рейтинг надежности:

• Эксперт РА - подтвердило рейтинг на уровне ruAA с развивающимся прогнозом (август 2026).

• АКРА - понизило рейтинг до AA-(RU) из-за оценки долговой нагрузки, себестоимости и поручительства ЮГК по обязательствам мажоритарного акционера на 60 млрд руб., но установило стабильный прогноз (октябрь 2026).

Актуальные обзоры, которые вы могли пропустить:

• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 84,1 млрд руб. (+90% г/г)
• EBITDA: 38,1 млрд руб. (+147% г/г)

• Чистая прибыль: 15,4 млрд руб. (против 7,3 млрд руб. годом ранее). Стоит отметить, что часть роста чистой прибыли обеспечена списанием отложенных налоговых активов примерно на 4,8 млрд рублей.

• Операционный денежный поток: вырос в 10 раз, при этом капитальные затраты сократились вдвое.

• Производство золота: выросло на 30% (до 230 тыс. унций), продажи — на 42,5% (до 235 тыс. унций).
• Чистый долг: 69,2 млрд руб. (-17% с конца 2025 года)
• Чистый долг/EBITDA: 1,06 (против 1,97 на конец 2025 года).

Что за история с техническим дефолтом: 19 марта 2026 года ЮГК не заплатила в срок пятый купон по облигациям 001P-05 — 24,2 млн рублей.

Причиной стал - арест денег на счетах судебными приставами: постановление от 13 марта в рамках исполнительного производства. Уже на след день компания направила средства в НРД и полностью закрыла обязательства перед инвесторами. Проблема была временной и юридической, а не финансовой — деньги у компании были, просто к ним не было доступа.

В обращении находятся 2 выпуска облигаций на $240 млн, оба с погашением в 2027 году:

• Южуралзолото ГК USD 1P-05 $RU000A10D4P0 YTM: 9,38%. Купон: 9%. Текущая доходность: 8,96% на 11 месяцев (для всех)

• Южуралзолото ГК USD 1P-04 $RU000A10B008 YTM: 10,78%. Купон: 10,6%. Текущая доходность: 10,56% на 3 месяца (для всех)

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• Акрон 2Р-04 $RU000A10GE36 (8,59%) АА на 1 год 11 месяцев с амортизацией
• Эн+ Гидро 1РС-10 $RU000A10FHH7 (7,13%) АА- на 1 года 7 месяцев
• Металлоинвест 1P-02 $RU000A1057D4 (9,03%) АА на 10 месяцев
• Эн+ Гидро 1РС-07 $RU000A10C0X3 (8,57%) АА- на 7 месяцев
• Группа Черкизово 2Р-01 $RU000A10B4V0 (8,47%) АА на 4 месяца

По итогу: На рынке юаневых выпусков верхний ориентир выглядит достойно. Купон 9,9% с выплатой каждые 30 дней при реинвестировании даёт расчётную эффективную доходность около 10,37%. Для сравнения: близкий по рейтингу и сроку «Эн+ Гидро» 1РС-10 даёт около 7,13%, «Акрон» 2Р-04 — 8,59%, а «Металлоинвест» 1P-02 — порядка 9%. То есть премия к «Эн+ Гидро» — примерно 320 б.п., к ближайшему выпуску «Акрона» — около 170 б.п., к «Металлоинвесту» — 130 б.п.

Как по мне, такая премия оправдана с учётом корпоративных рисков. Все выпуски из подборки, кроме нового предложения ЮГК, доступны неквалам. А если хочется больше валютных инструментов — рекомендую заглянуть в этот пост по ссылке. Всех благодарю за прочтение и поддержку постов.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
ЮГК до 10,37% в юанях: определяем условия апсайда — но не забываем про риски

Глоракс под 24,28%: редкий девелопер с позитивным прогнозом. Всё о доразмещении

Глоракс #GLRX — девелопер, основанный в 2014 году в Санкт-Петербурге Андреем Биржиным. Компания довольно быстро укрепила позиции: уже к 2018 году вошла в пятёрку крупнейших застройщиков города, а позже закрепилась в топ-10 региона.

С 2022 года GloraX взяла курс на федеральную экспансию. Главным шагом в 2025 году стала M&A-сделка — компания купила ГК «Жилкапинвест», одного из крупных игроков Приморского края. Так GloraX вышла в 11-й регион, а её портфель проектов превысил 7,6 млн кв. м.

Важным этапом стало IPO на Московской бирже в октябре 2025 года — первое IPO на Мосбирже в том году. В рамках размещения компания привлекла около 2,1 млрд рублей по схеме cash-in.

Параметры выпуска Глоракс 002P-01 (доразмещение):

• Рейтинг: ВВВ+ (АКРА, прогноз "Позитивный")
• Номинал: 1000Р
• Объем: 1,5 млрд рублей
• Цена размещения: не ниже 94,5% от номинала + НКД
• Срок до погашения: 21 декабря 2029 года
• Купон: не выше 19,5% годовых (YTM не выше 24,28% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 03 ноября 2026
• Дата размещения: 06 ноября 2026

Рейтинг надежности:

• АКРА — уровень BBB+(RU), прогноз «Позитивный» (подтверждение 10 июля 2026 года).

• НКР — уровень BBB+.ru, прогноз «Позитивный» (подтверждение 26 августа 2026 года; ранее, в апреле 2026 года, прогноз был повышен со «Стабильного»).

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Легенда 2Р8 (ВВВ, 21%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Борец 1Р8 (А-, 18,5%) | КарРус 1Р10 (ВВВ+, 23,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 27,0 млрд руб. (+45% г/г)
• Валовая прибыль: 9,8 млрд рублей (+28% г/г)
• Сопоставимая EBITDA: 8,6 млрд руб. (+36% г/г)
• Сопоставимая чистая прибыль: 1,6 млрд руб. (+29% г/г)

• Средняя ставка по кредитному портфелю: снизилась на 1,4 п. п. — до 11,8% (на 31 декабря 2025 года было 13,2%).
• Доля региональных проектов в выручке: выросла в 2,7 раза — с 22% до 59%.

• Чистый долг/EBITDA LTM: 2,93 (против 2,82 на конец 2025 года);
• Покрытие проектного финансирования: 78% (против 87% на конец 2025 года).

Основной драйвер роста — масштабирование регионального бизнеса: активная реализация действующих проектов и вывод новых очередей («Экосити» в Казани, «Статус на Гребном канале» в Нижнем Новгороде, запуск проекта в Омске).

В обращении на бирже 4 выпуска биржевых облигаций на 14,7 млрд рублей:

• Глоракс 002Р-01 $RU000A10FMQ8 YTM: 24,13%. Купон: 19,5%. Текущая доходность: 20,28% на 3 года 1 месяц

• Глоракс 001Р-05 $RU000A10E655 YTM: 23,3%. Купон: 20,5%. Текущая доходность: 20,66% на 2 года 8 месяцев

• ГЛОРАКС оббП04 $RU000A10B9Q9 YTM: 22,52%. Купон: 25,5%. Текущая доходность: 24% на 1 год 4 месяца

Что готовы предложить эмитенты со схожим рейтингом:

• Каршеринг Руссия 001P-09 $RU000A10FQB1 (37,2%) ВВВ+ на 3 года 2 месяцев
• ВУШ БО 1P-07 $RU000A10FGU2 (33,68%) ВВВ+ на 2 года 11 месяцев
• Воксис 1Р-03 $RU000A10GFW8 (24,43%) ВВВ+ на 1 год 11 месяцев
• Рольф 1Р-09 $RU000A10F850 (20,98%) ВВВ+ на 1 год 6 месяцев
• Илон 1P-01 $RU000A10EG44 (17,29%) ВВВ+ на 1 год 3 месяца
• Эталон-Финанс 2Р-04 $RU000A10DA74 (32,52%) ВВВ+ на 12 месяцев
• Уралкуз 1Р-03 $RU000A10DBV6 (27,07%) ВВВ+ на 11 месяцев

По итогу: Облигации Глоракс на рынке давно воспринимается как бумага «с премией» — исторически торгуется выше номинала, и это не случайность. Эмитент действительно крепкий, редкий случай в девелопменте, когда агентства ставят позитивный прогноз. Но общая коррекция никого не щадит — вот и они просели вместе со всеми. Отсюда и логика доразмещения: момент даёт шанс войти в ликвидный выпуск на просадке, а не на пике.

Если сравнивать с собственными выпусками: 1Р5 с погашением в июле 2029 года, купоном 20,5% и текущей ценой даёт примерно 23,3% годовых. Более короткий 1Р4 — около 22,5%. Участвовать в размещении не планирую, поскольку в портфеле уже есть ранее купленный 1Р5 — доля от депозита 3,6%. А что скажете Вы, планируете подавать заявку на покупку?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Глоракс под 24,28%: редкий девелопер с позитивным прогнозом. Всё о доразмещении

Что делать с облигациями Самолёта после новостей о санации? Оцениваем риски

На рынке наблюдается любопытная картина: облигации Самолёт #SMLT просели до -14% на новостях о возможной санации, тогда как акции пошли вверх. На первый взгляд это противоречие, однако логика инвесторов объясняет ситуацию.

Позиция держателей облигаций

Для держателей облигаций новость о санации — в первую очередь неопределённость. Речь идёт о механизме комплексного соглашения по статье 31.1 закона о банкротстве: крупные кредиторы (прежде всего Сбербанк и ВТБ) могут согласовать план реструктуризации. Если за него проголосуют кредиторы с более чем 50% требований, суд его утвердит.

После этого условия распространятся на всех — включая тех, кто не согласен. Для инвестора в облигации это реальный риск: сроки погашения могут сдвинуть, купон — снизить, а сами бумаги — обменять на новые с другими параметрами. Отказаться от таких изменений отдельно взятый держатель не сможет.

Позиция акционеров

Акционеры смотрят на ту же ситуацию под другим углом. Для них санация — шанс сохранить бизнес вместо жёсткого банкротства. При банкротстве акционеры обычно остаются ни с чем: сначала закрываются долги перед кредиторами, и только если что-то остаётся — распределяется между собственниками.

Санация даёт компании шанс стабилизировать долговую нагрузку и продолжить работу. Рынок это считывает: если договорятся с банками и снимут острую нехватку ликвидности, операционная деятельность может восстановиться. Отсюда и рост акций — инвесторы закладывают вероятность того, что компания продолжит работать и в перспективе сможет нарастить прибыль.

Актуальные обзоры, которые вы могли пропустить:

• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ

В фокусе внимания — пик погашений в 2027 году. Именно в этот период компании нужно разом закрыть крупные обязательства:

• БО-П13 $RU000A107RZ0 (24.01.2027). Полный номинал — 24,5 млрд, но в календаре стоит остаточный объём 9,29 млрд — часть бумаг уже не в обращении. Это первый крупный пик: вместе с офертой БО-П11 в январе–феврале 2027-го компании нужно закрыть около 15,7 млрд.

• БО-П11 $RU000A104JQ3 (оферта). Дата фиксации реестра — 9 февраля, дата выкупа — 12 февраля 2027-го. Сумма «до 6,4 млрд» — это стресс-сценарий: аналитики закладывают предъявление всего объёма в обращении, хотя фактически инвесторы могут предъявить меньше.

• Погашение БО-П14 $RU000A1095L7 на 20 млрд — крупнейшая точка графика. Финальное погашение БО-П15 $RU000A109874 (30.07.2027) стало таким небольшим потому, что в августе 2026-го компания уже выкупила по оферте бумаги на 3,12 млрд. БО-П14, БО-П15, БО-П19 и БО-П06 нужно оценивать как единый платёжный пик.

Что сейчас делать с облигациями, выделил бы три пути:

• Оставить, как есть. Если верите, что компания справится с пиком за счёт операционного потока или удастся договориться о реструктуризации — можно оставить бумаги. Но будьте готовы активно управлять позицией: стоп-лоссы, частичная фиксация прибыли на позитивных новостях.

• Сократить позицию. Если риски кажутся чрезмерными — например, видите слабые места в отчётности, а переговоры идут туго — разумно продать часть бумаг, чтобы снизить концентрацию риска в портфеле.

• Выйти полностью. Если считаете, что вероятность негативного сценария — дефолта или длительной реструктуризации с потерей стоимости — слишком высока и не соответствует вашей стратегии, продавайте всё.

У меня же от этого эмитента только короткий флоатер БО-П14 с долей 2,7%. Продавать или увеличивать не планирую. Жду развязки с приемлемым для меня уровнем риска. Всех благодарю за внимание и проставленные реакции под постом.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Что делать с облигациями Самолёта после новостей о санации? Оцениваем риски

Подборка интересных облигаций №18

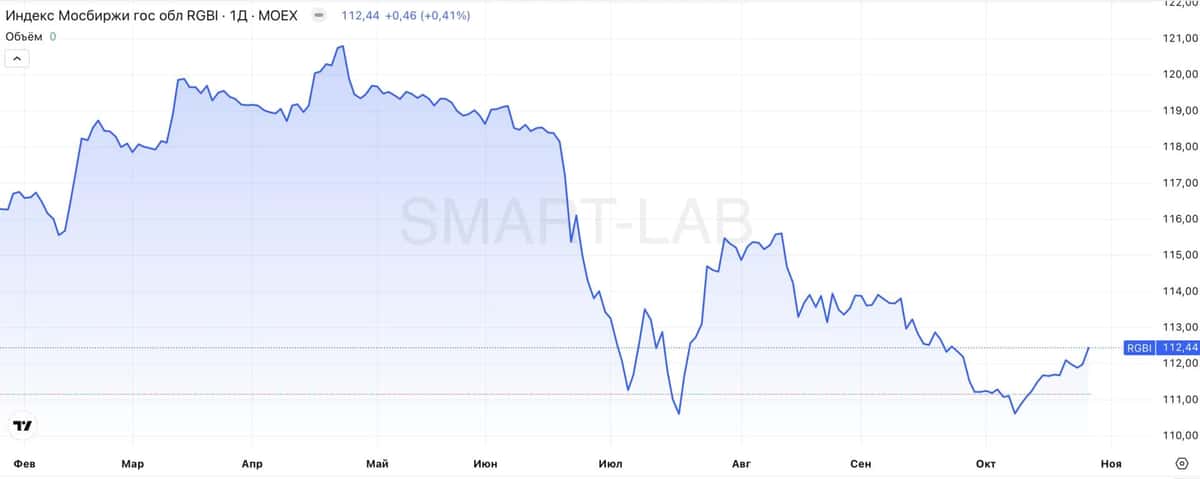
Мало того, что на прошедшем заседании ЦБ оставил ключевую ставку на уровне 14%, так еще и пересмотрел среднесрочные прогнозы по инфляции и ставке. Так, прогноз средней ставки на 2027 год был повышен с 10,5-12,5% до 12,5-13,5%. Прогноз по инфляции на конец текущего года повышен с 6-7% до 7,1-7,6%. Тем не менее Индекс RGBI закладывал уже такое решение и почти никак не отреагировал, оставшись на отметке в 112 п.

Как сказано в официальном заявлении, Банк России будет принимать дальнейшие решения в зависимости от динамики инфляции и инфляционных ожиданий, а также от оценки рисков со стороны внутренних и внешних условий. В любом случае рассчитывать на скорое и значительное снижение «ключа» не приходится. А значит, бизнесу придется продолжать жить в условиях высокой стоимости обслуживания долга.

Пример Полипласта показал, что в текущих условиях состояние бизнеса может поменяться очень быстро и эти изменения невозможно спрогнозировать. Перекрытие логистики экспортно-ориентированной компании превратило ее из достаточно крепкого представителя рейтингового сегмента «А» в потенциального дефолтника.

Исходя из этого, наиболее благоразумным выбором является ограничение рисков, как кредитных, так и процентных. Флоатеры остаются актуальными для консервативных инвесторов. На среднесрочном горизонте доходность может оказаться сопоставимой с инструментами с фиксированным купоном при минимальном процентном риске.

◼ ПСБ 3P-09 $RU000A109TJ6 (премия к КС 1,5%, погашение 15.10.2027)
◼ Магнит 5P05 $RU000A10DPM5 (премия к КС 1,4%, погашение 22.01.2028)

В сегменте облигаций с фиксированным купоном и не самым высоким рейтингом я предпочитаю бумаги со сроком до погашения полгода-год.

◼ НовТех 1Р8 $RU000A10CMQ5 (доходность 17,8%, погашение 24.08.2027)
◼ ГТЛК 1P-14 $RU000A100FE5 (доходность 18,3%, оферта PUT 07.09.2027)

Длинные ОФЗ сегодня являются некоторым аналогом дивидендных акций. Дивиденды (текущая купонная доходность) достаточно высокие, но котировки могут ходить в широком диапазоне. Спред между доходностями и КС на чрезвычайно высоком уровне. Однако это не значит, что доходности не могут уйти еще выше. В общем, инструмент для тех, кто осознает и принимает риски.

◼ ОФЗ 26254 $RU000A10D533 (погашение 03.10.2040, текущая купонная доходность 15,5%)

❗️Не является инвестиционной рекомендацией

♥️ Если нравятся такие подборки, ставьте лайк, буду чаще их делать

Подборка интересных облигаций №18

Борец: от технического дефолта до размещения под 18,4%. Стоит ли участвовать?

«Борец» — вертикально интегрированный производитель нефтегазового оборудования. Компания закрывает полный цикл: от разработки до производства и сервисного обслуживания насосных установок для добычи нефти.

Причём «Борец» сам выпускает порядка 80% комплектующих — это серьёзно снижает зависимость от сторонних поставщиков.

На рынке электроцентробежных насосов в России компания занимает 34%. Такая позиция даёт рыночную власть: например, возможность влиять на условия контрактов с большими заказчиками. Среди них — «Роснефть», «Газпром нефть» и «Сургутнефтегаз».

За прошлый год компания проделала путь, который у многих занял бы годы:

28 февраля 2025 года — объявление о техническом дефолте. А уже 15 апреля 2025-го — возвращение на публичный долговой рынок, но в обновлённом статусе.

Ключевое изменение за этот период — смена акционера: в структуре капитала появилось государство в лице Росимущества.

Безусловно, такой тыл повышает кредитное качество. Но позволяет ли это полностью нивелировать накопленные ранее риски? Предлагаю разобраться в перспективах двойного размещения.

Параметры выпуска Борец 001Р-08:

• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем выпуска: 2 млрд рублей
• Срок обращения: 2 года
• Купон: до КБД (2 года) +500 б.п. (~18,40%)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

Параметры выпуска Борец 001Р-06:

• Купон: КС + 400 б.п.
• Квал: только для квалов

• Сбор заявок до: 29 октября 2026
• Дата размещения: 03 ноября 2026

Рейтинг надежности:

• АКРА — уровень А-, прогноз "Стабильный" (подтверждение 09.07.2026)

• НКР — уровень A-, прогноз "Позитивный" (подтверждение, прогноз повышен со "Стабильного", 26.08.2026)

Актуальные обзоры, которые вы могли пропустить:

• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?

Финансовые результаты РСБУ за 6 месяцев 2026 года:

• Выручка: 27,09 млрд руб. (+60,9% г/г).
• EBITDA: 6,54 млрд руб. (+13,8% г/г).
• Чистая прибыль: 1,21 млрд руб. (было — 163 млн руб.).

• Операционный денежный поток после вычета процентов заметно улучшился: с минус 1,22 млрд в первом полугодии 2025-го до плюс 3,22 млрд.

• Свободный денежный поток (FCF), посчитанный прямым методом по денежной форме, составил 3,14 млрд.

• Чистый долг/EBITDA LTM: около 3х.
• Покрытие процентов ICR: 2,64х.

Факторы риска: денежный поток сильно зависит от колебаний оборотного капитала — растёт дебиторка, снижается оборачиваемость запасов.

В обращении находится 4 выпуска биржевых облигаций на 12,7 млрд рублей:

• Борец Капитал 001Р-07 $RU000A10FC96 Доходность — 19,74%. Купон: 17,75%. Текущая доходность: 17,72% на 2 года 6 месяцев

• Борец Капитал 001Р-05 $RU000A10EK71 Доходность — 18,84%. Купон: 18,5%. Текущая доходность: 17,99% на 2 года 4 месяца

• Борец Капитал 001Р-03 $RU000A10DJ18 Доходность — 18,95%. Купон: 18%. Текущая доходность: 17,82% на 1 год 6 месяцев

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• Заслон 002Р-01 $RU000A10G2M8 (18,3%) А- на 2 года 10 месяцев
• Брусника 002Р-09 $RU000A10FWA1 (28,31%) А- на 2 года 9 месяцев
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (18,84%) А- на 2 года 1 месяц
• Софтлайн 002Р-02 $RU000A10EA08 (19,28%) А- на 2 года 1 месяц
• Алиум 01Р2 $RU000A10FWZ8 (19,76%) А- на 1 год 9 месяцев
• ГМС 002Р-03 $RU000A10FXM4 (18,43%) А- на 1 год 9 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (20,16%) А- на 1 год 9 месяцев
• Сэтл Групп БО 002P-07 $RU000A10EK06 (18,2%) А- на 1 год 4 месяца

По итогу: Ключевое преимущество — достойный купон. Более высокую доходность при сопоставимых рейтинге и сроке можно найти разве что у девелоперов. При подтверждении верхней планки выпуск станет достойным вариантом для спекулятивного среднесрочного удержания в портфеле.

Лично я планирую пропустить данное предложение: в портфеле уже есть выпуски 1Р03 и 1Р07 общим весом 4,3% от капитала. Всех благодарю за прочтение и поддержку постов.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Борец: от технического дефолта до размещения под 18,4%. Стоит ли участвовать?

Европлан закрыл книгу заявок по выпуску облигаций серии 001Р-11 с объемом 13,5 млрд рублей

ЛК «Европлан» сообщает об успешном закрытии книги заявок выпуска биржевых облигаций серии 001P-11 объемом 13,5 млрд рублей.
Книга заявок была открыта с первоначальным ориентиром по ставке купона не выше 15,2% годовых. В ходе сбора заявок удалось зафиксировать финальную ставку купона на уровне 15% годовых.
Срок обращения облигаций составляет 33 месяца, выпуск предполагает амортизацию. Выплата накопленного купонного дохода осуществляется раз в месяц. Оферта не предусмотрена. Дата начала размещения – 28 октября.
Все размещенные выпуски облигаций Европлана включены в первый уровень листинга Московской Биржи. АКРА присвоило выпуску облигаций серии 001Р-11 кредитный рейтинг на уровне AА(RU), а Эксперт РА на уровне ruАА (EXP). Организаторами размещения выступили Альфа-Банк и Т-Банк.

Воксис: трансформация за счёт займов под купон 21,5%. Стоит ли участвовать?

ООО «Воксис» (бренд Voxys) — компания, которая специализируется на аутсорсинговых центрах коммуникаций: справочное обслуживание, техподдержка, реклама и телемаркетинг.

Компания в цифрах: более 100 контакт-центров по всей России, 8 тыс. сотрудников. Занимает 20% рынка коммуникаций в РФ. На ближайшие пять лет в планах — увеличить штат вдвое и выйти на международный рынок.

Структура: ООО «Воксис» — дочерняя компания МКАО «Воксис». Группа развивает IT-направление для роботизированных сервисов на базе ООО «Воксис Лаб». В рамках развития VOXYS планирует выход на IPO в 2027 г.

Параметры выпуска Воксис 001Р-03:

• Рейтинг: ВВВ+ (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 500 млн рублей
• Срок обращения: 2 года
• Купон: не выше 21,50% годовых (YTM не выше 23,75% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор поручений до: 26 октября 2026
• Начало торгов: 29 октября 2026

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Легенда 2Р8 (ВВВ, 21%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты РСБУ за 6 месяцев 2026 года:

• Выручка: 2,33 млрд рублей (+15,8%)
• Чистая прибыль: 163,65 млн рублей (+20,4%)

• Активы: 4,67 млрд (было 4,4 млрд)
• Капитал и резервы: 1,17 млрд (-17,8%)

• Долгосрочные обязательства: 2,72 млрд (+34,18%)
• Краткосрочные обязательства: 779,58 млн (-18,08%)

• Чистый долг/EBITDA: 2,9х
• Покрытие процентов ICR: 1,83х

Компания делает ставку на трансформацию: уходит от классического аутсорсинга в FinTech, AdTech и коллекторское направление. Перемены требуют денег — и финансируются за счёт заёмных средств.

Отсюда и тревожные цифры в отчётности:

• Операционный денежный поток ушёл в минус: -1,33 млрд против -8,7 млн годом ранее. Это не про убытки, а про то, что деньги не успевают приходить. Главная причина — рост дебиторки: клиенты платят медленнее, а компания уже тратит на развитие.

• Чистый долг вырос на 60% — до 2,76 млрд, а процентные расходы — в 1,8 раза. Обслуживать долг становится дороже, и это давит на прибыль.

Ещё нюанс — структура активов. НМА и гудвилл — 1,65 млрд, это 93% капитала. По сути, большая часть «ценности» компании — ожидания от приобретённых бизнесов и новых проектов. Если планы не сработают, возможны списания, которые ударят по балансу и прибыли.

Денег на балансе почти не осталось — остаток упал на 74% за год. «Подушки безопасности» практически нет, и компания сильно зависит от внешнего финансирования.

В обращении находятся 3 выпуска ООО "Воксис" на 800 млн рублей рублей и 2 выпуска МКАО "Воксис" на 800 млн рублей:

• Воксис 001Р-02 $RU000A10E9Z7 Доходность: 21,99%. Купон: 20%. Текущая доходность: 19,85% на 1 год 3 месяца

• Воксис 001Р-01 $RU000A10DCE0 Доходность: 22,04%. Купон: 21%. Текущая доходность: 20,49% на 11 месяцев

Что готовы предложить эмитенты со схожим рейтингом:

• ВУШ БО 001P-04 $RU000A10BS76 (37,43%) ВВВ+ на 1 год 7 месяцев
• Делимобиль 001Р-06 $RU000A10BY52 (40,96%) ВВВ+ на 1 год 7 месяцев
• Рольф 001Р-09 $RU000A10F850 (20,99%) ВВВ+ на 1 год 6 месяцев
• ГЛОРАКС 001Р-04 $RU000A10B9Q9 (23,56%) ВВВ+ на 1 год 4 месяца
• Илон 001P-01 $RU000A10EG44 (17,41%) ВВВ+ на 1 год 3 месяца
• Эталон-Финанс 002Р-04 $RU000A10DA74 (31,44%) ВВВ+ на 12 месяцев
• Уралкуз 001Р-03 $RU000A10DBV6 (24,99%) ВВВ+ на 11 месяцев

По итогу: Новый выпуск 1Р03 длиннее 1Р02 примерно на семь месяцев, а по верхней границе даёт 23,75%. Это премия к своим же выпускам около 170 б.п. Разница заметная — она отчасти компенсирует и лишнюю дюрацию, и ухудшение финансовых результатов.

В группе BBB+ верхняя YTM тоже смотрится достойно — если не сравнивать с эмитентами, у которых ситуация с обслуживанием долгов куда сложнее. Сопоставимую доходность даёт «Глоракс» 1Р04 — 23,56%.

У меня в портфеле есть выпуск «Воксис» 1Р02. Ситуация по эмитенту продолжает ухудшаться, поэтому крайне важно следить за финансовыми показателями. Консервативному инвестору лучше пройти мимо этой истории. Всех благодарю за внимание и проставленные реакции под постом.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Воксис: трансформация за счёт займов под купон 21,5%. Стоит ли участвовать?

Что не так с облигациями "Легенды", если даже YTM 23,75% не убеждают?

ООО «Легенда» — головная компания группы, которая работает с 2010 года. Она специализируется на строительстве и реализации жилья бизнес-класса, а также объектов коммерческой недвижимости в Санкт-Петербурге и Москве.

В первом полугодии компания стабильно входила в ТОП-10 петербургских девелоперов по выручке от продажи жилья: по итогам периода — 6-е место с долей 4,4%.

В сегменте высокобюджетных сделок (от 25 млн рублей) «Легенда» тоже удержала лидирующие позиции — 6-е место с долей 5,5%.

Параметры выпуска Легенда 002Р-08:

• Рейтинг: ВВВ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 2 года
• Купон: не выше 21,5% годовых (YTM не выше 23,75% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор заявок до: 22 октября 2026 (15:00 мск)
• Дата размещения: 27 октября 2026

Рейтинг надежности:

• АКРА — BBB, прогноз «стабильный». Раньше был «позитивный», но 2 июня 2026 его изменили.

• НКР — BBB+.ru, прогноз тоже «стабильный». Рейтинг присвоен 15 апреля 2026.

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: выросла на 13% и составила 14,7 млрд рублей. Драйверы: «Северный порт», «ЛЕГЕНДА Васильевского», «Новая земля», «Сампсониевский, 32».

• Чистая прибыль: сократилась в 37,2 раза — до 25,59 млн рублей. Звучит страшно, но падение во многом бухгалтерское: виноват учёт компонента финансирования по договорам с покупателями, а не проценты по кредитам.

• EBITDA: 8,8 млрд (на уровне 2025).
• Рентабельность по EBITDA: 32%

• Операционная прибыль: 3,99 млрд руб. (-0,1% г/г).
• Валовая прибыль: 6,19 млрд руб. (+2,8% г/г).
• Себестоимость продаж: 8,52 млрд руб. (+22% г/г).

Один и тот же долг — а цифры разные.

• По методике эмитента (проектное финансирование под эскроу, НКД и деньги исключены) чистый долг к OIBDA — 1,4х. Выглядит комфортно.
• Но если подойти консервативно — полный долг с арендой минус деньги и эскроу — даёт уже 7,2х к EBITDA за 12 месяцев. А в полном виде — около 13х. На конец 2025-го консервативный показатель был 5,7х.

И вот главный тревожный сигнал: покрытие проектного долга эскроу снизилось с 85% до 70%. Раньше подушка была крепче, теперь компания сильнее зависит от других источников.
• Покрытие процентов ICR: 0,93х

В обращении находится 5 выпусков биржевых облигаций на 17 млрд рублей:

• Легенда БО 002P-07 $RU000A10FBB3 Доходность: 23,61%. Купон: 19%. Текущая доходность: 19,44% на 1 год 7 месяцев

• Легенда БО 002Р-04 $RU000A10C6Z5 Доходность: 23,89%. Купон: 20,25%. Текущая доходность: 20,11% на 9 месяцев

Что готовы предложить эмитенты со схожим рейтингом надежности:

• Электрорешения 001Р-04 $RU000A10FV02 (25,09%) ВВВ на 1 год 9 месяцев
• ТД РКС 002Р-06 $RU000A10C758 (31,99%) ВВВ на 1 год 8 месяцев
• ВУШ БО 001P-04 $RU000A10BS76 (40,99%) ВВВ+ на 1 год 7 месяцев
• Каршеринг Руссия 001P-06 $RU000A10BY52 (42,51%) ВВВ+ на 1 год 7 месяцев
• Рольф 001Р-09 $RU000A10F850 (21,21%) ВВВ+ на 1 год 6 месяцев
• ГЛОРАКС 001Р-04 $RU000A10B9Q9 (24,22%) ВВВ+ на 1 год 5 месяцев
• Воксис 001Р-02 $RU000A10E9Z7 (22,06%) ВВВ+ на 1 год 3 месяца
• Эталон-Финанс 002Р-04 $RU000A10DA74 (35,18%) ВВВ+ на 1 год

По итогу: Доходность нового выпуска — рыночная, и как мы видим до самых рискованных бумаг вроде «ВУШ», «Делимобиля» или коллеги по цеху «Эталона» и «ТД РКС» она не дотягивает. Проблемы девелоперского сектора на спаде деловой активности — история известная, поэтому эмитенты вынуждены выходить с премией к рынку.

Новое предложение 2Р08 длиннее 2Р07 примерно на пять месяцев, а по верхней границе даёт 23,75% — то есть премия к своим же выпускам около 15 б.п. Разница скромная, так что новый выпуск может быть интересен только по изначально заявленному купону 21,5%. Облигаций «Легенды» у меня нет, и добавлять - не планирую.

В группе BBB-/BBB+ разброс широкий: «Электрорешения» 1Р4 — доходность возле 25%, «ГЛОРАКС» 1Р4 — около 24,2%. А «Рольф» 1Р9 с 21,2% и «Воксис» 1Р2 с 22% премии не дают.

А как у вас? Есть в портфеле кто-то из перечисленных — или обходите повышенный риск стороной? Буду рад почитать в комментариях.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Что не так с облигациями "Легенды", если даже YTM 23,75% не убеждают?

ЭкоНива: щедрые 19,56% на фоне обвала прибыли. Стоит ли участвовать?

Группа компаний «ЭкоНива» — вертикально интегрированный аграрный холдинг, который держит под контролем всю цепочку: от заготовки кормов и животноводства до переработки и сбыта молока.

Компания работает с 1994 года. Сегодня в холдинг входят 42 фермы и 5 заводов по переработке молока, а сама группа объединяет 54 дочерние компании. Фермы и заводы расположены в центральной России, Поволжье, на Урале и в Сибири.

Параметры выпуска ЭкоНива-001P-04:

• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: 3 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 18,0% годовых (YTM не выше 19,56% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

Параметры выпуска ЭкоНива-001P-05:

• Купон: КС + 375 б.п.
• Квал: только для квалов

• Сбор заявок до: 22 октября 2026 (15:00 мск)
• Дата размещения: 26 октября 2026

Рейтинг надежности:

• Эксперт РА — уровень A (присвоен 16 февраля 2026).
• АКРА — уровень A+ (присвоен 28 января 2026).

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ОТЭКО-Портсервис (А, 18,5%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка от продаж: 45,2 млрд рублей (снижение на 2,8%).
• Чистая прибыль: 1,1 млрд рублей (падение на 88,3% — почти в 9 раз по сравнению с 9,4 млрд рублей).
• EBITDA: 11.04 млрд руб. (-47,16% г/г)
• Рентабельность по EBITDA: 24,4%

• Общий доход группы: 56,4 млрд рублей (против 60,9 млрд рублей).
• Производство сырого молока: 813,2 тыс. тонн (рост на 4% год к году)

• Краткосрочные обязательства: 133,74 млрд (-1,9%)
• Долгосрочные обязательства: 38,18 млрд (+66,72%)
• Чистый долг: 94,89 млрд (+17,19%)

• Чистый долг/EBITDA LTM: 4,85х
• Покрытие процентов ICR: 1,15х

Главный удар по выручке: падение цен на сырое молоко. Средняя цена реализации на ферме - 41,25 рубля за кг. Год назад было 47,31 рубля. Получается, компания продала больше молока в тоннах, но за каждый килограмм выручила заметно меньше.

Вторая причина — рост операционных расходов. Подорожали корма, выросли затраты на содержание растущего поголовья, логистика и другие статьи.

Долговая ситуация остаётся напряжённой: часть длинного долга из-за нарушения ковенант перешла в категорию «до востребования» — около 49 млрд рублей.

Но кредиторы пошли навстречу: в апреле и августе 2026-го предоставили письма-отказы (waiver) от требования досрочного погашения и пересогласовали условия. Однако часть долга ещё в работе — примерно по 9,5 млрд переговоры продолжаются.

В обращении находятся 3 выпуска облигаций на 18 млрд рублей:

• ЭкоНива 001P-01 $RU000A10EJZ8 Доходность: 18,29%. Купон: 16,75%. Текущая доходность: 16,77% на 2 года 4 месяца

• ЭкоНива 001P-03 $RU000A10FHY2 Доходность: 18,82%. Купон: 15,75%. Текущая доходность: 16,03% на 1 год 11 месяцев

Что готовы предложить эмитенты со схожим рейтингом:

• АВТОБАН-Финанс БО-П10 $RU000A10G2W7 (19,61%) А+ на 3 года до оферты
• ВИС ФИНАНС БО-П12 $RU000A10EYJ1 (18,52%) А+ на 2 года 11 месяцев
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,23%) А+ на 2 года 10 месяцев
• Селектел 1Р-08R $RU000A10FMY2 (17,13%) А+ на 2 года 8 месяцев
• ОДК 1P-03 $RU000A10FG76 (18,0%) А+ на 2 года 7 месяцев

По итогу: Новое предложение 1Р04 длиннее 1Р01 примерно на семь месяцев, а по верхней границе даёт 19,56% — то есть премия к своим же выпускам около 130 б.п. Разница уже заметная: она компенсирует и лишнюю дюрацию, и ухудшение финансовых результатов. Эмитента у меня в облигационном портфеле нет, но при таком заявленном купоне готов взять от 3% капитала.

В группе A+ верхняя YTP тоже смотрится достойно. Сопоставимую доходность даёт новый АвтобанФ-БО-П10 — 19,5%, он появился на вторичке буквально пару дней назад. Дальше по доходности идут НПС Капитал 1Р-01 — 19,2%, ВИС Финанс БО-П12 — около 18,5%, ОДК 1P-03 — 18,0%. Так что вывод простой: если итоговый купон окажется ниже заявленных 18%, АвтобанФ-БО-П10 — отличная альтернатива, только не забудьте про оферту у эмитента через 3 года. Всем спасибо за прочтение и поддержку постов.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
ЭкоНива: щедрые 19,56% на фоне обвала прибыли. Стоит ли участвовать?

Облигации Автобан-Финанс БО-П10: под 20% на 3 года. Определяем условия апсайда

«Автобан» — один из крупнейших частных дорожных строителей страны. Компания строит и реконструирует федеральные и региональные трассы по госконтрактам, выступая генподрядчиком Росавтодора и «Автодора».

А ещё владеет долями в концессиях: ЦКАД-3, ЦКАД-4, обход Тольятти и дублёр проспекта Гагарина в Нижнем Новгороде.

Сроки выплат впечатляют. По ЦКАД и дублёру Гагарина государство платит до 2047–2054 годов с индексацией по инфляции. По обходу Тольятти — до 2031-го. Совокупный объём реализованных и подписанных проектов ГЧП — больше 200 млрд рублей.

Головная компания группы — АО «ИСК «Автобан».

📍 Параметры выпуска АвтобанФ-БО-П10:

• Рейтинг: А+ (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем выпуска: не менее 5 млрд рублей
• Срок обращения: 7 лет
• Купон: не выше 18,25% годовых (YTM не выше 19,86% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: Put через 3 года (право инвестора предъявить облигации к выкупу)
• Квал: не требуется

• Сбор заявок: до 12 октября 2026 (15:00 мск)
• Дата размещения: 14 октября 2026

Рейтинг надёжности:

• A+ «Стабильный» от Эксперт РА (подтверждён 3 августа 2026).

• A+ «Позитивный» от НКР (24 сентября 2026). Ранее — «Стабильный» (июль 2026).

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ОТЭКО-Портсервис (А, 18,5%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.

📍 Финансовые результаты МСФО за 2025 год:

• Выручка: 118,0 млрд руб. (-4% г/г)
• OIBDA: 14,1 млрд руб. (+38% г/г)
• Чистая прибыль: 9,0 млрд руб. (+36% г/г)

• Долгосрочная задолженность: 76,7 млрд руб. (−11,1%)
• Краткосрочная задолженность: 28,8 млрд руб. (+27,2%)

• Долг/EBITDA: 1,8х (против 1х годом раннее)
• Покрытие процентов: 2,0х (против 2,2х)

Что можно отметить в отдельности:

• Портфель заказов: больше выручки в 4,5 раза и растёт примерно на 20% в год. Хороший задел по будущим доходам.

• Концессии приносят финансовый доход: 14,7 млрд ₽. Государство платит за эксплуатацию объектов, и это частично перекрывает финансовые расходы (13,4 млрд ₽)

• Но вот что с деньгами. Операционный поток до оборотного капитала — 15,9 млрд ₽. После процентов (11,1 млрд) и налогов (3,8 млрд) остаётся всего 1,5 млрд ₽.

• Дивиденды съедают кэш. Выплачено 10 млрд ₽ — это сильно сократило свободные средства. Прибыль есть, но она уходит акционерам, а не остаётся в бизнесе.

В обращении находятся 6 выпусков биржевых бондов компании на 33,5 млрд рублей:

• АВТОБАН-Финанс БО-П08 $RU000A10ERE6 Доходность к Put-оферте 21.12.2028: 19,62%. Купон: 16,9%. Текущая доходность: 17,19%

• АВТОБАН-Финанс АО БО-П06 $RU000A108JD2 Доходность к Put-оферте 24.06 2027: 15,46%. Купон: 15%. Текущая доходность: 14,36%

❗️ Что готовы предложить эмитенты со схожим рейтингом надежности:

• ВИС ФИНАНС БО-П12 $RU000A10EYJ1 (18,67%) А+ на 3 года
• АФК Система БО 2Р-04 $RU000A10CU48 (18,17%) А+ на 2 года 10 месяцев с амортизацией
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,23%) А+ на 2 года 10 месяцев
• Селектел 001Р-08R $RU000A10FMY2 (16,91%) А+ на 2 года 8 месяцев
• ОДК 1P-03 $RU000A10FG76 (17,95%) А+ на 2 года 7 месяцев
• Селигдар 1Р-11 $RU000A10EXW6 (17,24%) А+ на 2 года 6 месяцев с амортизацией
• Р-Вижн 1Р-03 $RU000A10EKZ6 (16,4%) А+ на 2 года 4 месяца

По итогу: Условия нового выпуска выглядят привлекательно относительно прямых аналогов. Инструмент подходит как для краткосрочной стратегии — за счёт умеренного спекулятивного апсайда, так и для удержания до оферты сроком не менее трёх лет. Премия к собственным выпускам сохранится при итоговом купоне не ниже 18%.

В группе A+ верхняя YTP смотрится также конкурентно. ВИС Финанс БО-П12 — около 18,6%, НПС Капитал 1Р-01 — примерно 19,2%, ОДК 1P-03 — около 17,9%. Даже с учётом разницы в дюрации и бизнес-профиле 19,86% находится в верхней части диапазона. Всем спасибо за прочтение и поддержку постов.

А что скажете Вы — планируете участвовать в размещении?

✅️ Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Облигации Автобан-Финанс БО-П10: под 20% на 3 года. Определяем условия апсайда

Текущая ситуация на бирже

Индекс Мосбиржи медленно, но верно карабкается вверх, завершив торги в среду на отметке 2338 пунктов. Казалось бы, новостной фон далек от позитива, однако на фьючерсном рынке мы наблюдаем рекордный объем шортов по индексу. На этом фоне рынок движется в классической противофазе к мнению большинства спекулянтов.

📊 Росстат зафиксировал недельный рост потребительских цен на 0,96%. В годовом выражении инфляция ускорилась до 7,1%, превысив верхнюю границу прогнозного диапазона Центробанка (6–7%). Этот всплеск был ожидаемым и во многом обусловлен индексацией тарифов ЖКХ. Минэкономразвития оценило инфляцию без учета тарифов в 0,21%, что много. В этом контексте можно ожидать не только сохранения ключевой ставки на ближайшем заседании ЦБ 23 октября, но и жесткого сигнала о том, что пауза в смягчении ДКП может затянуться надолго.

🏠 В лидерах роста в среду были акции девелопера GloraX, акционеры которого утвердили присоединение компании "Специализированный застройщик НТВО". Несогласным с реорганизацией будет представлено право требовать выкупа акций по цене 44,57 рубля за штуку, что предполагает премию к текущей котировке в 22,6%. Однако здесь есть важный нюанс: оферта доступна лишь тем инвесторам, которые владели бумагами до объявления.

⚓️ Стоимость аренды нефтяных танкеров обновила исторический максимум на фоне геополитической напряженности на Ближнем Востоке. Этот фактор вкупе с ослаблением рубля позволит Совкомфлоту порадовать своих инвесторов сильными финансовыми результатами за второе полугодие.

⛽️ Бумаги Газпром нефти достигли максимума за полтора года. Рынок начинает закладываться на щедрые дивиденды от эмитента на фоне благоприятной ценовой конъюнктуры на рынке черного золота и считает, что материнская компания продолжит выкачивать кэш по максимуму.

🚗 Основатель Делимобиля Винченцо Трани в интервью Forbes попытался успокоить инвесторов, заявив, что дефолта не будет. Причина - увеличившийся денежный поток. За 11 лет компания ни разу не сорвала сроки оплаты по лизинговым платежам и купонам по облигациям. Однако рынок остался глух к этим аргументам, и бумаги выглядели хуже индекса. Одних вербальных интервенций рынку мало. Спрос на каршеринг сокращается, Центробанк поставил на паузу цикл снижения ставки, а долговая нагрузка эмитента остается чрезмерной.

♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.

❗️Не является инвестиционной рекомендацией
$DELI $FLOT $SIBN $TATN $GLRX

Текущая ситуация на бирже

Тяжёлый год - тяжёлые промежуточные итоги.


Так или иначе, год близится к завершению. Пару месяцев ещё, конечно, есть, даже чуть больше. 😊 Оказалось тяжело, кризис всё-таки бьёт сильнее, чем я ожидал. Хотя мне интересно: есть у нас в стране хоть кто-нибудь, кто не застал тот или иной кризис? 🤔
Я почему-то это слово помню хорошо ещё с детства.

Убытки я подсчитывать совсем не люблю, но за счёт "подрезания позиций" примерный убыток в этом году — 500–600к рублей. 😬 Тем не менее, в общем, по финансовому результату я в плюсе. На протяжении года я несколько раз выходил из акций (кстати, удачно). И да, зайти на "низах" было, по 1900 индекса, но денег не было, продавать облигации — было жалко, а облигации ещё и в убытках, что не может не огорчать. 😔 Правда, убыток пока что бумажный. Кстати, в следующем году будет 10 лет, как я в инвестициях, но я всё ещё учусь, всё ещё знаю так мало и до сих пор порой делаю "детские" ошибки. 🙈

Ещё один год, в котором я сделал несколько эмоциональных сделок, которые принесли минуса. Правда, были и хорошие сделки с огромными плечами 4–5 млн, и конечно, ачивка по переносу плеча 100.000.000 — выполнена. 💪 И на сегодня уже, наверно, 150.000.000–180.000.000. Впереди, конечно, интересные погашения Делимобиль и оферта по Балтийскому.

В них сейчас лежит большая сумма. Делимобиль, кстати, платит завтра. По нему у меня особо нет сомнений. 🤞
Самолёт — я с ним больше не дружу, но доходность есть доходность. Я не удержался и взял спекулятивно, посмотрим, как дело пойдёт 😃 Хотелось бы, чтобы хорошо.

Мои ключевые ошибки: что я сильно подчистил портфель акций и не подобрал на 1900 по индексу, хотя знал и даже писал о том, что это хорошая точка входа. 😅

Ну и конечно, "очистка" от валютной позиции — ошибка. 😣

Всё остальное — фомо. О котором и я, конечно, переживаю, но с другой стороны: "Да и Юг с ним" — как говорится. 😄

Я, кстати, продолжаю с женой экономить, в жёстком режиме, и да, мы перешли на питание в магазине сети Х5 "Чижик". 🛒 Я 5-литровками заказываю гель для стирки на Озоне подешевле, а ещё матрас мы купили дешевле 10.000. Очень довольны, кстати! 😴 Но в начале следующего года мы планируем очень дорогое и интересное мероприятие. То, ради чего мы как раз и живём экономно. Но о нём расскажу в другой раз 😃

Финальные итоги ещё, конечно, будут, но, пожалуй, позднее. Ваш @FenomenalInvest

Подпишитесь, кстати, чтобы не потеряться. Мне тут 10.000 надо набрать в Пульсе. Там какая-то ачивка за это. Я, честно говоря, забыл какая, но принципиально — хочется. 😁

Не ИИР, не совет и не рекомендация.
Ваши деньги — Ваша ответственность! ✌️

А вы считали свои промежуточные итоги?
P.S. вынужден признать, бабушка на депозитах - меня победила.

#инвестиции #облигации #итогипромежуток

Тяжёлый год - тяжёлые промежуточные итоги.

ВИС Финанс под 19,56% на 3,5 года: разбираем риски и условия апсайда

Группа «ВИС» — холдинг, ведущий операционную деятельность с 2000 года. Компания работает преимущественно с использованием механизма государственно-частного партнёрства.

За время работы построено около сотни крупных объектов энергетической, промышленной, транспортной, социальной и нефтегазовой инфраструктуры в 23 городах России и Европы.

Ключевая особенность бизнес-модели: 96% портфеля проектов приходится на концессии и ГЧП. Это означает, что основным плательщиком по контрактам выступает государство — федеральный и региональные бюджеты.

Параметры выпуска Вис Финанс БО-П17:

• Рейтинг: A+ (прогноз «Стабильный») от Эксперт РА, АА- (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: до 2,5 млрд рублей
• Срок обращения: 3,5 года
• Купон: не выше 18,0% годовых (YTM не выше 19,56% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор заявок: до 06 октября 2026 (15:00 мск)
• Дата размещения: 09 октября 2026

Рейтинги надежности:

• A+ «стабильный» от Эксперт РА (подтверждён 24 июля 2026 года)
• АА- «стабильный» от НКР (присвоен 16 июля 2026 года)

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ОТЭКО-Портсервис (А, 18,5%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 14,5 млрд руб. (-37% г/г)
• EBITDA: 4,7 млрд руб. (-56% г/г)
• Чистый убыток: 2,6 млрд руб. (против прибыли 1,1 млрд руб.)
• Капитал: 15,0 млрд ₽ (-14,8% за 6 мес)
• Денежные средства: 13,5 млрд ₽ (-20,6% за 6 мес)

• Чистый долг: 83,8 млрд ₽ (+10,6% за 6 мес)
• Чистый долг/EBITDA LTM: около 2,3х.
• Покрытие процентов ICR: 0,58х (было 1,16х)

Убыток в первом полугодии возник из-за временного сокращения объёмов работ — завершились основные работы по ряду проектов. При этом часть других проектов как раз переходит в активную стадию. Но есть и тревожные сигналы: чистый долг растёт, а операционный денежный поток ушёл в минус.

Главный риск для держателей облигаций — пик погашений в 2027 году. Компании нужно рефинансировать 8,5 млрд рублей. Если смотреть по месяцам, самый напряжённый момент — сентябрь–октябрь 2027 года. Период, когда нужно погасить 5,0 млрд рублей номинала. Это больше половины всех погашений года и самый напряжённый период за всю историю заимствований эмитента.

В обращении находятся 12 выпусков биржевых облигаций на 24,75 млрд рублей:

• ВИС ФИНАНС БО-П12 $RU000A10EYJ1 Доходность: 18,88%. Купон: 16,5%. Текущая доходность: 16,78% на 3 года

• ВИС ФИНАНС БО-П16 $RU000A10FXE1 Доходность: 18,70%. Купон: 17,5%. Текущая доходность: 17,3% на 2 года 10 месяцев

• ВИС ФИНАНС БО-П13 $RU000A10FJ16 Доходность: 18,18%. Купон: 16,5%. Текущая доходность: 16,52% на 2 года 8 месяцев

Что готовы предложить эмитенты со схожим рейтингом надежности:

• АФК Система БО 2Р-04 $RU000A10CU48 (18,17%) А+ на 2 года 10 месяцев с амортизацией
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,18%) А+ на 2 года 10 месяцев
• Селектел 001Р-08R $RU000A10FMY2 (17,04%) А+ на 2 года 8 месяцев
• ОДК 1P-03 $RU000A10FG76 (18,28%) А+ на 2 года 7 месяцев
• Селигдар 1Р-11 $RU000A10EXW6 (17,39%) А+ на 2 года 6 месяцев с амортизацией
• Р-Вижн 1Р-03 $RU000A10EKZ6 (16,38%) А+ на 2 года 4 месяца

По итогу: Верхняя граница нового выпуска даёт YTM около 19,56%. Это примерно 70 б.п. премии к собственной вторичке.

Внутри рейтинговой группы A+ ориентир тоже смотрится конкурентно. «НПС Капитал» 1Р1 торгуется под 19,18%, ОДК 1P3 — около 18,28%, а «АФК Система» 2Р4 даёт примерно 18,1%. То есть новое предложение от «ВИС» находится в верхней части рынка — и это выглядит очень интересно даже со спекулятивной точки зрения.

Умеренная премия в доходности сохранится при купоне не ниже 17,75%. Сам участвовать не планирую: у меня уже есть 12-й выпуск, планирую наращивать его по мере снижения цены.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
ВИС Финанс под 19,56% на 3,5 года: разбираем риски и условия апсайда