Облигация от «Ойл Ресурс Групп» с высокой ставкой
⬆️ Время высоких ставок
Некоторые инвесторы не хотят вкладывать 100% своего капитала в акции, но при этом хотят получать хорошую доходность, выше чем ключевая ставка. Для таких инверторов подойдут Высоко Доходные Облигации (ВДО) — доходность по которым может быть значительно выше, чем средние значения на рынке облигаций.
🛢 В качестве примера таких облигаций рассмотрим бумаги «Ойл Ресурс Групп», ставка купона по которым составляет 33%.
Компания входит в группу «Кириллица» и занимается оптовой поставкой нефти и нефтепродуктов как внутри России, так и на экспорт. В партнерах бизнеса 14 НПЗ, работать с которыми помогает собственный автопарк из 50 бензовозов.
📂 Весной 2024 года Компания разместила свой первый облигационный выпуск на бирже на сумму 1 млрд ₽. Этой зимой она размещает свой второй выпуск на 2,5 млрд ₽, из которого уже собрано 68,3%.
🏆 В ноябре 2024 года «Национальное Рейтинговое Агентство» повысило Компании кредитный рейтинг до «BВ+|ru|» с прогнозом «Стабильный».
📝 Недавно Компания огласила предварительные результаты по РСБУ за 2024г:
Выручка и Чистая прибыль удвоились до 21,6 млрд ₽ и 480,4 млн ₽ соответственно (здесь и далее год-к-году).
EBITDA выросла на 181%, до 996 млн ₽.
Чистый долг составил 1,89 млрд ₽, а долговая нагрузка Чистый долг/EBITDA составляет 1,9x.
🧮 Параметры размещения:
Ставка 33% годовых
Выплата купонов: Ежемесячная
Номинал: 1000₽, доступно для неквалов
Срок обращения: 5 лет, но возможна Call-оферта (досрочное погашение облигаций) через 3 и 4 года.
Тикер $RU000A10AHU1
🗣 Семен Гарагуль, генеральный директор АО «Кириллица» (которая управляет компанией ООО «Ойл Ресурс Групп»), так описывает цели: «Стратегия предусматривает расширение географии бизнеса и выход на зарубежные рынки, а также развитие новых проектов в области нефтесервиса».
❕ Важно помнить, что это всё-таки ВДО, где повышенная доходность инвестиций сопровождается рисками. При этом, если вы верите в скорое снижение ключевой ставки, то стоит присмотреться к этой облигации. К тому же её можно найти не только в стакане, но так же поучаствовать в первичном размещении у ряда брокеров.
Пишите, ✍️ инвестируете ли вы в ВДО, и нравится ли вам ставка 33%?
Поставь лайк 👍 этому посту!
Материал канала Долгосрочный инвестор: t.me/DolgosrochniyInvestor
- А как вы оцениваете риски ВДО в текущей экономической ситуации? Стоит ли ожидать волатильности?@Пользователь_2323 Риски есть, но у компании сильные финансы: выручка и прибыль растут, долг/EBITDA всего 1,9x. Плюс рейтинг повысили до "BB+|ru|". Думаю, для диверсификации портфеля можно взять.
- Отличный разбор, спасибо! 33% — это действительно привлекательно, особенно с ежемесячными купонами. Присмотрюсь к этому выпуску.
- Интересно, что компания планирует выход на зарубежные рынки. Это может снизить зависимость от российского рынка и повысить устойчивость. Кто-нибудь знает, какие именно страны они рассматривают?
- А как вы оцениваете риски ВДО в текущей экономической ситуации? Стоит ли ожидать волатильности?
- При досрочном выкупе эмитентом доходность может снизиться, так что стоит предусмотреть этот сценарий и не ставить на одну бумагу. Хотя так делать никогда не стоит.
- Обратите внимание, что привлекательный уровень доходности формируется за счёт сочетания купона и скидки к номиналу — важно держать до погашения, чтобы полученный результат совпал с заявленным.
- Посмотрел, объём залоговых обязательств сопоставим с размером выпуска, что создаёт дополнительный буфер для инвестора — в агрессивном портфеле ок
- Касательно обеспечения: залоги на связанных компаниях выглядят привычно для
- Про такие проценты пишут..это ж почти как в крипту вложится. Я бы такому доверять не стал.@barni Ну, сравнивать с криптой — это, конечно, сильно сказано! 😄 Тут всё-таки компания с реальным бизнесом, нефтью и выручкой в миллиарды, а не какой-то токен на пустом месте.
- Про такие проценты пишут..это ж почти как в крипту вложится. Я бы такому доверять не стал.
🪙Т-фонды. Облигации.
Недавно был на звонке-презентации от Т. Обсуждали облигационные фонды.
Начало я пропустил, но какую то пользу от звонка для себя нашел.
Начнем с базы. Фонды - это хорошо, но не все фонды одинаково полезны.
Ещё на заре первого облигационного фонда от Т я писал, что комиссии могут убить всю доходность, либо очень сильно её срезать.
Так и происходит, хотя некоторые фонды показывают хорошую доходность и достаточно грамотно управляются.
Иногда ( часто) фонд это чёрный ящик, и не всегда понятна логика продажи, покупки отбора активов.
Другие выводы:
- ОФЗ управляющим фондов сейчас нравятся. Но спред может оставаться высоким, даже на фоне снижения ставки. То есть участники рынка не бегут выкупать ОФЗ по любой цене.
- На облигации с кредитным рейтингом ААА может выделяться 9 % от портфеля, АА - 5, А - 1 %. Соблюдается баланс. Цифры примерные, как запомнил, так и написал.
- У управляющих сейчас отношение к компаниям типа Балт лизинг и Самолет, ВУШ скорее негативное. Можно просто посмотреть составы фондов и сделать такие же выводы. Если нет компаний фонде, значит есть опасения и риск/доходность не интересная.
- Рынок секьюритизированных облигаций недооценен. Активы там относительно качественые, при этом и доходности неплохие. $RU000A10FZG1
- Комиссии. TBRU - почти 1,6 % от СЧА. TPAY - 1 %. TlCB - 1,6 %. TRUR - 2,15 % - вечный портфель. Там доля облигаций около 50 % . Но комиссии... Сами все видите. $TBRU $TPAY $TRUR $TLCB
Помнится я писал про рост доходностей и продавал некоторые фонды от Т. Видимо не я один.
СЧА у многих фондов снижается. А не высокая ли комиссия?
Как я понял, решение все таки будет. 👍
Покупать становится все страшнее. Что не так с облигациями и рынком долга?
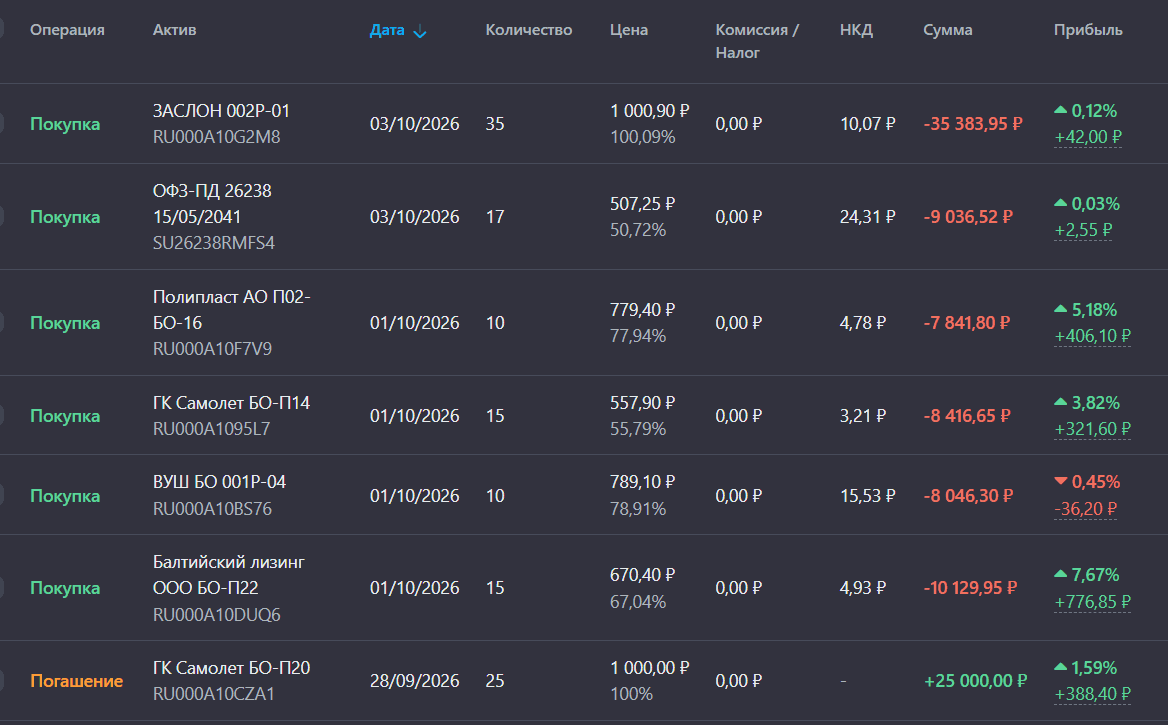
Коллеги, приветствую! После двух недель бездействия на рынке долга я всё же решил небольшой долей докупить бумаги, которые сейчас торгуются значительно ниже номинала. Все эти компании я уже разбирал в канале, и мнение не меняется: не верю, что крупный бизнес с реальным весом внутри страны не будут пытаться спасать.
Путь сложный — и для инвестора, которому нужно беречь нервные клетки, и для менеджмента, который ищет покупателя на ликвидные активы.
С этими мыслями увеличил позиции в следующих выпусках:
• Вуш 001P-04 $RU000A10BS76 и Самолёт БО-П14 $RU000A1095L7 Как мне кажется, в крайнем случае их поглотят крупные игроки, если сами не справятся с долгами. Как бы внутри страны ни кошмарили бизнес Вуш, мне он нравится своей аккуратной экспансией. На конец мая 2026 года Whoosh уже представлен примерно в 15 городах Латинской Америки.
Про «Самолёт» — пару слов отдельно. В начале прошлой недели рынок знатно штормило на техдефолте: возникла проблема с выплатой по выпуску БО-П20 на 2,5 млрд. Сумма для «Самолёта» небольшая, но если компания испытывает сложности даже с ближайшим погашением, рынок закономерно задаётся вопросом: а что будет с более крупными выплатами? Длинные бумаги сейчас держать не хочу, а вот короткие — со сроком до года — ещё могут погасить. Что будет дальше, покажет время.
• Полипласт П02-БО-16 $RU000A10F7V9 Эмитент практически достроил все заводы, под которые активно занимал средства. Если проанализировать уже введённые мощности — вопросов к генерации денег и к спросу на продукт нет.
• Балтийский Лизинг БО-П22 $RU000A10DUQ6 Главное — найти средства на предстоящее погашение в ноябре. Как по мне, в крайнем случае эмитенту может помочь ПСБ: напомню, у Промсвязьбанка в залоге 100% долей операционной компании «Балтийский лизинг».
Логика простая: банку выгодно, чтобы заложенный актив сохранял стоимость и стабильно генерировал поток — тогда и кредит будет обслуживаться. В теории ПСБ может выступить кредитором: дать новый заём или рефинансировать часть долга, чтобы появились деньги на ноябрьские платежи, включая put-оферты по облигациям.
Проверка на прочность. На put-оферты по БО-П14 $RU000A10A3W1 (19 ноября 2026) и БО-П21 (25 ноября 2026) приходится львиная доля нагрузки. Если бы все держатели предъявили 100% бумаг, компании пришлось бы выплатить 11,5 млрд только по этим двум выпускам.
Основные держатели обоих выпусков — страховые компании. Менеджмент заявляет, что ведёт с ними переговоры о замещении вместо выкупа и что ликвидность под оферты зарезервирована. Но конкретную сумму резерва компания не раскрыла — и это нервирует рынок.
Что будет дальше? Сейчас индекс Гособлигаций приближается к уровню поддержки 110 пунктов. Если ЦБ на заседании 23 октября сохранит жёсткую риторику или приостановит цикл снижения ставки, а Минфин продолжит давить на рынок, то доходности длинных ОФЗ пробьют 17% и направятся к 18%+. Это протолкнёт RGBI к психологической отметке 100 и такого допускать никак нельзя.
В таком сценарии на рынке долга начнётся настоящая паника. Закредитованные компании, выживающие за счёт постоянного рефинансирования, будут вынуждены предлагать ещё более высокую доходность — как относительно собственных выпусков, так и в сравнении с условиями заимствований Минфина.
В этот момент вся шаткая конструкция рынка может быстро схлопнуться. Именно поэтому вблизи текущих значений я на этой неделе подкупал самый длинный выпуск ОФЗ 26238 $SU26238RMFS4 Так как в подобное развитие событий я не верю. А что Вы покупали в свой портфель и почему?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
Актуальные обзоры, которые вы могли пропустить:
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Осенние дивиденды в 2026 году: где самая высокая доходность?
'Не является инвестиционной рекомендацией
Займер сохраняет лидерские позиции среди независимых МФО
Рейтинговое агентство «Эксперт РА» опубликовало исследование микрофинансового сектора по итогам первых шести месяцев года, а также рэнкинги МФО по ключевым показателям.
Займер сохраняет высокие позиции:
⭐️ 1 место по чистой прибыли среди независимых МФО.
⭐️ 2 место по общему объему выдач среди независимых МФО.
⭐️ 2 место по объему регулятивного капитала.
В целом, по мнению представителей рейтингового агентства, на рынке происходит трансформация:
🟢 Меняется структура выдач компаний: сегмент займов «до зарплаты» (PDL) сокращается (-41% г/г), тогда как среднесрочные продукты (IL) показывают рост (+5% г/г).
🟢 Если годом ранее микрозаймы выдавались в среднем на 2-3 месяца, то в первом полугодии 2026-го – уже на 4-5 месяцев.
🟢 Увеличился и средний чек займа – на 37% г/г.
🟢 Все это – следствие адаптации компаний к изменениям в регулировании. Кредиторы сократили выдачи наиболее закредитованным заемщикам, одновременно масштабировав кредитные линии надежным клиентам, с более высоким доступным лимитом и на более длительный срок. За год этот сегмент вырос в 1,5 раза.
По итогу 2026 года аналитики «Эксперт РА» прогнозируют умеренный рост прибыли сектора – примерно на 10%. При этом на рынке продолжится консолидация: небольшие участники без сильной технологической и финансовой базы будут покидать реестр на фоне усиливающегося регуляторного давления, а их доля перераспределится между лидерами. Всего, по оценкам экспертов, во втором полугодии 2026-го количество МФО на рынке сократится на 7% до 780 шт.
$ZAYM