Утренний обзор. 17 ноября 2026 года. Рынок РФ


🕯Индекс
— Долгосрок: месяц завершился зеленой свечой — слом падающей тенденции, ждем фазу волатильности
— Среднесрок: третья неделя подряд закрывается выше прежних уровней
— Краткосрок:закрытие ниже уровня 2500 пунктов вновь напомнило о рисках наступившей фазы волатильности.

🇷🇺 Экономика
- Профицит счета текущих операций РФ за девять месяцев вырос на внушительные 42,7%, достигнув $40,8 млрд. Внешний долг также демонстрирует рост — на $9 млрд с начала года, составляя на 1 октября $315,8 млрд.
- Экономика лавирует между последовательным укреплением и все более сложной внешней конъюнктурой.

🇪🇺🇷🇺 Санкции
Евросоюз готовит новый виток санкций:
— В декабре может быть введён запрет на экспорт российского дизеля;
— Санкционный список расширился и теперь включает крупнейшие российские нефтеперерабатывающие заводы, десятки банков, а также инфраструктурные проекты и фигурантов в сфере сырья и логистики.
В Брюсселе звучат новые названия: теперь Европа намерена участвовать в переговорах по Украине в формате «E5 + ЕС».

🇪🇺🇺🇦
Украина
- Формат переговоров всё активнее «перетягивается» в Европу, где Швейцария, Норвегия и Турция заявляют о готовности стать новой площадкой для диалога.
- ЕС требует «конструктивных» предложений от Москвы, в ответ из России доносятся скептические комментарии об уровне профессионализма европейских лидеров.
- Осложняют действия и личные амбиции: Каллас заявляет о жёстких требованиях к России, но для Кремля, по сути, она лишь очередная фигура «отрицательного отбора».
- При этом обсуждение украинской темы на грядущих встречах остаётся в тени: то уверяют, что Украину на саммите обсуждать не будут, то — что, напротив, она станет центральной повесткой.
- Путин и Трамп готовятся к личной встрече, стратегическая стабильность на повестке, но детали — как всегда, за кулисами.

🌏 Большая дипломатия
- 19 ноября в Шэньчжэне пройдёт историческая трёхсторонняя встреча Си Цзиньпина, Путина и Трампа.
- РФ представят более 30 компаний, «Газпром», «Яндекс», Wildberries, крупняк энергетики и цифровых рынков — все готовятся сыграть свою партию на азиатской шахматной доске.

🗞Новости компаний
🇷🇺
#RENI Ренессанс Страхование: увеличила сбор премий на 3,1% за девять месяцев, но чистая прибыль просела в пять раз.
🇷🇺
#EUTR Евротранс: делистинг акций на Московской бирже назначен на 30 декабря.
🇷🇺
#UGLD ЮГК: новые санкции против бенефициара Руслана Байсарова.
🇷🇺
#SIBN Газпром нефть: новые заводы включены в свежий санкционный список ЕС.
🇷🇺
#INCB Инкаб: Совет директоров одобрил выплату не менее 50% прибыли в виде дивидендов.
🇷🇺
#MTSS МТС: редомицилировала ряд юрлиц в Специальный административный район Приморья.
🇷🇺
#MGKL МГКЛ: первый полноценный дефолт по облигациям, программа реструктуризации задолженности будет представлена в течение двух месяцев.
🇷🇺
#YDEX Яндекс: Чачава вышел из совета директоров, но санкции ЕС не коснутся самой компании.
🇷🇺
#CNRU Циан: Альфа-банк ведет переговоры о покупке доли в сервисе.
🇷🇺
#SVCB Совкомбанк: ускоренно разместил 2,1% акций с дисконтом

📣В фокусе дня:
🌎в Китае стартует саммит АТЭС
🇷🇺СПБ Биржа добавит на торги неоактивы на акции Apple и других компаний
🇷🇺Мосбиржа добавит на торги вечные фьючерсы на новые глобальные активы
🇷🇺
#INCB мажоритарный акционер начинает покупать акции Инкаба на открытом рынке
🇷🇺
#MGNT Магнит утвердит стратегию на 2025-2030 гг
🇷🇺
#FLOT Росимущество завершает прием заявок для отбора организатора продажи 7,8% минус одной акции Совкомфлота
✴️🇷🇺неквалы получат доступ в РФ к BTC, ETH, USDT

📊Отчетность:
🇷🇺МСФО:
#VSEH
🇷🇺РСБУ:
#BSPB

⚠️ Мнение автора.
Автор может иметь позиции в обсуждаемых инструментах, не знает ваших целей, горизонта и отношения к риску, поэтому этот пост не является индивидуальной инвестиционной рекомендацией и не гарантирует результата; возможна полная потеря вложенных средств. Автор не несет ответственности за ваш возможные убытки


#Россия #акция #рынокизнутри

💬Telegram |📱Youtube | 📺Rutube | 📱Дзен | 📱VK
8️⃣Аналитическая платформа 8levels
0 комментариев
    посты по тегу
    #RENI

    Утренний обзор. 16 ноября 2026 года. Рынок РФ


    🕯Индекс
    — Долгосрок: месяц завершился зеленой свечой — слом падающей тенденции, ждем фазу волатильности
    — Среднесрок: третья неделя подряд закрывается выше прежних уровней
    — Краткосрок:уверенно держатся над важной отметкой 2500 пунктов, несмотря на консолидацию внутри дня.

    🇷🇺 Биржи
    Начиная с 17 ноября СПБ Биржа запускает торги неоактивами

    ⚠️ ДКП
    ЦБ решил взять паузу до февраля 2027 года: высокая ставка и осторожная позиция регулятора создают для инвесторов предсказуемость, но и напряжённость. Сценарий долгой жёсткой политики — вынужденная плата за стабильность

    🛢 Нефть и налоги
    Законодатели предлагают новые правила для нефтяников: теперь вычет по НДПИ для выработанных месторождений на НДД станет доступен только с 2032 года. Минфин, в свою очередь, инициирует продление скидки Urals/Brent для демпфера до 2029 года, а также корректировку налоговой нагрузки для «Газпрома» и независимых производителей газа с 2029 года. Всё это — шаги навстречу устойчивости сырьевого сектора и государственной казны

    🇺🇦 Украина
    В вопросе украинского урегулирования — сдержанный оптимизм:
    - Кушнер анонсирует скорую публикацию графика новых переговоров, в то время как ограничения американской Starshield на третьи сутки срывают работу ВСУ
    - Москва и Берлин готовятся к встрече Путина и Мерца, Макрон предлагает свои услуги посредника между ЕС и Россией. В то же время, Европа всё ближе к определению собственной переговорной группы
    - Зеленский не готов закрепить нейтралитет в Конституции, а в Восточной Европе звучат первые отказы от дальнейшего финансирования Украины
    - В кулуарах обсуждают, как и когда Европа присоединится к следующему раунду переговоров. Россия наблюдает за этим с готовностью, но без иллюзий

    🇪🇺 Санкции, конфискация
    - Euroclear бьёт тревогу: принудительное изъятие российских активов может привести к банкротству депозитария — масштаб риска исчисляется сотнями миллиардов евро
    - Фон дер Ляйен ускоряет работу над 22-м пакетом санкций против России — новые ограничения затронут банки, компании и так называемый «теневой флот»

    🌏 Большая дипломатия
    - 19 ноября политическая ось мира сместится в сторону Азии: Трамп, Си Цзиньпин и Путин сойдутся за одним столом на историческом саммите в Шэньчжэне. Детали и повестка встречи окутаны туманом, но сам факт подобного диалога уже становится событием.
    - Украина, по слухам, то будет обсуждаться, то нет — новый раунд интриг и больших ожиданий.

    🛢 Нефть и налоги
    Минфин вносит инициативы по продлению налоговых стимулов для отрасли, что отражает стратегическую важность сырья для бюджета страны.

    🗞Новости компаний
    🇷🇺
    #SVCB Совкомбанк: ждет рекордной прибыли по итогам года, продолжает наращивать дивидендный потенциал.
    🇷🇺
    #ELMT ГК «Элемент»: реструктурирует часть активов ради повышения эффективности.
    🇷🇺
    #TGKN ТГК-14: сумма хищения топ-менеджерами достигла 22 млрд рублей.
    🇷🇺🇨🇳
    #PRMD Промомед: выходит на китайский рынок.
    🇷🇺
    #SELG Селигдар: продлён контракт гендиректора на 3 года.
    🇷🇺
    #MVID М.видео: раскрыта структура акционеров после допэмиссии.
    🇷🇺
    #YDEX Яндекс: завершено размещение акций в рамках программы долгосрочной мотивации.
    🇷🇺
    #ETLN Группа «Эталон»: увеличила поступления на 15%, до 68,9 млрд рублей.
    🇷🇺
    #HEAD HeadHunter: продолжает байбэк, намерен погасить выкупленные акции для увеличения дивидендов.

    📣В фокусе дня:
    🇪🇺🇷🇺ожидается, что ЕС одобрит дополнительные санкции против России
    🇷🇺Мосбиржа изменяет даты экспирации фьючерсных контрактов на индекс ОФЗ RGBI
    🇷🇺
    #MGKL МГКЛ представит официальное заявление о текущей ситуации в Группе с ответами на основные вопросы инвесторов
    🇷🇺СД по дивидендам:
    #LEAS

    📊Отчетность:
    🇷🇺МСФО:
    #RENI

    ⚠️ Мнение автора.
    Автор может иметь позиции в обсуждаемых инструментах, не знает ваших целей, горизонта и отношения к риску, поэтому этот пост не является индивидуальной инвестиционной рекомендацией и не гарантирует результата; возможна полная потеря вложенных средств. Автор не несет ответственности за ваш возможные убытки


    #Россия #акция #рынокизнутри

    💬Telegram |📱Youtube | 📺Rutube | 📱Дзен | 📱VK
    8️⃣Аналитическая платформа 8levels
    Утренний обзор. 16 ноября 2026 года. Рынок РФ

    Ренессанс Страхование. Отчет за 1 пол 2026 по МСФО

    Тикер: #RENI
    Текущая цена: 67.92
    Капитализация: 53.9 млрд
    Сектор: Финансы
    Сайт: https://www.renins.ru/invest/

    Мультипликаторы (LTM):

    P/E - 10.16
    P/BV - 0.7
    ROE - 6.9%
    Акт/Обяз - 1.18

    Что нравится:

    ✔️увеличение страховых премий на 8.5% г/г (92.2 → 100 млрд);
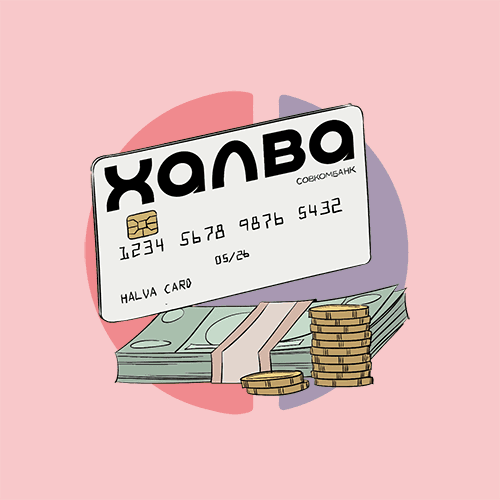
    ✔️инвестиционный портфель вырос на 7.4% п/п (286.4 → 307.7 млрд);

    Что не нравится:

    ✔️расход от инвестиционной и финансовой деятельности -3.5 млрд против дохода +4.5 млрд в 1 пол 2025;
    ✔️результат от страховых операций снизился на 42.2% г/г (8.3 → 4.8 млрд);
    ✔️чистый убыток -1.4 млрд против прибыли +5.9 млрд в 1 пол 2025.

    Дивиденды:

    По дивидендной политике группа стремится выплачивать дивиденды в размере не менее 50% от чистой прибыли за год. Решения о размере выплаты принимается с учетом потребностей в инвестициях для развития бизнеса, достижения ключевых целей стратегии и необходимости соответствовать требованиям к достаточности капитала.

    По данным сайта Доход дивиденд за 9 мес 2026 года прогнозируется в размере 3.51 руб (ДД 5.17% от текущей цены).

    Мой итог:

    Разбивка по сегментам страховой деятельности (г/г):
    - НСЖ +15.4% (52.7 → 60.8 млрд);
    - ИСЖ -90% (2 → 0.2 млрд);
    - кредитное и рисковое страхование -3% (3.3 → 3.2 млрд);
    - автострахование +1.4% (21.5 → 21.8 млрд);
    - ДМС +7.3% (5.5 → 5.9 млрд);
    - прочее +23.1% (7.2 → 7.9 млрд).

    Эффект от консолидации с Райффайзен себя исчерпал и динамика по НСЖ замедлилась. Стоит отметить, что в релизе компания не показала отдельно НСЖ и ИСЖ (собрала в один общий сегмент, показав общий рост на 11.4% г/г), но косвенно можно посчитать ИСЖ и становится понятно, почему Ренессанс спрятал эти цифры. Non-life (авто, ДМС и прочее), в целом, показал скромный рост, но динамика лучше той, что была за 2025 год.

    За полугодие получен убыток по двум причинам. Во-первых, уполовинился результат от оказания страховых услуг на фоне опережающего роста расходов. Во-вторых, зафиксировали расход по инвестиционной и финансовой деятельности против дохода в прошлом году. Судя по всему, большая ставка на ОФЗ не оправдала себя (доход от фин. активов переоцениваемых по справедливой стоимости снизился с 18.6 до 5.8 млрд).

    Несмотря на такой результат, инвестиционный портфель за полгода все же увеличился. На конец полугодия разбивка по активам следующая (в скобках процент на 31.12.2025):
    - корп. облигации 40% (41);
    - гос. и муниципальные облигации 26% (33);
    - депозиты и дс 25% (18);
    - акции 2% (4)
    - прочее 7% (4).

    Как видно, произошел переток из облигаций в денежные средства, а также часть капитала ушла из акций в прочие активы.

    Ранее компания озвучивала планы на 2026 год:
    - страховые премии + от 6 до14%;
    - ROE выше 30%;
    - прибыль выше 2025 года.

    Если по страховым премиям иду в рамках прогноза, то с ROE и прибылью пока выглядит нереально. С учетом текущей ситуации как-будто не стоит ожидать снижения расходов по страховым услугам (правда страх за имущество может подтолкнуть к росту страховых премий). Плюс динамика снижения ключевой ставки очень медленная и сильной переоценки ОФЗ вряд ли стоит ожидать (если только не поможет геополитика). Наверное, за 2 полугодие можно рассчитывать на прибыль в районе 2.4 млрд, что дает P/E 2026 = 37.9 и дивиденд около 0.9 руб (ДД 1.32% от текущей цены). Дорого.

    В общем, стало все неопределенно. Неясно, как будет чувствовать себя страховой бизнес в ближайшие годы (и особенно пока продолжаются атаки БПЛА по различной инфраструктуре). Также непонятно, когда результаты по инвестиционной деятельности будут соответствовать ожиданиям компании и инвесторов в нее. С учетом этого инвестировать в Ренессанс можно только с верой на скорейшее завершение СВО.

    При этом компания продолжает программу байбэка, уже выкупив с рынка 10 млн акций. Ранее говорилось, что гашения казначеек ждать не стоит. Но теперь все переигралось, и более того, компания будет ускорять процесс погашения. Юридические процедуры по 1 этапу начнутся в 4 кв 2026, 2 этап будет производится в 2027 после окончания программы выкупа.

    Акции были в портфеле, но недавно продал.

    *Не является инвестиционной рекомендацией

    Более подробная информация по портфелю в моем Телеграме

    Ренессанс Страхование. Отчет за 1 пол 2026 по МСФО

    Как Ренессанс страхование нашел свою нишу?

    Страховой сектор традиционно считается одним из бенефициаров смягчения денежно-кредитной политики. Финансовый отчет Ренессанс страхование $RENI за полугодие 2026 года по МСФО дает отличную почву для того, чтобы разобрать механику этого бизнеса.

    🏦 Итак, объем страховых премий Группы за отчетный период вырос на 8,3%, до 100 млрд рублей. Диверсифицированная бизнес-модель позволяет компании расти темпами выше среднерыночных. При этом в высокомаржинальных сегментах, таких как КАСКО для физлиц, страхование имущества и инвестиционно-накопительное страхование, компания продемонстрировала двузначные темпы роста.

    Также компания зарабатывает на своем внушительном инвестпортфеле, который увеличился еще на 7,4% (+21,3 млрд) с начала 2026 года. Структура активов консервативна и не претерпела сильных изменений: основу составляют ОФЗ и корпоративные облигации. По мере дальнейшего смягчения ДКП этот портфель будет генерировать высокий инвестиционный доход. Хотя ЦБ замедлил темп снижения «ключа», регулятор четко дал понять, что цикл снижения продолжается.

    Несмотря на стабильные источники дохода, в итоговой строчке по полугодию оказался чистый убыток в размере 1,4 млрд рублей. Тут кроется "бухгалтерская ловушка" страхового сектора. Этот минус обусловлен переоценкой ценных бумаг. Неденежные статьи могут легко отыграться в будущих периодах (только июль перекрыл убыток всего полугодия), поэтому я больше обращаю внимание на органический рост бизнеса.

    Достаточность капитала выросла до 130%, что на 25 п.п. выше регуляторного минимума. У эмитента сформирован приемлемый запас прочности, позволяющий комфортно развивать бизнес. В начале лета компания запустила buyback, в рамках которого уже выкупила около 10 млн акций. Для нас, частных инвесторов, buyback выгоден, так как выкуп происходит по цене ниже капитала, а значит, в рамках этой опции будет происходить раскрытие акционерной стоимости.

    💼 Любопытно, что эмитент принял решение ускорить процесс погашения бумаг. Так, в четвертом квартале 2026 года компания запустит первый этап погашения акций, который может охватить до половины всего целевого объема (10% от уставного капитала компании). Оставшийся объем выкупленных акций будет погашен во второй половине 2027-го. В общем, история с байбеком позитивна для акционеров, как не крути.

    Ренессанс Страхование ставит целью расти быстрее рынка, но добирать объемы только в высокомаржинальных сегментах. Это рост не любой ценой ради доли рынка, а взвешенное расширение с учетом операционной эффективности. Такой подход мне импонирует и позвоялет искать точки входа в актив. Но тут, как говорится, все от рынка зависит.

    ❗️Не является инвестиционной рекомендацией

    ♥️ Ваш лайк - лучшая мотивация для меня публиковать аналитику. Спасибо!

    Как Ренессанс страхование нашел свою нишу?