Откат ниже 2700: геополитические риски и календарь событий диктуют осторожность
Рост индекса Мосбиржи, наблюдавшийся в начале торговой сессии, полностью сошёл на нет. На настроения инвесторов негативно повлияли два фактора: во-первых, объявление Инвестпалаты о старте приёма заявок на обмен замороженных активов, что породило опасения по поводу потенциального избытка предложения на рынке. Во-вторых, дополнительным сдерживающим моментом выступила геополитическая повестка.
📍 Развитие событий в целом укладывается в прогнозируемый сценарий: Евросоюз и Украина пытаются дотянуть до саммита ЕС 18 декабря, к которому надеются разработать механизм использования замороженных российских активов для финансирования Киева, но пока консенсус не достигнут.
После нескольких дней молчания Зеленский провёл сегодня переговоры с канцлером Германии, президентом Франции и премьер-министром Великобритании. Похоже, он получил от них очередные обнадёживающие гарантии, что решение по российским средствам будет найдено даже в обход возможных возражений.
Владимир Зеленский подтвердил, что вопрос территорий и гарантий безопасности так и не был решен в ходе трехдневных переговоров с США в Майами. Позже он сообщил, что Украина сократила мирный план США до 20 пунктов.
Европа и Киев готовят альтернативный мирный план. Его финальную версию намерены представить уже сегодня вечером я и сразу же направить партнёрам в США.
📍 Трамп в свою очередь, выразил разочарование позицией Зеленского, обвинив его в нежелании принять мирный план, который, по мнению экс-президента США, является выгодным для Украины. Он заявил, что Россия согласна на сделку по Донбассу, хотя ранее претендовала на большее.
В очередной раз из Белого дома прозвучало заявление о возможности выхода Трампа из мирного процесса, если он сочтет соглашение между Россией и Украиной недостижимым.
Как по мне, эти угрозы стоит расценивать не как план действий, а как элемент переговорной тактики. Поскольку Трамп уже сделал мир на Украине своей ключевой внешнеполитической целью, его уход был бы поражением. Скорее всего, таким образом он пытается усилить давление на Киев, чтобы добиться уступок по своей схеме.
📍 Что по ожиданиям: Индекс Мосбирже недолго продержался выше 2700 пунктов, откат и закрепление ниже этого значения вновь открывает дорогу к отметке 2622 (4ч) пунктов. Пока идет сложный переговорный процесс ниже этого значения наш индекс я не жду.
На фоне целой серии важных событий — от Саммита ЕС и экспирации 18 декабря до решения ЦБ и ребалансировки индекса 19 декабря — рынок ожидает повышенная волатильность. Поэтому при принятии инвестиционных решений стоит сохранять осторожность.
📍 Из корпоративных новостей:
Норникель запустил цех по производству кобальта в Мончегорске. Инвестиции в проект составили ₽5,3 млрд. Мощность цеха — до 3 000 т в год
Эталон SPO может пройти в начале 2026 года - представитель компании
Мосбиржа предоставила возможность иностранным инвесторам открывать счета типа "Ин"
Европлан акционеры одобрили дивиденды за 9 мес 2025г в размере 58 руб/акция (ДД 9,6%), отсечка - 15 декабря
• Лидеры: Магнит #MGNT (+4,23%), ЭсЭфАй #SFIN (+2,44%), Циан #CNRU (+2,4%), ВК #VKCO (+1,56%).
• Аутсайдеры: МКБ #CBOM (-4,6%), ФосАгро #PHOR (-2,5%), Татнефть-ао #TATN (-2,44%), Татнефть-ап #TATNP (-2,15%).
09.12.2025 - вторник
• #SBER - Сбербанк РПБУ за 11 мес. 2025 г.
• #NKHP - НКХП ВОСА по дивидендам за 3-й квартал 2025 года в размере 9 руб/акция
• #AKRN - Акрон закрытие реестра по дивидендам 189 руб (дивгэп)
• #CARM - Кармани последний день с дивидендом 0.08 руб.
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
#акции #аналитика #новости #инвестор #инвестиции #обзор_рынка #мегановости #новичкам
'Не является инвестиционной рекомендацией
🏤 Мегановости 🗞 👉📰
1️⃣ Сбербанк $SBER 27 октября открыл сбор заявок на седьмой выпуск секьюритизированных облигаций "СФО СБ Секьюритизация 7" под портфель потребкредитов.
Транши АР1 и АР2 на 13 млрд ₽ ориентированы на доходность 15,99-16,59% годовых, транш АС до 62 млрд ₽ — на 17,15%, а младший транш, 20% объема, банк выкупит сам.
С учетом младшего транша выпуск может достичь 94 млрд ₽ — рекорда для Сбербанка в этом году, размещение запланировано на 11 ноября.
Рекордный для банка объем выпуска при растущем рынке секьюритизации показывает, что Сбербанк наращивает фондирование потребкредитов через облигации, а не только за счет депозитов.
Магнит - долг превращает крепкую операционку в убыток
Продуктовые ритейлеры еще несколько лет назад воспринимались как одни из главных бенефициаров высокой инфляции, но теперь рост цен на полке уже не гарантирует рост прибыли. Да и инфляция держится в районе всего 6%. Высокая ставка раздувает процентные расходы, покупатель становится осторожнее, а масштаб бизнеса требует все больше денег на поддержание эффективности. Сегодня разбираемся с Магнитом.
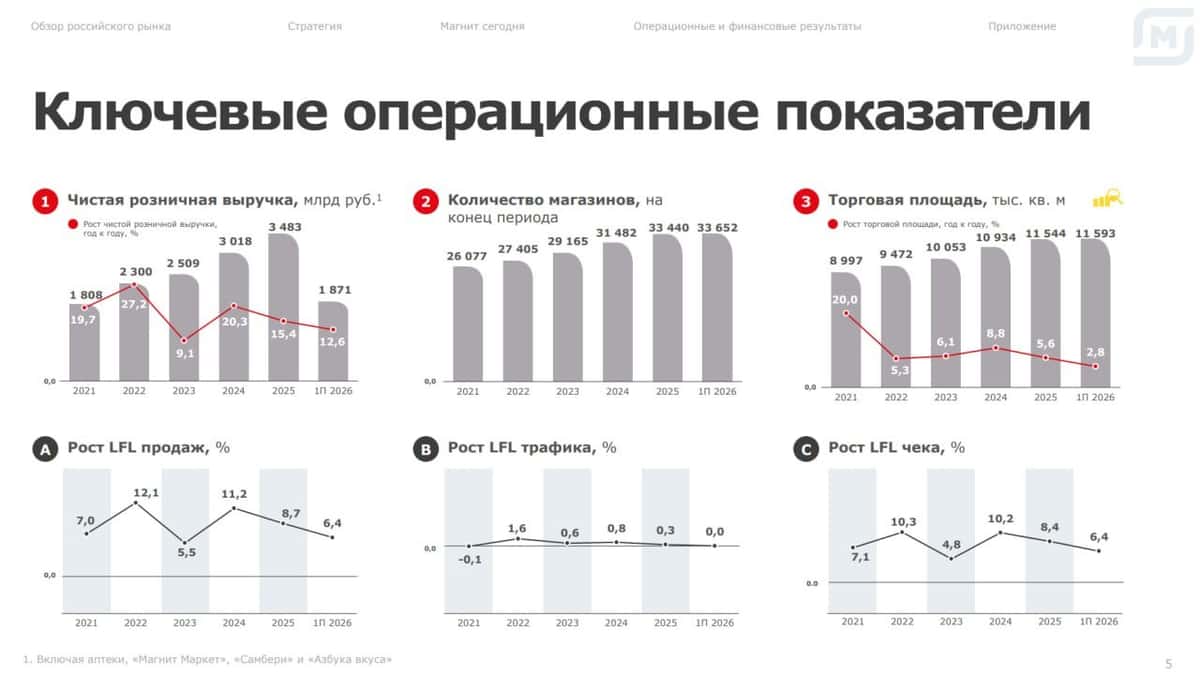
🧲 Итак, выручка за первое полугодие 2026 года выросла на 12,8% до 1,89 трлн рублей. EBITDA прибавила 12,1% до 96 млрд, рентабельность сохранилась на уровне 5,1%, а валовая маржа подросла до 23,2%. Однако вместо прошлогодней прибыли в 6,5 млрд получили убыток в 1,9 млрд рублей. LFL-продажи выросли на 6,4%, причем практически весь результат обеспечил средний чек - трафик остался на месте.
Часть роста выручки дала «Азбука вкуса», которая консолидируется с мая 2025 года. При этом сами магазины Магнита вполне живы, а онлайн-оборот вообще вырос на 70% до 132 млрд рублей. Проблема в расходной части: затраты на персонал и коммуналку растут быстрее продаж. В результате даже увеличение среднего чека пока не приводит к улучшению рентабельности.
📊 Главная проблема Магнита - долг. Чистый долг вырос на 20,3% г/г до 518 млрд рублей, а NetDebt/EBITDA составляет 2,9х. Чистые процентные расходы достигли 48,1 млрд - практически столько же, сколько операционная прибыль. Средняя стоимость долга снизилась до 16%, но объем займов вырос, поэтому эффект от удешевления фондирования пока незаметен. Неудивительно, что в мае АКРА снизила рейтинг компании с AAA до AA+.
Менеджмент уже нажал на тормоз. CAPEX сократили на 46% до 36,8 млрд рублей, а новых магазинов открыли всего 212 против 933 годом ранее. Операционный денежный поток при этом восстановился до 51 млрд рублей после прошлогоднего оттока. Однако направить эти деньги на полноценный делеверидж пока не получается: значительная часть ресурсов продолжает уходить на обслуживание долга. Дивидендов нет уже второй год, и что-то мне подсказывает, что и за 2026 год акционеры останутся без выплат.
Получается, что выручка Магнита растет, маржа приемлемая, онлайн набирает обороты, денежный поток восстановился. Но долг в 518 млрд рублей превращает крепкую операционку в убыток для акционеров. Добавляет негатива продление РЕПО акций компании. Тех самых, оферту по которым так ждут инвесторы. От акций пока держусь в стороне и слежу за долгом.
❗️Не является инвестиционной рекомендацией
♥️ Каждое утро ваш покорный слуга бережно несет полезную статейку по рынку вам под кофеёк. Не гоже оставлять его без лайка, ну согласитесь.
$MGNT
Магнит упал на 9% — Тандер продлил РЕПО, обязательный выкуп у миноритариев отложен · МегановосТИ
1️⃣ Акции Магнита $MGNT 28 сентября падали в моменте на 9,12%, до 1 511 ₽, к вечеру снижение сократилось до 5,6%, до 1 570 ₽.
Распродажу спровоцировало продление дочерней компанией "Тандер" договора РЕПО до 2 апреля 2027 года вместо истекавшего 2 октября 2026 года.
Рынок рассчитывал, что возврат залога поднимет пакет "Тандера" выше 30% и запустит обязательное предложение о выкупе акций у миноритариев, но продление отложило этот сценарий.
Чистый долг компании на середину 2025 года составлял 430,6 млрд ₽ при отрицательном денежном потоке, а в мае 2026 года АКРА понизило рейтинг эмитента с ААА до АА+.
Отказ от возврата залога вместо выкупа акций показывает, что менеджмент Магнита предпочитает сохранить контроль над риском ликвидности, а не поддержать котировки байбэком.