Поиск

Сохранили кредитный рейтинг AA(RU) от АКРА со стабильным пронозом

🚀 Аналитическое кредитное рейтинговое агентство (АКРА) подтвердило рейтинг «Группы Астра», впервые присвоенный компании год назад. Рейтинг соответствует высокому уровню кредитоспособности, а стабильный прогноз предполагает с высокой долей вероятности неизменность рейтинга в ближайшие 12-18 месяцев.

Среди факторов, из которых складывается оценка агентства:

Рынок и продукты:
· Сильные позиции на рынке российских ОС для ПК и серверов, где наша доля превышает 70%, а также в других сегментах;
· Уникальность продуктов и развитая экосистема;
· Высокая диверсификация выручки;
· Устойчивый спрос, который поддерживают цифровизация, импортозамещение и регуляторные требования к использованию российского ПО.

Управление и финансы:
· Последовательная стратегия и сильная структура управления;
· Очень высокая финансовая прозрачность;
· Очень высокая рентабельность, сильный денежный поток и высокая ликвидность;
· Очень низкая долговая нагрузка при очень высоком покрытии процентных платежей.

Мы продолжаем инвестировать в развитие экосистемы, в том числе в облачные технологии и искусственный интеллект, и при этом сохраняем низкую долговую нагрузку и высокую ликвидность.

Рейтинг AA(RU) подтверждает надежностть компании и укрепляет доверие со стороны инвесторов, банков и партнеров, а также дает нам широкий выбор инструментов для привлечения финансирования на конкурентных условиях.

❤️ Ваша
#ASTR

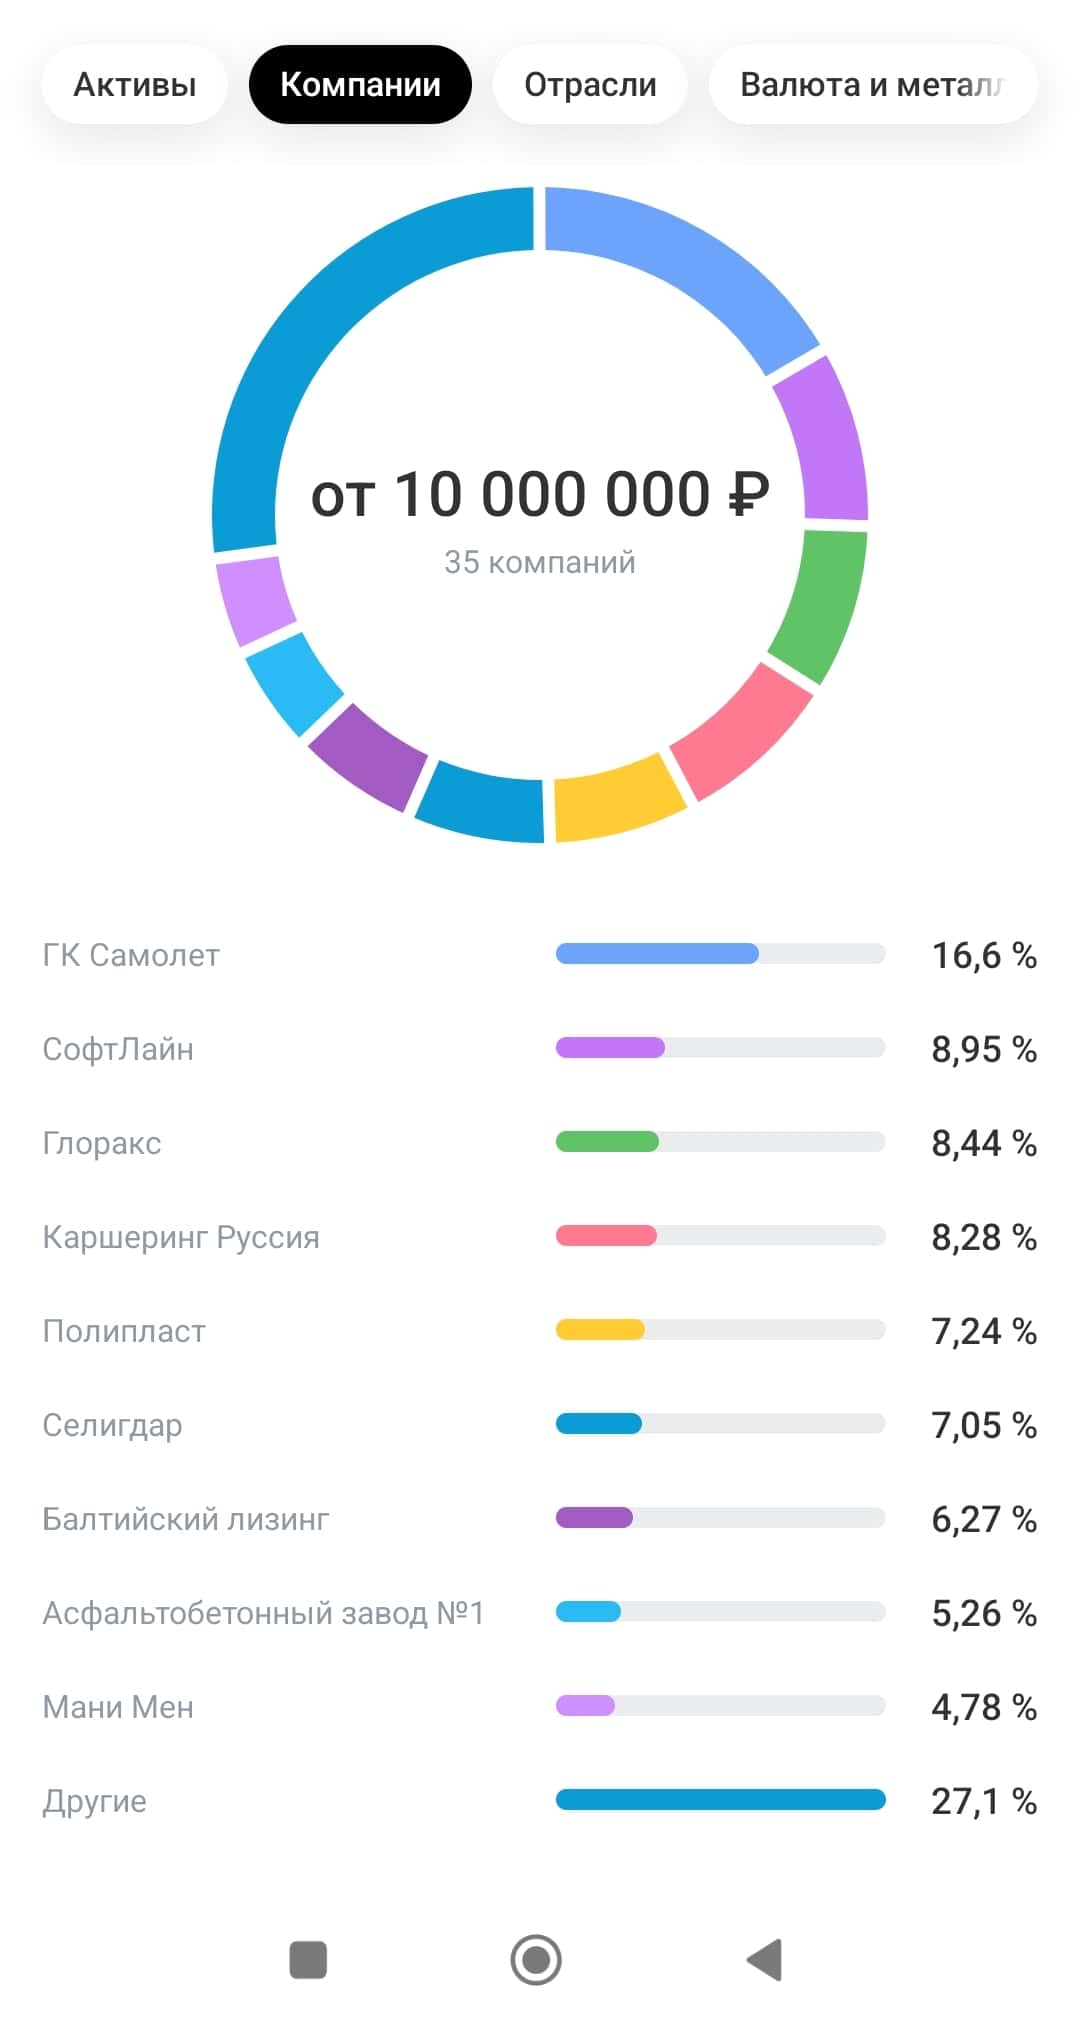
​✈ АКРА понизило кредитный рейтинг «Самолёта» до BBB(RU) и установило негативный прогноз.

Причины:
1. Слабые продажи и задержки ввода. Продажи в 2026 году ниже ожиданий агентства, доля проданных квартир к строительной готовности снизилась до 71% с 75% годом ранее, а в Ленобласти — до 36%.
2. Высокая долговая нагрузка. Скорректированный чистый долг — 8,2x к денежному потоку от операций, покрытие процентов — 1,7x. АКРА закладывает более медленное снижение ключевой ставки и ужесточение семейной ипотеки.
3. Давление проектного финансирования. На 30 июня 2026 года эскроу покрывали проектный долг на 51% против 59% на конец 2025 года. При высокой ставке проценты по проектным кредитам растут.
4. Рентабельность в 2024–2029 годах АКРА оценивает в 8–12% по FFO — средний уровень. Оценку стратегии понизили до средней из-за роста финансовых рисков.

Что поддерживает рейтинг:
· масштаб и рыночная позиция: 15 регионов, портфель около 4,5 млн кв. м, более 100 проектов;
· диверсификация: крупнейший проект даёт не более 10% выручки, ни один регион — не более 70%, основной источник — Московский регион.

При этом:
· пик погашений долга — 2027 год;
· доступ к публичному рынку ограничен, поэтому рыночное финансирование придётся замещать банковскими кредитами;
· по данным АКРА, текущих банковских лимитов для этого достаточно.

Иными словами, АКРА не ждёт дефолта «Самолёта», но видит повышенный риск ухудшения.

Негативный прогноз означает высокую вероятность нового понижения рейтинга в течение 12–18 месяцев.
Причины:
· покрытие процентов падает ниже 1x;
· цены на первичное жильё в Московском регионе снижаются более чем на 15% в 2026–2029 годах.
Повысить рейтинг могут, если покрытие процентов превысит 2,5x, а отношение долга к денежному потоку устойчиво опустится ниже 5x.

🪙Есть ли у «Самолёта» возможность выйти из кризиса?

Базово — есть. АКРА прямо говорит, что банковских лимитов достаточно для пика погашений в 2027 году, а значит, сценарий немедленного дефолта не базовый. Но выход не гарантирован: всё зависит от продаж, завершения проектов, рефинансирования и сохранения покрытия процентов выше 1x. Пока ситуация выглядит как «под контролем, но с высоким риском ухудшения».

Насколько облигации в зоне риска?
Рейтинг BBB(RU) — ещё инвестиционная категория, но с негативным прогнозом. Это не дефолтная зона, однако риск переоценки и снижения рейтинга повышен.

Для облигаций это означает, что вероятен рост доходностей и падение цен на плохих новостях;
· главный риск — 2027 год и рефинансирование;
· при снижении рейтинга возможны распродажи со стороны фондов;
· дефолт маловероятен в базовом сценарии, но заметно вырастет при покрытии процентов ниже 1x или падении московских цен более чем на 15%.

Вывод: облигации «Самолёта» находятся в зоне повышенного, но не критического риска. Краткосрочно ликвидность выглядит достаточной; среднесрочно ключевой момент — 2027 год и способность заместить рыночное финансирование банковским.
Облигации Самолёт продолжаю держать в портфеле ВДО. Понимаю, что риски для компании растут, но продавать пока не хочу. За космические доходности ( выше 50 %) приходится платить высоким риском.

Большинство из нас хотят денег, финансовой стабильности и свободы 💰✨


Формула её достижения не хитрая:

Зарабатывай как можно больше — трать немного — и вроде как всё, профит 😎 Но это если очень грубо говоря. Недостаточно просто купить акции Газпрома, Сбера, Лукойла с Роснефтью или ещё акции «любимой заправки» типа Татнефти или Газпромнефти и радоваться жизни 📈

Тут важна дисциплина и грамотная диверсификация 🧠 И что важно — хотя бы базовое, но твёрдое понимание тех или иных инструментов. Вариант почитать аналитика-блогера или посмотреть нейронку — плохой вариант 🤖❌ Потому что без понимания рисков не будет никаких нормальных инвестиций. А вообще, хорошо бы начать с самой базы — дисциплины в откладывании. И знаете, это ведь тоже испытание 💪

Вообще, с точки зрения эволюции откладывать — нецелесообразно 🦴 Довольно часто я слышу от людей такую вот мотивацию типа: «Ну, не умею считать деньги, и откладывать мне не дано». Но самое важное тут то, что на самом деле таких людей большинство. И это не плохо, это просто природа так заложила. Базовая настройка, скажем так 🧬

Многие вещи в нашем мозгу тянутся ещё с глубочайшей древности. Ведь как было в доисторические времена? Поймал добычу или собрал ягод — сразу съел и побежал за новой 🏃‍♂️ Почему? Да потому что холодильников и способов сохранения тогда не было. Что-то похожее у людей происходит с деньгами — заработал, потратил, и так по кругу 🔄 Подсознание не понимает: «Зачем ему откладывать?» Более того, всё усугубилось горьким опытом прошлого поколения. Даже сейчас бабушка мне говорит: «Я очень много работала, заработала 9000 рублей, могла купить кучу всего, но купить тогда было невозможно. А потом государство всё забрало» 😔

Выходит так, что люди, которые «откладывают», с точки зрения эволюции и культурного кода — «неправильные» 🤔 Именно поэтому для многих так сложно начать копить. Хоть грамотное распределение денег сегодня — это единственный шанс (подчёркиваю, что именно шанс, а не гарантия) жить в достатке, в том числе на пенсии 🏖️

Нам повезло: сейчас мы живём в лучшее время, чем наши родители, бабушки и дедушки 🌍 У нас есть масса инструментов для сбережения и откладывания. Вполне возможно, что какие-то из них принесут убытки — вернее, даже скорее всего часть из них будет убыточна. Но на то она и диверсификация 🎲 Откладывание и сбережения сейчас — это не то же самое, что было несколько десятков лет назад. С уверенностью можно сказать, что сейчас всё по-другому. Самое важное — найти баланс лично для себя ⚖️

Кстати, несколько дней назад один мой знакомый сказал: «Мы, все кто откладываем и сберегаем, — очень странные люди». Правда, он назвал это одним более грубым словом 😅 Возможно, частично он прав.

А всем сберегающим и инвестирующим — удачи на этом пути! Мы особенные 😁🚀


Институциональный портфель: почему управляющие портфелями не используют стоп-лосс и тейк-профит

В среде начинающих инвесторов и розничных трейдеров использование ордеров стоп-лосс (stop-loss) и тейк-профит (take-profit) возведено в ранг непреложного закона. Профильная литература и курсы утверждают: торговля без жестких ограничителей — это прямой путь к потере капитала.
Однако если заглянуть в торговые терминалы крупных инвестиционных фондов и семейных офисов, мы практически не увидим там классических защитных приказов. Управляющие крупными портфелями сознательно отказываются от стоп-лоссов и тейк-профитов, поскольку в масштабах институционального капитала эти инструменты не просто неэффективны, но и несут в себе скрытые риски.

Ниже подробно разобрано, почему профессионалы игнорируют розничные методы ограничения убытков и как они защищают миллиардные портфели на самом деле.

1. Ловушка ликвидности и проскальзывание (Slippage)

Размер позиции розничного инвестора позволяет ему выйти из любого ликвидного актива за доли секунды. У портфельного управляющего такой роскоши нет. Когда фонд управляет сотнями миллионов или миллиардами долларов, его позиция в одной компании может составлять миллионы акций. Попытка выставить автоматический стоп-лосс на такой объем приводит к катастрофическим последствиям:

Крах цены при исполнении. Как только цена касается уровня стоп-лосса, огромная заявка превращается в рыночную. Из-за нехватки встречной ликвидности (покупателей) ордер начинает «продавливать» стакан вниз. В итоге средняя цена закрытия позиции оказывается гораздо хуже, чем уровень, на котором стоял стоп-лосс. Это называется жестким проскальзыванием.

Охота за стопами (Stop-hunting). Крупные отложенные заявки в той или иной степени видимы для маркетмейкеров и высокочастотных алгоритмов (HFT). Зная, где сосредоточены стопы крупных игроков, алгоритмы могут искусственно дотянуть цену до этого уровня, чтобы выкупить объем по дешевке.

2. Диверсификация как встроенный предохранитель

Главный защитный механизм портфельного менеджмента — это не экстренный выход из актива, а математически выверенная аллокация активов (Asset Allocation).Вместо того чтобы контролировать риск каждой отдельной акции с помощью стоп-лосса, управляющий контролирует риск всего портфеля через диверсификацию. Типичный институциональный портфель состоит из 30–50 слабокоррелированных инструментов из разных секторов экономики и географических зон.

Если доля одной акции в портфеле составляет 2%, то даже ее мгновенное падение на 20% принесет всему портфелю убыток лишь в 0,4%. Риск изначально «зашит» в размер позиции, что делает автоматические приказы на продажу бессмысленными.

3. Фундаментальный анализ против технического шума

Частные трейдеры ставят стоп-лоссы на основе технического анализа: за уровнями поддержки, линиями тренда или скользящими средними. Портфельные менеджеры мыслят категориями бизнеса. Если управляющий приобрел долю в компании после глубокого изучения ее бизнес-модели, долговой нагрузки и рыночных перспектив, то краткосрочное падение котировок на 10–15% на фоне общих рыночных колебаний — это не повод для паники. Напротив, если фундаментальные показатели бизнеса не изменились, падение цены — это возможность докупить качественный актив с дисконтом. Автоматический стоп-лосс в таком случае просто зафиксировал бы убыток на ровном месте, лишив фонд будущей прибыли.

4. Почему тейк-профит искусственно ограничивает доходность

На Уолл-стрит популярно правило: «Позволяй прибыли расти и вовремя режь убытки». Жесткий тейк-профит напрямую нарушает первую, самую важную часть этого принципа.
Если аналитики фонда нашли недооцененную компанию, которая за 3–5 лет способна вырасти на 500%, фиксация прибыли при росте на 20–30% по автоматическому тейк-профиту — это профессиональная ошибка.

Вместо тейк-профитов управляющие используют механизм ребалансировки портфеля. Если в результате бурного роста доля одной акции превышает установленные внутренним регламентом лимиты риска (например, выросла с 3% до 8% от всего портфеля), управляющий продает избыточную часть. Деньги направляются в другие, недооцененные на данный момент активы. Таким образом, прибыль фиксируется плавно и системно, без ограничения потенциала роста.

5. Как фонды контролируют риски на самом деле?

Отказ от классических стоп-ордеров не означает, что крупные фонды торгуют без контроля рисков. Их инструментарий устроен гораздо сложнее:

Хеджирование деривативами: Риск падения защищается не продажей самих акций, а покупкой опционов (Put) на эти акции или короткой позицией по фьючерсу на индекс (например, S&P 500). Это позволяет переждать шторм на рынке, сохранив базовые долгосрочные позиции.

Ментальные стопы и Комитет по рискам:
У каждого управляющего есть инвестиционный тезис по каждому активу. Если цена акции падает, триггером к действию становится не компьютерный алгоритм, а созыв аналитиков. Они заново оценивают бизнес компании. Если выясняется, что стратегия компании сломалась или менеджмент совершил критическую ошибку, позицию закрывают вручную — аккуратно, частями, в течение нескольких дней или недель.

Модели VaR (Value at Risk):
Риск-менеджеры фондов ежедневно рассчитывают показатель VaR — математическую оценку того, какую максимальную сумму портфель может потерять за определенный отрезок времени с заданной вероятностью (например, 99%). Если риск превышает лимиты, снижается нагрузка на весь портфель, а не ликвидируются отдельные акции по случайным ценам.

Резюме для инвестора

Стоп-лосс и тейк-профит — это полезные костыли для розничных спекулянтов. Они защищают частного трейдера от его собственных эмоций, нехватки дисциплины и чрезмерного кредитного плеча.

Для институционального портфельного управляющего эти ордера неэффективны, вредны и технически неисполнимы. Крупный капитал защищает себя на более глубоком уровне: через тщательный выбор активов, глобальную диверсификацию, инструменты хеджирования и гибкую ребалансировку.

Как работает институциональный капитал на примере стратегии автоследования Алгебра

Твой Склад - высокая доходность на растущем рынке self-storage

Несмотря на сохранение ключевой ставки на уровне 14%, инвесторам все сложнее находить доходные идеи в консервативных инструментах. Именно поэтому я порой заглядываю в сегмент высокодоходных облигаций, и даже на внебиржевой рынок. Сегодня у меня на разборе АО «Твой Склад», которое предлагает инвесторам сразу два внебиржевых выпуска облигаций.

💼 Итак, первый выпуск объемом 50 млн рублей имеет номинал 1000 рублей, но приобрести облигацию можно за 950 рублей. Ежемесячный купон предусмотрен плавающий, с премией в 6,5% к ключевой ставке ЦБ. Дата погашения выпуска - октябрь 2027 года.

Второй выпуск предлагает уже фиксированный купон 27,5% годовых с ежемесячными выплатами на первые 12 месяцев. Далее эмитент сам устанавливает размер процента на следующий купонный период. Срок погашения - сентябрь 2029 года. Оба выпуска размещены на финансовой платформе «Маркетплейс» АО ВТБ Регистратор. Также предусмотрена возможность предъявить к выкупу эмитентом. По первому выпуску - в ноябре, по второму - в течение 60 дней.

📦 «Твой Склад» работает в сегменте self-storage - небольших боксов для хранения личных вещей и имущества бизнеса. Компания превращает коммерческие помещения в центры хранения со стабильным арендным потоком. Основная аудитория - физлица, на которых приходится 76% клиентов, еще 24% составляют юрики. Потенциальный объем российского рынка self-storage компания оценивает примерно в 74 млрд рублей в год. К 2032 году эмитент рассчитывает занять более 30% целевого рынка.

📊 За четыре года сеть выросла до 41 объекта общей площадью 21,8 тыс. м² и охватывает 26 городов в трех странах. Помимо собственных объектов компания получает роялти, занимается проектированием, производством и монтажом оборудования, а также развивает собственную ERP-систему. Диверсификация денежных потоков - это всегда хорошо!

При этом важно учитывать, что перед нами небольшой растущий эмитент, а высокая доходность по облигациям является компенсацией за повышенный риск и высокую долговую нагрузку. Публичного кредитного рейтинга привычного уровня у компании пока нет, поэтому такие бумаги требуют особенно внимательного подхода к размеру позиции.

Новые выпуски «Твой Склад» выглядят интересным вариантом для тех, кто ищет повышенную доходность и готов работать с сегментом ВДО. Особенно выделяется второй выпуск с фиксированным купоном 27,5% годовых. Буду следить за релизами в их сообществе.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня публиковать аналитику

Твой Склад - высокая доходность на растущем рынке self-storage

💊 Промомед — самая рискованная, но и самая интригующая ставка


Смотрю я на Промомед и понимаю, что это та самая история, где риск и потенциал идут рука об руку. Выручка в 2026 году может вырасти более чем на 60%, и главный драйвер тут — препараты от ожирения и онкологии. Это те направления, где спрос растёт быстро, а конкуренция пока не такая плотная, как в традиционной фарме. Мне такой расклад кажется любопытным, потому что компания делает ставку на сегменты с реальным долгосрочным потенциалом.

Гайд по рентабельности EBITDA на уровне около 45% выглядит очень сильно. Если компания действительно удержит такую маржу, то это говорит о качественной бизнес-модели и способности зарабатывать на своих разработках. Плюс ко всему мультипликатор P/E на уровне 5,4х выглядит довольно скромно для истории с такими темпами роста. Апсайд в 81% — цифра, которая сама по себе привлекает внимание, хотя и требует осторожного отношения.

Но именно поэтому я называю эту ставку самой рискованной. Фарма — это отрасль, где всё может измениться в один момент: клинические испытания, регуляторные решения, конкуренция. Высокий потенциал тут соседствует с высокой неопределённостью, и это нужно чётко понимать. Волатильность по таким бумагам обычно зашкаливает, так что осторожность и диверсификация тут важнее, чем где-либо ещё.

В целом Промомед выглядит как история для тех, кто готов брать на себя повышенный риск ради потенциально высокой отдачи. Я продолжаю наблюдать за развитием событий и за тем, как компания будет реализовывать свои планы. Пока цифры выглядят заманчиво, но время покажет, насколько они окажутся реальными.

🔥В профиле я уже дал лучшие акции, которые стоит купить на текущей коррекции рынка ✅

❗️Скорее переходи и смотри, пока идеи еще актуальны

Промежуточные итоги стратегии «Интеллект»


Ну вот и настало время подвести промежуточные результаты тестирования стратегии «Интеллект» от ВТБ Мои Инвестиции. Подробнее о стратегии рассказывал во вводной статье. По обновлениям и новым фичам также готовил отдельный пост. Сегодня же я хочу более детально поговорить о портфеле, который мне любезно «собрал» ИИ.

Кавычки на слове «собрал» я поставил не случайно. «Интеллект» — это не просто ИИ, который рандомно выбирает активы. Это сервис, который с помощью передовой модели анализирует рынок с математической точностью, подбирает инвесторам стратегию и активы с учетом их инвестиционного и риск-профиля. А что самое главное — автоматически совершает сделки, исключая эмоциональные ошибки инвестора.

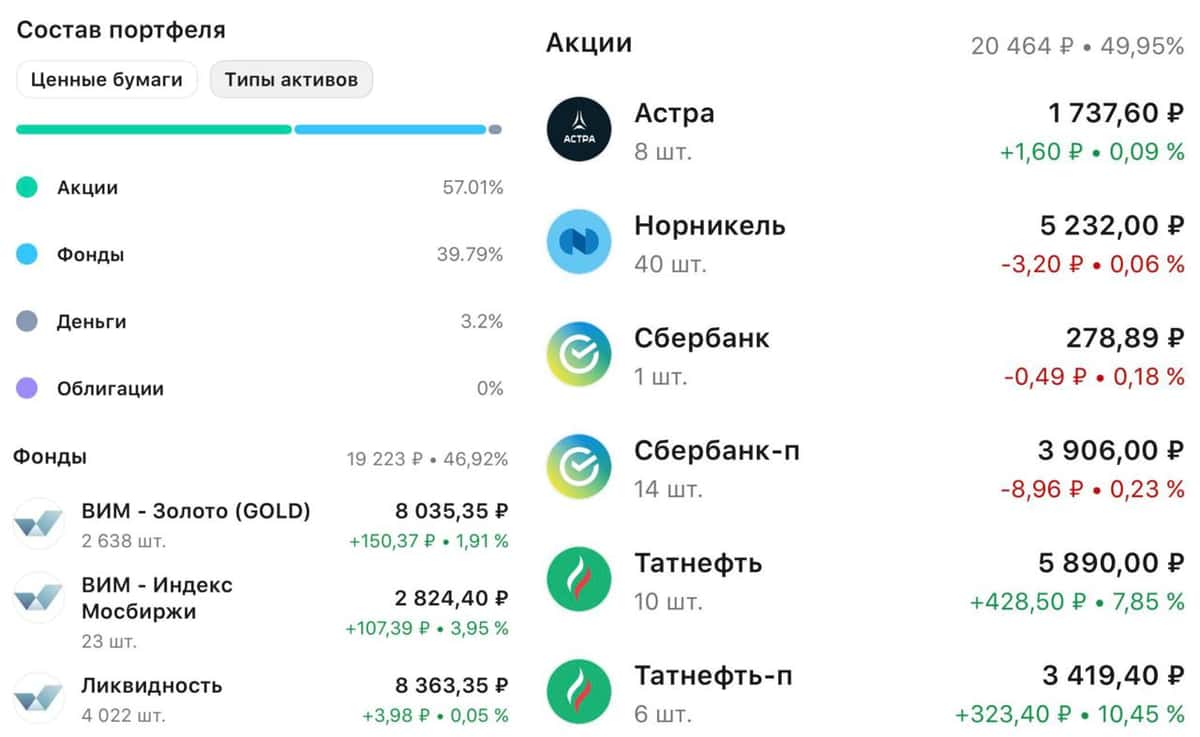
💼 Теперь давайте переходить к портфелю и начнем с диверсификации по активам. 57% приходится на акции, о которых поговорим позднее. Еще 40% средств вложено в фонды. В условиях повышенной волатильности рынка диверсификация крайне важна. В своих портфелях я обычно бóльшую аллокацию делаю на облигации, но «Интеллект» предпочел захеджироваться через фонды: ВИМ-Золото и фонд ликвидности LQDT равными долями, а также небольшая доля ВИМ-Индекс Мосбиржи.

Что по акциям?
На текущий момент в портфеле находятся оба типа акций Сбербанка, Норникель, недавно были добавлены бумаги Татнефти и Астры (по айтишнику совсем небольшая позиция). Ранее были проданы с прибылью бумаги МТС и ЮГК. «Интеллект» видит бóльший потенциал в нефтегазовом секторе и финтехе, поэтому освободившиеся деньги ушли на покупку акций Татнефти и Сбера.

Мне нравится, что «Интеллект» быстро среагировал на улучшение конъюнктуры на рынке нефти. Вы и сами видите, как отчитываются нефтяники, особенно хорошо завершила полугодие Татнефть с подросшей в 1,7 раза прибылью. Также мне импонирует его выбор в пользу Сбербанка и регулярный ребаланс портфеля. Важно то, что все сделки сопровождаются комментариями, улучшая взаимодействие с сервисом.

Теперь по доходности
За период с марта 2026 года доходность стратегии (не учитывает комиссию сервиса) составила -7% против общего падения Индекса на 19,5%. На таком рынке и с текущей диспозицией вполне достойный результат. При этом вовлеченность инвестора остается минимальной, дабы исключить человеческий фактор и высвободить время, которое порой так нам необходимо. Еще вернусь с окончательными выводами.

❗️Не является инвестиционной рекомендацией

♥️ Тестируем стратегию дальше. Ставьте лайк!

Промежуточные итоги стратегии «Интеллект»

Ты точно сольёшь рынку. И вот почему 🚨


Идея лёгкого заработка пропитала все соцсети. Особенно мессенджеры: заходишь в приложение, жмёшь на кнопки — и ты сказочно богат. Правда, как всегда, где-то посередине. Люди делятся на два лагеря:

Первые — резко против инвестиций:
«Всё это скам, банки обманывают, ничего не заработаешь, всё отберут».
«Смысла нет, доход копеечный. Мои 500 рублей я лучше в кабаке оставлю».

Вторые — в розовых очках:
«Я сейчас в канале сигналы куплю, тех. анализ, фундаментал — я уже всё знаю, скоро буду миллионером».
«Тут компания крутая, проценты классные...» (Вспоминаю человека, который всерьёз советовал мне продать авто и вложиться в известную компанию. Сейчас она в предбанкротном состоянии.)

Забавно: из второго лагеря люди чаще всего перебираются в первый. А из первого — уже никуда.

Правда, как я и сказал, посередине. И ещё одна правда, к сожалению: большинство из нас миллиардерами не станут. Подозреваю, что и я не стану. Хотя хотелось бы.

Мечтать и планировать нужно. Стремиться, достигать целей. Но жизнь несправедлива. Кто-то всегда будет богаче нас. Такие уж дела.

Однако настоящее инвестирование реально может поднять вас на уровень выше в отношениях с финансами. Вот несколько инструментов, которые, на мой субъективный взгляд, сегодня способны планомерно улучшить ваше состояние. С минимальными рисками, насколько это вообще возможно.

Вклады. Многие, оказывается, не знают: все вклады застрахованы в банках из реестра ЦБ. Даже в небольшом банке при сумме до 1,4 млн риски минимальны. А ставки там на 1–2% выше, чем в топовых банках.

Фонды ликвидности (денежного рынка) на бирже. Аналог вкладов, только на бирже. Минусы: нет страхования и есть комиссия за управление.

ОФЗ и муниципальные облигации. Наиболее надёжные бумаги. Даже низкий рейтинг региона не значит, что государство не поможет.

Облигации и акции крупнейших компаний РФ. Ориентируюсь на рейтинги АА и ААА.

Да, если 10 лет назад вы вложили всю котлету в Газпром, ВТБ или Ростелеком — вы не в плюсе. Именно для этого нужна разумная диверсификация. Инвестируйте с умом — и становитесь богаче 💪

Распределение денег по разным инструментам даёт максимальный эффект.

Это не призыв к действию. И не инвест-рекомендация.

Ваши деньги — ваша ответственность!

Подпишитесь, чтобы не пропустить новые посты. И помните: важные новости не только тут 😉


#подборка
#что_купить

Ты точно сольёшь рынку. И вот почему 🚨

Эра кризиса: почему российский рынок акций застрял в боковике и как инвестору обойти инфляцию

Российский фондовый рынок переживает второе в своей истории «потерянное десятилетие». Если в октябре 2021 года рублевый индекс МосБиржи штурмовал исторический пик выше 4290 пунктов, то к 2026 году он балансирует в затяжном боковом коридоре на уровнях 2200–2250 пунктов. Долларовый индекс РТС и вовсе находится вблизи отметок 800 пунктов — это треть от докризисного максимума 2008 года.

Ситуация до боли напоминает период 2007–2015 годов, когда рынок не рос годами из-за сырьевого перекоса и геополитических шоков. Однако текущий цикл стагнации, который вероятно продлится как минимум до 2030 года, имеет гораздо более жесткие фундаментальные причины. Классическая пассивная стратегия «купил индекс и держи» в этих условиях ведет к гарантированному обесцениванию капитала из-за инфляции. Инвесторам необходима смена парадигмы.

1. Три всадника рыночной стагнации или почему широкий рынок акций потерял импульс к росту и вряд ли восстановит его в ближайшие годы?

Можно выделить три ключевых фактора затяжного бокового:

Конкуренция с безрисковой доходностью. Экстремально высокая ключевая ставка Банка России удерживает доходности по банковским депозитам и краткосрочным облигациям (ОФЗ, фонды денежного рынка) на двузначных уровнях. Для долгосрочного инвестора покупка акций теряет экономический смысл: зачем брать на себя корпоративные и рыночные риски бизнеса, если можно зафиксировать гарантированную высокую доходность в инструментах с фиксированным доходом? Капитал массово утекает из акций.

Налоговое и регуляторное давление на эмитентов. Крупный российский бизнес (основа индекса) функционирует в условиях масштабной перестройки логистики и потери премиальных западных рынков сбыта. Одновременно с этим растут фискальные изъятия: надбавки к НДПИ, курсовые пошлины и налог на прибыль сжимают чистую рентабельность. Деньги, которые раньше направлялись на дивиденды и развитие, уходят на покрытие издержек и налоги.

Отсутствие институционального «топлива». До 2022 года локомотивом роста рынка выступали иностранные фонды-нерезиденты. Их уход и последующая заморозка активов изолировали внутренний контур. Внутренний розничный инвестор, лишенный поддержки со стороны крупных западных денег, физически не способен вытолкнуть индекс из многолетнего боковика.

2. Кризис пассивного инвестирования в акции

В «золотую эпоху» мировых рынков доминировал подход долгосрочного индексного инвестирования. В условиях РФ вероятно до 2030 года этот метод не работает. В номинальном выражении рублевый индекс может демонстрировать слабый подъем за счет общей инфляции и переоценки валютной выручки экспортеров при ослаблении рубля. Однако в реальном выражении (с поправкой на рост цен) пассивный инвестор в индекс широкого рынка будет нести убытки.

В условиях, когда традиционные дивидендные фишки стагнируют, а экономика переходит на рельсы жесткого регулирования, ценность приобретает не владение бизнесом как таковым, а скорость адаптации и диверсификация по классам активов.

Исторически российский рынок привлекал инвесторов своей уникальной, сверхвысокой дивидендной доходностью. Акции покупали не ради роста курсовой стоимости, а ради стабильного денежного потока. В текущем эта модель парализована по ряду причин:

Рост нерыночных изъятий при котором государство как мажоритарный акционер или регулятор все чаще предпочитает изымать сверхприбыль крупного бизнеса напрямую в бюджет через фискальные механизмы. Эти деньги изымаются до распределения дивидендов, напрямую ущемляя интересы частных миноритарных акционеров.

Капитальные затраты (CapEx) становятся символом выживания а не расширенного роста. Корпоративный сектор вынужден тратить гигантские средства не на экспансию и захват новых рынков, а на поддержание операционной деятельности в условиях жестких санкций: замену западного оборудования, перестройку логистических цепочек, создание независимой платежной инфраструктуры и локализацию софта. Рост инвестиционных программ происходит за счет сокращения свободного денежного потока (FCF), из которого и платятся дивиденды.

Огосударствление и жесткое регулирование при котором в экономике опережающими темпами растет доля государственного сектора и госзаказа. Стратегическая цель менеджмента таких компаний смещается с максимизации рыночной капитализации и защиты прав акционеров на выполнение государственных задач. В этих условиях дивидендная политика становится непредсказуемой и может быть изменена или заморожена в любой момент.


3. В поисках альфы: переход к количественным стратегиям

Если широкий рынок акций не дает доходности, инвестор вынужден искать инструменты, генерирующие так называемую «альфу» — доходность выше рыночной. Одним из немногих математически обоснованных решений в эру боковика становится переход от покупки акций к мульти рыночным алгоритмическим стратегиям автоследования.

Ярким примером трансформации подхода является количественная стратегия «Алгебра» на платформе БКС Финтаргет.

Пока ценовой Индекс МосБиржи за 2026 год снижался более чем на 23%, математические модели позволили данной стратегии показать устойчивую доходность. С момента запуска в июле 2024 года её накопленная чистая прибыль к осени 2026 года составила более 62% при среднегодовом показателе (CAGR) на уровне 25%.

Эффективность такого подхода в период до 2030 года базируется на четырех столпах:

1. Заработок на глобальных трендах без инфраструктурного риска. Вместо покупки акций локальных компаний стратегия использует деривативы (фьючерсы) на ликвидные мировые бенчмарки, такие как индекс Nasdaq. Это позволяет российскому инвестору легально зарабатывать на росте мирового технологического сектора внутри защищенного контура Мосбиржи.

2. Использование сырьевой волатильности. Боковик в акциях не отменяет сильных движений в биржевых товарах. Краткосрочная торговля фьючерсами на природный газ или нефть позволяет извлекать прибыль как из падения, так и из роста цен.

3. Защита от девальвации. Базовый тренд на ослабление рубля отыгрывается через позиционирование во фьючерсах на валютные пары (юань/рубль), что автоматически индексирует рублевую стоимость портфеля при скачках валютных курсов.

4. Монетизация высоких ставок. В периоды рыночной неопределенности свободный кэш (выше необходимого гарантийного обеспечения по фьючерсам) не лежит без дела, а автоматически паркуется в фонды денежного рынка. Это позволяет получать доход на уровне ключевой ставки ЦБ, сохраняя ликвидность для сделок.

Период до 2030 года потребует от участников рынка жесткой дисциплины. Время, когда можно было купить бумаги «Газпрома» или «Сбера» и рассчитывать на стабильный обгон инфляции, временно ушло.

Чтобы сберечь и приумножить капитал в эпоху изоляции и высоких ставок, инвесторам придется отказаться от классического долгосрочного владения акциями в пользу динамических, алгоритмических моделей, способных зарабатывать на сырье, валютных колебаниях и глобальных трендах.

Доступ к стратегии Алгебра по ссылке

🪙 Про ВДО. Ещё раз.

В частности и про вчерашнюю ситуацию с МГКЛ.
Компания дала свои комментарии.
Понятна их позиция. Часть сделок проводилась для расширения сети ломбардов. Да и по тому как они расчитывали гудвил тоже есть пояснение. Поэтому кажется, что паниковать рано.

А теперь о другом.
Могут ли компании использовать какие-то мутные схемы?
Конечно. На российским рынке (и не только) это происходит постоянно.
А аудиторы могут посмотреть на "творческие" отчеты сквозь пальцы?
Конечно да. Вопрос в том, кто будет нести ответственность за эти ошибки.

Недавно читал статью про Полюс, там вообще на благотворительность якобы ушли миллиарды рублей.
Хотя возможно они ушли куда надо было уйти...
А дивиденды? Потом, после 2030 года как нибудь. И при этом никаких санкций, выяснений, разбирательств.
Можно ещё вспомнить Евротранс и Оил Ресурс. Там тоже свои проблемы, хотя до поры до времени все было хорошо. Бананы и сосиски продавали и купоны с дивидендами платили.

В общем к выбору компаний в свой портфель нужно подходить ответственно. Отчеты нужно изучать, или хотя бы читать мнение разных людей и уже принимать решение, помня о рисках.
Если эмитент предлагает 30 % доходности, а ОФЗ - 15 %, то надо понимать откуда берутся эти лишние проценты.
Вы берете на себя повышенный риск. Об этом говорит и кредитных рейтинг и уровень долга и т.д.

Покупать, продавать, держать ?
Каждый решает сам.
Облигации МГКЛ я продолжаю держать, так как считаю что запас прочности есть. Об этом я так же писал ранее.
Но все это на свой страх и риск.

Если у вас портфель на 50-100 % состоит из ВДО, то вам в будущем может быть больно. Возможно стоит уменьшить долю, или увеличить число бумаг.
Да, опять диверсификация.
Хотя есть те, кто годами может так зарабатывать на ВДО и умудряется обходить дефолты стороной. Но это скорее исключение, чем правило.
Решение всегда за вами.

Ваш главный враг на рынке — вы сами. Как перестать мешать себе зарабатывать?

Давно не публиковал на канале разборы инвестиционных книг. Графики, цифры и отчёты — это база, но без понимания себя они теряют смысл.

Прежде чем погружаться в анализ, важно честно ответить себе на два вопроса: кто вы на этом рынке и зачем вы сюда пришли? Без этой внутренней договорённости даже самая сильная стратегия не спасёт от эмоциональных ошибок.

Книга Дэниела Кросби «Законы богатства» — про то, как мы сами себе мешаем зарабатывать. Автор — психолог и инвестор в одном лице — объясняет, почему мы покупаем на пике, продаём на дне и паникуем в каждой просадке. И, главное, даёт чёткие приёмы, чтобы перестать быть заложником собственных эмоций и начать принимать решения холодной головой.

О чём мы помним, но не всегда следуем? Напоминаю себе и вам

• Самое важное — это вы сами, а не рынок. Ваша доходность на 80% зависит от того, как вы ведёте себя в кризис, а не от того, куда идёт индекс. Большинство инвесторов теряют львиную долю прибыли просто потому, что срываются: продают на дне от страха и покупают на пике от жадности.

• В одиночку справиться с собой почти невозможно. Эмоции сильнее разума, особенно когда рынок рушится. Нужен внешний якорь — советник, автоматическая стратегия или хотя бы жёсткий чек-лист. Это фильтр, который не даст вам наделать глупостей в моменте.

• Кризис — это не угроза, а распродажа со скидкой. Когда все паникуют, дальновидный инвестор спокойно пополняет портфель. Паника толпы — это сигнал, что хорошие активы стали дешёвыми. Не закрывайте приложение брокера в моменты падения — открывайте его.

• Хорошие инвестиции — скучные. Если вы испытываете восторг или азарт от какой-то бумаги — вы, скорее всего, покупаете пузырь. Настоящее долгосрочное инвестирование напоминает наблюдение за тем, как сохнет краска. Скучно, но надёжно.

• Прогнозы — для синоптиков, а не для инвесторов. Никто не знает, где будет нефть через год или курс рубля завтра. Эксперты ошибаются постоянно. Строить свою стратегию на чужих предсказаниях — верный способ потерять деньги.

• Ваша цель — не обогнать индекс или соседа. Единственный разумный бенчмарк — это ваши личные финансовые цели. Покупка дома, образование детей, пенсия. Если портфель позволяет их закрыть — значит, вы всё делаете правильно.

• Рынки цикличны. Аномальный рост всегда сменяется падением, а затяжная депрессия — восстановлением. Это не утешение, а закон. Понимание циклов помогает не поддаваться панике внизу и не терять голову на вершине.

• Волатильность — это не риск. Колебания цен — нормальное дыхание рынка. Настоящий риск — это потеря денег навсегда: банкротство эмитента или ваша вынужденная продажа на самом дне. Если вы держите диверсифицированный портфель и не берёте плечи — вы защищены от главного.

• В здоровом портфеле всегда есть и рост, и падение. Если у вас всё зелёное одновременно — это не удача, а тревожный сигнал. Значит, вы собрали однородные риски и при развороте потеряете всё. Диверсификация — это когда что-то падает, но портфель в целом чувствует себя нормально.

• Инвестируйте по правилам, а не по настроению. Самая умная голова проиграет дисциплинированному роботу. Стратегия должна быть механической и скучной. Например: каждый месяц 1-го числа покупать на одну и ту же сумму, независимо от того, что пишут в новостях.

Какая из этих рекомендаций вам оказалась ближе всего? Или, может, у вас есть свой индивидуальный совет, который вы бы дали самому себе в начале инвестиционного пути?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Ваш главный враг на рынке — вы сами. Как перестать мешать себе зарабатывать?

🪙 Отчет «Газпром нефти» за 1‑е полугодие 2026 года

✅ Сильные стороны

1. Мощный рост чистой прибыли
+90% год к году, до 286,1 млрд руб. — практически двукратное увеличение. Это главный драйвер инвестиционной привлекательности.
2. Скорректированная EBITDA прибавила 43% и достигла 727,5 млрд руб., что говорит о высоком качестве управления затратами и ценовой конъюнктурой.
3. Устойчивый рост выручки
+6% до 1,88 трлн руб. — пусть и скромнее, чем прибыль, но стабильный тренд на фоне меняющихся рынков.
4. Стратегический запуск в Восточной Сибири.
Ввод Чонской группы месторождений в мае 2026 года — это выход на азиатские рынки, диверсификация экспорта и долгосрочный ресурсный базис.
5. Щедрые дивиденды.
Рекомендовано 42,5 руб./акцию при доходности 8,4% — это выше среднего по рынку и подкреплено реальным денежным потоком.

🍎Слабые стороны / зоны риска.

1. Резкий рост долговой нагрузки.
Коэффициент чистого долга к EBITDA подскочил с 0,78x до 1,14x (+46%). Даже с учетом роста EBITDA это сигнал об увеличении финансового рычага.
2. Инвестиционный аппетит обгоняет генерацию денег?
Расширение капзатрат и запуск новых проектов — позитив в стратегии, но в краткосрочной перспективе это давит на баланс. Рост долга происходит одновременно с активными вложениями, что повышает чувствительность к колебаниям цен на нефть.
3. Замедление выручки по сравнению с прибылью.
Прибыль выросла в 1,9 раза, а выручка — лишь на 6%. Это может означать разовый эффект от низкой базы прошлого года или агрессивную оптимизацию налогов/затрат, но устойчивость такого разрыва под вопросом.

Итог:
Компания демонстрирует хороший рост, но платит за это ростом долга и активной фазой капвложений. Дивидендная доходность остаётся главным козырем для акционеров, однако инвесторам стоит следить за дальнейшей динамикой долговых метрик и скоростью окупаемости проектов.
Продолжаю держать акции в портфеле.

5 способов инвестировать в золото 💰

В портфеле инвестора золото выполняет важные функции: это и диверсификация по валюте, и защитный актив в кризис.

Инвестиции в золото стоит рассматривать как долгосрочную инвестиционную стратегию.

Рассказываем 5 способов, как инвестировать в золото:

🔸Монеты и слитки
Можно купить физическое золото, но хранить его придётся в сейфе или в банке.

К плюсам этого способа можно отнести то, что физическое золото можно подержать в руках и потрогать, а также передать по наследству. Также золотой слитой или редкая монета могут стать вариантом необычного подарка.

Но и минусы здесь серьёзные: нужно поискать, где купить, а потом — нести затраты на хранение (сейф дома/ банковская ячейка). И самое обидное: физическое золото дешевеет, как только вы его купили (спрэд между покупкой и продажей).

🔹Обезличенный металлический счёт (ОМС)
Покупаете и продаёте золото в граммах, но на счёте, без физического обмена
Плюсы: удобно купить через приложение и не нужно думать о хранении. Можно купить на комфортную сумму (небольшой порог входа).

Но есть и минусы. ОМС — это отдельный счёт, который нужно открыть. Плюс спрэд никто не отменял: он меньше, чем при покупке физического золота, но всё же есть.

🔸Акции золотодобытчиков
Покупаете акции компаний, которые занимаются золотодобычей, на брокерский счёт.
С одной стороны, удобно купить через приложение брокера. Это даёт и диверсификацию по отраслям, и возможность получить дивиденды.

Но с другой стороны, в цену заложена не только стоимость золота, но и динамика компании: инвестор несёт риск падения котировок из-за аварий, санкций, убытков. И когда золото в плюсе, акции могут быть в минусе.

🔹Фьючерсы на золото
Это производный финансовый инструмент, подходит для опытных инвесторов

Цена на фьючерс зависит от цены золота, плюс он достаточно ликвиден.

Но перед тем, как начать инвестировать во фьючерсы, нужно изучить инструмент и разобраться, так как там высокие риски убытков.

☝️ Фьючерсы — это больше спекулятивная, а не долгосрочная стратегия

🔸 БПИФ на золото
Покупка биржевого паевого инвестиционного фонда (БПИФ) на золото.
Плюсы этого способа:
— динамика цены на золото в портфеле
— доступный порог входа
— сделки на брокерском счёте, не нужно думать о физическом хранении.

Минусы:
— комиссия биржи и брокера

А у вас есть золото в портфеле? Каким способом вы в него инвестируете?

5 способов инвестировать в золото 💰

VK вернулся к прибыли

Когда компания после нескольких лет активной инвестиционной фазы вновь выходит на прибыль - это важный сигнал для инвесторов: стратегия сработала, а команда держит слово. Именно такой сигнал подал VK $VKCO, представив финансовую отчетность за полугодие по МСФО. Давайте коротко по цифрам пробежимся.

📱 Итоги полугодия:
• Выручка - 81 млрд руб. (+12% г/г)
• EBITDA - 14 млрд руб. (+34% г/г)
• Рентабельность по EBITDA 17%
• Чистый долг на конец первого полугодия снизился на 27% по сравнению с концом 2025 года - до 60,2 млрд руб.
• Чистый долг/EBITDA 2,3х (против 3,6х на конец 2025 года)
• Чистый операционный денежный поток 15,4 млрд руб против отрицательных значений прошлого года

Итак, в первом полугодии двузначными темпами росли все ключевые направления, а значит диверсификация бизнеса действительно работает. В ключевом сегменте «Социальные платформы и медиаконтент» выручка выросла на 13%. Несмотря на непростую ситуацию на рекламном рынке, рекламное направление VK сохраняет высокие темпы роста: во II квартале доходы от онлайн-рекламы увеличились на 14% г/г до 26,7 млрд ₽.

📹 Особенно сильную динамику показывает видеореклама - доходы от in-stream-рекламы (внутри видео) за полугодие выросли на 44% до 4,9 млрд ₽. Аудитория национального мессенджера Max бьёт рекорды - мессенджер ежедневно используют 87 млн пользователей, и продукт стал важной частью экосистемы компании.

Технологии для бизнеса - один из самых быстрорастущих сегментов холдинга, где выручка в отчетном периоде выросла на 35% до 9 млрд руб. Для компании это одновременно способ монетизировать накопленную технологическую экспертизу и диверсифицировать структуру доходов. У VK Tech широкий продуктовый портфель, конкурентным преимуществом которого является то, что поставки программного обеспечения возможны как online, так и на инфраструктуре заказчика. Рекуррентная выручка VK Tech выросла на 58%, а её доля достигла 86%.

В сегменте образовательных технологий выручка выросла на 26%, а EBITDA - сразу на 75%. Учи.ру и Тетрика продолжают выигрывать от совместного развития платформ: VK отдельно отмечает синергетический эффект, устойчивый спрос на детские образовательные продукты и внедрение новых учебных сценариев.

📊 Издержки эмитента растут медленнее доходной части, что позволило увеличить показатель EBITDA на 34% до 14 млрд рублей. Менеджмент своей ключевой задачей на 2026-й ставит повышение операционной эффективности и таргетирует EBITDA в размере более 24 млрд рублей и долговую нагрузку в диапазоне 2-3х Чистый долг/EBITDA.

При этом во втором квартале эмитент показал чистую прибыль на уровне 328 млн рублей. Последний раз компания демонстрировала чистую прибыль почти четыре года назад. Пройдя активную инвестиционную фазу в 2023–2024 годах и сумев оптимизировать долговую нагрузку, компания смогла вернуться на путь прибыльного роста.

❗️Не является инвестиционной рекомендацией

♥️ Ставь лайк, поддержи автора и получи плюс к карме.

VK вернулся к прибыли

Азбука инвестора. Пост 6. Риски о которых молчат

Риски на бирже: о чём молчат гуру и почему это важно именно вам ⚠️

О рисках говорят много. Все слышали, что можно потерять деньги, но обычно это воспринимается абстрактно — «где-то там у других». А на деле подводных камней куда больше, чем просто минус на счёте. Давайте пройдёмся по главным из них.

1. Околобиржевые риски — мошенники маскируются под «экспертов» 🎭

Это касается не только фондового рынка, но и любых финансовых площадок. Вам обещают доходность 2–3% в день? Звучит как сказка, потому что это она и есть. Реальная доходность даже у топ-фондов редко бьёт 20–30% годовых, а тут — за день!

Лайфхак: сейчас даже бабушки в очереди к врачу орудуют нейросетями. Не стесняйтесь — скиньте предложение в ChatGPT или DeepSeek и спросите: «Реальна ли такая схема?» Часто ИИ находит явные красные флаги быстрее, чем вы прочитаете договор. И да, можно скормить ему переписку с «инвест-гуру» — результат вас удивит.

2. Риски трейдинга и маржинальной торговли (с плечом) 📉

Короткие сделки «купил-продал» — это не инвестиции, это спорт. И очень травматичный. Математика простая: чем больше сумма сделки и чем чаще вы торгуете, тем выше вероятность остаться в минусе. Плечо умножает не только прибыль, но и убытки.

Пример: вложили 10 000 ₽ с плечом х5 — фактически торгуете на 50 000. При движении цены на 2% против вас вы теряете 1 000 ₽, а это уже 10% от ваших собственных денег. А если цена упала на 10% — ваш депозит обнуляется. И такие случаи — не редкость, а рутина для спекулянтов.

3. Волатильность — когда цена пляшет, как угорелая 🎢

Это внезапные качели: сегодня акция стоит 100 ₽, завтра — 80 ₽, послезавтра — 120 ₽. И самое обидное — такие скачки случаются именно тогда, когда вы меньше всего готовы. Именно из-за волатильности биржа плохо подходит для коротких накоплений (например, чтобы собрать деньги на отпуск через полгода). Если вам нужна конкретная сумма к конкретной дате — лучше выбрать вклад или облигации с фиксированной доходностью

4. Ликвидность — сможете ли вы быстро выйти в кэш? 💰

Ликвидность — это способность превратить ваши бумаги в живые деньги по адекватной цене.

· Высокая ликвидность — акции Сбера или Газпрома: продал за секунды почти по рыночной цене.
· Низкая ликвидность — некоторые облигации или акции третьего эшелона: их приходится продавать со скидкой, а иногда и вовсе ждать покупателя неделями.

Представьте: вам срочно понадобились деньги, а ваши бумаги «зависли» — и вы либо теряете на спреде, либо продаёте значительно дешевле. Этот риск часто недооценивают, а зря.

5. Инфраструктурные риски — сбои, задержки, приостановки 🏦

Казалось бы, биржа — это надёжный механизм. Но истории бывают разные:

· Торги останавливали на целый месяц (было такое в 1998-м, а в 2022-м — приостановка на несколько дней).
· В эти периоды вывод средств блокируется — вы просто не можете забрать свои деньги.
· Добавьте сюда сбои в приложениях брокеров, лаги при отправке купонов, задержки выплат дивидендов.

Совет: никогда не держите все сбережения только на бирже. Всегда имейте «подушку» на банковском вкладе или наличными — чтобы даже при технических проблемах вы могли спокойно жить пару месяцев.

6. Форс-мажоры и «чёрные лебеди» — то, что нельзя предсказать 🌩️

Даже в крупных, устойчивых компаниях случаются неожиданности:

· Внезапная смерть ключевого акционера (как у девелопера «Самолёт»).
· Арест владельца бизнеса (как с «Русагро»).
Разбирательства с ЮГК и ТГК14
· Глобальные события: пандемия 2019-го, геополитика, СВО — всё это обрушивало рынки за часы.
· А ещё Трамп может «встать не с той ноги» и твитнуть что-то, что обвалит нефть.

Ни один аналитик не предскажет такое. Поэтому даже если у вас самый лучший советник, никогда не ставьте всё на одну компанию или одну стратегию. Диверсификация — ваш главный щит.

Не ИИР, а Ваши деньги - Ваша ответственность!

$SMLT $RAGR $UGLD $TGKN
#риски #новичкам #акции

COMETAL: как дочерняя платформа «Северстали» укрепляет эффективность и расширяет компетенции

COMETAL – дочерняя платформа «Северстали» для производственной кооперации в сфере металлообработки и машиностроения. Появившись как внутренний стартап, за шесть лет COMETAL превратился в устойчивый бизнес, который закрывает потребности клиентов, не вписывающиеся в стандартные продуктовые линейки. О задачах в рамках экосистемы «Северстали» и планах – в интервью с генеральным директором COMETAL Иваном Антимоновым.

– Расскажите о роли COMETAL в структуре «Северстали»?
– COMETAL – это платформа, которая позволяет «Северстали» закрывать нестандартные запросы клиентов: мелкосерийные детали, сложные металлоконструкции, изделия по индивидуальным чертежам. То, что экономически невыгодно или технологически сложно производить на комбинате, мы берем на себя – находим исполнителей, контролируем качество, организуем логистику.

– Каковы итоги первого полугодия 2026 года?
– Контрактация осталась на уровне прошлого года, но изменилось качество сделок: маржинальность выросла почти вдвое. GMV показал рост, а валовая прибыль за полгода приблизилась к результату всего прошлого года.
Ключевой результат – выход на устойчивую операционную эффективность. Мы выполнили годовую цель по EBITDA за полгода. При этом мы не привлекали дополнительный оборотный капитал, который был запланирован на этот год. Напротив, сформирован резерв.

– Как удалось добиться таких результатов, несмотря на кризис в отрасли?
– У нас есть преимущество: мы не сконцентрированы в какой-то одной нише. Наша сфера – изготовление различной продукции из металла, и мы смотрим на рынок потребления металлопродукции глобально. Именно диверсификация позволяет нам не проседать вслед за одним сектором.
Сейчас вместо того, чтобы гнаться за объемами, мы сфокусировались на качестве сделок.
Важно отметить: мы не использовали дополнительный оборотный капитал, который планировали привлечь в этом году. Наоборот, у нас есть резерв по текущему оборотному капиталу. Мы научились делать больше с тем же объемом ресурсов.

– Как изменилась клиентская база и структура заказов? Что вы видите по этим показателям?
– Количество заказчиков и сделок выросло более, чем в 2,3 раза по сравнению с первым полугодием 2025 года. Число новых заказчиков кратно увеличилось. А количество заказов с предоплатой, которые снижают наши риски, выросло в 3,3 раза. Средний чек снизился вдвое, что говорит о диверсификации: мы перестали зависеть от нескольких крупных заказов и теперь работаем с большим количеством средних и мелких клиентов, что делает поток заказов более равномерным.

– В этом году вы запустили монтаж металлоконструкций. Зачем платформе, которая изначально была цифровым сервисом, собственное строительное направление?
– Мы начали с поиска заказчика и исполнителя, потом стали поставлять металл, потом краску, потом занялись литьем. Монтаж – следующий шаг. Мы открыли конструкторское бюро, делаем 80% документации самостоятельно. И эта логика постоянного расширения будет продолжаться.
Монтаж – это не просто еще одна услуга. Это возможность закрыть потребность клиента полностью, взять на себя весь цикл: от чертежа до готового объекта.

– Как в COMETAL подходят к внедрению новых технологий?
– Наш проект основан на IT-платформе, но мы не гонимся за хайпом, а внедряем только зрелые решения, которые уже показали свою эффективность. Наши виртуальные помощники на основе генеративного ИИ помогают сокращать рутину: проверять контрагентов, работать с договорами.

– Расскажите о планах Cometalна второе полугодие 2026 года.
– Наша задача – сохранить баланс, который мы достигли в первом полугодии: между контрактацией, оборотным капиталом и издержками. Мы не планируем резких рывков в объемах, но будем продолжать наращивать качество сделок и маржинальность. Впереди много интересных проектов, вызовов и задач. Мы вышли на новый уровень зрелости, и теперь наша главная задача – не просто сохранить этот результат, а использовать его как платформу для дальнейшего роста.

COMETAL: как дочерняя платформа «Северстали» укрепляет эффективность и расширяет компетенции

Грааль или Альфа? Часть 1

Как-то на конференции ко мне подошел один из участников: “Алексей, что делать? Отдал сотруднику брокера управление своим портфелем... и уже приличный убыток, но он говорит - не переживай, сейчас рынок развернется, все отыграем…”

За мои тридцать лет работы на рынке технологии изменились до неузнаваемости, появились мобильные приложения, алгоритмы, искусственный интеллект, но не изменилось только одно: желание людей верить, что где-то существует Грааль, что кто-то принесет ему деньги на блюдечке с голубой каемочкой.

Когда-то Грааль искали рыцари Круглого стола, сегодня его ищут инвесторы в секретных стратегиях, закрытых чатах и клубах. Поиски управляющих, которые обещают стабильно обыгрывать рынок, не прекращаются. Есть только один нюас! Если человек действительно умеет десятилетиями получать альфу, зачем ему обзванивать клиентов или продавать свою подписку? Он уже давно сказочно богат…

За тридцать лет я видел тысячи трейдеров, которые год или два показывали фантастическую доходность и каждый был уверен, что наконец-то “разгадал” рынок. Но людей, которые стабильно обыгрывали его 20-30 лет подряд, можно пересчитать по пальцам.

Это не значит, что альфы не существует... Существует, иногда ее дает уникальная экспертиза или глубокое понимание бизнеса. Но рассчитывать, что именно вы окажетесь среди этих единиц - примерно то же самое, что строить планы регулярно выигрывать в лотерею.

Настоящий Грааль инвестора выглядит удивительно скучно: дисциплина, диверсификация и длинный горизонт. И, как это часто бывает в жизни, самые скучные решения почему-то приносят самые интересные результаты.

#альфа
https://t.me/ifitpro

Ошибки начинающих инвесторов


Вы решили начать инвестировать. Это отлично. Но 99% новичков проходят через одни и те же ошибки. Вот пять самых частых — и как их избежать.

1. Нет базовой информации про инструменты, куда инвестируют. Многие новички вкладывают деньги, не понимая, как устроен инструмент. Немного почитайте, поймите, как построен тот или иной инструмент, какие у него риски и особенности, прежде чем инвестировать. Это сэкономит вам деньги и нервы.

2. Эмоции. Инвестиции — это всегда долгосрок, а не короткий спринт. У вас должна быть чёткая стратегия. Рынок может расти внезапно и падать. Многие хотят покупать, когда этого не нужно делать, и продают, когда этого тоже не нужно делать. Чётко следуйте стратегии и не отходите от неё.

3. Торговля на не свободные деньги. Сначала нужно наладить финансовую грамотность, начать откладывать со своего дохода деньги, которые конкретно направлены на инвестиции. Это не должны быть последние деньги, кредитные средства и так далее.

4. Желание быстро заработать. Как уже сказано, инвестиции — это долгосрочный план, здесь нет быстрого результата. Из-за этого начинающие инвесторы залазят в рискованные активы, которые по итогу приводят к потерям, и люди разочаровываются в инвестициях.

5. Диверсификация и страховка. Инвестируйте в разные активы, начинайте с маленькой суммы, знакомьтесь с инструментом, куда инвестируете, ищите подводные камни, читайте договора. Не лезьте в то, что вы не понимаете. И самое главное: никогда не верьте, если вам говорят, что здесь нет рисков. Риски есть везде, и чем выше доходность, тем выше риск.

Что делать прямо сейчас? Если вы уже инвестируете — проверьте свой портфель. Разбиты ли деньги по разным займам? Читали ли договоры? Если только планируете — начните с малого и постепенно увеличивайте. Напомню, что на нашей платформе можно начать инвестировать в бизнес с 500 рублей.

Финансовая грамотность вместе с «Ресейл Инвест».

Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией. Заключение с использованием инвестиционной платформы договоров, по которым привлекаются инвестиции, является высокорискованным и может привести к потере инвестированных денежных средств в полном объёме.

#ФинансоваяГрамотность

Ошибки начинающих инвесторов

Как начать инвестировать с нуля


Вы хотите начать инвестировать, но не знаете, с чего взяться? Кажется, что это сложно, нужно много денег и специальных знаний. Это не так. Вот пошаговый план для тех, кто начинает с нуля:

Шаг 1: Определите сумму, которую вы готовы инвестировать без ущерба для жизни. Это не должны быть последние деньги или деньги, которые нужны на еду и квартиру. То есть для начала вам нужно посчитать ваши обязательные ежемесячные расходы, выявить остаток, и этот остаток вы можете начать инвестировать. Начните с любой суммы, даже с 500 рублей, потому что есть инструменты, которые это позволяют делать, например, наша инвестиционная платформа позволяет инвестировать в бизнес от 500 ₽. Так же можно открыть брокерский счет и инвестировать в акции от этой же суммы.

Шаг 2: Изучите базовые инструменты и термины. Что такое инвестиции, диверсификация, доходность, риски. Не надо становиться экспертом, но важно понимать основные принципы. Подпишитесь на обучающие каналы по инвестированию, как наш, и пройдите бесплатный курс. У нас есть бесплатный курс по инвестициям в бизнес: stepik.org/course/283292

Шаг 3: Выберите платформу или брокера. Если вы выбираете краудлендинг — убедитесь, что платформа в реестре ЦБ. Если акции — что брокер имеет лицензию. Сравните комиссии, условия вывода, минимальную сумму.

Шаг 4: Сделайте первый вклад. Не ждите идеального момента. Начните с малого и просто попробуйте. Выберите один заём или одну акцию. Пройдите процесс. Посмотрите, как это работает.

Шаг 5: Отслеживайте и учитесь на ошибках. Записывайте, что вы выбрали, почему и какой результат. Раз в 1–3 месяца посмотрите на результаты. Что получилось? Что можно улучшить? Это и есть самый быстрый способ обучения.

В начале своего инвестиционного пути важно научиться дисциплине и регулярности. Нужно научиться управлять небольшими деньгами, потому что то, на сколько получится увеличить ваш маленький депозит, такой же результат будет и с более крупной суммой. Поэтому научитесь управлять тем, что имеете сейчас, и не ждите самого лучшего времени, потому что его может и не наступить.

Финансовая грамотность вместе с «Ресейл Инвест».

Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией. Заключение договоров с использованием инвестиционной платформы, по которым привлекаются инвестиции, является высокорискованным и может привести к потере инвестированных денежных средств в полном объёме.
#ФинансоваяГрамотность

Как начать инвестировать с нуля