Поиск
Инфляционная спираль и ИИ-эйфория: почему Nasdaq теперь падает каждые три года
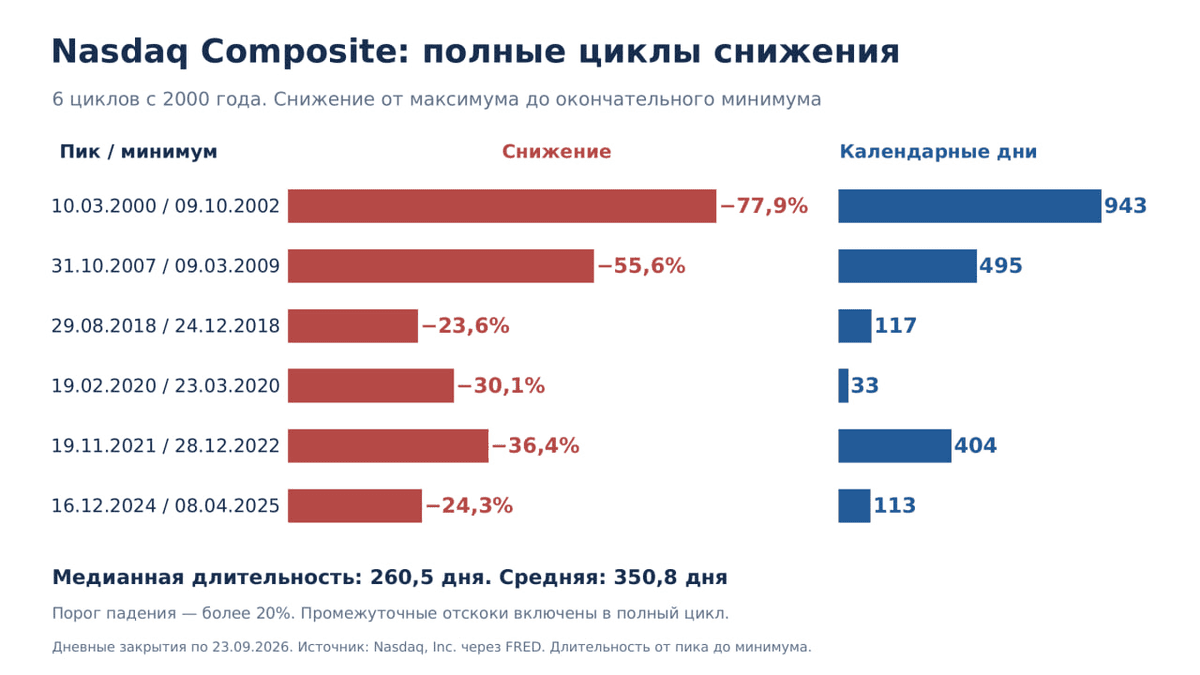
Анализ исторических данных индекса Nasdaq Composite с 2000 года (см. слайд) выявил опасную структурную аномалию: стабильные периоды на фондовом рынке стремительно сокращаются. Если на стыке веков перерыв между масштабными кризисами составлял от 5 до 7 лет, то за последнее десятилетие технологический сектор США стабильно погружается в «медвежьи циклы» (обвалы свыше чем на 20%) в среднем каждые 3 года.
Крупные просадки были зафиксированы в 2018, 2020, 2022 и первой половине 2025 года. Можно связывать этот феномен с тремя ключевыми факторами, которые кардинально изменили природу современного рынка:
1. Беспрецедентная ИИ-концентрация
Индекс перестал быть диверсифицированным барометром технологий. Сегодня более 70% веса индекса приходится на узкую группу технологических гигантов (так называемую Big Tech), чья капитализация напрямую зависит от ожиданий вокруг искусственного интеллекта. Суммарные вложения крупнейших корпораций в инфраструктуру ИИ только за 2026 год приближаются к астрономической отметке в $800 миллиардов.
Рынок стал заложником эйфории: малейшее сомнение инвесторов в окупаемости этих колоссальных затрат или ухудшение квартальной прибыли хотя бы одной компании уровня Nvidia или Microsoft мгновенно отправляет весь Nasdaq в крутое пике.
2. «Американские горки» монетарной политики ФРС
Вторая причина участившихся кризисов — высокая чувствительность техов к процентным ставкам. Технологический сектор это «акции роста», чья основная прибыль прогнозируется в будущем. На фоне затяжной борьбы Федеральной резервной системы США с инфляцией ставки остаются высокими, что автоматически обесценивает будущие денежные потоки компаний и вынуждает инвесторов сбрасывать переоцененные бумаги при малейшем шоке.
3. Эффект толпы и скорость алгоритмов
Рыночные циклы ускорились физически. Капитал перетекает мгновенно благодаря высокочастотному алгоритмическому трейдингу и массовой розничной ликвидности. В результате фаза формирования «пузыря» и фаза его схлопывания, которая раньше занимала годы (как во время краха доткомов в 2000–2002 гг.), теперь реализуется в считаные месяцы. Обвал 2020 года и вовсе уложился в рекордные 33 календарных дня.
Чего ждать дальше?
На сегодняшний день (октябрь 2026 года) индекс Nasdaq Composite торгуется на рекордных исторических максимумах в районе 27 400 – 27 600 пунктов.
Несмотря на текущий оптимизм, для индекса нарастает серьезный дисбаланс: пока тяжеловесы тянут график вверх, более половины 54% рядовых компаний, входящих в листинг Nasdaq, уже торгуются на 20% ниже своих локальных пиков, а короткие позиции продавцов (шорты) находятся на максимумах с 2020 года. Если выявленная закономерность с трехлетним шагом сработает вновь, текущий суперцикл роста имеет запас прочности еще примерно на год. Формирование глобального пика с последующим переходом к новому масштабному снижению математически выпадает на конец 2027 — начало 2028 года.
Для шортистов Насдака этот период вероятно будет крайне изматывающим.
Ваш главный враг на рынке — вы сами. Как перестать мешать себе зарабатывать?
Давно не публиковал на канале разборы инвестиционных книг. Графики, цифры и отчёты — это база, но без понимания себя они теряют смысл.
Прежде чем погружаться в анализ, важно честно ответить себе на два вопроса: кто вы на этом рынке и зачем вы сюда пришли? Без этой внутренней договорённости даже самая сильная стратегия не спасёт от эмоциональных ошибок.
Книга Дэниела Кросби «Законы богатства» — про то, как мы сами себе мешаем зарабатывать. Автор — психолог и инвестор в одном лице — объясняет, почему мы покупаем на пике, продаём на дне и паникуем в каждой просадке. И, главное, даёт чёткие приёмы, чтобы перестать быть заложником собственных эмоций и начать принимать решения холодной головой.
О чём мы помним, но не всегда следуем? Напоминаю себе и вам
• Самое важное — это вы сами, а не рынок. Ваша доходность на 80% зависит от того, как вы ведёте себя в кризис, а не от того, куда идёт индекс. Большинство инвесторов теряют львиную долю прибыли просто потому, что срываются: продают на дне от страха и покупают на пике от жадности.
• В одиночку справиться с собой почти невозможно. Эмоции сильнее разума, особенно когда рынок рушится. Нужен внешний якорь — советник, автоматическая стратегия или хотя бы жёсткий чек-лист. Это фильтр, который не даст вам наделать глупостей в моменте.
• Кризис — это не угроза, а распродажа со скидкой. Когда все паникуют, дальновидный инвестор спокойно пополняет портфель. Паника толпы — это сигнал, что хорошие активы стали дешёвыми. Не закрывайте приложение брокера в моменты падения — открывайте его.
• Хорошие инвестиции — скучные. Если вы испытываете восторг или азарт от какой-то бумаги — вы, скорее всего, покупаете пузырь. Настоящее долгосрочное инвестирование напоминает наблюдение за тем, как сохнет краска. Скучно, но надёжно.
• Прогнозы — для синоптиков, а не для инвесторов. Никто не знает, где будет нефть через год или курс рубля завтра. Эксперты ошибаются постоянно. Строить свою стратегию на чужих предсказаниях — верный способ потерять деньги.
• Ваша цель — не обогнать индекс или соседа. Единственный разумный бенчмарк — это ваши личные финансовые цели. Покупка дома, образование детей, пенсия. Если портфель позволяет их закрыть — значит, вы всё делаете правильно.
• Рынки цикличны. Аномальный рост всегда сменяется падением, а затяжная депрессия — восстановлением. Это не утешение, а закон. Понимание циклов помогает не поддаваться панике внизу и не терять голову на вершине.
• Волатильность — это не риск. Колебания цен — нормальное дыхание рынка. Настоящий риск — это потеря денег навсегда: банкротство эмитента или ваша вынужденная продажа на самом дне. Если вы держите диверсифицированный портфель и не берёте плечи — вы защищены от главного.
• В здоровом портфеле всегда есть и рост, и падение. Если у вас всё зелёное одновременно — это не удача, а тревожный сигнал. Значит, вы собрали однородные риски и при развороте потеряете всё. Диверсификация — это когда что-то падает, но портфель в целом чувствует себя нормально.
• Инвестируйте по правилам, а не по настроению. Самая умная голова проиграет дисциплинированному роботу. Стратегия должна быть механической и скучной. Например: каждый месяц 1-го числа покупать на одну и ту же сумму, независимо от того, что пишут в новостях.
Какая из этих рекомендаций вам оказалась ближе всего? Или, может, у вас есть свой индивидуальный совет, который вы бы дали самому себе в начале инвестиционного пути?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Пост 5. Как совместить фундаментальный и технический анализы по золоту. Итоги мини-курса.
В начале курса у вас могли быть вопросы: «Что сейчас делать с золотом? Покупать, не покупать?» Я очень надеюсь, что сейчас у вас этих вопросов не осталось, картина прояснилась, ведь я не просто указал вам на то, что я сам сейчас держу золото и докупаю на просадках, вы получили следующие очень ценные навыки:
1. Навык анализа новостей, фильтрации качественных от мусорных и распознавания тренда, направления долгосрочного движения цены золота.
2. Навык определения лучшей точки входа по графику. Т.е. навык технического анализа.
Теперь вы стали еще чуть лучше других инвесторов, ваши финансовые решения стали качественнее и продуманнее.
И как и обещал, укажу на то, как совмещать результаты фундаментального анализа с техническим. Это очень просто. Если у нас тренд на ослабление доллара и ухудшения геополитики, то золото стремится к удорожанию. Соответственно на рынке не будет такой ситуации, что цена золота ни на чём укатается в пол и вы потеряете свои деньги. Это вариант с вероятностью, как у динозавра встретить во дворе. Наиболее вероятно, что у нас будет коррекция после роста на 20-50%, а после – проторговка, в которой и будет находиться хорошая цена для докупки на свободный кеш.
Эту закономерность трейдеры и инвесторы давно выявили. Это называется «торговля по тренду». Доходность у такой стратегии повышенная. Можете посмотреть на мою доходность – я сам работаю по этой стратегии.
Напишите в комментариях, как вы теперь будете принимать решение по золоту. Какие фундаментальные факторы будете отслеживать? Как находить точку входа по графику? И что сделаете на этой неделе: купите, продадите, подождёте лучшей цены.
Собственно, я предположу, что у вас появились вопросы в течение этого курса. Задавайте их в комментариях – буду отвечать по мере возможности. И подписывайтесь на канал, чтобы не пропустить следующие и получать новые возможности для поднятия своей доходности.
Пост4. Как улучшить точку входа по золоту? Приём технического анализа.
Как обещал в предыдущем посте, покажу приём технического анализа, которым пользуюсь я. Я добавляю его к фундаментальному анализу и другим приёмам. Он сильно помогает улучшать точку входа и повысить среднюю доходность сделок.
Рассказываю.
Золото ходит следующим образом: рост – коррекция – проторговка. И так по кругу. Вы можете видеть это на графике, который я прикладываю к посту.
Рост – коррекция – проторговка. И снова рост – коррекция – проторговка.
Обычно покупая в районе проторговки после коррекции удается поймать лучшую цену и потом отправиться на луну на новой волне роста.
Как видите по графику, если бы вы покупали после роста не дожидаясь коррекцию, то ваши результаты были бы не такие хорошие.
Соответственно, если вы инвестор и у вас есть свободный кеш, то хороший вариант, даже можно сказать классический, как в учебниках написано, - это покупать на коррекции. Т.е. покупать дешево. Очень много инвесторов горят на том, что покупают дорого, а потом смотрят на убытки по открытым позициям.
Задание: откройте сейчас график XAUUSD в терминале Т-Инвеста (или в TradingView) и самостоятельно укажите, где есть рост, где коррекция, а где проторговка. Укажите точки, в которых бы вы хотели зайти, исходя из указанного мной алгоритма. Это поможет вам в будущем распознавать ситуации для входа в позицию качественно и заблаговременно.
Напишите в комментариях, какие зоны роста, коррекции, проторговки вы нашли на графике XAUUSD. Можно просто даты или уровни цен. Я посмотрю и отмечу правильные.
А в следующем посте подведём итоги и посмотрим, как правильно совместить фундаментальный и технический анализы.
Пост3. Как понять, когда покупать золото? Проводим фундаментальный анализ.
Можно бесконечно анализировать новости и пытаться понять, куда пойдет золото в краткосрок, но это не инвестиционный подход. Это подход спекулянта. И я в этом курсе не буду учить вас спекулировать. Я учу инвестировать. Поэтому сегодня я научу вас как в новостном потоке отсеять действительно важные новости от мусора и понять, надо ли сейчас покупать золото в долгосрок или еще подождать.
Я в предыдущем посте дал 5 новостей, и сейчас градирую их по важности для цены золота:
«США готовятся напасть на Иран. Иран готовится перекрыть Ормузский пролив» - это самая важная новость для золота. Она как раз и сделала большую часть того движения, на котором мне удалось заработать 50%. Это геополитическая новость, и геополитика является важнейшим фактором роста стоимости золота. Пока в мире и в России сохраняются геополитические риски – я накапливаю золото. И учебники по портфельному инвестированию указывают на тоже самое – на добавление золота в портфель.
Я полагаю, у вас в голове уже очень давно витает мысль: «Доколе в России и в мире будут сохраняться геополитические риски?» Я выскажу своё мнение цитатой Андрея Олеговича Безрукова, полковника СВР в отставке; на ПМЭФ 2026 он сказал: «Мы должны признать, что мы следующие несколько лет, может быть пару десятилетий, будем находиться в войне». Это он говорил про весь мир.
Однако помните, что это не я вам тут ИИР раздаю, я вас учу формировать свое собственное мнение на основе тех новостей, которые вы видите. И первейшие новости, на которые надо обращать внимание, это геополитика.
Вторая по важности новость – это «Глава ФРС Кевин Уорш заявил, что не будет снижать ставки» - на ожидании этой новости золото упало на 20% в январе 2026 года. И чем ближе рынок подходил к осознанию этой новости, тем ниже шло золото. Почему?
Потому что если ставка растет, значит деньги дорожают. Если доллар дорожает, то в золоте становится менее выгодно держать накопления, чем долларе. Вот рынок и пошел к справедливым, по его мнению, ценам.
Однако высокие ставки сейчас не означают низкую инфляцию в будущем. Рынок прекрасно видит, что доллар дешевеет за счет инфляции, например, на фоне новости «Цена дизеля в США выросла на 30%».
Новости о повышенном спросе на золото, например, со стороны ЦБ Китая поддерживают рост золота. Падения становятся не такими сильными. Вот цена золота и остановилась на уровне $4000, а в августе даже отскочила на $4400.
Итого:
1. Геополитика накаляется, инфляция растёт – стоит рассмотреть возможность добавить золото в портфель.
2. Геополитика охлаждается, инфляция падает – стоит рассмотреть возможность фиксации лонгов по золоту.
Повторюсь, я не даю инвестиционных рекомендаций, я показываю, какими методами пользуюсь я для повышения доходности своего портфеля. А вот перенимать ли мои методы – это уже на ваше усмотрение.
Вы можете задать мне вопрос: «Александр, я, вот, смотрю на график и вижу, что, если бы я купил золото по $3300, я бы сейчас был в плюсе. А если бы купил по $5300, то в минусе. Есть ли возможность распознавать дно и покупать на нём, чтобы зарабатывать больше?»
Да, такой способ есть, но помните, что 100% гарантированных способов откупать дно не бывает. Есть только методы технического анализа, которые могут повысить вероятность прибыльной сделки, повысить доходность портфеля. Одним из них я пользуюсь сам. Повышаю доходность своих сделок. И я вам его предоставлю в следующем посте.
Схема:
Кризис – инфляция – удешевление денег – бегство в золото.
А сейчас для закрепления навыка фундаментального анализа напишите, пожалуйста, в комментариях ту новость, которую вы недавно видели в СМИ, которую считаете очень влиятельной на рост золота. Я прочитаю ваши комментарии, отмечу такие новости позитивными реакциями.
И подпишитесь на канал, если вдруг еще не подписались, чтобы не пропустить следующий пост этого мини-курса.
$GLDRUB_TOM $GLDRUBF
Пост2. Почему растет золото? Какие факторы являются главными.
Как и обещал в прошлом посте, перед тем как перейти к инструментам анализа, надо знать, что анализировать. Анализировать будем фундаментальные факторы, т.е. «почему золото вообще растёт».
У золота есть 2 важнейших фундаментальных фактора роста:
1. Кризис.
2. Инфляция.
Кризис часто сопровождается инфляцией, поэтому эти два фактора обычно идут вместе. Например, началось СВО, поднялся ажиотажный спрос на товары и услуги, инфляция начала расти, ЦБ поднял ставку. Из-за поднятия ставки подорожали кредиты – это фактор роста инфляции. Из-за спроса на импорт пошел спрос на валюту – это фактор роста инфляции. И таких факторов еще очень много. К ним добавляются факторы снижения инфляции, типа фактора удорожания денег. Всё это накладывается друг на друга, и в итоге мы получаем, что в кризис растёт инфляция.
Т.е. в кризис снижается стоимость денег. И поэтому люди ищут такой актив, который можно купить, чтобы стоимость их накоплений как минимум не снижалась. А даже росла. И таким активом исторически является золото.
Мы можем открыть график XAUUSD и посмотреть, как менялась стоимость золота в долларах со временем. Где-то она росла, где-то снижалась, но в среднем росла. И чем хуже становилось доллару, тем сильнее росло золото.
Я приведу конкретный пример, на котором сам заработал. В августе 2025 я купил золото, а в феврале 2026 сбросил. Мне удалось заработать примерно 50% на позицию за полгода. Это очень хороший результат, и сделал я его не на пустом месте, а по системе, по торговой стратегии, которой я вас и научу в этом мини-курсе.
Свою сделку я основал на фундаментальном и на техническом анализе, которые вам покажу в следующих 2-х постах.
А для того, чтобы нам подготовиться к следующему посту, в котором покажу, как я анализирую золото, мне нужна от вас обратная связь.
Укажите, пожалуйста, в комментариях, какую из следующих новостей вы считаете наиболее важной для цены золота:
1. Wells Fargo повысил прогноз по золоту.
2. ЦБ Китая обновляет рекорды по покупке золота.
3. Глава ФРС Кевин Уорш заявил, что не будет снижать ставки.
4. США готовятся напасть на Иран. Иран готовится перекрыть Ормузский пролив.
5. Цена дизеля в США выросла на 30%.
В завтрашнем посте обсудим эти факторы.
$GLDRUB_TOM $GLDRUBF $GOLD $TGLD
Пост1. Кризис, депрессия, золото растёт. Как использовать золото, чтобы сохранить свои деньги?
Бензиновый кризис, увольнения, банкротства, фондовый рынок падает, рубль дешевеет – всё это признаки кризиса в стране. Когда наступает кризис, инвесторы начинают думать: «А что сделать, чтобы не потерять свои накопления?» И закономерно приходят к консервативным инструментам, например, к золоту.
Золото защитным активом считается не просто так. Оно растёт в кризис и падает в светлые периоды. Инвесторы давно нашли эту закономерность и эксплуатируют по максимуму.
Также цена золота зависит от той валюты, в которой оно котируется. Допустим, долларовое золото XAUUSD учитывает в себе инфляцию доллара. А рублёвое GLDRUB_TOM – еще и инфляцию рубля. Когда валюта дешевеет – золото дорожает. Это еще одна причина, почему золото может расти.
В этом мини-курсе я дам не просто информацию, а целых 2 инструмента, которыми пользуюсь я и другие профессионалы. Эти инструменты дадут вам возможность:
1. В потенциале зарабатывать больше других инвесторов.
2. Определять фазу рынка золота: рост или падение.
3. Находить хорошую зону для покупки на графике.
4. Составлять личный план действий по золоту.
Но перед этим мне, конечно же, надо уточнить, а что, собственно, заставляет золото расти. Это я как раз и собираюсь сделать в следующем посте. А перед этим мне нужна ваша обратная связь.
Напишите, пожалуйста, в комментариях, как вы думаете, на каких факторах происходит рост золота:
1. Экономический кризис.
2. Инфляция.
3. Действия ЦБ.
4. Геополитика.
5. Своё.
6. Не знаю.
И подпишитесь, конечно же, чтобы не пропустить второй пост.
Дефицит бензина в России не проходит: что происходит с акциями нефтяников
Середина августа 2026 года. В ряде регионов снова выстраиваются очереди на заправках, вводятся лимиты на отпуск топлива, а независимые АЗС в отдельных местах поднимают цены выше 100 рублей за литр. Топливный кризис, который в июне охватил большую часть страны, не закончился — он просто перешёл во вторую волну. Главный вопрос сейчас не только в том, когда нормализуется снабжение, но и в том, как это отражается на акциях крупнейших нефтяных компаний — «Роснефти», «Лукойла», «Газпром нефти», «Татнефти» и «Сургутнефтегаза».
Что происходит прямо сейчас
После относительного затишья в июле ситуация снова обострилась. С конца июля возобновились удары по нефтеперерабатывающим заводам, и уже в начале августа в минимум 18 регионах снова зафиксировали очереди и ограничения. Среди них — Липецкая и Оренбургская области (там местами вводили чётные/нечётные дни по номеру машины), Краснодарский край, Тульская, Тамбовская, Калужская области, Приморье, части Московской области и другие. В некоторых местах лимит — 20–30 литров в одни руки, запрет налива в канистры, а в Крыму и Севастополе сохраняются жёсткие правила с QR-кодами.
По данным мониторинга, доля заправок с наличием топлива заметно просела: с примерно 44% до 34% за короткую неделю в начале августа. В отдельных регионах показатель падал до 12–23%. Крупные вертикально-интегрированные компании (ВИНКи) — «Роснефть», «Лукойл», «Газпром нефть» — стараются в первую очередь обеспечивать свои сети. Независимые АЗС оказываются в худшем положении: опт для них дорожает, поставки сокращаются, часть станций закрывается. С начала года число закрытых независимых заправок выросло заметно.
Официальная средняя цена бензина по данным Росстата в августе колебалась около 76 рублей за литр и даже немного снижалась на отдельных неделях. Однако это средняя по стране. На независимых станциях и в проблемных регионах разброс огромный — от относительно спокойных 70+ рублей у сетевых АЗС до 100–140+ рублей в пиковые моменты дефицита. Дизель тоже нестабилен, хотя исторически его в стране производят с большим запасом.
Как кризис развивался
Первая мощная волна пришлась на июнь. К концу месяца ограничения и перебои затронули большинство регионов — по разным подсчётам, от 40 официально до 70–80 с учётом локальных мер. Президент Владимир Путин тогда впервые публично признал проблему: очереди есть, нужную марку бензина найти удаётся не всегда. По оценкам отраслевых источников, выпуск автобензина в пиковые недели июня упал примерно на 25% к прошлому году. Суточные объёмы переработки нефти опускались до многолетних минимумов.
Основная причина — серия ударов по НПЗ. К лету 2026 года повреждения получили почти все крупные заводы. Некоторые установки выводились из строя на месяцы (отдельные объекты, по оценкам, до конца года или дольше). Производство бензина исторически и так было более «узким» местом, чем дизель: внутреннего спроса хватало, экспортного избытка почти не было. Когда мощности резко сократились, а сезонный спрос вырос, цепочки поставок начали рваться. Ажиотажный спрос (люди пытались залить впрок) только усугубил ситуацию.
Власти ответили комплексом мер: полный запрет на экспорт бензина и авиакеросина (потом расширяли и на дизель), снижение обязательной доли продаж на бирже, разрешение выпускать топливо более низких экологических классов (Евро-2–4), ускорение ремонтов, использование запасов и начало импорта (партии из Беларуси, позже из Индии, Марокко и переговоры с Казахстаном). Запасы бензина на конец июня оценивались примерно в 1,7 млн тонн — близко к уровню прошлого года, но этого оказалось недостаточно, чтобы быстро закрыть разрыв между производством и потреблением.
К концу июля часть регионов отметила улучшение, простои на НПЗ немного сократились. Однако новая серия ударов с конца июля снова ухудшила картину. Переработка остаётся на пониженных уровнях (оценки вокруг 4 млн баррелей в сутки и ниже), а логистика и распределение продолжают давать сбои.
Как это бьёт по нефтяным компаниям
Для вертикально-интегрированных компаний кризис — это не просто «проблема розницы». Это удар по всей цепочке.
Во-первых, прямые потери от повреждённых мощностей: простой установок, затраты на ремонт в условиях санкций (сложности с оборудованием и комплектующими). Некоторые заводы простаивали или работали с сильными ограничениями месяцами.
Во-вторых, принудительный разворот на внутренний рынок. Запрет экспорта светлых нефтепродуктов и необходимость снабжать собственные АЗС означают, что компании теряют более маржинальные экспортные продажи. Внутренние цены регулируются (демпфер, давление на розницу), а затраты растут. Маржа переработки сжимается.
В-третьих, логистические и оптовые перекосы. Компании сокращают продажи на бирже и независимым игрокам, чтобы закрыть свои сети. Это поддерживает свои заправки, но бьёт по общей рыночной стабильности и создаёт дополнительное давление на независимый сегмент.
При этом сырьевая добыча и экспорт нефти (особенно в Азию) частично компенсируют потери. Однако совокупный эффект для финансовых результатов отрицательный: растут операционные издержки, неопределённость по дивидендам, а инвесторы закладывают риски дальнейших ударов и длительного восстановления.
Что происходит с акциями
Акции нефтяников в 2026 году торгуются существенно ниже уровней начала года и заметно слабее рынка в целом в периоды обострения. К середине августа «Роснефть» торговалась в районе 315–330 рублей (с просадками до этих уровней), «Лукойл» — около 4300–4500 рублей с откатами, «Газпром нефть» и «Татнефть» также демонстрировали слабость. Годовые и с начала года просадки у лидеров сектора достигали 20–30% и более в зависимости от бумаги и момента.
Причины комплексные:
Геополитика и общий риск-аппетит на российском рынке (индекс МосБиржи тоже находился под давлением).
Снижение мировых цен на нефть в отдельные периоды.
Специфические риски сектора: повреждённые НПЗ, экспортные ограничения по продуктам, рост затрат на ремонт и логистику, сжатие маржи переработки.
Ожидания по дивидендам. Компании с высокой долговой нагрузкой или большими ремонтными программами могут быть осторожнее с выплатами.
«Сургутнефтегаз» (особенно привилегированные акции) традиционно воспринимается как более защитный актив из-за большой валютной «подушки», но и он не остаётся в стороне от общей динамики сектора. «Татнефть» и «Газпром нефть» в отдельные периоды выглядели чуть устойчивее, но принципиально картину это не меняло.
Инвесторы видят не просто временный сбой поставок. Они оценивают, насколько устойчива бизнес-модель в условиях регулярных атак на инфраструктуру, санкционных ограничений на технологии ремонта и необходимости постоянно балансировать между экспортом сырья и внутренним рынком топлива.
Что дальше
Полного решения в ближайшие недели ждать сложно. Даже если интенсивность ударов снизится, восстановление мощностей занимает время — от нескольких недель до многих месяцев по отдельным установкам. Импорт помогает, но объёмы ограничены, а логистика дорогая. Разрешение на более «грязное» топливо увеличивает предложение, но создаёт другие риски (для двигателей и экологии).
Для акций нефтяников ключевыми остаются три фактора: динамика мировых цен на нефть, способность компаний восстанавливать переработку и общая геополитическая картина. Пока удары по НПЗ продолжаются, а внутренний рынок остаётся приоритетом, маржинальность перерабатывающего сегмента будет под давлением. Это ограничивает upside даже при благоприятной внешней конъюнктуре.
Кризис 2026 года показал уязвимость российской топливной системы. Страна, которая десятилетиями считалась одним из крупнейших экспортёров нефтепродуктов, столкнулась с ситуацией, когда бензин приходится импортировать, а автомобилисты стоят в очередях. Для акционеров нефтяных компаний это означает не только временные потери прибыли, но и переоценку долгосрочных рисков. Рынок уже заложил значительную часть негатива в цены. Вопрос в том, насколько быстро компании смогут адаптироваться и вернуться к более предсказуемой операционной модели. Пока этого не произошло, акции сектора остаются под давлением.
#ДефицитБензина #ТопливныйКризис #Роснефть #Лукойл #АкцииНефтяников #МосБиржа #Инвестиции #Нефть #ЭкономикаРоссии #Топливо
🪙 Финансовые результаты НЛМК (1 полугодие 2026 г.)
Основные цифры:
· Чистая прибыль сократилась более чем вдвое — до 20,5 млрд руб. (падение на 54% г/г). При этом во втором квартале показатель составил 15,6 млрд руб., что заметно ниже прошлогодних 23,3 млрд руб. за аналогичный период.
· Выручка уменьшилась на 11,6% — до 387,7 млрд руб. (с 438,7 млрд руб. годом ранее).
· Операционная прибыль рухнула на 52,5% — до 26 млрд руб. (против 54,8 млрд руб. в 2025 г.).
· Прибыль на акцию снизилась с 7,49 до 3,42 рубля.
· Денежный поток от операций упал почти втрое — до 19,5 млрд руб. (с 52,2 млрд руб.).
· Капитальные вложения сокращены на треть — до 34,6 млрд руб.
Структура продаж: выручка на российском рынке просела на 22% (до 127,1 млрд руб.), тогда как поставки в прочие регионы принесли 260,6 млрд руб.
Выводы по отчёту:
1. Кризис доходности. Падение чистой прибыли на 54% при снижении выручки всего на 11,6% говорит о серьёзном сжатии маржинальности. Основные причины — вероятный рост затрат (сырьё, логистика, процентные расходы) на фоне слабых цен на сталь.
2. Провал в эффективности. Денежный поток от операций сократился в 2,7 раза, что существенно опережает темпы падения выручки. Это тревожный сигнал: компания зарабатывает меньше реальных денег, что ухудшает её способность обслуживать долг и финансировать оборотный капитал.
3. Инвестиционная пауза. Снижение капвложений на 32% указывает на переход к режиму жёсткой экономии. В текущих условиях это оправдано, но в долгосрочной перспективе может затормозить модернизацию мощностей.
4. Дивидендный риск. При столь низкой прибыли и свободном денежном потоке (< 20 млрд руб.) вероятность дивидендов крайне мала.
5. Падение продаж в РФ (-22%) обгоняет общее снижение выручки, что говорит о слабом внутреннем спросе. Ориентация на «прочие регионы» (вероятно, Азия и Ближний Восток) пока спасает общие объёмы, но маржа в этих поставках, скорее всего, ниже.
🪙 Итог: Отчёт скорее негативный. НЛМК переживает период острой стагнации прибыли и генерации денег. Компания вынуждена урезать инвестпрограмму и экономить ресурсы. Восстановление показателей возможно только при улучшении макроэкономической конъюнктуры (рост цен на сталь и ослабление налоговой нагрузки), чего во втором полугодии 2026 года вряд ли прогнозируется.
При этом компания имеет очень высокую недооценку и потенциально может платить высокие дивиденды ( когда ситуация нормализуется) .
🏤 Мегановости 🗞 👉📰
1️⃣ Инфляция в России за неделю с 24 по 30 марта замедлилась до 0,17%.
Годовая инфляция держится на уровне около 5,86% и постепенно снижается.
С начала года цены выросли на 2,95%, за март — на 0,58%.
Продукты дорожают умеренно, при этом овощи частично дешевеют, а яйца, мясо и сахар продолжают расти.
Непродовольственные товары почти не растут в цене, а услуги, наоборот, дорожают быстрее.
ЦБ уже начал снижать ставку до 15% и будет ориентироваться на дальнейшее замедление инфляции.
Текущая динамика подтверждает охлаждение экономики и создает условия для постепенного снижения ставки, что поддерживает рынок облигаций.
🏤 Мегановости 🗞 👉📰
1️⃣ Банк России снизил ключевую ставку до 15% на фоне замедления инфляции и охлаждения экономики.
Инфляция после роста из-за НДС вернулась к уровню около 4–5%, что позволило начать смягчение политики.
Потребительский спрос снижается, так как люди заранее сделали крупные покупки и сейчас больше сберегают.
Бизнес стал осторожнее, инвестиционные планы сдержанные, а рост экономики замедляется.
Снижается давление на цены за счет охлаждения рынка труда и более умеренного роста зарплат.
При этом ЦБ не обещает быстрое снижение ставки из-за рисков со стороны бюджета и внешней ситуации.
Ставка пошла вниз, но из-за неопределенности рынок будет расти постепенно без резких движений.
Европлан объявляет финансовые результаты за 2025 год
Делимся с вами итогами работы нашей компании в карточках
Подробнее читайте о наших результатах за 2025 год на сайте
В 2025 году лизинговый рынок столкнулся с несколькими вызовами: жёсткая денежно-кредитная политика способствовала росту дефолтов и, как следствие, неспособности клиентов выполнять обязательства в условиях высокой ставки, а также сокращению доступного финансирования для малого и среднего бизнеса. Кризис в грузоперевозках усугубил ситуацию: снизился спрос на технику, а стоимость её обслуживания возросла
В таких условиях для Европлана прошедший год стал периодом:
Концентрации на качестве управления
Сохранении команды
Реализации ключевых инициатив, направленных на долгосрочную устойчивость бизнеса
Европлан в 2025 году:
Сознательно уделял больше внимания финансовой устойчивости, чем доле рынка или объёму нового бизнеса.
Находил оптимальные решения для клиентов, столкнувшихся с временными трудностями, стремясь сохранить долгосрочные отношения и минимизировать потери.
Значительно усилил и систематизировал продажи возвращённой из лизинга техники.
Процессы по сбору потерь были многократно масштабированы, что позволило эффективнее управлять рисками и сокращать негативное влияние на финансовые результаты.
«Благодаря этим усилиям у команды Европлана есть чёткая дорожная карта на 2026 год: фокусируемся на исполнении стратегии, развитии клиентских решений и реализации новых продуктовых инициатив. По нашим прогнозам, чистая прибыль компании в 2026 году вырастет примерно на 40% и составит около 7 млрд рублей», — прокомментировал итоги работы Сергей Мизюра, генеральный директор ЛК «Европлан».
* Предварительный прогноз, при условии получения необходимых корпоративных одобрений и согласия кредиторов, если таковые потребуются. Любая информация о планах и любых будущих событиях является неопределенной и может существенно отличаться от фактов и событий, которые наступят в будущем в действительности. Компания предупреждает,
что заявления прогнозного характера не являются гарантией будущих показателей, и фактические результаты деятельности Компании, ее финансовое положение, ликвидность и события в отрасли могут
существенным образом отличаться от приведенных.
🏗️ Рост в кризис: как GloraX сохраняет высокую доходность ⁉️
💭 Разберём феномен роста девелопера GloraX в условиях рыночной нестабильности...
💰 Финансовая часть
📊 За период с 2022 по 2024 год выручка компании GloraX росла быстрее, чем объем продаж, увеличившись примерно в шесть раз. По прогнозам, ежегодный средний прирост выручки составит порядка 28%, повторяя тенденцию изменения объема продаж с небольшой задержкой.
🤔 В течение трехлетнего промежутка (2022–2024 гг.) средняя валовая рентабельность GloraX составляла приблизительно 41%. Это значительно выше средних значений по рынку публичного сектора (около 33,4%). К середине 2025 года компания смогла сохранить этот высокий уровень валовой прибыли, равняющийся 41%, что продолжает превышать показатели крупных девелоперов.
💳 К июню 2025 года коэффициент долговой нагрузки GloraX немного повысился, достигнув значения 4,9х. Хотя этот показатель выше средней величины у большинства публичных девелоперов (примерно 3,9х), он остается гораздо ниже аналогичных цифр у конкурирующих компаний, таких как Самолет (9,5х), и близок к уровню компании Эталон (4,7х).
✔️ Операционная часть (2025 год)
💪 Девелопер установил новый рекорд по итогам годовой деятельности. Дополнительно компания сумела перевыполнить поставленную цель по объему продаж в денежном выражении, которую анонсировала в марте 2025 года.
🧐 Объем подписанных контрактов вырос на 80%, достигнув отметки в 219,6 тыс. кв.м. Продажи жилья в денежном эквиваленте увеличились на 47% и достигли суммы в 45,9 млрд руб.
📃 Количество подписанных соглашений возросло почти вдвое (+111%) и составило 6 320 единиц, тогда как ранее было зафиксировано лишь 3 001 договор. Такой существенный прирост отражает повышение активности покупателей.
🔲 Средняя стоимость квадратного метра снизилась на 16%, остановившись на отметке в 214 тыс. руб./кв.м. Уменьшение цены объясняется ростом числа сделок в регионах, где недвижимость традиционно дешевле столичных цен. Доля региональных продаж достигла 60%.
🏦 Доля покупок с использованием ипотеки увеличилась до 69%.
📌 Итог
💰 Финансовые показатели демонстрируют высокие темпы роста, а подводя итоги 2025 года, можно утверждать, что компания сохранила позицию лидера темпов роста на российском рынке недвижимости и подтвердила способность уверенно превосходить свои же планы.
🏗️ Запуск множества новых объектов именно в регионах способствовал значительному увеличению объемов возводимого жилья, позволив компании занять лидирующее положение в топ-20 крупнейших строительных компаний по количеству строящихся объектов.
🎯 ИнвестВзгляд: Это лишь второй девелопер, по которому просматривается идея.
📊 Фундаментальный анализ: ✅ Покупать - компания демонстрирует устойчивый рост, эффективно управляя рисками и поддерживая лидерские позиции на рынке недвижимости.
💣 Риски: ☁️ Умеренные - увеличение долговой нагрузки и зависимость от внешних факторов не дают повода поставить другую оценку, даже несмотря на множество позитивных моментов.
💯 Ответ на поставленный вопрос: Компания стабильно растет, успешно выполняя и даже превышая поставленные цели, демонстрируя отличную финансовую динамику и эффективное управление рисками.
Как думаете, кто еще из девелоперов заслуживает такое внимание, чтобы можно было проставить идею ⁉️
$GLRX #GLRX #недвижимость #GloraX #регионы #ипотека #риски #кризис #девелопер #инвестиции