От триумфа к упадку: сможет ли Газпромнефть преодолеть кризис ⁉️
💭 Анализируем ключевые проблемы и оцениваем шансы на восстановление...
💰 Финансовая часть (1 и 2 кв 2025)
📊 В первом квартале выручка снизилась на 14,6%, однако чистая прибыль немного выросла благодаря разовым факторам — положительным курсовым разницам и налоговым корректировкам прошлого периода. Без учета данных факторов рентабельность составила всего 10%, что является крайне низким показателем исторически, причем значительную роль сыграло положительное влияние курсов валюты в размере 27,6 млрд рублей.
↘️ Показатель EBITDA также демонстрирует умеренное снижение на 21,5% относительно предыдущего квартала, хотя ситуация менее критична, чем с чистой прибылью.
↘️ Во втором квартале ситуация ухудшилась. Компания зафиксировала снижение выручки на 22,1% и прибыли до налогообложения (EBITDA) — на 33,6%, год к году. За отчетный период чистый долг организации вырос на 112,5 миллиарда рублей относительно начального показателя текущего года.
💳 Общий долг увеличился ввиду низкого свободного денежного потока (FCF). Основная причина — значительное сокращение поступлений от основной деятельности.
😎 Дальнейшая перспектива выглядит неблагоприятной: операционная маржа достигла исторического минимума, валовая маржа от реализации барреля нефти в иностранной валюте существенно сократилась, став практически непригодной для обоснования текущих оценочных значений на 2025 год.
💸 Дивиденды
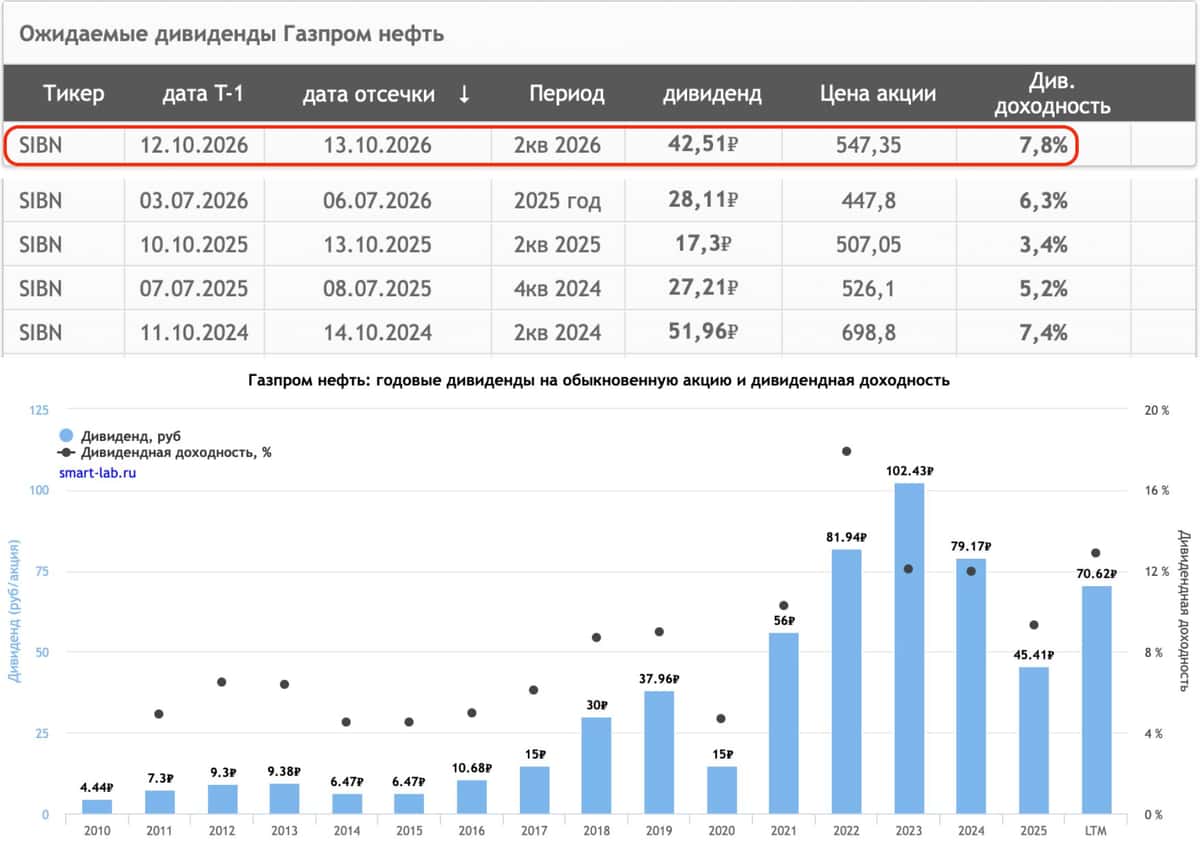
🤷♂️ Ранее сильной стороной компании можно было считать высокие дивиденды, но сейчас даже оптимистичный вариант развития событий предполагает довольно низкую доходность.
✔️ Развитие
🧊 Газпром нефть успешно завершила масштабное десятилетнее изучение природы российского арктического шельфа, проведя ряд экспедиций для мониторинга окружающей среды и изучения флоры и фауны региона.
🛢️ Завершается модернизация топливо-логистической инфраструктуры компании, в рамках которой откроется новый терминал в Челябинской области, увеличив объем перевалки нефтепродуктов на 30%.
⚡ Планируется увеличение количества электрических зарядных станций до 140 к концу 2025 года, с размещением новых точек в крупных городах и спортивных объектах.
⛽ Компания увеличит количество АЗС до 1650 к 2027 году, развив инфраструктуру вдоль популярных маршрутов автотуристов и внедрив станции формата самообслуживания.
🧪 Газпромнефть планирует запустить добычу лития и йода из попутных вод месторождений Оренбуржья и ХМАО соответственно в 2028 году, одновременно разрабатывая перспективные проекты по добыче других полезных ископаемых.
📌 Итог
🤔 Очень слабые результаты 1 квартала, а 2 квартал вышел еще хуже. Спасти может только резкая девальвация в район 100 за доллар за пару недель, чтобы бизнес смог пожить с хорошим курсом. Но такое нельзя спрогнозировать достоверно. Результаты 2025 года тоже спорные, видим слабое 1 полугодие, чтобы вытянуть год на хороший уровень, 2 полугодие должно быть ударным, чего невозможно без резкой девальвации и роста нефти, а эти процессы предсказать не в силах никто.
🎯 ИнвестВзгляд: Идеи здесь нет.
📊 Фундаментальный анализ: ⛔ Продавать - несмотря на амбициозные планы развития и позитивные корпоративные инициативы, финансовые результаты демонстрируют ухудшение ситуации в бизнесе: выручка падает, прибыль сокращается, долг растёт, свободного денежного потока недостаточно для обслуживания обязательств.
💣 Риски: ☁️ Умеренные - неопределённость внешней экономической обстановки создаёт определённые угрозы, однако у компании амбициозные планы развития плюс поддержка материнской компании никуда не исчезнет. На долгосрочном горизонте риски нивелируются.
💯 Ответ на поставленный вопрос: В долгосрочной перспективе компании ничего не угрожает. Текущее финансовое положение делает преодоление кризиса маловероятным в краткосрочной перспективе без существенного улучшения внешних факторов.
👌 Не игнорируйте возможность поставить лайк!
$SIBN #SIBN #Инвестиции #Нефть #Газпромнефть #Кризис #Анализ #Экономика #Акции #Бизнес #Энергетика
🪙 Минфин США немедленно выпустит временную лицензию на поставки российского дизельного топлива на мировой рынок.
Россия незамедлительно начинает снимать ограничения на экспорт дизеля ранее запланированных сроков, — Новак
Я хочу поблагодарить президента Путина, — Трамп.
Нам нужна нефть для мира. Это дизель — то, что нам нужно. Мы очень рады получить его, — заявил президент США.
Позитивная новость для наших нефтяников и российского рынка в целом. $LKOH $ROSN $SIBN $TMOS
И это еще не все.
⛽️ «Газпром» и «Лукойл» приступили к разработке Лаявожского месторождения.
Разработку проекта начали с добычи нефти. Следующий этап — строительство инфраструктуры для добычи и транспортировки газа. Месторождение находится в Ненецком автономном округе.
Разработкой занимается совместное предприятие «Газпрома» и «Лукойла» — «Лаявожнефтегаз».
Что это за проект? Компании работают сразу над двумя близлежащими месторождениями — Лаявожским и Ванейвисским. Суммарные извлекаемые запасы проекта оценивают в 16,3 млн тонн нефти и 225 млрд кубометров природного газа. $GAZP
Текущая ситуация на бирже
Индекс Мосбиржи медленно, но верно карабкается вверх, завершив торги в среду на отметке 2338 пунктов. Казалось бы, новостной фон далек от позитива, однако на фьючерсном рынке мы наблюдаем рекордный объем шортов по индексу. На этом фоне рынок движется в классической противофазе к мнению большинства спекулянтов.
📊 Росстат зафиксировал недельный рост потребительских цен на 0,96%. В годовом выражении инфляция ускорилась до 7,1%, превысив верхнюю границу прогнозного диапазона Центробанка (6–7%). Этот всплеск был ожидаемым и во многом обусловлен индексацией тарифов ЖКХ. Минэкономразвития оценило инфляцию без учета тарифов в 0,21%, что много. В этом контексте можно ожидать не только сохранения ключевой ставки на ближайшем заседании ЦБ 23 октября, но и жесткого сигнала о том, что пауза в смягчении ДКП может затянуться надолго.
🏠 В лидерах роста в среду были акции девелопера GloraX, акционеры которого утвердили присоединение компании "Специализированный застройщик НТВО". Несогласным с реорганизацией будет представлено право требовать выкупа акций по цене 44,57 рубля за штуку, что предполагает премию к текущей котировке в 22,6%. Однако здесь есть важный нюанс: оферта доступна лишь тем инвесторам, которые владели бумагами до объявления.
⚓️ Стоимость аренды нефтяных танкеров обновила исторический максимум на фоне геополитической напряженности на Ближнем Востоке. Этот фактор вкупе с ослаблением рубля позволит Совкомфлоту порадовать своих инвесторов сильными финансовыми результатами за второе полугодие.
⛽️ Бумаги Газпром нефти достигли максимума за полтора года. Рынок начинает закладываться на щедрые дивиденды от эмитента на фоне благоприятной ценовой конъюнктуры на рынке черного золота и считает, что материнская компания продолжит выкачивать кэш по максимуму.
🚗 Основатель Делимобиля Винченцо Трани в интервью Forbes попытался успокоить инвесторов, заявив, что дефолта не будет. Причина - увеличившийся денежный поток. За 11 лет компания ни разу не сорвала сроки оплаты по лизинговым платежам и купонам по облигациям. Однако рынок остался глух к этим аргументам, и бумаги выглядели хуже индекса. Одних вербальных интервенций рынку мало. Спрос на каршеринг сокращается, Центробанк поставил на паузу цикл снижения ставки, а долговая нагрузка эмитента остается чрезмерной.
♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
❗️Не является инвестиционной рекомендацией
$DELI $FLOT $SIBN $TATN $GLRX
Газпромнефть - ближневосточный подарок
Еще в начале года нефтяники выглядели едва ли не главным аутсайдером рынка. Низкие цены на нефть, огромный дисконт Urals и крепкий рубль давили на финансовые результаты. Однако конфликт на Ближнем Востоке перевернул диспозицию, а отчет Газпромнефти $SIBN за первое полугодие уже отражает первые плоды дорогой нефти. На примере отчета Газпромнефти мы это увидим.
⛽️ Итак, выручка компании выросла на 5,9% до 1,88 трлн рублей, а скорректированная EBITDA сразу на 42,6% до 727,5 млрд. Операционная прибыль практически удвоилась до 395 млрд рублей, а чистая прибыль акционеров выросла примерно на 74% до 286,1 млрд. Главным драйвером стала нефтяная конъюнктура. На фоне ближневосточного конфликта Brent вновь перевалил за $100. Перебои с поставками из Персидского залива поддерживают цены, хотя Саудовская Аравия уже пытается перенаправлять часть потоков через Оман.
Еще интереснее ситуация с нашей нефтью. По данным Argus, средняя цена Urals для расчета налогов в августе выросла с $59 до $67,11 за баррель. В сентябре достигнет порядка $80. Премия российского сорта ESPO с поставкой в Шаньдун к Brent выросла до рекордных $12,5 за баррель, а цена достигла $117,11. Получаем практически идеальную комбинацию для нефтяников - дорожающая нефть плюс сокращение дисконта.
Правда, есть и слабое место. Операционный денежный поток составил 293 млрд рублей (+17,6%), но CAPEX вырос на 21,7% до 399 млрд. В результате FCF ушел в минус на 105 млрд рублей. Общий долг также подрос, хотя за счет роста EBITDA коэффициент Чистый долг/EBITDA снизился с 1,3x в конце первого квартала до 1,14x. Процентные расходы во 2 квартале тоже снизились, что дополнительно поддержало прибыль.
💰 С дивидендами все интереснее. СД уже рекомендовал 42,51 рубля за первое полугодие против 17,3 рубля годом ранее. Дивполитика предполагает выплату не менее 50% прибыли, а менеджмент ранее говорил о возможности сохранять payout выше 50%. Если во втором полугодии компания заработает 300-350 млрд рублей, то годовая прибыль выйдет в район 586-636 млрд. С учетом уже рекомендованных 42,51 рубля финальная выплата может составить еще примерно 20-58 рублей.
В сухом остатке получаем сильный отчет и заметно улучшившуюся конъюнктуру. Дорогая нефть и сужение дисконта Urals способны сделать второе полугодие еще сильнее. Именно поэтому Газпромнефть снова превращается в интересную дивидендную историю. Настораживают лишь отрицательный FCF и растущий абсолютный долг.
❗️Не является инвестиционной рекомендацией
♥️ Друзья мои, напоминаю, что мы работаем по бартеру. Я вам каждое утро публикую интересный разбор эмитента, вы ставите ему лайк. Курс 1 к 1. Спасибо!