Пока Китай копил баррели, Россия копила дисконты
Пока другие страны рассуждали о рисках, Пекин делал то, что и должен делать взрослый стратег: тихо скупал дешевую нефть с дисконтом из России и Ирана, наращивал стратегические емкости хранения и входил в кризис с запасом баррелей. По внешним оценкам, к началу 2026 года Китай подошел с запасами в нефтехранилищах 1,2 млрд барр., что позволило ему заработать до $25 млрд. и обеспечить стабильность на внутреннем рынке.
Как действовал Китай
Китай не пытался угадать рынок. Он покупал себе свободу действий. В 2025 году страна импортировала рекордные 557,73 млн т. нефти, или 11,55 млн барр в сутки, и этот рост импорта сопровождался активным пополнением запасов. Причем стратегия закупок была проведена почти образцово и позволила увеличить запасы в 2025 году на 157 млн барр.
Весной 2025 года Brent опускался к $58,50, а во втором и третьем кварталах держался примерно в диапазоне $68–69. Именно на этом ценовом снижении Китай вливал лишние баррели в резервуары. А когда в марте 2026 года на фоне ближневосточного кризиса Brent подскакивал до $119,50, Пекин уже сидел на нефтяной подушке. Это тот редкий случай, когда государство действовало как сильный сырьевой трейдер и покупало страховой полис тогда, когда рынок еще не боялся, а дисконт на санкционную нефть был высоким и доходил до $8 за баррель.
Сколько Китай на этом выиграл
Только за счет дисконтов по российской и иранской нефти Китай в 2025 году сэкономил примерно $4,0–5,0 млрд.
Второй источник выгоды — переоценка запасов, купленных на слабом рынке. При переходе от цен чуть выше $60 к мартовским уровням $100–119,5 получается еще $16,6–24,5 млрд.
Но не менее важна макроэкономическая выгода. Ее труднее всего посчитать, хотя именно она, возможно, и является главной. Страна, у которой есть запас дешевого сырья, получает шанс не переносить мгновенно внешний шок в цены топлива, электроэнергии, логистики и конечной промышленной продукции. Китай купил не только нефть. Он купил себе время. А время в кризис почти всегда дороже самого сырья. На рынке это обычно понимают слишком поздно.
Почему в этой истории Китай выглядит сильно
Пекин сыграл очень сильно — хладнокровно, по-мастерски, стратегически. Китай не суетился в момент кризиса, потому что действовал по старому принципу: умные чинят крышу до дождя, а не во время ливня.
Он не просто воспользовался скидками на санкционные баррели. Он одновременно решал задачи страхования импорта и поддержки собственной промышленности. Параллельно Китай наращивал внутреннюю добычу — до рекордных 4,32 млн баррелей в сутки в 2025 году, а в январе–феврале 2026 года удерживал уровень около 4,42 млн баррелей в сутки. Одновременно расширялась и инфраструктура хранения. Так, в 2025–2026 годах в строй должны войти 11 новых площадок общей емкостью хранения 169 млн барр..
Китай делал скучные, но правильные вещи. Покупал, когда было дешево. Строил емкости, когда это казалось избыточным. Держал запас, когда другие надеялись на рынок. На сырьевых циклах большие деньги часто зарабатываются именно так — не в ажиотаже, а в дисциплине.
Что поучительного в этой истории
Для России эта история особенно показательна. Пока Китай строил резервуары и покупал себе свободу маневра, Россия в значительной степени играла роль продавца, который финансировал чужую устойчивость собственной скидкой. В этом и заключается самая неприятная правда.
Китай покупал нефть как будущую политическую и экономическую опцию как стратегический центр силы. Россия продавала нефть со скидкой как текущую бюджетную необходимость. И это на фоне бесконечных разговоров о «развороте на Восток». Разворот, конечно, состоялся. Только для Китая это был разворот к источнику дешевого сырья, а для России — разворот к покупателю, который умеет пользоваться чужой слабостью без лишних эмоций.
***
На рынке любят тех, кто громко говорит. Но зарабатывают обычно те, кто заранее готовится к чужой панике.
Именно таким игроком Китай и был в 2025–2026 годах: холодным, расчетливым и неприятно эффективным считающим ходы, пока Россия считает скидки.
Посты по ключевым словам
Лукойл рекомендовал дивиденды 535 рублей на акцию: стоит ли покупать
Совет директоров ПАО «ЛУКОЙЛ» 8–9 октября 2026 года рекомендовал выплатить промежуточные дивиденды по итогам девяти месяцев 2026 года в размере 535 рублей на одну обыкновенную акцию. Дата, на которую определяются лица, имеющие право на получение дивидендов (отсечка), — 9 декабря 2026 года. С учётом режима расчётов Т+1 последний день покупки акций под дивиденды — 8 декабря 2026 года.
При текущей цене около 6065–6070 ₽ (данные на 14 октября 2026 года) дивидендная доходность этой выплаты составляет примерно 8,8 %. Общий объём выплат оценивается примерно в 370–371 млрд рублей (при уставном капитале в 692 865 762 обыкновенные акции).
Решение акционеры утвердят на внеочередном общем собрании (заочное голосование с окончанием приёма бюллетеней 20 ноября 2026 года). Выплаты номинальным держателям и профессиональным участникам рынка планируются не позднее 22 декабря 2026 года, остальным акционерам — не позднее 21 января 2027 года.
Исторический контекст и дивидендная политика
«ЛУКОЙЛ» выплачивает дивиденды дважды в год. Базой служит скорректированный свободный денежный поток (FCF): не менее 100 % этого показателя (операционный денежный поток минус капитальные затраты, проценты, аренда и расходы на выкуп акций). На практике коэффициент выплат часто ниже 100 % — компания учитывает будущие инвестиции и другие корректировки.
Для сравнения:
За 2025 год суммарно выплачено 675 ₽ на акцию (397 ₽ промежуточных + 278 ₽ финальных).За 2024 год — около 1055 ₽ на акцию (рекордный уровень).Промежуточные дивиденды за 9 месяцев 2025 года составили 397 ₽.
Текущая рекомендация (535 ₽) выше прошлогодней промежуточной выплаты примерно на 35 %. По оценкам аналитиков, она соответствует примерно 63–71 % скорректированного FCF за первое полугодие 2026 года (оценки FCF за 1П — около 519–551 млрд ₽). Финансовые результаты, которые это поддерживают
Отчётность по МСФО за первое полугодие 2026 года была сильной:Выручка — около 2,06 трлн ₽ (+8 % г/г).EBITDA — порядка 815 млрд ₽ (рост почти вдвое, рентабельность около 39–40 %).Чистая прибыль, приходящаяся на акционеров, — примерно 431–440 млрд ₽ (рост в 1,5 раза).Свободный денежный поток — около 551 млрд ₽ (+70 % г/г).
Компания сохраняет крепкий баланс: чистая денежная позиция положительная (кэш превышает долг). Высокие цены на нефть (Brent в октябре 2026 года торгуется в районе 105–106 $/барр. на фоне геополитической напряжённости, включая ситуацию в Ормузском проливе) и сильная маржа переработки поддерживают денежные потоки.
Аналитики отмечают, что часть капзатрат могла быть перенесена на второе полугодие, поэтому финальный дивиденд за весь 2026 год может оказаться сопоставимым с промежуточным. В таком случае суммарная доходность за год способна приблизиться к 15–17 % к текущим ценам.
Стоит ли покупать до отсечки: плюсы и риски
Аргументы «за»:Высокая дивидендная доходность (около 9 % только по этой выплате) — одна из лучших среди «голубых фишек».Сильные фундаментальные показатели и низкая долговая нагрузка.Исторически «ЛУКОЙЛ» — надёжный плательщик дивидендов даже в сложные периоды.При сохранении высоких цен на нефть денежные потоки остаются крепкими, а финальная выплата может добавить ещё доходности.Акции уже показали сильный рост с летних минимумов (за 3 месяца около +36–37 %), но многие аналитики сохраняют позитивный или нейтральный взгляд (целевые ориентиры в районе 6000 ₽ и выше у части брокеров).
Аргументы «против» и риски:Дивидендный гэп. После отсечки цена обычно падает. По историческим данным по «ЛУКОЙЛу», фактический гэп часто составляет 70–90 % от размера дивиденда (иногда меньше, иногда сопоставим). Закрытие гэпа занимает от нескольких дней до месяцев — в зависимости от рынка и новостного фона.Зависимость от цены нефти и геополитики. Высокие котировки нефти частично обусловлены временными факторами (напряжённость в регионе). При снижении Brent денежные потоки и будущие дивиденды могут скорректироваться.
Часть роста уже заложена в цену. Акции выросли значительно с конца лета, спекулянты фиксировали прибыль после анонса дивидендов.Санкционные и операционные риски (возможные инциденты на НПЗ и т.п.).Коэффициент выплат ниже 100 % FCF — менеджмент оставляет запас на инвестиции и неопределённость.Реклама
Практические моменты. Если цель — получить именно эту выплату и держать бумагу дольше, покупка до 8 декабря имеет смысл при горизонте от нескольких месяцев. Чисто спекулятивная стратегия «купил — получил дивиденд — сразу продал» часто даёт околонулевой или отрицательный результат из-за гэпа и комиссий. Налог на дивиденды (13/15 %) также нужно учитывать.
Вывод
Рекомендация 535 ₽ на акцию — сильный сигнал: компания демонстрирует устойчивость, а дивидендная политика остаётся акционероориентированной. Доходность привлекательна, особенно на фоне крепких результатов полугодия и высоких цен на нефть. Однако это не безрисковая идея: гэп, волатильность нефти и уже произошедший рост котировок требуют осторожности.
Для долгосрочного дивидендного инвестора с горизонтом от полугода «ЛУКОЙЛ» остаётся одним из ключевых кандидатов в нефтегазовом секторе. Для краткосрочной игры «под отсечку» лучше оценивать соотношение риск/доходность индивидуально и смотреть на динамику цены ближе к декабрю.
Не является индивидуальной инвестиционной рекомендацией. Рынок акций несёт риски потери капитала. Решения принимайте самостоятельно, исходя из своей стратегии и риск-профиля.14 октября
Инфляционная спираль и ИИ-эйфория: почему Nasdaq теперь падает каждые три года
Анализ исторических данных индекса Nasdaq Composite с 2000 года (см. слайд) выявил опасную структурную аномалию: стабильные периоды на фондовом рынке стремительно сокращаются. Если на стыке веков перерыв между масштабными кризисами составлял от 5 до 7 лет, то за последнее десятилетие технологический сектор США стабильно погружается в «медвежьи циклы» (обвалы свыше чем на 20%) в среднем каждые 3 года.
Крупные просадки были зафиксированы в 2018, 2020, 2022 и первой половине 2025 года. Можно связывать этот феномен с тремя ключевыми факторами, которые кардинально изменили природу современного рынка:
1. Беспрецедентная ИИ-концентрация
Индекс перестал быть диверсифицированным барометром технологий. Сегодня более 70% веса индекса приходится на узкую группу технологических гигантов (так называемую Big Tech), чья капитализация напрямую зависит от ожиданий вокруг искусственного интеллекта. Суммарные вложения крупнейших корпораций в инфраструктуру ИИ только за 2026 год приближаются к астрономической отметке в $800 миллиардов.
Рынок стал заложником эйфории: малейшее сомнение инвесторов в окупаемости этих колоссальных затрат или ухудшение квартальной прибыли хотя бы одной компании уровня Nvidia или Microsoft мгновенно отправляет весь Nasdaq в крутое пике.
2. «Американские горки» монетарной политики ФРС
Вторая причина участившихся кризисов — высокая чувствительность техов к процентным ставкам. Технологический сектор это «акции роста», чья основная прибыль прогнозируется в будущем. На фоне затяжной борьбы Федеральной резервной системы США с инфляцией ставки остаются высокими, что автоматически обесценивает будущие денежные потоки компаний и вынуждает инвесторов сбрасывать переоцененные бумаги при малейшем шоке.
3. Эффект толпы и скорость алгоритмов
Рыночные циклы ускорились физически. Капитал перетекает мгновенно благодаря высокочастотному алгоритмическому трейдингу и массовой розничной ликвидности. В результате фаза формирования «пузыря» и фаза его схлопывания, которая раньше занимала годы (как во время краха доткомов в 2000–2002 гг.), теперь реализуется в считаные месяцы. Обвал 2020 года и вовсе уложился в рекордные 33 календарных дня.
Чего ждать дальше?
На сегодняшний день (октябрь 2026 года) индекс Nasdaq Composite торгуется на рекордных исторических максимумах в районе 27 400 – 27 600 пунктов.
Несмотря на текущий оптимизм, для индекса нарастает серьезный дисбаланс: пока тяжеловесы тянут график вверх, более половины 54% рядовых компаний, входящих в листинг Nasdaq, уже торгуются на 20% ниже своих локальных пиков, а короткие позиции продавцов (шорты) находятся на максимумах с 2020 года. Если выявленная закономерность с трехлетним шагом сработает вновь, текущий суперцикл роста имеет запас прочности еще примерно на год. Формирование глобального пика с последующим переходом к новому масштабному снижению математически выпадает на конец 2027 — начало 2028 года.
Для шортистов Насдака этот период вероятно будет крайне изматывающим.8 октября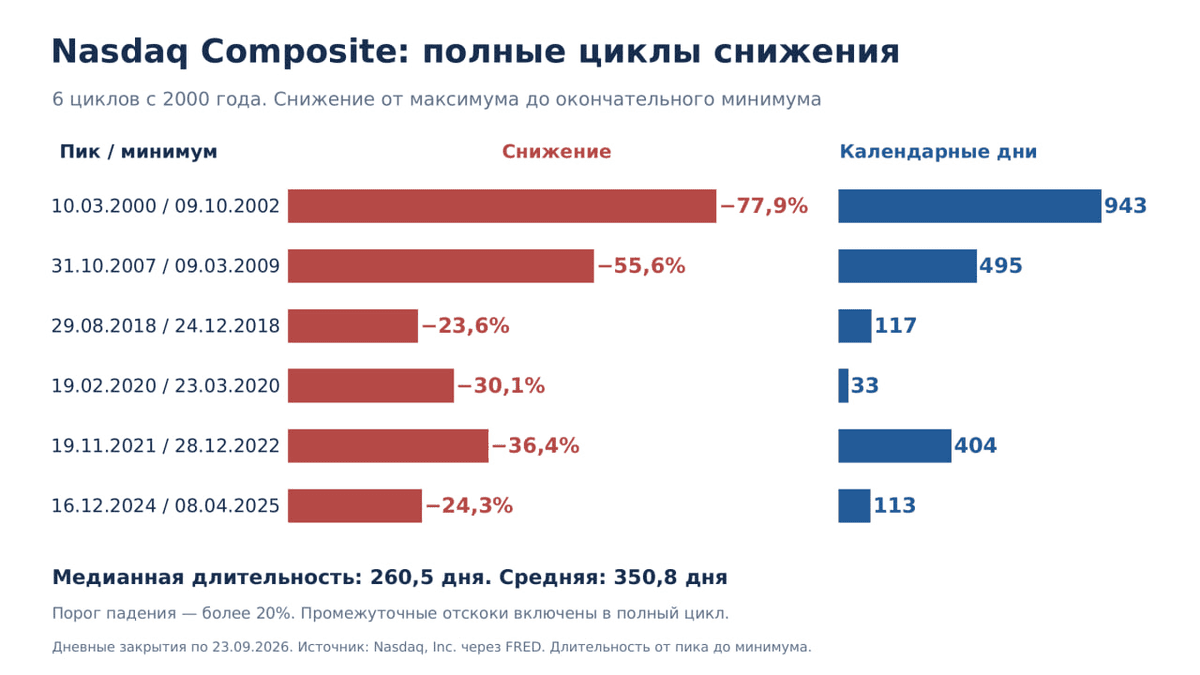
Стоит ли покупать рубль?
Казалось бы, зачем распылять ваше внимание, поэтому как обычно буду краток.
У нас есть 2 события, которые знаменуют паттерны разворота рубля. Их на самом деле больше, но в этой статье я затрону только 2. Все остальные в предыдущих и следующих статьях. Будет круто, если подпишитесь и прочитаете те, что не читали.
События:
1. Минфин США увеличил объем печатания денег.
2. Витькоф и Зятькоф приехали в Россию.
Эти, казалось бы, на первый взгляд ничего не значащие события для рынка оказываются каждый раз очень весомыми аргументами для принятия решений. Я считаю, их надо пояснить.
Минфин США с 9 сентября нарастит кол-во покупок дальних облигаций. Другими словами, они вкидывают доллары в экономику. Это можно назвать тем самым "печатанием денег" для простоты понимания. Потому что монетарные последствия от этого такие же, что раздача денег всем подряд. И рынок смотрит на эту ситуацию под тем же углом, поэтому на графиках валют к рублю вы можете видеть красные свечи 19, 20 августа. Это событие - сильное подтверждение того, что США снижают нагрузку на свои долги через обесценение доллара.
Витькоф и Зятькоф - это не просто "предвестники договорнячка", хотя рынок их такими и видит, поэтому пампит iMOEX на этой неделе и снижает курсы валют. Витькоф и Зятькоф - это всего лишь маленькая запятая в большой главе под названием "Конец СВО и передел мира". У нас идёт череда серьёзнейших договорных событий: саммит ШОС, саммит АТЭС, G20 и другие, и постоянные полеты всех лиц по всем странам. (Глава разведки Ватикана в Кремле, глава ЦРУ в Кремле - добрый вечер! Это только маленькая часть того, что идёт.) Идёт смена экономической модели мира.
Подытожу: это 2 сильные точки, на которые рынок обратил внимание, поэтому приспустил давление на рубль. Исходя из техники и фундаментала текущая ситуация по валюте выглядит разворотной, поэтому я и держу большую часть денег в рубле и некоторую часть денег в шорте по евро и юаню.
А как видите ситуацию на рынке валюты вы? А то вдруг я не умею интерпретировать новости, политику, экономику и торговать и глубоко заблуждаюсь :)6 сентября