Система - что они натворили?
2025 год окончательно превратил АФК из классического холдинга с вечным дисконтом в историю про дорогой долг, отрицательный капитал и попытку удержать баланс между стоимостью активов и стоимостью их обслуживания. Формально внутри структуры все еще находятся качественные бизнесы, но на практике значительная часть их денежного потока уже работает не на акционеров, а на кредиторов. Отчетность за 2025 год это показывает максимально наглядно.
💰 Итак, выручка холдинга за отчетный период выросла на 8,1% до 1,33 трлн рублей. Операционная прибыль составила 134 млрд рублей. На первый взгляд ситуация выглядит терпимо, особенно если смотреть на динамику отдельных дочерних обществ. Но далее вся конструкция ломается: финансовые расходы подскочили до 390 млрд рублей против 268 млрд годом ранее, а чистый убыток достиг 232,5 млрд рублей. По сути, процентные расходы уже в несколько раз превышают операционную прибыль группы.
Главная проблема сейчас - не операционный бизнес, а баланс. Собственный капитал группы стал отрицательным и ушел в минус на 118,6 млрд рублей, а капитал, относящийся к акционерам АФК, составил минус 173,8 млрд рублей. При этом краткосрочные обязательства выросли до 2,02 трлн рублей, тогда как оборотные активы составляют лишь 1,09 трлн.
Отрицательный оборотный капитал приблизился к 936 млрд рублей. Менеджмент прямо пишет в отчетности, что рассчитывает закрывать этот дефицит за счет монетизации активов и использования кредитных линий. Теоретически внутри холдинга действительно много сильных активов, но на практике каждый из них сегодня имеет собственный набор проблем.
📱 МТС остается главным генератором денежного потока и наиболее устойчивым активом Группы. Компания уже давно превратилась в дойную корову, из которой холдинг регулярно вытаскивает дивиденды. Сегежа, напротив, остается главным токсичным активом внутри периметра. На фоне слабой конъюнктуры цен, ограниченного экспорта и дорогого финансирования рынок уже воспринимает ее не как историю роста, а как потенциальный источник будущих проблем для материнского холдинга.
🏠 Не лучше выглядит и Эталон на фоне общих проблем у застройщиков. А вот Ozon продолжает быстро расти. Долговая нагрузка компании постепенно снижается, а бизнес масштабируется. Но есть важный нюанс: Ozon пока остается историей роста, а не стабильного свободного денежного потока. В результате рынок продолжает закладывать огромный дисконт к стоимости активов холдинга.
В итоге перед нами снова возникает классическая стоимостная ловушка. Активы внутри группы действительно качественные и в ряде случаев продолжают расти, но материнская надстройка в виде огромного долга съедает практически весь инвестиционный потенциал. Пока ставка остается высокой, а реального делевериджа не происходит, акции АФК будут историей про выживание, а не про раскрытие стоимости.
❗️Не является инвестиционной рекомендацией
♥️ И снова пятница, и снова я к вам с полезной статьей. Механизм прежний: прочитали статейку, поставили ей лайк, пошли готовиться к выходным. А я довольный пошел ДР отпраздную. Спасибо!
$AFKS $MTSS $SGZH $OZON $ETLN

Посты по ключевым словам
МТС. Отчет за 2 кв 2026 по МСФО
Тикер: #MTSS
Текущая цена: 186.15
Капитализация: 372 млрд
Сектор: Телеком
Сайт: https://ir.mts.ru/home
Мультипликаторы (LTM):
P/E - 3.52
P/BV - 10.73
P/S - 0.44
ROE - 304.7%
ND/OIBDA - 2.13
EV/OIBDA - 3.36
Акт/Обяз - 1.02
Что нравится:
✔️выручка выросла на 9.2% г/г (195.4 → 213.5 млрд);
✔️нетто фин расход уменьшился на 8.1% г/г (31.6 → 29.1 млрд);
✔️чистая прибыль выросла в 18.9 раз г/г (3.6 → 67.9 млрд).
Что не нравится:
✔️отрицательный FCF (без учета банка) -84.9 млрд против +62.2 млрд в 1 пол 2025;
✔️чистый долг вырос на 31% к/к (492.5 → 645.2 млрд). ND/OIBDA ухудшился с 1.69 до 2.13;
✔️активы чуть больше обязательств.
Дивиденды:
Ожидается принятие новой див. политики.
Мой итог:
Сравнение сегментов (г/г в млрд):
- телеком +11.7% (122.5 → 136.8);
- розничный бизнес +29.5% (10.5 → 13.6);
- финтех -18.3% (43.2 → 40.5);
- рекламные технологии +14.9% (16.8 → 19.3);
- MWS +8.7% (13.8 → 15);
- медиахолдинг +6.2% (6.5 → 6.9);
- прочее и ВГР +5.1% (-17.8 → -18.7).
Телеком, как основной сегмент, продолжает показывать хорошую динамику (прирост лучше прошлого года). Абонентская база в РФ за год выросла на 1.2 млн до 84.1 млн человек. Выручка финтеха уменьшилась на фоне снижения процентных ставок, хотя банк во 2 квартале показал сильные результаты. Так можно отметить, что лучшую динамику относительно прошлого года показали MWS и розничный бизнес. За полгода выручка выросла на 11.8% г/г (370.9 → 414.7 млрд).
Чистая прибыль выросла почти в 19 раз, но причина здесь в продаже 49.9% доли ООО «Башенная инфраструктурная компания». "БИК" продали в ЗПИФ под управлением УК «Доверительная». И при этом МТС остаётся долгосрочным арендатором инфраструктуры БИК на рыночных условиях. Компания не указала значение скор. прибыли, но можно предположить, что суммы продажи повлияли на прочие операционные и неоперационные доходы (выросли на 12.7 и 54.3 млрд, соответственно).
FCF (без учета банка) по классическому расчету ушел сильно в отрицательную зону на фоне также отрицательного OCF (+90.3 → -53.3 млрд) и увеличения кап. затраты на 12.6% г/г (28.1 → 31.6 млрд). По данным МТС FCF (без учета банка) -2.8 млрд против -16.6 млрд в 2 кв 2025 (из долга вычитают также долгосрочные депозиты, свопы и хеджирующие инструменты). По Capex компания предупреждала, что в 2026 он будет выше 2025 года и пока так и есть (75.9 млрд vs 62.4 в 1 пол 2025). Вообще, пик затрат ожидается в 2026 и частично в 2027 годах.
Долговая нагрузка снова увеличилась, несмотря на рост EBITDA. Долг по займам и обязательства по аренде выросли быстрее. При этом, правда, уменьшился нетто фин расход, но он все равно остается значительным (во 2 квартале составил 60% от операционной прибыли).
Основная интрига, которая должна разрешиться в ближайшее время - новая дивидендная политика компании. В текущей редакции она делал из МТС квазиоблигация, но что будет в рамках новой, непонятно. С одной стороны, материнской АФК Система нужны деньги и она может их поднимать из "дочки". С другой стороны, МТС также необходимо погашать большой долг. По предварительной информации компания может отказаться от фиксированной выплаты и перейти на более частые выплаты.
В 2026 году компания планирует получить 850 млрд выручки, но с учетом результатов 1 полугодия итог, скорее всего, будет лучше. При рентабельности в 6% можно ожидать прибыль в районе 106 млрд (P/E 2026 = 3.51). Выглядит интересно, но не стоит забывать про огромное влияние разового дохода от продажи доли "БИК" (без этого P/E 2026 будет примерно 7.14).
В общем, все сейчас упирается в новую див. политику. Если она будет привязана к результатам, то там надо считать и прикидывать интересна ли акция или нет. Если же останется фиксированная выплата от 30 руб и выше, то по текущим ценам МТС будет интересной дивидендной историей с доходностью 16%.
*Не является инвестиционной рекомендацией
Более подробная информация по портфелю в моем Телеграме1 сентября
🏤 Мегановости 🗞 👉📰
1️⃣ ЦБ РФ опубликовал проект денежно-кредитной политики на 2027-2029 годы, сохранив июльский прогноз на 2026 год: ключевая ставка 14,5-14,6%, инфляция 6-7%, рост ВВП около 1%.
К 2027 году регулятор ожидает снижения ставки до 10,5-12,5% при инфляции 4%, а к 2029 году — до 7,5-8,5%.
Первый зампред ЦБ Алексей Заботкин отметил, что пространство для снижения ставки сузилось еще в июле, а базовый сценарий закладывает нормализацию ситуации на Ближнем Востоке к началу 2027 года.
Публикация долгосрочного прогноза показывает, что регулятор закладывает более медленное снижение ставки, чем ожидал рынок месяц назад.31 августа
🏤 Мегановости 🗞 👉📰
1️⃣ МТС $MTSS во II квартале 2026 года увеличила чистую прибыль в 23,9 раза год к году, до 66,9 млрд ₽, при выручке 213,5 млрд ₽, выросшей на 9,2%.
OIBDA компании поднялась на 16,3%, до 84,6 млрд ₽, а доходы от телеком-услуг — на 12,2%, до 136,8 млрд ₽, на фоне роста абонентской базы в России до 84,1 млн пользователей.
Акционеры утвердили дивиденды в размере 70 млрд ₽ по итогам квартала; ранее в августе уже была выплачена часть дивидендов за 2025 год — 35 ₽ на акцию.
Кратный рост прибыли и щедрые дивиденды делают МТС одним из самых сильных отчетов сезона среди телеком-компаний.25 августа
🏤 Мегановости 🗞 👉📰
1️⃣ Чистая прибыль X5 $X5 по МСФО во II квартале 2026 года снизилась на 28,9% год к году, до 21,19 млрд ₽, при этом выручка выросла на 9,9%, до 1,29 трлн ₽.
EBITDA увеличилась на 2%, до 74,25 млрд ₽, а маржа EBITDA снизилась до 5,8% с 6,2% годом ранее.
Чистый долг вырос до 310,6 млрд ₽, а отношение долга к EBITDA увеличилось до 1,08 с 0,84.
За I полугодие выручка "Пятерочки" составила 1,9 трлн ₽, "Перекрестка" — 280,8 млрд ₽, "Чижика" — 251,6 млрд ₽ с ростом на 29,8%.
Снижение чистой прибыли на фоне роста выручки и долговой нагрузки говорит об усилении давления издержек на маржинальность ритейлера.13 августа
🏤 Мегановости 🗞 👉📰
1️⃣ Чистая прибыль "Ростелекома" $RTKM по МСФО за I полугодие 2026 года выросла на 9% год к году, до 14 млрд ₽.
Выручка увеличилась на 11%, до 435,7 млрд ₽, а чистый долг вырос на 3%, до 731,6 млрд ₽, при снижении отношения долга к OIBDA до 2,1 с 2,3.
Компания намерена удвоить дивидендные выплаты в течение пяти лет и увеличить чистую прибыль в 3,5 раза с уровня 2025 года.
Снижение долговой нагрузки на фоне роста прибыли и амбициозные дивидендные планы делают бумаги компании привлекательнее для долгосрочных инвесторов.12 августа
1️⃣ Ozon $OZON во II квартале 2026 года удвоил чистую прибыль до 10,1 млрд ₽, а выручка выросла на 47%, до 334,2 млрд ₽.
Скорректированная EBITDA достигла 57,9 млрд ₽, оборот с учетом услуг — 1,3 трлн ₽, а выручка финтех-сегмента — 69,7 млрд ₽.
Рост прибыли и финтех-направления показывает, что маркетплейс улучшает рентабельность одновременно с расширением оборота.30 июля
🏤 Мегановости 🗞 👉📰
1️⃣ Чистая прибыль ВТБ $VTBR по МСФО во II квартале 2026 года снизилась на 33,6% год к году, до 92,6 млрд ₽, а за I полугодие — на 20%, до 225,2 млрд ₽.
Результаты оказались ниже консенсус-прогноза, при этом банк сузил годовой ориентир прибыли с 600–650 млрд ₽ до 600 млрд ₽.
Первый зампред Дмитрий Пьянов назвал выплату 50% прибыли за 2026 год маловероятной из-за будущего ужесточения требований к капиталу и сообщил о сокращении 10% персонала головного офиса до конца года.
Слабая квартальная прибыль и более консервативные ожидания по дивидендам усиливают давление на оценку банка, несмотря на восстановление процентной маржи.28 июля
🏤 Мегановости 🗞 👉📰
1️⃣ Индекс Мосбиржи $IMOEX 27 июля вырос на 2,4%, до 2216,92 пункта, впервые с 13 июля закрепившись выше 2200. Индекс РТС прибавил столько же, достигнув 895,16 пункта.
В лидерах оказались ММК $MAGN (+8,5%), Полюс $PLZL (+7,5%) и Ozon $OZON, который вырос почти на 10%, до 2875 ₽, полностью отыграв падение прошлой недели после атак на логистические центры Wildberries.
Рост рынка связывают со снижением ключевой ставки до 14% и смягчением геополитического фона. При этом нефтяные бумаги просели вслед за нефтью.
Отскок выглядит скорее коррекционным: рынок по-прежнему сильно зависит от новостей.27 июля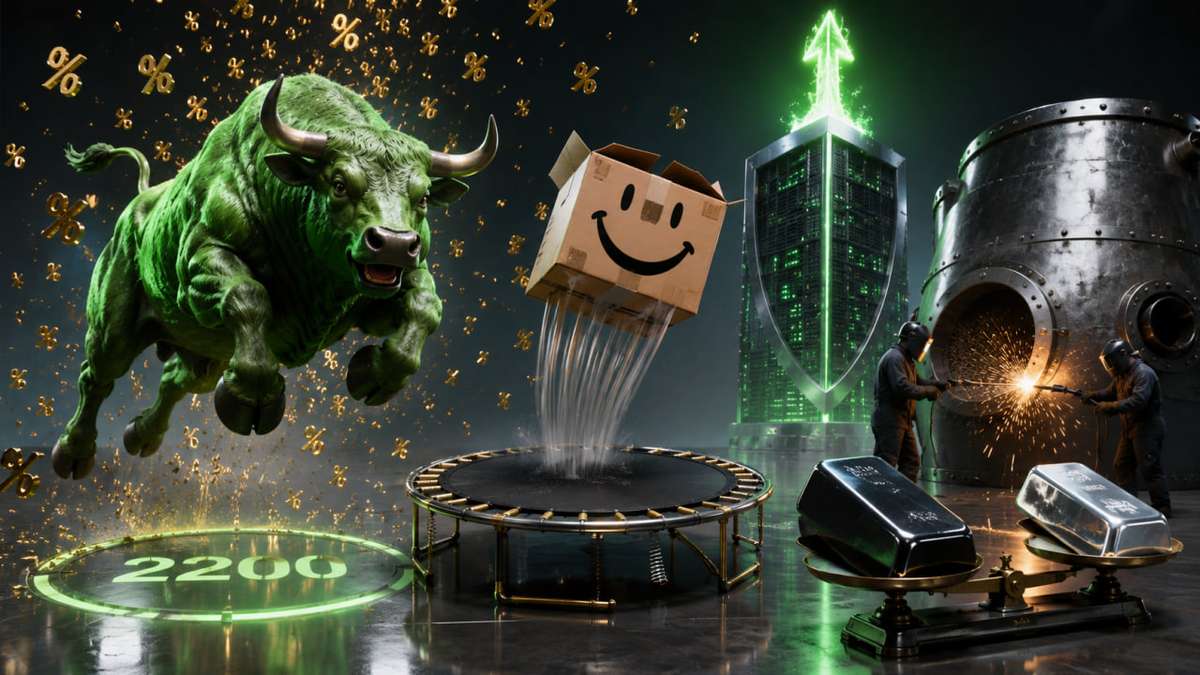
МТС. Отчет за 1 кв 2026 по МСФО
Тикер: #MTSS
Текущая цена: 230.4
Капитализация: 460.4 млрд
Сектор: Телеком
Сайт: https://ir.mts.ru/home
Мультипликаторы (LTM):
P\E - 11.15
P\BV - 17.55
P\S - 0.55
ROE - 157.4%
ND\OIBDA - 1.69
EV\OIBDA - 3.27
Акт.\Обяз. - 1.02
Что нравится:
✔️выручка выросла на 14.9% г/г (175.5 → 201.3 млрд);
✔️чистый долг снизился на 12.7% к/к (563.9 → 492.5 млрд). ND\OIBDA улучшился с 2.02 до 1.69;
✔️нетто фин расход уменьшился на 5% г/г (33.3 → 31.6 млрд);
✔️чистая прибыль увеличилась на 5.1% г/г (5.3 → 7.9 млрд);
Что не нравится:
✔️отрицательный FCF (без учета банка) снизился на 1.6% г/г (-28.3 → -28.8 млрд)
✔️активы чуть больше обязательств.
Дивиденды:
Дивидендная политика на 2024-2026 годы предполагает целевой показатель выплат не менее 35 руб. в год.
За 2025 год будет выплачено 35 руб на акцию (ДД 15.19% от текущей цены).
Мой итог:
Сравнивать операционные данные к/к особо нет смысла, так как есть эффект сезонности. В последние 2 года по всем сегмента, за некоторым исключением, каждый следующий квартал лучше предыдущего в течение года.
Сравнение сегментов по годам (г/г):
- телеком +14.7% (113.5 → 130.2 млрд);
- розничный бизнес +12.1% (10.7 → 12 млрд);
- финтех +18.3% (35.5 → 42 млрд);
- рекламные технологии +2% (15 → 15.3 млрд);
- MWS -5.4% (14.8 → 14 млрд);
- медиахолдинг +4.5% (6.7 → 7 млрд);
- прочее и ВГР -6.8% (-20.7 → -19.3 млрд).
Только MWS (облака и бигдата) снизились по выручке. Ну и рекламные технологии выросли достаточно скромно. В остальном результаты хорошие. Еще можно отметить уменьшение расходов по сегменту "Прочее и ВГР".
Чистая прибыль увеличилась за счет улучшение операционной рентабельности с 18.2 до 20.4%. И это еще при том, что эффективная ставка налога на прибыль в отчетном квартале заметно выше (28.9% vs 10.5% в 1 кв 2025). Прибыль до налогообложения выросла на 85.8% г/г (6 → 11.2 млрд).
FCF (без учета банка) по классическому расчету отрицательный и остался почти на уровне прошлого года. OCF (без учета банка) увеличился в 2.6 раза г/г (5.9 → 15.5 млрд), а кап. затраты - на 29.1% г/г (34.3 → 44.3 млрд). Стоит отметить, что расчеты сильно отличаются от МТС, которые в своей отчетности указали FCF без учета банка -7 млрд против -13.5 млрд в 1 кв 2025 (из долга вычитают также долгосрочные депозиты, свопы и хеджирующие инструменты).
Приятной новостью является снижение долговой нагрузке. Помогли как уменьшение чистого долга, так и рост OIBDA. Вкупе со снижением ключевой ставки это позволит компании снизить процентную нагрузку, которая остается очень высокой (нетто фин. расход составляет 77% от операционной прибыли).
В целом, у компании нет проблем с операционной составляющей, но есть две болевые точки: долг и высокие капитальные затраты.
В период высоких ставок долг не дает раскрыться результатам. Будь компания полностью самостоятельный, то, возможно, было бы принято решение о невыплате дивидендов или их снижение, но "мама" АФК Система не позволяет этого сделать. И здесь кроется одна из ключевых неопределенностей по компании. 2026 год является последним по текущей див. политике. Дальше она будет пересмотрена и пока нет понимания в какую сторону.
С капитальными затратами тоже пока все сложно. По информации от компании Capex в 2026 будет выше, а 2026-2027 годы будут пиковыми по инвест. нагрузке. Но и тут нет гарантий. Развитие 5G, замена устаревшей инфраструктуры и создание новой. Все это требует немалых средств.
В 2026 году компания планирует получить 850 млрд выручки и 1 кв 2025 пока подтверждает состоятельность такой цели. При рентабельности в 6% можно ожидать прибыль в районе 51.4 млрд (P\E 2026 = 8.95). Дорого, особенно с учетом околонулевой BV.
Если траектория движения результатов МТС не изменится (в части опер. прибыли и долга) и по новой див. политике размер выплаты будет от 33 руб. и выше, то компанию вполне можно рассмотреть для добавления в свой портфель в виде квазиоблигации.
Но пока неопределенность по див. политике останавливает от добавления акций МТС в свой портфель. Прогнозная справедливая стоимость - 245 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу16 июня
🏤 Мегановости 🗞 👉📰
1️⃣ Совет директоров "Яндекса" $YDEX рассмотрит 4 мая программу обратного выкупа акций объёмом до 50 млрд ₽ сроком на два года — выкупленные бумаги предназначены для мотивационных программ сотрудников.
В I квартале 2026 года выручка компании выросла на 22% до 372,7 млрд ₽, скорректированная чистая прибыль увеличилась в 2,7 раза до 34,7 млрд ₽, скорректированный EBITDA прибавил 50% до 73,3 млрд ₽.
Сильные квартальные результаты дают "Яндексу" финансовый комфорт для buyback — программа одновременно удерживает таланты и поддерживает котировки.28 апреля