Retail Media – магистральный путь к прибыли?
Эх, не зря я часто заводил разговор о значимости и власти media. Например, здесь. Как в воду смотрел 🤓 Маркетплейсы быстро это поняли.
Комиссии маркетплейсов близки к потолку, дальше их повышать сложно без потери оборота. Значит, расти нужно в другом направлении. В каком? Конечно, Retail Media.
WB с Ozon скоро превратятся из торговых площадок в медиа платформы с собственным рекламным инвентарем. Учитывая, что наступит момент, когда комиссия достигнет потолка, платформа начнет продавать «воздух». Под «воздухом» я имею в виду рекламный трафик. И WB с Ozonом станут медиахолдингами, которые круче всех монетизируют внимание покупателей.
Рынок e-commerce по объёму измеряется триллионами рублей, а значит, трафик внутри платформ сравним с крупнейшими цифровыми медиа. Рекламодатели готовы платить за доступ к аудитории с вполне сформированным намерением покупки. Это не абстрактные показы, это точка, максимально близкая к транзакции.
Retail Media даёт платформам то, чего не даёт торговая комиссия: высоко маржинальный доход. Логистика и фулфилмент требуют капитала, реклама требует алгоритмов. В условиях роста издержек рекламная модель способна поддержать EBITDA.
Кто говорил, что люди – новая нефть? Он ошибался. Теперь трафик – новая нефть. Банки, автосалоны, застройщики будут платить за размещение там же, где люди покупают вещи и телевизоры, потому что аудитория уже социально ориентирована. Это не «реклама», это встроенный источник маржи.
Для инвестора это двойственный сигнал
С одной стороны, рост маржинальности и диверсификация выручки. С другой – риск того, что торговая функция станет вторичной по отношению к рекламной, а конкуренция за внимание начнет давить на продавцов.
Факт очевиден: платформы перестают быть просто каналом продаж. Они становятся медиаструктурами с транзакционной моделью. И это качественно меняет их оценку на рынке капитала.
@ifitpro
#e_commerceMedia
Посты по ключевым словам
Клиенту нужен выбор - но ещё больше ему нужно понимать, что он выбрал правильно
На Мосбирже прошла дискуссия “Платформы и новая экономика клиентского выбора”. Представители Циан, Финуслуг и Экомобайл обсуждали, как меняются отношения компаний с потребителями, какую роль в этом играют данные и ИИ и почему огромный выбор предложений далеко не всегда облегчает жизнь клиенту.
У каждой платформы своя специфика, но общая проблема одна: человек должен сравнить десятки банковских продуктов, просмотреть сотни квартир и выбрать из нескольких операторов связи. Информации достаточно, технологий тоже. А вот времени на такие “исследования” не хватает и логично, что уверенности в собственном решении тоже нет.
Клиент не всегда выбирает самое дешёвое предложение - важны доверие к бренду, понятные условия, ощущение справедливости. Человек хочет быть уверен, что его не обманут, он хочет понимать, за что платит, и что в случае проблемы ему помогут. Часто ради этого он даже готов отказаться от более выгодной цены.
Это хорошо видно на примере недвижимости. Покупка квартиры - одно из самых сложных финансовых решений в жизни, и Циан постепенно превращается из площадки объявлений в сервис сопровождения сделки. При этом даже умный ИИ-ассистент не отменяет желания пользователя самостоятельно проверить варианты. Когда речь идёт о больших деньгах и собственном жилье, человеку важно сохранить контроль над процессом.
Похожая логика и в мобильной связи. Например, Экомобайл предлагает пользователю, не меняя оператора, получать доступ к сети другого оператора, если собственное покрытие “не ловит”. Правда, ведь всем нам привычна проблема: связь оплачена, а позвонить или написать в нужный момент невозможно. Ценность такого сервиса измеряется не количеством функций в приложении, а тем, насколько надёжно он решает конкретную задачу.
Для компаний всё это означает серьёзную перестройку работы с данными. Уже недостаточно знать, откуда пришёл клиент и сколько раз он позвонил в контактный центр. Важно видеть весь его путь: что заинтересовало, на каком этапе возникли сомнения, почему сделка состоялась или сорвалась. Поэтому бизнес всё чаще объединяет данные в единую систему и учится оценивать не количество контактов, а вероятность реального результата. Время, которое пользователь проводит на платформе, тоже перестаёт быть самоцелью: если он быстро нашёл нужное и решил свою задачу, сервис сработал хорошо.
Отдельный разговор - финансовый рынок. Мосбиржа развивает направление, которое должно “переводить” людей с привычных банковских вкладов на инвестиционные инструменты. В числе таких решений - “Финподушка” и сервис “Финамо” (сравнивать фонды, УК и уровни риска). Логика понятна: человеку, который годами держал деньги на депозите, сложно сразу разобраться в коллективных инвестициях, поэтому переход предлагают сделать последовательным - от вкладов к народным облигациям, затем к фондам.
Важная оговорка: рост интереса к фондам денежного рынка ещё не значит, что инвесторы хорошо понимают, что покупают. Сам факт покупки финансового продукта не равен осознанному решению. И если платформа хочет сформировать долгосрочные отношения с клиентом, ей придётся заниматься не только продажей, но и объяснением рисков.
Я вижу, что рынок в итоге придет к модели, когда компании конкурируют уже не просто ассортиментом и ценой, а становятся для человека доверенным посредником в принятии решений - будь то покупка квартиры, выбор финансового инструмента или доступ к мобильной связи. Конечно, при этом у платформ появится новая ответственность, чем больше решений они возьмут на себя с помощью данных и ИИ, тем важнее прозрачность рекомендаций и возможность клиента понять, почему ему предлагают именно этот вариант.
Похоже, в ближайшие годы выиграют те, кто сумеет сократить путь от потребности до результата, не лишая человека ощущения контроля. Выбор сам по себе давно перестал быть дефицитом, теперь дефицит - доверие к тому, кто этот выбор организует.
#платформы
https://t.me/ifitproСегодня в 9:37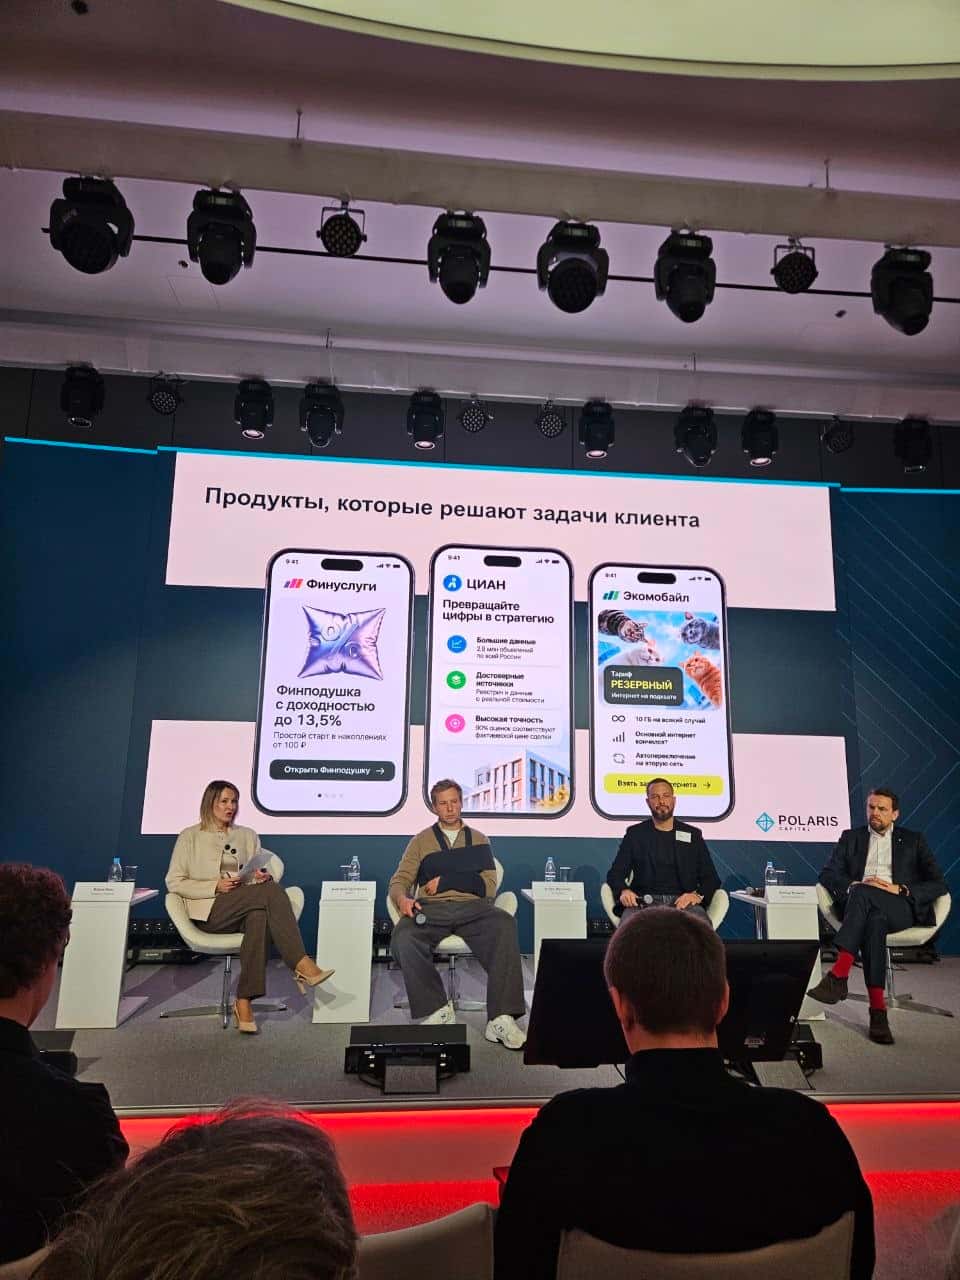
Финансовые результаты X5 за 3 квартал 2026 года
Настало время объявить финансовые результаты за 3 квартал 2026 года:
🔹 Выручка выросла на 13,0% до 1,3 трлн руб. за счёт увеличения LFL-продаж на 7,4% и торговых площадей на 5,7%. Также отмечаем почти двукратное ускорение роста LFL-трафика до 2,3% по сравнению с прошлым кварталом.
🔹 Валовая прибыль выросла на 16,5% до 320,3 млрд руб. Валовая рентабельность (до МСФО 16) увеличилась на 73 б.п. до 24,4% за счёт роста коммерческой рентабельности, снижения товарных потерь в «Перекрёстке» и повышения эффективности логистических операций.
🔹 Скорр. EBITDA выросла на 17,9% до 87,4 млрд руб. Рентабельность скорр. EBITDA (до МСФО 16) увеличилась на 28 б. п. до 6,7%.
🔹 Чистая прибыль увеличилась на 3,8% до 29,3 млрд руб.
🔹 Долговая нагрузка остаётся на комфортном уровне: чистый долг/EBITDA 1,20х на конец сентября.
🔹 Выручка онлайн-направления выросла на 34,0% до 84,4 млрд руб., или 6,4% от консолидированной выручки за квартал.
На фоне более сдержанной динамики в начале года мы уточняем прогноз финансовых результатов по итогам 2026 года:
🎯 Рост выручки на уровне около 12% (нижняя граница ранее заявленного диапазона).
🎯 Рентабельность скорр. EBITDA около 6% .
🎯 Капитальные затраты на уровне около 4% от выручки.
🎯 Чистый долг/EBITDA в диапазоне 1,2-1,4x.
В текущих условиях мы сохраняем уверенность в достижении наших долгосрочных стратегических целей, придерживаясь при этом сбалансированного подхода в распределении инвестиций.
Полный отчёт доступен на нашем сайте.
#X5
29 октября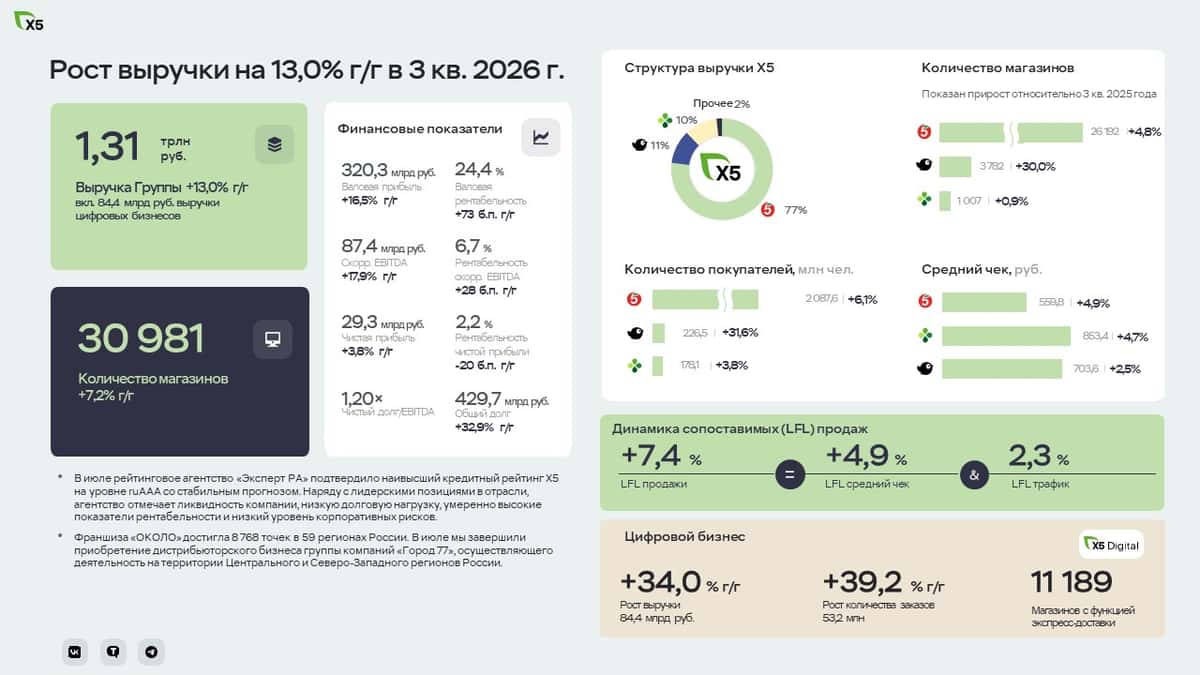
Ozon: EBITDA выросла на 124%, но есть проблема на 30 миллиардов
Ozon зарабатывает всё больше, но чистая прибыль едва превысила 3 млрд р. Причина — не только экономика маркетплейса: компания признала 30,1 млрд р. убытков из-за повреждения логистических объектов в результате атак БПЛА. Операционный бизнес силён, но риски стали вполне осязаемыми.
Оборот растёт, эффективность тоже: в III квартале 2026 года выручка Ozon увеличилась на 63%, до 421,2 млрд р., а оборот (GMV) — на 42%, до 1,56 трлн р.
Главное — скорректированная EBITDA выросла на 124%, до 93 млрд р. Её отношение к GMV поднялось с 3,8% до 6%. Это уже не просто история про рост продаж. Ozon учится зарабатывать больше на каждом рубле оборота. Количество заказов растёт, покупатели возвращаются чаще, а расходы увеличиваются медленнее выручки.
Но есть нюанс: логистика остаётся дорогой. Её затраты в расчёте на заказ снизились на 13%, однако доля логистических расходов в GMV выросла. Масштаб помогает, но полностью проблему пока не решает.
Маркетплейс увеличил скорректированную EBITDA на 179%, до 65,4 млрд р. Рентабельность относительно GMV поднялась до 4,2% против 2,1% годом ранее. Именно здесь виден эффект масштаба.
Финтех тоже растёт: выручка увеличилась на 57%, до 85,2 млрд р. Но качество этого роста требует внимания: стоимость риска кредитного портфеля поднялась с 10,6% до 14,3%. Финансовый бизнес приносит прибыль, но кредитные риски увеличиваются. Если тенденция продолжится, часть заработанного придётся направлять на резервы.
Чистая прибыль почти не выросла — при скорректированной EBITDA в 93 млрд р. она составила всего 3,7 млрд р. против 2,9 млрд годом ранее.
Основной удар — 30,1 млрд р. оценочных убытков, связанных с повреждением логистических объектов. Сюда входят потери товаров, выбытие и обесценение основных средств и другие расходы.
Компания обсуждает компенсации со страховщиками, но их размер неизвестен. Автоматически рассчитывать на полное возмещение не стоит. Списать эти потери как несущественную разовую неприятность тоже нельзя: ущерб реален, а повторение подобных событий способно испортить даже сильную операционную динамику.
Операционный денежный поток составил 275,1 млрд р. Впечатляет, особенно на фоне чистой прибыли. Но на него повлияли в том числе изменения оборотного капитала и рост средств клиентов финтеха. И они не принадлежат акционерам: это обязательства перед клиентами. Поэтому огромный кэшфлоу не означает, что компания может свободно раздать эти деньги.
Акции. Операционные результаты превзошли ожидания рынка: выручка, GMV и EBITDA оказались выше консенсус-прогноза. Бизнес становится эффективнее, но хорошая отчётность не означает, что акция дешева. Нужно учитывать цену, которую рынок уже заложил в ожидания, и инфраструктурные риски.
Облигации. Рост EBITDA — позитив для кредиторов. Однако без сопоставимых данных о долге, процентных расходах и погашениях нельзя уверенно говорить, что долговая устойчивость улучшилась.
Это точно сильный операционный отчёт, но с неприятным напоминанием о цене риска. Ozon научился превращать рост оборота в ускоренный рост EBITDA — и это важнее одной динамики выручки.
А вы что считаете главным при оценке Ozon: буст прибыльности или риски?
✅ Мой Telegram канал: https://t.me/capitalbes или Макс: https://max.ru/channel_capitalbes - там продолжаю разбираться в происходящем на рынке вместе с вами.28 октября
🏤 Мегановости 🗞 👉📰
1️⃣ Яндекс $YDEX сообщил о восстановлении сервисов такси, доставки и каршеринга после серии атак дронов 8-11 октября на три дата-центра компании в Рязанской, Калужской и Владимирской областях.
Снова доступны заказ такси, еды и продуктов через Яндекс Go, каршеринг "Драйв", сервис аренды повербанков "Бери заряд" и заправки.
Ранее, 14 октября, компания восстановила работу голосового помощника Алисы на сайте, в приложении и на умных колонках, а управление умным домом оставалось ограниченным.
Более 10 компаний, арендующих серверы у Яндекса, в том числе Циан $CNRU , также пострадали от сбоя.
Восстановление городских сервисов больше чем через неделю после атак показывает, что инфраструктурный ущерб Яндекса оказался глубже разового сбоя.19 октября
🏤 Мегановости 🗞 👉📰
1️⃣ Совет директоров ЦИАН $CNRU рекомендовал выплатить 33 ₽ на акцию по итогам 9 месяцев 2026 года.
Акционеры рассмотрят выплату 19 ноября.
Компания стремится направлять на дивиденды 60–100% скорректированной чистой прибыли по МСФО.
Размер выплаты пока остается рекомендацией и зависит от решения акционеров.16 октября
Операционные результаты х5 за 3 квартал 2026 года
Спешим поделиться с вами операционными итогами 3 квартала! Несмотря на замедление рынка продовольствия в июле-августе 2026, мы смогли укрепить лидерство и ускорить рост ключевых показателей в отчетном периоде:
🔹 Нарастили выручку Группы: +13,0% на фоне роста LFL-продаж на 7,4% и роста торговых площадей.
🔹 Продолжили активную экспансию: открыли 377 новых магазинов (с учетом закрытий), включая 188 магазинов «у дома», 186 «жёстких» дискаунтеров и 3 супермаркета.
🔹 Увеличили чистую розничную выручку всех торговых сетей – «Пятёрочка»: +10,7% до 1,0 трлн руб., «Чижик»: +34,5% до 139,6 млрд руб., «Перекрёсток»: +8,0% до 132,5 млрд руб.
🔹 Нарастили LFL-трафик во всех наших сетях: +2,0% в «Пятёрочке», +2,4% в «Перекрёстке» и +5,7% в «Чижике».
🔹 Активно увеличиваем оборот онлайна. Выручка цифровых каналов увеличилась на 34,0% до 84,4 млрд руб. Её доля составила 6,4% от общей чистой выручки. и обеспечила 1,2 п.п. прироста консолидированной выручки Х5.
🔹 Монетизируем рекламные возможности Х5, нарастив объем рекламных услуг «Х5 Медиа» на 20,0% до 9,8 млрд руб.
🔹 Укрепили лидерство среди сетей, развивающих прямой франчайзинг, расширив сеть «ОКОЛО» до 8 768 магазинов в 59 регионах страны.
Полный отчет доступен на нашем сайте
#X516 октября