Рынок у ключевого уровня: что перевесит — инфляционный позитив или санкционные риски?

В минувшую пятницу инвесторы внимательно следили за встречей Трампа и Орбана в Вашингтоне. Ключевым моментом стало заявление Орбана о том, что США и Россия близки к соглашению: для финальной сделки осталось решить лишь один-два вопроса. Также по итогам встречи Венгрия получила исключение из санкций США для закупки российской нефти.

Это открывает путь к мирному саммиту в Будапеште в ближайшей перспективе, что вселило оптимизм в отношении геополитической стабильности.

📍 Очередной релиз Росстата по инфляции также поддержал настроения на рынке: По данным на 5 ноября, рост цен за девять дней замедлился до 0,11% с 0,16%, а годовой показатель, по оценке Минэка, снизился до 7,89%. На этом фоне индекс МосБиржи усилил рост и на вечерних торгах прибавлял 1,04%, достигнув отметки 2569,06 пункта.

Опубликованные данные по инфляции существенно превзошли ожидания, что повышает вероятность снижения ключевой ставки Банком России на декабрьском заседании. Данный фактор продолжит оказывать поддержку рынкам в начале новой недели.

📍 Но есть и негативные моменты на которые пока рынок не обращает должного внимания: Нефтетрейдер Gunvor отозвал предложение о покупке зарубежных активов Лукойла после официальной позиции Минфина США, исключающей выдачу лицензий до прекращения боевых действий. Параллельно Лукойл прекращает деятельность в Молдавии с 21 ноября в связи с присоединением страны к американским санкциям.

Перспективы получения дивидендов от продажи европейских активов не реализовались, ситуация остаётся неопределённой. США последовательно используют санкционный механизм для усиления давления на Россию. На фоне регулярных атак на НПЗ отраслевые перспективы выглядят сложными.

ЕС готовит 20-й пакет санкций против РФ с включением в него Белоруссии. Также разрабатываются меры против третьих стран, которые содействуют обходу санкций.

📍 Что по ожиданиям: На рынке сохраняется нейтральный настрой, при котором силы покупателей и продавцов сбалансированы. Текущее равновесие крайне хрупко — даже незначительный новостной стимул способен вызвать существенное движение.

Индекс МосБиржи на 4-х часовом таймфрейме протестировал уровень сопротивления в районе 2578,71п. При дальнейшей коррекции зоной поддержки может выступить наклонная линия тренда в районе 2545п. В случае пробоя текущего уровня сопротивления, следующей зоной сопротивления станет уровень 2612п.

📍 Из корпоративных новостей:

Акрон
#AKRN РСБУ 9 мес 2025г: Выручка ₽130,48 млрд (+19% г/г), Чистая прибыль ₽37,97 млрд (рост в 2,6 раза г/г)

Аэрофлот
#AFLT РСБУ 9 мес 2025г: Выручка ₽568,5 млрд (+8% г/г), Чистая прибыль ₽129,8 млрд (рост в 4,9 раза г/г)

НПО Наука РСБУ 9 мес 2025г: Выручка ₽3,87 млрд (+36,5% г/г), Чистая прибыль ₽0,79 млрд (рост в 2,6 раза г/г)

ИКС 5
#X5 РСБУ 9 мес 2025г: Выручка ₽62,57 млрд (+47% г/г), Чистая прибыль ₽106 млрд (+20,7% г/г)

OZON СД рекомендовал выплатить дивиденды за девять месяцев 2025 года в размере ₽143,55 на акцию

Диасофт СД рекомендовал дивиденды за 9 мес 2025г в размере 18 руб/акция (ДД 0,9%), ВОСА -11 декабря, отсечка - 22 декабря

Банк Авангард СД рекомендовал дивиденды за 3кв 2025г в размере 16,1 руб/акция (ДД 2,3%), ВОСА - 12 декабря, отсечка - 23 декабря

• Лидеры: Татнефть
#TATN (+2,95%), Газпром #GAZP (+2,80%), Аэрофлот #AFLT (+2,70%).

• Аутсайдеры: Лукойл
#LKOH (-2,88%), Софтлайн #SOFL (-2,58%), Whoosh #WUSH (-1,99%).

10.11.2025 - понедельник

•
#VEON - Veon операционные результаты и отчет по МСФО за 3 квартал 2025 года
•
#OZON - Озон отчет МСФО 3 кв 2025 г
•
#SBER - Сбербанк эфир с топ-менеджментом Ozon
•
#POSI - Positive отчет по МСФО за 3 квартал и 9 месяцев 2025 года

Наш телеграм канал

✅️ Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!

#акции #аналитика #новости #обзор_рынка #инвестор #инвестиции #новичкам

'Не является инвестиционной рекомендацией

0 комментариев
    посты по тегу
    #AKRN

    Текущая ситуация на бирже


    Индекс Мосбиржи накануне вновь протестировал отметку 2300 п., но закрепиться выше не смог. Поддержку рынку оказывает рост нефтяных котировок, но заявления политиков остужают пыл быков. Без новых драйверов к росту пройти зону сопротивления на 2300-2370 пп. будет непросто. Вчера дополнительную пищу для размышлений дали свежие данные по инфляции и бюджету.

    🧮 Росстат представил недельные данные по инфляции, зафиксировав рост цен на 0,05%. В годовом выражении показатель стабилизировался на отметке 6,3%. Завтра ЦБ проведет очередное заседание, и рынок склоняется к сохранению ключевой ставки. При этом дефицит федерального бюджета за январь-август достиг 5,8 трлн рублей, тогда как расходы выросли на 14,7% год к году. В августе даже был зафиксирован профицит, но этого едва ли хватит для полноценного разворота тренда.

    🏦 Сбер представил результаты по РСБУ с января по август, сообщив о росте чистой прибыли на 19% до 1,3 трлн рублей, вследствие расширения процентной маржи. В то же время настораживают сильный рост резервов и стагнация в комиссионных доходах, и на этом фоне в августе темп прироста прибыли уже замедлился до 14,2%. Осенью мы можем увидеть дальнейшее замедление темпов роста прибыли, поэтому защитным банковский сектор я бы не назвал.

    🛢 Цены на нефть марки Brent достигли трехмесячного максимума и пытаются закрепиться за психологической отметкой $100 за баррель. В то же время Argus рапортует о средней стоимость Urals на начало сентября в $80. Дисконт сохраняется, но средняя цена вполне интересная как для бюджета, так и для наших нефтяников. Татнефть и Газпромнефть могут заметно улучшить свои финрезультаты во втором полугодии.

    🌾 Поставки российских удобрений в Индию в первом полугодии выросли на 20% год к году. В прошлом году экспорт в эту страну достиг около 6 млн тонн, увеличившись в шесть раз за пять лет. Для ФосАгро и Акрона это хороший сигнал: индийский рынок постепенно становится одним из ключевых направлений сбыта. Правда, крепкий рубль по-прежнему съедает часть экспортного эффекта.

    🏦 МГКЛ представил операционные результаты за первые восемь месяцев, сообщив о росте выручки в 2,4 раза до 34,3 млрд рублей. Это больше, чем компания заработала за весь прошлый год. Драйверы роста - оптовая торговля драгметаллами на фоне рекордного спроса на золото на внутреннем рынке и ресейл направление. Высокая оборачиваемость подтверждает, что экосистема работает - направления действительно органично дополняют друг друга, а не просто сосуществуют.

    ❗️Не является инвестиционной рекомендацией
    ♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
    $SBER $PHOR $AKRN $TATN $SIBN

    Текущая ситуация на бирже

    🌱 ИнвестВзгляд: Акрон.

    📊 Цифры

    Начнём с хорошего. За 2025 год Акрон выдал мощный отчёт. Выручка подросла на 20% — до 237,6 млрд рублей. EBITDA вообще рванула на 51%, до 91,7 млрд, с рентабельностью 39%. Чистая прибыль прибавила 30% — 39,8 млрд. Объёмы продаж — рекордные 9,15 млн тонн. Долговая нагрузка снизилась до комфортных 1,25х по чистому долгу/EBITDA. Казалось бы — бери и покупай. Но рынок — штука хитрая. Весь этот позитив, как говорится, уже давно в цене.

    А потом наступил 2026 год. И первый квартал принёс холодный душ. Выручка по МСФО упала на 22% — до 51,9 млрд. EBITDA обвалилась на 41%. А чистая прибыль и вовсе рухнула в 5,4 раза — до 2,7 млрд. Чистый долг подрос на 10%.

    Но есть и хорошие новости: второй квартал уже показывает восстановление.

    Есть ещё один важный нюанс. Капитальные затраты Акрона остаются космическими. Компания активно инвестирует: на ПМЭФ подписали соглашение о строительстве новых заводов в Самарской области с объёмом инвестиций 10 млрд рублей. Всё это, конечно, хорошо для будущих поколений.


    🏭 А что там у соседей по сектору?

    Вот где начинается настоящая драма. ФосАгро — главный конкурент Акрона в секторе — выглядит на фоне собрата чуть ли не образцом корпоративного управления. Да и по масштабу бизнеса ФосАгро значительно превосходит Акрон.

    Но главное — не в размере, а в оценке. Форвардный EV/EBITDA Акрона в два раза превышает отраслевую медиану и аналогичный показатель ФосАгро. По мультипликаторам картина ещё красноречивее: у Акрона P/E более чем в 2 раза превышает значение у прямого конкурента.

    Иными словами, Акрон дороже конкурента при том, что ФосАгро крупнее и прозрачнее в вопросах дивидендной политики.

    Да, у Акрона есть своя фишка: он — прямой бенефициар роста цен на карбамид, потому что доля азотных удобрений у него выше. Но даже при росте цен на карбамид эффект для Акрона не такой уж и выдающийся. 1% роста цен на MAP даёт плюс 1,8 млрд к EBITDA у Акрона против 4,4 млрд у ФосАгро. Рычаг разный.


    🎯 ИнвестВзгляд: Бизнес действительно неплох: рекордные объёмы продаж, растущая маржинальность, лидерство в азотном сегменте. Но на фоне ФосАгро Акрон проигрывает практически по всем фронтам: масштаб, оценка, дивидендная политика, прозрачность. А Акрон пока подходит для тех, кто любит сложности и верит, что удобрения когда-нибудь удобрят их кошелёк. Я лично подожду и посмотрю со стороны.


    $AKRN $PHOR

    🌱 ИнвестВзгляд: Акрон.

    Индекс закрепился выше 2260, но эйфории нет. Почему я сохраняю осторожность?

    После 19 недель непрерывного падения индекс Мосбиржи растёт уже третью неделю подряд и закрепился выше отметки 2 280 пунктов. Звучит обнадёживающе, но давайте без эйфории. Три недели — это хороший знак, но ещё не приговор для медведей.

    Чтобы говорить о смене тренда, нужно увидеть, как рынок удерживает достигнутые рубежи, обновляет локальные максимумы и, главное, сохраняет устойчивый спрос. А вот с этим как раз могут возникнуть сложности.

    Главный драйвер предстоящей недели — это новости о том, что представители Трампа вот-вот приедут в Москву и Киев для переговоров по урегулированию конфликта.

    Но если честно, больших драйверов для устойчивого роста я не вижу. Макроэкономический и геополитический фон по-прежнему тяжёлый. Инвесторы относятся к перспективам переговоров со здоровым скепсисом — слишком уж много было обещаний и слишком мало реальных шагов.

    Одной из главных опор рынка остаётся ослабление рубля. Причём оно рискует перерасти в более стремительное движение. Сейчас внимание приковано к курсу юаня: если в начале недели он не вернётся ниже 12 рублей, а тем более пробьёт 12,3, ускорение ослабления может стать весьма резким.

    И здесь есть несколько структурных факторов. Во-первых, с 7 августа Минфин увеличил ежедневные нетто-покупки валюты с 4,8 до 5,9 млрд рублей. Во-вторых, август — сезонно высокий месяц для спроса на валюту: население закупается под отпуска, компании делают предоплаты за осенний импорт.

    А вот с нефтью картина менее радужная. За неделю баррель Brent скатился с 90 до 82 долларов. Основная причина — переговоры по Ормузскому проливу. Если сделка с Ираном состоится и судоходство восстановится, нефть может сместиться в диапазон 70–80 долларов.

    Однако, события развиваются в совсем ином направлении. Парламент Ирана согласовал закон, который запрещает проход через Ормузский пролив судов США и Израиля. Под запрет попадает не только проход, но и перевозка любых грузов — как военных, так и гражданских, если они аффилированы с Израилем. Нарушителям грозят штрафы до 20% от стоимости груза.

    Отложенный негатив. Верхняя палата Конгресса США одобрила законопроект о дополнительных санкциях против России. Документ отправится в Палату представителей, и ожидается, что его рассмотрение начнётся в сентябре.

    А Евросоюз тем временем готовит 22-й пакет санкций — его могут утвердить к середине октября. Ключевая угроза — полный запрет на импорт российских энергоносителей. Пока это обсуждается, но рынок не может игнорировать такие риски.

    Что дальше? Многое будет зависеть от новостного фона. Если информационная пауза по украинскому урегулированию затянется, инвесторы могут начать фиксировать прибыль. В этом случае первой линией обороны станет уровень 2250 пунктов, а более основательной — зона чуть ниже 2200.

    Но если геополитические ожидания получат подтверждение (визиты, заявления, реальные шаги), индекс Мосбиржи вполне способен выйти в диапазон 2300–2400 пунктов.

    В фокусе внимания: В понедельник ЦБ выпустит обзор рисков, в пятницу — платежный баланс. Среда принесет данные по инфляции за июль.

    Корпоративные итоги подведут Т-Технологии, Ростелеком, ВК, ИКС 5, Совкомбанк, ЭЛ5-Энерго, Интер РАО и Распадская. Советы директоров Т-Технологий, РУСАЛа и Озон Фарма займутся дивидендами. Аэрофлот поделится операционными результатами, а Хэдхантер проведет День инвестора.

    Внешний фон будет определяться статистикой по инфляции в США, отчетами МЭА и ОПЕК, а также прогнозом EIA.

    • Лидеры: Циан
    #CNRU (+2,9%), Сургутнефтегаз #SNGS (+2,73%), Газпром нефть #SIBN (+1,68%).

    • Аутсайдеры: ЕвроТранс
    #EUTR (-5,48%), Софтлайн #SOFL (-4,77%), Сегежа #SGZH (-4,7%), ЭсЭфАй #SFIN (-4,1%).

    10.08.2026 - понедельник

    •
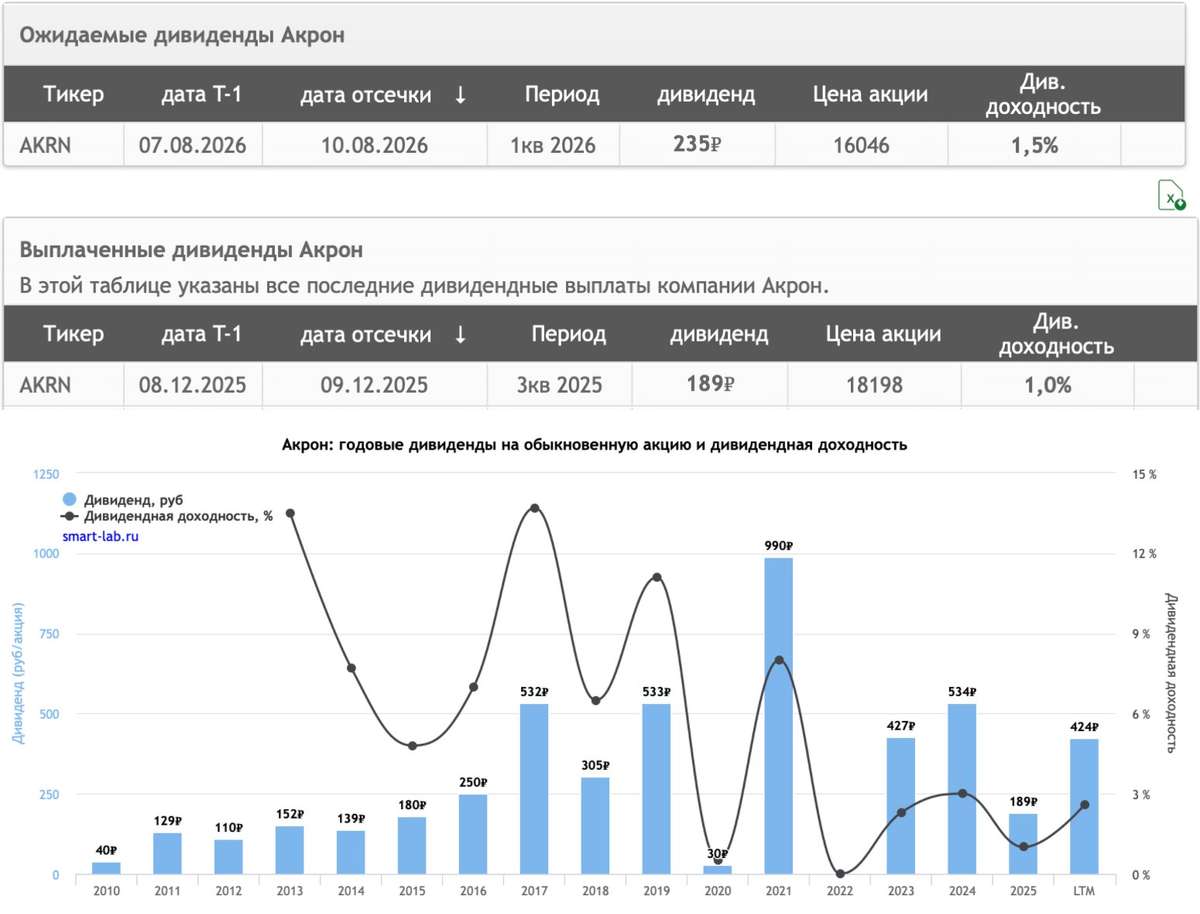
    #AKRN Закрытие реестра по дивидендам 235 руб.
    •
    #T Закрытие реестра по дивидендам 4.6 руб.
    •
    #RUAL СД по дивидендам за 1 п 2026 года.

    Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

    'Не является инвестиционной рекомендацией
    Индекс закрепился выше 2260, но эйфории нет. Почему я сохраняю осторожность?

    Акрон - как экспортер удобрений умудрился провалиться на растущем рынке?

    На фоне новой эскалации в Ормузском проливе решил обновить обзор по Акрону. Дело в том, что блокада напрямую влияет на котировки газа, из которого производятся азотные удобрения. Вдобавок через пролив проходит 35–50% мирового объема карбамида, что тоже сильно влияет на рынок при блокировке. Акрон - один из прямых бенефициаров сложившейся конъюнктуры, поэтому интересно заглянуть в его отчетность за первый квартал 2026 года.

    🌾 Итак, выручка компании $AKRN за отчетный период снизилась на 22,6% до 51,8 млрд рублей, и это на рекордном сентименте. Прибыль вовсе упала в 5,5 раза с 14,5 до 2,7 млрд рублей. Сильное влияние оказали финансовые расходы и валютные переоценки.

    Основным виновником выступает крепкий рубль. Классическая картина, когда экспортер страдает от сильной национальной валюты. Однако едва ли дело только в этом. На финансовые расходы повлиял рост выплат процентов по кредитам. Высокая ставка с нами уже долго, и бизнесу приходится рефинансировать долг под высокий процент. Даже с учетом того, что соотношение чистого долга к EBITDA у Акрона всего 1,57x, при ставках около 17% платежи ощутимы.

    Также за последние 12 месяцев у Акрона зафиксирован отрицательный чистый денежный поток. Он вкладывает в инвестиции и модернизацию больше, чем зарабатывает, и соответственно платит дивиденды в долг, ухудшая свое финансовое здоровье. Кстати, по дивидендам: сейчас утверждена выплата в августе в размере 235 рублей. Ожидается еще выплата 203 рубля в декабре этого года (но она пока не утверждена). В любом случае, относительно цены в ~15 000 рублей, дивидендная доходность смешная.

    📊 Пока по отчетам за первый квартал не видно, чтобы Акрон смог воспользоваться сильной конъюнктурой в марте. Справедливости ради отмечу, что позитивный эффект мы сможем увидеть лишь во втором квартале. Если же отчет за первое полугодие окажется слабым, инвесторы будут сильно расстроены. С другой стороны, у Акрона крайне нерыночное формирование цен на акции, поэтому с большой вероятностью увидим скорее продолжение боковика, чем падения.

    При этом сам Акрон остается весьма специфичной историей. Низкий free float, особенности корпоративного управления и дорогая оценка делают бумаги менее привлекательными, чем у других конкурентов. Поэтому даже несмотря на потенциальный выигрыш от ситуации в Ормузском проливе, бумаги компании останутся под давлением.

    ❗️Не является инвестиционной рекомендацией
    ♥️ Ваш лайк - лучшая мотивация для меня публиковать аналитику. Спасибо за поддержку!

    Акрон - как экспортер удобрений умудрился провалиться на растущем рынке?