Что добавить в портфель? Обсуждаем высокодоходные новинки недели
На текущей неделе открывается хороший шанс купить доходные облигации. Я выделил несколько выпусков, где риск оправдан. Готов обсудить и добавить их в портфель:
📍 Лазерные системы БО-02
• Купон: не выше 22,00% годовых (YTM не выше 24,36% годовых)
• Срок: 3 года
• Рейтинг: ВВВ прогноз «Стабильный» НКР
• Оферта: колл-опцион через 1,5 года
• Амортизация: нет
• Сбор заявок: 02 марта 2026
Финансовые результаты РСБУ за 9 месяцев 2025:
• Выручка: 744 млн руб. за 9 мес. 2025 (+36,4% г/г)
• EBITDA: 124 млн руб. за 9 мес. 2025 (+43% г/г)
• Капитал: 562 млн руб. (+2,2% за 9 мес.)
• Чистый долг/EBITDA: 1,5x
По бизнесу всё стабильно: есть госзаказы и монопольные позиции, выручка растет. Это сильные козыри даже для ВДО. Низкая рентабельность — минус, но не критичный.
Однако я не готов заходить в историю, где до оферты осталось всего полтора года. Для меня это слишком короткий горизонт, поэтому участие не рассматриваю, хотя сам выпуск выглядит достойно.
📍 МГКЛ 1PS-02 - Обзор на компанию
• Купон: не выше 26,00% годовых (YTM не выше 29,34% годовых)
• Срок: 5 лет
• Рейтинг: ВВ- от Эксперт РА, прогноз "Стабильный"
• Оферта: нет
• Амортизация: нет
• Сбор заявок: 03 марта 2026
Главный магнит здесь — купон. Если дадут максимальный, это будет топ-идея на рынке. Заходить планирую не на весь срок, а спекулятивно — до двух лет. Это больше ставка на ловлю тренда на снижение КС с прогнозным ожиданием роста тела облигации. Прецеденты у эмитента уже есть (выпуски МГКЛ 07 и 08 в плюсе).
Фундаментально у компании пока всё хорошо, но на длинной дистанции имеются риски неподъемного долга и давления со стороны регулятора. Но для короткой игры в условиях текущего тренда — то, что надо.
📍 Илон 001Р-01 - Обзор на компанию
• Купон: не выше 20,00% годовых (YTM не выше 21,94% годовых)
• Срок: 2 года
• Рейтинг: BBB+(RU) «Позитивный» от АКРА
• Оферта: нет
• Амортизация: нет
• Сбор заявок: 03 марта 2026
Операционные показатели компании растут, но долговая нагрузка увеличивается слишком быстро, и это напрягает. Главное в этом выпуске — цена купона. Если дадут минимум — смысла заходить нет, премия за риск дебютанта обнулится, а на рынке полно известных имен с большей доходностью. Соотношение профит/риск не в пользу участия.
📍 ГК МЕДСИ 001Р-04
• Купон: КС + 2,25%
• Срок: 3 года
• Рейтинг: AA- (стабильный) от Эксперт РА
• Оферта: нет
• Амортизация: нет
• Сбор заявок: 03 марта
Купон без премии, чисто рыночный. Потенциал роста цены после размещения возможен, но исключительно за счет имени эмитента и его финансовой устойчивости, а не за щедрость условий.
📍 Гидромашсервис 002Р-01 - Обзор на компанию
• Купон: КС + 3,5%
• Срок: 10 лет
• Рейтинг: А (Эксперт РА, прогноз «Развивающийся»)
• Оферта: Put через 3 года (право инвестора предъявить облигации к выкупу)
• Амортизация: нет
• Сбор заявок: 05 марта 2026
• Доступ: только для квалов
Компания выходит с достаточно длинным флоатером. Более короткий выпуск со спредом КС +3,25 п.п. торгуется чуть выше номинала. Финансовая ситуация в компании выглядит стабильно. В целом выпуск рыночный, но достаточно длинный — это скорее минус для инвестора, но плюс для компании.
📍 Пионер 002P-03 - Обзор на компанию
• Купон: КС + 4,5%
• Срок: 3 года
• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Оферта: нет
• Амортизация: нет
• Сбор заявок: 05 марта 2026
Ориентируемся на аналог: у эмитента уже торгуется похожий флоатер БО 002P-02 $RU000A10DY01 со спредом 4,5 п.п. — и он практически у номинала. Это задает верхнюю границу для нового выпуска. Если спред по новой бумаге снизится, инвесторы просто уйдут в старую, так как она станет доходнее.
Буду рад делать для вас такие анонсы перед стартом каждой недели, если формат зашёл. Просто поставьте смайлик или напишите пару слов в комментариях — для меня это самый важный фидбэк и лучшая мотивация работать дальше.
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Посты по ключевым словам
🍂 Выплата купона в октябре
22 октября 2026 года Группа компаний «А101» исполнила обязательства по выплате 10-го купонного дохода по облигациям двух выпусков: А101 БО-001Р-02 и А101 БО-001Р-03.
$RU000A10DZU7 $RU000A10DZT9
● Ставка фиксированного купона: 17% годовых.
● Ставка плавающего купона: ключевая ставка + 4%.
📊Срок обращения двух выпусков до декабря 2027 года.
🗓️Следующая выплата по графику: 23 ноября 2026 года. Сроки зачисления купонных доходов зависят от условий вашего брокера.
P.S. В настоящее время в обращении находятся три выпуска биржевых облигаций Группы компаний «А101».Сегодня в 8:58
Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
«Лесенка» ИИС — это способ последовательно открывать и закрывать счета ИИС-3, чтобы выжать максимум налоговых вычетов. Идея в том, чтобы закрывать счёт по истечении минимального срока ИИС и сразу открывать новый.
Главный вопрос: действительно ли такой метод позволяет получить максимальную налоговую выгоду или достаточно одного счета? Давайте разбираться.
Когда одного счёта достаточно?
Если ваша главная цель — максимизировать возврат налога, то один счёт выгоднее для вычета на взносы (тип А). Каждый год вы можете заявлять возврат НДФЛ с суммы до 400 000 рублей. При ставке 13% это до 52 000 рублей, при 22% — до 88 000 рублей.
И при этом параллельно работает вычет на доход (тип Б): при закрытии счёта прибыль в пределах 30 млн рублей освобождается от НДФЛ. То есть вы получаете обе льготы сразу.
Главный минус — деньги «заперты». Пока не истечёт минимальный срок (5 лет для счетов 2024–2026 годов, позже будет больше), вывести средства без потери льгот не получится. А если деньги понадобятся срочно — придётся вернуть все полученные вычеты и ещё заплатить пени.
Из актуального:
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
• Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
Три ИИС-3 оправданы, если у вас есть конкретные планы по выводу частей капитала в разные годы и вы готовы пожертвовать частью вычета на взносы ради этой гибкости. Компромиссный вариант: один счёт — для вычета на взносы, другие — только для вычета на доход.
Но есть нюанс. Если вы закроете один из нескольких счетов, по правилу из Налогового кодекса (подп. 2 п. 2 ст. 219.2 НК РФ) вы потеряете право на вычет на взносы по всем остальным счетам, открытым в том же году — начиная с этого календарного года. Чтобы снова получать вычет, придётся открывать новый ИИС-3, а для него сразу запустится отсчёт минимального срока.
При этом вычет на доход сохранится для всех счетов. Но если ради гибкости закрыть один счёт и потерять возможность получать вычет на взносы по остальным, общая налоговая выгода может снизиться.
Как действовать — по шагам:
• Открывайте сразу три ИИС-3. Не растягивайте это на несколько лет — тогда отсчёт минимального срока пойдёт для каждого счёта одновременно.
• Дождитесь конца минимального срока. Для счетов 2024–2026 годов это 5 лет. Потом срок будет постепенно расти: 6 лет в 2027-м, 7 — в 2028-м и так дальше, до 10 лет для счетов с 2031 года.
• Закройте «первую ступеньку» и откройте новую. Когда срок первого счёта закончится, вы его закрываете, забираете деньги (если они нужны) и сразу открываете новый ИИС-3. Потом так же поступаете со вторым и третьим по очереди.
Зачем всё это? Чтобы не ждать 10 лет, прежде чем добраться до части капитала. Пригодится, если планируете крупные траты — покупку жилья, ремонт, образование — и хотите заранее их закрыть, не потеряв полностью налоговые льготы. Ещё так удобнее управлять пополнениями: перекидывать сумму со старого счёта на новый.
Полезный лайфхак: если открыть ИИС в декабре, пополнить до конца года и уже в январе подать на вычет — он получится не за месяц, а сразу за год.
Пример: открыли ИИС 15 декабря 2026 года, внесли 400 000 рублей 20 декабря. В январе 2027-го подаёте на вычет — и он будет за весь 2026 год.
Что в итоге? «Лесенка» — штука полезная, если вам важна гибкость в управлении капиталом. Но прежде чем её строить, надо чётко решить, какой вычет для вас в приоритете. Если готовы отказаться от вычета на взносы ради того, чтобы чаще получать доступ к деньгам — схема работает. А если вычет на взносы для вас критичен — лучше взять стратегию с одним ИИС-3.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендациейСегодня в 7:54
Мать и дитя. Отчет за 1 пол 2026 по МСФО
Тикер: #MDMG
Текущая цена: 1280
Капитализация: 96.2 млрд
Сектор: Потребительский
Сайт: https://www.mcclinics.ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 8.51
▫️ P/BV - 2.5
▫️ P/S - 1.96
▫️ ROE - 29.4%
▫️ ND/EBITDA - 0.39
▫️ EV/EBITDA - 6.41
Что нравится:
▫️ выручка выросла на 28.8% г/г (19.3 → 24.8 млрд);
▫️ чистая прибыль увеличилась на 5.1% г/г (5.1 → 5.3 млрд);
Что не нравится:
▫️ FCF снизился на 4.5% г/г (4.7 → 4.5 млрд);
▫️ вырос чистый долг (0.4 → 6.3 млрд). ND/EBITDA ухудшился с 0.03 до 0.39;
▫️ нетто фин расход увеличился на 12% г/г (156 → 174 млн);
▫️ деб. задолженность выросла на 44.2% п/п (1.5 → 2.2 млрд).
Дивиденды:
Див. политика предусматривает возможность распределения до 100% чистой прибыли компании, в том числе накопленной, если таковая имеется, на основании отчетности по МСФО.
По данным сайта Доход полугодие 2026 год ожидается выплата в размере 47 руб (ДД 3.67% от текущей цены).
Мой итог:
Операционные показатели за полугодие (г/г):
▫️ амбулаторные посещения +71.2% (1.57 → 2.69 млн);
▫️ койко-дни -0.7% (72.6 → 72.1 тыс);
▫️ принятые роды +12.5% (5.96 → 6.7 тыс);
▫️ пункции ЭКО +0.9% (10.5 → 10.59 тыс).
Количество операций за 1 и 2 кварталы 2026 увеличилось на 36.3% и 22.1% г/г, соответственно.
Выручка по сегментам (г/г в млрд):
▫️ госпитали Москва +10.4% (9.1 → 10);
▫️ госпитали регионы +27.2% (5.1 → 6.5);
▫️ клиники Москва и МО +18.3% (1.9 → 2.2);
▫️ клиники регионы +90.7% (3.1 → 5.9).
Большая часть общего прироста выручки "пришла" от приобретения сети "Эксперт" и еще немного добавили свежие покупки (ЦСМ "Здравица" и "Ильинская больница"). LFL-выручка выросла на 11.2% г/г (19.3 → 21.4 млрд). Вообще, тут можно отметить, что 2026 год по динамике LFL пока слабее прошлого года. Если в 2025 прирост LFL-выручки во всех кварталах был не менее 15.1%, то в текущем году рост скромнее (1 кв - 9.2%, 2 кв - 12.9% г/г).
Чистая прибыль увеличилась заметно слабее выручки. Ухудшилась операционная рентабельность с 24.2 до 22.2% и вместо нетто фин дохода появился расход (417 → -174 млн).
FCF немного снизился за счет более сильной динамики кап. затрат (+90.2% г/г, 1.4 → 2.6 млрд) в сравнении с OCF (+16.7% г/г, 6 → 7.1 млрд).
Чистый долг продолжил увеличиваться на фоне M&A, но долговая нагрузка остается вполне комфортной. При этом все же есть негативный момент в появлении нетто фин расхода.
Как уже писалось выше, компания в июне сделала два новых приобретения. Были куплены ЦСМ "Здравица (сеть центров семейной медицины в Новосибирске) и Ильинская больница (многопрофильный госпиталь в Московской области). С периода приобретения активы добавили к выручке 1 полугодия 34.5 и 45.4 млн, соответственно. По оценкам компании, если бы сделки были выполнены в начале 2026 года, то выручка купленных активов составила бы 477.5 млн и 1.87 млрд.
Ильинскую больницу купили за 8.5 млрд при прибыли за 2025 год по РСБУ в 690 млн (P/E = 12.3), Здравицу - за 0.9 млрд при прибыли по РСБУ за 2025 в 29 млн (P/E = 34.6). Как-будто переплатили.
Мать и дитя на 2026 год повысила прогноз по росту выручки с 23% до 24-25%. Если взять за основу верхнюю границу планов и рентабельность в 20% (за 1 полугодие - 21.5%), то получается, что за 2026 компания может рассчитывать на прибыль в районе 10.9 млрд. Это дает P/E 2026 = 8.85. При выплате 60% от чистой прибыль дивиденд может быть около 86.8 руб (ДД 6.78% от текущей цены).
В целом, вывод с обзора в обзора один и тот же. Отличная компания, которая развивается как органически, так и через хорошие M&A сделки. Стабильный денежный поток и выплаты дивидендов. Но все это стоит недешево. При этом динамика роста (без учета M&A) замедляется. На рентабельность негативно влияют приобретения и общая ситуация в экономике. Плюс менеджмент не исключает проведения доп. эмиссий в случае «очень крупных» сделок. В будущем Мать и дитя, наверняка, сможет за счет синергии и оптимизации улучшить общую рентабельность группы, но пока оценка, субъективно, даже выше справедливой цены.
Акций нет в портфеле.
Прогнозная справедливая стоимость - 1229 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в TelegramСегодня в 5:51
Финансовая картинка недели: самые рискованные фондовые рынки мира
На картинке представлена карта мира, где страны ранжированы по рискованности их рынков акций. Причем за мерило риска взят некий показатель – премия в виде дополнительной доходности за риск вложения в акции какой-либо страны.
То есть у нас возможность увидеть аппетиты к риску у инвесторов по отношению к различным странам. Вот только вопрос: по отношению к какому показателю рассчитана эта премия за риск в виде дополнительной доходности? В поясняющем к картинке тексте сказано, что это дополнительная прибавка к доходности, которую ожидают инвесторы, вкладывая деньги в рискованные рынки акций, по отношению к рынкам акций зрелым. Что это за «зрелые рынки акций» - не указано.
Можно было бы предположить, что под зрелыми рынками понимается самый большой фондовый рынок- рынок США. Но и он, судя по рейтингу, имеет вполне ощутимую премию -надбавку к доходности: целых 5%. Максимально же рискованные фондовые рынки (надбавка к доходности за риск целых 30,9%, показаны черным цветом на карте) у трех стран: Судан, Венесуэла и (внезапно!)…Белоруссия.
Как попала Белоруссия в эту тройку аутсайдеров- лично для меня загадка. Не думаю, что фондовый рынок Белоруссии столь же рискован, что и рынок Судана (а он вообще там есть?). Ну да ладно, оставим это на совести автора рейтинга, небезызвестного в инвестиционных кругах ученого -финансиста, американца Асвада Дамодарана.
Вообще, самая минимальная надбавка за риск, исходя из рейтинга – 4,2%, фондовых рынков с нулевой надбавкой за риск в рейтинге вообще нет. Значит, по факту рассчитанная в рейтинге надбавка за риск берется нет от доходности какого-то «зрелого» рынка акций, а от какого-то другого показателя.
Рискну предположить, что автор все же имел в виду, что надбавка за риск рассчитывается от безрисковой доходности. Это может быть либо доходность депозита в банке высшей категории надежности, либо доходность государственных облигаций соответствующей страны.
Традиционно считается, что кредитный риск вложения в эти долговые инструменты условно равен нулю. Исходя из этого своего предположения я решил рассчитать ожидаемые инвесторами доходности по рынкам акций разных стран, суммируя указанные в рейтинге надбавки за риск и доходности 10-летних государственных облигаций соответствующей страны.
Я не стал брать все страны (их в рейтинге целых 177), а взял 25 наиболее представительных, как из числа «зрелых» рынков, так и из числа развивающихся, более рискованных. Кстати, «черную тройку» (Беларусь-Венесуэла-Судан) также решил не брать, ибо сама по себе бешеная надбавка за риск почти в 31% автоматически их выводит их в лидеры рейтинга по риску, как ни пересчитывай.
Продолжение завтра...
#финансоваяКартинаДня
https://t.me/ifitproВчера в 14:51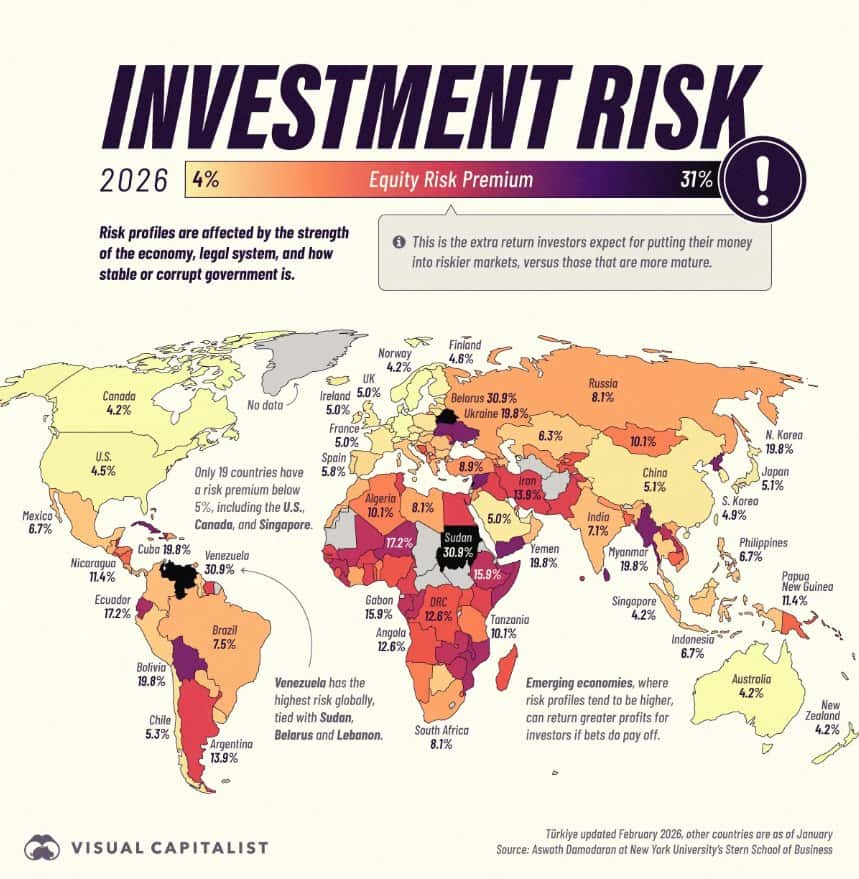
Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ
Коллеги, привет! Начнём с самого простого и по итогу, разберём все нюансы — поехали.
ЛДВ-РИИ — льгота на долгосрочное владение бумагами высокотехнологичного (инновационного) сектора экономики.
Расшифровка: ЛДВ — льгота на долгосрочное владение ценными бумагами, РИИ — рынок инноваций и инвестиций (специальный сектор Московской биржи).
Для инвесторов главная фишка — налоговая льгота ЛДВ-РИИ. Держите бумагу из РИИ не меньше года — и прибыль от продажи освобождается от НДФЛ, но в пределах лимита: сейчас это до 50 млн рублей дохода в год для налоговых резидентов России.
Льгота работает не только с акциями: она распространяется и на облигации, и на инвестиционные паи — но только если они официально включены в перечень ценных бумаг высокотехнологичного (инновационного) сектора экономики.
Из чего состоит РИИ и как в него инвестировать?
Сейчас в составе РИИ — 28–29 эмитентов. Общее количество ценных бумаг (с учётом разных выпусков — акций, облигаций и паёв) составляет примерно 35–37 штук.
Состав сектора не является постоянным: он регулярно пересматривается, и в него могут как включаться новые эмитенты, так и исключаться прежние. Например, 20 октября 2026 года в РИИ были включены обыкновенные акции МКПАО «ВК» #VKCO
Важный момент про убытки: если продали бумагу из РИИ в минус, этот убыток нельзя зачесть против прибыли по другим бумагам (сальдировать) и нельзя перенести на будущие периоды.
Также льгота не применяется к дивидендам и купонным выплатам — с этих доходов налог удерживается на общих основаниях.
Актуальные обзоры, которые вы могли пропустить:
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
Пара практических моментов:
• На Московской бирже есть Индекс инноваций (MOEXINN) — в него входят акции из сектора РИИ, и это удобный способ вложиться в весь сектор сразу.
На октябрь 2026 года в базе расчёта — примерно 20 эмитентов. Состав пересматривают каждый квартал: в третью пятницу марта, июня, сентября и декабря, поэтому число бумаг в индексе меняется.
Актуальный состав по весу компаний в индексе:
• Группа Позитив #POSI - 19,92%
• Циан #CNRU - 18,57%
• ОАК #UNAC - 12,42%
• Озон Фармацевтика #OZPH - 9,88%
• Группа Астра #ASTR - 7,1%
• Промомед #PRMD - 7,04%
• Группа Аренадата #DATA - 5,02%
• Элемент #ELMT - 4,74%
• Софтлайн #SOFL - 3,49%
• ГК Базис #BAZA - 3,27%
Для отслеживания состава и весов в реальном времени советую этот ресурс.
Правда, фьючерса или фонда на весь РИИ нет, поэтому инвестировать «целиком» не выйдет — бумаги придётся подбирать точечно.
Несколько нюансов, чтобы не потерять выгоду:
• Дивиденды и купоны под льготу не попадают — налог с них берут на общих основаниях.
• С ИИС совмещать нельзя: если бумаги когда-либо учитывались на ИИС (даже частично), ЛДВ-РИИ к ним не применить. Выбирайте — либо льготы ИИС, либо ЛДВ-РИИ на брокерском счёте.
• При наследовании или дарении срок владения прерывается — новый отсчёт идёт с момента перехода прав к новому владельцу.
• Брокер часто применяет льготу автоматически, но лучше уточнить заранее и при необходимости подписать заявление. Можно оформить и самому через налоговую, подав 3-НДФЛ.
• Храните брокерские отчёты — они понадобятся, если придётся подтверждать срок владения при обращении за вычетом.
Стоит помнить, что льгота применяется только к положительному результату — разнице между ценой продажи и покупки (плюс НКД по облигациям). Продали в убыток или в ноль — льготы нет.
Использовать льготу можно сколько угодно раз: купили бумаги, через год продали с прибылью и применили ЛДВ-РИИ, затем купили другие — и снова воспользовались.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендациейВчера в 8:16
Селигдар. Отчет за 1 пол 2026 по МСФО
Тикер: #SELG
Текущая цена: 40.36
Капитализация: 41.8 млрд
Сектор: Драгоценные металлы
Сайт: https://seligdar.ru/investors/key-facts/
Мультипликаторы (LTM):
▫️ P/E - убыток LTM
▫️ P/BV - 2.97
▫️ P/S - 0.41
▫️ ROE - убыток LTM
▫️ ND/EBITDA - 3.6
▫️ EV/EBITDA - 4.56
Что нравится:
▫️ выручка выросла на 46.5% г/г (28.4 → 41.7 млрд);
▫️ чистый долг увеличился на 6.9% к/к (145.2 → 155.2 млрд), но ND/EBITDA улучшился c 4 до 3.6;
▫️ чистая прибыль +3.4 млрд против убытка -2.2 млрд в 1 пол 2025;
Что не нравится:
▫️ FCF отрицательный, но снизился на 20.9% г/г (-18.6 → -14.7 млрд);
▫️ вырос нетто фин расход на 155.8% к/к (3.9 → 9.9 млрд);
Дивиденды:
Компания стремится направлять на выплату дивидендов не менее 30% прибыли по МСФО. При этом целевые значения зависят от ND/EBITDA:
▫️ если < 1 - 30% от ЧП;
▫️ от 1 до 2 - 20% от ЧП;
▫️ от 2 до 3 - 10% от ЧП;
▫️ выше 3 - дивиденды не выплачиваются.
По данным сайта Доход за 2026 год дивиденды не ожидаются.
Мой итог:
Операционные показатели за полугодие.
Золотодобывающий дивизион (г/г):
▫️ объем горной массы +50.2% (7 → 10.5 млн м3);
▫️ добыча руда +47.6% (2.1 → 3.1 млн т);
▫️ производство золота +20% (2779 → 3337 кг);
▫️ реализация золота +4.1% (2821 → 2936 кг);
Немного странно, если смотреть на пресс-релизы за 2026 год, то получается, что объем горной массы снизился во 2 кв 2025 (в 1 кв было 7.6 млн м3, а за 1 пол стало уже только 7). Возможно, ошибка, а может и манипуляция цифрами.
Оловодобывающий дивизион (г/г):
▫️ добыча руды -4.9% (586 → 1253 т);
▫️ переработка руды +1.1% (560 → 566 т);
▫️ производство олова +17.4% (1721 → 2021 т);
▫️ производство вольфрама +1.6% (64 → 65 т);
▫️ производство меди +8.4% (1229 → 1332 т).
На фоне роста объемов производства и реализации, а также роста цен на металлы, значительно увеличилась выручка (без продажи металлов 3х лиц):
▫️ золото +34.9% (23.9 → 32.2 млрд);
▫️ концентраты +91.8% (4.5 → 8.6 млрд).
За отчетный период получена прибыль против убытка в 1 пол 2025. Улучшилась операционная рентабельность с 0.1 до 17.5% (снизились прочие доходы, в основном, за счет уменьшения вознаграждения брокеру и выросла валовая рентабельность с 27.5 до 36.7%). Рост нет фин расхода (4.3 → 9.9 млрд) был отчасти скомпенсирован увеличением дохода от курсовых разниц (2 → 6.5 млрд).
FCF (по классическому расчету) остался отрицательным, но положение немного улучшилось за счет более уменьшение отрицательного OCF в абсолютных цифрах (-37.5% г/г, -14 → -8.7 млрд) в сравнении с ростом кап. затрат (+46.9% г/г, 3.6 → 5.2 млрд). На 2026 объем инвестиций ожидается на уровне 18 млрд, так что можно ожидать большие затраты во 2 пол (аналогично было и в 2025 году).
Ситуация с долговой нагрузкой повторяется как и по итогам 2025 года. Чистый долг растет, а долговая нагрузка снизилась по причине увеличения EBITDA. Заметно как Селигдар постепенно заменяет долг в золоте и серебре (79.2 → 66.4 млрд) на рублевые кредиты и облигации (76.9 → 99.4 млрд). Причем половина из рублевых долгов по плавающей ставке. С учетом постепенного снижения ключевой ставки такое решение выглядит обоснованным.
Неприятным сюрпризом для Селигдара стал проект налога на сверхдоходы для компаний горно-металлургического сектора. С учетом его изначальной редакции и производственных планов компании на год (до 9 тонн золота и 3.5 тыс. тонн олова) приблизительный расчет дает результат в 2.5 млрд чистой прибыли за 2026 год (P/E 2026 = 16.8). Правда, по последней информации в проект закона были внесены поправки, которые позволят как-то сгладить эту налоговую нагрузку, чтобы исключить большие разовые платежи за один год.
Пока Селигдар выглядит исключительно долгосрочной историей (2030+ год) с расчетом на улучшение финансовых результатов через запуск новых ЗИФ (Хвойное, Кючус) и значительное уменьшение долговой нагрузки. Но в ближайшее время какой-то отдачи здесь ждать не стоит. Долги и налоги давят на результаты, дивидендов не предвидится. Плюс есть риск снижения цен на корзину металлов Селигдара.
Акций компании в портфеле нет и покупку пока не рассматриваю.
*Не является инвестиционной рекомендацией
▫️ Мой канал в TelegramВчера в 5:41
Что я купил на развороте ОФЗ: разбор позиций и план до конца года
По ОФЗ наконец-то повеяло стабильностью: RGBI развернулся вверх и вырос с 111,08 до 111,68 пункта, а от октябрьского минимума индекс прибавил более пункта. Доходности снизились по всей кривой: 5-летние — 16,29%, 10-летние — 16,46%, 20-летние — 16,36% (за три дня −0,24%, −0,42% и −0,65% соответственно).
Помогли более уверенные аукционы Минфина — спрос вернулся и в средний, и в длинный сегмент, а отдельные выпуски ушли почти без премии ко вторичке. Плюс инвесторы отыгрывали улучшение внешних новостей. Но чтобы рост продолжился, рынку нужен новый позитив, а ожидания по ставке и прогнозам ЦБ на заседании 23 октября охлаждают аппетит к риску.
Мои ожидания: до заседания лучше держать умеренную дюрацию. Если ЦБ не расстроит, до конца года вполне может сложиться благоприятный сценарийм для RGBI — как обычно, с усилением во второй половине декабря, когда институционалы закрывают год. А там и ожидание предновогоднего подарка от ЦБ может тоже сыграть свою роль.
Если серьёзно, то по ОФЗ я предполагаю, что на недавней коррекции мы поставили дно: возвращать доходности длинных ОФЗ к 17%+ — это уже непосильная ноша для корпоративных выпусков. Компании в последний месяц занимали с существенной премией — и к рынку, и к своим собственным бумагам, ситуация доходила до абсурда.
На деле получалось, что бизнес вынужден год за годом занимать дороже, а если к этому добавляется ухудшение финансовых показателей, число дефолтов со временем может вырасти в разы. А такой сценарий никому не нужен. Поэтому ЦБ как минимум будет стараться удержать доходность гособлигаций на текущих уровнях.
Что успел купить?
Следуя этим мыслям, я увеличил вес в двух выпусках ОФЗ — 26238 $SU26238RMFS4 и 26250 $SU26250RMFS9 доведя их до 10% от капитала. Плюс прикупил короткий валютный выпуск Полипласт П02-БО-03 $RU000A10B4J5 - погашение через 4 месяца.
На этом свободные деньги у меня закончились, так что с 10 октября складываю купоны в кубышку — на момент поста там 2936,48 рублей. В среднем купонами капает 13 283,52 ₽ в месяц.
В планах до конца октября подкупить — 26246, а потом ещё 26240, 26233 и 26253. Тогда со следующего года купоны по ОФЗ будут приходить каждый месяц.
Среди корпоративных выпусков меня заинтересовало предложение ЭкоНива 001P-04: заявку на участие в первичном размещении можно оставить до 22 октября, на вторичном рынке бумага появится 26 октября. Для меня этот выпуск интересен при итоговом купоне не ниже 18%. Подробный обзор со всеми рисками есть на канале.
Продолжаю открыто показывать «изнанку» портфеля: все позиции как на ладони: и те, что красиво зеленеют, и те, что грустят в красной зоне. Риски по компаниям, которые торгуются далеко от номинала, для меня остаются приемлемыми — доля каждой не превышает 3%, так что по своей стратегии расставаться с ними не планирую.
Самая глубокая просадка — в коротком флоатере Самолет БО-П14 $RU000A1095L7 С прицелом до года сидеть в них не так страшно, а вот что будет с компанией на длинном горизонте — вопрос открытый. Мыслями на этот счёт делился в отдельном посте — как по Самолету, так и по другим эмитентам, которые минусуют в моём портфеле. Обязательно прочитайте, если пропустили.
А теперь к вам: что покупали из последнего и какой стратегии придерживаетесь на рынке? Смело делитесь в комментариях
Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией21 октября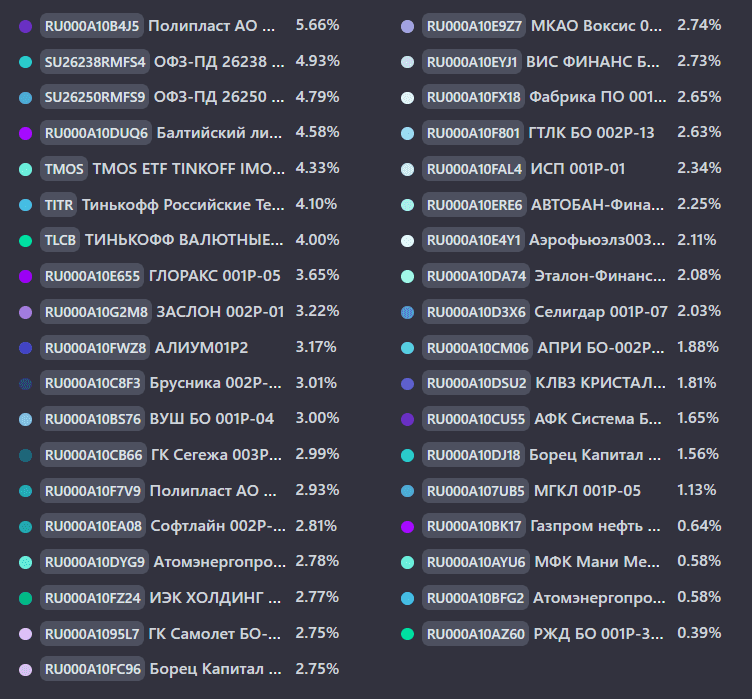
Северсталь. Отчет за 3 кв 2026 по МСФО
Тикер: #CHMF
Текущая цена: 731.8
Капитализация: 613 млрд
Сектор: Черная металлургия
Сайт: https://severstal.com/rus/ir/
Мультипликаторы (LTM):
▫️ P/E - 396.79
▫️ P/BV - 1.12
▫️ P/S - 0.94
▫️ ROE - 0.3%
▫️ ND/EBITDA - 0.47
▫️ EV/EBITDA - 6.26
Что нравится:
▫️ выручка увеличилась на 2.3% к/к (169.6 → 173.5 млрд);
▫️ положительный FCF +41.3 млрд против -30.3 млрд во 2 кв 2026;
▫️ чистый долг уменьшился на 44% к/к (88.4 → 49.6 млрд). ND/EBITDA ухудшился с 0.87 до 0.47;
▫️ чистая прибыль выросла в 3.7 раза к/к (4.1 → 15.2 млрд);
▫️ деб. задолженность снизилась на 42% к/к (81.9 → 47.5 млрд);
Что не нравится:
▫️ нетто фин расход увеличился на 24.1% к/к (1.6 → 2 млрд);
▫️ кред. задолженность выросла на 25.4% к/к (73.8 → 92.5 млрд).
Дивиденды:
Выплачивается доля от FCF в зависимости от ND/EBITDA:
▫️ ND/EBITDA < 0.5 - возможно, более 100%;
▫️ ND/EBITDA от 0.5 до 1 - 100%;
▫️ ND/EBITDA > 1 - 50%.
СД принял решение не распределять дивиденды за 3 квартал 2026 года.
Мой итог:
Операционные результаты.
Производство (в млн т):
▫️ чугун -3.5% к/к (2.84 → 2.74);
▫️ сталь -2.5% к/к (2.79 → 2.72);
После некоторого пика за прошлый квартал производство снова снизилось. В сравнение с прошлым годом есть увеличение в производстве чугуна. За 9 месяцев произвели 8.23 млн т стали и пока это вписывается в прогноз по году в на уровне 11.2-11.3 млн т.
Продажи (в млн т):
▫️ металлопродукция -13.9% к/к (3.03 → 2.61), в т. ч.
▫️ чугун и слябы -71.1% к/к (0.38 → 0.11);
▫️ коммерческая сталь -6.6% к/к (1.22 → 1.14);
▫️ продукция с ВДС -5.6% к/к (1.43 → 1.35);
▫️ железная руда 3м лицам +21.6% к/к (0.74 → 0.9).
Cнижение продаж произошло на фоне сокращения отгрузок полуфабрикатов из-за увеличения переработки в готовую продукцию. Доля продаж продукции с ВДС продолжила растущий тренд (45 → 45 → 47 → 52%).
Уже наблюдается что-то похожее на разворот. Выручка растет второй квартал подряд, хотя за 9 месяцев пока приличное отставание (-10.1% г/г, 543.3 → 488.4 млрд).
По прибыли снова есть рост за квартал на фоне улучшения операционной рентабельности с 6 до 15.7%. И это еще помешали рост убытка по курсовым разницам (-1.8 → - 3.7 млрд), увеличение нетто фин расхода, и повышенная эф. ставка налога на прибыль (24.7% vs 12.7% во 2 кв 2026). За 9 месяцев прибыль снизилась на 61.2% г/г (49.7 → 19.3 млрд).
FCF развернули из отрицательного в положительный за счет роста OCF (-5 → 64.4 млрд) и снижения кап. затрат (-8.3% к/к, 25.3 → 23.3 млрд). OCF так вытянули за счет разнонаправленного движения дебиторки и кредиторки. Прогноз по Capex на 2026 год не изменился (112 млрд), а значит в 4 кв можно ожидать кап. затрат в районе 35 млрд. С оборотным капиталом так уже не поработаешь, а значит с очень большой вероятностью в следующем квартале будет отрицательный FCF.
Долговая нагрузка снизилась как за счет снижения чистого долга, так и за счет роста EBITDA.
В 4 квартале Северсталь ожидает охлаждение спроса на сталь в связи с зимним сезоном. А тут еще и индекс цен на сталь начал снижаться с пиков середины сентября. Ранее звучала оценка от компании, что потребление металла в России начнет восстанавливаться не ранее 2 полугодия 2027 года. При этом все же кажется, что дно найдено и ниже идти уже особо не должны. За 3 квартал погрузка на РЖД черных металлов выросла на 2.5% г/г (11.8 → 12.2 млн т). Запуск новых проектов в жилищном строительстве вырос на 5% г/г (27.9 → 29.2 млн. кв м). Ключевая ставка еще высоковата, но все же мы находимся в цикле ее снижения, пусть и очень замедленном.
По примерным расчетам компания за 2026 год заработает прибыль около 28 млрд (P/E 2026 = 22.1).
С прошлого обзора мнение не изменилось, если горизонт инвестирования несколько лет, то Северсталь можно добавлять/докупать в свой портфель (желательно ловить на корректировках). За 2026 год дивидендов мы не увидим. А вот в следующем году уже можно ожидать постепенный возврат к положительному FCF, а значит и восстановлению дивидендных выплат.
Акции компании держу в портфеле с долей в 5.46% (лимит - 5%).
Прогнозная справедливая стоимость - 885 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram21 октября