Российский рынок падает восьмую неделю подряд: что дальше?
Российский рынок продолжает падать: индекс Мосбиржи снижается уже восьмую неделю подряд и потерял около 10% с максимумов 9 марта. Особенно показательной была среда, когда падение ускорилось — при том что не было никаких громких новостей, а нефть как раз дорожала.
Техническая картина на этой неделе заметно ухудшилась, и возможно, что итоговые цели снижения окажутся гораздо ниже текущих уровней. Пока падение приостановилось в районе поддержки 2620 пунктов. Чтобы негативный сценарий отменился, индексу нужно быстро и уверенно вернуться выше 2720.
📍 Из важных событий: стоит ждать уточнения дат визита Владимира Путина в Китай. Учитывая ситуацию на Ближнем Востоке, основное внимание на переговорах будет уделено поставкам энергоносителей из России в Китай.
Первая компания, которая может выиграть либо быть спекулятивно интересной под данное событие — «Газпром». Осенью 2025 года Россия и Китай уже подписали меморандум о строительстве «Силы Сибири – 2». Это масштабный и важный проект, и было бы логично, если бы лидеры двух стран дали старт его строительству совместно. Даже несмотря на известные проблемы, на таких новостях акции «Газпрома» должны подрасти.
Вторая — «Новатэк». Полагаться на поставки сжиженного природного газа из Катара больше нельзя, так как это прямая угроза энергобезопасности. Сложно угадать, но возможно, что появится меморандум о финансировании «Мурманского СПГ» — и тогда бумаги компании тоже пойдут вверх.
И наконец, ДВМП. Затянувшаяся история с DP World наконец-то сдвинулась, и вполне вероятно, что к проекту присоединится Китай. А участие «Росатома» и DP World в капитале заметно снижает риск санкций против компании.
Валютные пары пока находятся на минимумах, но могут развернуться — на рынок возвращается Минфин. Это может стать дополнительным драйвером для восстановления акций экспортёров.
📍 Ключевой фактор для нефтяного рынка сейчас — блокада Ормузского пролива. Мир лишился значительных объёмов нефти. США и Иран продолжают перепалку: Иран требует снять блокаду для переговоров, Трамп не спешит и усиливает агрессивную риторику. Не исключены даже боевые действия — чтобы принудить Иран к диалогу на жёстких условиях.
Геополитический фон вокруг России тем временем также остаётся сложным, в Евросоюзе говорят о том, что к лету главами всех стран может быть одобрен новый 21-й пакет санкций, а с конца апреля ЕС прекратил импорт российского газа, что генерирует «медвежьи» настроения на фондовом рынке.
📍 Ещё одно знаковое событие: из ОПЕК+ вышли Объединённые Арабские Эмираты. Рынок воспринял это как тревожный сигнал: похоже, конфликт затянется надолго. Выход ОАЭ ослабляет возможности самого картеля влиять на мировые цены. Правда, остальные участники ОПЕК+ пока заявили, что никуда уходить не собираются.
Если смотреть вперёд, то конфликт на Ближнем Востоке не выглядит так, будто он вот-вот закончится. А значит, цены на нефть останутся высокими. Да, риторика сторон может меняться, но для рынка главное — реальные объёмы поставок. А они сейчас мизерные, потому что пролив закрыт.
Правда, есть и обратная сторона: чем дольше тянется противостояние, тем больше рисков копится для мировой экономики. И в долгосрочной перспективе это может ударить по спросу на энергоносители.
📍 Из корпоративных новостей:
• Лидеры: РусАгро #RAGR (+2,9%), Фикс Прайс #FIXR (+1,8%), ЮГК #UGLD (+1,6%).
• Аутсайдеры: Лукойл #LKOH (-5,1%), Алроса #ALRS (-0,8%), Роснефть #ROSN (-0,7%).
04.05.2026 - понедельник
• #MAGN ММК Дата отсечки под собрание акционеров
• #LKOH Лукойл закрытие реестра по дивидендам 278 руб
• #UPRO Юнипро СД по дивидендам за 2025 год
• #PMSB Пермэнергосбыт последний день с дивидендом 32 руб
• #PRMD Промомед СД по дивидендам за 2025 год и 1кв 2026 года
• #ROSN Роснефть Собрание акционеров.
Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией




Посты по ключевым словам
Какие акции могут дать выигрыш на отношениях с китайцами?
У нас сейчас идет ВЭФ-2026, и там заключаются важные контракты России с Китаем. То, что они будут заключаться, мне было понятно еще 3 года назад. Я как раз тогда начал вести свои блоги и освещать в них тему покупки акций компаний, с этим связанных.
В этой статье я не буду разбирать вообще всё, что там происходило. Потому что это "всё" - это вредный шум для тех инвесторов, которые пришли на рынок зарабатывать деньги. Настоящему инвестору достаточно несколько сильных идей, чтобы сохранить капитал и заработать.
Сегодняшней сильной идеей я подсвечу МТК "Мохэ–Найба" (1,13 трлн руб.).
"Международный транспортный коридор" - это не просто дорога, это ВСЯ инфраструктура на пути следования грузов, о которой только можно подумать. На этой инфраструктуре выиграет не только, можно было бы подумать, какое-нибудь РЖД, а куча компаний, которые я перечислю в статье. Какие-то из них я уже включил в свой портфель, какие-то я включу по хорошим ценам, а на какие-то у меня просто денег не останется, но рассказать я о них обязан.
Кто выигрывает от строительства и эксплуатации МТК "Н-М":
Строительство и инфраструктура:
- Мостотрест $MSTT один из крупнейших строителей мостов и дорог, может претендовать на подряды.
Металлургия и поставки материалов:
- ММК $MAGN, Северсталь $CHMF, НЛМК $NLMK - производители металлопроката, рельсов, труб, конструкций;
- ТМК $TRMK - трубы большого диаметра для нефтегазовой и транспортной инфраструктуры.
Логистика и перевозки:
- ДВМП $FESH - портовый оператор на Дальнем Востоке, рост грузопотока по новым коридорам;
- Глобалтрак $GTRK - один из крупнейших грузовых перевозчиков России. Выиграет от увеличения перевозок;
- Трансконтейнер $TRCN - контейнерные перевозки, развитие МТК.
- Совкомфлот $FLOT - морские перевозки по Севморпути, связка с Арктикой.
Энергетика:
- РусГидро $HYDR - обеспечение энергией новых объектов, возможное строительство генерации.
Финансирование:
- Сбер $SBER, ВТБ $VTBR - банки, участвующие в кредитовании и проектном финансировании.
Я перечислил только те компании, которые напрямую получают доход от стройки и эксплуатирования. А есть же еще те, кто будет получать доход, предоставляя услуги этим компаниям, или просто находясь рядом.
Так что широкий индекс рассматривать для включения в портфель можно, а к акциям СМП, ДВ, Сибири я советую присмотреться внимательнее. Я сам в них инвестирую и рассказываю в канале, почему.
Подписывайтесь.Вчера в 19:12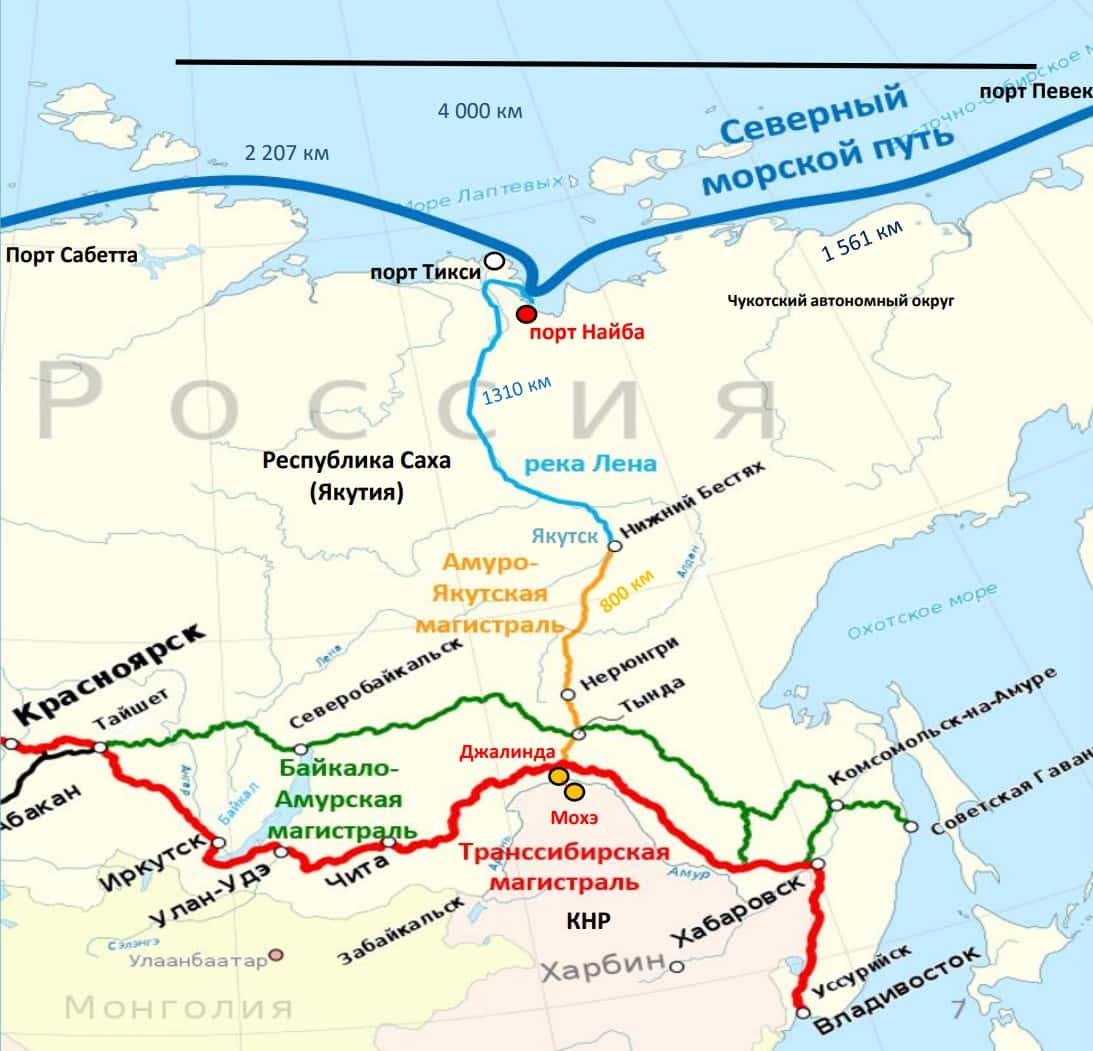
Где сейчас искать доходность выше 20% и насколько это надежно?
Моя стратегия последние три года строится на одном правиле: я не покупаю облигации, пока не разберу отчёты эмитентов. Это помогает собирать портфель, который стабильно приближает меня к главной цели — финансовой независимости.
Сегодня разберу конкретные выпуски, которые держу в фокусе. Посмотрим на их доходность, свежие отчёты и рейтинги. Чтобы каждый понимал, кому он даёт в долг и на что готов идти ради доходности.
Рольф 001Р-09 $RU000A10F850 (ВВВ+) Доходность к погашению: 21,63% на 1 год 8 месяцев
Крупнейший российский автодилер с долей рынка около 11%.
• АКРА — A-, прогноз «стабильный» (август 2026 года)
• НКР — BBB+, прогноз «стабильный» (март 2026 года)
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: выросла в 1,6 раза — до 144,3 млрд рублей. В том числе от продаж автомобилей — 116,3 млрд рублей (+71,8%), от сервисных услуг, запчастей и прочего — 28 млрд рублей (+27%).
• Операционная прибыль: увеличилась в 2,9 раза — до 3,2 млрд рублей.
• Чистый убыток: сократился почти втрое — до 1,74 млрд рублей (против 5 млрд рублей за первое полугодие 2025 года).
• Показатель скорректированной EBITDA: вырос в 2,1 раза — до 4,3 млрд рублей.
• Валовая маржа: увеличилась в 1,5 раза — до 8,8 млрд рублей.
• Финансовые расходы: снизились (4,8 млрд рублей против 6,1 млрд рублей в 2025 году), что тоже способствовало улучшению результата.
• Чистый долг: с начала года подрос на 0,8% (до 41,4 млрд рублей). При этом долгосрочные обязательства снизились на 6,3%, а краткосрочные, наоборот, выросли на треть.
Так что картина вырисовывается обнадёживающая: бизнес восстанавливается, долговая структура улучшается, убыток сжимается. Если тренд сохранится, во втором полугодии можно ждать выхода на чистую прибыль. В январе 2027 года предстоят погашения на общую сумму 2 млрд рублей по выпускам 1Р06 и 1Р07. Это стоит держать в уме.
При этом рейтинги были присвоены на основании годовой отчётности за 2025 год. С учётом значительного улучшения показателей в первом полугодии 2026 года они уже не полностью отражают текущее состояние эмитента.
Актуальные облигационные подборки для надежных вложений:
• Подборка облигаций с рейтингом не ниже BBB+
• Топ-5 облигаций с доходностью до 18%
• Подборка надежных облигаций с доходностью до 19,5%
Брусника 002Р-09 $RU000A10FWA1 (А-) Доходность к погашению: 23,77% на 2 год 10 месяцев
Российская девелоперская компания. Специализируется на строительстве жилых многоэтажных домов.
• АКРА — A-, прогноз «негативный» (декабрь 2025 года).
• НКР — А-, прогноз «стабильный» (октябрь 2025 года)
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 73,6 млрд рублей. Рост на 104% по сравнению с аналогичным периодом 2025 года.
• Валовая прибыль: 28,5 млрд рублей (+91%). При этом валовая рентабельность составила 39% (снижение на 2 п.п. по сравнению с прошлым годом).
• EBITDA: 26,9 млрд рублей (рост в 2,4 раза).
• Рентабельность EBITDA: увеличилась на 6 п.п. и достигла 37% — это говорит об улучшении операционной эффективности.
• Чистый убыток: 1,4 млрд рублей (против 1,1 млрд рублей в 2025 году). Причина — высокая стоимость долга. В условиях высокой ключевой ставки, компания платит огромные проценты, которые полностью «съедают» операционную прибыль.
• Чистый долг/EBITDA: за последние 12 месяцев — 2,98х (против 3,92х в начале года).
Главная проверка для компании наступит в ноябре 2026 года: в этом месяце ей предстоит единовременно погасить облигации на 3,4 млрд рублей, а чуть раньше, в сентябре, исполнить оферту ещё на 3 млрд. Именно по итогам этих выплат станет ясно, способна ли компания обслуживать долг без нового рефинансирования.
Кроме того, к концу года ожидается пересмотр кредитных рейтингов. Если вы пока не уверены в финансовой устойчивости эмитента, разумнее рассмотреть его бумаги после прохождения этих событий.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендациейВчера в 9:12
Уважаемые инвесторы, подготовили для вас сводку по нашей динамике в рэнкингах.
➡️ Подробности — в презентации
Ключевые цифры:
🔹 48 место по новому бизнесу (+12 позиций)
🔹 Новый бизнес вырос на 70% — до 1,23 млрд ₽
🔹 Количество сделок — 168 шт. (рост в 2,9 раза)
🔹 Портфель +12,7%, место +9
🍀 Следите за новостями из нашей финансовой жизни там, где Вам это удобно: ✉️Канал в МАКС, 🤑Пульс, 🤑СМАРТЛАБ, 🤑БКС-Профит, 🤑БАЗАР, 🤑Импульс 💚Вчера в 8:57
Нижнекамскнефтехим. Отчет за 1 пол 2026 по МСФО
Тикер: #NKNC, #NKNCP
Текущая цена: 46.75 (АО), 35.62 (АП)
Капитализация: 83.1 млрд
Сектор: Химическая промышленность
Сайт: https://www.sibur.ru/nknh/ru/shareholders/
Мультипликаторы (LTM):
P/E - 37.01
P/BV - 0.22
P/S - 0.34
ROE - 0.6%
ND/EBITDA - 3.73
EV/EBITDA - 5.41
Акт/Обяз - 2.03
Что нравится:
✔️FCF вырос на 59.6% г/г (3.6 → 5.8 млрд);
✔️хорошее отношение активов к обязательствам.
Что не нравится:
✔️снижение выручки на 6.1% г/г (136.7 → 128.4 млрд);
✔️чистый долг вырос на 0.4% п/п (184.1 → 184.9 млрд). ND/EBITDA ухудшился с 3.59 до 3.73;
✔️нетто фин расход увеличился в 2.7 раза п/п (2.2 → 5.8 млрд);
✔️чистая прибыль снизилась на 93.8% г/г (26.5 → 1.6 млрд);
✔️деб. задолженность вырос на 32.3% п/п (39.8 → 52.7 млрд);
✔️кред. задолженность выросла на 33.4% п/п (76.1 → 101.5 млрд).
Дивиденды:
Выплата одинаковой суммы на оба типа акций в 15% чистой прибыли по МСФО и скор. на курсовые разниц, сумму неденежных и разовых доходов и расходов.
По данным сайта Доход дивиденд за 2026 год прогнозируется в размере 1.94 руб (ДД 4.15% АО, 5.45% АП от текущей цены)
Мой итог:
Выручка по сегментам (г/г в млрд):
- эластомеры -26.7% (40.9 → 30);
- полуфабрикаты +20.8% (24.2 → 29.3);
- пластики и продукты органического синтеза -9.1% (31.7 → 28.8);
- полиолефины +2.2% (18.2 → 18.6);
- МТБЭ и топливные компоненты +14.9% (7.5 → 8.6);
- оказание строительных услуг -33.7% (8.8 → 5.9);
- СУГ +50% (2.3 → 3.4);
- прочее +23.9% (3.1 → 3.8).
Видно, что по двум из трех основных сегментов снижение. Основной причиной называется удар по рынку синтетических каучуков (эластомеры), который сильно завязан на шинной промышленности. За 1 полугодие 2026 выпуск СК в РФ сократился почти на 8% г/г, а производство автомобильных шин и покрышек упало более чем на 10%. Огромное давление оказывает экспансия Китая, который за 1 полугодие поставил различных шин в 1.6 раза больше г/г. Сильный рубль точно не в пользу компании.
Чистая прибыль просто обвалилась. Причины - снижение операционной рентабельности с 14.4 до 3.1% и наличие нетто фин расхода (-5.8 млрд vs +0.5 млрд в 1 пол 2025). Здесь стоит отметить, что в отчетном периоде значительно меньше дохода по курсовым разницам (4.2 млрд vs 15.4 млрд). Если смотреть отдельно по кварталам, то в 1 получили убыток в 5.6 млрд, тогда как в 2 - прибыль 7.1 млрд.
FCF вырос за счет более сильного снижения кап. затрат (-34.5% г/г, 49.2 → 32.3 млрд) в сравнении с OCF (-28% г/г, 52.8 → 38.1 млрд). Интересно, что OCF снизился даже несмотря на сильный рост кредиторки.
Долговая нагрузка продолжила рост по причине разнонаправленного движения двух составляющих: чистый долг вырос, EBITDA уменьшилась.
Инфраструктурные риски продолжают быть актуальными для НКНХ. После мартовского пожара, в результате которого по оценкам экспертов "выпало" 6% от общей общей годовой производственной мощности, летом случилось еще пару инцидентов. В июле еще один пожар (судя по всему с меньшими последствиями), в августе атака БПЛА, нарушившая работу промышленного кластера.
Ожидается, что одним из драйверов улучшения результатов НКНХ может стать вывод на полную проектную мощность комплекса ЭП-600, но пока на результаты компании продолжают давить слабая ценовая конъюнктура и снижение деловой активности в отраслях, потребляющих продукцию НКНХ. При этом во 2 квартале из-за отложенного эффекта наметился рост цен на нефтехимическую продукцию. А в 3 квартале рубль уже заметно слабее относительно 1 полугодия.
По примерным расчетам за 2026 год НКНХ сможет заработать прибыль в районе 15.4 млрд, что дает P/E 2026 = 5.39 и дивиденд около 1.68 руб при 20% пэйауте (ДД 3.6% АО и 4.73% АП от текущих цен). Близко к справедливой оценке, но вот форвардная оценка на 2027 уже выглядит интересно, если компания сможет провести следующий год на уровне хотя бы 2 квартала 2026. Вопрос веры в это, но более верным вариантом пока смотрится наблюдение со стороны за динамикой результатов компании.
Акций НКНХ нет в портфеле. Прогнозная справедливая стоимость - 54.3 руб (АО), 42.2 руб (АП).
*Не является инвестиционной рекомендацией
Более подробная информация по портфелю в моем ТелеграмеВчера в 6:12
Чек-лист надёжного эмитента: внимательно проверяем по всем критериям
На что обращаем внимание:
— история и общая информация о компании
— финансовые показатели и долговая нагрузка
— кредитный рейтинг
— планы и амбиции
— сравнение с конкурентами
Общая информация
• чем занимается компания
• насколько конкурентная ниша
• сколько компания уже на рынке
• есть ли опыт преодоления кризисов
Финансовые показатели и долговая нагрузка
Смотрим:
• выручка в динамике
• операционная прибыль в динамике
• чистая прибыль в динамике
• свободный денежный поток
• общий долг
• чистый долг и его соотношение с EBITDA
Кредитный рейтинг
Это мнение авторитетного рейтингового агентства о том, насколько стабилен и надежён эмитент. Важно: кредитный рейтинг присваивается не всем компаниям.
Рейтинги:
1) AAA / AA+
Риск: минимальный
Самые надёжные компании
2) A / BBB
Риск: умеренный
Стабильный бизнес, есть небольшие риски
3) BB / B
Риск: высокий
Спекулятивный уровень, высокая доходность, но высокий риск дефолта
4) CCC и ниже
Риск: критический
Риск дефолта очень велик
Планы и амбиции
Для каких целей компания выходит на IPO или выпускает облигации?
Снижение кредитной нагрузки — приемлемо
Выход на новые рынки/ инвестиции в производство/ масштабирование деятельности — хорошо
Какие у компании планы на ближайший год, 5 лет, 10 лет?
Сравнение с конкурентами
— какие сильные и слабые стороны у компании по сравнению с конкурентами?
— есть ли у компании ниша или другое конкурентное преимущество?
Чек-лист надёжной компании
• Компания давно на рынке
• Имеет опыт преодоления кризисов
• У компании растёт выручка и чистая прибыль
• Чистый долг сокращается или его нет/ денег хватает на погашение
• Высокий кредитный рейтинг
• У компании есть перспективы расширения
• У компании есть своя ниша/ иное конкурентное преимущество3 сентября
Что такое осень? Это акции. Почему сентябрь пугает инвесторов
Итак, он начался, сентябрь, все пропало! Раз уж снова наступило третье сентября, в честь знаменательного числа поговорим о причинах для страха! Их нам хватает - госдолг США $40 трлн, рынок дорогой, доходности облигаций высокие, AI-пузырь вот-вот должен лопнуть, но раз этого недостаточно, СМИ достали последний аргумент – ОСЕНЬ
Статистика, действительно, выглядит страшновато, с 1926 года S&P 500 в сентябре в среднем терял около 0,7%, это худший месяц года и единственный со средней отрицательной доходностью. Вы успели продать акции 31 августа? Готовитесь откупить их обратно 1 октября?
Среднюю доходность сентября сильно портят несколько исторических обвалов - –29,6% в сентябре 1931-го, –14% в 1937-м, –12% в 1974-м, –11% в 2002-м и –10% в 2022-м. Но, друзья, падали рынки не из-за того, что на календаре сентябрь. В 1931-м была Великая депрессия и банковский кризис, в 1937-м ФРС ужесточила требования к резервам банков, в 1974-м - из-за нефтяного шока и двузначной инфляции, а 2002-й и 2022-й вообще пришлись на уже идущие медвежьи рынки.
Если убрать эти аномальные падения, страшный сентябрь становится не таким уж и страшным. Медианная доходность S&P 500 в сентябре вообще положительная! В современной истории S&P 500 в сентябре 2010-го года дал +9%, а с 1995 по 1998 год рынок четыре сентября подряд рос больше, чем на 4%! Если бы календарная магия работала, инвестирование было бы прекрасным бизнесом: 31 августа все продаем, 1 октября покупаем обратно и уезжаем отдыхать! Но рынок, почему-то, отказывается соблюдать этот график.
У нас в России еще веселее. Индекс Мосбиржи в конце августа не радовал, в сентябре, похоже, началось тихое восстановление. Только наш инвестор, хоть и поет песню про 3 сентября, обсуждает сейчас вообще другое - геополитику, ставку, рубль, нефть, корпоративные отчеты, и все это к осени отношения не имеет. Индекс прибавляет потихоньку, доллар, кстати, тоже, а рынок продолжает жить между надеждами на смягчение денежной политики и геополитикой.
Итого: рынки двигают прибыли компаний, процентные ставки, кредит, экономика, политика, ожидания инвесторов - огромный набор событий, которые невозможно все засунуть в календарь.
Самое смешное, что страх перед сентябрем говорит о рынке больше, чем статистика самого сентября. Если после четырех лет бычьего рынка американские инвесторы продолжают искать новую причину срочно испугаться - то пожалуйста, вот вам госдолг, вот CAPE, теперь вот календарь, значит, до всеобщей эйфории, возможно, еще есть время заработать.
Это конечно не означает, что сентябрь обязательно будет хорошим. Может упасть и на 10%, рынок разрешения спрашивать не будет… Но продавать акции потому, что август закончился, примерно как брать зонтик исключительно потому, что "осень же". Так что "спокойствие, только спокойствие!" - сентябрь уже наступил, а вот падение рынка вместе с этим никто не обещал
#сентябрь
https://t.me/ifitpro3 сентября
Щедрое предложение дебютанта ХимМед с купоном до 22,5%. Насколько высок риск?
АО «ХимМед» — новый эмитент на рынке облигаций. Компания имеет многолетний опыт (более 35 лет) в поставках химических и лабораторных реагентов, а также оборудования. Клиентская база охватывает фармацевтику, медицину, микроэлектронику и научные организации.
В настоящее время «ХимМед» находится в процессе трансформации бизнес-модели: от дистрибуции к вертикально интегрированному производству.
Собственные производственные мощности развиваются в Подольске и Зеленограде, где выпускаются реагенты и аналитическое оборудование.
Параметры выпуска ХимМед-СПБ-001Р-01:
• Рейтинг: BBB- (стабильный) от Эксперт РА
• Номинал: 1000Р
• Объем: до 500 млн рублей
• Срок обращения: 3 года
• Купон: не выше 22,5% годовых (YTM не выше 24,97%% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: Put через 1,5 года (право инвестора предъявить облигации к выкупу)
• Квал: не требуется
• Дата книги: 03 сентября 2026
• Начало торгов: 08 сентября 2026
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 4,4 млрд руб. (+19%)
• Валовая прибыль: 1,8 млрд руб. (+26%)
• Дистрибуция: 3,8 млрд руб. (+3%)
• Собственное производство: 603 млн руб. (результат на 26% выше всего 2025 года)
• EBITDA производства: 292 млн руб. (на 30% выше 2025 года)
• Рентабельность EBITDA: 48,4%
Но есть и тревожные сигналы: операционный денежный поток ушёл в минус 1,3 млрд против минус 128 млн год назад. Причина — потребовалось больше оборотного капитала: фармклиенты заказывают много, но платят с задержкой до 90 дней. Дебиторка выросла на 1,4 млрд.
Инвестиции тоже серьёзные: 1,6 млрд за полугодие. 1 млрд ушёл на покупку склада в Подольске под совместное производство с ИХТЦ. Ещё 550 млн — на разработку масс-спектрометра Atomix X.
В результате чистый долг холдинга вырос до 4,9 млрд рублей (против 2,9 млрд на конец 2025 года), а отношение чистого долга к EBITDA составило 3,5x.
Компания активно инвестирует в развитие, что в краткосрочной перспективе увеличивает долговую нагрузку, но в долгосрочной — создаёт базу для роста выручки и маржинальности.
Рейтинг надежности: В июле 2026-го «Эксперт РА» присвоил «ХимМеду» ruBBB-. Всё красиво: позиции прочные, маржинальность высокая, риски низкие. Но есть нюанс: рейтинг считали по отчётности 2025 года, когда долги были ниже. Сейчас нагрузка — 3,5х EBITDA. И это стоит учитывать.
Что готовы предложить эмитенты со схожим рейтингом надежности:
• АйДи Коллект 001P-06 $RU000A10D4V8 (ВВВ-) Доходность к колл-опциону: 23,76% на 13 месяцев, амортизация
• Лизинг-Трейд 001P-12 $RU000A10CU97 (ВВВ-) Доходность к колл-опциону: 26,6% на 18 месяцев, амортизация
• АПРИ БО-002Р-13 $RU000A10E5C4 (ВВВ-) Доходность к погашению: 34,81% на 2 года 10 месяцев, амортизация
• Страна Девелопмент 002Р-03 $RU000A10FLJ5 (ВВВ-) Доходность к оферте: 23,78% на 21 месяц
• ИСП 001Р-01 $RU000A10FAL4 (20,68%) ВВВ- на 2 года 8 месяцев
• ЭкономЛизинг 002Р-02 $RU000A10ERA4 (ВВВ-) Доходность к колл-опциону: 23,58% на 18 месяцев
• Бизнес Альянс 001P-09 $RU000A10EN78 (ВВВ-) Доходность к колл-опциону: 29,92% на 12 месяцев
По итогу: Перед нами классический представитель сегмента BBB-: понятная модель (дистрибуция плюс собственное производство) и амбициозная инвестпрограмма. Высокий купон соответствует рискам, но при этом подтверждается растущими финансовыми результатами.
Стартовая доходность выглядит привлекательно на фоне сопоставимых бумаг других эмитентов. Я рассматриваю этот выпуск как инструмент на полтора года — до оферты 1 марта 2028 года. К тому моменту ставки в экономике должны быть заметно ниже, компания снизит купон, и тогда бумагу стоит предъявить к погашению по номиналу. Участвую только при финальном купоне не ниже 22%, доля — до 2,5% от портфеля.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией3 сентября
Озон Фармацевтика. Отчет за 2 кв 2026 по МСФО
Тикер: #OZPH
Текущая цена: 43.3
Капитализация: 50.6 млрд
Сектор: Фармацевтика
Сайт: https://ozonpharm.ru/
Мультипликаторы (LTM):
P/E - 6.56
P/BV - 1.4
P/S - 1.26
ROE - 21.4%
ND/EBITDA - 0.38
EV/EBITDA - 4.19
Акт/Обяз - 3.2
Что нравится:
✔️выручка выросла на 21.9% г/г (6.4 → 7.8 млрд);
✔️FCF увеличился в 2.2 раза г/г (1.1 → 2.4 млрд);
✔️чистый долг снизился на 30.9% к/к (7.3 → 5 млрд). ND/EBITDA улучшился с 0.61 до 0.38;
✔️нетто фин расход уменьшился на 9.2% к/к (337 → 306 млн);
✔️чистая прибыль выросла 2.7 раза г/г (0.7 → 2 млрд);
✔️отличное соотношение активов и обязательств.
Что не нравится:
✔️
Дивиденды:
Планируется выплачивать дивиденды ежеквартально, размер дивиденда зависит от показателя скор. ND/EBITDA и ЧП за отчетный период по МСФО
СД рекомендовал дивиденды за 2 квартал 2026 в размере 0.49 руб. (ДД 1.13% от текущей цены).
Мой итог:
Операционные показатели вернулись к росту.
Объем продаж вырос на 2.1% г/г (76.2 → 77.8 млн уп). Из них (млн уп):
- розничные -4% (49.6 → 47.6) и государственные закупки +13.9% (26.6 → 30.3);
- МНН +1.3% (71.7 → 72.6) и брендированные дженерики +15.5% (4.5 → 5.2).
За полгода объем продаж снизился на 1.2% г/г (152.9 → 151.1 млн уп). В целом, причины все те же, что и были озвучены в обзоре по 1 кварталу:
- высокая база прошлого года;
- низкая сезонная заболеваемость;
- ротация ассортимента в пользу «укрупненных» упаковок.
Из приятного тот факт, что темпы продаж конечным потребителя в 1 полугодии были выше рынка.
За счет роста объемов и увеличения средней стоимости упаковки на 13.1% г/г удалось получить хороший прирост по выручке. В разбивке по сегментам (г/г в млрд):
- розничные +11.5% (3.92 → 4.37) и государственные закупки +38.1% (2.49 → 3.44);
- МНН +19.4% (5.42 → 6.47) и брендированные дженерики +35.5% (0.99 → 1.34).
Выручка за полугодие выросла на 11.7% г/г (13.3 → 14.8 млрд). Количество рег. удостоверений выросло на 7.3% г/г (547 → 587 шт). Количество товарных позиций увеличилось на 12.7% г/г (785 → 885 шт).
Рост выручки, улучшение операционной рентабельности с 23.2 до 36.4% и снижения нетто фин расхода (553 → 306 млн) позволили компании кратно увеличить прибыль за 2 квартал. За полгода чистая прибыль выросла на 89.7% г/г (1.7 → 3.2 млрд).
FCF также кратно вырос на фоне увеличения OCF (+50.7% г/г, 2.3 → 3.5 млрд) и снижения кап. затрат (-8.8% г/г, 1.2 → 1.1 млрд). За 1 полугодие FCF вырос в 5.8 раза г/г (0.8 → 4.5 млрд).
Снижение долговой нагрузки продолжается. В этом квартале как за счет роста EBITDA, так и за счет уменьшения долга. Сама компания также подсчитывает скор. ND (также учитывается задолженность по безрегрессному факторингу) и показатели скор. ND/EBITDA = 0.8. На 2026 год ОзонФ планирует поддерживать показатель ND/EBITDA в пределах 1.
Группа подтвердила свой прогноз на 2026 год по росту выручки от 15 до 25%. Результат 2 квартала в отличии от прошлого уже вписывается в эти планы. С учетом этого был скорректирован расчет и заложен динамика выручки по нижней границе. Исходя из нового расчета получается прибыль за 2026 в районе 7.5 млрд. Это дает P/E 2026 = 6.74 и дивиденд в размере 1.61 руб (ДД 3.71% от текущей цены) при 25% от ЧП. Для сектора выглядит очень заманчиво.
Если первый квартал насторожил, то второй уже добавил оптимизма. Сама компания ожидает во 2 полугодии результат лучше 1 за счет последовательного расширения ассортимента и его представленности в цепочке поставок. Для завода "Озон Медика" уже получена гос. лицензия на производство лекарственных средств, что позволяет начать процесс поэтапного перевода регистрационных удостоверений на этот завод и после запуска коммерческого производства. Планы по расширению мощностей площадки «Мабскейл» в 2027 также остаются в силе. Но уже сейчас на базе завода формируется биотехнологический портфель, из него 9 препаратов биотеха проходят клинические исследования или находятся на рассмотрении в Минздраве РФ.
Акций компании держу в портфеле с долей в 4.2% (лимит - 4%). Прогнозная справедливая стоимость - 62 руб.
*Не является инвестиционной рекомендацией
Более подробная информация по портфелю в моем Телеграме3 сентября
Самые ответственные заемщики: кто лучше всех возвращает займы?
Мы провели исследование и узнали, представители каких профессий были наиболее дисциплинированными при погашении займов этим летом. Давайте смотреть результаты 👀
🔸 Самую высокую финансовую дисциплину показали работники силовых структур – среди них 80,2% вернули займы вовремя или досрочно. За ними расположились работники сельского хозяйства (79,8%) и тяжелой промышленности (79,2%). Также в пятерку наиболее ответственных заемщиков вошли ИТ-специалисты (78,7%) и маркетологи (78,3%).
🔸 По сравнению с прошлым годом, именно силовики и аграрии заметнее всех улучшили финансовую дисциплину – на 3,1 и 3,0 процентных пункта соответственно.
🔸 Средний уровень платежной дисциплины показали медики (77,5% погасили займы в срок или раньше него), работники общепита и сферы туризма (по 77,3%), а также госслужащие (76,4%) и экономисты (76,1%).
🔸 Самые низкие показатели этим летом оказались у самозанятых (74,7%), строителей (75,6%) и работников торговли (75,7%). При этом за год платежная дисциплина представителей этих профессий практически не изменилась.
Платежная дисциплина клиентов – один из важных факторов качества кредитного портфеля. При оценке заемщика риск-модуль Займера анализирует большой объем информации о его финансовом поведении наряду с другими параметрами.
☝️ Накопленные данные и собственные скоринговые модели помогают нам оценивать кредитный риск и фокусироваться на заемщиках с более высокой вероятностью своевременного погашения займа. В результате около 90% займов, выдаваемых Займером, погашаются клиентами.
$ZAYM2 сентября
Ваш главный враг на рынке — вы сами. Как перестать мешать себе зарабатывать?
Давно не публиковал на канале разборы инвестиционных книг. Графики, цифры и отчёты — это база, но без понимания себя они теряют смысл.
Прежде чем погружаться в анализ, важно честно ответить себе на два вопроса: кто вы на этом рынке и зачем вы сюда пришли? Без этой внутренней договорённости даже самая сильная стратегия не спасёт от эмоциональных ошибок.
Книга Дэниела Кросби «Законы богатства» — про то, как мы сами себе мешаем зарабатывать. Автор — психолог и инвестор в одном лице — объясняет, почему мы покупаем на пике, продаём на дне и паникуем в каждой просадке. И, главное, даёт чёткие приёмы, чтобы перестать быть заложником собственных эмоций и начать принимать решения холодной головой.
О чём мы помним, но не всегда следуем? Напоминаю себе и вам
• Самое важное — это вы сами, а не рынок. Ваша доходность на 80% зависит от того, как вы ведёте себя в кризис, а не от того, куда идёт индекс. Большинство инвесторов теряют львиную долю прибыли просто потому, что срываются: продают на дне от страха и покупают на пике от жадности.
• В одиночку справиться с собой почти невозможно. Эмоции сильнее разума, особенно когда рынок рушится. Нужен внешний якорь — советник, автоматическая стратегия или хотя бы жёсткий чек-лист. Это фильтр, который не даст вам наделать глупостей в моменте.
• Кризис — это не угроза, а распродажа со скидкой. Когда все паникуют, дальновидный инвестор спокойно пополняет портфель. Паника толпы — это сигнал, что хорошие активы стали дешёвыми. Не закрывайте приложение брокера в моменты падения — открывайте его.
• Хорошие инвестиции — скучные. Если вы испытываете восторг или азарт от какой-то бумаги — вы, скорее всего, покупаете пузырь. Настоящее долгосрочное инвестирование напоминает наблюдение за тем, как сохнет краска. Скучно, но надёжно.
• Прогнозы — для синоптиков, а не для инвесторов. Никто не знает, где будет нефть через год или курс рубля завтра. Эксперты ошибаются постоянно. Строить свою стратегию на чужих предсказаниях — верный способ потерять деньги.
• Ваша цель — не обогнать индекс или соседа. Единственный разумный бенчмарк — это ваши личные финансовые цели. Покупка дома, образование детей, пенсия. Если портфель позволяет их закрыть — значит, вы всё делаете правильно.
• Рынки цикличны. Аномальный рост всегда сменяется падением, а затяжная депрессия — восстановлением. Это не утешение, а закон. Понимание циклов помогает не поддаваться панике внизу и не терять голову на вершине.
• Волатильность — это не риск. Колебания цен — нормальное дыхание рынка. Настоящий риск — это потеря денег навсегда: банкротство эмитента или ваша вынужденная продажа на самом дне. Если вы держите диверсифицированный портфель и не берёте плечи — вы защищены от главного.
• В здоровом портфеле всегда есть и рост, и падение. Если у вас всё зелёное одновременно — это не удача, а тревожный сигнал. Значит, вы собрали однородные риски и при развороте потеряете всё. Диверсификация — это когда что-то падает, но портфель в целом чувствует себя нормально.
• Инвестируйте по правилам, а не по настроению. Самая умная голова проиграет дисциплинированному роботу. Стратегия должна быть механической и скучной. Например: каждый месяц 1-го числа покупать на одну и ту же сумму, независимо от того, что пишут в новостях.
Какая из этих рекомендаций вам оказалась ближе всего? Или, может, у вас есть свой индивидуальный совет, который вы бы дали самому себе в начале инвестиционного пути?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией2 сентября