🟢 Геополитика и энергетика:

☑️ Словакия угрожает Украине блокировкой помощи ЕС, если не возобновится транзит газа $GAZP в Европу. Премьер-министр Словакии Роберт Фицо заявил, что вся помощь Украине от ЕС будет заблокирована, если транзит газа не будет возобновлен.

☑️ ЕС вводит пошлины на сельхозпродукцию и удобрения
#PHOR из России и Белоруссии. Эти меры не затронут экспорт в третьи страны.

🟢 Экономика:

☑️ X5 Group
#X5 демонстрирует рост выручки четвертый квартал подряд благодаря продовольственной инфляции, расширению сети, росту онлайн-сегмента и "Чижика". SberCIB рекомендует "покупать" акции X5 Group с таргетом 3600 рублей (+17%).

☑️ Объем жилищного строительства
#SMLT #PIKK в России в декабре 2024 года упал на 19,1% по сравнению с декабрем 2023 года (13 млн 924,5 тыс. кв. м).

☑️ Количество введенных в эксплуатацию нефтяных скважин в России снизилось на 12% в 2024 году по сравнению с 2023 годом (до 7610 единиц).

🟢 "Русал":

☑️ "Русал"
#RUAL приобрел 30% китайского производителя глинозема HWNM за $264 млн, что обеспечит доступ к 1,4 млн тонн глинозема в год. Эта сделка компенсирует потерю доступа к поставкам глинозема из Николаевского завода и Австралии.

☑️ "Русал" оптимизирует мощности по выпуску алюминия на 250 тысяч тонн (6,5% годового производства) из-за роста цен на глинозем, опережающего рост цен на алюминий. Компания вынуждена закупать более трети глинозема по биржевым ценам.

☑️ Импорт глинозема в России находится на 12-м месте в очередности перевозок РЖД, а экспорт алюминия - на 10-м, что усложняет логистику.

☑️ 2025 год будет сложным для "Русала". Из-за высокой себестоимости производства.

🟢 Дивиденды:

☑️ "Русагро"
#AGRO планирует утвердить дивидендную политику на заседании совета директоров 30 января. Инвесторы с интересом ожидают решения компании по дивидендам.

🟢 Санкции и нефть:

☑️ Россия отправляет в Индию санкционную нефть
#ROSN на танкерах, попавших под санкции США. Три партии арктической нефти и два груза с Сахалина были отправлены в Индию на танкерах, внесенных в санкционный список Минфина США 10 января. Индия разрешает заходить в порты только танкерам, загрузившимся до 10 января, при условии прибытия до 27 февраля.

☑️ ЕС ввел санкции против 79 танкеров
#FESH, перевозящих нефть и метан из России, в рамках 15 пакетов санкций против РФ.

🟢 Зерно:

Экспорт российского зерна
#NKHP в 2024 году достиг рекордных 72 млн тонн, включая страны ЕАЭС (68,6 млн тонн в 2023 году). Ключевые импортеры: Египет (11,1 млн тонн), Турция (7,2 млн тонн), Иран (5,6 млн тонн).

🟢 Автопром:

☑️ Минпромторг рассматривает возможность увеличения скидки для тягачей до 1,7 млн рублей (ранее 850 тыс. рублей) в рамках программы льготного лизинга.
#KMAZ

☑️ Производство легковых автомобилей в России выросло на 38% в 2024 году, а производство LCV
#SVAV увеличилось на 27%. Общее производство увеличилось на 33%.

☑️ Путин пообещал поддержку экспорту российского автопрома, в частности, "АвтоВАЗу". По словам президента, существует программа поддержки несырьевого экспорта и увеличения экспорта автомобилей. Вопрос в наполнении программы "реальными деньгами".

#нефть #недвижимость #газ #удобрения #санкции #акции #инвестиции
#хочу_в_дайджест
0 комментариев
    посты по тегу
    #PHOR

    Текущая ситуация на бирже


    Индекс Мосбиржи накануне вновь протестировал отметку 2300 п., но закрепиться выше не смог. Поддержку рынку оказывает рост нефтяных котировок, но заявления политиков остужают пыл быков. Без новых драйверов к росту пройти зону сопротивления на 2300-2370 пп. будет непросто. Вчера дополнительную пищу для размышлений дали свежие данные по инфляции и бюджету.

    🧮 Росстат представил недельные данные по инфляции, зафиксировав рост цен на 0,05%. В годовом выражении показатель стабилизировался на отметке 6,3%. Завтра ЦБ проведет очередное заседание, и рынок склоняется к сохранению ключевой ставки. При этом дефицит федерального бюджета за январь-август достиг 5,8 трлн рублей, тогда как расходы выросли на 14,7% год к году. В августе даже был зафиксирован профицит, но этого едва ли хватит для полноценного разворота тренда.

    🏦 Сбер представил результаты по РСБУ с января по август, сообщив о росте чистой прибыли на 19% до 1,3 трлн рублей, вследствие расширения процентной маржи. В то же время настораживают сильный рост резервов и стагнация в комиссионных доходах, и на этом фоне в августе темп прироста прибыли уже замедлился до 14,2%. Осенью мы можем увидеть дальнейшее замедление темпов роста прибыли, поэтому защитным банковский сектор я бы не назвал.

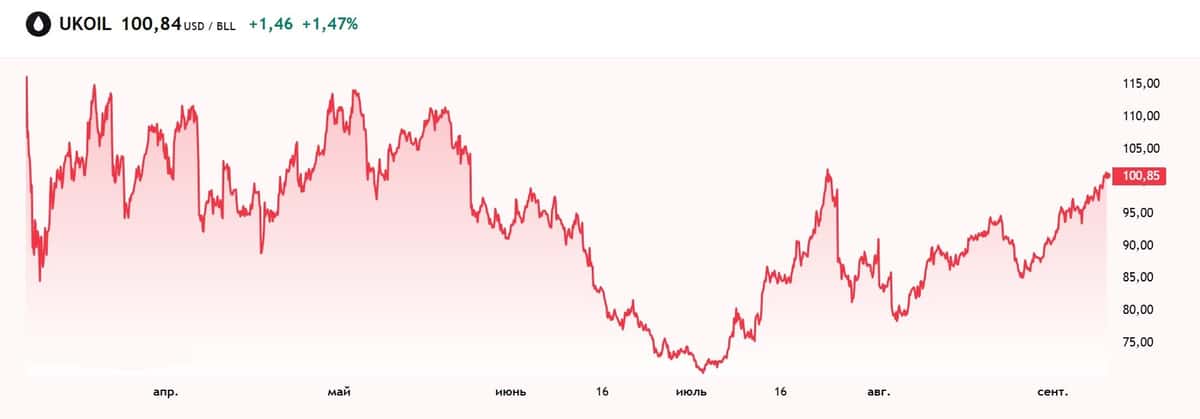
    🛢 Цены на нефть марки Brent достигли трехмесячного максимума и пытаются закрепиться за психологической отметкой $100 за баррель. В то же время Argus рапортует о средней стоимость Urals на начало сентября в $80. Дисконт сохраняется, но средняя цена вполне интересная как для бюджета, так и для наших нефтяников. Татнефть и Газпромнефть могут заметно улучшить свои финрезультаты во втором полугодии.

    🌾 Поставки российских удобрений в Индию в первом полугодии выросли на 20% год к году. В прошлом году экспорт в эту страну достиг около 6 млн тонн, увеличившись в шесть раз за пять лет. Для ФосАгро и Акрона это хороший сигнал: индийский рынок постепенно становится одним из ключевых направлений сбыта. Правда, крепкий рубль по-прежнему съедает часть экспортного эффекта.

    🏦 МГКЛ представил операционные результаты за первые восемь месяцев, сообщив о росте выручки в 2,4 раза до 34,3 млрд рублей. Это больше, чем компания заработала за весь прошлый год. Драйверы роста - оптовая торговля драгметаллами на фоне рекордного спроса на золото на внутреннем рынке и ресейл направление. Высокая оборачиваемость подтверждает, что экосистема работает - направления действительно органично дополняют друг друга, а не просто сосуществуют.

    ❗️Не является инвестиционной рекомендацией

    ♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
    $SBER $PHOR $AKRN $TATN $SIBN

    Текущая ситуация на бирже

    Рынок преисполнен оптимизмом. Все ли драйверы уже в цене котировок?

    Мирные разговоры снова греют душу рынку. Первая половина дня была скучной — индекс Мосбиржи практически топтался на месте. Однако к вечеру появились позитивные новости: Путин заявил о движении к завершению конфликта, а позже стало известно о встрече Бессента с российской делегацией по мирному плану Трампа. Рынок отреагировал мгновенным ростом.

    Зеленский также сообщил о конструктивном разговоре с Уиткоффом и Кушнером. Однако без деталей оценить содержание диалога невозможно, что делает преждевременными любые однозначные выводы.

    Оптимизм добрался и до рынка долга. Зампред Банка России Алексей Заботкин заявил, что пространство для снижения ключевой ставки сузилось ещё в июльский раунд, что уже нашло отражение в пересмотре прогноза по ставке на текущий и следующий годы.

    Он подчеркнул, что дальнейшие решения будут приниматься исходя из фактической динамики инфляции с целью вернуть её к 4% в 2027 году. Несмотря на осторожную риторику, индекс ОФЗ по итогам дня прибавил 0,4%.

    Санкционный фон. Стало известно, что новый пакет антироссийских ограничений ЕС может быть принят в середине октября — обсуждается включение около 800 физических лиц и 800 компаний из РФ. Но рынок оставил эту новость без особой реакции.

    Основным внешним драйвером остаётся нефть. Новая эскалация вокруг Ирана — США нанесли удары по иранским военным объектам на острове Ларак, после чего Иран атаковал американские базы в Иордании — усилила опасения за безопасность поставок через Ормузский пролив.

    В результате Brent поднялась выше $91 за баррель, что традиционно поддерживает российские нефтегазовые бумаги и рынок в целом.

    В фокусе внимания на этой неделе — сразу несколько крупных событий. С 31 августа по 1 сентября в Бишкеке проходит саммит ШОС. Уже вечером 1 сентября Владимир Путин должен отправиться во Владивосток, где с 1 по 4 сентября состоится Восточный экономический форум, а 4 сентября там же запланирован VIII Российско-Китайский энергетический бизнес-форум. Все эти события служат своего рода подушкой безопасности от глубокой коррекции и общего разочарования.

    Технически индекс Мосбиржи оттолкнулся от поддержки в районе 2080 пунктов и сейчас пытается развить восстановление, формируя второе локальное дно. При удержании выше 2150 ближайшей целью остаётся зона сопротивления 2180(90) за которой следует 2230(40).

    Для достижения этих уровней одного американского оптимизма может оказаться недостаточно. По мере роста рынку потребуется новая порция позитивных сигналов — без этого хрупкая конструкция отскока рискует быстро потерять устойчивость.

    Из корпоративных новостей:

    Аэрофлот
    #AFLT Выручка увеличилась на 3,6% г/г, до 429,8 млрд руб. Скорректированная чистая прибыль уменьшилась до 0,5 млрд руб. с 4,3 млрд руб. годом ранее.

    Аренадата
    #DATA сократила чистый убыток до 347 млн руб. против 920 млн руб. чистого убытка в I половине прошлого года. При этом выручка выросла на 86%, до 2,5 млрд руб.

    Промомед
    #PRMD представил позитивные итоги I полугодия: выручка выросла на 75,7% г/г, до 22,8 млрд руб., чистая прибыль увеличилась на 82,6%, до 2,6 млрд руб.

    Глоракс
    #GLRX Выручка увеличилась на 45% г/г и составила 27,0 млрд руб. Чистая прибыль сократилась на 32% г/г, до 1,6 млрд руб. Чистый долг/EBITDA увеличилось с 2,82х до 2,93х.

    ДВМП
    #FESH Выручка увеличилась на 5% г/г, до 92,1 млрд руб., чистая прибыль упала до 36 млрд руб. с 709 млрд руб. годом ранее.

    • Лидеры: ММК
    #MAGN (+8,77%), М Видео #MVID (+7,74%), Норникель #GMKN (+6,9%), ФосАгро #PHOR (+6,84%).

    • Аутсайдеры: ЦИАН
    #CNRU (-1,7%), Сургутнефтегаз-ап #SNGSP (-1,03%), МКБ #CBOM (-0,7%), АФК Система #AFKS (-0,36%).

    01.09.2026 - вторник

    #UPRO СД рассмотрит новую редакцию Положения о дивидендной политике.

    Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

    'Не является инвестиционной рекомендацией

    Рынок преисполнен оптимизмом. Все ли драйверы уже в цене котировок?

    Фосагро. Отчет за 2 кв 2026 по МСФО

    Тикер: #PHOR
    Текущая цена: 5161
    Капитализация: 668.4 млрд
    Сектор: Удобрения
    Сайт: https://www.phosagro.ru/investors/

    Мультипликаторы (LTM):

    P/E - 11.65
    P/BV - 2.53
    P/S - 1.11
    ROE - 21.7%
    ND/EBITDA - 2.57
    EV/EBITDA - 8.11
    Акт/Обяз - 1.62

    Что нравится:

    ✔️выручка увеличилась на 7.7% г/г (139.2 → 149.9 млрд);

    Что не нравится:

    ✔️FCF упал на 56.9% г/г (26.3 → 11.3 млрд);
    ✔️чистый долг снизился на 5.2% к/к (326.2 → 309.2 млрд). ND/EBITDA ухудшился с 2.36 до 2.57;
    ✔️нетто фин расход вырос на 4.4% к/к (5.1 → 5.4 млрд);
    ✔️чистая прибыль сократилась на 33.9% г/г (27.9 → 18.4 млрд);
    ✔️среднее соотношение активов и обязательств.

    Дивиденды:

    На выплату направляется процент от FCF в зависимости от ND\EBITDA:
    - при < 1, 75%+ FCF;
    - от 1 до 1.5, то 50-75% FCF;
    - если > 1.5, то менее 50% FCF.
    Минимальный размер дивидендов установлен в размере 50% от скор. ЧП. Выплата поквартальная.

    По данным сайта Доход за 1 пол 2026 ожидается выплата в размере 327.5 руб (ДД 6.35% от текущей цены).

    Мой итог:

    За отчетный квартал компания не предоставила операционных результатов. Смотрим финансовые.

    Выручка увеличилась на фоне роста цена удобрения. Можно предположить, что и объемы реализации могли вырасти из-за ситуации на Ближнем Востоке. За полгода выручка снизилась на 5.8% г/г (298.6 → 281.4 млрд).

    Чистая прибыль за квартал снова ниже г/г. Причина - ухудшение операционной рентабельности с 25.9 до 14.4% (в первую очередь из-за удвоения расходов на серу и серную кислоту, во вторую - из-за роста операционных расходов). За полгода чистая прибыль уменьшилась 75.3% г/г (75.5 → 18.7 млрд). Правда по скор. прибыли без учета курсовых разниц разрыв не такой значительный (-25.4% г/г, 41 → 30.6 млрд).

    FCF сократился на разнонаправленном движении OCF (-17.8% г/г, 38.6 → 31.8 млрд) и кап. затрат (+65.3% г/г, 12.4 → 20.5 млрд). Долговая нагрузка выросла, несмотря на неплохое снижение чистого долга. Логично, что повлияло падение EBITDA.

    Квартальный FCF в сравнении с прошлым годом стал заметно меньше на фоне более быстрого снижения OCF (-51.6% г/г, 50.8 → 24.6 млрд) против кап. затрат (-8.8% г/г, 19.6 → 17.9 млрд).
    Долговая нагрузка выросла в первую очередь за счет снижения EBITDA.

    Второй квартал вышел, конечно, лучше первого, но все равно результаты достаточно слабые. Рост цен на удобрения был перекрыт увеличением расходов. А средний курс доллара за квартал был самым низким за последние годы. По третьему кварталу пока нет определенности, но, наверное, он будет лучше второго. Рубль начал слабеть, цены на фосфорсодержащие удобрения пока на уровне отчетного квартала, только цены на азотные стали снижаться и сейчас находятся примерно на уровне 1 квартала. Экспортные перевозки удобрений по сети РЖД в июле составили 3.7 млн т, что выше прошлого года на 3.5%. Также можно отметить, что правительство продлило временный запрет на вывоз отдельных видов серы до 31.12.2026 включительно.

    С учетом слабого 1 полугодия расчеты были изменены и теперь, исходя из текущих цен на удобрения и среднего курса доллара по 81 руб во 2 полугодии, получается, что скор. прибыль в 2026 может быть на уровне 74.6 млрд. Это дает оценку P/E 2026 = 8.96 и минимальный дивиденд в размере 288.1 руб (ДД 5.58% от текущей цены). Но как и говорилось в прошлом обзоре, расчет приблизительный, так как достаточно нестабильных факторов (Ормуз, рубль, объемы реализации, цены на серу).

    Про дивиденды за 1 квартал компания умолчала, что при посредственных результатов в нем почти наверняка говорит о том, что их не будет.

    Компания за полугодие не смогла полноценно воспользоваться ситуация вокруг Орумзского пролива по причине сильного рубля и высокой себестоимости производства. При этом Фосагро остается отличной историей для долгосрочного портфеля с как минимум одним понятным драйвером роста в виде ослабления отечественной валюты. Плюс окончание СВО, возможно, ослабит санкционное давление.

    Фосагро держу в портфеле с долей 4.28% (лимит - 4%). Прогнозная справедливая стоимость - 5565 руб.

    *Не является инвестиционной рекомендацией

    Более подробная информация по портфелю в моем Телеграме

    Фосагро. Отчет за 2 кв 2026 по МСФО

    🌱 ИнвестВзгляд: Акрон.

    📊 Цифры

    Начнём с хорошего. За 2025 год Акрон выдал мощный отчёт. Выручка подросла на 20% — до 237,6 млрд рублей. EBITDA вообще рванула на 51%, до 91,7 млрд, с рентабельностью 39%. Чистая прибыль прибавила 30% — 39,8 млрд. Объёмы продаж — рекордные 9,15 млн тонн. Долговая нагрузка снизилась до комфортных 1,25х по чистому долгу/EBITDA. Казалось бы — бери и покупай. Но рынок — штука хитрая. Весь этот позитив, как говорится, уже давно в цене.

    А потом наступил 2026 год. И первый квартал принёс холодный душ. Выручка по МСФО упала на 22% — до 51,9 млрд. EBITDA обвалилась на 41%. А чистая прибыль и вовсе рухнула в 5,4 раза — до 2,7 млрд. Чистый долг подрос на 10%.

    Но есть и хорошие новости: второй квартал уже показывает восстановление.

    Есть ещё один важный нюанс. Капитальные затраты Акрона остаются космическими. Компания активно инвестирует: на ПМЭФ подписали соглашение о строительстве новых заводов в Самарской области с объёмом инвестиций 10 млрд рублей. Всё это, конечно, хорошо для будущих поколений.


    🏭 А что там у соседей по сектору?

    Вот где начинается настоящая драма. ФосАгро — главный конкурент Акрона в секторе — выглядит на фоне собрата чуть ли не образцом корпоративного управления. Да и по масштабу бизнеса ФосАгро значительно превосходит Акрон.

    Но главное — не в размере, а в оценке. Форвардный EV/EBITDA Акрона в два раза превышает отраслевую медиану и аналогичный показатель ФосАгро. По мультипликаторам картина ещё красноречивее: у Акрона P/E более чем в 2 раза превышает значение у прямого конкурента.

    Иными словами, Акрон дороже конкурента при том, что ФосАгро крупнее и прозрачнее в вопросах дивидендной политики.

    Да, у Акрона есть своя фишка: он — прямой бенефициар роста цен на карбамид, потому что доля азотных удобрений у него выше. Но даже при росте цен на карбамид эффект для Акрона не такой уж и выдающийся. 1% роста цен на MAP даёт плюс 1,8 млрд к EBITDA у Акрона против 4,4 млрд у ФосАгро. Рычаг разный.


    🎯 ИнвестВзгляд: Бизнес действительно неплох: рекордные объёмы продаж, растущая маржинальность, лидерство в азотном сегменте. Но на фоне ФосАгро Акрон проигрывает практически по всем фронтам: масштаб, оценка, дивидендная политика, прозрачность. А Акрон пока подходит для тех, кто любит сложности и верит, что удобрения когда-нибудь удобрят их кошелёк. Я лично подожду и посмотрю со стороны.


    $AKRN $PHOR

    🌱 ИнвестВзгляд: Акрон.