Фосагро - это черный ящик?
Пока где-то в Ормузском проливе застряли сухогрузы с удобрениями, цены на которые растут, российская Фосагро $PHOR спокойно отгружает корабли в Мурманске и отправляет их в Индию, Бразилию и США. Это реальность весны 2026 года. Сегодня разбираемся, почему акции крупнейшего производителя фосфорных удобрений - это черный ящик.
🌾 Итак, выручка компании за 2025 год выросла на 13% до 573,6 млрд рублей, чистая прибыль прибавила 35% до 114,2 млрд. Ключевой показатель - EBITDA за год практически не изменился, составив 176,3 млрд рублей, а под конец года маржа оказалась под давлением из-за крепкого рубля. Когда доллар упал со 100 до 70 рублей, каждая экспортная сотня баксов стала приносить на 30% меньше. Плюс подорожала сера, а мировые цены сезонно просели, из-за чего свободный денежный поток ушел в минус.
Конфликт на Ближнем Востоке заблокировал Ормузский пролив, через который идет треть мировых поставок удобрений. Образовался дефицит, цены пошли вверх, а у Фосагро свои логистические пути на Балтике и в Мурманске. При этом компания объявила о рекордных планах на 2026 год произвести более 12 млн тонн. Если получится, это станет мощным бустом для финансовых результатов.
💰 Однако для владельцев акций есть ложка дегтя - это дивиденды. Виной всему выросшая долговая нагрузка: чистый долг к EBITDA дополз до уровня около 1,6x. По дивполитике, если показатель выше 1,5x, компания имеет право снижать выплаты. Менеджмент пользуется лазейкой и придерживает деньги. Акционеры владеют долей в сверхприбыльном бизнесе, но денежный поток в прежнем объеме пока не получаем.
Мнения аналитиков разделились. Оптимисты оценивают цель по акциям в районе 8000 - 8700 рублей (рост на 21–33% от текущих), веря в ближневосточную премию и ослабление рубля до 85–90. Пессимисты советуют сокращать позиции с целью 5 100 рублей, аргументируя это тем, что крепкий рубль, высокая ставка и дорогая сера сожрут прибыль, а дивидендная тема полноценно вернется не раньше 2027 года.
Главные риски понятны: крепкий рубль давит на экспорт, цены на серу могут обогнать стоимость удобрений, а государство удерживает квоты. Главная интрига тут все те же дивиденды. Нам остается только гадать, когда менеджмент возобновит выплаты на прежнем уровне. Думаю, что на фоне высоких цен на удобрения мы быстро увидим чистый долг/EBITDA ниже 1,5x, но не будем забегать вперед.
📊 По итогам первого квартала выручка снизилась на 17,5% до 131,5 млрд рублей, а чистая прибыль и вовсе "была ликвидирована" повышением себестоимости и отрицательными курсовыми переоценками. Тенденция настораживает.
Акции Фосагро сейчас похожи на качели. Если вы верите в затяжной конфликт и слабый рубль, текущие уровни могут быть интересны. Если же ждете предсказуемых дивидендов, лучше дождаться хотя бы намека на полноценные выплаты. Рано или поздно Ормуз откроют, и цены вернутся к норме - это тоже необходимо держать в уме. Ну а я, пожалуй, займу сторону оптимистов.
❗️Не является инвестиционной рекомендацией
♥️ Если статья оказалась полезной, обязательно ставьте ей лайк. Мотивация для написания статей на таком рынке будет не лишней.

Посты по ключевым словам
Фосагро и Акрон удобрят американскую землю: что получат акционеры?
Рынок США действительно может стать дополнительным источником прибыли для российских производителей удобрений. Но между словами о готовности поставлять продукцию и деньгами на счетах компаний есть несколько препятствий от которых зависит, получат ли акционеры новые дивиденды или только красивую историю для возможного роста котировок.
На встрече со Стивом Уиткоффом было сказано что Россия могла бы поставлять удобрения в больших объемах. Перспектива есть, но что должно произойти, чтобы это действительно изменило финансовые результаты ФосАгро $PHOR и Акрона $AKRN?
Американским фермерам нужны удобрения, местного производства недостаточно а в 2026 перебои с поставками с Ближнего Востока только ухудшили доступность и подняли стоимость.
Масштаб зависимости: с января по июль Россия обеспечила около 35% американского импорта карбамида. Это данные по конкретному виду удобрений, а не по всему рынку но они показывают, что российская продукция уже занимает существенное место в американской системе снабжения.
Дипломатический интерес с обеих сторон есть и понятная экономическая причина для сотрудничества. Но пока это потенциал расширения торговли, а не подтвержденный заказ на конкретный объем.
Для ФосАгро Северная и Южная Америка - крупнейший регион экспорта фосфорных удобрений и кормовых фосфатов. В 2024 году туда пришлось около 35% соответствующего экспорта, или примерно 4 млн т. из 11,6 млн т. Правда они не раскрывают сопоставимую подробную разбивку именно по США. Поэтому приравнивать весь американский рынок к этому объему нельзя.
В апреле 2026 США снизили компенсационную пошлину для Апатита, входящего в группу ФосАгро, до 12,7% а в июне американский Минторг по итогам пересмотра сохранил пошлины на российские фосфорные удобрения - полной отмены торговых барьеров не произошло.
Так же поставки в США могут обходиться дороже альтернативных направлений из-за логистики. Дополнительные расходы относительно европейского направления составляли 45-50$ на тонну. Пошлина вместе с логистикой способна съесть существенную часть преимущества от высоких цен.
Если торговые условия улучшатся, а цены на фосфорные удобрения останутся высокими, ФосАгро сможет направить часть продукции на более привлекательный рынок. Это потенциально поддержит выручку и маржу. Но если американские покупатели не готовы платить цену, обеспечивающую достаточную прибыль после пошлин и перевозки, компания продолжит работать с другими направлениями.
Акрон выпускает азотные и сложные удобрения, поэтому расширение торговли с США потенциально открывает дополнительные возможности и для него. Но российские 35% американского импорта карбамида нельзя автоматически записывать в будущие продажи Акрона.
К тому же по итогам первого полугодия 2026 выручка Акрона по МСФО как и EBITDA снизились на 9%, а чистая прибыль на 14%. Чистый долг вырос до 124,7 млрд р., а отношение чистого долга к EBITDA увеличилось до 1,43х.
Это не означает, что бизнес стал слабым, но экспорт сам по себе не отменяет снижения продаж и необходимости финансировать деятельность и инвестиции. В 2025 дивиденды заметно превышали деньги, которые бизнес генерировал после капитальных затрат. Так что временное поддержание выплат возможно, но постоянный рост дивидендов только из-за новых экспортных перспектив маловероятен.
В обоих случаях дополнительная прибыль от экспорта что-то даст инвесторам если действительно превратится в свободные деньги после расходов и инвестиций, при этом ситуация у Акрона сложнее чем у Фосагро.
Теперь стоит следить за новыми соглашениями, фактической статистикой экспорта, ценами реализации и свободным денежным потоком компаний. Именно эти данные покажут, превращается ли дипломатическая возможность в деньги для акционеров.
💼 На данный момент держу акции Фосагро на долю в 4% в соответствии со стратегией. Докупать пока не планирую. Так же есть небольшая доля облигаций Акрон.
✅ Мой Telegram канал: https://t.me/capitalbes или Макс: https://max.ru/channel_capitalbes - там продолжаю разбираться в происходящем на рынке вместе с вами.Вчера в 16:06
Фосагро. Отчет за 2 кв 2026 по МСФО
Тикер: #PHOR
Текущая цена: 5161
Капитализация: 668.4 млрд
Сектор: Удобрения
Сайт: https://www.phosagro.ru/investors/
Мультипликаторы (LTM):
P/E - 11.65
P/BV - 2.53
P/S - 1.11
ROE - 21.7%
ND/EBITDA - 2.57
EV/EBITDA - 8.11
Акт/Обяз - 1.62
Что нравится:
✔️выручка увеличилась на 7.7% г/г (139.2 → 149.9 млрд);
Что не нравится:
✔️FCF упал на 56.9% г/г (26.3 → 11.3 млрд);
✔️чистый долг снизился на 5.2% к/к (326.2 → 309.2 млрд). ND/EBITDA ухудшился с 2.36 до 2.57;
✔️нетто фин расход вырос на 4.4% к/к (5.1 → 5.4 млрд);
✔️чистая прибыль сократилась на 33.9% г/г (27.9 → 18.4 млрд);
✔️среднее соотношение активов и обязательств.
Дивиденды:
На выплату направляется процент от FCF в зависимости от ND\EBITDA:
- при < 1, 75%+ FCF;
- от 1 до 1.5, то 50-75% FCF;
- если > 1.5, то менее 50% FCF.
Минимальный размер дивидендов установлен в размере 50% от скор. ЧП. Выплата поквартальная.
По данным сайта Доход за 1 пол 2026 ожидается выплата в размере 327.5 руб (ДД 6.35% от текущей цены).
Мой итог:
За отчетный квартал компания не предоставила операционных результатов. Смотрим финансовые.
Выручка увеличилась на фоне роста цена удобрения. Можно предположить, что и объемы реализации могли вырасти из-за ситуации на Ближнем Востоке. За полгода выручка снизилась на 5.8% г/г (298.6 → 281.4 млрд).
Чистая прибыль за квартал снова ниже г/г. Причина - ухудшение операционной рентабельности с 25.9 до 14.4% (в первую очередь из-за удвоения расходов на серу и серную кислоту, во вторую - из-за роста операционных расходов). За полгода чистая прибыль уменьшилась 75.3% г/г (75.5 → 18.7 млрд). Правда по скор. прибыли без учета курсовых разниц разрыв не такой значительный (-25.4% г/г, 41 → 30.6 млрд).
FCF сократился на разнонаправленном движении OCF (-17.8% г/г, 38.6 → 31.8 млрд) и кап. затрат (+65.3% г/г, 12.4 → 20.5 млрд). Долговая нагрузка выросла, несмотря на неплохое снижение чистого долга. Логично, что повлияло падение EBITDA.
Квартальный FCF в сравнении с прошлым годом стал заметно меньше на фоне более быстрого снижения OCF (-51.6% г/г, 50.8 → 24.6 млрд) против кап. затрат (-8.8% г/г, 19.6 → 17.9 млрд).
Долговая нагрузка выросла в первую очередь за счет снижения EBITDA.
Второй квартал вышел, конечно, лучше первого, но все равно результаты достаточно слабые. Рост цен на удобрения был перекрыт увеличением расходов. А средний курс доллара за квартал был самым низким за последние годы. По третьему кварталу пока нет определенности, но, наверное, он будет лучше второго. Рубль начал слабеть, цены на фосфорсодержащие удобрения пока на уровне отчетного квартала, только цены на азотные стали снижаться и сейчас находятся примерно на уровне 1 квартала. Экспортные перевозки удобрений по сети РЖД в июле составили 3.7 млн т, что выше прошлого года на 3.5%. Также можно отметить, что правительство продлило временный запрет на вывоз отдельных видов серы до 31.12.2026 включительно.
С учетом слабого 1 полугодия расчеты были изменены и теперь, исходя из текущих цен на удобрения и среднего курса доллара по 81 руб во 2 полугодии, получается, что скор. прибыль в 2026 может быть на уровне 74.6 млрд. Это дает оценку P/E 2026 = 8.96 и минимальный дивиденд в размере 288.1 руб (ДД 5.58% от текущей цены). Но как и говорилось в прошлом обзоре, расчет приблизительный, так как достаточно нестабильных факторов (Ормуз, рубль, объемы реализации, цены на серу).
Про дивиденды за 1 квартал компания умолчала, что при посредственных результатов в нем почти наверняка говорит о том, что их не будет.
Компания за полугодие не смогла полноценно воспользоваться ситуация вокруг Орумзского пролива по причине сильного рубля и высокой себестоимости производства. При этом Фосагро остается отличной историей для долгосрочного портфеля с как минимум одним понятным драйвером роста в виде ослабления отечественной валюты. Плюс окончание СВО, возможно, ослабит санкционное давление.
Фосагро держу в портфеле с долей 4.28% (лимит - 4%). Прогнозная справедливая стоимость - 5565 руб.
*Не является инвестиционной рекомендацией
Более подробная информация по портфелю в моем Телеграме28 августа
Фосагро. Отчет за 2025 и 1 кв 2026 по МСФО
Тикер: #PHOR
Текущая цена: 6257
Капитализация: 810.3 млрд
Сектор: Удобрения
Сайт: https://www.phosagro.ru/investors/
Мультипликаторы (LTM):
P\E - 12.13
P\BV - 3.33
P\S - 1.54
ROE - 27.4%
ND\EBITDA - 2.37
EV\EBITDA - 8.27
Акт.\Обяз. - 1.57
Результаты 2025 года
Что нравится:
✔️рост выручки на 13% г/г (507.7 → 573.6 млрд);
✔️FCF вырос в 2 раза г/г (12.9 → 25.8 млрд);
✔️чистая прибыль увеличилась на 47.6% г/г (64.8 → 95.7 млрд);
Что не нравится:
✔️нетто фин расход вырос на 16.2% к/к (4 → 4.6 млрд);
✔️деб. задолж. выросла на 29.1% к/к (88.6 → 114.3 млрд);
Результаты 1 кв 2026 года
Что нравится:
✔️деб. задолженность снизилась на 12.7% к/к (114.3 → 99.8 млрд);
Что не нравится:
✔️выручка снизилась на 17.5% г/г (159.4 → 131.5 млрд);
✔️FCF упал на 78.5% г/г (31.2 → 6.7 млрд);
✔️чистый долг увеличился на 1.8% к/к (320.5 → 326.2 млрд). ND\EBITDA ухудшился с 1.82 до 2.37;
✔️нетто фин расход вырос на 10.8% к/к (4 → 4.6 млрд);
✔️чистая прибыль сократилась на 99.5% г/г (47.7 → 0.2 млрд);
✔️среднее соотношение активов и обязательств.
Дивиденды:
На выплату направляется процент от FCF в зависимости от ND\EBITDA:
- при < 1, 75%+ FCF;
- от 1 до 1.5, то 50-75% FCF;
- если > 1.5, то менее 50% FCF.
Минимальный размер дивидендов установлен в размере 50% от скор. ЧП. Выплата поквартальная.
СД рекомендовал не выплачивать остаточный дивиденд за 2025 год. По данным сайта Доход за 1 кв 2026 ожидается выплата в размере 176.6 руб (ДД 2.82% от текущей цены).
Мой итог:
Коротко про итоги за 2025. Результаты улучшились за счет роста объемов реализации и цен на удобрения. Если бы еще и рубль не укреплялся...
За отчетный квартал компания не предоставила операционных результатов.
Выручка снизилась относительно прошлого года на фоне заметно укрепившегося рубля (средний курс $ 78.42 vs 93.14 руб в 1 кв 2025).
Чистая прибыль обвалилась по ряду причин: снижение выручки, падение скор. операционной рентабельности с 34.7 до 11% из-за роста себестоимости, совокупный убыток по курсовым разницам (-8.8 млрд vs +10.9 млрд в 1 кв 2025).
Квартальный FCF в сравнении с прошлым годом стал заметно меньше на фоне более быстрого снижения OCF (-51.6% г/г, 50.8 → 24.6 млрд) против кап. затрат (-8.8% г/г, 19.6 → 17.9 млрд).
Долговая нагрузка выросла в первую очередь за счет снижения EBITDA.
Изначально были ожидания слабого 1 квартала, но смутили комментарии экспортов, ожидавших рост выручки и прибыли. Хотя реальность сильно превзошла ожидания. Не помог даже сильный в теории март, в котором уже должны были отразиться высокие цены на продукцию (правда, и на серу в себестоимости также) из-за ситуации вокруг Ормузского пролива. К сожалению, доллар никак не помог (и не помогает) Фосагро.
Тем не менее, как и писалось ранее, ожидания по 2 кварталу намного позитивнее. Там уже в полной мере должны влиять высокие цены на удобрения. Также есть надежда, что рубль все же начнет слабеть.
Очень слабый отчетный квартал внес правки в ожидания по текущему году. По примерным расчетам, исходя из текущих цен на удобрения и среднего курса доллара по 81 руб во 2 полугодии, получается, что прибыль в 2026 может быть на уровне 93.4 млрд. Это дает оценку P\E 2026 = 8.4 и минимальный дивиденд в размере 360.64 руб (ДД 5.95% от текущей цены).
Как уже сказано выше, расчет приблизительный. Слишком много нестабильных факторов (Ормуз, рубль, объемы реализации, цены на серу, которые в Китае с начала года выросли на 80%). Изменения могут быть как положительные, так и отрицательные. По дивидендам за 2025, судя по всему, Фосагро уже определился, и их не будет. Скорее всего, за 1 квартал 2026 инвесторы их также не получат.
Но негативный результат за отчетный квартал и, возможно, будущие средние результаты за 2026 год не меняют общего отношения к компании. Это до сих пор отличный кандидат на добавление в долгосрочный портфель со ставкой на ослабление рубля. Рассматривать покупку можно от 6000 и ниже (в текущей конъюктуре "ниже" вполне реально).
Прогнозная справедливая стоимость (на горизонте 12 месяцев) - 6325 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу3 июня
Дивидендная интрига 2026 года
Дивидендный сезон все ближе. Инвесторы, изучившие годовые отчеты, теперь с нетерпением ждут рекомендаций СД по дивидендам. Учитывая долгосрочный боковик на рынке, именно дивиденды могут обеспечить нам столь необходимый возврат инвестиций. Основной фокус внимания - на компаниях, которые, несмотря на сложную конъюнктуру, сохранили положительный свободный денежный поток.
⛽️ На прошлой неделе мы с вами изучили отчет Лукойла. Нефтяник, вопреки всем вызовам и списанию зарубежных активов, умудрился изыскать средства на выплату дивидендов. Сегодня хотел бы поговорить о двух эмитентах, чей свободный денежный поток остался положительным, но руководство пытается по разным причинам «лишить» нас дивидендов. Это - Фосагро и Норникель.
Когда цифры из отчета нам сигнализируют о наличии средств на выплату, в ход идут заявления руководства в СМИ. Так, Потанин заявил, что дивиденды «непрофессионально» рассматривать в отрыве от погашения долга, сославшись на его дорогое обслуживание. При этом соотношение чистого долга к EBITDA опустилось до комфортного уровня в 1,6x, поэтому не могу данные заявления рассматривать никак иначе, чем новую причину лишить миноритариев дивидендов.
💿 Стоит отметить, что и скорректированный свободный денежный поток Норникеля за 2025 год вырос до $1,5 млрд, что также намекает нам на наличие средств для выплаты. Поймите меня правильно - заботу менеджмента о долге я воспринимаю позитивно, однако повышать лояльность акционеров тоже надо. Вывод дивидендов через Быстринский ГОК едва ли можно назвать дружественным решением.
Ранее Потанин акцентировал внимание на высоком CAPEX, сейчас - на долге. Боюсь спросить, что будет завтра? Противоречивые заявления не добавляют этой самой лояльности.
🌾 Аналогично поступает и Фосагро. Так же как и у Норникеля, финансовые результаты перформят ударную ценовую конъюнктуру. У ведущего производителя удобрений только за 9 месяцев 2025 года FCF вырос на 64% до 59 ярдов, однако компания решила не выплачивать дивиденды ни за первый квартал 2025 года, ни за третий.
Еще одним триггером становятся разговоры вокруг windfall tax (разовый сбор с компаний, получивших сверхприбыль благодаря стечению обстоятельств). По словам Потанина, изъятие доходов может противоречить задаче развития фондового рынка. Правда эти разговоры имеют эфемерный характер, а отсутствие дивидендов ведет к осязаемым негативным последствиям для акционеров прямо сейчас.
Все это - сигнал, что ждать дивидендов не стоит. По моему мнению, всегда можно найти баланс между погашением долга и выплатой дивидендов инвесторам, среди которых десятки тысяч сотрудников компании и сотни тысяч миноров. В итоге, для инвестора это выглядит просто: ожидания подогреваются результатами и растущими ценами, а затем «охлаждаются» заявлениями менеджмента. Интрига в отношении дивидендов сохраняется, ждем заседания СД компаний.
♥️ Стартуем новую рабочую неделю с интриги вокруг дивидендов, а продолжим не менее полезными аналитическими статьями. Поддержите инициативу лайком. Спасибо.
❗️Не является инвестиционной рекомендацией
$LKOH $GMKN $PHOR30 марта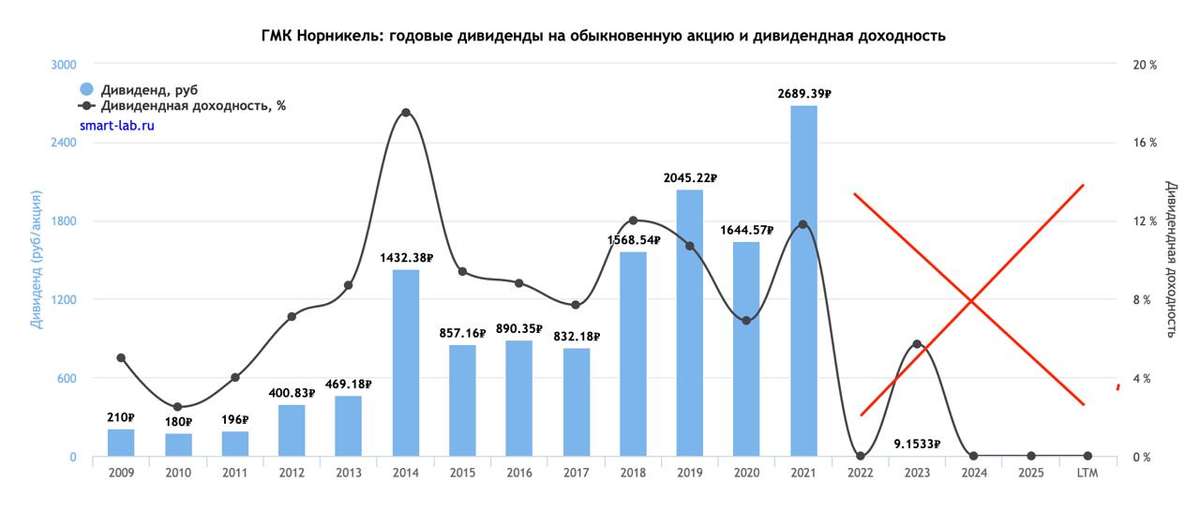
🚜 ИнвестВзгляд: Фосагро
💭 Лидер агрохимии — растём стабильно и уверенно.
💰 Финансовая часть (по состоянию на крайние данные, годовые)
💭 Масштаб бизнеса подтвержден выручкой в 578,39 млрд ₽, что подчеркивает лидерские позиции компании на рынке. Операционная прибыль EBIT составляет 172,29 млрд ₽, демонстрируя хорошую операционную эффективность и способность стабильно получать доходы от основной деятельности. Чистая прибыль в размере 115,34 млрд ₽ подчеркивает общую прибыльность бизнеса и открывает перспективы дивидендных выплат.
💳 Свободный денежный поток в объеме 46,09 млрд ₽ остается стабильным, позволяя инвестировать в рост, снижать долг и выплачивать дивиденды. Однако стоит учитывать потенциальную цикличность данного показателя. Умеренный коэффициент соотношения чистого долга к EBIT (1,48х) обеспечивает финансовую гибкость, но и здесь есть куда стремиться.
😎 Прогнозируется, что в период 2026-2027 годов спрос на удобрения останется устойчивым, обеспечивая стабильность финансовых результатов компании. Основное внимание будет уделено повышению операционных показателей и расширению производства.
🫰 Оценка
🧐 P/E (прогноз на 2026 год) — 6,5x. ФосАгро оценивается рынком с дисконтом. Это свидетельствует о наличии потенциала для роста стоимости акций в случае снижения текущих рисков. Для сравнения: акции Акрона оцениваются немного выше.
✅ Триггеры
💪 Контроль над всей производственной цепочкой — от добычи сырья до реализации готовой продукции — позволяет компании оптимизировать расходы, гарантировать стабильность поставок и увеличивать рентабельность бизнеса.
👥 Рост мирового населения и ограниченность сельскохозяйственных угодий формируют устойчивый долгосрочный спрос на удобрения, что способствует поддержанию объёмов продаж ФосАгро на высоком уровне.
📛 Риски
💲 Значительная доля выручки поступает в иностранной валюте, в результате колебания курса рубля могут заметно влиять на итоговые финансовые показатели.
👁🗨 Стоимость фосфорсодержащих удобрений подвержена сильным колебаниям из-за изменений спроса, предложения и цен на сырье — сюда можно добавить геополитические события, регуляторные требования и изменения экологических норм, которые напрямую влияют на цену.
🔀 ИнвестСтратегия
🧐 Если коэффициент Чистый долг / EBIT опустится ниже 1,0x, это станет подтверждением укрепления финансовой устойчивости компании. В такой ситуации можно рассмотреть открытие позиции с целью до 8000₽ (1). Но результат будет крайне скромным, так как текущая цена уже на уровне 7600₽.
▶ Краткосрочно (2) имеет смысл входить на уровнях (продолжение и полная версия обзора в платном полном обзоре).
📌 Итог
👍 ФосАгро обладает высокой рентабельностью, эффективной операционной эффективностью и умеренной долговой нагрузкой, что создаёт прочную основу для роста. Несмотря на дисконт в оценке из-за рисков, фундаментальные показатели компании остаются стабильными. Сильные стороны и гибкость компании позволяют сглаживать негативные факторы, однако геополитические риски и волатильность цен на сырьё остаются главными угрозами.
🎯ИнвестВзгляд: Идеи нет.
📛 Не держу ни в одном из портфелей, необходимо выполнение условий из «ИнвестСтратегии».
$PHOR $AKRN #ФосАгро #PHOR #Акрон #AKRN #ИнвестИдея #ИнвестВзгляд #Агрохимия #Акции #Анализ24 марта
Итоги 2025 года. Часть 3/3
Праздники в самом разгаре, а мы продолжаем работать. Завершаем изучение рынка в разрезе секторов этой статьей.
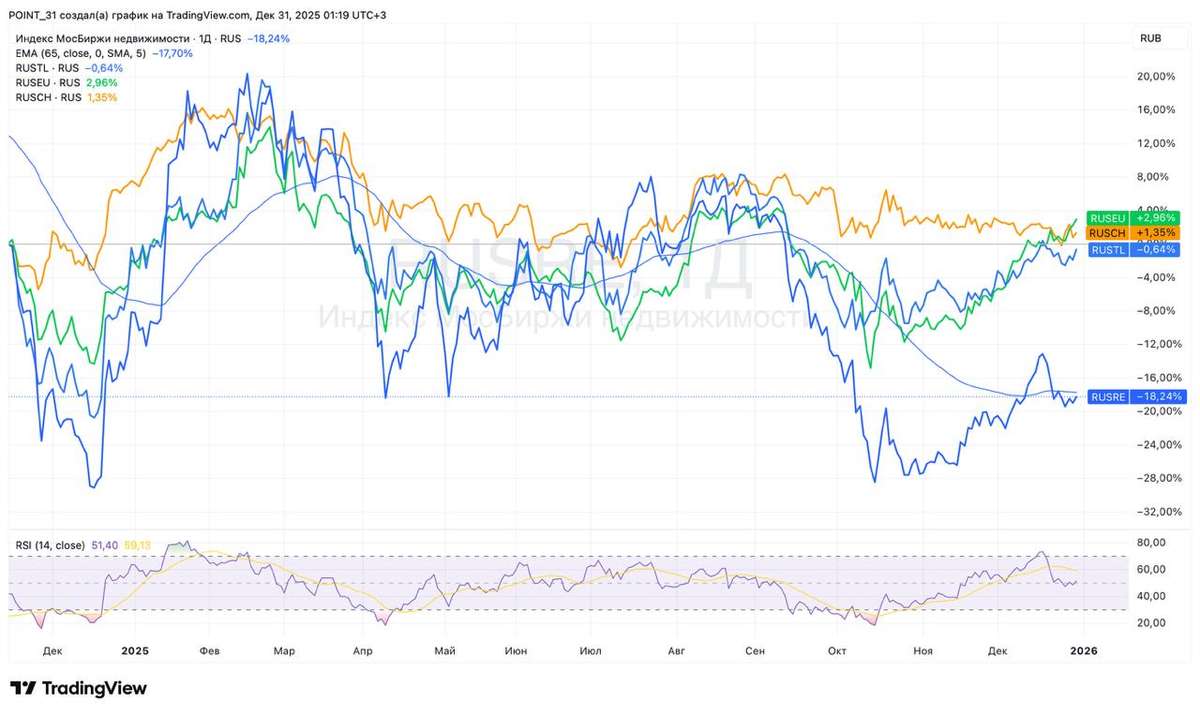
Строительный сектор (MOEXRE)
После внушительного, почти 40-процентного падения в 2024 году, в 2025-м строительный сектор потерял еще 11%. Причины мы все знаем: охлаждение экономики, отмена ряда льготных ипотечных программ и низкая ликвидность в секторе. Инвесторы в прошлом году предпочли удерживать средства на банковских счетах, а не покупать дорожающее жилье. Падение сектора обусловлено не только общей экономической ситуацией, но и локальными проблемами в каждой из компаний. Пожалуй, здесь я упоминать отдельные имена не буду.
Телекоммуникации (MOEXTL)
Удивительно, но индекс телекомов завершил год с околонулевой динамикой (-0,2%). Поясню свое удивление: все дело в сентименте, ведь для высоко закредитованных компаний отрасли ставка ЦБ в 18–21% стала настоящей проблемой. Значительная часть операционного денежного потока уходила на обслуживание кредитов и рефинансированных под высокие ставки, что создавало риски разного характера. В 2026 году ситуация едва ли быстро изменится.
МТС, конечно же, продолжит «стрелять себе в ногу» повышенными выплатами - этот актив мне не интересен. А вот у Ростелекома есть к чему привязать идею: это и довольно стабильные результаты, и вывод на биржу своих дочерних компаний. Базис уже торгуется, готовятся Солар и РТК-ЦОД. Правда, темпы роста цифрового кластера Ростела меня смущают, но к этому мы еще вернемся.
Электроэнергетика (MOEXEU)
В авангарде завершает 2025 год электроэнергетический сектор с ростом в 5%. Тут без сюрпризов: энергетикам индексируют тарифы, операционные расходы строго контролируются, дивидендные политики понятны и прогнозируемы. Особенно это касается дочек Россетей. Мой выбор вы знаете - Ленэнерго-ап (префы) вне конкуренции. А вот сегмент генерации выглядит куда хуже.
Химия и нефтехимия (MOEXCH)
Падение индекса составило 5,8% за 2025 год. Нефтехимики сейчас довольно закрыты и сталкиваются с геополитическими трудностями. А вот производителям удобрений «ветер в паруса» дул весь 2025 год. Цены на продукцию росли, что создавало почву для восстановления финансовых показателей. Индекс мог бы показать результаты куда лучше, если бы не укрепление рубля. В общем, ждем девальвацию, а ФосАгро — ван лав.
На этом по итогам 2025 года у меня всё. Завтра пробежимся по текущей ситуации на рынке, а со следующей недели работаем в штатном режиме. Всем хорошего дня!
❗️Не является инвестиционной рекомендацией
♥️ Ах да, если серия моих статей с разбором итогов 2025 года в разрезе секторов оказалась для вас полезной, обязательно поставьте статье лайк. Спасибо!8 января