Поиск

Краткосрочные облигации с доходностью до 20%. Что еще не поздно купить?

В последнее время горизонт планирования заметно сместился: вместо долгих пяти лет, к которым нас приучает ИИС-3, он сжался до коротких интервалов, где каждый пытается нащупать уверенность в завтрашнем дне.

Именно поэтому сегодня предлагаю сосредоточиться на краткосрочных облигациях — это способ зафиксировать привлекательный процент и не ждать долго возврата вложенных средств.

Подборка облигаций с фиксированным купоном и умеренным уровнем риска:

• Селигдар 001Р-04 $RU000A10C5L7 (А+)

Компания, которая занимается добычей золота и олова

Доходность — 18,30%. Купон: 19%. Текущая купонная доходность: 18,57% на 14 месяцев, ежемесячно

• А101 БО-001Р-02 $RU000A10DZU7 (А+)

Застройщик недвижимости в г. Москве и Московской области

Доходность — 17,63%. Купон: 17%. Текущая купонная доходность: 16,71% на 14 месяцев, ежемесячно

• Село Зелёное 001Р-02 $RU000A10DQ68 (А)

Один из крупнейших агрохолдингов России

Доходность — 17,65%. Купон: 17,25%. Текущая купонная доходность: 16,99% на 13 месяцев, ежемесячно

Актуальные обзоры, которые вы могли пропустить:

• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?

• Камаз БО-П18 $RU000A10DP93 (А)

Автомобильная компания по производству грузовиков, автобусов, тракторов

Доходность — 17,17%. Купон: 16,5%. Текущая купонная доходность: 16,29% на 13 месяцев, ежемесячно

• реСтор 001Р-02 $RU000A10DMN0 (А-)

Компания занимается розничной продажей продукции Apple

Доходность — 20,55%. Купон: 18,85%. Текущая купонная доходность: 18,67% на 13 месяцев, ежемесячно.

• Аэрофьюэлз 002Р-06 $RU000A10CZC7 (А)

Один из крупнейших операторов аэропортовых топливозаправочных комплексов в России

Доходность — 19,51%. Купон: 18,25%. Текущая купонная доходность: 18,16% на 11 месяцев, раз в 3 месяца.

• Медскан 001Р-01 $RU000A10BYZ3 (А)

Сеть многопрофильных клиник, оказывающих медицинские услуги

Доходность — 16,34%. Купон: 18,5%. Текущая купонная доходность: 17,83% на 11 месяцев, ежемесячно

• Новые Технологии 001Р-08 $RU000A10CMQ5 (А-)

Компания по разработке, производству и сервисному обслуживанию погружного оборудования для добычи нефти

Доходность — 18,18%. Купон: 17%. Текущая купонная доходность: 16,84% на 10 месяцев, ежемесячно.

• АФК Система БО 002Р-02 $RU000A10BPZ1 (А+)

Публичная инвестиционная компания с диверсифицированным портфелем активов

Доходность — 18,92%. Купон: 22,75%. Текущая купонная доходность: 21,79% на 7 месяцев, ежемесячно.

Постарался собрать для вас варианты с умеренным риском и высокой доходностью — надеюсь, найдёте подходящее под свои задачи. Если пост заинтересует и получит поддержку, сделаю отдельные подборки корпоративных облигаций со сроком погашения от 2 и от 3 лет.

Эмитентов с рейтингом ниже A- я в подборку не включал. У таких компаний, как Легенда 2Р-04 (YTM 22,32%), Рольф 1Р-08 (YTM 22,61%) и Каршеринг Руссия 1P-07 (YTM 43,61%), доходность существенно выше, но и риски остаются. Ситуация у них не критичная, а у последней из списка есть открытые кредитные линии, помогающие пройти ближайшие оферты. Так что давать в долг здесь стоит только с полным пониманием всех рисков.

В том, что эмитенты пройдут ближайшие погашения, я не сомневаюсь: доступ к рынку долга открыт, значит, скоро их стоит ждать с новыми заимствованиями для рефинансирования.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Краткосрочные облигации с доходностью до 20%. Что еще не поздно купить?

Ставка ещё не победила инфляцию в голове инвестора: что делать с кэшем и ОФЗ


11 сентября ЦБ впервые за десять заседаний не снизил ключевую ставку. Она осталась 14%. Следующее опорное заседание — 23 октября.


Формально цикл смягчения с пика 21% уже прошёл большой путь. Фактически у части инвесторов в голове до сих пор «цены скачут на 15%», поэтому кэш кажется единственным безопасным местом, а ОФЗ — либо скучными, либо опасными: длинные могут просесть.
Разберём не лозунг, а расклад.


Ключ сейчас 14%. Годовая инфляция около 6,2–6,3% — выше цели в 4%, но это не «пятнадцать». Прогноз ЦБ на 2026 год: 6–7%, к цели 4% регулятор целится в 2027-м. При этом инфляционные ожидания населения в сентябре выросли до 14,2% с 13,7% в августе, а «наблюдаемая» инфляция в том же опросе — 15,1%. Люди смотрят на ценник, не на ИПЦ.
Максимальная ставка вкладов в топ-10 банках держится около 13%. Короткие ОФЗ-ПД с горизонтом до двух лет дают примерно 12,3–14,4%. Длинные бумаги на пять лет и дальше — около 16,0–16,5% к погашению, то есть выше ключа. Индексируемые ОФЗ-ИН предлагают реальную доходность ориентировочно 7,2–8,5% сверх роста цен.
Зазор огромный: официальная инфляция около 6%, в голове 14–15%. Пока этот зазор жив, человек передерживает кэш, недобирает длинный долг и в конце цикла говорит: «я опять опоздал в облигации».


ЦБ смотрит на устойчивую инфляцию, ожидания и спрос. Население смотрит на бензин, ЖКХ, курицу и отпуск. В сентябре регулятор прямо написал: текущее ценовое давление усилилось, в том числе из-за топлива и разовых факторов. Поэтому пауза на 14% — не победа над инфляцией, а стоп после слишком быстрого снижения.


Для портфеля это означает три вещи.

Первое. Реальная ставка всё ещё положительная: 14% ключа минус 6,3% инфляции — это примерно плюс 7,7 пункта. Это не 2020 год и не «деньги бесплатные».

Второе. Если считать от ощущаемых 15%, реальная ставка около нуля. Отсюда желание сидеть в кэше.

Третье. Рынок ОФЗ уже закладывает, что в 2027-м ставка будет ниже, чем сейчас. Иначе длинные бумаги не торговались бы с доходностью выше 16% при ключе 14%. Кривая крутая.

Это ставка рынка на снижение, а не гарантия снижения.
Кэш и короткий вклад решают одну задачу: ликвидность и право подождать 23 октября или следующий отчёт по инфляции. Что кэш не решает — не защищает покупательную способность на горизонте двух-трёх лет, если ставки пойдут вниз, а вклад придётся перекладывать уже под 11–12%. Он не фиксирует доходность. И создаёт иллюзию контроля: «я ничего не потерял», хотя инфляцию остаток уже ест.


Практическое правило, которым пользуюсь сам. Резерв на три-шесть месяцев расходов — только кэш, накопительный или вклад до полугода. Это не инвестиция. Всё, что сверху и лежит «пока непонятно, куда деть», — уже не кэш, а непринятое решение. Его надо разметить по горизонту.


Дальше — не «какие ОФЗ купить всем», а какую работу бумага должна делать.
Короткие ОФЗ-ПД и флоатеры нужны, чтобы припарковать деньги на 6–18 месяцев и не играть в «угадай, что сделает ЦБ». Флоатер привязан к переменной базе, купон живёт вместе со ставкой, цена менее нервная, чем у длинной бумаги с постоянным купоном. Минус простой: когда цикл снижения ускорится, вы не зафиксируете сегодняшние высокие 16% на пять лет.
Длинные ОФЗ-ПД нужны, чтобы зафиксировать высокую доходность и получить переоценку тела, если рынок поверит в более низкую ставку 2027–2028 годов. Сейчас длинный конец даёт примерно 16,0–16,5% к погашению. На прошлом аукционе выпуск 26249 ушёл с доходностью около 16,14%.


Минус жёсткий. Если 23 октября ЦБ будет ястребом, а инфляция не остынет, цена длинной бумаги просядет. Это не дефолт Минфина — это процентный риск. Кто берёт выпуск 2035–2040 «на все деньги», торгует прогнозом ставки, а не безопасной облигацией.
ОФЗ-ИН — страховка именно от инфляции, а не от ключевой ставки. Реальная доходность сейчас заметно положительная. Имеет смысл как защита той самой «инфляции в голове»: если ИПЦ снова ускорится, номинал подрастает. Если цены спокойно идут к 4%, эта бумага будет выглядеть скучнее флоатера и короткой ПД.


Рабочая рамка для частного инвестора с горизонтом один-три года. Не догма, а каркас.
Резерв и опцион на октябрьское заседание — кэш плюс вклад до шести месяцев, примерно 20–30% свободного рублёвого долга. Держать текущую высокую ставку без большой дюрации — короткие ПД и флоатеры, 30–40%. Фиксация на случай, если цикл снижения продолжится в 2027-м, — средние и длинные ПД на три-семь лет, 20–30%. Страховка от сюрприза по ценам — ОФЗ-ИН, 10–15%.


Кто не готов смотреть просадку тела на 5–10%, длинный конец урезает до нуля и оставляет флоатер с короткой ПД. Это не «упустил ралли». Это соответствие нервной системе.
Три сценария до конца года — без календаря ясновидца.
Базовый. ЦБ в октябре держит 14% или режет символические 25 пунктов. Инфляция до конца года в коридоре 6–7%. Короткие бумаги и флоатеры отрабатывают купон, длинные стоят или слабо растут. Главная ошибка здесь — всё переложить в пятнадцатилетние, «пока не подешевели».


Мягкий. Устойчивая инфляция остывает, ожидания разворачиваются вниз, рынок на 2027 год закладывает ключ ближе к 10–12%, как в базовом прогнозе ЦБ. Тогда длинная ПД даёт и купон, и рост цены. Дюрацию в этом сценарии добавляют траншами, не одним чеком.
Жёсткий. Топливо, тарифы и ожидания на 14%+ не отпускают. ЦБ держит высокую ставку дольше. Длинные ОФЗ ещё раз переоцениваются вниз. Выигрывает кэш и флоатер. Фраза «я купил на все деньги 2040-й по красивой доходности» в этом сценарии — самая дорогая за год.
Ни один сценарий не отменяет простое правило: горизонт бумаги не короче горизонта ваших денег. Если сумма может понадобиться через восемь месяцев, ей не место в выпуске 2038 года.


Что сделать на этой неделе практически. Отделить резерв от денег «в ожидании идеи». Посчитать, какая доля портфеля реально в кэше сверх резерва на жизнь. Если больше 40% при горизонте больше года — это не осторожность, это отложенный выбор. Не выбирать ОФЗ по максимальной цифре в котировках: сначала срок, потом тип — постоянный купон, флоатер или инфляционка, — и только затем конкретный выпуск. И не конвертировать ощущаемые 15% инфляции в торговый план. План строится от ИПЦ, ключа, кривой и вашего срока.


Ставка 14% инфляцию в статистике уже обогнала. Инфляцию в голове — нет. Пока эти две инфляции не сойдутся, кэш будет казаться умнее облигаций. Обычно именно в этот момент цикл по долгу уже перекладывает доходность из «сейчас на вкладе» в «на годы вперёд в бумаге».


Какая доля кэша сверх резерва на жизнь у вас сейчас — и под какой горизонт она лежит?


Не является индивидуальной инвестиционной рекомендацией. Доходность прошлых периодов и текущая доходность к погашению не гарантируют будущего результата. Инвестиции в облигации связаны с процентным и рыночным риском.
Ставка ещё не победила инфляцию в голове инвестора: что делать с кэшем и ОФЗ

ОФЗ — это не только купоны: как зарабатывать на движении цены

Когда говорят про ОФЗ, обычно подразумевают покупку облигации, получение купонов и ожидание погашения. Но на этом все не заканчивается. NPB Markets рассказали, как на самом деле зарабатывать на облигациях.

Облигацию необязательно держать несколько лет. ОФЗ торгуются на бирже, их цена ежедневно меняется, а значит, результат инвестора может складываться сразу из двух частей: купонного дохода и изменения стоимости самой бумаги.

И вторая часть иногда оказывается интереснее первой.

Почему вообще меняется цена ОФЗ

Условно есть облигация номиналом 1000 рублей, которая платит фиксированный купон 70 рублей в год.

Инвестор получает около 7% от номинала.

Теперь представим, что новые облигации на рынке позволяют получать значительно более высокую доходность. Старый выпуск с купоном 7% становится менее привлекательным.
Чтобы его по-прежнему покупали, рыночная цена должна снизиться.

Работает и обратная зависимость.

Если ставки в экономике снижаются, ранее выпущенные облигации с относительно высоким фиксированным купоном становятся интереснее. Покупатели готовы платить за них больше — цена растёт.

Получается связка:
доходности растут → цены облигаций обычно снижаются;
доходности снижаются → цены облигаций обычно растут.

Именно поэтому рынок ОФЗ реагирует на решения Банка России, инфляцию, бюджетную политику и ожидания участников относительно будущей ключевой ставки.

ОФЗ — это не только купоны: как зарабатывать на движении цены

Допустим, инвестор купил ОФЗ за 850 рублей.

Через некоторое время ситуация на рынке изменилась, доходности снизились, а цена этой же бумаги выросла до 930 рублей.

Разница составляет 80 рублей на облигацию, или примерно 9,4% относительно цены покупки.
При этом инвестор мог дополнительно получить купон.

Это упрощённый пример: в реальной сделке нужно учитывать накопленный купонный доход, комиссии, налогообложение и конкретные параметры выпуска. Но сам принцип именно такой.
Инвестор может заработать не потому, что дождался погашения облигации, а потому, что правильно оценил изменение процентных ставок.

Чем длиннее ОФЗ, тем сильнее может быть движениеРазные выпуски ОФЗ реагируют на изменение ставок по-разному.

Короткая облигация, которой осталось несколько месяцев до погашения, обычно меньше зависит от изменения долгосрочных ожиданий рынка.

У облигации с погашением через 10–15 лет ситуация другая. Покупатель фиксирует условия на гораздо больший срок, поэтому изменение требуемой рынком доходности сильнее влияет на её цену.

Для оценки этой чувствительности используется дюрация.

Чем выше дюрация, тем заметнее потенциальное изменение цены при движении процентных ставок.

Отсюда появляется возможность использовать длинные ОФЗ как ставку на снижение рыночных доходностей.

Но работает это в обе стороны.

Если ожидания не оправдаются и доходности пойдут вверх, длинная облигация может заметно подешеветь.

ОФЗ можно использовать по-разному

Первый вариант — классический. Купить облигацию и держать её до погашения, получая предусмотренные выпуском выплаты.
Второй — покупать бумаги под ожидание снижения доходностей и рассчитывать дополнительно заработать на росте цены.
Третий — работать с конкретными участками кривой доходности. Например, сравнивать короткие, средние и длинные выпуски и искать бумаги, где соотношение срока, доходности и процентного риска выглядит интереснее.

Есть ещё ОФЗ с плавающим купоном — флоатеры. Их поведение отличается от классических ОФЗ с постоянным купоном: выплаты привязаны к определённой ставке, поэтому чувствительность к изменению денежно-кредитной политики у них другая.

То есть само слово «ОФЗ» объединяет инструменты с разной логикой поведения.

Где здесь рискГосударственная облигация не означает, что её цена не может падать.

Если купить ОФЗ за 900 рублей, а затем рынок переоценит будущие ставки и бумага уйдёт на 820 рублей, при продаже инвестор зафиксирует убыток.

Если держать соответствующий выпуск до погашения, ситуация будет другой: эмитент погашает облигацию в соответствии с её условиями. Но для человека, который собирается именно торговать облигациями, промежуточное изменение цены имеет прямое значение.

Есть и другие параметры: ликвидность конкретного выпуска, спред между лучшей ценой покупки и продажи, НКД, комиссии брокера и налоги.

Поэтому смотреть только на размер купона недостаточно.

ОФЗ — это такой же рыночный инструментНа фондовом рынке часто ищут движение в акциях, валюте или фьючерсах, хотя крупный рынок существует буквально рядом.

В случае ОФЗ основным драйвером становится стоимость денег.

Рынок пытается заранее определить, куда пойдут ставки, какой будет инфляция и какую доходность инвесторы потребуют через несколько месяцев или лет. Эти ожидания постоянно отражаются в стоимости облигаций.

Поэтому на ОФЗ можно смотреть не только как на способ припарковать деньги под купон.
Их можно покупать, продавать, сравнивать по доходности и дюрации и использовать для работы с ожиданиями по процентным ставкам.

Если хотите посмотреть, как это работает непосредственно через биржевые инструменты и на что смотреть при работе с ОФЗ, я подробнее разобрал тему в видео:
https://www.youtube.com/watch?v=0b1Gj3UJmOo

Страница мониторинга облигаций: https://brokerlist.info/obligacii/

Главное — не путать низкий кредитный риск государственных облигаций с отсутствием рыночного риска. Цена ОФЗ способна заметно меняться, а чем активнее вы пытаетесь заработать на этом движении, тем больше значение имеют момент входа, срок бумаги и дюрация.

Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.

ОФЗ — это не только купоны: как зарабатывать на движении цены

Газпромнефть, флоатеры на 3 и 5 лет и другие интересные бумаги 📊


При помощи кодов, бумаги можно найти в поисковике.

Пожалуй, вот мои фавориты на ближайшее время ⭐

Да и вообще, чем плох флоатер? 🤔
Даже если ставку снизят сильно, бумаги за счёт премии к ключу в любом случае будут давать рыночную адекватную ставку (в каждый момент времени) 📈

К интересным выпускам в плане флоатеров также можно отнести:

• Мегафон на 3 года — $RU000A10G1A5 📱
• Аэрофлот на 4 года — $RU000A10CS75 ✈️
• Алроса 3 года — $RU000A10FAN0 💎
• Ростовская область 3 года — $RU000A10FZZ1 🏙️
• Газпромнефть 3 и 5 лет — $RU000A10G5K5, $RU000A10G5L3 ⛽
• Магнит 2 года — $RU000A10ERV0 🛒
• Х5 Финанс 2 года — $RU000A10F9D3 (тут до оферты время) ⏳
• Евраз Холдинг Финанс 3 года — $RU000A10G0W1 🏗️
• Фосагро 2 года — $RU000A10G0Q3 🌾

Купоны везде ежемесячные, цены около номинала, «качелей эмоциональных» — минимум 😌

Ещё и льготы по налогам можно получить по некоторым из выпусков 🎁 Чем не подарок?

Консервативно, конечно, иксов не сделать, зато спокойно 😴

⚠️ Не ИИР. Ваши деньги — Ваша ответственность!

Больше интересного — не только тут 👀

Подписывайтесь и ставьте лайки, чтобы не пропустить новое и интересное! 🔔👍

P.S. рискую собственной шкурой в жестких ВДО.
А почему бы и нет? 😁

Чат в закрепе, а ещё мы есть в МАХе

Доходности длинных ОФЗ могут уйти к 17%. Что делать инвестору уже сейчас?

ЦБ ожидаемо оставил ставку на 14%, но комментарии регулятора разочаровали инвесторов. Всерьёз рассматривалась только пауза — вариантов снижения по сути не обсуждалось.

Проинфляционные риски усилились, и экономика может снова столкнуться с дисбалансом спроса и предложения. Дополнительное давление в будущем способен создать конфликт на Ближнем Востоке.

Что может оказать давление на длинные ОФЗ:

• Рост инфляционных ожиданий или ужесточение риторики ЦБ. Если инфляция ускорится или регулятор намекнёт на возможный разворот политики, инвесторы начнут закладывать более высокие ставки в будущем. В таком случае доходности длинных ОФЗ вырастут, а цены — снизятся.

• Активные размещения Минфина. Если ведомство вернётся к крупным аукционам с длинными выпусками, рост предложения на рынке может не дать доходностям опуститься или даже подтолкнуть их вверх.

• Геополитическая эскалация. Длинные ОФЗ — инструмент, достаточно чувствительный к геополитике: у них самый далёкий горизонт неопределённости. Риск эскалации окажет «более значительное негативное влияние на длинные ОФЗ», чем на корпоративные бумаги.

Что сейчас делать инвестору:

• Если вы уже держите длинные ОФЗ — рост YTM до 17% означает серьёзную переоценку тела облигации вниз. Но если держать до погашения, бумага всё равно будет погашена по номиналу, а убыток — «бумажный».

• Если хотите купить — YTM выше 17% на длинных ОФЗ была бы исторически очень привлекательной точкой входа, но это сценарий, при котором рынок переживает стресс. Покупать в такой момент психологически тяжело, но математически выгодно.

Из актуального:

• Самые доходные муниципальные облигации России.
• Какую выбрать стратегию по ОФЗ после обвала?

ЦБ ушёл в сторону, и теперь рынок облигаций во власти Минфина. Главный вопрос — каким будет новый бюджет. Если дефицит окажется большим, Минфин придёт занимать, и это напрямую отразится на ценах бумаг.

Почему за этим стоит следить? Всё просто. Когда Минфин выходит с крупными аукционами, на рынке становится больше бумаг. Инвесторам предлагают конкурировать за новые выпуски — и чтобы их заинтересовать, Минфин даёт доходность чуть выше той, что уже есть на вторичке.

Но эффект также зависит от того, что именно предлагает Минфин:

• ОФЗ с фиксированным купоном (ОФЗ-ПД). Здесь риск выше. Если инвесторы ждут, что ставка долго останется высокой или даже вырастет, фиксированный купон теряет привлекательность. Спрос падает — Минфину приходится давать серьёзную премию, чтобы разместить объём.

• Флоатеры (ОФЗ-ПК). Другое дело. Купон подстраивается под рыночную ставку (например, RUONIA), поэтому в условиях неопределённости спрос на них выше. Минфин может разместить больший объём без сильного давления на доходности.

Для облигаций пауза в цикле снижения ключевой ставки скорее нейтральна: нового повода для ралли длинных фиксов не появилось, а флоатеры по-прежнему сохраняют высокие купоны.

Оптимальным выбором станут выпуски со сроком 4–5 лет:

26239 $SU26239RMFS2 (15,30%)
26218 $SU26218RMFS6 (15,45%)
26251 $SU26251RMFS7 (15,25%)

Также стоит выдерживать баланс между бумагами с фиксированным купоном и флоатерами в пропорции 70/30.

29028 $SU29028RMFS6 (16,37%)
29029 $SU29029RMFS4 (16,35%)

Практический ориентир — следите за решением ЦБ 23 октября 2026 года. Это опорное заседание с обновлённым среднесрочным прогнозом. Если ЦБ даст сигнал о возможном повышении ставки или существенно ухудшит прогноз по инфляции — вероятность движения доходностей к 17% резко вырастет.

В моём облигационном портфеле из длинных выпусков сейчас: 26238 $SU26238RMFS4 и 26250 $SU26250RMFS9. Позиция в плюсе на 1,7%, а общая доля ОФЗ от капитала — около 9%. Для меня это уже немало. При желании вес можно увеличить, но только если доходность подойдёт к 17%. Пока просто наблюдаю.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Доходности длинных ОФЗ могут уйти к 17%. Что делать инвестору уже сейчас?

Подборка интересных облигаций №17

Российский рынок облигаций сегодня трудно назвать тихой гаванью. Череда дефолтов, волатильность котировок – все это заставляет некоторых инвесторов смотреть в сторону депозитов. Однако разница в доходностях между депозитами и облигациями сегодня существенно выросла, и при соблюдении ряда правил игра вполне стоит свеч. При этом Индекс RGBI все еще держится выше 110 п., сохраняя идею в бумагах.

Прежде всего стоит ограничить кредитные риски. В сегменте ВДО эти риски сегодня многократно выросли – в текущих экономических условиях наибольшему давлению подвержены малые и средние предприятия. И в большинстве случаев эти риски доходностью не покрываются. В сегментах A-/A/A+/AA- все выглядит тоже не безоблачно. Смотреть стоит не только на рейтинг, но на отчетность, динамику финансовых показателей и рынка, на котором работает эмитент.

Процентные риски сегодня также достаточно высокие. Неопределенность с бюджетом и другие проинфляционные факторы преобладают. Ожидания по дальнейшей траектории ключевой ставки все более настороженные.

Флоатеры - вполне рабочий инструмент для самых консервативных инвесторов. Здесь вы можете получить доходность КС+1-1,5% (с учетом текущей цены) в бумагах с наивысшим рейтингом и КС+2% и более в бумагах с рейтингом пониже. Резкого снижения ключевой ставки сегодня мало кто ждет и на среднесрочном горизонте доходность может оказаться сопоставимой с инструментами с фикс купоном при минимальном процентном риске.

◼ РСетиСЗ1Р1 RU000A10BQX4 (премия к КС 1,9%, погашение 25.06.2027)
◼ Селигдар7Р RU000A10D3X6 (премия к КС 4,5%, погашение 05.10.2027)

Фикс купон в отдельных именах сегмента A-/A/A+ может дать интересную доходность при ограниченном кредитном риске. Здесь бы я отдавал предпочтение бумагам со сроком до погашения/оферты полгода-год.

◼О'КЕЙ Б1Р6 RU000A1084E6 (доходность 18,2%, оферта PUT 17.03. 2027)
◼ ГИДРОМАШ04 RU000A10C5T0 (доходность 17,4%, оферта PUT 16.07.2027)
◼ НовТех1Р8 RU000A10CMQ5 (доходность 18,4%, погашение 24.08.2027)

Длинные ОФЗ сегодня являются некоторым аналогам дивидендным акциям. Дивиденды (текущая купонная доходность) достаточно высокие, но котировки могут ходить широком диапазоне. Спред между доходностями и КС на чрезвычайно высоком уровне. Однако, это не значит, что доходности не могут уйти еще выше. В общем, инструмент для тех, кто осознает и принимает риски.

◼ ОФЗ 26254 RU000A10D533 (текущая купонная доходность 15,2%, погашение 03.10.2040)

❗️Не является инвестиционной рекомендацией

♥️ Если нравятся такие подборки, ставьте лайк, буду чаще их делать

Подборка интересных облигаций №17

Пост 5. Ставка 14%. Облигации и вклады. Что вы теперь умеете и как это умножить?

Я начинал мини-курс с нервного вопроса «Ставка 14%. Что делать и куда бежать?». А заканчиваю его тихо, мирно, спокойно с пониманием рынка. Что сегодня вы имеете:
1. Знаете, как рост/снижение ставки влияет на цену облигаций и доходность вкладов.
2. Умеете быстро сравнивать одни инструменты с другими и принимать решения без паники.
3. Составили личный план действий на ближайшие месяцы-годы.

Это уже ставит вас на голову выше других инвесторов, но не отменяет того, что надо каждый день познавать другие грани рынка. Рынок изменчив и безграничен, как океан, поэтому, я считаю, вам нужны новые знания и навыки.

Для этого я и веду канал, каждую неделю выпускаю мини-курс, в котором даю важный инструмент и как его применить с выгодой для себя. Подпишитесь на мой канал и не пропустите следующую важную тему.

А также вам задание: задайте в комментариях вопросы, пишите темы, которые беспокоят вас больше всего. Самую важную возьму в работу, создам следующий мини-курс.

Пост 5. Ставка 14%. Облигации и вклады. Что вы теперь умеете и как это умножить?

Пост 4. Что делать с облигациями и вкладами, когда ЦБ РФ меняет ключевую ставку?

Центральный Банк России – это не компьютер, который не умеет разговаривать. Это люди, которые постоянно ведут диалог с обществом. Они не просто штампуют ставки, они рассказывают, как они будут их штамповать дальше: они будут снижать или повышать; в этом году какая средняя ставку будет; а в следующем; на что рассчитывать банкам, бизнесу, инвесторам?

И сразу после оглашения ставки в 13:30 по Москве, в 15:00 идет пресс-конференция. Там Набиуллина Эльвира Сахипзадовна рассказывает, что будет с ключом дальше, какая будет у ЦБ политика. И именно на основе дальнейшей политики инвестор строит свои дальнейшие шаги.

Какие 2 сценария в политике ЦБ могут быть:
1. Снижаем.
2. Повышаем.

Что делать инвестору во всех 2 случаях с облигациями и вкладами? Для этого облигации и вклады надо поделить на 2 категории:
1. Условный денежный рынок – вклады, накопительные счета, фонды денежного рынка, облигации-флоатеры.
2. Условные фиксы – облигации с постоянным купонным доходом государственные и корпоративные.

В зависимости от направления движения ключевой ставки грамотный инвестор перекладывает свои деньги из одной категории инструментов в другую.

Ситуация 1. Эльвира Набиуллина говорит, что они будут повышать ставку следующие год-два. В таком случае правильным решением является переложиться из фиксов в денежный рынок. Доходность инструментов денежного рынка будет расти вслед за ставкой.

Ситуация 2. Эльвира Набиуллина говорит, что они будут снижать ставку следующие год-два. Как сейчас. Это сигнал управляющим и инвесторам, что хорошим вариантом является рассмотреть возможность переложить средства с денежного рынка в фиксы. В корпоративные фиксы или в государственные – это уже зависит от риска на портфель.

Каким я вижу портфель сейчас?

Сейчас ЦБ РФ говорит, что цикл снижения ставок идет. Медленнее, чем они ожидали, но идет. Повышать ставку никто не собирается. В 2026 году они видят среднюю ставку 14,5–14,6%, а в 2027-м — 10,5–12,5%.

Я сам сейчас стою в ОФЗ 26238 и в стратегии также находится 26238.

Когда риторика ЦБ изменится в сторону повышения, я переложусь в денежный рынок. Скорее всего в ОФЗ 29022.

Всё. Теперь вам только осталось самим для себя составить личный план действий на ближайшие месяцы-годы. Вы вольны следовать моему примеру. Это на ваше усмотрение.

И так.

Завтра подведём итог нашего пятидневного мини-курса, и я покажу, как с этими знаниями и навыками двигаться дальше. Поэтому кто не подписался – подпишитесь, пожалуйста.

Пост 4. Что делать с облигациями и вкладами, когда ЦБ РФ меняет ключевую ставку?

Пост 3. Считаем на пальцах: что делать с вашим вкладом или облигацией прямо сейчас.

Я давно работаю в EdTech и обучаю людей самим думать, а не чтобы за них думали. Поэтому я в прошлом посте обещал дать инструмент расчетов. Вот, даю. Забирайте. Пользуйтесь.

И так:
1. Вклады.
2. ОФЗ 26238.
3. ОФЗ 29022.

Для вклада все просто. Если он у вас уже есть, то заходите в приложение банка, смотрите, какая там доходность. А потом идете на следующие два сайта и сравниваете:
1. Т-Банк свои вклады показывает на своем сайте. Для этого в поисковике вводите фразу «вклад т-банк» и одной из первых ссылок будет страница с калькулятором.
2. ЦБ РФ показывает максимальную среднюю ставку по вкладам в 10 топовых банках у себя на сайте. Страница ищется в поисковике по фразе «максимальная ставка по вкладам цб рф».
Соответственно, сейчас для примера возьмем значение с сайта Т-Банка: вклад для физлиц 12 мес 11% годовых.

ОФЗ 26238 считается еще проще:
1. Заходим на страницу облигации в Т-Инвесте (ссылка $).
2. Ищем «Информация о выпуске».
3. Там ищем «Доходность к погашению» и «Дату погашения».
Исходя из текущих цифр видим, что мы на 15 лет можем зафиксировать доходность 15,3% годовых.

ОФЗ 29022 да, считается сложнее, но это не значит, что вы не сможете сделать это за 2 минуты.
1. Переходим на страницу облигации (ссылка $).
2. Видим фразу «Ставка купона привязана к рыночной ставке RUONIA».
3. В поисковике ищем «Динамика ставки RUONIA цб рф».
4. За ориентир берем последнее значение.
Итого, мы можем ориентироваться на то, что сейчас доходность ОФЗ 29022 примерно равна 13,5%.

Сравниваем:
1. Вклад 11% на год.
2. ОФЗ 26238 15,3% на 15 лет.
3. ОФЗ 29022 13,5% сейчас.

И так, ответил ли я на ваш вопрос «Что лучше покупать сейчас?» Я предположу, что ответил.

Хорошо, мы поняли, что сейчас делать. Я, например, накапливаю 26238 и на основу, и в стратегию моим подписчикам. Но что делать, когда ставка еще раз изменится? А что, если она изменится в обратную сторону?

А вот тут нам потребуется более серьезный финансовый инструмент. Я без проблем его вам дам. Это будет не просто информация «на почитать». Это будет целая рабочая система, которой я сам пользуюсь. Я разверну ее в следующем посте.

Поэтому подпишитесь на мой канал, а то сервис может просто не выдать вам мой следующий пост.

Пост 3. Считаем на пальцах: что делать с вашим вкладом или облигацией прямо сейчас.

Пост 2. Как себя ведут облигации и вклады при снижении ставки. Модель.

Как и обещал в прошлом посте, даю модель поведения вкладов, фиксов и флоатеров в ответ на снижение ключевой ставки ЦБ РФ до 14%.

Для примера я возьму 3 инструмента:
1. Вклад с фиксированной ставкой.
2. Облигация федерального займа с фиксированным купонным доходом (ОФЗ 26238).
2. Облигация федерального займа с переменным купоном (ОФЗ 29022).

И так.

Вклад. Снижение ключевой ставки ведет к снижению доходности будущего вклада. Не текущего. Если взяли вклад до снижения, значит, зафиксировали доходность на весь срок. В обратную сторону работает также. Если ставка повышается, то растет доходность следующего вклада, а не текущего. Например, сейчас Т-Банк отдает вклад на год за 11% годовых.

ОФЗ 26238. Следите за последовательностью действий:
1. Купили до снижения ключа.
2. Ключ снизили до 14%.
3. Стоимость облигации выросла.
Как было после 24 июля? За 6 дней был рост на 4,5%: с 525 до 549 рублей.
При этом доходность купленной облигации не снизилась. Она осталась на месте. Это если мы покупаем облигацию не по 525, а по 549, тогда получаем меньшую доходность на наши деньги. Вот доходность была 15,6%, а вот стала 15,3%. Это потому, что купон фиксированный. На ОФЗ 26238 он всегда 70,8 руб/год.

ОФЗ 29022. Тут купон плавающий. Он ходит вслед за ключевой ставкой. Если ключ снижается, то и купон постепенно снижается. Т.е. доходность снижается. Например, в 2026 году ставка ЦБ падала, и доходность тоже падала. Показываю наглядно:
1. 28 янв 2026 – 16,1% годовых.
2. 29 апр 2026 – 15,1% годовых.
3. 29 июл 2026 – 14,23% годовых.
Стоимость после 24 июля чуть-чуть упала – на 0,3% и сейчас болтается на месте. У флоатеров всегда низкая волатильность. Они используются как замена вкладу.

И так.

Знаете, что интересно? Вы прочитали мой пост и уже инстинктивно сравнили доходности инструментов. Я 6 лет на рынке и очень хорошо знаю психологию инвестора, какие вопросы возникают. И я прекрасно слышу ваш вопрос: «Александр, а что выгоднее брать при ключевой ставке 14%?». И я отвечу на этот вопрос в завтрашнем посте. Я дам вам простой инструмент расчетов, чтобы вы сами научились считать доходности. И даже ко мне можно было бы не обращаться.

А сейчас, пожалуйста, подпишитесь на канал, чтобы система не забыла показать мой пост в вашей ленте. И если у вас есть какой-то вопрос по облигациям или вкладам, то пишите в комментариях – отвечу.

До завтра.

Пост 2. Как себя ведут облигации и вклады при снижении ставки. Модель.

Пост 1. ЦБ снизил ставку до 14%. Что будет с облигациями и вкладами?

Когда инвестор видит такую новость, какая первая инстинктивная мысль у него появляется? «Что-то плохое произойдет с моими инвестициями и надо срочно бежать!» Люди начинают выходить с облигаций, со вкладов в наличку и под матрас. Так делает большинство. А если лично вы так не делаете, то у вас как минимум возникает вопрос: «А что делать?»

Сейчас расскажу.

Когда ЦБ снижает ставку, за ним снижают свои ставки банки: ставки по кредитам, ставки по вкладам. По будущим. Т.е. по текущим не снижают. Тут люди очень зря паникуют. Если уже взяли вклад, то он не будет нести меньше доход. Хороший вариант – это досидеть до его окончания, чтобы не потерять накопленные проценты. Меньше доход будет нести следующий вклад.

С облигациями почти тоже самое. Но все же есть разница, какие облигации взяли: фиксы или флоатеры. Если фиксы – то обычно их цена растет. Вы заработали! Я бы продолжил держать. Если флоатеры – то купон постепенно будет снижаться, цена тоже может чуть-чуть снизится. Но надо ли их продавать срочно? Я бы хорошо подумал. В любом случае, паниковать тут нечего.

Фиксы – это облигации с фиксированным купоном.
Флоатеры – это облигации с переменным купоном.

А теперь посмотрите на свой портфель/вклад и поставьте в комментариях цифру:
1 — у меня только вклад с фиксированной ставкой.
2 — облигации фиксы.
3 — облигации флоатеры.
Несколько цифр тоже можно поставить.
Я посмотрю на цифры и завтра во втором посте разберу каждый случай подробнее. Т.е. дам модель, как себя ведут эти финансовые инструменты.

Подпишитесь, чтобы не пропустить второй пост.

Пост 1. ЦБ снизил ставку до 14%. Что будет с облигациями и вкладами?

​🪙 IPO и рынок долгового капитала.

Примерно неделю назад прошла встреча с представителями Т-Инвестиций. Тема: IPO, тенденции на рынке акционерного капитала. Так же поговорили и про облигации.

Что интересного было?
Самые крупные сделки за последние несколько лет: Дом.рф, Элемент, ВИ, Европлан, Совкомбанк. Все выше 10 млрд рублей. Дом. Рф так вообще на 27,7.
Средний рост компаний в первый день около 1%. Конечно есть истории типа Диасофт, которые могли дать инвесторам около 40% за день. Но есть нюанс, Диасофт вырос… нет упал на 80 процентов со своего старта. Хорошая долгосрочная инвестиция. Нет). $DIAS $DOMRF

По моим подсчетам примерно 75% компаний, которые вышли на IPO не достигли успеха. Ну то есть они сейчас торгуются ниже своей первоначальной цены.
Почему так? Видимо, это связано с неадекватной оценкой. Завышенной оценкой. Все хотят заработать, а физики готовы в это верить.

Если не верите, давайте проверять.
Средний уровень дисконта к аналогам составляет около 20%. Опять же, что это за аналоги?
ВИ.ру. Дисконт 24 %. Рост с момента IPO – минус 58 %. То есть можно было спокойно размещаться раза в 2 ниже. $VSEH
Делимобиль. Дисконт 31 %. Рост с момента IPO – минус 80 %. $DELI
Базис. Дисконт 30%. Рост с момента IPO +13 %.
Аренадата. Дисконт 38 %. Рост с момента IPO -30 %. $DATA
Озон фарма. Дисконт 33%. Рост с момента IPO +53 %. $OZPH
Взял несколько компаний с самыми большими «дисконтами».
Дисконт по отдельным компаниям был, например Озон фарма, Базис. В Дом.рф я тоже могу поверить. Но вот в дисконт в Делимобиле или ВИ поверить сложно. Видимо компании выходили на рынок с очень высоким ожиданиями, но они не оправдались.

🪙 Как провести успешное IPO?
И здесь есть ответ. Пример Дом.рф – тут была высокая див доходность и адекватная оценка. Плюс компания растет, не смотря на очень сложный рынок.
Нужно привлекать институциональных инвесторов – у них есть деньги и понимание того, что такое хорошо и что такое плохо.
Плюс прогнозы по росту компании должны подтверждаться.
Аналитики Т не ждут роста IPO до 2027 года. Хотя текущий рынок имеет и свои плюсы: сейчас выше шансы, что компании будут выходить на рынок не по завышенным оценкам.

При этом спрос бывает очень высоким. 200 тыс инвесторов в МТС банке, 100 тыс в Диасофте – это совсем не мало. При этом переподписка может достигать от х3 до х29, а аллокация в рознице 1-2 процента ( Диасофт, Совкомбанк, Астра, МТС банк). То есть если вы даже захотите зайти в IPO, то ваша доля может быть крайне мала. Классический шаурма-трейдинг.
Как обычно ведут себя бумаги после IPO?
На длительном горизонте ( больше года) они чаще всего падают, поэтому имеет смысл продавать в первый день ( 5%) , месяц (3,4 %) , или 3 месяца ( 6.5%). Тут хотя бы есть шанс что-то заработать.

🪙 Про рынок долгового капитала.
Люблю облигации, они позволяют зарабатывать на любом рынке. Особенно на таком как сейчас.
Объем рынка стабильно растет, если в 2021 году объемы размещения ОФЗ были 2,6 трлн рублей, а корпоративных бумаг – 1,8 трлн рублей. То сейчас объемы выросли в разы – 8,3 и 6,8 трлн.
Плюс выросла доля юаневых бумаг. Они уже занимают около половины всех валютных бумаг.
По рейтингу: доля бумаг ААА и АА остается высокой – около 80%.
Инвесторы фокусируются на облигациях с фиксированным купоном, но в июле снова вернулись флоатеры. Со ставкой пока слишком много неопределенностей.

Выводы.
В IPO иногда имеет смысл поучаствовать, но нужно иметь понимание во что вы инвестируете. Основная проблема – завышенная оценка. Все хотят заработать, но инвестор почему то всегда на последнем месте.
Облигации – тут на самом деле все тоже не просто. Но если вы покупаете облигации с рейтингом ААА или АА, плюс у компании нет диких долгов, то велика вероятность, что вы все получите. Вряд ли иксы, но зато стабильнее, чем во многих IPO.

#Пульс_Толкс

Новый выпуск Позитива 001P-04: КС+2% — это много или мало на фоне рынка?

ПАО "Группа Позитив" #POSI (головная организация группы Positive Technologies) и его дочерние компании занимаются разработкой ПО и оказании услуг в сфере кибербезопасности.

Компания предлагает более 25 продуктов для обеспечения безопасности ИТ-инфраструктуры, промышленных сетей, разработки, контейнерных и облачных сред.

Параметры выпуска Группа Позитив 001P-04:

• Рейтинг: АА- (АКРА, прогноз "Позитивный")
• Номинал: 1000Р
• Объем: 5 млрд рублей
• Срок обращения: 2,5 года
• Купон: КС + 200 б.п.
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: отсутствует
• Квал: не требуется

• Дата сбора книги заявок: 07 августа 2026
• Дата размещения: 12 августа 2026

Рейтинг надежности:

• AA от Эксперт РА (прогноз стабильный, подтверждён в июне 2026 года)
• AA− от АКРА (прогноз позитивный, подтверждён в марте 2026 года)

Финансовые результаты по МСФО за 6 месяцев 2026 года:

• Выручка: выросла на 41% год к году и составила 9,5 млрд рублей.
• Объём отгрузок: увеличился на 45% — до 10,7 млрд рублей. Результат превзошёл ожидания более чем на 2 млрд рублей.
• Валовая прибыль: достигла 7,3 млрд рублей (+43% г/г).

• EBITDA: вышла в плюс — 800 млн рублей. Это важный сигнал: годом ранее в том же периоде был убыток в 2,5 млрд рублей. Компания фактически прошла точку операционной безубыточности.

• Долгосрочные обязательства: 18,2 млрд руб. (-8,3%)
• Краткосрочные обязательства: 11,6 млрд руб. (-31,0%)

• Чистый долг: уменьшился с 17,8 до 12,5 млрд рублей, а соотношение чистого долга к EBITDA LTM упало почти в три раза — с 2,33x до 0,8x.

Значительным драйвером роста стал спрос на новые продукты: продажи некоторых из них за полгода уже превысили результаты за весь 2025 год.

Менеджмент подтвердил прогноз на весь 2026 год: ожидается рост отгрузок в диапазоне 40–45 млрд рублей при удержании общих операционных расходов в рамках лимита прошлого года.

В обращении находятся три выпуска биржевых облигаций компании на 19,8 млрд руб:

• Группа Позитив 001Р-01 $RU000A109098 Купон: КС +1,7%. Доходность к погашению: 15,75% на 10 месяцев.

• Группа Позитив 001Р-02 $RU000A10AHJ4 Купон: КС +4,0%. Доходность к погашению: 14,95% на 4 месяца.

• Группа Позитив 001Р-03 $RU000A10BWC6 Доходность: 15,73%. Купон: 18%. Текущая доходность: 17,03% на 1 год 8 месяцев.

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• Балтийский лизинг БО-П11 $RU000A108P46 (АА-) КС+2,3% на 10 месяцев. Доходность к погашению: 22,37%
• Авто Финанс Банк БО-001Р-12 $RU000A108RP9 (АА-) КС+2,2% на 10 месяцев. Доходность к погашению: 15,67%
• ТрансКонтейнер П02-02 $RU000A10DG86 (АА-) КС+2,5% на 26 месяцев. Доходность к погашению: 17,86%
• ГТЛК БО 002P-11 $RU000A10DP51 (АА-) КС+2,9% на 27 месяцев. Доходность к погашению: 16,39%

Стоит ли участвовать? Размещение привлекает внимание и как консервативный инструмент, и как потенциальная идея для спекуляций: в случае сохранения высокого спроса бумаги могут подрасти после старта торгов.

Решение о покупке нового выпуска я бы принимал исходя из уровня спреда: если он останется не ниже 1,8%, выпуск интересен. Если премия снизится, бумага проиграет по доходности уже торгующимся аналогам.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Новый выпуск Позитива 001P-04: КС+2% — это много или мало на фоне рынка?

🖤Что банки говорят и что они на самом деле делают?

Есть две большие разницы, что банки говорят, и что они делают. Так было всегда, так происходит и сейчас.

«Банки» - это не просто термин-синоним кредитных организаций. Это уже собирательное слово для всех финансовых организаций и аффилированных с ними лиц, СМИ и блогеров, которые торгуют на рынке. Вся эта тусовка называется просто «банки». Это сленг рыночка. Не путайте, пожалуйста, со словарным определением.

🩶Что банки говорят? После оглашения ставки 14,25%, а это было 19 июня, банки резко перевернулись в своих прогнозах. Они перестали говорить о снижении ставки, а стали говорить о ее оставлении или повышении. Это стало одной из важных причин падения акций и облигаций.

Казалось бы, при такой риторике банки должны уходить во флоатеры, но они этого не делают.

🩶А что они делают?

Банки последние годы скупали у Минфина ОФЗ ПД. Они всегда давали на них повышенный спрос. Они и сейчас это делают. Смотрите:
1. 17 июня. Минфин разместил ОФЗ 26254 на 22,27 млрд руб при спросе 54,09 млрд руб.
2. 1 июля. Минфин разместил ОФЗ 26251 на 10,36 млрд руб при спросе 25,59 млрд руб.
3. 15 июля. Аукцион по размещению ОФЗ 29028 признан несостоявшимся.

Т.е. спрос на ПД у банков есть, а спроса на ПК у банков нет. Это значит, что банки не готовятся к повышению ключевой ставки. Они готовятся к ее снижению. Да, они говорят так, как будто надо покупать ПК, но сами покупают ПД.

🤍И я покупаю.

А вы?

Не смотрите, что говорит трейдер, смотрите что он делает. Поэтому подписывайтесь на мой канал. Я тут каждый день показываю, что делаю я, и что делают другие трейдеры, банки, власть и другие участники финансового рынка.

Справка для новичка:
1. ОФЗ 26ххх - это ОФЗ ПД. Больше похожи на акции.
2. ОФЗ 29ххх - это ОФЗ ПК. Больше похожи на вклады.

$IMOEX $RGBI $SU26254RMFS1 $SU26251RMFS7 $SU29028RMFS6

🖤Что банки говорят и что они на самом деле делают?

Флоатеры с подборкой)

Подборка надежных облигации с привязкой к ставке ЦБ.

Привет друзья, на фоне происходящего, решил присмотреть подборку флоатеров.
Ибо ситуация ну очень не стабильная. Кажется, что ставку могут опять начать поднимать.
Подборка субъективная. Основана на моем мнении. Не является рекомендацией и призывом к действиям.
Выбираю выпуски где не нужен Квалифицированный инвестор.

РЖД 1Р-28R
$RU000A106ZL5
Ставка Руониа+ 1,20%
Купон каждый месяц
Номинал 1000р текущая цена 976р примерно
Срок погашения 20.09.30
Рейтинг ААА
Квал - не нужен
Как по мне - вариант вполне интересный!

2.ОФЗ 29028
$SU29028RMFS6
Ставка Руониа среднее за 3 месяца
Квартальный купон
Номинал 1000р,цена текущая 946р
Купон квартальный
Рейтинг ААА
Погашение 24.10.39
Где если не тут?

ГазКап2P14
$RU000A1087J8
Ставка руониа + 1,3%
Купон ежемесячный
14.03.29 погашение
Номинал 1000р
Текущая цена 990р

Лично я подозреваю, что Флоатеры всегда в тренде. И часть портфеля в них держать - вполне логичная история.
Особенно на фоне потенциального витка инфляции.

Подборка интересных облигаций №16

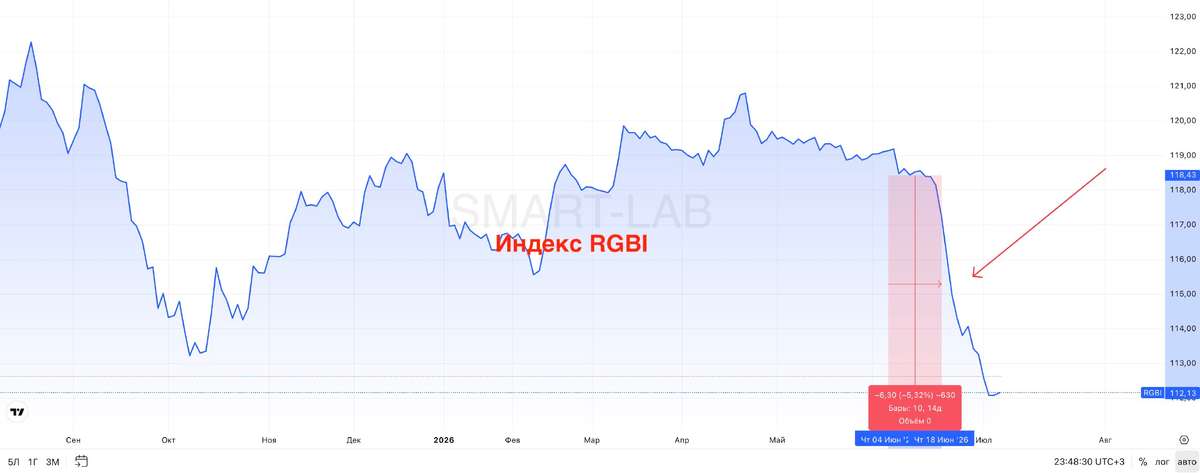
Облигации – это инструмент для достаточно консервативных инвесторов, которые предпочитают синицу в руках журавлю в небе. К сожалению, и они подвержены некоторой рыночной волатильности. Последние недели это подтвердили - Индекс RGBI пролили сразу на 5% за две недели. Конечно, здесь мы не увидели того размаха, который был на рынке акций, но в умах многих инвесторов на этом фоне возникает вопрос, требуется ли корректировка облигационного портфеля в текущих условиях?

Рынок облигаций в значительной степени живет ожиданиями дальнейшей траектории ключевой ставки. Бюджетный импульс, ускорение кредитования и ситуация на внутреннем топливном рынке заставляют участников рынка пересмотреть свои взгляды на то, какой будет ключевая ставка на конец текущего года, а также в следующие несколько лет. Возможно, текущая тревожность несколько завышена. Но то, что степень неопределенности сегодня на максимуме за последний год – это, пожалуй, бесспорно.

В таких условиях длинные ОФЗ превращаются в некоторый аналог акций: высокая доходность (выше 16% при ключевой ставке 14,25%) привлекательна, однако существенное укрепление котировок возможно только при поступательном снижении проинфляционных рисков.

Наиболее безопасными выглядят относительно короткие выпуски от крепких эмитентов. ДКП остается жесткой и кредитные риски в ВДО продолжают нарастать. При этом и в рейтинговой группе A-/A/A+ не все безоблачно. Ориентироваться только на рейтинг сегодня не стоит, нужно выбирать отдельные имена. Вот некоторые выпуски, на которые стоит обратить внимание:

◼ НовТехн Б3 $RU000A1082W2 (доходность 19,1%, погашение март 27 г.)
◼ О'КЕЙ Б1Р6 $RU000A1084E6 (доходность 17,71%, оферта PUT март 27 г.)
◼ Селигдар 3Р $RU000A10B933 (доходность 17,22%, погашение сентябрь 27 г.)

Возможно, вновь интересными становятся флоатеры. Текущая доходность у них выше, чем у «фиксов» с аналогичным кредитным качеством, а волатильность меньше. Стремительное снижение ключевой ставки сейчас точно не является базовым сценарием. Также этот инструмент может быть страховкой на случай, если ситуация продолжит ухудшаться, и траектория ключевой ставки развернется.

◼ МЕТАЛИН P13 $RU000A10B4D8 (премия к КС 1,9%, погашение март 27 г.)
◼ iПозитив Р1 $RU000A109098 (премия к КС 1,7%, погашение июль 27 г.)

❗️Не является инвестиционной рекомендацией

♥️ Начинаем неделю с полезной подборочки. Ставьте лайк, если формат вам нравится.

Подборка интересных облигаций №16

Спекуляция на долге: новые облигации Полипласт П02-БО-16 дают до 19,25% на 3 года

Полипласт – крупнейший производитель промышленных химикатов в России. Они нужны в строительстве, нефтедобыче, металлургии, кожевенной отрасли и даже у вас на кухне в виде моющих средств.

В состав холдинга входят 8 заводов производителей, 4 научно технических центра, более 10 модификационных центров и более 30 точек продаж, находящихся во всех крупных регионах страны.

📍 Параметры выпуска Полипласт П02-БО-16:

• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000
• Объем: 2 млрд рублей
• Срок обращения: 3 года
• Купон: не более 17,75% годовых (YTM не выше 19,25% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: отсутствует
• Квал: не требуется

• Сбор заявок: до 20 мая 2026
• Дата размещения: 25 мая 2026

Кредитные рейтинги: A от АКРА (подтверждён в августе 2025 года) и от НКР (повышен в ноябре 2025 года) со стабильным прогнозом.

Также компания включена в перечень системообразующих предприятий РФ, что даёт определённую поддержку на государственном уровне.

📍 Финансовые результаты по МСФО за 2025 год:

• Выручка — 236 млрд руб. (+70% к прошлому году)
• EBITDA — 59 млрд руб. (+44% г/г)
• Чистая прибыль — 16,8 млрд руб. (+41% г/г)
• Рентабельность по чистой прибыли — 7,1% (снижение на 1,4 г.г)

• Долгосрочные обязательства — 156,2 млрд руб. (+93,6% г/г)
• Краткосрочные обязательства — 185,7 млрд руб. (+62,8% г/г)

• Чистый долг — 230 млрд руб. (+81% г/г)
• Чистый долг/EBITDA — 3,9х (против 3,1х год назад)
• ICR — 1,9.

Бизнес летит вверх, но долговая петля затягивается. Главная причина — стройка: компания не латает дыры, а закапывает деньги в новые производства, по сути, влезая в долги с запасом на перспективу.

По заявлению компании: для снижения долговой нагрузки в 2026 году завершится действующая инвестиционная программа. Оставшийся объем финансирования уже полностью покрыт целевыми долгосрочными средствами.

В 2027–2028 годах планируется так называемая «операционная пауза» в инвестициях: компания приостановит активное строительство и сосредоточится на окупаемости уже сделанных вложений.

Во что инвестирую сам: Обзор облигационного портфеля | Подборка длинных ОФЗ | Высокодоходные флоатеры.

В обращении находятся 15 выпусков биржевых облигаций компании: 3 RUB, 2 флоатера, 6 USD и 4 CNY.

• Полипласт П02-БО-13 $RU000A10DZK8 Доходность к погашению: 18,10%. Купон: 19,45%. Текущая куп. доходность: 18,52% на 1 год 6 месяцев.

• Полипласт П02-БО-05 $RU000A10BPN7 Доходность к погашению: 18,78%. Купон: 25,50%. Текущая куп. доходность: 23,35% на 12 месяцев.

📍 Что готовы предложить эмитенты со схожим рейтингом надежности:

• Интерлизинг 001Р-11 $RU000A10B4A4 (18,08%) А на 2 года 9 месяцев с амортизацией
• ЭкоНива 001Р-01 $RU000A10EJZ8 (15,93%) А на 2 года 9 месяцев
• Аэрофьюэлз 003Р-01 $RU000A10E4Y1 (17,96%) А на 2 года 2 месяца
• Камаз ПАО БО-П22 $RU000A10EN29 (15,58%) А на 1 год 9 месяцев
• Сэтл Групп 002Р-07 $RU000A10EK06 (16,58%) А на 1 год 9 месяцев
• Село Зелёное оббП02 $RU000A10DQ68 (16,3%) А на 1 год 6 месяцев

Что по итогу: Компания активно растёт и делает это за счёт увеличения долговой нагрузки. За последние два года чистый долг увеличился кратно и это пожалуй, главный риск для инвестора.

Новый выпуск имеет премию к вторичному рынку долга, что сохраняет спекулятивный интерес в момент размещения. Потенциальная доходность здесь прямо пропорциональна уровню риска, поэтому решение об участии - зависит исключительно от вашей склонности к риску.

Ключевой момент — отчет за 9 месяцев 2026 года. Он покажет, смогла ли компания выйти в положительный свободный денежный поток после сворачивания активного строительства. Планирую принять участие в размещении при итоговом купоне не ниже 17%.

Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Спекуляция на долге: новые облигации Полипласт П02-БО-16 дают до 19,25% на 3 года

Что купить на 3–5 лет и не платить налог? Подборка долгосрочных облигаций

Почему длинные облигации приносят больше дохода, чем короткие? Все просто: чем на больший срок одалживаешь деньги, тем выше плата за это.

Согласитесь, одолжить тысячу рублей на пару недель — это одно. А доверить крупную сумму на 10 лет — совсем другое. За это время и с заемщиком (эмитентом) всякое может случиться, и деньги могут обесцениться.

Чтобы инвестор согласился рискнуть и расстаться с капиталом надолго, ему предлагают премию — либо повышенный процент, либо приятный дисконт при покупке. Таким образом, повышенная доходность — это компенсация за ваш долгосрочный риск.

Во что инвестирую сам: Обзор облигационного портфеля | Подборка длинных ОФЗ | Высокодоходные флоатеры

Также долгосрочные облигации сильнее всего реагируют на изменения ключевой ставки:

• Если ставка растёт → Цены падают → Доходность к погашению растёт (так как можно купить бумагу с большим дисконтом, дешевле номинала).

• Если ставка падает → Цены растут → Доходность к погашению падает (инвесторы массово скупают длинные бумаги, чтобы зафиксировать доход, из-за спроса цена уходит выше номинала).

📍 Подборка длинных облигаций без оферт и амортизации:

• Казахстан выпуск 12 $RU000A101S08 Доходность — 14,85%. Купон: 7,92%. Текущая купонная доходность: 9,85% на 5 лет 1 месяц. Выплаты: 2 раза в год

• Атомэнергопром 001P-10 $RU000A10DYG9 (ААА) Доходность — 14,38%. Купон: 15,15%. Текущая купонная доходность: 14,10% на 5 лет 1 месяц. Выплаты: 4 раза в год

• Атомэнергопром 001P-08 $RU000A10CT33 (ААА) Доходность — 14,51%. Купон: 14,70%. Текущая купонная доходность: 14,00% на 4 года 4 месяцев. Выплаты: 4 раза в год

• Сбербанк 001Р-SBERD9 $RU000A10CBA2 (ААА) Доходность — 14,42%. Купон: 0%. на 4 года 4 месяца.

Дисконтная облигация — это облигация без купонов. Её покупают дешевле номинала, а в конце срока получают номинал. Разница между ценой покупки и суммой погашения — это и есть доход.

• ТГК-14 001Р-07 $RU000A10BPF3 (ВВВ) Доходность — 21,59%. Купон: 21,50%. Текущая купонная доходность: 19,81% на 4 года. Выплаты: 4 раза в год

• Газпром Нефть 003P-15R $RU000A10BK17 (ААА) Доходность — 14,45%. Купон: 2,00%. Текущая купонная доходность: 3,07% на 3 года 10 месяцев. Выплаты: ежемесячно

• Газпром нефть ПАО 003P-02R $RU000A1017J5 (ААА) Доходность — 14,29%. Купон: 7,15%. Текущая купонная доходность: 8,59% на 3 года 6 месяцев. Выплаты: 4 раза в год

• Вис Финанс БО-П12 $RU000A10EYJ1 (А+) Доходность — 17,37%. Купон: 16,50%. Текущая купонная доходность: 16,22% на 3 года 4 месяца. Выплаты: ежемесячно

• ПГК 003Р-04 $RU000A10EYV6 (АА) Доходность — 16,64%. Купон: 15,40%. Текущая купонная доходность: 15,33% на 3 года 3 месяца. Выплаты: ежемесячно

• Глоракс 001Р-05 $RU000A10E655 (ВВВ+) Доходность — 19,04%. Купон: 20,50%. Текущая купонная доходность: 18,98% на 3 года 1 месяц. Выплаты: ежемесячно

• РЖД БО 001P-45R $RU000A10CDZ5 (ААА) Доходность — 14,59%. Купон: 13,85%. Текущая купонная доходность: 13,77% на 3 года 1 месяц. Выплаты: ежемесячно

• ГК Самолет БО-П18 $RU000A10BW96 (А-) Доходность — 25,16%. Купон: 24,00%. Текущая купонная доходность: 23,00% на 3 года. Выплаты: ежемесячно

Данная подборка отражает скорее спектр доступных инструментов. Основной риск сосредоточен в облигациях «Самолета» и «ТГК-14». В краткосрочном периоде запас прочности у них есть, но при ухудшении рыночной конъюнктуры долговая нагрузка может стать критичной. В портфеле держу только короткие выпуски «Самолета»: БО-П14 и БО-П20.

Однако особенность подборки в том, что все выпуски можно выгодно использовать с льготой на долгосрочное владение (ЛДВ): если владеть бумагами свыше трёх лет, доход от их продажи не облагается НДФЛ.

В планах на будущее: подборка облигаций с признаками дефолта. Чтобы не пропустить новые посты, подписывайтесь на канал и включайте уведомления. Всех благодарю за внимание и поддержку постов.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Что купить на 3–5 лет и не платить налог? Подборка долгосрочных облигаций

Не хотите терять на депозитах? Подборка флоатеров на 2026 год

Коллеги, приветствую! Предлагаю сегодня рассмотреть флоатеры с целью зафиксировать в них высокую доходность на горизонте до трех лет.

Более длинные выпуски, напротив, выглядят менее привлекательно. Ведь к моменту их погашения ключевая ставка, хотелось бы верить, окажется в диапазоне 10–12%, и тогда на рынке долга делать уже будет нечего — дивидендная доходность отдельных акций её просто перебьёт. А значит, держать длинные бумаги сейчас — это всё равно что закладываться на заведомо проигрышную позицию.

В портфель с большим инвестиционным горизонтом стоит включить длинные ОФЗ: Подборка ОФЗ: купон каждый месяц для стабильного пассивного дохода.

📍 Подборка высокодоходных флоатеров для неквалифицированного инвестора:

🟢Балтийский лизинг БО-П11 $RU000A108P46

Специализируется на лизинге грузового и легкового автотранспорта, а также строительной техники, входит в топ-10 лизинговых компаний России.

- Рейтинг: АА- (Эксперт РА)
- Купон: КС+2,3%
- Частота выплат: 12 раз в год
- Текущая цена: 944,1Р
- Дата погашения: 09.06.2027

🟢АФК Система 002P-05 $RU000A10CU55

Крупнейшая в России публичная инвестиционная компания, основанная в 1993 году. В портфель активов входят преимущественно российские компании более чем из 15 отраслей экономики.

- Рейтинг: АА- (RU) от АКРА
- Купон: КС+3,5%
- Частота выплат: 12 раз в год
- Текущая цена: 1000Р
- Дата погашения: 16.09.2027

🟢Селигдар 001Р-09 $RU000A10DTA2

Занимается добычей золота, серебра, меди, является единственным производителем рудного олова в нашей стране.

- Рейтинг: А+ (Эксперт РА)
- Купон: КС+4,5%
- Частота выплат: 12 раз в год
- Текущая цена: 1015,7Р
- Дата погашения: 06.12.2027

🟢КАМАЗ ПАО БО-П19 $RU000A10DPB8

Крупнейшая автомобильная корпорация РФ. Входит в Топ-15 ведущих мировых производителей тяжёлых грузовых автомобилей.

- Рейтинг: A (RU) АКРА
- Купон: КС+2,75%
- Частота выплат: 12 раз в год
- Текущая цена: 994,3Р
- Дата погашения: 22.11.2027

🟢МСП Факторинг 001Р-01 $RU000A10D7Z2

Компания специализируется на предоставлении услуг факторинга для предприятий малого и среднего бизнеса.

- Рейтинг: АА (Эксперт РА)
- Купон: КС+3,0%
- Частота выплат: 12 раз в год
- Текущая цена: 1004Р
- Дата погашения: 14.10.2027

🟢ТрансКонтейнер П02-02 $RU000A10DG86

Крупнейшая логистическая компания в сфере железнодорожных контейнерных перевозок.

- Рейтинг: АА- (Эксперт РА)
- Купон: КС+2,5%
- Частота выплат: 12 раз в год
- Текущая цена: 981Р
- Дата погашения: 02.11.2028

🟢Группа Позитив 001Р-01 $RU000A109098

Российская компания, специализирующаяся на разработке решений в сфере информационной безопасности.

- Рейтинг: AА- (RU) АКРА
- Купон: КС+1,7%
- Частота выплат: 12 раз в год
- Текущая цена: 999,6Р
- Дата погашения: 04.07.2027

🟢Авто Финанс Банк БO-001P-12 $RU000A108RP9

Российский розничный онлайн-банк, специализирующийся на автокредитовании.

- Рейтинг: AА (RU) АКРА
- Купон: КС+2,2%
- Частота выплат: 4 раза в год
- Текущая цена: 1000,6Р
- Дата погашения: 18.06.2027

🟢ГТЛК 002P-11 $RU000A10DP51

Государственная транспортная лизинговая компания

- Рейтинг: АА- от АКРА
- Купон: КС+2,9%
- Частота выплат: 12 раз в год
- Текущая цена: 1004,5Р
- Дата погашения: 16.11.2028

Если вы не верите в быстрое падение инфляции и думаете, что ЦБ будет снижать ставку очень аккуратно и неспеша, тогда имеет смысл присмотреться к флоатерам. В любом раскладе они покажут результат лучше, чем обычный банковский депозит. Все потому, что их доходность — это ставка ЦБ плюс дополнительный процент. Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Не хотите терять на депозитах? Подборка флоатеров на 2026 год

⚡️ B2B-РТС: дивидендная история под видом IPO


B2B-РТС выходит на IPO. Компания входит в периметр Совкомбанка $SVCB , который выступает одним из ключевых акционеров. Сама компания — это инфраструктура для закупок: через её площадку проходят тендеры государства и бизнеса – от закупок по 44-ФЗ до коммерческих процедур. Доля компании по количеству процедур на рынке составляет около 47%. Обращаю внимание, что речь идёт именно о количестве процедур, а не о доле по выручке или денежному объёму закупок.


📊 Финансовые показатели

Совокупный доход по итогам 2025 года составил 9,4 млрд рублей, EBITDA – 4,9 млрд, чистая прибыль – 3,7 млрд. Рентабельность составила около 52% по EBITDA и 40% по чистой прибыли. У компании отсутствует долговое финансирование. За 2023–2025 годы совокупный доход рос в среднем на 19% в год, чистая прибыль – на 25%.

По дивполитике компания должна направлять на выплаты не менее 50% чистой прибыли. По итогам 2025 года уже было выплачено около 89% прибыли – фактически акционеры получили дивиденды до IPO. В дальнейшем компания ориентируется на выплаты на уровне около 80% прибыли и сохранение ежеквартальных дивидендов.


⚙️ Структура доходов

Прежде чем разбирать, за счёт чего компания будет расти дальше, важно понять структуру её доходов. Около 57% формируется в регулируемом сегменте – это основная деятельность. Ещё 22% приходится на коммерческие закупки, где используется подписочная модель. Сегмент решений и сервисов даёт порядка 6%. Отдельный блок – около 15% – это доход от управления активами: обеспечительные платежи клиентов размещаются в финансовые инструменты, в основном в облигации с плавающей ставкой (флоатеры) с рейтингом не ниже А-.

Основной источник дохода здесь важно понимать правильно. Через платформу в 2025 году прошло 9,7 трлн рублей – около 5% ВВП России, но этот показатель почти бесполезен для оценки бизнеса. Компания не зарабатывает с оборота напрямую: её доход формируется за счёт оплаты самих процедур, подписок и сервисов. Тарифы при этом сильно различаются в зависимости от сегмента и типа закупки, но в большинстве случаев речь идёт об относительно небольших суммах за процедуру – условно несколько тысяч рублей, а не о проценте от всего объёма контракта.


🙌 Перспективы

Перспективы бизнеса выглядят сдержанно. Регулируемый сегмент напрямую зависит от государственных расходов. При этом уже появляются сигналы о возможной оптимизации и сокращении бюджетных закупок, что ограничивает потенциал роста в этой части рынка. Коммерческий сегмент остаётся главным источником ожиданий: компания расширяет продуктовую линейку и усиливает присутствие в этом направлении, а IPO может дополнительно повысить узнаваемость и доверие со стороны клиентов. Однако в текущей экономической ситуации, когда бизнес находится под давлением, рассчитывать на выраженный эффект от этого не приходится.

Около 15% дохода компания получает от управления активами – размещения обеспечительных платежей. Это поддерживает прибыль при высоких ставках, но создаёт зависимость от них: при снижении ставок этот доход будет сокращаться. При этом сама компания уже закладывает в прогноз снижение маржи, что указывает на близость текущей рентабельности к пиковым значениям.

Отдельно стоит учитывать и формат размещения. IPO проходит за счёт продажи долей действующими акционерами, а не привлечения капитала в компанию. Это задаёт контекст: инвестору предлагают уже сформировавшийся актив, а не историю ускоренного роста.


🧐 Вывод

В итоге оценка выглядит скорее приемлемой. Это не история роста в текущих макроусловиях, а инструмент с предполагаемо высокой дивидендной доходностью. По своей логике такая компания ближе к замене облигаций. При этом около половины выручки зависит от регулируемых тарифов и их индексации. Вопрос здесь простой: если можно получить сопоставимую доходность в более предсказуемых инструментах вроде ОФЗ, нужен ли дополнительный риск акций – каждый решает сам.

Ставьте 👍
#обзор_компании #ipo $BTBR
©Биржевая Ключница

⚡️ B2B-РТС: дивидендная история под видом IPO