Поиск
Главные «чёрные лебеди» по периодам
2025 (уже происходят):
Эскалация СВО и новый призыв — самый крупный красный круг, влияние 5/5, вероятность 5/5.
Вторичные санкции на банки РФ — риск удара по расчётам с Китаем, Турцией, ОАЭ.
2026 (ближайший горизонт):
Массовые банкротства — Шохин (РСПП) предупредил об «осенних банкротствах», корпоративный долг превышает 100 трлн ₽.
Бюджетный кризис — падение нефтегазовых доходов при росте расходов.
Обвал нефти до $40 — ЦБ закладывает именно эту цену в рисковом сценарии.
2027 (точка бифуркации):
Глобальный финансовый кризис от лопнувшего ИИ-пузыря — рисковый сценарий ЦБ: ВВП РФ падает на 3–4%, ставка взлетает до 19–21%.
Сокращение оборонзаказа — Росконгресс предупреждает: это затормозит смежные отрасли.
Кибератака на критическую инфраструктуру — эксперты фиксируют рост на 46% к 2024 году.
2028–2029 (структурные риски):
Демографический провал — АСИ называет ситуацию «катастрофической», индекс рождаемости 1,35.
Кризис социальной целостности — АСИ и ЦМАКП предупреждают о риске раскола из-за низкой легитимности крупного капитала и урезания социальных расходов.
Пик мирового спроса на нефть — МЭА прогнозирует пик к 2030 году, что ударит по экспортной модели РФ.
2030–2035 (долгосрочные «лебеди»):
Кадровый коллапс — демографическая яма 1990-х годов войдёт в рынок труда.
Постнефтяная экономика — роль России как поставщика углеводородов вряд ли сохранится к 2035.
Климатические шоки — засухи и аномалии напрямую бьют по АПК.
Формирование нового миропорядка — к 2035 ожидается новое соглашение между Россией и Западом, но часть санкций может остаться.
Важная оговорка
«Чёрные лебеди» по определению непредсказуемы — этот график не прогноз, а карта рисков, собранная из экспертных оценок (ЦБ, Росконгресс, АСИ, ИМЭМО, МВФ). Реальный «лебедь» может прилететь оттуда, откуда его не ждут. Как пишет Коммерсантъ, главными страхами на 2026 год эксперты назвали ИИ-пузырь, конфискацию резервов ЦБ и даже революцию в США.
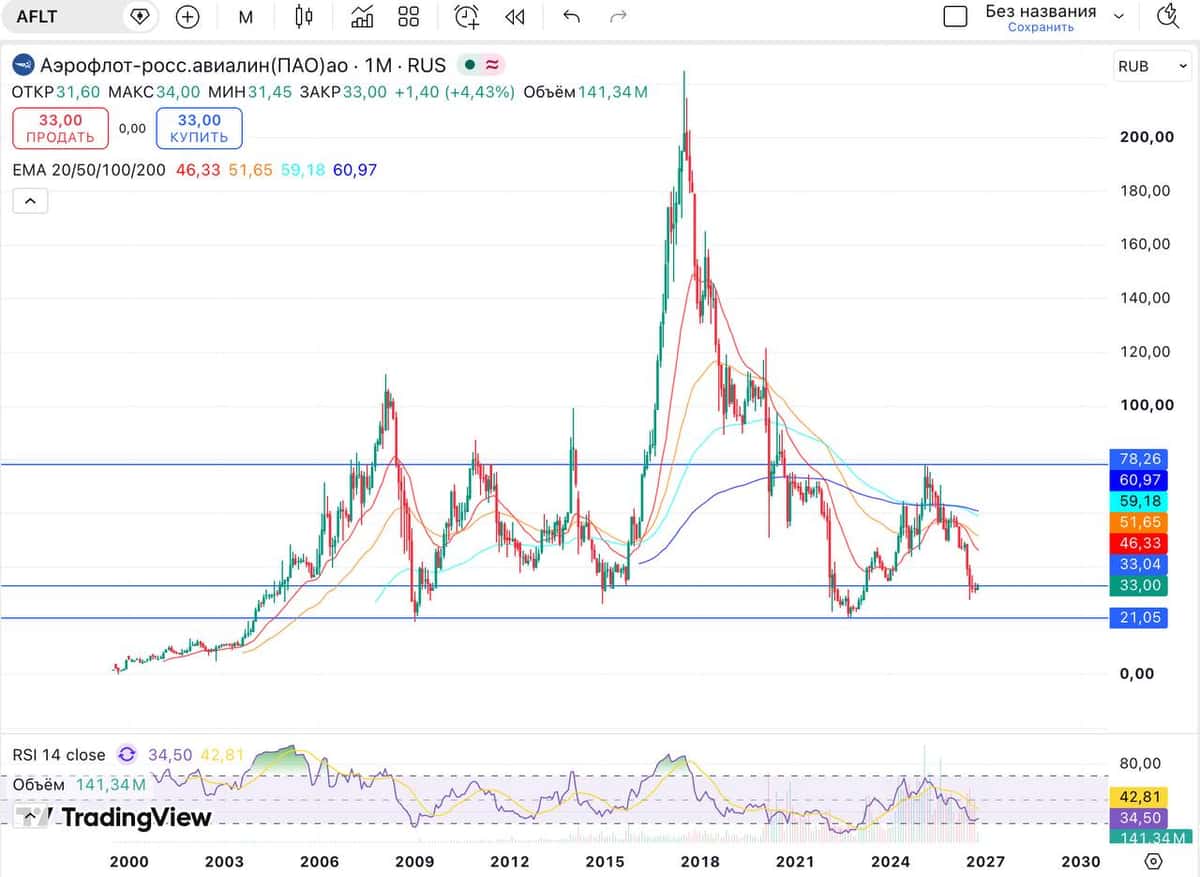
👉 Аэрофлот ( AFLT ). Взлет нормальный?
Это 4 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
Друзья, сегодня у нас на разборе компания Аэрофлот. Давайте разбираться, стоит ли сейчас запрыгивать в этот самолет или наоборот десантироваться из него. Цифры, на первый взгляд, выглядят приемлемо:
▪️Выручка от перевозок за 6 месяцев 2026 г. составила 419,4 млрд руб, рост на 3,4% г/г.
Важно отметить, что за полный 2025 г. выручка была отличной - 902,2 млрд руб, рост с 856,7 млрд в 2024 г. Пассажиропоток восстанавливается, тарифы растут, и это дает результат.
▪️Операционная прибыль за первое полугодие 2026 г. составила 25,9 млрд руб. Да, это меньше, чем аномально высокие 82,6 млрд руб в 1 полугодии 2025 г., но нужно понимать, что в прошлом году на бумажную прибыль сильно повлияли "прочие доходы", в том числе возврат акцизов и переоценка обязательств. Сейчас мы видим нормализацию операционной маржи. За весь 2025 г. операционная прибыль была 138,6 млрд руб.
🛬 Чистый убыток за 1 полугодие 2026 г. составил -561 млн руб, против прибыли в 74,3 млрд годом ранее, опять же, из-за разовых эффектов прошлого года.
За полный 2025 г. чистая прибыль составила 105,5 млрд рублей! Неплохой показатель в текущих реалиях.
👌 Самое интересное - это динамика долга. Чистый долг по итогам 2025 г. составил 535,5 млрд руб, снизившись с пиковых значений 2021-2023 годов. Долг/EBITDA сейчас находится на комфортном уровне 2,76, для сравнения в 2021 г. он был более 6! Эмитент постепенно оптимизирует финансовую нагрузку.
👍 Отдельный позитив - восстановление собственного капитала. Впервые с 2021 года балансовая стоимость стала положительной! По итогам 2025 г. чистые активы составили 66,5 млрд руб, против глубокого минуса в прошлые годы.
👎 Главные риски не меняются - это санкции и запчасти. Из отчетности видно, что значимая часть капитальных затрат уходит на капитализацию запчастей и двигателей. Авиакомпании приходится активнее формировать запасы, так как почти 100% парка - иностранные суда и их обслуживание обходится все дороже.
😔 Еще один нюанс - зависимость от государства, так доля операций с организациями с государственным влиянием составила около 16% от выручки. Аэрофлот получает большие субсидии и возврат акциза за авиатопливо, за пол года 40,9 млрд руб! Если государство сократит эту поддержку, финансовые результаты компании резко ухудшатся.
💰 Свободный денежный поток пока в минусе, но вряд ли кто-то сейчас ожидал иного. Мультипликаторы выглядят адекватно, P/E (LTM) 6,78, EV/EBITDA 3,44.
❗️ Компания вернулась к выплате дивидендов, но есть нюанс. Последняя выплата за 2025 г. состоялась в августе в размере 5,29 руб на акцию, что эквивалентно 15,1% годовых! Отличный результат, вот только свободный денежный поток отрицательный, а значит дивиденды платят в долг. Возможно, перед потенциальной приватизацией, это допустимо, но что будет дальше? Будет ли компания продолжать платить дивиденды и увеличивать долговую нагрузку? Есть ли в этом смысл? Риск отмены дивидендов очень высокий, если свободный денежный поток не нормализуется.
👉 Итог: Мы даем нейтральную оценку. Если бумаги нет, то мы бы не торопились добавлять ее прямо сейчас на текущих отметках и понаблюдали бы за динамикой FCF. Если бумага уже в долгосрочном портфеле, то можно держать, но помните, что это не защитный актив, к тому же с реальным риском отмены дивидендов. Драйвером роста может выступать дальнейший выкуп бортов из иностранного лизинга, что снижает процентные расходы, и рост тарифов на билеты, который обгоняет инфляцию. Мы в долгосрочный портфель бумагу не добавляем и продолжаем следить за динамикой FCF. К тому же любые новые логистические проблемы или урезание господдержки ударят по котировкам. Это рискованная идея под прицел восстановления.
Не является индивидуальной инвестиционной рекомендацией.
🏤 Мегановости 🗞 👉📰
1️⃣ Сбербанк $SBER в январе-сентябре 2026 года увеличил чистую прибыль по РСБУ на 18,2% год к году, до 1,501 трлн ₽.
В сентябре прибыль составила 168,5 млрд ₽, на 12,1% больше год к году, а рентабельность капитала с начала года снизилась до 23,03% против 23,4% месяцем ранее.
Чистый процентный доход за девять месяцев вырос на 24,1%, до 2,768 трлн ₽, при росте операционных расходов на 14,6%, до 915,2 млрд ₽.
Средства физических лиц с начала года выросли на 4,6%, до 34,7 трлн ₽, юридических лиц — на 13,4%, до 14,2 трлн ₽.
Рост прибыли на фоне замедления рентабельности капитала показывает, что банк компенсирует удорожание бизнеса за счет масштаба, а не маржи.
🏤 Мегановости 🗞 👉📰
1️⃣ Банк России 18 сентября предложил новые нормативы Н31 и Н32, ограничивающие вложения банков и банковских групп в криптовалюту 1% от капитала.
Правила касаются и собственных позиций банков, и клиентских, где банк несет санкционные риски, а коэффициент риска для расчета достаточности капитала установлен на уровне 1250%.
Сбербанк $SBER , ВТБ $VTBR и Т-Технологии $T уже объявили о планах развития криптоинфраструктуры к декабрю, а россияне на конец I квартала 2026 года держали на биржах около 720 млрд ₽ в криптовалюте.
Высокий коэффициент риска делает операции с криптовалютой дорогими по капиталу даже в рамках разрешенного лимита, поэтому банки сместят фокус на брокерские продукты вместо собственных позиций.
Новость про «самые дорогие бренды» РФ. Сарказм и мысли.

ПИК останавливает торги на бирже 20 октября — миноритариям дали финальный срок · Мегановости
1️⃣ Индекс Мосбиржи $IMOEX 8 сентября впервые с 13 августа поднимался выше 2300 пунктов, до 2305 пунктов на пике, на фоне переговоров России и США.
К закрытию скорректировался до 2274,08 пункта, +0,4% за день, а с 27 августа рост превысил 11%.
Инвесторы объяснили откат фиксацией прибыли на круглой отметке и ожиданием решения ЦБ по ставке 14%.
Лидером роста с 27 августа стал Лукойл $LKOH , подорожавший почти на 25% на фоне ралли Brent выше 99$ за баррель.
Откат от круглой отметки на фоне жесткой политики ЦБ показывает, что рынок пока не готов закрепиться выше 2300 пунктов без новых сильных драйверов.
🏦 Четыре сценария ЦБ на 2027–2029 гг
Банк России представил четыре сценария ДКП на 2027–2029 гг.: базовый, дезинфляционный, проинфляционный и рисковый. Уже в 2027 г. средняя ставка в них варьируется от 9–11% до 19–21%, а ВВП – от роста до падения на 3–4%. Базовый сценарий ЦБ считает наиболее вероятным, проинфляционный – вероятнее дезинфляционного, рисковый – маловероятным.
Стартовая точка одна: в 2026 г. инфляция 6–7%, средняя ставка 14,5–14,6%, рост ВВП 0–1%. Далее траектории расходятся.
Инфляция указана на конец года, ключевая ставка – в среднем за год. Под нефтью имеется в виду средняя цена российской нефти для целей налогообложения, а не Brent.
🔷️ Базовый сценарий
ЦБ предполагает сохранение текущих геополитических условий и внешних ограничений.
2027 г.
Инфляция 4%
Средняя ставка 10,5–12,5%
ВВП +1,5–2,5%
Нефть $50
2028 г.
Инфляция 4%
Ставка 8–9%
ВВП +1,5–2,5%
Нефть $50
2029 г.
Инфляция 4%
Ставка 7,5–8,5%
ВВП +1,5–2,5%
Нефть $50.
То есть в базе уже с 2027 г. ЦБ возвращает инфляцию к цели, но ставка приходит к нейтральному диапазону только к концу прогнозного горизонта.
🔷️ Дезинфляционный сценарий
Предложение растёт быстрее за счёт инвестиций, производительности и эффективного использования ресурсов. Среди факторов ЦБ упоминает и более активное внедрение ИИ.
2027 г.
Инфляция 3–4%
Средняя ставка 9–11%
ВВП +2,5–3,5%
Нефть $50
2028 г.
Инфляция 4%
Ставка 7–8%
ВВП +2–3%
Нефть $50
2029 г.
Инфляция 4%
Ставка 7,5–8,5%
ВВП +1,5–2,5%
Нефть $50.
Интересно, что до 7–8% средняя ставка опускается только в 2028 г., а уже в 2029 г. возвращается в нейтральный диапазон 7,5–8,5%.
🔷️ Проинфляционный сценарий
Тут спрос выше, а предложение слабее, в том числе из-за санкций и выбытия производственных мощностей.
2027 г.
Инфляция 4,5–5,5%
Средняя ставка 13–15%
ВВП +1–2%
Нефть $45
2028 г.
Инфляция 4%
Ставка 11–12%
ВВП +0,5–1,5%
Нефть $45
2029 г.
Инфляция 4%
Ставка 8,5–9,5%
ВВП +1,5–2,5%
Нефть $45.
По сути, это сценарий не кризиса, а затяжного дисбаланса: спрос остаётся слишком высоким относительно возможностей экономики, поэтому рост сохраняется, но пространство для быстрого смягчения ДКП у ЦБ не появляется.
🔷️ Рисковый сценарий
ЦБ моделирует мировой финансовый кризис масштаба 2007–2008 гг. с началом во II кв. 2027 г. Одним из возможных триггеров называется переоценка ИИ-компаний, если заложенный в их стоимость экономический эффект от ИИ окажется завышенным.
2027 г.
Инфляция 11–13%
Средняя ставка 19–21%
ВВП −3–4%
Нефть $35
2028 г.
Инфляция 5–7%
Ставка 14–16%
ВВП −1,5–2,5%
Нефть $25
2029 г.
Инфляция 4%
Ставка 9,5–10,5%
ВВП +2–3%
Нефть $30.
Что объединяет все четыре сценария❓️
▪️Во-первых, к 2029 г. инфляция везде составляет 4%, но к цели сценарии приходят в разные сроки: база – в 2027 г., проинфляционный – в 2028 г., рисковый – в 2029 г. В дезинфляционном уже в 2027 г. инфляция составляет 3–4%.
▪️Во-вторых, ни один сценарий не предполагает снятия санкций. В базе и дезинфляционном давление сохраняется примерно на текущем уровне, в негативных вариантах усиливается.
▪️В-третьих, дорогой нефти после 2026 г. ЦБ не закладывает: $50 в базе и дезинфляционном, $45 в проинфляционном и минимум $25 в рисковом.
▪️В-четвёртых, к 2029 г. ВВП растёт во всех сценариях, включая рисковый после двух лет рецессии.
Прогнозы прогнозами, но мы уже не раз видели, как быстро меняются вводные и вместе с ними сами планы. Поэтому строить ожидания на длинный срок сейчас, на мой взгляд, практически бесполезно. Скорее эти сценарии стоит воспринимать как ориентиры регулятора и не более.
✍️Мой рабочий вариант пока такой
Ставка продолжит снижаться, но медленнее, чем хотелось бы рынку, и вполне возможно с остановками «на перекур». Потому что никто сегодня не может нормально заложить в прогноз новые санкции, атаки на инфраструктуру, геополитику и другие внезапные шоки.
А какой сценарий предполагаете вы?
Ставьте 👍
#обзор_рынка
©Биржевая Ключница
🧿 ИнвестВзгляд: VK — это не инвестиция. Это акт гражданской позиции.

🏤 Мегановости 🗞 👉📰
1️⃣ Совет директоров "Татнефти" $TATN 20 августа рекомендовал дивиденды за I полугодие 2026 года — 32,88 ₽ на акцию, доходность 6,4%.
Чистая прибыль по РСБУ за полугодие выросла в 2,3 раза год к году, до 152,9 млрд ₽; купить акции под выплату можно до 13 октября, собрание акционеров пройдет 23 сентября.
Несмотря на новость, акции "Татнефти" в этот день подешевели на 2,3%, до 519,2 ₽, вслед за общим падением рынка.
Кратный рост прибыли по РСБУ при высокой дивидендной доходности сохраняет привлекательность бумаги даже на фоне слабой рыночной конъюнктуры дня.
Интер РАО. Отчет за 2 кв 2026 по МСФО
Тикер: #IRAO
Текущая цена: 2.341
Капитализация: 244.4 млрд
Сектор: Электрогенерация
Сайт: https://www.interrao.ru/investors/
Мультипликаторы (LTM):
P/E - 2.04
P/BV - 0.21
P/S - 0.13
ROE - 10.1%
ND/EBITDA - отриц. ND
EV/EBITDA - отриц. EV
Акт/Обяз - 4.11
Что нравится:
✔️рост выручки на 14.1% г/г (376.8 → 430.1 млрд);
✔️отличное соотношение активов к обязательствам.
Что не нравится:
✔️отрицательный FCF снизился на 31.5% г/г (-33.6 → -44.1 млрд);
✔️снижение чистой денежной позиции на 19.6% к/к (312.5 → 251.3 млрд);
✔️нетто фин доход уменьшился на 24.6% к/к (14.4 → 10.8 млрд);
✔️чистая прибыль снизилась на 38% г/г (35.7 → 22.2 млрд);
Дивиденды:
Выплата 25% от чистой прибыли МСФО.
По данным сайта Доход за 2026 прогнозируется выплата в размере 0.3475 руб (ДД 14.84% от текущей цены).
Мой итог:
Операционные показатели за 2 кв 2026 (г/г):
- установл. электр. мощность +0.2% (31.269 → 31.201 ГВт);
- установл. тепловая мощность +0.2% (25.06 → 25.111 тыс. Гкал/час);
- выработка электроэнергии -8.5% (29.507 → 27.011 ТВт*ч);
- отпуск теплоэнергии с коллекторов -6.9% (6.693 → 6.229 млн Гкал);
- размер клиентской базы +3.2% (20.496 → 21.153 млн аб);
- реализация электроэнергии на розничном рынке -1.1% (51.998 → 51.444 млрд кВт*ч).
Причины снижения выработки электроэнергии компания не указала, но частично это связано с уменьшением выработки электроэнергии Молдавской ГРЭС (сокращение реализации на внутреннем рынке). Отпуск теплоэнергии вырос на фоне более низкой средней температурой наружного воздуха в регионах присутствия станций.
Объем экспорта увеличился на 0.6% г/г (1.071 → 1.078 млрд кВт*ч). Объем импорта снизился на 6.4% г/г (0.733 → 0.686 млрд кВт*ч).
Динамика выручки по сегментам (г/г в млрд):
- электрогенерация +10.3% (57.5 → 63.4);
- теплогенерация +3.7% (10.8 → 11.2);
- сбыт +17% (260.7 → 305);
- трейдинг +25% (10.8 → 13.5);
- инжиниринг и энергомашиностроение -4.4% (29.3 → 28);
- прочие +16.9% (7.7 → 9).
В этом квартале испортил картину сегмент "Инжиниринг и энергомашиностроение", тогда как прочие (включающий зарубежные активы и корп. центр) в плюсе.
Рост выручки не переложился в прибыль по двум причинам. Первая - выросли операционные расходы из-за чего ухудшилась операционная рентабельность с 7.5 до 4.1%. Вторая - снижение нетто фин дохода на 46.3% г/г (20.2 → 10.8 млрд).
FCF отрицательный и хуже прошлого года на фоне более сильного абсолютного роста кап. затрат (+52.4% г/г, 35.6 → 54.3 млрд) против OCF (+392.7% г/г, 2.1 → 10.2 млрд). Capex растет ожидаемо и на 2026-2027 годы озвучены затраты на уровне 200-300 млрд.
Также ожидаемо стала "проедаться кубышка", что сразу отразилось на нетто фин доходе, который сократился вдвое относительно 2 кв 2025.
В целом, мнение никак не изменилось с прошлых обзоров. Краткосрочно компания не вызывает интереса, а вот на долгосрочном горизонте это хороший актив с дешевой оценкой. В планах Интер РАО до 2030 года увеличить выручку до 2.6 трлн и утроить EBITDA.
Есть и несколько рисков. Во-первых, нет гарантии, что период высокого капекса не затянется на более долгой период. Во-вторых, Казахстан с 2027 года планирует прекратить покупку электроэнергии из-за вводы новых собственных мощностей (а доля Казахстана в экспорте составляет 53% по итогам 1 полугодия). В-третьих, в июле введены санкции ЕС против Интер РАО. После их введения грузинские власти начали консультации с зарубежными партнёрами по активам компании и пока неясно к чему это может привести. В Грузии Интер РАО владеет 75% «Теласи» (энергоснабжение Тбилиси) и двумя ГЭС (Храми-1 и Храми-2)
По словам представителя компании в 2026 ожидается сохранения чистой прибыли на хорошем уровне. Звучит так, что результат будет чуть ниже прошлого года (в районе 130 млрд). Это дает P/E 2026 = 1.88 и дивиденд около 0.311 руб (ДД 13.33% от текущей цены). Оценка, конечно, очень дешевая, чему причиной отсутствие драйверов роста на ближайшее время.
Акции Интер РАО держу в портфеле с долей в 4.06% (лимит 4%). Прогнозная справедливая стоимость - 4.36 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
🏤 Мегановости 🗞 👉📰
1️⃣ Чистая прибыль "Ростелекома" $RTKM по МСФО за I полугодие 2026 года выросла на 9% год к году, до 14 млрд ₽.
Выручка увеличилась на 11%, до 435,7 млрд ₽, а чистый долг вырос на 3%, до 731,6 млрд ₽, при снижении отношения долга к OIBDA до 2,1 с 2,3.
Компания намерена удвоить дивидендные выплаты в течение пяти лет и увеличить чистую прибыль в 3,5 раза с уровня 2025 года.
Снижение долговой нагрузки на фоне роста прибыли и амбициозные дивидендные планы делают бумаги компании привлекательнее для долгосрочных инвесторов.
🏤 Мегановости 🗞 👉📰
1️⃣ Объем сделок слияний и поглощений в России во II квартале вырос почти в 1,7 раза год к году, до 18,8 млрд$ — рекорд для отчетного периода с 2020 года, а по итогам первого полугодия рынок M&A увеличился на 32%, превысив 24 млрд$, подсчитало агентство AK&M.
Крупнейшей сделкой стало приобретение государством агрохолдинга Русагро $RAGR, оцененного для суда в 7,7 млрд$; в конце мая акции компании были переданы в управление "РСХБ-Финанс", дочерней структуре Россельхозбанка.
В сегменте ритейла крупнейшей стала консолидация доли маркетплейса Озон $OZON структурами Александра Чачавы, который довыкупил 7,25% акций примерно за 983 млн$ и увеличил пакет почти до 35%.
Среди других крупных сделок полугодия — продажа золотодобытчика Южуралзолото $UGLD холдингу "БТС-Мост" Руслана Байсарова за 1,2 млрд$.
Без учета сделки с Русагро рынок M&A вырос бы куда скромнее, что говорит о сохраняющемся дефиците обычных коммерческих сделок из-за высокой ключевой ставки.