Поиск
АЛРОСА - игра в кальмара
Алмазный индекс IDEX Diamond опустился в августе до своих исторических минимумов на 82 п. Кажется, что уже ничего не спасет нашего бриллиантового монополиста и у него остается один путь - забвение и делистинг. Но так ли это на самом деле? Может быть, упав на дно, цены развернутся, а текущие минимумы в акциях АЛРОСы станут отправной точкой для роста? Сперва давайте пробежимся по полугодовой отчетности.
💎 Итак, выручка компании за первое полугодие 2026 года упала на 32,8% до 90,3 млрд рублей. Причины кризиса в отрасли все те же: слабый спрос на природные алмазы и высокие запасы у индийских огранщиков. Только за первое полугодие 2026 года экспорт алмазов из РФ в Индию снизился в 1,9 раза до 1,2 млн карат. Дополнительное давление создают синтетические алмазы, которые, по мнению ряда экспертов, полностью вытеснят природные.
Слушайте, может, я старомодный и детство, проведенное в перестройку, дает о себе знать, но для меня ограненный алмаз, пролежавший в земле тысячи лет, имеет гораздо большую ценность, нежели лабораторный камень. Да-да, именно камень, ведь новые правила Минфина РФ обязывают продавцов называть бриллиантами только алмазы природного происхождения.
💎 Ничего против искусственных камней не имею, они точно займут свою нишу и отгрызут часть продаж, те же украшения Swarovski тому доказательство. Однако бриллианты также удержат существенную долю рынка, вопрос лишь в том, какие компании доживут до выхода из кризиса. Прямо-таки игра в кальмара получается. В Канаде уже ряд предприятий закупоривает алмазные шахты.
У нашего «алмазного друга» дела не менее плохи. Чистый долг компании АЛРОСА увеличился год к году на 84% до 112,1 млрд рублей. Сама величина долга некритичная, но настораживают его соотношение к EBITDA в 3,2x, растущие процентные расходы (за полугодие 16,5 ярдов) и отрицательный свободный денежный поток (за полугодие FCF составил -16,9 млрд рублей).
🤔 Как и всегда, на помощь может прийти Гохран, который поддержит компанию и проведет массовую закупку алмазов. Правда, целесообразность по-прежнему неочевидна, отвечают в ведомстве. Нецелесообразно или попросту нет денег на фоне структурного дефицита бюджета - история умалчивает, но АЛРОСА и по сей день остается без поддержки.
Вот и получается, что, несмотря на «скромное» падение выручки, компания нафармила почти 10 ярдов убытка за первое полугодие вместо прибыли в 40 млрд годом ранее. Правда, там эффект от продажи ангольской Катоки был, а в 2026 году и продавать нечего. Изначально я хотел написать статью в более позитивном ключе, но получилось как получилось... 🤷♂️ Выводы каждый сделает сам!
❗️Не является инвестиционной рекомендацией
♥️ Бриллиантовые мои, накидайте побольше лайков статье. Это очень важно для меня. Спасибо!
$ALRS
Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
В первых числах сентября облигации МГКЛ #MGKL устроили инвесторам аттракцион неслыханной щедрости: отдельные выпуски внутри дня теряли почти 30%, а доходность взлетала к 40% годовых. Спустя три недели ситуация не улучшилась — средняя доходность к погашению превышает 50%.
Те, кто давно следит за моими сделками, знают: моя публичная облигационная стратегия далека от консервативной, и в ней много ВДО. Этот эмитент у меня тоже есть — выпуск 1Р-05 $RU000A107UB5 с минимальной долей чуть больше 1%.
Последнее увеличение позиции я сделал по 632,50 рубля. Средний убыток с учетом ранее полученных купонов — минус 1,6%. Вполне комфортно при всей неопределенности вокруг МГКЛ.
Что же подорвало доверие к бумагам компании?
Спусковым крючком стало обращение Ассоциации владельцев облигаций в ЦБ с просьбой проверить качество аудита.
Главный вопрос — к сделкам по покупке других компаний и огромному гудвиллу на балансе. Простыми словами: компания покупает бизнес дороже стоимости его чистых активов, а разницу записывает как гудвилл.
На балансе МГКЛ — 2,28 млрд рублей гудвилла, что почти равно всему собственному капиталу группы. Он сформировался из трёх покупок:
• «Звезда» (гудвилл 764 млн ₽) — компания с налоговыми долгами на 319 млн ₽, заблокированными счетами и заявлением ФНС о банкротстве.
• «Технотренд» (гудвилл 319 млн ₽) — тоже налоговые долги, блокировка счетов, заявление ФНС о банкротстве.
• «Ломбард Аквамарин» (гудвилл 973 млн ₽) — куплен за 941 млн ₽ при отрицательных чистых активах (минус 32 млн ₽).
Что с рейтингом: «Эксперт РА» сначала понизил рейтинг с ruBB до ruBB-, а в сентябре 2026 года — ещё ниже, до ruB. После этого МГКЛ расторгла договор с агентством по собственной инициативе, и рейтинг был отозван.
Всего в обращении у эмитента восемь выпусков биржевых облигаций общим объёмом 3,85 млрд рублей. Публичный долг вместе с ЦФА, по данным Cbonds, — 5,9 млрд рублей.
До конца 2028 года нет ни одного погашения крупнее 250 млн рублей. Основной долговой пик — 2029–2031 годы, когда нужно вернуть около 5 млрд рублей.
Операционно бизнес выглядит бодро: За первое полугодие по МСФО: выручка выросла в 2,7 раза, до 27 млрд рублей; EBITDA прибавила 63%, до 1,81 млрд рублей; чистая прибыль выросла на 34%, до 553 млн рублей.
То есть проблема не в том, что компания перестала зарабатывать или платить по облигациям, — проблема в качестве активов, прозрачности сделок и доверии к отчётности.
По заявлению компании: все показатели отчётности, включая гудвилл, рассчитаны по МСФО и проверены аудитором.
Покупки были экономически оправданны: товарные запасы, клиентские базы, расширение розничной сети. А заявления о банкротстве отдельных дочерних компаний ещё не значит, что банкротство действительно состоится.
События, за которыми стоит следить:
• После 30 сентября инсайдеры МГКЛ снова смогут торговать своими бумагами. Начнут продавать — плохой сигнал. Мораторий продлят — тоже тревожно: значит, ЦБ что-то увидел.
• Обновление рейтинга: НРА (BB|ru|) — умеренный уровень кредитного риска, но присвоен ещё в ноябре 2025 года, до всей истории с обвалом и письмом в ЦБ.
• Погашение 1Р-01 — 29 декабря 2026. Это первый реальный тест платёжеспособности после скандала.
• Тест на обесценение — 31 декабря 2026. Если гудвилл обесценится, собственный капитал группы может стать резко отрицательным — это изменит всю картину платёжеспособности.
Что по итогу: Рынок заложил огромную премию за риск, и не без причин: отрицательный чистый капитал, непрозрачные сделки, возможное обесценение гудвилла, налоговые проблемы дочек и отсутствие рейтинга после отзыва.
Если ЦБ всё-таки проверит аудит и гудвилл обесценится — компания может потерять почти весь капитал, и это станет реальной угрозой для держателей бондов.
В следующих постах разберём ситуацию в КЛВЗ, Эталоне, БалтЛизинге. Также пишите в комментариях, каких эмитентов разобрать дальше. Постараюсь найти время и на них.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
💬 Почему МГКЛ не публикует данные по чистой прибыли каждый месяц
Для МГКЛ важно предоставлять инвесторам оперативные, достоверные и корректно рассчитанные финансовые показатели. Поэтому вместе с ежемесячными операционными результатами компания не публикует предварительную чистую прибыль.
МГКЛ ежемесячно раскрывает выручку, количество розничных клиентов и показатели качества товарного портфеля. Эти данные можно достаточно быстро собрать из учетных систем.
Расчет чистой прибыли требует полноценного закрытия отчетного периода по всем направлениям бизнеса. Необходимо:
🔹 собрать и проверить полный объем финансовых данных;
🔹 окончательно рассчитать себестоимость;
🔹 учесть амортизацию и процентные расходы;
🔹 рассчитать налоги, включая текущий и отложенный налог на прибыль;
🔹 сформировать необходимые резервы и провести корректировки по МСФО.
Только после этого можно определить достоверный финансовый результат. Публикация прибыли до завершения всех расчетов могла бы привести к последующему изменению показателя и неверной интерпретации со стороны инвесторов.
По этой же причине предварительные операционные результаты могут отличаться от данных, которые позднее отражаются в отчетности. При закрытии периода уточняются даты признания отдельных операций, себестоимость, налоговые обязательства и классификация финансовых показателей.
Это — разница между оперативной оценкой и полноценной финансовой отчетностью.
Операционные результаты позволяют регулярно следить за текущей динамикой бизнеса. Полугодовая отчетность по МСФО проходит обзорную проверку, а годовая — полноценный аудит. Такой подход позволяет МГКЛ сочетать оперативность раскрытия с точностью и достоверностью финансовых данных.
Дебют Нацпроектстрой Капитал: щедрое предложение под 19,2%. Но есть нюанс
«Нацпроектстрой Капитал» — это финансовая «дочка» крупного инфраструктурного холдинга «ГК НПС». Она создана для привлечения денег и организации финансирования всей группы. По выпуску отвечает головная компания — поручительство от АО «ГК НПС».
Сам «Нацпроектстрой» — один из крупнейших инфраструктурных холдингов страны: проектирует, строит и обслуживает дороги, железнодорожные объекты, энергетику, аэропорты и порты.
Параметры выпуска Нацпроектстрой Капитал 001Р-01:
• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: от 5 млрд рублей
• Срок обращения: 3 года
• Купон: не более 17,7% годовых (YTM не выше 19,2% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
Параметры выпуска Нацпроектстрой Капитал 001Р-02:
• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Срок обращения: 2,5 года
• Купон: КС + 450 б.п.
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: только для квалов
• Сбор заявок: до 15 сентября 2026
• Дата размещения: 18 сентября 2026
Кредитные рейтинги:
• «Эксперт РА» — уровень A+, статус "ожидаемый" (присвоен 13 августа 2026 года).
Статус «ожидаемый» (EXP) означает, что рейтинг присвоен до фактического размещения выпуска — на этапе планирования. Такой статус временный: он действует до момента фактического размещения облигаций, после чего агентство обычно присваивает финальный рейтинг — уже без пометки EXP.
Поэтому, увидев EXP, не стоит воспринимать его как окончательную истину. После размещения имеет смысл проверить финальный рейтинг — он может как совпасть с ожидаемым, так и скорректироваться.
• НКР — уровень А, прогноз стабильный (присвоен 10 апреля 2026 года)
Финансовые результаты за 6 месяцев 2025 года:
• Выручка: 689,4 млрд руб. (+19% г/г)
• Долговые обязательства: 245,2 млрд руб.
• Рентабельность EBITDA: 12,5% (против 11,3% годом ранее)
• Чистый Долг/EBITDA: 2,0 (против 2,3 годом ранее);
• ICR: 1,8 (против 3,6 годом ранее).
Смущает отсутствие свежей отчётности за 2026 год: ни МСФО, ни РСБУ. Последние данные, на которые смотрят агентства, — за 12 месяцев до 30 июня 2025 года. Ближайший триггер для пересмотра — полугодовая МСФО за 2026-й, ожидаем в сентябре–октябре.
На бирже бумаг этой компании пока нет. В июле Мосбиржа зарегистрировала бессрочную программу облигаций «Нацпроектстрой капитала» на 100 млрд рублей — в её рамках можно размещать выпуски сроком до 10 лет.
Что готовы предложить эмитенты со схожим рейтингом надежности:
• ОДК 001P-03 $RU000A10FG76 (17,84%) А+ на 2 года 8 месяцев
• Полипласт П02-БО-16 $RU000A10F7V9 (18,97%) А на 2 года 8 месяцев
• ЭкоНива 001Р-01 $RU000A10EJZ8 (17,58%) А на 2 года 5 месяцев
• Р-Вижн 001Р-03 $RU000A10EKZ6 (16,25%) А+ на 2 года 5 месяцев
• ГМС 002Р-03 $RU000A10FXM4 (18,07%) А на 1 год 11 месяцев
• Аэрофьюэлз 003Р-01 $RU000A10E4Y1 (19,94%) А на 1 год 10 месяцев
• Медскан 001Р-02 $RU000A10EYY0 (17,55%) А на 1 год 8 месяцев
• Камаз ПАО БО-П22 $RU000A10EN29 (17,05%) А на 1 год 6 месяцев
• Село Зелёное оббП02 $RU000A10DQ68 (17,48%) А на 1 год 2 месяца
По итогу: Есть три вещи, которые настораживают: покрытие процентов падает, долг может вырасти из-за крупных проектов, а отчётность компания показывает не полностью.
Но при этом трёхлетний фикс — интересная история. Ставка, скорее всего, будет снижаться, а значит, можно зафиксировать высокую доходность надолго. Если разместят у верхней границы, премия к рынку будет ощутимой — и останется место для роста цены на вторичке.
Новый выпуск даёт хорошую премию к рынку — это создаёт спекулятивный интерес на размещении. Но заходить стоит при купоне в верхней части диапазона — от 17,4% и выше, и с полным пониманием кредитных рисков. При таком купоне я готов взять до 2% от капитала и ждать свежую отчётность.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Роснефть - худшие результаты полугодия среди нефтяников
Низкая база прошлого года, высокие цены на нефть, повышенный спрос со стороны Китая и Индии - все это должно было улучшить финансовые результаты нефтяников. И улучшило! Компании сектора сохранили выручку и кратно нарастили прибыль. Все, кроме Роснефти. Сегодня предлагаю разобрать компанию с помощью ее изрядно «кастрированного» отчета за первое полугодие 2026 года.
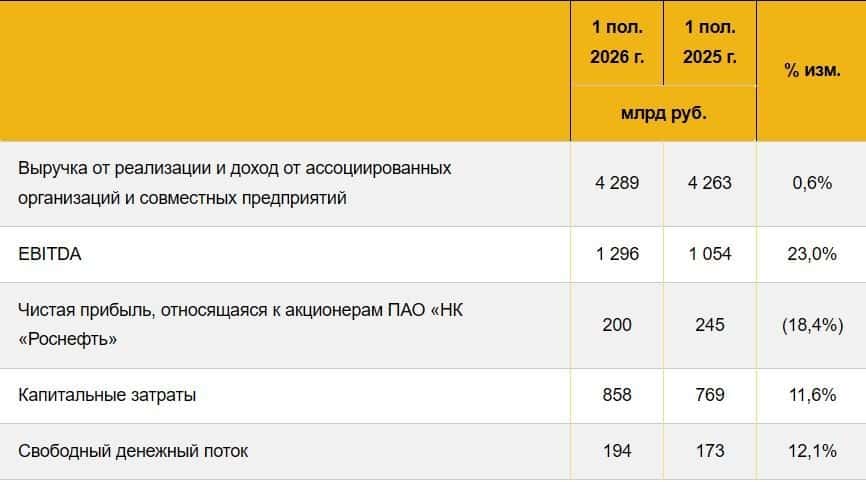
⛽ Итак, выручка Роснефти выросла чисто символически - на 0,6% до 4,3 трлн рублей. При этом ни географию продаж, ни нормальную разбивку по сегментам мы не увидим - значительная часть примечаний к отчетности скрыта постановлением правительства. Это станет ключевым моментом, но о нем я расскажу позже.
Стоит отметить, что 4 трлн - это норма для компании. Столько за полугодие она фармила и в 2024 году, и в докризисном 21-ом. Если взять ваш любимый Лукойл, то потеря зарубежного сегмента отгрызла половину его выручки. В 2021 или в 2023 году выручка составляла больше 4 трлн, против текущих 2-х. Так что по Росе вполне устойчиво идем.
Расходы остались примерно на прошлогоднем уровне - 3,7 трлн рублей, благодаря чему операционная прибыль выросла на 10% до 641 млрд. А вот дальше начинаются проблемы. В «прочие расходы» компания записала сразу 195 млрд рублей и, конечно же, не раскрыла эту статью. Менеджмент говорит о разовых факторах, включая курсовые разницы и обесценение активов, но насколько они действительно разовые - покажет время.
📊 Дополнительно около 37% прибыли до налогообложения ушло на налоги. В результате общая чистая прибыль составила 282 млрд рублей, из которых акционерам Роснефти относится лишь 200 млрд - на 18,4% меньше прошлогоднего результата. Еще 82 млрд рублей приходится на неконтролирующие доли в дочерних обществах, но разобраться подробнее здесь снова мешает отсутствие раскрытий.
И вот это уже особенно интересно на фоне конкурентов. Роснефть оказалась единственной среди крупнейших российских нефтяников, кто снизил прибыль: у Лукойла она выросла примерно на 50%, а Газпромнефть и Татнефть нарастили результат кратно. Получается, сильная нефтяная конъюнктура пока прошла мимо миноритариев Роснефти.
💰 За 2025 год акции принесли около 3,8% дивидендной доходности, а по итогам 2026-го рассчитывать на заметное увеличение выплат при такой динамике прибыли пока сложно. Окончательные выводы по Роснефти я сделаю после разбора остальных нефтяников. Тогда сравним динамику прибыли, дивиденды и мультипликаторы всего сектора. Пока же перед нами довольно слабый отчет на фоне дорогой нефти, а отсутствие нормального раскрытия информации привлекательности Роснефти точно не добавляет.
♥️ Стартуем недельку с разбора нефтяника. Приготовил для вас еще много чего интересного. Ставьте лайк, если ждете очередную статью.
❗️Не является инвестиционной рекомендацией
$ROSN $LKOH $SIBN $TATN
💬 Почему доли выручки и прибыли по направлениям МГКЛ так различаются?
Продолжаем отвечать на наиболее содержательные вопросы инвесторов об отчетности и работе МГКЛ.
В первом полугодии 2026 года около 87% выручки Группы принесла оптовая торговля драгоценными металлами. При этом 94% чистой прибыли и 95% EBITDA обеспечило объединенное направление ломбардов и ресейла.
Причина — в разной экономике этих направлений.
🔹 Оптовая торговля — большие объемы при относительно небольшой марже
«ЛОТ ЗОЛОТО» закупает драгоценные металлы, организует переработку и поставляет чистое золото банкам и производителям ювелирных изделий. В выручке отражается полная стоимость проданного металла, основная часть которой затем учитывается в себестоимости.
Оптовое направление зарабатывает на торговой марже и скорости оборота капитала, а не на росте цены золота. Компания хеджирует риск ценовых колебаний: между фиксацией цены продажи готового продукта клиенту и закупкой лома у ломбарда или комиссионного магазина проходит не более 15 минут. Таким образом компания защищена от колебаний стоимости металла.
Подробнее эту бизнес-модель разобрал генеральный директор «ЛОТ-Золото НДС» Андрей Жирных в программе «Акционеры. Бизнес».
🔹 Ломбарды и ресейл — более маржинальное направление
Здесь доход формируется за счет залоговых займов, покупки и продажи высоколиквидных товаров. Оба направления используют общую розничную инфраструктуру и экспертизу в оценке имущества.
Все части бизнеса работают в синергии: оптовая торговля обеспечивает масштаб и оборот драгоценных металлов, а ломбарды и ресейл формируют основную маржинальность.
Поэтому МГКЛ важно оценивать по консолидированным результатам МСФО: они объединяют все направления и показывают итоговый результат всей бизнес-модели Группы.
Если в периметр Группы войдет банк, синергия станет еще сильнее за счет более дешевого фондирования и новых продуктов на рынке драгоценных металлов. Но это уже совсем другая история.
Облигации РКС-002Р-09: с доходностью до 27% на 3 года. Стоит ли участвовать?
ООО «Торговый дом РКС» является частью группы компаний «РКС Девелопмент». «РКС Девелопмент» — девелопер жилой недвижимости комфорт‑класса с отделкой под ключ; компания работает на рынке с 2008 года и представлена в десяти городах России.
Параметры выпуска РКС-002Р-09:
• Рейтинг: ВВВ (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 24,0% годовых (YTM не выше 26,83% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Дата книги: 07 сентября 2026
• Начало торгов: 11 сентября 2026
Рейтинг надёжности:
• 23 апреля 2026 года НКР повысило кредитный рейтинг ООО «РКС Девелопмент» с BBB- до BBB, прогноз — стабильный.
Повышение было обусловлено позитивной динамикой продаж в Москве и Московской области, что привело к значительному росту выручки и операционных показателей компании. А следовательно, и к снижению долговой нагрузки.
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 7,1 млрд руб. (рост в 4,2 раза г/г)
• Чистая прибыль: 1,1 млрд руб. против убытка 510 млн руб. годом ранее.
• Валовая прибыль: 3,5 млрд руб. (рост в 3,9 раза)
• EBITDA: 2,8 млрд руб., (рост в 6,8 раза г/г)
• Долгосрочные обязательства: 12,3 млрд руб. (+47,8% за 6 месяцев)
• Краткосрочные обязательства: 27,2 млрд руб. (+5,1% за 6 месяцев)
• Чистый Долг/EBITDA: 4,0х против 5,7x на конец 2025 года
• Покрытие процентов ICR: 2,0х (было ~1,5х)
В обращении находятся 5 выпусков биржевых облигаций компании общим объёмом 2,5 млрд рублей:
• ТД РКС 002Р-08 $RU000A10F0X0 Доходность к погашению: 27,75%. Купон: 25,5%. Текущая куп. доходность: 24,93% на 2 года 7 месяцев.
• ТД РКС 002Р-07 $RU000A10E6S8 Доходность к погашению: 28,41%. Купон: 26%. Текущая куп. доходность: 25,54% на 2 года 4 месяца.
• ТД РКС обб2П06 $RU000A10C758 Доходность к погашению: 27,96%. Купон: 25%. Текущая куп. доходность: 24,69% на 1 год 10 месяцев.
Что готовы предложить эмитенты со схожим рейтингом надежности:
• Энергоника 001Р-05 $RU000A10A4C1 (28,36%) ВВВ на 3 года 1 месяц с амортизацией
• ТГК-14 001Р-05 $RU000A10AS02 (22,13%) ВВВ на 2 года 4 месяца
• Гельтек-Медика БО-01 $RU000A10D3G1 (18,29%) ВВВ на 2 года
• Электрорешения 001Р-04 $RU000A10FV02 (25,21%) ВВВ на 1 год 10 месяцев
• Легенда БО 002P-07 $RU000A10FBB3 (20,83%) ВВВ на 1 год 8 месяцев
Что по итогу: Компания представила полугодовую отчётность, которая оказалась заметно лучше ожиданий. Однако при более детальном рассмотрении возникает несколько вопросов, не позволяющих считать этот успех системным.
Главный драйвер роста — проект «Инсайдер» в Москве, сформировавший около 89% всей выручки. Если следующий проект не покажет аналогичной динамики, финансовые показатели могут быстро вернуться к прежним уровням.
Кроме того, стоит учитывать два дополнительных фактора риска. Во-первых, снижение темпов продаж при текущей высокой стоимости заимствований может быстро свести маржинальность к нулю. Во-вторых, компания уже допустила нарушение банковских ковенант на сумму 3,8 млрд рублей — это важный сигнал о напряжённости в управлении долгом.
Новый облигационный выпуск не предлагает рыночной премии и имеет стандартные параметры. На вторичном рынке уже есть более интересные по доходности бумаги того же эмитента. Пока нахожусь вне позиции по данной компании.
А что вы думаете о компании? Держите их бумаги или только присматриваетесь?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
🏠 GloraX продолжает масштабирование. Что показало 1П2026
GloraX опубликовал результаты по МСФО за 1П2026. На фоне непростой ситуации в девелопменте отчет выглядит сильным, особенно по темпам роста ключевых показателей.
Что по цифрам❓️
▪️ Выручка 27,0 млрд ₽, +44,6% г/г.
▪️ Валовая прибыль 9,8 млрд ₽, +28,2% г/г. Валовая рентабельность снизилась с 40,8% до 36,2%.
▪️ Сопоставимая EBITDA 8,6 млрд ₽, +36,3% г/г. Из базы 2025 г. исключен разовый эффект от приобретения «ЖилКапИнвеста». Без корректировки EBITDA выросла на 10,6%.
▪️ Сопоставимая чистая прибыль 1,6 млрд ₽, +29% г/г. По МСФО чистая прибыль снизилась на 31,6% г/г, поскольку в 1П2025 был отражен разовый эффект от M&A.
▪️ Чистый долг 43,5 млрд ₽, Net Debt/LTM EBITDA вырос с 2,8х до 2,9х.
🔷️Ставка на регионы дает результат
Выручка региональных проектов выросла с 4,2 до 15,9 млрд ₽, то есть в 3,8 раза г/г. Их доля в общей выручке достигла почти 59%.
Для GloraX развитие в регионах не новая история, это одна из основных ставок компании. Сейчас эффект этой стратегии уже хорошо виден в отчетности. В самой компании дальнейшее масштабирование регионального бизнеса называют основным драйвером роста финансовых результатов.
🔷️Что с маржинальностью❓️
Валовая рентабельность снизилась на 4,6 п.п. Компания связывает это с завершением реализации ряда столичных проектов и распродажей остаточных лотов. В целом, логика в этом есть, где-то можно дать и хорошую скидку на квартиру, чтобы высвободить капитал и направить на более рентабельные проекты.
Доля коммерческих и административных расходов в выручке практически не изменилась и осталась около 12%. EBITDA-margin остается высокой - 31,8%.
🔷️Что с долгом и процентами❓️
Чистый долг вырос на 10,8% до 43,5 млрд ₽, а Net Debt/LTM EBITDA чуть-чуть поднялся с 2,80х до 2,93х. При этом кредиты и займы, наоборот, сократились на 3,7%, с 84,5 до 81,4 млрд ₽.
Рост чистого долга связан главным образом с уменьшением средств на эскроу с 39,6 до 35,3 млрд ₽. По общепринятой в секторе методике средства на эскроу вычитаются при расчете чистого долга. В 1 полугодии компания ввела в эксплуатацию 4 очереди с жилой площадью 125 тыс. кв. м, при этом эскроу-счета были раскрыты на 19,9 млрд руб., что привело к временному снижению средств на счетах эскроу. При этом покрытие проектного финансирования средствами на эскроу составляет 78%, что выше среднего по рынку, несмотря на активный ввод и запуск новых проектов.
Компания продолжает улучшать условия фондирования - средняя ставка по кредитному портфелю снизилась с 13,2% до 11,8%. Финансовые расходы выросли на 24,9%, медленнее выручки, а их доля сократилась с 24,7% до 21,4%.
🔷️А денежный поток❓️
По МСФО операционный денежный поток за 1П2026 составил −6,2 млрд ₽. Выплаты процентов выросли почти втрое, с 2,6 до 7,8 млрд ₽, и стали ключевым фактором отрицательного OCF.
За полугодие на эскроу-счета поступило около 15,6 млрд ₽. С учетом этих поступлений компания отдельно рассчитывает скорректированный OCF +9,4 млрд ₽ и FCF +9,3 млрд ₽ против +4,3 млрд ₽ и +4,1 млрд ₽ годом ранее.
То есть продажи генерируют существенный приток на эскроу, но свободными средствами GloraX они становятся только по мере раскрытия счетов после ввода жилья в связи со спецификой сектора.
🧐 Итог
Ставка на регионы была сделана заранее, компания последовательно ее масштабирует, сохраняет высокую маржинальность и удерживает долговую нагрузку ниже 3х. На фоне проседания показателей у многих других застройщиков результат GloraX выглядит уверенно. Акции $GLRX держу в портфеле, покупала по 35 ₽, поэтому за историей продолжаю следить особенно внимательно.
Ставьте 👍
#обзор_компании
©Биржевая Ключница
🏤 Мегановости 🗞 👉📰
1️⃣ ЦБ РФ опубликовал проект денежно-кредитной политики на 2027-2029 годы, сохранив июльский прогноз на 2026 год: ключевая ставка 14,5-14,6%, инфляция 6-7%, рост ВВП около 1%.
К 2027 году регулятор ожидает снижения ставки до 10,5-12,5% при инфляции 4%, а к 2029 году — до 7,5-8,5%.
Первый зампред ЦБ Алексей Заботкин отметил, что пространство для снижения ставки сузилось еще в июле, а базовый сценарий закладывает нормализацию ситуации на Ближнем Востоке к началу 2027 года.
Публикация долгосрочного прогноза показывает, что регулятор закладывает более медленное снижение ставки, чем ожидал рынок месяц назад.
ПАО «Европейская Электротехника» (Группа ОМЗ Перспективные технологии) один из лидеров российского рынка инжиниринга публикует обобщенную консолидированную отчетность, подготовленную в соответствии с международными стандартами отчетности (МСФО), с заключением независимого аудитора за 6 месяцев 2026 года.
Ключевые показатели ПАО «Европейская Электротехника»: выручка составила 4 850 676 тыс. руб. (+46,9% г/г).
Вклад направлений бизнеса в рост совокупного объема продаж: Электрооборудование 3 739 105 тыс. руб. (+43,6% г/г), Нефтегазовое и химическое оборудование 1 007 725 тыс. руб. (+65,7% г/г), Лифтовое оборудование 74 379 тыс. руб. (-13,0%).
Председатель Совета директоров ПАО «Европейская Электротехника», управляющий партнер ПАО ОМЗ Роман Кувшинов: «Первые два квартала традиционно выступают для данных секторов экономики этапом наращивания темпов,ина этом фоне компания демонстрирует финансовые результаты выше среднерыночных. На текущий момент контрактация ещё не завершена: основной пул новых договоров ожидается в третьем и четвёртом кварталах, что получит отражение в позитивных финансовых показателях второго полугодия».
Крупные объёмы отгрузок по направлению «Лифтовое оборудование» запланированы во втором полугодии 2026-го года.
По итогам 6 месяцев 2026 года выручка от двух крупнейших заказчиков составила 47% общей выручки Группы, или 2 289 456 тыс. руб. Из них 1 635 903 тыс. руб. приходится на сегмент «Инженерные системы» и 653 553 тыс. руб. — на сегмент «Технологические системы».
Другие покупатели с долей от общей выручки более 10% за 6 месяцев 2026 года и 6 месяцев 2025 года отсутствовали.
Инженерные системы
Рынок электротехнического оборудования в России в первом полугодии 2026 года продолжил развиваться в условиях импортозамещения, роста локализации производства и переориентации на использование оборудования от азиатских партнеров. Несмотря на общее замедление промышленного роста, электротехническая отрасль показала результаты выше средних по промышленности [1]. По данным Росстата: общий индекс промышленного
производства в РФ составил 100,4% к I п. 2025 года; производство электрического оборудования выросло на 7,7%; производство компьютеров, электроники и оптики выросло на 14,0%; производство готовых металлических изделий увеличилось на 12,7%, что дополнительно поддержало выпуск электрощитового оборудования и комплектующих [1].
Электротехническая отрасль остается одной из наиболее динамичных среди машиностроительных направлений. К 2030 году ее объем прогнозируется на уровне 1,16 трлн руб. при среднегодовом темпе около 10%.
В сфере производства и импортозамещения наблюдается рост локального производства. По итогам 2025 года объем выпуска электротехнического оборудования в России достиг 2,73 трлн руб., увеличившись на 10,8%. Этот тренд сохраняется и в 2026 году. Количество производителей превысило 7,8 тыс. предприятий [2]. Основные направления локализации: низковольтная аппаратура, электрощитовое оборудование, распределительные устройства, кабельная продукция и промышленная автоматизация.
Основными драйверами роста рынка выступают программы модернизации энергетики, развитие промышленности и продолжающееся импортозамещение. Наиболее быстро растут сегменты низковольтного оборудования, электрощитовых решений и промышленной автоматизации. При сохранении текущих тенденций рынок по итогам 2026 года может показать рост в диапазоне 6–9% в денежном выражении, а доля российских производителей продолжит увеличиваться [1].
В рамках данного направления Компания принимала участие в реализации большого количества технологически сложных инженерных проектов для Роскосмоса, Росатома, Сбера, Газпром нефти и других ВИНК.
Наша Компания, опираясь на взаимодействие с российскими поставщиками и на собственные производственные мощности, взаимодействуя с проектными институтами и архитекторами, готова обеспечивать Заказчиков качественными проектными решениями в части архитектурного и функционального освещения, энергоэффективными и цифровыми решениями в части электротехнических систем, соответствующими актуальным требованиям импортозамещения и обеспечения необходимой функциональности и безопасности.
Направление «Вертикальный транспорт»
Рынок вертикального транспорта в России демонстрирует существенное изменение динамики: в 2025 году рынок лифтов в целом удержался на уровне 44,1
тыс. установок за счёт крупных контрактов московского региона, а в 1 п. 2026 года наблюдалось рынок уже перешёл к выраженному снижению. При этом одновременно ускорилось вытеснение российских производителей китайским оборудованием [3]. Несмотря на текущее сокращение объемов рынка, значительный долгосрочный спрос будет удовлетворяться по мере смягчения денежно-кредитной политики в РФ.
По данным Росстата за январь–июнь 2026 года производство в РФ составило 9,8 тыс. лифтов (-23,7% г/г). [1] За этот же период объёмы монтажа сократились до 11,3 тыс. единиц (-28% г/г). Снижение наблюдалось у 15 из 20 крупнейших участников рынка [4]. Основная причина падения — капитальный ремонт лифтового оборудования. В 2025 году закупки лифтов для замены выросли на 26,6%, до 17,6 тыс. штук, но рост был обеспечен главным образом крупными московскими контрактами [5]. В 1 п. 2026 ситуация стала еще более контрастной: в рамках программ капремонта было проведено аукционов на 21,4 тыс. лифтов, однако 15 тыс. из них, или 71%, пришлись на Москву. Если исключить Москву, объём спроса на замену лифтов снизился на 24% г/г. Причина — нехватка финансирования региональных программ капремонта [4]. То есть формально рынок закупок выглядит огромным, но фактически он в значительной степени сконцентрирован в Москве. Рынок сейчас нельзя оценивать только по общему количеству аукционов. Возникает фактически двухуровневый рынок:
Москва → крупные централизованные закупки → высокая концентрация объемов → крупные серийные контракты → поддержка отечественных производителей.
Регионы → дефицит средств фондов капремонта → перенос сроков замены → ремонт вместо замены → снижение закупок.
Это гораздо более негативная ситуация для производителей, ориентированных именно на региональные программы. В 2025 году российские предприятия произвели 25,4 тыс. лифтов, на 6,4% меньше, чем годом ранее. При этом установлено было 44,1 тыс. лифтов. [6] В 1 п. 2026 года производство лифтов в РФ продолжило падать. Таким образом, одновременно происходят два процесса:
> рынок сокращаетсяирастет доля импорта → загрузка российских заводов падает → усиливается ценовая конкуренциямежду производителями.
Компания стратегически подготовлена к осуществлению планов на 2026 и последующие годы: накопленный «отложенный спрос», опыт успешно завершенных инфраструктурных и коммерческих проектов, а также углубленная кооперация с ведущими производителями Азии и СНГ создают надежный фундамент для достижения целевого объема продаж в 1 млрд руб. Мы расширяем предложение интеллектуальных, энергоэффективных решений и обогащаем линейку скоростных систем, обеспечивая крупнейшим девелоперам, авиаузлам и торговым центрам безупречную безопасность, технологическую независимость и соответствие современным архитектурным стандартам.
Технологические системы
Российский рынок оборудования для сбора, сепарации, подготовки нефти и утилизации попутного газа переживает структурную трансформацию. В центре внимания — повышение эффективности действующей инфраструктуры, адаптация к изменяющимся условиям эксплуатации и обеспечение промышленной и экологической безопасности. По оценкам Компании, объем адресного рынка в первом полугодии 2026 года составляет 210–250 млрд рублей, по итогам года — 450–550 млрд. В сегмент входят установки подготовки нефти (УПН), дожимные насосные станции (ДНС), установки предварительного сброса воды (УПСВ), сепарационное и емкостное оборудование, промысловые трубопроводы, установки подготовки попутного газа, вертикальные и горизонтальные факельные системы, а также средства автоматизации и коммерческого учёта.
Технологическая цепочка: скважина — сбор — ДНС/УПСВ — УПН/ЦПС — магистраль.
Факельные установки являются обязательным элементом инфраструктуры на всех этапах, обеспечивая безопасную утилизацию газов в штатных, пусковых и аварийных режимах.
Главный структурный драйвер — старение фонда месторождений и рост обводненности. Увеличение объёма попутной воды требует дополнительных УПСВ, сепараторов, отстойников, насосов и систем подготовки пластовой воды. На зрелых промыслах оборудование раннего сброса становится критическим, позволяя разгрузить последующие ступени и сократить транспортные затраты. Крупные нефтедобывающие компании ведут программы внедрения таких установок до 2030 года. Второй драйвер — поддержание добычи на действующих объектах. Замена изношенных аппаратов, реконструкция линий, модернизация автоматики и повышение производительности УПН — эти расходы носят регулярный характер и слабо зависят от ценовой конъюнктуры.
Освоение удаленных и малых месторождений стимулирует спрос на модульные решения: блочные сепараторы, контейнерные насосные станции, компактные УПСВ и мобильные факельные системы. Ключевой критерий выбора — совокупная стоимость владения, включающая простои, ремонты и энергопотребление.
Оборудование с более высокой начальной ценой, но быстрое в монтаже и надёжное в эксплуатации, получает преимущество в тендерах.
Годовая емкость факельного сегмента оценивается Компанией в 25–45 млрд руб. Спрос формируется за счет обустройства новых месторождений, реконструкции действующих объектов (замена стволов, увеличение пропускной способности, автоматизация розжига) и адаптации к изменению состава продукции на зрелых промыслах. В 2025 году в России сожжено 25,1 млрд куб. м попутного газа — на 6,8% больше, чем годом ранее. Это сохраняет масштаб проблемы, но одновременно стимулирует спрос на бездымные горелочные устройства, автоматический контроль и системы снижения объемов постоянного сжигания. На удалённых объектах факелы остаются единственным практичным решением при отсутствии газотранспортной инфраструктуры.
В 2026 году компания продолжила реализацию, модернизацию и обслуживание объектов нефтегазовой отрасли, поставляя оборудование для работы в сложных климатических условиях. География проектов охватила Республику Коми, Республику Саха (Якутия), Камчатский край, Иркутскую, Самарскую и Астраханскую области, а также Ханты-Мансийский автономный округ.
Валовая прибыль выросла на 44,5% до 916 474 тыс. руб. Наиболее значимое влияние на объём Валовой прибыли оказал рост расходов на материалы и комплектующие, использованные в производстве (+43,5% г/г, до 3 620 058 тыс. руб. в структуре Себестоимости). Рост расходов на персонал до 215 367 тыс. руб. (+55,4% г/г) был обусловлен созданием новых подразделений.
Отрицательное значение показателя «Изменение запасов готовой продукции и незавершенного производства» (147 349 тыс. руб.) отразило снижение незавершенного производства на 30.06.26 г. в связи с признанием выручки в отчетном периоде.
Чистые финансовые расходы Компании возросли до 143 383 тыс. руб. (+10,4% г/г) в связи с более активным использованием банковских кредитов на фоне роста масштабов деятельности Компании и размеров осуществляемых ею проектов.
Чистая прибыль, приходящаяся на акционеров, составила 120 769 тыс. руб. (-14,6% г/г). Результат обусловлен ростом расходных статей в отчетном периоде на фоне увеличения размеров проектов, осуществляемых Компанией и открытия новых направлений бизнеса.
Прибыль на акцию составила 0,22 руб. (-15,4% г/г). Результат обусловлен снижением чистой прибыли в отчетном периоде.
Приведенный показатель EBITDA Группы за 6 месяцев 2026 года составил394 750тыс. руб. (+2,0% г/г).
На отчётную дату Чистый долг составил 1 727 844 тыс. руб. (65 262 тыс. руб. на 31 декабря 2025 года). Показатель Чистый долг/EBITDAза 12 мес. оценивался на уровне 1,18 (0,04 на 31 декабря 2025 года).
Увеличение долга в течение 1 п. 2026 года связано прежде всего с увеличением объема финансирования текущей деятельности и крупных проектов компании. Специфика инжинирингового бизнеса предполагает необходимость авансировать закупку оборудования, материалов и выполнение работ до момента получения соответствующих платежей от заказчиков. Поэтому по мере роста масштаба проектов потребность в краткосрочном банковском финансировании такжеувеличивается.
При этом важно отметить, что речь идет об использовании Компанией преимущественно краткосрочного финансирования оборотного капитала, а не о формировании долгосрочной долговой нагрузки. Привлеченные банковские средства используются для финансирования текущего исполнения контрактов и высвобождаются по мере поступления денежных средств от заказчиков.
После окончания отчётного периода Группа продолжила активное управление кредитным портфелем: были привлечены и частично досрочно погашены отдельные транши по кредитам с плавающей процентной ставкой.
По состоянию на 28 августа 2026 года Чистый долг Компании составлял 1 123 818 тыс. руб. (-604 026 тыс. руб. относительно значения на отчётную дату). При этом показатель Чистый долг/EBITDA за 12 мес. оценивался на уровне не выше 0,77.
Условия финансирования оставались для Компании стабильными: по ряду кредитов плавающие процентные ставки были снижены, в том числе вследствие изменения ключевой ставки. На дату публикации настоящей финансовой отчётности номинальные процентные ставки по кредитам и займам, привлечённым Компанией, составляли 17,00–17,35%.
Показатель ROE [7] (рентабельность собственного капитала) составил 7,7% (-2,8 п.п.).
Дополнительная информация за отчетный период (6м26/6м25):
Активы сократились на 2,6% г/г и составили 8 806 072 тыс. руб.
Собственный капитал сократился на 6,3% г/г до 3 025 877 тыс. руб.
Денежные средства и их эквиваленты на счетах составили 407 076 тыс. руб.
Количество акционеров ПАО (зарегистрированных лиц в реестре) по состоянию на 30.06.2026 составило 11482 лиц. Мы внимательно следим за количеством частных инвесторов, владеющих акциями «Европейской Электротехники» (тикер EELT).
Ссылка на отчетность ПАО «Европейская Электротехника»:https://www.e-disclosure.ru/portal/files.aspx?id=36330&type=4
Ключевые новости и события ПАО «Европейская Электротехника» за отчетный период:
► июнь – Акционеры компании приняли решение утвердить выплату итоговых дивидендов по результатам 2025 года в размере 0,60 рубля на одну обыкновенную акцию. Согласно решению акционеров, итоговая сумма дивидендных выплат установлена в размере 331 млн 87 тыс. 800 рублей.
► май – Оснащён крупнейший логистический терминал имени Дэн Сяопина в ОЭЗ «Алабуга».
► апрель – Объявление о признании дебютного выпуска цифровых финансовых активов (ЦФА) объёмом 200 млн руб. состоявшимся (завершенным).
► апрель – Компания представила комплексные решения на выставке «ИННОПРОМ. Центральная Азия».
► апрель – Выполнен полный цикл поставки и ввода в эксплуатацию совмещенной факельной установки.
► март – Поставки кабеленесущих систем для строительства инфраструктуры нового комплекса по производству этилена.
► март – Участие в обустройстве крупной установки комплексной подготовки газа в Республике Саха (Якутия), а именно в разработке, изготовлении и поставке комплектов оборудования различного назначения, являющихся неотъемлемой частью общего функционирования УКПГ.
► февраль – Открытие новой современной штаб-квартиры Компании в престижном бизнес-центре класса «А» «Парк Хуамин».
► февраль – Реализован проект комплексной автоматизации масштабной нефтепромысловой установки на месторождении Якутии.
► январь – Выплата дивидендов за 9 месяцев 2025 года, в соответствии с решением внеочередного Общего собрания акционеров от 29.12.2025.
Контакты для получения дополнительной информации:
IR-служба
Сергей Петров
Тел. +7 925 185-50-42
e-mail: petrov@euroet.ru
О ПАО «Европейская Электротехника»
ПАО «Европейская Электротехника» (Группа ОМЗ Перспективные технологии) – это российская компания, ведущая активную деятельность по реализации комплексных решений в сфере инженерных и технологических систем в промышленности, строительствеи инфраструктуре: оборудование распределения низкого и среднего напряжения, слаботочные системы, системы освещения, системы промышленного электрообогрева, оборудование для нефтегазовой, нефтехимической и газохимической промышленности.
________________________________
[1] «О промышленном производстве в I полугодии 2026 года», Росстат, https://rosstat.gov.ru/storage/mediabank/110_22-07-2026.html
[2] «Импортозамещение», Энергетика и промышленность России: https://eprussia.ru/epr/539-540/7220104.htm
[3] «Производители лифтов рассчитывают на рост спроса», Российская газета, https://rg.ru/2026/05/21/proizvoditeli-liftov-rasschityvaiut-na-rost-sprosa.html
[4] «Количество смонтированных лифтов в России снизилось на 28%», Коммерсантъ, https://www.kommersant.ru/doc/8815881
[5] «Закупки лифтов в России выросли на 26,6% в 2025 году благодаря контрактам Москвы и Подмосковья», Коммерсантъ, https://www.kommersant.ru/doc/8361111
[6] «Спад на рынке лифтов: загрузка заводов упала до 60–70%», Коммерсантъ, https://www.kommersant.ru/doc/8533063
[7] Показатель ROE (рентабельность собственного капитала) рассчитан как отношение чистой прибыли к средней величине собственного капитала за отчетный период.
МосБиржа нарисовала двойное дно. Это разворот или ловушка перед новым обвалом?
Прошедшая неделя прошла под знаком стабилизации после недавней турбулентности. Позитивным сигналом стал визит директора ЦРУ в Москву — инвесторы восприняли это как возможный шаг к снижению геополитической напряжённости. В то же время рубль продолжал слабеть, а нефть перешла к коррекции, что оказывало давление на российские акции.
Главным драйвером восстановления выступили сильные корпоративные отчёты и дивидендные рекомендации, многие из которых превзошли ожидания:
• Особенно выделился Лукойл: чистая прибыль за полугодие составила 430,9 млрд рублей против 287 млрд годом ранее, что оказалось лучше прогнозов. Акции компании взлетели более чем на 6%.
• Газпром нефть также порадовала результатами и промежуточными дивидендами. Учитывая вес нефтегазового сектора в индексе, эти отчёты поддержали весь рынок.
Индекс МосБиржи повторно протестировал поддержку на 2050, сформировал двойное дно и отскочил вверх. Однако пятничный рост не выглядит убедительным: основное движение обеспечил нефтегазовый сектор, тогда как большинство бумаг остались слабыми. Говорить о полноценном развороте рано.
Геополитика пока не радует. Песков заявил, что мирные переговоры по Украине остаются на паузе, а Киев не хочет обсуждать требования России. Позитивным моментом может стать саммит ШОС в Киргизии — встреча Путина и Си Цзиньпина, на которой, как ожидается, обсудят «Силу Сибири-2». Это уже поддержало акции Газпрома на выходных.
Нефть завершила неделю возле 88 долларов, потеряв более 5%. Геополитическая премия в цене сохраняется, но рынок чутко реагирует на любые новости о возможной нормализации судоходства. В воскресенье, 6 сентября, пройдёт встреча ОПЕК+, и ожидания перед ней могут повлиять на котировки уже в конце текущей недели.
Для российского рынка комфортным остаётся сочетание слабого рубля и дорогой нефти. А вот слабый рубль и падающая нефть — это уже совсем другая история. Поэтому стоит следить именно за этой связкой.
Мои мысли по рынку на данный момент: пока индекс удерживает 2060, я преимущественно в лонге по фьючерсу на индекс. На прошлой неделе несколько раз входил в зоне 2060–2070 и фиксировал часть на отскоках. Если индекс закрепится выше 2180, шансы на развитие восходящего движения заметно возрастут.
Однако для этого недостаточно просто надеяться, что переговорный процесс не заглохнет — рынку нужны конкретные даты визита американской делегации в Украину. Без этого отскок может быстро потерять один из своих главных драйверов.
При закреплении ниже 2060 - допускаю переход в шорт с целями 1950–2000. Пока рынок остаётся выше критической поддержки, этот сценарий — лишь альтернативный, но риск его реализации нельзя исключать.
• Лидеры: Глоракс #GLRX (+7,04%), Лукойл #LKOH (+6,24%), Юнипро #UPRO (+5,14%), Сегежа #SGZH (+5,02%).
• Аутсайдеры: Самолет #SMLT (-3,47%), РусАгро #RAGR (-2,58%), Совкомфлот #FLOT (-2,55%), ЭсЭфАй #SFIN (-2,5%).
31.08.2026 - понедельник
• #PRMD Вебинар, посвященный финансовым результатам, за 1 полугодие 2026 года
• #DATA Онлайн-встреча с топ-менеджментом по итогам отчетности МСФО за 1п 2026г
• #BTBR СД рассмотрит вопрос об утверждении рекомендаций размера дивидендов
• #GLRX Отчет МСФО за 1 полугодие 2026 года
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
АйДи Коллект 001Р-09: купон до 20,25% на 4 года. Брать или пропустить?
ООО ПКО «АйДи Коллект» - коллекторское агентство, осуществляющее деятельность с 2017 года. Компания является частью финтех-группы IDF Eurasia, работающей на территории РФ, которая, помимо коллекторского бизнеса, представлена также на банковском и микрофинансовом рынках.
Компания считается вторым крупнейшим коллекторским агентством России. Рыночная доля АйДи Коллект по покупке долга в первом полугодии 2026 составила 14,8%.
Параметры выпуска АйДи Коллект 001Р-09:
• Рейтинг: BBB- (стабильный) от Эксперт РА
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 4 года
• Купон: не выше 20,25% годовых (YTM не выше 22,24%% годовых)
• Выплаты: ежемесячно
• Амортизация: да (по 25% в даты 30, 36, 42 купонов)
• Оферта: Put через 2 года (право инвестора предъявить облигации к выкупу)
• Квал: не требуется
• Дата книги: 31 августа 2026
• Начало торгов: 02 сентября 2026
Финансовые результаты МСФО за 2025 год:
• Выручка: 8.5 млрд руб. (+16% г/г)
• Чистая прибыль: 2.3 млрд руб. (+0.6% г/г)
• Рентабельность EBITDA: превысила 80%
• Рентабельность свободного денежного потока: 18%
• Рентабельность капитала: около 37%
• Долгосрочные обязательства: 13,0 млрд руб. (+38,0% г/г)
• Краткосрочные обязательства: 10,0 млрд руб. (+87,8% г/г)
31 июля 2026 года «Эксперт РА» подтвердило кредитный рейтинг АйДи Коллект на уровне BBB- со стабильным прогнозом. Однако динамика ключевых финансовых показателей указывает на рост долговой нагрузки:
• Чистый долг/EBITDA за год выросла с 1,3х до 2,0х — это существенный скачок, который говорит о том, что компания активнее привлекает заёмные средства.
• Параллельно снизилось покрытие процентов операционной прибылью — с 3,4х до 2,6х, что уменьшает запас прочности при обслуживании долга.
Пока это сигнал к повышенному вниманию, а не к панике. Но если тенденция сохранится, следующий пересмотр может быть уже не таким спокойным.
В обращении находятся 12 выпусков облигаций на 9,4 млрд рублей. Из них выделил бы:
• АйДи Коллект 001P-08 $RU000A10F0W2 Доходность к колл-опциону: 22,25% на 19 месяцев. Купон: 20,25%. Текущая доходность: 20,21% на 3 года 7 месяцев, имеется амортизация
• АйДи Коллект 001P-07 $RU000A10EDV0 Доходность к колл-опциону: 22,7% на 17 месяцев. Купон: 20,75%. Текущая доходность: 20,66% на 3 года 5 месяцев, имеется амортизация
Что готовы предложить эмитенты со схожим рейтингом надежности:
• Лизинг-Трейд 001P-12 $RU000A10CU97 (ВВВ-) Доходность к колл-опциону: 25,72% на 18 месяцев, амортизация
• АПРИ БО-002Р-09 $RU000A10AZY5 (ВВВ-) Доходность к оферте: 39,11% на 12 месяцев, амортизация
• Страна Девелопмент 002Р-03 $RU000A10FLJ5 (ВВВ-) Доходность к оферте: 23,83% на 21 месяц
• ИСП 001Р-01 $RU000A10FAL4 (21,09%) ВВВ- на 2 года 10 месяцев
• ЭкономЛизинг 002Р-02 $RU000A10ERA4 (ВВВ-) Доходность к колл-опциону: 23,54% на 19 месяцев
• Бизнес Альянс 001P-09 $RU000A10EN78 (ВВВ-) Доходность к колл-опциону: 27,7% на 12 месяцев
По итогу: С финансовой точки зрения эмитент выглядит терпимо — бумагу можно взять и держать хотя бы до оферты, фиксируя среднесрочную доходность.
По доходности новый выпуск — ровно «в рынке». Никакой премии. Ни к своим старым выпускам, ни к аналогам. Если вы раньше не были знакомы с этим эмитентом — возможно, это ваш шанс зайти. Но если вы уже держите подобные бумаги или смотрите на альтернативы, то новизна — единственный аргумент.
Лично для меня оферта и амортизация скорее минус, чем плюс. Они усложняют конструкцию, а не добавляют ей привлекательности. Поэтому я не вижу смысла включать этот выпуск в портфель.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Разбор выпуска: Трансконтейнер П02-04 — Определяем условия апсайда
«Трансконтейнер» — лидер на рынке железнодорожных контейнерных перевозок России. Компания, входящая в группу «Дело», располагает огромным парком: 141 тысяча контейнеров и 41 тысяча платформ, а также владеет 38 терминалами.
Параметры выпуска Трансконтейнер П02-04:
• Рейтинг: AA- (Cтабильный) от Эксперт РА
• Номинал: 1000Р
• Объем выпуска: 5 млрд рублей
• Срок обращения: 2 года
• Купон: не выше 16,25% годовых (YTM не выше 17,52% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: отсутствует
• Квал: не требуется
• Дата сбора книги заявок: 14 августа 2026
• Дата размещения: 19 августа 2026
Финансовые результаты МСФО за 2025 год:
• Выручка: 165,8 млрд р (−10,5% г/г)
• EBITDA: 22,7 млрд р (−51,4% г/г)
• Чистая прибыль: убыток 8,96 млрд р (против +14,1 млрд р прибыли в 2024)
• Капитал: просел на 46% до 15,6 млрд р.
• Долгосрочные обязательства: 74,9 млрд руб. (+0,2% г/г)
• Краткосрочные обязательства: 82,0 млрд руб. (+26,4% г/г)
• Чистый долг/EBITDA: ~5,1x (рост с 2,22x годом ранее)
Первое, на что стоит обратить внимание, — это нарушение финансовых ковенантов по банковским кредитам на сумму около 43 млрд рублей. Компания не получила вейверы от кредиторов, а аудиторы в отчетности прямо указали на «существенную неопределенность» в способности продолжать деятельность.
Второй момент — рейтинговый риск. У эмитента рейтинг ruAA- от «Эксперта РА», но НКР в апреле 2026 года понизило оценку до AA-.ru с неопределенным прогнозом. Причины — не только финансовые метрики, но и неясность в структуре владения группой «Дело». Дальнейшее снижение рейтинга может спровоцировать распродажу бумаг.
И наконец, главная неопределенность — структура собственности. Сейчас 51% группы принадлежит Сергею Шишкареву, 49% — Росатому. Планы по изменению структуры (выкуп доли Шишкарева Росатомом) неоднократно срывались. Пока вопрос не закрыт, сохраняется риск того, как это повлияет на поддержку эмитента, долговую политику и готовность к новым заимствованиям.
Средняя доходность в рейтинговой группе АА- при сопоставимой дюрации ~ 16.4%. При этом доходность предыдущего выпуска эмитента Трансконтейнер П02-03 – 16.9%.
Со стартовым купоном 16.25% у бумаги Трансконтейнер П02-03 присутствует премия порядка 115 б.п. (1.15%) к средней доходности в рейтинговой группе АА- и порядка 60 б.п. (0.6%) к доходности Трансконтейнер П02-03 $RU000A10F470
Премия к доходности Трансконтейнер П02-03 будет сохраняться до купона 15.7%.
Наше мнение:
Несмотря на высокий рейтинг, финансовые итоги 2025 года разочаровали: выручка снизилась, компания ушла в чистый убыток, а долг продолжает расти. Однако параметры нового размещения предусматривают премию к обращающимся на рынке аналогам, что делает выпуск интересным с точки зрения спекуляций.
Высокая доходность — это прямая плата за перечисленные риски. Если вы допускаете новостную волатильность и верите в позитивный сценарий (например, реструктуризацию долга или улучшение ситуации в отрасли), бумага может найти место в агрессивном портфеле. Для консервативных инвесторов, не готовых к таким колебаниям, лучше поискать менее рискованные варианты.
Мы считаем размещение интересным при купоне не ниже 16% (эффективная доходность 17,25%). На таких условиях бумага будет давать приемлемую премию к эмитентам ВСК и ПГК, а также к собственным выпускам компании.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
ИКС 5. Отчет за 2 кв 2026 по МСФО
Тикер: #X5
Текущая цена: 2050
Капитализация: 556.7 млрд
Сектор: Ритейл
Сайт: https://www.x5.ru/ru/investors/
Мультипликаторы (LTM):
P/E - 8.38
P/BV - 8.66
P/S - 0.11
ROE - 103.4%
ND/EBITDA - 2.27
EV/EBITDA - 3.46
Акт/Обяз - 1.03
Что нравится:
✔️рост выручки на 9.9% г/г (1.17 → 1.29 трлн);
✔️FCF увеличился на 77.4% г/г (36.1 → 64 млрд);
✔️чистый долг увеличился на 0.3% к/к (1049 → 1052 млрд), но ND/EBITDA улучшился с 2.29 до 2.27;
Что не нравится:
✔️нетто фин расход вырос на 2.7% к/к (42.9 → 44.1 млрд);
✔️чистая прибыль снизилась на 37% г/г (26 → 16.4 млрд);
✔️очень слабое соотношение активов и обязательств.
Дивиденды:
Выплата дважды в год по результатам своей деятельности последовательно за предыдущий отчетный год и за 9 месяцев. Исходить будут из объема FCF при условии, что ND/EBITDA не будет превышать 1.2-1.4 (до МСФО 16). Дивиденды не будут выплачиваться, если величина ND/EBITDA превышает 2.
По данным сайта Доход за 9 мес 2026 ожидается дивиденд в размере 74.31 руб (ДД 3.62% от текущей цены).
Мой итог:
Большинство показателей опираются на МСФО 16, поэтому данные отличаются от многих других обзоров отчетности ИКС 5.
Основные операционные показатели за 2 квартал (г/г):
- LFL продажи +4.2%;
- LFL траффик +1.2%;
- LFL средний чек +3%;
- средний чек +2.9% (538.8 → 600.8 руб);
- кол-во покупателей +7.1% (2272.2 → 2433.5 млн чел).
Во отчетном квартале перестали терять траффик и во всех сетях отмечается прирост, хотя и исторически достаточно скромный. Динамика по росту среднего чека значительно слабее 1 квартала (было +7.6%). Торговые площади за квартал выросли на 1.2% к/к, кол-во магазинов - на 1.6% к/к.
Выручка по основным сетям за 2 кв (г/г в млрд):
- Пятерочка +10.7% (896.9 → 993.1);
- Перекресток +6.5% (130.5 → 138.9);
- Чижик +29.8% (103.8 → 134.8).
Динамика выручки продолжает замедляться. Зато рентабельность по EBITDA (до применения МСФО 16) за квартал подтянули (5.2 → 6%). В долгосрочной перспективе Х5 не рассчитывает на возвращение к рентабельности 7-7.5% За полгода выручка выросла на 10.5% г/г (2.24 → 2.48 трлн).
Чистая прибыль снизилась на фоне нескольких факторов: ухудшение операционной рентабельности с 5.7 до 5.3%, рост нетто фин расхода на 42% г/г (31.1 → 44.1 млрд), убыток по курсовым разницам (-1.1 млрд vs +3.5 млрд во 2 кв 2025) и более высокая эф. ставка налога на прибыль (29.1% vs 26.9% во 2 кв 2025). За полгода прибыль уменьшилась на 39.3% г/г (42.4 → 25.7 млрд).
FCF увеличился по причине значительного снижения кап. затрат (-47.9% г/г, 54.9 → 28.6 млрд) в сочетании с ростом OCF (+1.8%, 91 → 92.6 млрд). Долговая нагрузка немного снизилась на фоне роста EBITDA.
На 2026 компания сохранила свои прогнозы:
- рост выручки 12-16% (со стремлением к верхней границе);
- рентабельность по скор. EBITDA выше 6% (до применения МСФО 16);
- кап. затраты от выручки в 4.5-4.7%.
По динамике выручки пока не дотягивает даже до нижней границы, рентабельность подтянули к краю плановой. Прогноз по доле кап. затрат пока выполняется (3.1% за полугодие). С учетом замедления роста выручки более консервативным планом будет прибавление в 10%, что при рентабельности в 1.5% дает P/E 2026 = 8.53. Дивиденд за 9 месяцев (при условии сохранения ND/EBITDA не выше 1.2) по примерным расчетам может составить 88 руб (ДД 4.29% от текущей цены). Но это достаточно консервативный прогноз. Возможно, X5 решит оставить на конец года ND/EBITDA равным 1.3 или больше, тогда и дивиденд будет выше (в районе 176 руб).
Проблемы в секторе отчетливо видны. Компания сама отмечает, что "наблюдается меньшее количество товаров в чеке и более рациональные покупки". Это заметно и по динамике среднего чека. При этом на долгосрочную перспективу X5 остается интересной идей, а текущая цена акций позволяет купить недорого хороший актив. И тут только вопрос тайминга. Можно постепенно добирать, а можно дождаться явных сигналов разворота в показателях.
Акции компании держу в портфеле с долей 6.62% (лимит - 6%). Прогнозная справедливая стоимость - 2600 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу