🛡️Могут ли облигации быть такими же надежными, как депозиты

Существует распространенное мнение, что депозиты надежнее корпоративных облигаций, потому что на них есть застрахованная сумма, которую гарантирует система страхования вкладов (ССВ). Поэтому многие не рассматривают долговые бумаги из-за отсутствия гарантий со стороны брокера или эмитента. Разберем, какие облигации имеют высокий риск, а какие — надежность на уровне вкладов.

⚠️Главный риск при инвестировании в облигации корпоративного сектора — это вероятность дефолта и задержка купонных выплат. Это касается в основном высокодоходных облигаций (ВДО). Как правило, это новые компании из сектора МСП, которые только начинают осваивать рынок долговых бумаг. Это компании с высокой долговой нагрузкой или другими рисками, связанными с эмитентом. Инвестиции в такие бумаги требуют опыта, изучения финансовой отчетности компании и отслеживания конъюнктуры рынка, так как именно в этом сегменте долговых бумаг случаются дефолты.

📌При выборе облигаций, чья надежность была бы сопоставима с банковскими вкладами, следует ориентироваться на несколько ключевых критериев:

— Кредитное качество эмитента. Основным индикатором надежности компании является ее кредитный рейтинг, присвоенный рейтинговыми агентствами. Существуют различные подходы к оценке компании. Часть инвесторов ориентируется на бумаги с рейтингом AA- и выше, считая их надежным выбором. Это подтверждается тем, что именно с этого уровня долговые инструменты (например, облигации с плавающим купоном) становятся доступными для неквалифицированных инвесторов. Другие участники рынка видят наибольшую привлекательность в сегменте рейтинга A, где можно получить более высокую доходность при приемлемом уровне риска. Третьи готовы рассматривать и бумаги категории BBB, если уверены в устойчивости компании-эмитента, хотя бумаги таких эмитентов как раз и относят к сегменту ВДО.
— Отрасль. Защитные секторы экономики менее зависимы от колебаний экономической конъюнктуры. К ним традиционно относятся производители потребительских товаров, коммунальные услуги и здравоохранение.
— Государственное участие. Компании с долей государственной собственности несут в себе меньший риск дефолта, так как даже в кризисной ситуации компаниям окажут поддержку через механизмы субсидирования, госзаказа или предоставления налоговых льгот. Это позволит гарантированно обслуживать обязательства перед инвесторами.

📈Облигации — это гибкий инструмент. Инвестор может оперативно реагировать на изменения рынка и продавать ценные бумаги без потери накопленных процентов или воспользоваться офертой (если она предусмотрена), чтобы вернуть номинальную стоимость в случае ухудшения состояния эмитента.

📊 ГК «А101» выпустила свой первый выпуск облигаций в мае 2024 года. За это время не было ни одной задержки выплаты купонов. Мы исправно исполняем долговые обязательства и планируем дальше их выполнять, несмотря на ситуацию в отрасли. Это подтверждается кредитными рейтингами от АКРА, Эксперт РА на уровне А и от НКР на уровне А+, а также комфортной долговой нагрузкой. Сейчас облигации торгуются выше номинала. Это говорит о доверии со стороны инвесторов и повышенном спросе на облигации с фиксированной ставкой купона — 17% на срок до мая 2027 года.

✨Инвестиции в облигации могут быть достаточно надежны, как и банковские вклады, но при этом предлагают большую гибкость и потенциал для более высокой доходности. Чтобы они стали полноценной заменой депозиту, важны стратегия и правильный момент входа, например, покупка по цене, близкой к номиналу, или участие в первичном размещении. Кроме того, для достижения заявленной доходности необходимо реинвестировать купонные выплаты, чтобы получить эффективную доходность.


$RU000A108KU4
#А101 #облигации #девелопмент #строительство #недвижимость #инвестиции #рынок
0 комментариев
    посты по тегу
    #А101

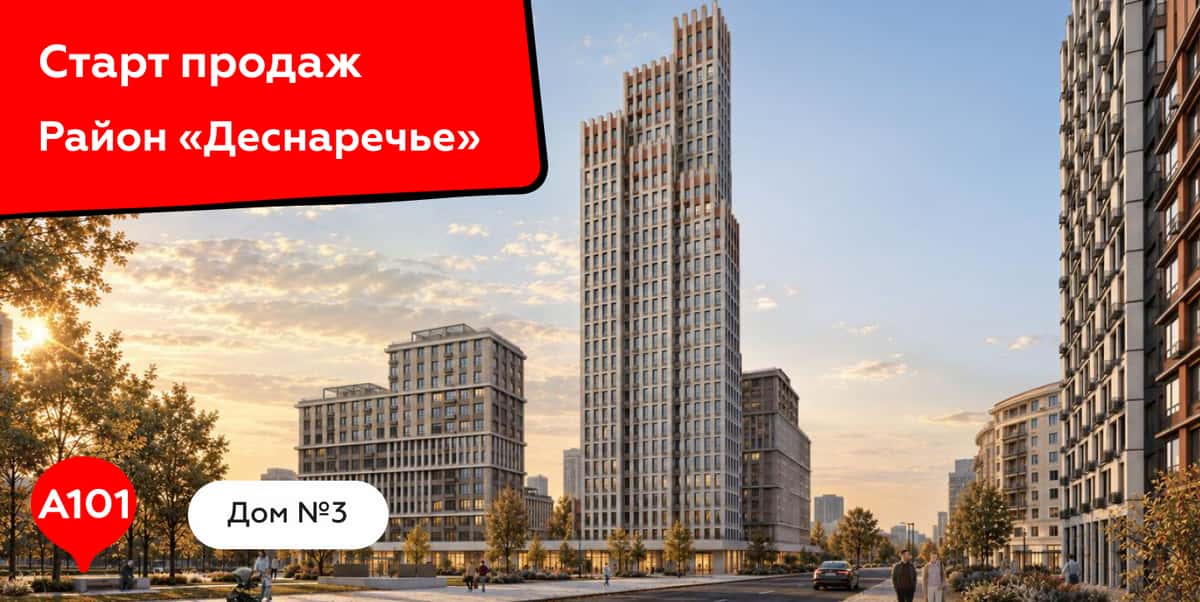
    🔥 Старт продаж в «Деснаречье»: выразительная архитектура с видом на этнопарк

    ГК «А101» открыла продажи квартир в доме № 3 в районе «Деснаречье».

    🏠 Объект комфорт-класса состоит из 4 корпусов переменной этажности и рассчитан на 488 квартир различных планировок. Двор будет закрытым от машин, территория двора огорожена, а ворота оборудованы системой контроля и управления доступом. Кроме того, в доме запланирован подземный этаж с паркингом, а для удобства жильцов предусмотрены кладовые помещения.

    📚 В проекте строится детский сад «Пряничный домик» на 300 мест и два крупных образовательных комплекса, включающих школу и детский сад. Также рядом появится спортивный комплекс, соседский комьюнити-центр, торгово-развлекательный комплекс «Гастрономическая площадь» и административный центр «Ворота в район». Для семей с детьми вся необходимая инфраструктура будет в шаговой доступности, а повседневная жизнь станет комфортной и безопасной.

    📈 Район «Деснаречье» – это один из самых крупных проектов ГК «А101», который строится на месте слияния рек Десны и Незнайки на участке площадью 195,36 га. Проект объединит три квартала – «Парк», «Река» и «Лес», каждый со своим типом застройки, где современная инфраструктура и транспортный каркас сочетаются с природным окружением, что усиливает долгосрочную ценность активов.

    🌟 Благодаря авторской архитектуре, продуманной инфраструктуре и близости к природным зонам квартиры в новом доме станут востребованным предложением как для семей с детьми, так и для инвесторов, ориентированных на долгосрочный рост стоимости недвижимости в Молодой Москве.

    📌Подробности на сайте: https://a101.ru/kvartiry/?order=actual_price&project=desnarechie&building=911,912,913,914&utm_source=ir_zh&utm_medium=smm&utm_campaign=start_prodaz_desna_3_october_msk

    🔥 Старт продаж в «Деснаречье»: выразительная архитектура с видом на этнопарк

    ⚡⚡⚡ Новые правила семейной ипотеки: что это значит для отрасли девелопмента


    Министерство финансов России объявило об изменении правил семейной ипотеки, которые вступят в силу с 1 октября 2026 года.

    📊 Появилась дифференцированная процентная ставка и изменилась максимальная сумма кредита. Теперь условия зависят от количества детей и региона проживания.

    📌 Новая ставка для Москвы, Санкт-Петербурга, Московской и Ленинградской областей:

    4% годовых, до 18 млн руб. Для семей с пятью и более детьми
    6% годовых, 18 млн руб. Для семей с четырьмя детьми
    8% годовых, 18 млн руб. Для семей с тремя детьми
    10% годовых, 15 млн руб. Для семей с двумя детьми
    12% годовых, 12 млн руб. Для семей с одним ребёнком

    📌 Новая ставка для остальных регионов:

    2% годовых, до 10 млн руб. Для семей с пятью и более детьми
    4% годовых, 10 млн руб. Для семей с четырьмя детьми
    6% годовых, 10 млн руб. Для семей с тремя детьми
    8% годовых, 8 млн руб. Для семей с двумя детьми
    10% годовых, 6 млн руб. Для семей с одним ребёнком

    ⏳ Максимальный срок льготного ипотечного кредита – теперь до 15 лет. Для участия в любой из программ хотя бы один ребёнок должен быть младше 7 лет на момент заключения договора.

    💬 «Девелоперы будут адаптировать собственные программы субсидирования к новым параметрам семейной ипотеки. Например, если для семей с одним ребёнком ставка составит 12% и застройщик сможет субсидировать её до привычного для покупателя уровня – до 6%. Поэтому изменения вряд ли станут шоком для рынка: часть разницы в ставках смогут компенсировать специальные программы девелоперов. Помимо этого, у покупателей сохраняются и другие инструменты – рассрочки и индивидуальные ипотечные программы», – комментирует Владимир Колесников, директор блока продаж жилой недвижимости ГК «А101».

    $RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9

    #А101