Когда Мосэнерго снова станет привлекательным для инвесторов ⁉️
💭 Проанализируем текущее положение компании и определим ключевые факторы, влияющие на её инвестиционную привлекательность...
💰 Финансовая часть (за 2024 год)
🧐 Прибыль Мосэнерго сократилась до 10,9 млрд рублей, продемонстрировав падение на 44% относительно показателя 2023 года. Несмотря на увеличение годовой выручки на 6%, показатели прибыли от реализации продукции и итоговая чистая прибыль уменьшились вследствие повышения затрат на производство на 10%. Ключевой фактор снижения чистой прибыли — начисление отложенного налога на прибыль в объеме 6,19 млрд рублей. Если исключить этот элемент, уменьшение доходов выглядело бы менее выраженным. Помимо прочего, вызывает беспокойство рост капитальных расходов до уровня около 30 млрд рублей.
✅ Затраты на приобретение долгосрочных активов в отчетном периоде достигли отметки в 23,8 млрд рублей, что оказалось меньше уровня 2023 года - 25,6 млрд рублей. Таким образом, инвестиции компании в 2024 году оказались ниже, чем годом ранее.
⚡ Акции потеряли привлекательность из-за прекращения публикации полной финансовой отчетности начиная с конца 2022 года, что делает оценку текущего состояния компании затруднительной.
✔️ Операционная часть (2 кв 2025)
🔀 Во втором квартале компания зафиксировала небольшой рост производства электроэнергии (+0,5%) по сравнению с аналогичным периодом прошлого года, достигнув объема в 14 миллиардов киловатт-часов. Однако за первое полугодие общий объем выработки сократился на 2% относительно предыдущего года, главным образом из-за слабых результатов первого квартала. Оценить этот рост можно как незначительный. Одним из положительных моментов является повышение тарифов на газ с 1 июля, что приведет к росту цен на электроэнергию и положительно скажется на финансовых результатах второго полугодия.
💸 Дивиденды
📛 Отсутствие выплаты после их рекомендации ухудшает предсказуемость и вызывает вопросы к корпоративному управлению.
🤑 Практики дивидендных выплат способно положительно отразиться на репутации компании. Вместе с тем ограниченная прозрачность корпоративной политики и низкая предсказуемость будущих платежей существенно снижают положительное влияние самих дивидендов.
📌 Итог
❗ Инвесторы лишены возможности получить объективную картину финансового положения предприятия, вследствие чего возникают серьёзные сомнения относительно реальной деятельности компании.
⚡ Электроэнергетика является важным инфраструктурным сектором экономики, и даже незначительные изменения объемов производства не оказывают значительного влияния на общую ситуацию. Компания представляет собой зрелый бизнес, демонстрирующий высокую стабильность функционирования. Тем не менее, перспективы существенного увеличения прибыли и иных ключевых финансовых показателей являются весьма ограниченными. Рост активов и доходов происходит преимущественно естественным образом, через органическое развитие и поддержание текущей инфраструктуры. Значительных прорывов или масштабных инвестиционных проектов ожидать не приходится.
🎯 ИнвестВзгляд: Инвестирование в компанию, чья финансовая прозрачность оставляет желать лучшего, сопряжено с высокими рисками. Реальные экономические проблемы серьёзно влияют на принятие взвешенных инвестиционных решений — в том числе и предсказуемость дивидендов. Идеи здесь нет.
📊 Фундаментальный анализ: 🟰 Держать - негативные моменты в финансовой части нивелируется стабильностью компании.
💣 Риски: ⛈️ Высокие - ограниченный естественный потенциал, отказ от выплаты дивидендов и отсутствие полной отчетности создают лишь лишние вопросы.
💯 Ответ на поставленный вопрос: Мосэнерго снова привлечёт инвесторов, когда обеспечит прозрачность своей деятельности, продемонстрирует стабильность в финансовой части и начнёт выплачивать дивиденды.
✍️ С Вас подписка! Если уже подписаны, то оставляйте реакции.
$MSNG #MSNG #Мосэнерго #электроэнергетика #инвестиции #акции #дивидеды #Бизнес #Аналитика #идея #прогноз
Евротранс скатился в 3 эшелон — ЦБ проверяет его дефолт на инсайд и манипуляции · Мегановости
1️⃣ Банк России проверяет дефолт Евротранса $EUTR по облигациям на признаки манипулирования рынком и инсайда, заявил зампред регулятора Михаил Мамута.
Трудности с выплатами купонов начались в марте, через полгода компания допустила фактический дефолт по всем выпускам долговых бумаг.
С 18 сентября Мосбиржа переводит акции Евротранса с первого на третий уровень листинга и включает их в сектор повышенного инвестиционного риска.
Параллельные шаги регулятора и биржи показывают, что история Евротранса из корпоративного дефолта перерастает в разбирательство о добросовестности всего выпуска.
Текущая ситуация на бирже
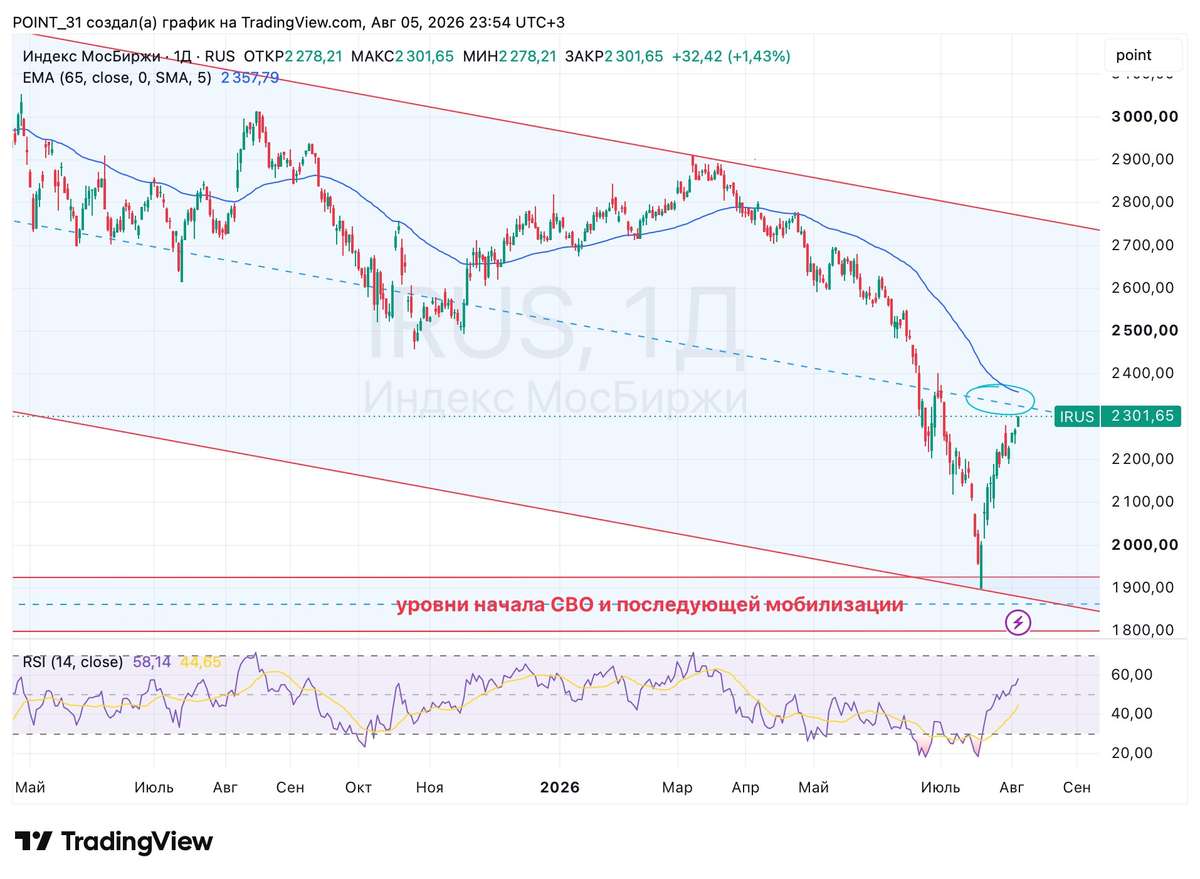
Индекс Мосбиржи накануне продолжил восстановление, прибавив 1,4% до 2302 п. Сверху нас ждет сопротивление на 2300-2370 п., где проходит средняя линия нисходящего коридора и скользящая средняя EMA65. Проходить ее вверх будет сложно, так как рынок находится в подвешенном состоянии. Слабые выходящие отчеты компаний, замедление снижения ключевой ставки и регулярные атаки БПЛА будут сдерживать рост. Будьте аккуратны!
📊 Росстат впервые с середины мая зафиксировал недельную дефляцию в РФ на уровне 0,02%. Впрочем, радость может быть преждевременной, ведь годовая инфляция из-за эффекта низкой базы подскочила до 6,13%, а ЦБ на этом фоне уже представил обновленные среднесрочные параметры ДКП. Регулятор подчеркивает, что устойчивые компоненты инфляции все еще требуют сохранения жестких денежно-кредитных условий.
💵 Аналитики в материале РБК прогнозируют курс доллара до конца года в коридоре 80–85 рублей, не ожидая существенного ослабления национальной валюты. Высокий уровень ключевой ставки продолжают поддерживать рубль, ограничивая спекулятивный спрос на валюту. Для крупных экспортеров из моего портфеля вроде Новатэка или Сургутнефтегаза крепкий рубль остается сдерживающим фактором для переоценки выручки, но устраняет риски резких валютных шоков для экономики.
💊 Промомед порадовал инвесторов сильными операционными результатами: выручка фармакомпании за первое полугодие 2026 года подскочила на 76% в годовом выражении. Эмитент активно наращивает присутствие в коммерческом сегменте и расширяет портфель инновационных препаратов. На фоне общего охлаждения потребительского спроса отечественная фармацевтика продолжает выглядеть защитным активом, хотя я свою ставку делаю на Озон Фармацевтика.
⚡ Мосэнерго представила отчетность по МСФО за полугодие: выручка выросла на 25,1% до 179,5 млрд рублей, а чистая прибыль подскочила на 18,7% до 11,8 млрд рублей. Индексация тарифов и жесткий контроль над операционными издержками принесли свои плоды. Для сектора электроэнергетики показатели весьма достойные, однако дивидендный фактор и инвестиционные обязательства компании традиционно сдерживают бурную реакцию рынка в акциях.
⛽️ Сбербанк сообщил о намерении обратиться в арбитражный суд с заявлением о банкротстве Евротранса. Для оператора АЗС Трасса это крайне тревожный сигнал, подсвечивающий проблемы с обслуживанием долговой нагрузки при текущих процентных ставках. Компания уже допустила ряд полноценных дефолтов по облигациям. Ну а сам кейс стал очередным напоминанием об опасности высокой долговой нагрузки в розничном бизнесе.
❗️Не является инвестиционной рекомендацией
❤️ Если утренний брифинг оказался полезен, жмите лайк. Это мотивирует меня регулярно публиковать его.
$MSNG $PRMD $OZPH $SBER $EUTR
🏤 Мегановости 🗞 👉📰
1️⃣ ЕвроТранс $EUTR 5 августа допустил полноценный дефолт по трем выпускам облигаций, пропустив выплаты от 21 июля, после серии техдефолтов по купонам на общую сумму 168,4 млн ₽.
Сбербанк $SBER и банк "Россия" уведомили о планах обратиться в арбитражный суд для признания топливного оператора банкротом.
Акции компании в моменте обваливались более чем на 20%, но к закрытию торгов 5 августа скорректировались, потеряв около 1,5%, а с начала года подешевели более чем на 70%.
Волна дефолтов эмитентов с долговой моделью роста показывает, что инвесторам стоит внимательнее следить за денежным потоком и графиком погашений, а не только за отчетной прибылью.
🏤 Мегановости 🗞 👉📰
1️⃣ Норникель $GMKN в I полугодии увеличил выручку по МСФО на 28%, до 8,3 млрд$, EBITDA — на 50%, до 3,9 млрд$, а чистую прибыль — в 2,4 раза, до 2 млрд$.
Рентабельность EBITDA выросла с 41% до 47%, однако свободный денежный поток сократился на 20%, до 1,2 млрд$, а капитальные вложения выросли до 1,4 млрд$.
Чистый долг достиг 9,1 млрд$ при ND/EBITDA 1,3, Владимир Потанин предупредил о неустойчивости конъюнктуры.
Новые финансовые результаты показывают рост маржинальности, но инвестиции и оборотный капитал ограничивают конвертацию прибыли в денежный поток.