Поиск
🔍 Взаимосвязь девелопмента с другими отраслями экономики
Девелопмент – один из крупнейших секторов экономики России: вместе со смежными направлениями он формирует до 20% ВВП, а занятость в нём составляет более 17% трудоспособного населения.
Разберём, какая существует взаимосвязь отраслей и как она влияет на инвестиционные решения.
🧱 Промышленность стройматериалов, металлургия и машиностроение
В прямой зависимости от активности девелоперов и объёмов текущего строительства находятся металлурги, производители стройматериалов и строительной техники. Девелоперы – ключевые потребители арматуры, металлоконструкций, фасонного проката, балок, а также строительной техники. Эти отрасли взаимосвязаны: спад в строительстве может отразиться на металлургах, и наоборот. Аналогичная зависимость прослеживается и с производителями цемента, бетона, кирпича, газоблоков. Поэтому инвестор может учитывать, что рекордные запуски новых жилых и коммерческих проектов могут привести к росту котировок акций металлургов, ориентированных на внутренний рынок.
🏦 Банковский сектор
С июля 2019 года в долевом строительстве произошёл переход к механизму с эскроу-счетами и проектным финансированием. Если раньше девелоперы финансировали стройку непосредственно средствами дольщиков, то с июля 2019 года привлекают проектное банковское финансирование. Средства участников долевого строительства поступают в распоряжение уполномоченных банков на счета эскроу, а застройщик может получить к ним доступ только после получения разрешения на ввод в эксплуатацию (РВЭ).
По состоянию на октябрь 2026 года финансировать девелоперов имеют право 64 уполномоченных банка, но основную долю контролирует тройка лидеров: Сбербанк, ВТБ и Банк ДОМ.РФ. Ставка по проектному кредиту плавающая и привязана к объёму средств, аккумулированных на счетах эскроу: если остатки на эскроу-счетах превышают объём кредитов в 1,5 раза и более, стоимость заимствований становится минимальной.
📊 Например, по состоянию на декабрь 2025 года коэффициент покрытия обязательств поступлениями на эскроу у ГК «А101» составляет 1,5. Это значительно выше среднего показателя по отрасли (0,7), что подтверждает финансовую устойчивость Группы.
💸 Долговой рынок
Исторически крупные застройщики активно привлекают финансирование на публичном рынке заимствований посредством выпуска облигаций, где ставка купона зависит от политики ЦБ. Это касается и флоатеров, где выплаты формируются как ключевая ставка плюс премия эмитента, и бумаг с фиксированным доходом: их параметры определяются при размещении, и чем выше значение ключа, тем дороже обслуживание долга.
📜 ГК «А101» дебютировала на долговом рынке в 2024 году, а затем в 2025 году разместила ещё два займа: с фиксированным и плавающим купоном. Сегодня совокупный облигационный долг Группы равен 11 млрд рублей. После последнего размещения ключевая ставка пошла вниз, что облегчило обслуживание заимствований. При этом Группа демонстрирует комфортный уровень долговой нагрузки, благодаря чему её бумаги одни из самых надёжных в секторе.
🧩 Инвестируя в ценные бумаги застройщиков, инвестор должен учитывать: политику регулятора, состояние рынка ипотеки, цены на стройматериалы, формирующие себестоимость квадратного метра, ситуацию на рынке труда и потребительский спрос. Такой комплексный межотраслевой подход позволяет использовать девелопмент как самостоятельный актив и как дополнительный индикатор, помогающий прогнозировать динамику прибыли в разных секторах экономики.
❗Важно: рост и спад в одной отрасли не обязательно повлияют на смежную, так как каждый сектор имеет собственные драйверы и ограничения. Поэтому корреляция – это не гарантия синхронного движения, а ориентир, который нужно проверять на конкретных данных.
📢 Подписывайтесь на наш канал. В нём мы рассказываем о новых и текущих проектах, делимся хорошими новостями и образовательными материалами про инвестиции в девелопмент и облигации.
RU000A108KU4 RU000A10DZU7 $RU000A10DZT9
#А101
Надёжный эмитент — надёжный работодатель
Вы знаете «Северсталь» по цифрам. Но каждая цифра в отчёте — это чья-то работа: сталевара у печи, инженера, который запускает новую линию, айтишника, который учит производство думать быстрее.
Мы уверены: сегодня финансовый успех компании невозможен, если она не сильный работодатель. А наша сила в том, что вместе работают очень разные люди и создают металлургию будущего.
Сейчас «Северсталь» участвует в рейтинге работодателей hh.ru. В прошлом году мы заняли первое место среди металлургических компаний России. Удержим результат и в этот раз!
Подержать компанию можно в несколько кликов:
1. Перейти по ссылке rating.hh.ru/poll
2. Авторизоваться или зарегистрироваться на сайте;
3. Выбрать отрасль «Металлургия»;
4. Найти «Северсталь» и поставить лайк напротив компании.
Голосование идет до 14 ноября.
Северсталь. Отчет за 3 кв 2026 по МСФО
Тикер: #CHMF
Текущая цена: 731.8
Капитализация: 613 млрд
Сектор: Черная металлургия
Сайт: https://severstal.com/rus/ir/
Мультипликаторы (LTM):
▫️ P/E - 396.79
▫️ P/BV - 1.12
▫️ P/S - 0.94
▫️ ROE - 0.3%
▫️ ND/EBITDA - 0.47
▫️ EV/EBITDA - 6.26
Что нравится:
▫️ выручка увеличилась на 2.3% к/к (169.6 → 173.5 млрд);
▫️ положительный FCF +41.3 млрд против -30.3 млрд во 2 кв 2026;
▫️ чистый долг уменьшился на 44% к/к (88.4 → 49.6 млрд). ND/EBITDA ухудшился с 0.87 до 0.47;
▫️ чистая прибыль выросла в 3.7 раза к/к (4.1 → 15.2 млрд);
▫️ деб. задолженность снизилась на 42% к/к (81.9 → 47.5 млрд);
Что не нравится:
▫️ нетто фин расход увеличился на 24.1% к/к (1.6 → 2 млрд);
▫️ кред. задолженность выросла на 25.4% к/к (73.8 → 92.5 млрд).
Дивиденды:
Выплачивается доля от FCF в зависимости от ND/EBITDA:
▫️ ND/EBITDA < 0.5 - возможно, более 100%;
▫️ ND/EBITDA от 0.5 до 1 - 100%;
▫️ ND/EBITDA > 1 - 50%.
СД принял решение не распределять дивиденды за 3 квартал 2026 года.
Мой итог:
Операционные результаты.
Производство (в млн т):
▫️ чугун -3.5% к/к (2.84 → 2.74);
▫️ сталь -2.5% к/к (2.79 → 2.72);
После некоторого пика за прошлый квартал производство снова снизилось. В сравнение с прошлым годом есть увеличение в производстве чугуна. За 9 месяцев произвели 8.23 млн т стали и пока это вписывается в прогноз по году в на уровне 11.2-11.3 млн т.
Продажи (в млн т):
▫️ металлопродукция -13.9% к/к (3.03 → 2.61), в т. ч.
▫️ чугун и слябы -71.1% к/к (0.38 → 0.11);
▫️ коммерческая сталь -6.6% к/к (1.22 → 1.14);
▫️ продукция с ВДС -5.6% к/к (1.43 → 1.35);
▫️ железная руда 3м лицам +21.6% к/к (0.74 → 0.9).
Cнижение продаж произошло на фоне сокращения отгрузок полуфабрикатов из-за увеличения переработки в готовую продукцию. Доля продаж продукции с ВДС продолжила растущий тренд (45 → 45 → 47 → 52%).
Уже наблюдается что-то похожее на разворот. Выручка растет второй квартал подряд, хотя за 9 месяцев пока приличное отставание (-10.1% г/г, 543.3 → 488.4 млрд).
По прибыли снова есть рост за квартал на фоне улучшения операционной рентабельности с 6 до 15.7%. И это еще помешали рост убытка по курсовым разницам (-1.8 → - 3.7 млрд), увеличение нетто фин расхода, и повышенная эф. ставка налога на прибыль (24.7% vs 12.7% во 2 кв 2026). За 9 месяцев прибыль снизилась на 61.2% г/г (49.7 → 19.3 млрд).
FCF развернули из отрицательного в положительный за счет роста OCF (-5 → 64.4 млрд) и снижения кап. затрат (-8.3% к/к, 25.3 → 23.3 млрд). OCF так вытянули за счет разнонаправленного движения дебиторки и кредиторки. Прогноз по Capex на 2026 год не изменился (112 млрд), а значит в 4 кв можно ожидать кап. затрат в районе 35 млрд. С оборотным капиталом так уже не поработаешь, а значит с очень большой вероятностью в следующем квартале будет отрицательный FCF.
Долговая нагрузка снизилась как за счет снижения чистого долга, так и за счет роста EBITDA.
В 4 квартале Северсталь ожидает охлаждение спроса на сталь в связи с зимним сезоном. А тут еще и индекс цен на сталь начал снижаться с пиков середины сентября. Ранее звучала оценка от компании, что потребление металла в России начнет восстанавливаться не ранее 2 полугодия 2027 года. При этом все же кажется, что дно найдено и ниже идти уже особо не должны. За 3 квартал погрузка на РЖД черных металлов выросла на 2.5% г/г (11.8 → 12.2 млн т). Запуск новых проектов в жилищном строительстве вырос на 5% г/г (27.9 → 29.2 млн. кв м). Ключевая ставка еще высоковата, но все же мы находимся в цикле ее снижения, пусть и очень замедленном.
По примерным расчетам компания за 2026 год заработает прибыль около 28 млрд (P/E 2026 = 22.1).
С прошлого обзора мнение не изменилось, если горизонт инвестирования несколько лет, то Северсталь можно добавлять/докупать в свой портфель (желательно ловить на корректировках). За 2026 год дивидендов мы не увидим. А вот в следующем году уже можно ожидать постепенный возврат к положительному FCF, а значит и восстановлению дивидендных выплат.
Акции компании держу в портфеле с долей в 5.46% (лимит - 5%).
Прогнозная справедливая стоимость - 885 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
Бюджет-2027: дефицит больше, налогов больше. Какие компании под ударом?
На прошлой неделе (24 сентября 2026) Министерство финансов внесло в правительство бюджетный пакет на 2027–2029 годы, включающий очередной блок налоговых поправок. Рынок отреагировал незамедлительно: индекс Мосбиржи снизился, акции горно-металлургических компаний потеряли 3–7%.
Важный момент: Представленный пакет не является окончательным — у Минфина есть около двух месяцев для внесения дополнительных предложений.
Ключевой параметр для рынка облигаций:
Дефицит бюджета планируется на уровне около 2% ВВП ежегодно. Для сравнения: в действующем бюджете на 2027 год закладывался дефицит около 1,2% ВВП, на 2028-й — 1,3%. Таким образом, бюджетная траектория становится более дефицитной, чем предполагалось ранее.
Минфин РФ предлагает ввести налог для производителей цветных металлов, удобрений в 30%, для золотодобытчиков — 20% от сверхдоходов за 2026 г. к уровню 2025 г.
Какие компании попали под удар:
• Норникель #GMKN — самый очевидный кандидат. Компания не платит дивиденды с 2023 года, и рынок ждал возврата к выплатам в 2026-м с коэффициентом 30–40% от свободного денежного потока. Теперь эти прогнозы приходится пересматривать вниз: налог может «съесть» 50–52 млрд рублей — это примерно 11–13% ожидаемой прибыли 2026 года.
• Полюс #PLZL — случай парадоксальный. Ещё в июле 2026-го компания добровольно отказалась от дивидендов до 2030 года, сославшись на инвестпрограмму (Сухой Лог, $6 млрд) и дорогой долг. Многие аналитики считают, что этот отказ был в том числе упреждающей реакцией на грядущий windfall tax. Так что налог бьёт по компании, которая и так не платит дивиденды, — скорее дополнительное давление на капитализацию, а не на выплаты.
• ФосАгро #PHOR — по оценке БКС, прибыль в 2026 году ожидается ниже, чем в 2025-м, поэтому формально сверхдоходов может и не быть. Всё зависит от методики расчёта «базового» уровня.
• РУСАЛ #RUAL — самый большой вопрос. Если налог распространится на алюминий, эффект может достигать 38% прибыли (по оценке ПСБ). Но алюминий не является «твёрдым полезным ископаемым», и тогда налог будет браться только с бокситовой руды — эффект многократно слабее.
Второй удар — по пассивным доходам инвесторов:
Дивиденды и так облагаются НДФЛ по прогрессивной шкале — от 13% до 22%. Но для крупного держателя дивидендных бумаг рост ставки до 18–22% — это прямое снижение чистой доходности. Компания платит меньше, а инвестор получает ещё меньше — налог съедает разницу.
Правда, Минфин уверяет: изменения затронут около 4 млн человек — не более 6% налогоплательщиков. Для большинства с небольшими портфелями и средними доходами ничего не поменяется — они остаются на 13%.
Кому пока удалось избежать пересмотра налогов:
• Нефтегаз — не затронут, и это не случайно. В отрасли уже действует НДПИ и другие механизмы изъятия ренты: государство забирает в среднем 76–81% доналоговой прибыли нефтяников.
• Угольная промышленность — та же логика. Угольщики уже платят отраслевые налоги, и новый налог на сверхдоходы их не касается.
• Чёрная металлургия — в предложении Минфина речь идёт только о твёрдых полезных ископаемых — драгоценных и цветных металлах, удобрениях.
• Банки — несмотря на рекордную прибыль (3,5–3,8 трлн рублей за 2024–2025 годы). Ранее ЦБ и профильный комитет Госдумы выступали против изъятия капитала у банков — это напрямую сокращает их способность кредитовать экономику.
• IT-сектор — не упомянут. Компании годами получали льготы на фоне импортозамещения (только за 2022–2024 годы они обошлись бюджету в 1,3 трлн рублей).
• Энергетика — «Россети» ведут масштабные инфраструктурные проекты с огромной инвестпрограммой. Дополнительная налоговая нагрузка усложнит поиск финансирования.
Важно помнить: список компаний для налога на сверхдоходы пока не опубликован. Текст законопроекта должен поступить в Госдуму до 1 октября — тогда станет точно ясно, кто попал, а кто нет.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Какие акции могут дать выигрыш на отношениях с китайцами?
У нас сейчас идет ВЭФ-2026, и там заключаются важные контракты России с Китаем. То, что они будут заключаться, мне было понятно еще 3 года назад. Я как раз тогда начал вести свои блоги и освещать в них тему покупки акций компаний, с этим связанных.
В этой статье я не буду разбирать вообще всё, что там происходило. Потому что это "всё" - это вредный шум для тех инвесторов, которые пришли на рынок зарабатывать деньги. Настоящему инвестору достаточно несколько сильных идей, чтобы сохранить капитал и заработать.
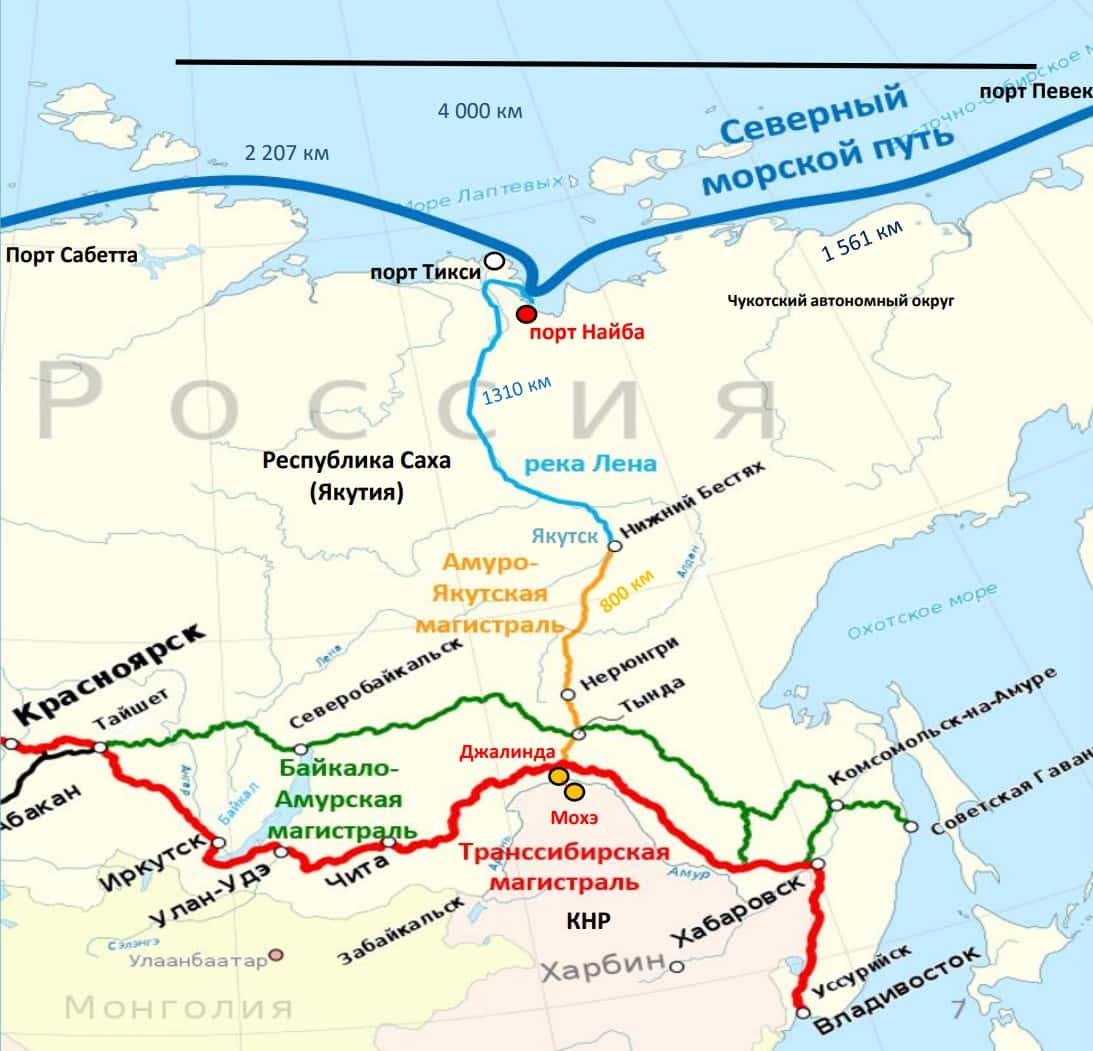
Сегодняшней сильной идеей я подсвечу МТК "Мохэ–Найба" (1,13 трлн руб.).
"Международный транспортный коридор" - это не просто дорога, это ВСЯ инфраструктура на пути следования грузов, о которой только можно подумать. На этой инфраструктуре выиграет не только, можно было бы подумать, какое-нибудь РЖД, а куча компаний, которые я перечислю в статье. Какие-то из них я уже включил в свой портфель, какие-то я включу по хорошим ценам, а на какие-то у меня просто денег не останется, но рассказать я о них обязан.
Кто выигрывает от строительства и эксплуатации МТК "Н-М":
Строительство и инфраструктура:
- Мостотрест $MSTT один из крупнейших строителей мостов и дорог, может претендовать на подряды.
Металлургия и поставки материалов:
- ММК $MAGN, Северсталь $CHMF, НЛМК $NLMK - производители металлопроката, рельсов, труб, конструкций;
- ТМК $TRMK - трубы большого диаметра для нефтегазовой и транспортной инфраструктуры.
Логистика и перевозки:
- ДВМП $FESH - портовый оператор на Дальнем Востоке, рост грузопотока по новым коридорам;
- Глобалтрак $GTRK - один из крупнейших грузовых перевозчиков России. Выиграет от увеличения перевозок;
- Трансконтейнер $TRCN - контейнерные перевозки, развитие МТК.
- Совкомфлот $FLOT - морские перевозки по Севморпути, связка с Арктикой.
Энергетика:
- РусГидро $HYDR - обеспечение энергией новых объектов, возможное строительство генерации.
Финансирование:
- Сбер $SBER, ВТБ $VTBR - банки, участвующие в кредитовании и проектном финансировании.
Я перечислил только те компании, которые напрямую получают доход от стройки и эксплуатирования. А есть же еще те, кто будет получать доход, предоставляя услуги этим компаниям, или просто находясь рядом.
Так что широкий индекс рассматривать для включения в портфель можно, а к акциям СМП, ДВ, Сибири я советую присмотреться внимательнее. Я сам в них инвестирую и рассказываю в канале, почему.
Подписывайтесь.
Эн+. Отчет за 1 пол 2026 по МСФО
Тикер: #ENPG
Текущая цена: 296.65
Капитализация: 189.5 млрд
Сектор: Электрогенерация
Сайт: https://enplusgroup.com/ru/
Мультипликаторы (LTM):
P/E - 2.8
P/BV - 0.15
P/S - 0.12
ROE - 5.4%
ND/EBITDA - 3.42
EV/EBITDA - 4.07
Акт/Обяз - 1.8
Что нравится:
✔️рост выручки на 12% г/г (701.5 → 785.8 млрд);
✔️чистая прибыль выросла в 2.7 раза г/г (26 → 70.4 млрд);
Что не нравится:
✔️отрицательный FCF снизился на 40% г/г (-20.1 → -28.1 млрд);
✔️чистый долг увеличился на 7% п/п (869 → 929.9 млрд), но ND/EBITDA улучшился с 3.75 до 3.42;
✔️нетто фин расход вырос на 27.6% п/п (62.7 → 79.9 млрд);
✔️среднее соотношение активов и обязательств.
Дивиденды:
Выплата акционерам 100% полученных дивидендов от Русала и 75% (но не менее $250 млн в год) от FCF, полученного сегментом энергетики. СД группы может рекомендовать выплату даже в отсутствие выплат от Русала.
Последние дивиденды выплачивались за 2018 год.
Мой итог:
Операционные показатели энергетики (г/г):
- выработка электроэнергии +5.1% (39.1 → 41.1 млрд кВт* ч);
из них
- ГЭС +8.2% (29.4 → 31.8 млрд кВт* ч);
- ТЭС -3.1% (9. 6→ 9.3 млрд кВт* ч);
- СЭС -12.5% (3.2 → 2.8 млн кВт* ч);
- отпуск тепла +7% (14.3 → 15.3 млн Гкал).
Операционные показатели металлургии (г/г):
- про-во алюминия +4.5% (1924 → 2010 тыс т);
- про-во глиноземов +7.6% (3400 → 3658 тыс т);
- про-во бокситов +12.8% (9668 → 10905 тыс т);
- реализация алюминия -10% (2286 → 2057 тыс т).
Выручка (г/г в млн $ без межсегмента):
- металлургия +10.9% (7520 → 8338)
- энергетика +22.9% (2353 → 2892).
Сегмент металлургии вырос за счет цен на алюминий (+33.4% г/г). Увеличение выручки в сегменте энергетики связано с ростом выработки электроэнергии и отпуска тепла в сочетании с увеличением рыночных цен (+17.2% в 1-й ценовой зоне, +12.8% во 2-й).
Чистая прибыль кратно увеличилась на фоне улучшения операционной рентабельности с 10 до 16.9%, роста прибыли от совместных предприятий и сниженной эф. ставки налога на прибыль (23.2% vs 55.7% в 1 пол 2025).
Стоит сделать ремарку, что указанный FCF приблизительный, так как у Эн+ свой усложненный расчет.
FCF снизился за счет разнонаправленного движения OCF (-15.8% г/г, 117.8 → 99.2 млрд) и Capex (+3.4% г/г, 75.3 → 78 млрд). Не помогло и уменьшение выплаченных процентов, которые также вычитаются из OCF (-21.1% г/г, 62.6 → 49.4 млрд).
Долговая нагрузка снизилась. Подтянулась EBITDA и это перекрыло рост чистого долга.
Как ожидалось, после слабого 2 полугодия 2025, в отчетном периоде сегмент металлургии показал сильный результат за счет роста цен на алюминий. Рентабельность по EBITDA выросла с 9.9 до 14.8%. Получена прибыль +419 млн $ против убытка -87 млн $. Пока во 2 пол 2026 средние цены на металл держатся выше 3200$ за тонну и, скорее всего, вторая часть года также получится удачной для сегмента (еще и рубль начал слабеть).
Сегмент энергетики также лучше прошлого года. Рентабельность по EBITDA выросла с 34.6 до 38.1%. Чистая прибыль увеличилась на 8.9% г/г (450 → 490 млн $). И это еще при том, что в отчетном полугодии получен прочий фин. расход (-75 млн $ vs +181 млн $ в 1 пол 2025).
В теоретический дивиденд за полгода Русал почти точно ничего не внесет (СД рекомендовал не платить за 1 полугодие 2026). А вот сегмент энергетики заработал примерно 292 млн $ FCF, что могло бы дать почти 21.7 руб (ДД 7.2% от текущей цены). За полгода вполне неплохо, жаль только, что это все умозрительные расклады, а по факту вряд ли акционеры увидят дивиденды за 2026 год. Хотя бы в силу того, что долговая нагрузка остается все еще значительной (а отдельно в Русале ситуация еще хуже).
Экстраполировать результаты текущего полугодия на весь год не стоит, так как обычно вторая часть года у Эн+ получается хуже. Но даже так компания может заработать за 2026 год примерно 1.56 млрд $, что дает P/E 2026 = 1.5. И вот раскрытие стоимости на возможных положительных факторах (в первую очередь возвращения к выплатам дивидендов) остается основной идей в компании.
Акции держу в портфеле с долей 5.48% (лимит - 5%). Прогнозная справедливая стоимость - 701 руб.
*Не является инвестиционной рекомендацией
Более подробная информация по портфелю в моем Телеграме
Русал. Отчет за 1 пол 2026 по МСФО
Тикер: #RUAL
Текущая цена: 25.3
Капитализация: 384.4 млрд
Сектор: Цветная металлургия
Сайт: https://rusal.ru/
Мультипликаторы (LTM):
P/E - 91.14
P/BV - 0.38
P/S - 0.3
ROE - 3.5%
ND/EBITDA - 5.8
EV/EBITDA - 8.83
Акт/Обяз - 1.91
Что нравится:
✔️выручка выросла на 10.9% г/г (7.5 → 8.3 млрд $);
✔️чистая прибыль +419 млн $ против убытка -87 млн $.
Что не нравится:
✔️отрицательный FCF -252 млн $ против +181 млн $ в 1 пол 2025;
✔️чистый долг увеличился на 11.9% п/п (8 → 8.9 млрд $), но ND/EBITDA улучшился с 7.65 до 5.8;
✔️нетто фин расход вырос на 28.4% п/п (613 → 787 млн $);
✔️среднее соотношение активов и обязательств;
Дивиденды:
Предполагается выплата до 15% от скор. EBITDA, включающей дивиденды от Норникеля.
Компания решила не платить дивиденды за 2025 год. СД также рекомендовал не выплачивать дивиденды за 1 пол 2026.
Мой итог:
Операционные показатели (г/г):
- про-во алюминия +4.5% (1924 → 2010 тыс т);
- про-во глиноземов +7.6% (3400 → 3658 тыс т);
- про-во бокситов +12.8% (9668 → 10905 тыс т);
- реализация алюминия -10% (2286 → 2057 тыс т).
Объемы производства одни из самых высоких за последние годы (выше было только в 2 пол 2024). При этом реализация снизилась на фоне уменьшения спроса на 1.8% г/г на мировых рынках (кроме Китая, где спрос за полгода наоборот вырос).
За счет роста цена на алюминий (+33.4% г/г, 2538 → 3386 $ за тонну), который произошел на фоне закрытия Ормузского пролива, повреждений производств в странах Персидского залива (в частности Emirates Global Aluminum планирует возобновить производство алюминия только с начала 2027 года) и остановки в марте завода в Мозамбике, получилось увеличить выручку.
Также после двух убыточных полугодий Русал смог получить прибыль. Причины - улучшение операционной рентабельности с 3.4 до 9.4%, рост доли прибыли в совместных компаниях (291 → 503 млн $) и значительно меньшая эф. ставка налога на прибыль (16.2% vs 169.6% в 1 пол 2026). При этом можно отметить, что сильно вырос нетто фин расход (418 → 787 млн $) из-за увеличенного расхода по курсовым разницам и отрицательной переоценки различных инвест. инструментов.
Несмотря на получение прибыли, компания получила отрицательный FCF на фоне более быстрого падения OCF (-55% г/г, 888 → 400 млн $) против кап. затрат (-6.9% г/г, 707 → 652 млн $). Пока история с чередованием годов с положительным и отрицательным FCF продолжается.
Чистый долг продолжает расти, хотя за счет роста EBITDA долговая нагрузка снизилась. Правда она все равно остается сильной далекой от комфортных значений.
Можно ожидать, что в части прибыли 2026 для Русала будет успешным. Уже в 3 квартале средняя цена на алюминий держится выше 3200$ за тонну. США с Ираном пока далеки от достижения компромисса в своем конфликте, а, как уже писалось выше, ситуация вокруг Ормуза на неопределенное время полностью или частично "вывела из игры" несколько производителей алюминия. Также компания должно помочь начавшееся ослабление рубля. Это улучшит рентабельность, так как выручка в валюте, а расходы в рублях. Плюс будет получен "бумажный" доход на переоценке. По примерным расчетам за год компания сможет заработать 1.03 млрд $, что дает P/E 2026 = 4.53. И это является исторически дешевой оценкой для Русала.
С другой стороны, у компании отрицательный FCF и солидная долговая нагрузка, что, почти наверняка, будет доводом к невыплате дивидендов и за 2 полугодие. Да и вообще высокий долг (который пока только неуклонно растет с 2023 года) является серьезной проблемой компании. Даже без разовых факторов нетто процентные расходы за 1 полугодие составили 348 млн $, а это 83% от чистой прибыли Русала. Компании нужен не один год хороших результатов, чтобы уменьшить свою долговую нагрузку.
Как итог, даже с учетом хорошего полугодия и удобной конъюктуры Русал не выглядит подходящим активом для инвестирования. Если только попробовать спекулятивно "отыграть" ожидаемый сильный результат за 2026 год.
Акций компании нет в портфеле. Прогнозная справедливая стоимость - 34 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Какие акции купить при падении рубля в 2026 году. Подробный обзор эмитентов
Падение рубля меняет логику выбора акций: инвесторы вынуждены учитывать, как курс повлияет на прибыли и отчётность эмитентов. В сегодняшнем посте мы подробно разберём акции компаний, которые выигрывают от процесса девальвации рубля.
Также ослабление рубля открывает новые возможности и в валютных облигациях. Их держатели могут получить двойную выгоду: и купонный доход, и рост рублевой стоимости самих бумаг.
Актуальная подборка: Подборка валютных облигаций с высокой купонной доходностью. Обязательно прочитайте, если пропустили!
Если рубль дешевеет, то выгоднее становятся удерживать в своем портфеле, те компании, которые продают своё сырьё или товары за границу. Полученные доллары или евро они меняют на большее количество рублей, тем самым увеличивая свою прибыль. Акции таких компаний обычно в подобной ситуации растут.
Компании и сектора, которые выигрывают от ослабления рубля:
• Сургутнефтегаз, префы #SNGSP (нефтянка). Здесь эффект двойной. Во-первых, растёт рублёвая выручка от экспорта нефти и газа. Во-вторых, у компании имеется валютная «кубышка»: при ослаблении рубля её рублёвая стоимость увеличивается, что даёт прибыль от валютной переоценки и напрямую подпитывает базу для дивидендов.
• Полюс #PLZL (золотодобытчик) Компания продаёт золото по мировым ценам в долларах, а значительная часть затрат (зарплаты, логистика, услуги) номинирована в рублях.
Когда рубль слабеет, долларовая выручка при конвертации в рубли растёт, а издержки увеличиваются медленнее — в итоге прибыль и денежный поток в рублях растут. Дополнительный плюс — если одновременно растут цены на золото, эффект усиливается.
• ФосАгро #PHOR (производитель удобрений). Около 75% продукции компания экспортирует. Ослабление рубля повышает рублёвую выручку от этих продаж, что улучшает финансовые показатели и поддерживает дивидендные выплаты. Часто этот эффект рассматривают в связке с ростом мировых цен на удобрения.
• Норникель #GMKN (металлургия). Около 80% выручки компании формируется за счёт экспорта (никель, палладий, медь и другие металлы).
При слабом рубле валютная выручка в рублёвом выражении растёт, а основные операционные расходы компания несёт в рублях. Дополнительным плюсом может стать рост цен на сами металлы.
• РУСАЛ #RUAL (алюминий). Бизнес компании сильно ориентирован на экспорт: выручку она получает в валюте, а часть затрат формирует внутри России.
Ослабление рубля помогает увеличить рублёвую выручку и частично компенсировать колебания цен на алюминий, улучшая операционную рентабельность.
Несколько способов защитить деньги от девальвации:
• Купить иностранную валюту. Лучше выбирать валюту дружественных стран, например юань, и вкладывать её в юаневые облигации российских компаний.
• Купить золото и другие драгоценные металлы. Этот инструмент стоит рассматривать для хранения денег в долгосрочной перспективе, так как на коротком промежутке времени цена золота может проседать.
• Инвестировать в акции компаний экспортёров. Из-за девальвации их прибыль в пересчёте на рубли будет выше, как и потенциал роста дивидендов. Например, это могут быть компании из нефтегазового или металлургического сектора.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Норникель. Отчет за 1 пол 2026 по МСФО
Тикер: #GMKN
Текущая цена: 126.8
Капитализация: 1.94 трлн
Сектор: Цветная металлургия
Сайт: https://nornickel.ru/investors/
Мультипликаторы (LTM):
P/E - 6.82
P/BV - 1.65
P/S - 1.59
ROE - 24.2%
ND/EBITDA - 1.29
EV/EBITDA - 4.84
Акт/Обяз - 1.84
Что нравится:
✔️рост выручки на 12.8% г/г (529.7 → 633.7 млрд);
✔️чистый долг снизился на 1.5% п/п (714.9 → 704.1 млрд). ND/EBITDA улучшился с 1.5 до 1.29;
✔️нетто фин расход уменьшился на 6.2% п/п (30.5 → 28.6 млрд);
✔️чистая прибыль выросла в 2 раза г/г (75.7 → 153.2 млрд);
✔️слабое соотношение активов и обязательств.
Что не нравится:
✔️FCF снизился на 33% г/г (122 → 81.8 млрд);
✔️деб. задолженность выросла на 38.2% п/п (90.1 → 124.6 млрд).
Дивиденды:
Собрание акционеров ориентируется на выплату в размере не менее 30% от EBITDA по МСФО.
Прогнозов по дивидендам на 2026 год отсутствует.
Мой итог:
Производство товарных металлов за полгода (г/г):
- никель -2.1% (86.9 → 85 тыс т);
- медь -4.7% (213.2 → 203.1 тыс т);
- палладий -14.4% (1399 → 1198 тыс тр ун);
- платина -16.1% (335 → 281 тыс тр ун).
Производство никеля снизилось по причине проведения ремонта оборудования, меди - из-за необходимости восполнения объемов технологического незавершённого производства Медного завода, платины и палладия - в связи с изменением соотношения металлов в структуре перерабатываемого сырья.
Росту выручки не помешало снижение производство и более сильный рубль. Помог рост цен на основную корзину металлов, а особенно на медь (за год +40%). Именно медь за отчетный период имеет самый большой вес в выручке (более 30%). Возможно, Норникель распродала еще часть своих запасов, хотя по отчету этого не видно (сумма запасов выше прошлых двух полугодий).
Чистая прибыль удвоилась на фоне улучшения операционной рентабельности с 25.3 до 37.2%, снижения нетто фин расхода (48.5 → 28.6 млрд) и меньшей эф. ставки налога на прибыль (25% vs 29.1% в 1 пол 2025). Стоит еще отметить, что большую роль в улучшении опер. рентабельности сыграло снижение убытка по обесценению (31.8 → 7.6 млрд) и уменьшение прочих нетто расходов (14.2 → 9.6 млрд). При этом в отчетном полугодии был убыток по курсовым разницам (-7.6 млрд vs +8.6 млрд в 1 пол 2025).
FCF снизился из-за разнонаправленного движения OCF (-15.9% г/г, 218 → 188.2 млрд) и кап. затрат (+10.9% г/г, 96 → 106.5 млрд). За 2026 год Capex ожидается в районе 240 млрд, то есть во 2 полугодии кап. затраты будут выше.
Планы по производству на 2026 год остались неизменными:
- никель 193-203 тыс т;
- медь 405-429 тыс т;
- палладий 2415-2465 тыс тр ун;
- платина 616-636 тыс тр ун.
Исходя из них во 2 полугодии стоит ожидать снижение производства платины и роста по остальным металлам. По примерным расчетам за весь год компания сможет заработать в районе 283 млрд прибыли, что дает P/E 2026 = 6.84, что исторически недорогая оценка для компании. Дивиденд может быть около 13.2 руб (ДД 10.43% от текущей цены). Хотя по выплате пока большой вопрос, ведь компания не платила их с 2023 года. Но после отчета прошла новость, что Норникель "на базе результатов полугодия может вернуться к промежуточным дивидендам".
Конечно же, достаточно возможных рисков. Во-первых, зависимость результатов от цен на корзину металлов (от курса доллара также, но здесь рубль вроде начал слабеть). Медь на пике, платина тоже достаточно высоко. Снижение потянет за собой ослабление результатов. Во-вторых, риск дополнительного санкционного давления (пошлины, запрет в ЕС на импорт металлов из РФ). В-третьих, ужесточение налогообложения или так называемый windfall tax. Пока по этой теме тишина, но не исключено, что во второй половине года этот риск реализуется.
Что в итоге? Рубль, скорее всего, будет слабеть, но не стремительно. Цены металлов явно не на низах. Есть дополнительные риски. При этом выплата дивидендов пока не гарантирована (а даже если будет, то див. доходность не выдающаяся). И при этом все форвардную оценку дешевой не назовешь. Пока неинтересно.
Акций компании нет в портфеле. Прогнозная справедливая стоимость - 130 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
НЛМК. Отчет за 1 пол 2026 по МСФО
Тикер: #NLMK
Текущая цена: 73.2
Капитализация: 438.7 млрд
Сектор: Черная металлургия
Сайт: https://nlmk.com/ru/
Мультипликаторы (LTM):
P/E - 11.32
P/BV - 0.48
P/S - 0.44
ROE - 6.9%
ND/EBITDA - отриц. ND
EV/EBITDA - 2.88
Акт/Обяз - 5.21
Что нравится:
✔️наличие чистой денежной позиции, которое, правда, снизилось на 10.9% п/п (45.7 → 40.1 млрд);
✔️чистая прибыль выросла на 12.4% п/п (18.2 → 20.5 млрд);
✔️отличное соотношение активов к обязательствам;
Что не нравится:
✔️снижение выручки на 1.2% п/п (392.6 → 387.7 млрд);
✔️отрицательный FCF -15.1 млрд против +29.8 млрд в 2 пол 2025;
✔️нетто фин доход снизился на 70% п/п (11 → 3.3 млрд);
✔️деб. задолженность выросла на 19.2% п/п (147.7 → 176.1 млрд)
Дивиденды:
Компания выплачивает процент от FCF в зависимости от соотношения ND/EBITDA:
- при <= 1 - 100% FCF;
- при >1 - 50% FCF.
Пока выплата за 2026 год не ожидается.
Мой итог:
Компания, как обычно, не предоставляет никаких операционных данных. Смотрим косвенные данные и финансовые результаты.
По данным WSA производство стали в РФ за 1 полугодие снизилось на 8.4% г/г до 32.1 млн т. Но при этом две другие "сестры" снижения не показали (ММК - 0%, Северсталь - +3.3%). По логике один из трех основных металлургов не должен был отстать от конкурентов.
Выручка снизилась за полгода снизилась как по причине снижения цен на продукцию, так и из-за продолжившегося укрепления рубля.
Выручка за 1 полугодие по регионам (п/п в млрд):
- Россия -11.7% (144 → 127.1);
- прочие регионы +4.8% (248.6 → 260.6).
Рост по экспорту, конечно, приятен, но в прошлом году была схожая история (увеличение выручки +0.4% п/п). При этом во 2 пол 2025 была низкая база, поэтому и динамика лучше.
Выручка за 2 квартал по регионам (к/к в млрд):
- Россия +24.1% (56.7 → 70.4);
- прочие регионы -2.4% (131.9 → 128.7 млрд).
Увеличение по России за 2 квартал произошло на фоне роста внутренних цен, тогда как на экспорт повлияло укрепление рубля. Пока есть предпосылки к тому, что второе полугодие у НЛМК будет лучше первого (рубль начал слабеть, цены внутри РФ продолжают расти)
Чистая прибыль выросла, несмотря на снижение выручки. Причины - улучшение операционной рентабельности с 5.3 до 6.7% и меньшая сумма различных убытков и обесценения (-1.9 млрд vs -7.7 млрд во 2 пол 2025). Тут стоит ожидать, что во 2 полугодии 2026 снова будут подобные убытки, так как основные списания по этим статьям происходят в конце года.
FCF стал отрицательным на фоне более сильного снижения OCF (-74% п/п, 75.1 → 19.5 млрд) против кап. затрат (-33% п/п, 51.6 → 34.6 млрд). Если во 2 полугодии вернут часть дебиторки, то, скорее всего, FCF будет положительным. Наверное, в плюсе будет и по итогам года, но в сумме меньшей, чем был в 2025 году (33.9 млрд).
Чистая денежная позиция у НЛМК остается, а также можно отметить значительное снижение общего долга (69.6 → 39.7 млрд).
Если сохранится тенденция по ослаблению рубля, а цены внутри страны хотя бы не пойдут вниз, то по примерным расчетам компания за 2026 год сможет заработать 62.8 млрд прибыли, что дает P/E 2026 = 7. По дивиденду сложно что-то сказать, но даже если он будет, то вряд ли с какой-то значимой дивидендной доходность. Хотя их выплата может быть воспринята рынком как признак разворота цикла, что отразится на котировках.
Из рисков можно отметить наличие активов в США и Европе, которые в негативном сценарии могут попасть под санкции. Да и даже без санкций поставки в ЕС пока разрешены только до 2027 года включительно. Что будет дальше пока непонятно.
При всех негативных факторах на долгосрочном горизонте компания выглядит очень интересно. Пока нет четких сигналов о начале разворота цикла (например, по погрузка на РЖД пока снижение по черным металлам), но как-будто он может начаться уже в 2027 году. И тут уже каждый может выбрать наиболее комфортный подход. Неспеша набирать позицию или закупаться в моменте, когда разворот станет явным.
Акции компании держу в портфеле с долей 5.13% (лимит - 5%). Прогнозная справедливая стоимость - 99 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Энергетический кризис в Европе летом 2026: что происходит с газом
Лето 2026 года в Европе снова прошло под знаком газа. Не такого острого и панического кризиса, как в 2022-м, когда цены взлетали до €300–340 за мегаватт-час, а более тихого, но ощутимого давления. Хранилища заполняются медленно, цены держатся заметно выше привычных летних уровней, жара повышает спрос на электричество, а глобальный рынок сжиженного природного газа (СПГ) остаётся напряжённым.
Откуда всё началось
Зима 2025/2026 оказалась холодной. Европейские подземные хранилища газа (ПХГ) к 1 апреля 2026 года были заполнены всего примерно на 28 %. Это заметно ниже, чем в предыдущие годы, и ближе к докризисным уровням. Сезон закачки (апрель–октябрь) стартовал с очень низкого запаса.
Почти сразу после этого разгорелся конфликт на Ближнем Востоке: удары США и Израиля по Ирану в конце февраля, угрозы и частичные ограничения судоходства в Ормузском проливе. Через этот пролив проходит значительная часть мировых поставок СПГ, особенно катарского и эмиратского. Часть катарских мощностей была повреждена, экспортные объёмы сократились, страховые и фрахтовые ставки выросли. Глобальный рынок СПГ резко сжался.
Европа после 2022 года сильно сократила зависимость от российского трубопроводного газа и перешла на СПГ (США, Норвегия, Катар, другие поставщики) плюс собственную добычу и оставшиеся небольшие потоки. Когда глобальный СПГ стал дефицитным, Европа оказалась в прямой конкуренции с Азией за каждый танкер.
Что с запасами сейчас (начало августа 2026)
По данным Gas Infrastructure Europe, к началу августа европейские хранилища были заполнены примерно на 57 %. Это один из самых низких показателей для этого времени года за последние 15–18 лет. Для сравнения: в те же даты прошлых лет уровень обычно был заметно выше.
Ситуация по странам сильно отличается:
- Германия — около 47 %
- Нидерланды — около 37 %
- Франция — около 57 %
- Италия и Испания — заметно лучше (75 %+ и 72 % соответственно)
Закачка идёт медленнее обычного. Причины простые и рыночные. Когда цены на ближайшие месяцы выше, чем на зиму (так называемая «обратная» кривая, backwardation), трейдерам невыгодно покупать газ сейчас и закачивать его в хранилища. Плюс Азия часто предлагает более высокую цену за гибкие грузы СПГ, и танкеры уходят туда.
Прогнозы большинства аналитиков сходятся: к концу сезона закачки (1 ноября) Европа, скорее всего, подойдёт с уровнем 70–76 % заполнения. Официальная цель ЕС — 80–90 %, но правила позволяют снижать её до 75 % в сложных условиях. 70–76 % — это уже не комфортный запас. Буфер на зиму будет тоньше, чем хотелось бы.
Цены на газ: что происходит и почему это важно
Европейский бенчмарк — нидерландский хаб TTF. До конфликта цена колебалась около €30–35 за МВт·ч. После начала событий в Персидском заливе она резко выросла. К лету ситуация выглядела так:
В июне после новостей о промежуточных договорённостях США и Ирана цена временно опускалась к €40.
В июле на фоне новой эскалации, жары и беспокойства по поводу зимних запасов она снова пошла вверх и превышала €60–63 за МВт·ч.
В начале августа держалась в диапазоне примерно €55–60.
Это далеко от уровней 2022 года, но существенно выше комфортных летних значений последних лет. Для обычного человека цена на хабе — это оптовая стоимость. Она влияет на то, сколько заплатят электростанции, промышленность и, в конечном итоге, домохозяйства.
Газ в Европе часто является «замыкающим» топливом: именно газовые электростанции определяют цену электричества в часы пикового спроса. Когда газ дорожает, дорожает и свет. Летом 2026 жара усилила этот эффект: люди массово включали кондиционеры, а одновременно в жару снижалась выработка на части французских АЭС (ограничения по охлаждению) и на гидроэлектростанциях. Газовые станции работали активнее, и цены на электроэнергию заметно росли.
Жара, спрос и замкнутый круг
- Лето 2026 сопровождалось волнами жары. Это классический «идеальный шторм» для газового рынка:
- Растёт потребление электричества на охлаждение.
- Снижается выработка части низкоуглеродной генерации.
- Нужно больше газа прямо сейчас.
- Закачка в хранилища замедляется ещё сильнее.
- Рынок нервничает по поводу зимы → цены держатся высокими.
Плюс глобальная конкуренция. Азия в жаркие месяцы тоже увеличивает спрос на СПГ для кондиционеров. Европейские терминалы в некоторые месяцы принимали меньше грузов, чем обычно (например, Франция в июле получила один из самых низких объёмов за последние годы).
Чем это отличается от 2022 года
В 2022 году Европа потеряла основной объём российского трубопроводного газа почти одномоментно. Цены взлетели в разы, промышленность частично останавливалась, правительства вводили экстренные меры. Сейчас картина другая:
- Поставки более диверсифицированы (Норвегия, США, СПГ).
- Абсолютный уровень цен значительно ниже пиков 2022-го.
- Спрос на газ в Европе в целом ниже, чем до кризиса (энергоэффективность, возобновляемые источники, частичное снижение промышленного потребления).
- Есть опыт и механизмы (обязательные уровни заполнения хранилищ, координация, гибкость целей).
Но риски остаются. Низкий стартовый запас + напряжённый глобальный рынок СПГ + возможное возобновление перебоев в Ормузском проливе = более высокая уязвимость зимой 2026/2027. Холодная зима или новые геополитические сюрпризы могут быстро разогнать цены.
Что это значит для обычных людей и бизнеса
- Счета за электричество и газ. В странах, где газ сильно влияет на цену электроэнергии (Италия, Великобритания, частично Германия и другие), рост оптовых цен уже отражается в тарифах. Оценки показывают, что заметный рост оптовой цены электричества может добавить десятки евро в год к среднему счёту домохозяйства.
- Промышленность. Энергоёмкие производства (химия, металлургия, удобрения) снова чувствуют давление на маржу.
- Инфляция. Энергия — важная составляющая. Рост цен на газ и электричество поддерживает инфляционное давление, хотя и не на уровне 2022 года.
Зима. Главный вопрос сейчас — успеет ли Европа набрать достаточный запас. Если нет, то любая холодная волна или сбой поставок будет сильнее бить по ценам.
Что можно сказать в итоге
- Летом 2026 Европа не находится в режиме «всё пропало», как четыре года назад. Система стала устойчивее. Но рынок газа остаётся глобальным и напряжённым. Низкие запасы, конкуренция с Азией за СПГ, влияние жары и геополитики создают повышенный уровень цен и неопределённости на зиму.
- Цены на газ и электричество летом 2026 выше обычных летних уровней не из-за «жадности», а из-за реальной нехватки гибких поставок СПГ и медленного заполнения хранилищ.
- Основной риск — не текущее лето, а зима 2026/2027. Чем ниже запас к ноябрю, тем выше вероятность ценовых скачков.
Европа продолжает диверсификацию и развитие возобновляемой энергетики, но газ пока остаётся важным балансирующим топливом, особенно в пиковые часы и холодные периоды.
Ситуация может меняться довольно быстро: возобновление стабильных поставок из Персидского залива, мягкая погода или рост американского экспорта СПГ способны быстро смягчить давление. Обратные события — усилить.
Рынок газа в 2026 году снова напомнил: даже после всех реформ и инвестиций Европа остаётся чувствительной к глобальным шокам. Летние запасы и цены — это не абстрактные цифры, а то, что напрямую влияет на счета зимой и на устойчивость экономики.
ММК. Отчет за 2 кв 2026 по МСФО
Тикер: #MAGN
Текущая цена: 16.79
Капитализация: 187.6 млрд
Сектор: Черная металлургия
Сайт: https://mmk.ru/ru/investor/
Мультипликаторы (LTM):
P/E - убыток LTM
P/BV - 0.29
P/S - 0.32
ROE - убыток LTM
ND/EBITDA - отриц. ND
EV/EBITDA - 1.69
Акт/Обяз - 3.69
Что нравится:
✔️выручка снизилась на 18.8% к/к (129 → 153.3 млрд);
✔️FCF +13.1 млрд против -17.8 млрд в 1 кв 2026;
✔️чистая денежная позиция увеличилась на 19.8% к/к (66.7 → 79.9 млрд);
✔️нетто фин доход вырос на 9.6% к/к (2.9 → 3.2 млрд);
✔️прекрасное соотношение активов и обязательств.
Что не нравится:
✔️чистый убыток вырос с -1.4 до -17.7 млрд.
Дивиденды:
Выплата в размере не менее 100% FCF при соотношении ND/EBITDA <= 1. При соотношении больше 1, на выплату будет направляться не менее 50% FCF.
Прогноз по дивидендам за 2026 год отсутствует.
Мой итог:
Операционные показатели (к/к в млн т):
- выплавка чугуна -4.7% (2.38 → 2.27);
- про-во стали +12.2% (2.45 → 2.75);
- продажи металлопродукции +23.5% (2.25 → 2.78);
- продажи прем. продукции +25.8% (0.91 → 1.14);
- про-во угольного концентрата -2.5% (0.79 → 0.77).
Выплавка чугуна снизилась в связи с проведением капитальных ремонтов в доменном переделе. По словам компании, рост продаж отражает поступательное восстановление активности бизнеса, а увеличения продаж премиальной продукции связано с с улучшением спроса со стороны строительной отрасли. В целом, операционные показатели за первую часть года лучше тех, что были в 1 полугодие 2025.
Приятно, что по выручке наконец-то случился слом тренда и она выросла вслед за увеличением объемов продаж. Разрез по сегментам (к/к в млрд):
- металлопродукция +22.1% (116.5 → 142.3);
- прочая продукция -11.9% (12.5 → 11).
Выручка (без межсегмента) от производства металлопродукции:
- в России +21.1% к/к (119.3 → 144.4 млрд);
- международный +6.2% к/к (7.4 → 7.8 млрд).
Отчасти хороший рост связан с низкой базой прошлого квартала, но и стоит отметить, что выручка уже почти на уровне первых кварталов 2025 года.
Благостную картину портит увеличившийся убыток, хотя и здесь проблема не в операционке. Причины - обесценении активов (-19.7 млрд vs +0.7 млрд в 1 кв 2026) и расход по курсовым разницам (-0.9 млрд vs +1.4 млрд в 1 кв 2026). Если сделать корректировки на эти факторы, то получим прибыль до налогов в 4 млрд (в 1 кв 2026 убыток -4.1 млрд).
FCF вышел в плюс на фоне появление также положительного OCF (-2 → 28.5 млрд) и небольшого снижения кап. затрат (-2.6% к/к, 15.8 → 15.4 млрд).
Чистая денежная позиция после снижения в прошлом квартале снова пошла в рост, несмотря на рост долга. Это позитив, так как в непростое период результаты ММК поддерживают процентные доходы.
Вообще, компания приятно удивила своими результатами. Результаты 1 квартала и общий фон не давали поводов для оптимизма, а сейчас как-будто проглядываются первые признаки разворота. Внутренние цены на продукцию металлургов растут с марта этого года (этот факт был упущен в разборе Северстали). Индекс цен на сталь достиг значения уровня 4 квартала 2024 года.
При этом все проблемы и риски, которые упоминались в том же разборе Северстали актуальны и для ММК. Эскалация вокруг Ормуза набирает обороты, что в последствии можно привести к энергетическому кризису и уменьшению спроса. Ключевая ставка снижается гораздо медленнее, чем хотелось бы. Ну и статистика по погрузкам РЖД пока не радует.
За 2025 год инвесторы не получили дивиденды, но за 2026 есть шанс, что они будут. По крайней мере, исходя из див. политики расчета FCF от ММК, компания за 1 полугодие текущего года могла бы выплатить 0.23 руб на акцию (ДД 1.37% от текущей цены). Вопрос в целесообразности такой скромный выплаты. Скорее всего, лучше оставить эти средства в компании.
Цена ММК сильно снизилась на коррекции, и это хорошая возможность добавить/докупить компанию в свой портфель, если вы нацелены на долгосрочное инвестирование. Не исключено, что мы уже на дне цикла или очень близко к нему.
Акций компании нет в портфеле. Прогнозная справедливая стоимость - 33 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Северсталь. Отчет за 2 кв 2026 по МСФО
Тикер: #CHMF
Текущая цена: 558.6
Капитализация: 468 млрд
Сектор: Черная металлургия
Сайт: https://severstal.com/rus/ir/
Мультипликаторы (LTM):
P/E - убыток LTM
P/BV - 0.88
P/S - 0.71
ROE - убыток LTM
ND/EBITDA - 0.87
EV/EBITDA - 5.49
Акт/Обяз - 2.48
Что нравится:
✔️выручка выросла на 20.6% к/к (140.6 → 169.6 млрд);
✔️чистая прибыль выросла с 57 млн до 4.1 млрд;
✔️хорошее соотношение активов и обязательств;
Что не нравится:
✔️отрицательный FCF, но улучшился на 26.8% к/к (-41.4 → -30.3 млрд);
✔️чистый долг вырос на 43% к/к (61.9 → 88.4 млрд). ND/EBITDA ухудшился с 0.53 до 0.87;
✔️нетто фин расход увеличился на 8.4% к/к (1.5 → 1.6 млрд);
Дивиденды:
При соотношении ND/EBITDA 0,5-1 компания выплачивает дивиденды в размере 100% свободного денежного потока. Если соотношение будет ниже, то, возможно, более 100%, если выше - 50%.
Компания не будет выплачивать дивиденды за 2 кв 2026 года.
Мой итог:
Операционные результаты.
Производство (в млн т):
- чугун -1.8% к/к (2.891 → 2.84);
- сталь +2.4% к/к (2.224 → 2.79);
Производство стали постепенно восстанавливается и объем самый высокий за последние 5 кварталов.
Продажи (в млн т):
- металлопродукция +15.2% к/к (2.63 → 3.03);
- чугун и слябы +15.2% к/к (0.33 → 0.38);
- коммерческая сталь +9.9% к/к (1.11 → 1.22);
- продукция с ВДС +21.2% к/к (1.33 → 1.18);
- железная руда 3м лицам +76.2% к/к (0.42 → 0.74).
Заметно, что продажи лучше прошлого квартала. Да и вообще отчетный квартал по продажам один из самых сильных за последние 3 года. Доля продукции с ВДС сломила тренд и перешла к росту (50 → 45 → 45 → 47%).
Также приостановилось снижение выручки. Результаты все еще слабее даже 2025 года, но хотя бы есть рост относительно прошлого квартала. Прибыль тоже выше 1 квартала. Помимо выручки помогли улучшение операционной рентабельности с 4.1 до 6% и меньший убыток по курсовым разницам (-1.8 млрд vs -3.6 млрд в 1 кв 2026). Правда стоит отметить, что в прошлом квартале вместо начисления налога было восстановление.
FCF остается отрицательным на фоне такого же отрицательного OCF, но ситуация чуть стала лучше. OCF вырос на 60.1% г/г (-12.6 → -5 млрд), кап. затраты снизились на 12.1% (28.8 → 25.3 млрд). Ожидается, что Capex за 2026 год составит 112 млрд (за 1 полугодие 54.1 млрд), а в 2027 уменьшится до 85 млрд.
Долговая нагрузка подросла как за счет увеличения долга, так и за счет снижения EBITDA.
Северсталь подтвердила прогноз производства в 2026 году на уровне 11.2-11.3 млн тонн стали (примерно на 0.5 млн тонн выше 2025 года). Данные за 2 квартал в отличии от прошлого уже более попадают в озвученные планы. Хотя пока это не говорит ни о чем.
Из позитивных новостей рост цен в июле на горячекатаный рулон в портах Черного моря до 551$ (максимум с августа 2024 года). Но в остальном пока нет каких-то значимых сигналов о начале разворота цикла. Компания ожидает, что потребление стали в текущем году будет в районе 34-35 млн т (что ниже 2025 с 38 млн т), а в 2027 - 36 млн т. Статистика погрузки РЖД по черным металлам тоже пока не обнадеживает (за 1 пол 2026 -13.5% г/г, 26.7 → 23.1 млн. т). Конфликт вокруг Ормузского пролива снова начинает разгораться, а значит риск в виде мирового энергокризиса остается в силе. Динамика снижения ключевой ставки сильно притормозила и теперь про 12% на конец года говорить уже не приходится. Если только СВО внезапно закончится, но пока и это из рода фантастики.
При всем этом, если у вас есть цель собрать долгосрочный портфель, то текущие уровни выглядят уже очень интересно. Рано или поздно цикл развернется в обратную сторону, как уже было не раз, а там можно снова увидеть четырехзначное значение цены. А с учетом снижения в следующем году кап. затрат есть немалая вероятность, что через 1.5 календарных года Северсталь вернется к выплате дивидендов (компания ожидает получение положительного FCF с 2027 года).
Акции компании держу в портфеле с долей в 5.19% (лимит - 5%). Прогнозная справедливая стоимость - 861 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Стоит ли покупать акции «Норникеля» в июне 2026 года
Недавно акции ГМК «Норильский никель» (тикер GMKN на Мосбирже) несколько раз за июнь показывали мощные дневные рывки — +5–6% за сессию при повышенных объёмах. Цена колеблется в районе 125–131 рубля (данные на конец июня 2026). На фоне заметного снижения цен на нефть многие инвесторы задаются вопросом: не пора ли перекладываться из нефтегазового сектора в цветную металлургию? Может ли «Норникель» и другие металлурги стать относительно более устойчивым или даже «защитным» активом в портфеле?
Разберём ситуацию максимально понятно, с разных сторон — от новостей и цен на металлы до фундаментальных перспектив и рисков. Это не индивидуальная рекомендация, а аналитический разбор.
Что произошло с акциями в июне 2026?
Июнь выдался волатильным. Были дни настоящего «взрывного» роста:
2 июня — +5,95% за день (до ~134 руб.).
Середина месяца — ещё один скачок около +5,5%.
26 июня — сильный день с объёмом выше среднего и ростом порядка +4,5–5%.
Такие движения часто происходят не из-за одной громкой новости, а из комбинации факторов:
Рост или отскок цен на ключевые металлы компании (медь, иногда никель и палладий).
Ослабление рубля — выручка «Норникеля» в основном валютная (экспорт), а затраты — рублёвые. Слабый рубль автоматически улучшает маржинальность.
Технический отскок после просадок. Акции периодически становятся перепроданными, и крупные игроки или алгоритмы начинают откупать.
Общий позитивный фон на commodities или ожидания снижения ключевой ставки ЦБ РФ (это снижает стоимость заёмных денег и повышает привлекательность акций).
Цена сейчас находится в широком диапазоне. Сильные дни чередуются с коррекциями — типичная картина для сырьевой компании.
Кто такой «Норникель» простыми словами?
«Норильский никель» — один из крупнейших в мире производителей палладия (лидер), значимый игрок по никелю, платине, меди и другим металлам. Компания добывает руду в сложных условиях Заполярья (Норильск и Таймыр), обогащает, выплавляет и продаёт продукцию по всему миру.
Зачем миру эти металлы?
Никель — нержавеющая сталь + ключевой компонент батарей для электромобилей и систем хранения энергии.
Палладий и платина — катализаторы в выхлопных системах автомобилей (пока ещё много бензиновых и дизельных машин), ювелирка, инвестиции в физический металл, водородная энергетика.
Медь — провода, электромобили, возобновляемая энергетика, строительство.
По сути, это ставка на реальную экономику и долгосрочные тренды (электрификация, «зелёный» переход, инфраструктура), а не только на текущую конъюнктуру.
Почему падает нефть и как это влияет на «Норникель»?
В июне 2026 года цены на нефть (Brent) испытывали заметное давление — были периоды сильных снижений из-за ослабления геополитических рисков (восстановление поставок через Ормузский пролив и т.п.), ожиданий более слабого спроса и пересмотра прогнозов аналитиков в сторону понижения.
Для «Норникеля» это имеет двойной эффект:
Позитив:
Слабый рубль (следствие дешёвой нефти) — прямой плюс для экспортёра.
Дешёвая энергия и топливо снижают операционные затраты (добыча и переработка в Арктике — энергоёмкие процессы).
Негатив (или риск):
Падение нефти часто сигнализирует о замедлении глобальной экономики → меньше спроса на промышленные металлы (никель, медь).
Общий негативный фон на российском рынке и давление On бюджет (меньше нефтегазовых доходов).Реклама
Таким образом, дешёвая нефть — это не однозначно плохо для металлургов, но и не «спасательный круг». Всё зависит от того, что именно стоит за падением цен на энергоносители.
Могут ли металлурги стать новым «защитным кластером»?
Классические защитные активы — это золото, облигации высокого качества, коммунальные услуги, продукты первой необходимости. Их выручка относительно стабильна даже в кризисы.
Металлургия (и «Норникель» в частности) — это скорее циклический сектор с элементами долгосрочной привлекательности. Вот нюансы:
Аргументы «за» идею «нового защитного кластера»:
Диверсификация экономики России и портфелей инвесторов. Меньше зависимости только от нефти и газа.
Долгосрочный структурный спрос на «критические минералы» для энергоперехода. Никель и платиноиды нужны миру на десятилетия вперёд.
В отдельные периоды (слабый рубль + низкие энерготарифы) маржинальность может даже улучшаться, когда нефтяники страдают.
Высокие барьеры входа и огромная ресурсная база у «Норникеля».
Аргументы «против»:
Цены на никель, медь и палладий сильно зависят от Китая (главный потребитель) и глобального промышленного спроса. В рецессии они падают резко.
Переход на электромобили снижает потребность в палладии для катализаторов (хотя инвестиционный и промышленный спрос частично компенсирует).
На рынке никеля ожидается профицит (по оценкам самой компании и аналитиков на 2026–2027 гг.).
Палладиевый рынок в 2026 году, по последнему обзору «Норникеля» (23 июня 2026), близок к балансу, с возможным небольшим профицитом до учёта инвестиционного спроса.
Высокая волатильность акций. Это не «тихая гавань».
Вывод по этому вопросу: Металлурги могут выступать как альтернативный циклический кластер и инструмент диверсификации от чисто нефтегазовых бумаг. Но называть их полноценной «защитой» было бы преувеличением. В сильном глобальном спаде они скорее пострадают вместе со всеми рисковыми активами.
Фундаментальные перспективы и риски на конец июня 2026
Позитивные факторы:
Компания остаётся одним из самых эффективных и масштабных игроков в своей отрасли.
Потенциал от слабого рубля и возможного снижения ключевой ставки.
Долгосрочный спрос на металлы платиновой группы и никель в «зелёных» технологиях.
Некоторые аналитики видят потенциал роста акций до 140–180+ рублей на горизонте года при благоприятном сценарии по металлам (консенсус разный, но upside в 10–40% в оптимистичных прогнозах).
Негативные факторы и риски:
Отмена дивидендов за 2025 год (рекомендация совета директоров в мае 2026). Для многих инвесторов это было важным источником дохода. Сейчас фокус компании, видимо, на сохранении ликвидности, снижении долга или capex.
Профицит на рынке никеля → давление на цены.
Геополитические и санкционные риски (хотя компания адаптировалась).
Высокая капиталоёмкость и операционные риски в Арктике.
Зависимость от цен на металлы, которые остаются волатильными.
Стоит ли покупать акции «Норникеля» прямо сейчас?
Короткий ответ: Это может быть интересной идеей для средне- и долгосрочного портфеля (горизонт 1–3+ года) в рамках диверсификации, особенно если вы верите в commodities и относительную устойчивость российского экспортёра. Но это не «лёгкие деньги» и не защитный актив в чистом виде.
Для кого может подойти:
Инвесторы, ищущие альтернативу нефтегазу.
Те, кто готов держать волатильные бумаги и усредняться на просадках.
Портфели с горизонтом несколько лет, где есть место для циклических историй.
Для кого лучше воздержаться или быть очень осторожным:
Короткий горизонт (меньше 6–12 месяцев).Реклама
Любители стабильных дивидендов (сейчас их нет).
Консервативные инвесторы с низкой толерантностью к риску.
Практические соображения:
Следите за ценами на никель, палладий, медь и курсом рубля.
Технически интересно рассматривать покупки ближе к сильным поддержкам (около 120–123 руб. в текущих условиях — зона, за которой стоит наблюдать).
Используйте риск-менеджмент: не вкладывайте больше 5–10% портфеля в одну историю, ставьте стоп-лоссы или хеджируйте.
Альтернативы/дополнения: другие металлурги (если ищете секторную диверсификацию), золото как более классический защитный актив, или глобальные ETF на critical minerals (если доступны).
Итог
Резкий рост акций «Норникеля» в отдельные дни июня 2026 года — это в первую очередь реакция на сочетание металлов + рубль + технический фактор. Падающая нефть создаёт смешанный фон: с одной стороны, слабый рубль и низкие энерготарифы помогают компании, с другой — сигнализирует о возможном замедлении мировой экономики.
Металлурги могут стать хорошей альтернативой и элементом диверсификации для российского инвестора, но вряд ли превратятся в полноценный «защитный кластер» вроде золота. Это ставка на реальные промышленные металлы с долгосрочным спросом, но с высокой цикличностью и волатильностью.
Перед любым решением тщательно изучите актуальные цены на металлы, отчётность компании, геополитический фон и собственную готовность к просадкам. Рынок предлагает возможности — но всегда с рисками. Удачных и взвешенных инвестиций!
Читать оригинальную статью по ссылке
НЛМК. Отчет за 2025 по МСФО
Тикер: #NLMK
Текущая цена: 72.86
Капитализация: 448.3 млрд
Сектор: Черная металлургия
Сайт: https://nlmk.com/ru/
Мультипликаторы (LTM):
P\E - 6.91
P\BV - 0.49
P\S - 0.53
ROE - 7.1%
ND\EBITDA - отрицательный ND
EV\EBITDA - 2.78
Акт.\Обяз. - 4.6
Что нравится:
✔️чистая денежная позиция увеличилась в 3.5 раза п/п (13.1 → 45.7 млрд);
✔️нетто фин доход увеличился в 2.1 раза п/п (5.3 → 11 млрд);
✔️отличное соотношение активов к обязательствам;
Что не нравится:
✔️снижение выручки на 15.1% г/г (979.6 → 831.4 млрд);
✔️FCF снизился на 59.7% г/г (84 → 33.9 млрд);
✔️чистая прибыль уменьшилась на 48.2% г/г (121.9 → 63.1 млрд);
Дивиденды:
Компания выплачивает процент от FCF и значение этого процента определяется исходя из соотношения ND/EBITDA:
- если <= 1, то выплата 100% FCF;
- если >1, то выплата 50% FCF.
Акционеры НЛМК утвердили решение о невыплате дивидендов за 2025 год. Выплаты за 2026 год также под вопросом.
Мой итог:
Компания очень закрытая и не предоставляет никаких операционных данных. Хотя в этом есть логика с учетом того, что НЛМК до сих пор имеет зарубежные активы.
Выручка снизилась на фоне ряда факторов: снижение объемов реализации (об этом косвенно говорит статистика потребления металлов за 2025 год), падение цен на продукцию, укрепление рубля (для НЛМК как для экспортера это критично). За 1 полугодие 2026 только один из факторов сдвинулся в положительную сторону и то лишь со 2 квартала. Имеется ввиду цены на металлопродукцию (в апреле была новость, что цены на российскую стальную заготовку в Черном море выросли до 480 $ за тонну). И то это временный всплеск, так как уже в начале июня была новость, что экспортные цены на стальные заготовки из России начали снижаться из-за слабого спроса в Турции.
Операционные расходы при этом за год выросли, что повлияло на операционную рентабельность, которая ухудшилась с 21.1 до 9.1%. Это закономерно отразилось на прибыли. Причем в отчетном году меньшая сумма убытка по деятельности в совместных предприятиях (-7.8 млрд vs -29.3 млрд в 2024) и более высокий нетто фин доход (20.6 млрд vs 15.6 млрд в 2024).
FCF уполовинился из-за более быстрой динамики снижения OCF (-31.3% г/г, 185.4 → 127.3 млрд) в сравнении с кап. затратами (-9.5% г/г, 113.4 → 102.6 млрд). "Светлое пятно" в виде чистой денежной позиции стало еще более светлым за счет увеличения денежных средств на счетах (тут в плюс сыграло решение не платить дивиденды за 2025 год).
Различные показатели пока не на стороне НЛМК. Производство стали в России за 4 месяца снизилось на 12% г/г до 20.6 млн т, выпуск стального проката за этот же период сократился 10.8% г/г до 4.4 млн т. Погрузка черных металлов на сети РЖД за 5 месяцев уменьшилась на 14.6% г/г (22.6 → 19.3 млн т), лома черных металлов - на 22.6% (3.1 → 2.4 млн т). Разворота пока никак не наблюдается.
Если во втором полугодии не случится каких-либо значительных изменений (например, сильное ослабление рубля), то можно ожидать, что компания по итогам года заработает около 40 млрд прибыли. Это дает P/E 2026 = 10.98. Дивиденд считать нет смысла. Его, скорее всего, не будет также как и за 2025 год.
НЛМК циклическая компания, находящаяся на дне цикла или близко к нему. Долгосрочный инвестор может постепенно набирать позицию. Тем более цена находится уже почти пришла к локальному минимуму за последние 8 лет (70.40 руб). С другой стороны, можно не пытаться поймать максимально низкую цену, а лучше дождаться явных сигналов для разворота цикла (оживление в строительной отрасли, рост спроса и цен на металлопродукцию, увеличение объемов погрузки на РЖД). Здесь каждый выбирает наиболее удобный подход.
Акции компании держу в портфеле с долей 4.44% (лимит - 5%). Прогнозная справедливая стоимость - 105 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Дайджест новостей 08.06.26
📊 Обзор рынка: прогнозы, ставки и новые фавориты
Приветствую, коллеги! Проанализировал для вас сводку главных новостей российского рынка за последние дни. Делюсь самым важным. 👇
📈 Макроэкономика и стратегии
Аналитики АТОНа ожидают восстановления индекса Мосбиржи до 3300-3500 пунктов в 2026 году . Главный драйвер — снижение ключевой ставки: к концу года прогнозируют 12% . На этом фоне деньги будут постепенно перетекать с депозитов на фондовый рынок.
У меня на этот счет мнение сдержанное, но, подозреваю, что аналитики в очередной раз, просто делают ставку в пользу завершения нашего основного события.
Кстати, там Иран - опять решил долбить по Израилю, кажется, что наша нефтянка - по-прежнему будет поддержана.
🏦 Банковский сектор
· Сбер ( $SBER ): Рекордная чистая прибыль за 2025 год (1,69 трлн руб.) позволяет ожидать дивиденд около 37,3 руб./акцию (доходность ~12%) .
· ВТБ ( $VTBR ): ВТБ также входит в число самых популярных бумаг у частных инвесторов — возможно, благодаря ожиданию восстановления метрик на фоне снижения ключевой ставки .
🛒 Ритейл и IT
· Яндекс ( $YDEX ) и Озон ( $OZON ) остаются главными фаворитами в секторе IT и e-commerce. Аналитики видят потенциал роста в 50-70% к целевым ценам .
· X5 Group ( $X5 ) выпала из топа-10 аналитиков ВТБ: ожидается замедление роста выручки и давление на рентабельность .
💎 Металлургия и сырье
· Полюс ( $PLZL ) и Норникель ( $GMKN ) — главные бенефициары ралли в металлах и геополитической неопределенности. Входят в топ как по прогнозам, так и по реальному спросу инвесторов .
📌 Не является индивидуальной инвестиционной рекомендацией. Всегда проводите собственный анализ перед покупкой.
В посте - субъективное мнение автора
Не ИИР
#новости #дайджест #хочу_в_дайджест #новичкам #акции
ММК. Отчет за 1 кв 2026 по МСФО
Тикер: #MAGN
Текущая цена: 24.92
Капитализация: 278.5 млрд
Сектор: Черная металлургия
Сайт: https://mmk.ru/ru/investor/
Мультипликаторы (LTM):
P\E - убыток LTM
P\BV - 0.42
P\S - 0.48
ROE - убыток LTM
ND\EBITDA - отрицательный ND
EV\EBITDA - 3.04
Акт.\Обяз. - 3.89
Что нравится:
✔️нетто фин доход вырос на 21.3% к/к (2.4 → 2.9 млрд);
✔️прекрасное соотношение активов и обязательств.
Что не нравится:
✔️выручка снизилась на 11.5% к/к (145.8 → 129 млрд);
✔️FCF -17.8 млрд против +4.1 млрд 4 кв 2025;
✔️чистая денежная позиция снизилась на 15.8% к/к (79.2 → 66.7 млрд);
✔️убыток -1.4 млрд, но это лучше убытка -25.5 млрд в 4 кв 2025.
Дивиденды:
Выплата в размере не менее 100% FCF при соотношении ND/EBITDA <= 1. При соотношении больше 1, на выплату будет направляться не менее 50% FCF.
СД рекомендовал акционерам не выплачивать дивиденды за 2025 год.
Мой итог:
Операционные показатели (к/к в млн т):
- выплавка чугуна -5.5% (2.52 → 2.38);
- производство стали -3.7% (2.54 → 2.45);
- продажи металлопродукции -8.5% (2.46 → 2.25);
- продажи прем. продукции -10.8% (1.02 → 0.91);
- производство угольного концентрата +18.5% (0.66 → 0.79).
Выплавка чугуна снизилась в связи с проведением капитальных ремонтов в доменном переделе. Уменьшение продаж металлопродукции связано с продолжающимся замедлением деловой активности в России. Продажи премиальной продукции сократились в связи с сезонным снижением спроса на х/к прокат и прокат с покрытиями.
Логично, что на фоне уменьшения объемов реализации и цен на продукцию снизилась и выручка, которая без перерыва падает уже несколько кварталов подряд. Разрез по сегментам (к/к в млрд):
- металлопродукция -13% (133.9 → 116.5);
- прочая продукция +5.4% (11.9 → 12.5).
Выручка (без межсегмента) от производства металлопродукции:
- в России -11.5% к/к (134.6 → 119.2 млрд);
- международный -29.3% к/к (10.5 → 7.4 млрд).
Убыток за 1 кв 2026 формально меньше прошлого, но только в 4 кв 2025 было обесценение активов на 26.6 млрд и скор. чистая прибыль. А теперь компания получила "честный" убыток. И это еще на фоне небольшого восстановления обесценения (+0.7 млрд), положительной курсовой разницы (+1.4 млрд vs -0.8 млрд в 4 кв 2025) и восстановления налога на прибыль (0.6 млрд vs -0.7 млрд в 4 кв 2025). Так что скорр. прибыль "скатилась" за квартал с +1.9 до -3.4 млрд. Более того, компания в отчетном квартале убыточна даже на операционном уровне (операционный убыток -4.7 млрд).
FCF просто рухнул в отрицательную зону после положительного 4 кв 2025. Причина в сильном падение OCF (28 → -2 млрд). И не помогло даже уменьшение кап. затрат (-33.8% к/к, 23.9 → 15.8 млрд).
Светлым "пятном" остается наличие чистой денежной позиции, которая, правда, уменьшалась за квартал, что не помешало получить более высокий нетто фин доход.
Ранее гендиректор комбината заявил, что на предприятии проведут сокращения управленцев на 10% и остановят незагруженные агрегаты, а персонал с этих агрегатов перераспределят на те, что останутся загруженными. В 2025 году работал с загрузкой 70–80%. К марту 2026 загрузка снизилась до 60%.
Не стоит ждать каких-то улучшений и во 2 квартале, так как все негативные факторы еще в силе (низкий спрос и цены на металлопродукцию, сильный рубль). Погрузка на сети РЖД чермета и лома в апреле пока на уровне 1 квартала. Более того, при такой динамике снижения ключевой ставки в 2026 году вряд ли стоит ожидать улучшения в отрасли, сильно завязанной на строительство и машиностроение. Минпромторг предлагает ряд инициатив, которые могут помочь металлургам (акцизы на импортную сталь, адресная поддержка), но пока они не реализованы, да и вряд ли кардинально изменят ситуацию.
За 2025 инвесторы не получат дивиденды и, скорее всего, аналогичная ситуация будет за текущий год.
Акций компании нет в портфеле (выбор сделан в пользу НЛМК и Северстали). Прогнозная справедливая стоимость - 31 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Рассказываем о планах развития отечественной АСУТП на ЦИПРе!
В рамках ЦИПРа «Северсталь» установила на стенде макет производственной линии, который показывает интеграцию системы управления производством (MES) и программируемого логического контроллера (ПЛК) собственной разработки. Участники конференции могут увидеть, как бизнес-задание превращается в конкретное физическое действие на конвейере.