Трубный гигант в шторме: почему ТМК теряет миллиарды ⁉️
💭 Разбираем ключевые факторы кризиса и возможные пути выхода...
💰 Финансовая часть (1 п 2025)
📊 Компания демонстрирует снижение основных показателей деятельности. Выручка составила 206,9 млрд рублей (–12,6 % к прошлому году), чистая прибыль — 22,0 млрд рублей (–38,1 % к прошлому году). Структура пассивов характеризуется высокой долей заемных средств — более 400 млрд.
🤷♂️ Уровень рентабельности бизнеса остается высоким благодаря снижению доли расходов на производство и управление бизнесом. Дальнейшее развитие возможно за счёт инвестиций в новые производственные мощности и выхода на международные рынки, однако этому мешает политико-экономическая нестабильность.
🧐 Интересная ситуация по праву досрочного погашения облигаций, когда ТМК предложил держателям долларовых облигаций выпуска ЗО-2027 ($350 млн, погашение в феврале 2027 года) отказаться от права досрочного погашения в обмен на вознаграждение в размере 1% от номинальной стоимости бумаг. Это почти прямой подкуп. Вопрос только в том, насколько эта практика станет нормой — и не приведёт ли это к размыванию прав инвесторов в будущем.
✔️ Операционная часть (за 2024 год)
🔘 Объем российского рынка трубной продукции в 2024 году упал на 6,6% по сравнению с прошлым годом, составив 11,3 млн тонн. Изначально руководство ТМК рассчитывало на рост рынка, ожидая увеличения активности нефтегазовых компаний в сфере буровых работ. Однако вопреки прогнозам, ситуация сложилась иначе.
🤔 Тем не менее, объемы реализации трубной продукции самой ТМК остались практически неизменными, составив 4 201 тыс. тонн (рост всего +0,2%). Из этого количества было продано 3 068 тыс. тонн бесшовных труб и 1 132 тыс. тонн сварных труб. Несмотря на общее снижение рынка, достигнутые компанией операционные результаты выглядят вполне удовлетворительно.
📛 Ожидается, что текущий год окажется весьма трудным для отрасли, а позитивные изменения возможны не ранее следующего года. Решение ОПЕК+ о повышении объемов добычи нефти встретило негативную реакцию участников рынка, вследствие чего произошло падение цен на сырье. Дополнительно осложняют положение российских производителей нефти высокая стоимость заемных ресурсов и устойчивый курс национальной валюты. Исходя из сложившейся ситуации, можно предположить, что рынок нефтяных труб в течение текущего года продолжит находиться в сложном положении и не продемонстрирует признаков восстановления.
📌 Итог
⛔ В прошедшем году ТМК испытывала значительные трудности, среди которых выделялись сокращение потребительского интереса к трубной продукции и существенное повышение процентных издержек. Компания предпринимала меры по стабилизации своего положения посредством управления оборотным капиталом и контроля расходов, включая ограничение инвестиций в развитие производства.
🧐 Несмотря на предпринятые шаги, руководством было принято решение воздержаться от выплат дивидендов за указанный период, что выглядит закономерным решением ввиду зафиксированных убытков.
🎯 ИнвестВзгляд: Предприятие функционирует в условиях неблагоприятного рыночного цикла, обременённое значительным уровнем долговой нагрузки, усугубляющим и без того сложную финансовую обстановку. Тем не менее, существует перспектива долгосрочного улучшения ситуации, при которой компания способна восстановить своё финансовое благополучие и успешно урегулировать отношения с кредиторами. Сейчас идеи здесь нет.
💯 Ответ на поставленный вопрос: ТМК сталкивается с комплексным кризисом. Несмотря на сохранение операционной стабильности, существенная долговая нагрузка и падение спроса создают серьезные вызовы для компании. Восстановление возможно при стабилизации рынка.
👇 Будем рады услышать ваше мнение!
$TRMK #TRMK #ТМК #металлургия #финансы #экономика #инвестиции #биржа #идея #прогноз #обзор #аналитика
ТМК - долговая спираль закручивается
В текущей ситуации при оценке компаний на первый план выходят скорее не денежные потоки от основной деятельности, а способность справляться с возросшей долговой нагрузкой. Учитывая закручивающуюся долговую спирать ТМК, инвесторам стоит внимательнее отнестись к отчетам компании. Предлагаю разобрать свежие результаты деятельности эмитента.
💿 Итак, выручка компании за первое полугодие упала на 36,9% до 149,4 млрд рублей, а отгрузки труб - на 34,3% до 1,17 млн тонн. Скорректированная EBITDA практически уполовинилась до 22,2 млрд, рентабельность сократилась с 19% до 14,8%. Чистый убыток при этом вырос сразу в 9,3 раза до 30,1 млрд рублей. Получили худшее полугодие для ТМК за последние пять лет.
Причина довольно очевидна - высокая ключевая ставка режет инвестиционные программы нефтегазовых компаний, а именно они формируют основной спрос на трубы. Сильнее всего пострадал сварной сегмент. Причем быстрого разворота пока не видно: даже относительно второго полугодия 2025 года выручка снизилась на 10,7%, а EBITDA - еще на 25%. То есть дело уже не только в высокой базе.
📊 Но главная проблема ТМК сейчас даже не продажи, а в высоком долге. Так, чистый долг достиг 308,3 млрд рублей, а Net Debt/EBITDA подскочил с 3,9х в конце прошлого года до 5,95х. При целевом ориентире самой компании около 2,5х до комфортной долговой нагрузки теперь как до луны. Краткосрочные займы выросли более чем вдвое до 194 млрд рублей, поэтому вопрос рефинансирования становится все важнее.
Еще показательнее процентные расходы - 38 млрд рублей за полугодие при EBITDA всего 22,2 млрд. То есть операционная прибыль уже не способна покрыть обслуживание долга. Операционный денежный поток формально вернулся в плюс и составил 23,4 млрд рублей, но в основном благодаря высвобождению оборотного капитала, а не улучшению бизнеса. Собственный капитал тем временем схлопнулся с 32,6 до 9,5 млрд рублей.
💰 Очевидно, что дивидендам здесь взяться неоткуда. Политика предусматривает выплаты не менее 25% прибыли, но самой прибыли сейчас нет. За 2024 и 2025 годы акционеры дивидендов не получили, последний платеж в размере 9,51 рубля состоялся еще в 2024-м. Судя по первому полугодию, базы для возвращения выплат в 2026 году тоже не просматривается.
В итоге ТМК сейчас выглядит слабее остальных металлургов. Высокая ставка продолжает давить на спрос со стороны нефтегаза, проценты уже съедают больше, чем бизнес зарабатывает операционно, а долговая нагрузка приблизилась к 6х EBITDA. Компании необходимо дальнейшее смягчение ДКП и восстановление заказов. Я же буду смотреть на рефинансирование короткого долга, долговые ковенанты и динамику ставки ЦБ. Пока инвест-идеи в ТМК попросту нет.
❗️Не является инвестиционной рекомендацией
♥️ Ваш лайк - лучшая мотивация для меня регулярно радовать вас новыми статьями!
$TRMK
Переговорная эйфория угасает. Что дальше? Мои уровни и планы на неделю
Неделя выдалась для рынка мощной: индекс Мосбиржи прибавил 6,55%. Главный двигатель — геополитика: встречи Бессента с Силуановым, визиты Уиткоффа и Кушнера в Москву — всё это подогревало надежды на переговорный прогресс и снижение страхов за инфраструктуру. Рынок рос в ожидании дипломатических подвижек, хотя, по большому счёту, никто не ждал прорыва. Но сам факт встреч уже был достаточным поводом для роста.
Теперь всё упирается в новую неделю. Итоги визитов пока не обнародованы, а старые противоречия, как и прежде, не сняты. Первые комментарии из России уже вызвали коррекцию в субботу, и на старте торгов вполне вероятно её продолжение. Я бы выделил две ключевые зоны, за которыми буду следить: 2220–2230 и чуть глубже — 2190–2200. Именно здесь рынок покажет, готов ли он защищать текущие уровни или коррекция окажется глубже.
При этом у покупателей есть козыри. Во-первых, большой санкционный пакет в США может застрять до ноябрьских выборов. Во-вторых, нефть остаётся высокой — а это традиционная опора для нашего рынка.
Моё личное ощущение: главная цель американцев после полугодовой паузы в переговорах — сбить цены на энергоносители. И вот почему: долговые бумаги и в США, и в Европе на пике доходности, инфляция не отступает, и если не охладить нефть, Америке придётся поднимать ставку вслед за европейскими ЦБ. А Трамп этого делать не хочет.
Единственный выход — договориться с Россией и Украиной, чтобы прекратились удары по портам. С Ираном, как видим, этот номер не проходит. Но судя по итогам прошедших встреч, договориться не получилось и здесь.
Очередной виток военной эскалации на Ближнем Востоке вернул Brent выше 97 долларов за баррель. США и Иран обменялись ударами — впервые за месяц, и рынки мгновенно отреагировали. Риски для судоходства в Ормузском проливе сохраняются. На этом фоне мировые запасы нефти продолжают сокращаться. Стратегический резерв США за неделю уменьшился ещё на 3,1 млн баррелей — до 286,6 млн.
Косвенно о дефиците говорит и сужающийся дисконт российской Urals к эталонным сортам. Видимо, азиатские покупатели сталкиваются с перебоями в поставках с Ближнего Востока и вынужденно переключаются на Россию — даже под угрозой вторичных санкций.
Рубль может получить временную поддержку: Минфин, судя по всему, сократит покупки валюты почти втрое — до 2,5 млрд рублей в день. Это способно немного укрепить курс на предстоящей неделе. Но долгосрочный фон остаётся негативным: отток капитала никуда не делся, и ближе к концу года давление на рубль, вероятно, усилится.
На этой неделе главное внутреннее событие — пятничное заседание ЦБ по ставке. Кроме того, рынок будет следить за еженедельной инфляцией и окончательными данными Росстата за август.
Корпоративный календарь тоже плотный: ПИК обсудит делистинг и оферту по 551,4 рубля за акцию, у «Куйбышев-азота» — собрание по реорганизации с возможным присоединением «Новакома». В среду Сбер представит отчётность по РСБУ за восемь месяцев, а Яндекс утвердит промежуточные дивиденды — 110 рублей на акцию. К концу недели Аэрофлот опубликует операционные результаты за август.
• Лидеры: ОВК #UWGN (+3,6%), Магнит #MGNT (+3%), СПБ Биржа #SPBE (+2,1%), Яндекс #YDEX (+2%).
• Аутсайдеры: Русал #RUAL (-2,2%), РуссНефть #RNFT (-1,8%), ТМК #TRMK (-1,7%), Астра #ASTR (-1,6%).
07.09.2026 - понедельник
• #PIKK СД рассмотрит делистинг акций, оферта по 551,4 руб./акция.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Какие акции могут дать выигрыш на отношениях с китайцами?
У нас сейчас идет ВЭФ-2026, и там заключаются важные контракты России с Китаем. То, что они будут заключаться, мне было понятно еще 3 года назад. Я как раз тогда начал вести свои блоги и освещать в них тему покупки акций компаний, с этим связанных.
В этой статье я не буду разбирать вообще всё, что там происходило. Потому что это "всё" - это вредный шум для тех инвесторов, которые пришли на рынок зарабатывать деньги. Настоящему инвестору достаточно несколько сильных идей, чтобы сохранить капитал и заработать.
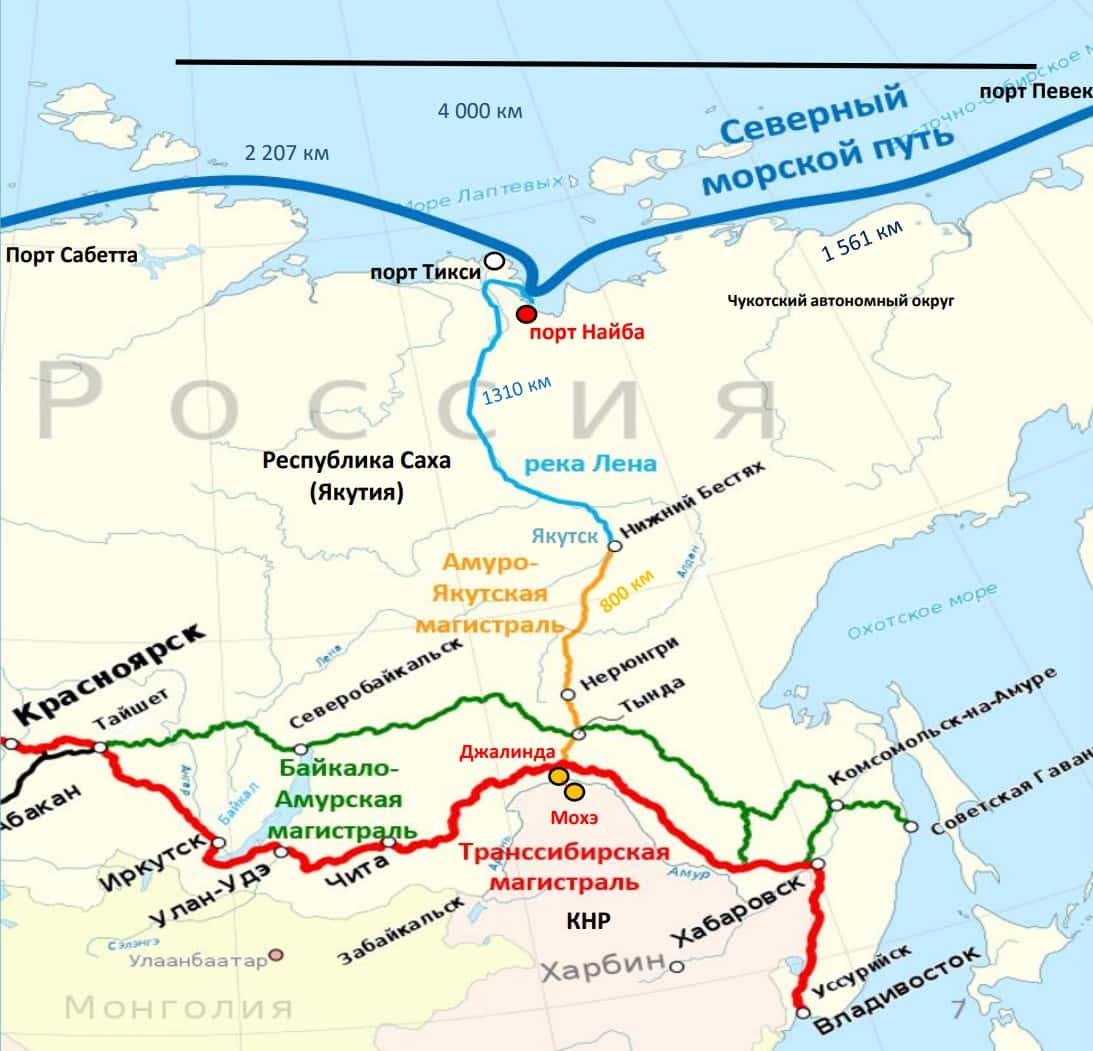
Сегодняшней сильной идеей я подсвечу МТК "Мохэ–Найба" (1,13 трлн руб.).
"Международный транспортный коридор" - это не просто дорога, это ВСЯ инфраструктура на пути следования грузов, о которой только можно подумать. На этой инфраструктуре выиграет не только, можно было бы подумать, какое-нибудь РЖД, а куча компаний, которые я перечислю в статье. Какие-то из них я уже включил в свой портфель, какие-то я включу по хорошим ценам, а на какие-то у меня просто денег не останется, но рассказать я о них обязан.
Кто выигрывает от строительства и эксплуатации МТК "Н-М":
Строительство и инфраструктура:
- Мостотрест $MSTT один из крупнейших строителей мостов и дорог, может претендовать на подряды.
Металлургия и поставки материалов:
- ММК $MAGN, Северсталь $CHMF, НЛМК $NLMK - производители металлопроката, рельсов, труб, конструкций;
- ТМК $TRMK - трубы большого диаметра для нефтегазовой и транспортной инфраструктуры.
Логистика и перевозки:
- ДВМП $FESH - портовый оператор на Дальнем Востоке, рост грузопотока по новым коридорам;
- Глобалтрак $GTRK - один из крупнейших грузовых перевозчиков России. Выиграет от увеличения перевозок;
- Трансконтейнер $TRCN - контейнерные перевозки, развитие МТК.
- Совкомфлот $FLOT - морские перевозки по Севморпути, связка с Арктикой.
Энергетика:
- РусГидро $HYDR - обеспечение энергией новых объектов, возможное строительство генерации.
Финансирование:
- Сбер $SBER, ВТБ $VTBR - банки, участвующие в кредитовании и проектном финансировании.
Я перечислил только те компании, которые напрямую получают доход от стройки и эксплуатирования. А есть же еще те, кто будет получать доход, предоставляя услуги этим компаниям, или просто находясь рядом.
Так что широкий индекс рассматривать для включения в портфель можно, а к акциям СМП, ДВ, Сибири я советую присмотреться внимательнее. Я сам в них инвестирую и рассказываю в канале, почему.
Подписывайтесь.
🏤 Мегановости 🗞 👉📰
1️⃣ ЦБ выявил у ТМК $TRMK нарушения требований к составу инсайдерской информации, ведению списков инсайдеров и мерам против неправомерного использования сведений.
Регулятор предписал компании устранить нарушения.
18 августа акции выросли на 6,31%, а с конца июля — более чем на 26%.
Предписание усиливает регуляторный риск на фоне высокой чувствительности котировок.