ТМК. Отчет за 1 пол 2025 по МСФО
Тикер: #TRMK
Текущая цена: 106.4
Капитализация: 111.9 млрд.
Сектор: Черная металлургия
Сайт: https://www.tmk-group.ru/ir
Мультипликаторы (LTM):
P\E - убыток LTM
P\BV - 2.1
P\S - 0.23
ROE - убыток LTM
ND\EBITDA - 3.24
EV\EBITDA - 4.46
Активы\Обязательства - 1.1
Что нравится:
✔️
Что не нравится:
✔️выручка снизилась на 14.4% г/г (276.7 -> 237 млрд);
✔️отрицательный FCF -17.9 млрд против положительного +11.2 млрд в 1 пол 2024;
✔️чистый долг вырос на 14.6% п/п (256 -> 293.2 млрд). ND\EBITDA ухудшился с 2.82 до 3.24;
✔️нетто фин расход увеличился на 45.7% г/г (27.4 -> 39.9 млрд);
✔️убыток вырос на 78.9% г/г (-1.8 -> -3.2 млрд). Причины - снижение выручки и рост нетто финансовых расходов.
✔️слабое соотношение активов и обязательств (активы выше всего на 10%).
Дивиденды:
Согласно дивидендной политике производится выплата дивидендов в размере не менее 25% от годовой прибыли по МСФО, при условии, что при определении размера дивиденда будут приняты во внимание финансовые результаты, размер нераспределенной прибыли прошлых лет, капитальные затраты, доступность денежных средств из внешних источников, а также иные значимые факторы.
За 2024 год дивиденды не выплачивались. Почти наверняка такое же решение будет и по 2025 году.
Мой итог:
В операционном плане, в целом, нисходящий тренд, как минимум 1 полугодия 2022 года с небольшим всплеском в первой половине 2024. Объемы реализации трубной продукции снижены на 19.3% г/г (2214 -> 1786 тыс т) и на 10.1% п/п (1987 -> 1786 тыс т). Выручка году к году снизилась на близкую величину, а вот убыток вырос очень значительно. И это еще с учетом того, что компания в отчетном периоде получила дополнительных 12 млрд от курсовых разниц.
Помимо снижения операционных показателей на ТМК давит высокая долговая нагрузка. Чистый финансовый расход в 1.5 раза выше, чем операционная прибыль. FCF ушел сильно в отрицательную зону. Капитальные затраты хоть и снизились, но OCF в минусе (23.7 -> -8.6 млрд), так что ничего удивительного.
Второй квартал, скорее всего, будет еще хуже. Спрос на стальные трубы в РФ за 9 мес 2025 снизился на 13% г/г, что продолжит давить на операционные показатели. Экспортные продажи также просели. По словам гендиректора компании Сергея Чикалова: "ТМК в хороший год 1 млн тонн продавала заграницу. В этом году продадим 300 тыс. тонн, в основном это СНГ"
Ключевая ставка снижается очень медленно, так что процентные расходы также будут влиять на ухудшение финансовых показателей.
В октябре был всплеск котировок на фоне новости о том, что ТМК и Газпром подписали программу научно-технического сотрудничества на 2025–2030 г. и дорожную карту по использованию трубной продукции. Возможно, будет какой-то дополнительный спрос на продукцию компании от Газпрома в связи с их проектам "Сила Сибири 2" и "Союз Восток", но это все же вопрос какого-то не прям ближайшего будущего.
Из событий еще можно отметить решение ТМК о присоединении восьми ключевых дочерних компаний и переход на единую акцию. Для целей конвертации присоединяемых обществ будет проведена допэмиссия в размере 1 477 494 тыс. шт. акций. У несогласных с такой реорганизацией был проведен выкуп по цене 116.1 руб за акцию. И по информации СМИ ТМК уже продала больше половины выкупленных акций крупному инвестору по той же цене выкупа. Вряд ли эти изменения как-то сильно отразятся на результатах ТМК, но, возможно, получится сэкономить некоторые средства на оптимизации некоторых процессов, а также меньших затратах на ФОТ (если будут сокращения после реорганизации).
Пока в акциях компании делать нечего. Операционные показатели все слабее, долг растет и давит на финансовые результаты. Дивиденды по итогам года ждать не стоит. Да и в 2026 году компании в первую очередь надо будет заниматься погашением долга, так что и там выплат можно не дождаться. Ну и надо посмотреть отчеты после присоединения "дочек", оценить влияния этих изменения на результаты.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
#Инвестиции #Акции
ТМК - долговая спираль закручивается
В текущей ситуации при оценке компаний на первый план выходят скорее не денежные потоки от основной деятельности, а способность справляться с возросшей долговой нагрузкой. Учитывая закручивающуюся долговую спирать ТМК, инвесторам стоит внимательнее отнестись к отчетам компании. Предлагаю разобрать свежие результаты деятельности эмитента.
💿 Итак, выручка компании за первое полугодие упала на 36,9% до 149,4 млрд рублей, а отгрузки труб - на 34,3% до 1,17 млн тонн. Скорректированная EBITDA практически уполовинилась до 22,2 млрд, рентабельность сократилась с 19% до 14,8%. Чистый убыток при этом вырос сразу в 9,3 раза до 30,1 млрд рублей. Получили худшее полугодие для ТМК за последние пять лет.
Причина довольно очевидна - высокая ключевая ставка режет инвестиционные программы нефтегазовых компаний, а именно они формируют основной спрос на трубы. Сильнее всего пострадал сварной сегмент. Причем быстрого разворота пока не видно: даже относительно второго полугодия 2025 года выручка снизилась на 10,7%, а EBITDA - еще на 25%. То есть дело уже не только в высокой базе.
📊 Но главная проблема ТМК сейчас даже не продажи, а в высоком долге. Так, чистый долг достиг 308,3 млрд рублей, а Net Debt/EBITDA подскочил с 3,9х в конце прошлого года до 5,95х. При целевом ориентире самой компании около 2,5х до комфортной долговой нагрузки теперь как до луны. Краткосрочные займы выросли более чем вдвое до 194 млрд рублей, поэтому вопрос рефинансирования становится все важнее.
Еще показательнее процентные расходы - 38 млрд рублей за полугодие при EBITDA всего 22,2 млрд. То есть операционная прибыль уже не способна покрыть обслуживание долга. Операционный денежный поток формально вернулся в плюс и составил 23,4 млрд рублей, но в основном благодаря высвобождению оборотного капитала, а не улучшению бизнеса. Собственный капитал тем временем схлопнулся с 32,6 до 9,5 млрд рублей.
💰 Очевидно, что дивидендам здесь взяться неоткуда. Политика предусматривает выплаты не менее 25% прибыли, но самой прибыли сейчас нет. За 2024 и 2025 годы акционеры дивидендов не получили, последний платеж в размере 9,51 рубля состоялся еще в 2024-м. Судя по первому полугодию, базы для возвращения выплат в 2026 году тоже не просматривается.
В итоге ТМК сейчас выглядит слабее остальных металлургов. Высокая ставка продолжает давить на спрос со стороны нефтегаза, проценты уже съедают больше, чем бизнес зарабатывает операционно, а долговая нагрузка приблизилась к 6х EBITDA. Компании необходимо дальнейшее смягчение ДКП и восстановление заказов. Я же буду смотреть на рефинансирование короткого долга, долговые ковенанты и динамику ставки ЦБ. Пока инвест-идеи в ТМК попросту нет.
❗️Не является инвестиционной рекомендацией
♥️ Ваш лайк - лучшая мотивация для меня регулярно радовать вас новыми статьями!
$TRMK
Переговорная эйфория угасает. Что дальше? Мои уровни и планы на неделю
Неделя выдалась для рынка мощной: индекс Мосбиржи прибавил 6,55%. Главный двигатель — геополитика: встречи Бессента с Силуановым, визиты Уиткоффа и Кушнера в Москву — всё это подогревало надежды на переговорный прогресс и снижение страхов за инфраструктуру. Рынок рос в ожидании дипломатических подвижек, хотя, по большому счёту, никто не ждал прорыва. Но сам факт встреч уже был достаточным поводом для роста.
Теперь всё упирается в новую неделю. Итоги визитов пока не обнародованы, а старые противоречия, как и прежде, не сняты. Первые комментарии из России уже вызвали коррекцию в субботу, и на старте торгов вполне вероятно её продолжение. Я бы выделил две ключевые зоны, за которыми буду следить: 2220–2230 и чуть глубже — 2190–2200. Именно здесь рынок покажет, готов ли он защищать текущие уровни или коррекция окажется глубже.
При этом у покупателей есть козыри. Во-первых, большой санкционный пакет в США может застрять до ноябрьских выборов. Во-вторых, нефть остаётся высокой — а это традиционная опора для нашего рынка.
Моё личное ощущение: главная цель американцев после полугодовой паузы в переговорах — сбить цены на энергоносители. И вот почему: долговые бумаги и в США, и в Европе на пике доходности, инфляция не отступает, и если не охладить нефть, Америке придётся поднимать ставку вслед за европейскими ЦБ. А Трамп этого делать не хочет.
Единственный выход — договориться с Россией и Украиной, чтобы прекратились удары по портам. С Ираном, как видим, этот номер не проходит. Но судя по итогам прошедших встреч, договориться не получилось и здесь.
Очередной виток военной эскалации на Ближнем Востоке вернул Brent выше 97 долларов за баррель. США и Иран обменялись ударами — впервые за месяц, и рынки мгновенно отреагировали. Риски для судоходства в Ормузском проливе сохраняются. На этом фоне мировые запасы нефти продолжают сокращаться. Стратегический резерв США за неделю уменьшился ещё на 3,1 млн баррелей — до 286,6 млн.
Косвенно о дефиците говорит и сужающийся дисконт российской Urals к эталонным сортам. Видимо, азиатские покупатели сталкиваются с перебоями в поставках с Ближнего Востока и вынужденно переключаются на Россию — даже под угрозой вторичных санкций.
Рубль может получить временную поддержку: Минфин, судя по всему, сократит покупки валюты почти втрое — до 2,5 млрд рублей в день. Это способно немного укрепить курс на предстоящей неделе. Но долгосрочный фон остаётся негативным: отток капитала никуда не делся, и ближе к концу года давление на рубль, вероятно, усилится.
На этой неделе главное внутреннее событие — пятничное заседание ЦБ по ставке. Кроме того, рынок будет следить за еженедельной инфляцией и окончательными данными Росстата за август.
Корпоративный календарь тоже плотный: ПИК обсудит делистинг и оферту по 551,4 рубля за акцию, у «Куйбышев-азота» — собрание по реорганизации с возможным присоединением «Новакома». В среду Сбер представит отчётность по РСБУ за восемь месяцев, а Яндекс утвердит промежуточные дивиденды — 110 рублей на акцию. К концу недели Аэрофлот опубликует операционные результаты за август.
• Лидеры: ОВК #UWGN (+3,6%), Магнит #MGNT (+3%), СПБ Биржа #SPBE (+2,1%), Яндекс #YDEX (+2%).
• Аутсайдеры: Русал #RUAL (-2,2%), РуссНефть #RNFT (-1,8%), ТМК #TRMK (-1,7%), Астра #ASTR (-1,6%).
07.09.2026 - понедельник
• #PIKK СД рассмотрит делистинг акций, оферта по 551,4 руб./акция.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Какие акции могут дать выигрыш на отношениях с китайцами?
У нас сейчас идет ВЭФ-2026, и там заключаются важные контракты России с Китаем. То, что они будут заключаться, мне было понятно еще 3 года назад. Я как раз тогда начал вести свои блоги и освещать в них тему покупки акций компаний, с этим связанных.
В этой статье я не буду разбирать вообще всё, что там происходило. Потому что это "всё" - это вредный шум для тех инвесторов, которые пришли на рынок зарабатывать деньги. Настоящему инвестору достаточно несколько сильных идей, чтобы сохранить капитал и заработать.
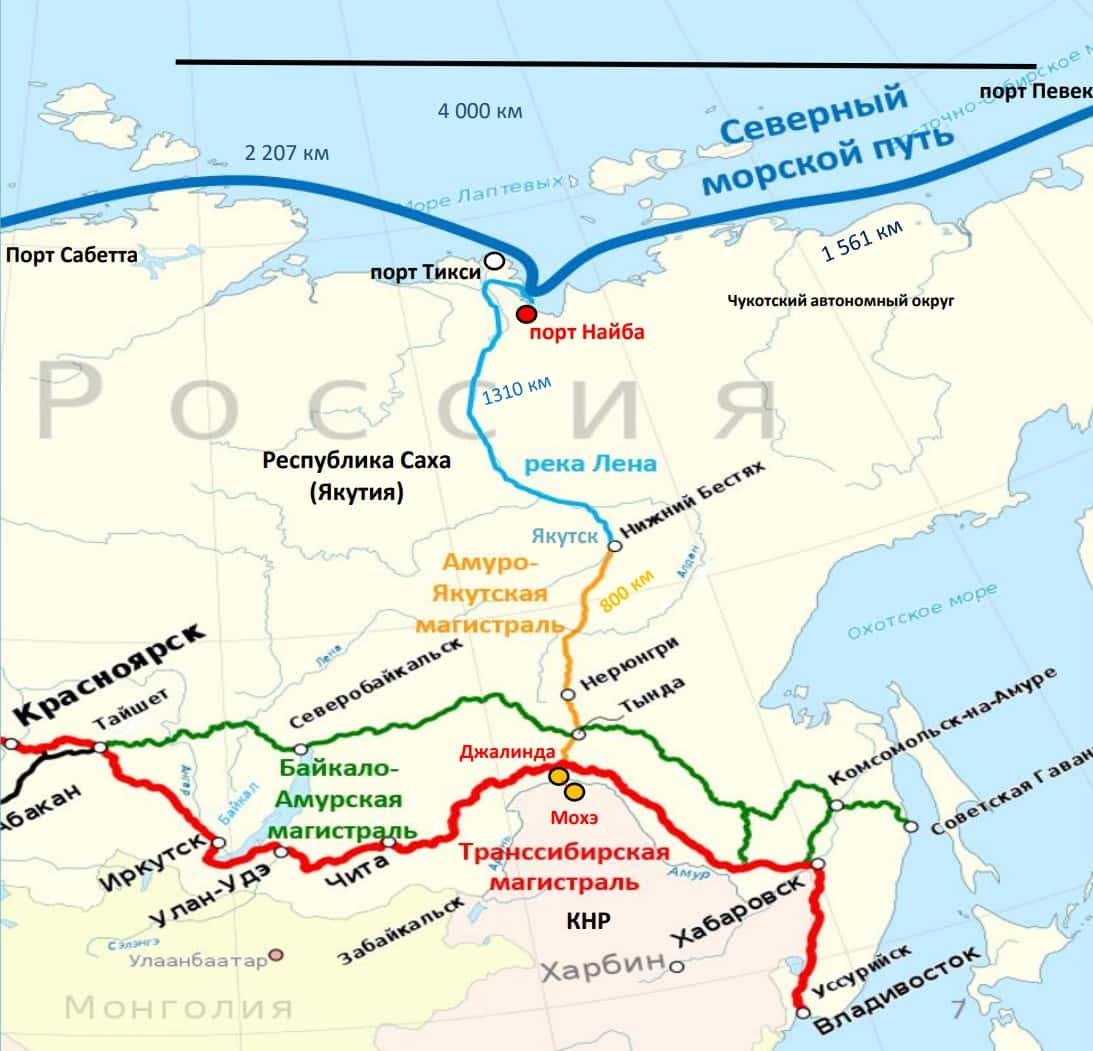
Сегодняшней сильной идеей я подсвечу МТК "Мохэ–Найба" (1,13 трлн руб.).
"Международный транспортный коридор" - это не просто дорога, это ВСЯ инфраструктура на пути следования грузов, о которой только можно подумать. На этой инфраструктуре выиграет не только, можно было бы подумать, какое-нибудь РЖД, а куча компаний, которые я перечислю в статье. Какие-то из них я уже включил в свой портфель, какие-то я включу по хорошим ценам, а на какие-то у меня просто денег не останется, но рассказать я о них обязан.
Кто выигрывает от строительства и эксплуатации МТК "Н-М":
Строительство и инфраструктура:
- Мостотрест $MSTT один из крупнейших строителей мостов и дорог, может претендовать на подряды.
Металлургия и поставки материалов:
- ММК $MAGN, Северсталь $CHMF, НЛМК $NLMK - производители металлопроката, рельсов, труб, конструкций;
- ТМК $TRMK - трубы большого диаметра для нефтегазовой и транспортной инфраструктуры.
Логистика и перевозки:
- ДВМП $FESH - портовый оператор на Дальнем Востоке, рост грузопотока по новым коридорам;
- Глобалтрак $GTRK - один из крупнейших грузовых перевозчиков России. Выиграет от увеличения перевозок;
- Трансконтейнер $TRCN - контейнерные перевозки, развитие МТК.
- Совкомфлот $FLOT - морские перевозки по Севморпути, связка с Арктикой.
Энергетика:
- РусГидро $HYDR - обеспечение энергией новых объектов, возможное строительство генерации.
Финансирование:
- Сбер $SBER, ВТБ $VTBR - банки, участвующие в кредитовании и проектном финансировании.
Я перечислил только те компании, которые напрямую получают доход от стройки и эксплуатирования. А есть же еще те, кто будет получать доход, предоставляя услуги этим компаниям, или просто находясь рядом.
Так что широкий индекс рассматривать для включения в портфель можно, а к акциям СМП, ДВ, Сибири я советую присмотреться внимательнее. Я сам в них инвестирую и рассказываю в канале, почему.
Подписывайтесь.
🏤 Мегановости 🗞 👉📰
1️⃣ ЦБ выявил у ТМК $TRMK нарушения требований к составу инсайдерской информации, ведению списков инсайдеров и мерам против неправомерного использования сведений.
Регулятор предписал компании устранить нарушения.
18 августа акции выросли на 6,31%, а с конца июля — более чем на 26%.
Предписание усиливает регуляторный риск на фоне высокой чувствительности котировок.