Поиск

​🪙 Семейная ипотека с 1 октября массово станет недоступнее. Об этом уже все написали, но интересно посмотреть на расчёты.

Семьям с тремя детьми придётся платить до 172 тысяч рублей в месяц по семейной ипотеке после изменения условий программы. Теперь для них максимальный кредит вырастет до 18 млн рублей при ставке 8%.

Семьи с двумя детьми смогут взять до 15 млн под 10% с платежом до 161 тысячи, а с одним ребёнком — до 12 млн под 12% с платежом до 144 тысяч.

Платить по 140-170 тыс 15 лет... Ну такое себе. $PIKK $SMLT

🪙 Шины в России подорожают из-за новых антидемпинговых пошлин.

ЕЭК на пять лет вводит сборы на грузовые шины из Таиланда и Вьетнама — в зависимости от производителя ставка составит от 11,31% до 22,37%.

Импортёры предупреждают, что это может привести к росту цен и сокращению ассортимента. Дополнительные расходы транспортных компаний в итоге способны отразиться и на стоимости грузоперевозок.

🪙 Застройщики в России уже не могут продать почти каждую вторую квартиру — на этом фоне число банкротств в отрасли резко растёт. За три месяца количество таких дел увеличилось более чем на 30% — до 1454, а год к году рост составил 41%.

Продажи новостроек за 8 месяцев 2026 года

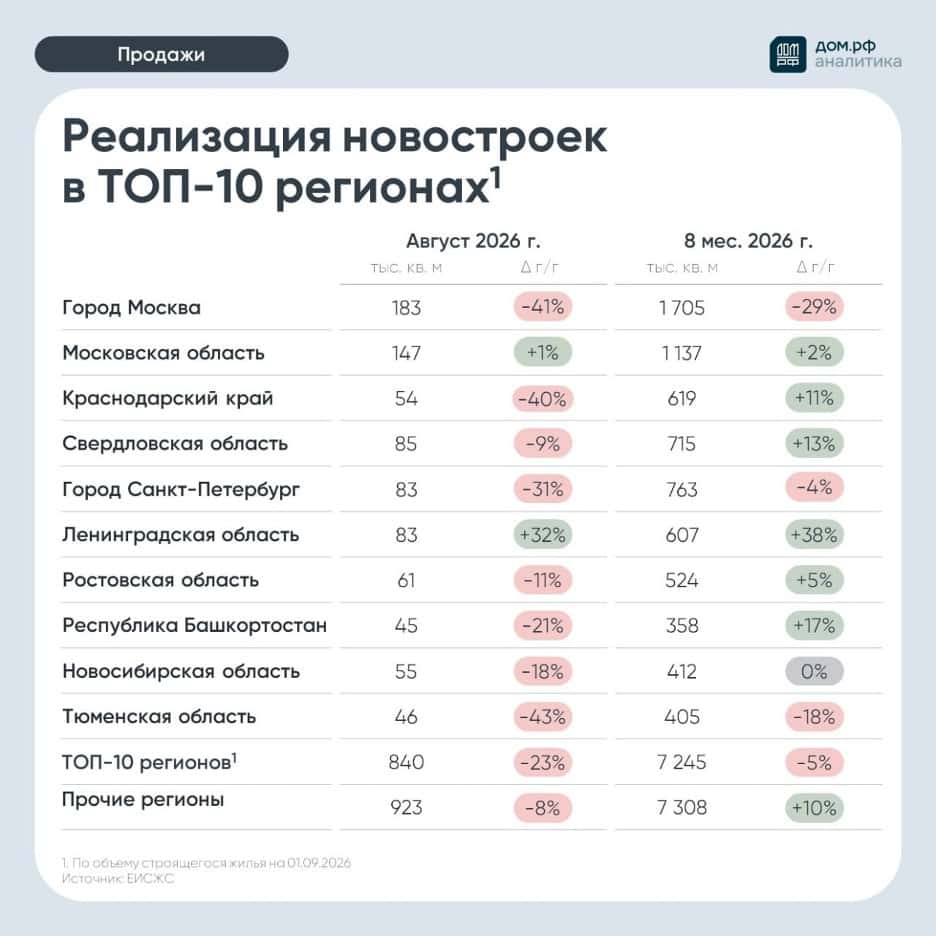
За январь–август продано 14,6 млн м² жилья (+2% г/г), объём поступлений в строительство составил 3 трлн руб. (+6%), подсчитали в Аналитическом центре ДОМ.РФ. Превышение прошлогоднего объёма продаж обеспечили разовые всплески спроса в январе и июне.
Отдельно в августе застройщики реализовали 1,8 млн м² жилья — на 16% меньше, чем годом ранее. Объём поступлений в строительство также сократился на 16% — до 357 млрд руб.

Среди десяти крупнейших регионов по объёму строительства наиболее сильно продажи сократились в Тюменской области (−43%), Москве (−41%) и Краснодарском крае (−40%). Рост зафиксирован только в Ленинградской (+32%) и Московской (+1%) областях.

Охлаждение спроса отражается на распроданности строящегося жилья. С учётом строительной готовности этот показатель снизился с 73% в начале года до 68% на 1 сентября. Срок реализации непроданного жилья в строящихся домах увеличился с 3,1 до 3,2 года.

Ещё больше актуальной статистики, мнений и обзоров по рынку жилья — в канале нашего Аналитического центра «Аналитика ДОМ.РФ».

$DOMRF
#домрф

Продажи новостроек за 8 месяцев 2026 года

📘 ИнвестВзгляд: Циан, квартирный вопрос в цифрах.

paywall
Пост станет доступен после оплаты

​🪙 10% квартир государству. Что это значит для девелоперов и рынка?

Глава думского комитета Ярослав Нилов предложил обязать застройщиков при вводе новых МКД передавать государству 10% жилья — для ускорения обеспечения очередников (сирот, ветеранов, льготников и жильцов аварийных домов). Идею уже поддержал вице-премьер Хуснуллин, и сейчас она прорабатывается в правительстве. При этом Нилов допускает гибкость: вместо элитных квартир можно передавать больше «экономов» по площади, чтобы охватить больше семей.

Однако у этой меры есть далеко идущие последствия.

Для застройщиков:

· Рост себестоимости. 10% площадей уходят безвозмездно — это прямая потеря прибыли. Компании будут вынуждены закладывать эти издержки в цену оставшихся 90% квадратных метров.
· Удорожание жилья для конечных покупателей. Чтобы сохранить маржинальность, девелоперы поднимут цены на коммерческие лоты. В итоге инициатива может ударить по тем, кто покупает квартиру в ипотеку.
· Сжатие рынка для малых игроков. Крупные застройщики с высокой рентабельностью смогут «переварить» эту нагрузку, а небольшие компании — особенно на грани рентабельности — могут уйти с рынка или заморозить проекты.
· Риск ухода в «серые» схемы. Появится соблазн занижать передаваемую площадь, манипулировать классами жилья или завышать цены на остальные метры, чтобы компенсировать потери.

Для рынка недвижимости в целом:

· Рост предложения в социальном сегменте. Очереди действительно могут сдвинуться, но только если государство сможет оперативно распределять и обслуживать эти квартиры.
· Возможное охлаждение инвестиционного спроса. Частные инвесторы, покупающие жильё «для сдачи», могут переключиться на другие активы, если коммерческие цены вырастут, а доходность аренды упадёт.
· Дефицит на первичном рынке? Если часть проектов станет нерентабельной и строительство замедлится, это приведёт к сокращению общего объёма ввода жилья через 2–3 года.
· Перекос в сегментации. Девелоперы переориентируются на бизнес- и премиум-класс, где маржа выше, чтобы «отбивать» потери — в итоге эконом-класса станет ещё меньше, несмотря на цель помочь очередникам.

В целом мера выглядит социально оправданной ( либо это просто популизм) , но без продуманной компенсации для застройщиков (например, налоговых льгот или субсидий) она рискует обернуться ростом цен и сокращением строительства, что ударит по всем участникам рынка.
И главный вопрос: кто за это все заплатит в итоге?

🌟 Подводим итоги последних двух недель! Собрали для вас новости рынка недвижимости 🌟

📌 Цены на квартиры в новостройках Москвы за год выросли на 21,4%, а спрос за месяц вырос на треть

https://tass.ru/nedvizhimost/27881061
https://realty.rbc.ru/news/6a4b657f9a794782c21fec65?from=newsfeed

В июне 2026 года на первичном рынке недвижимости Московского региона зафиксирован резкий месячный рост спроса на 33% (до 8,7 тыс. сделок). При этом цены на жилье продолжают уверенно расти: в Старой Москве средняя стоимость квадратного метра в новостройках увеличилась за год на 21,4%, достигнув 830,4 тыс. рублей.

📌 Несколько крупных банков снизили ставки по рыночной ипотеке https://tass.ru/nedvizhimost/27893643

Аналитики Сравни.ру подсчитали, что несколько крупных российских банков – Совкомбанк, Газпромбанк и Сбербанк - за последнюю неделю улучшили условия по рыночной ипотеке, снизив ставки примерно на 1 процентный пункт.

📌 Застройщики стали осторожнее относиться к рассрочкам https://www.fontanka.ru/2026/06/27/76502722/

В 2024–2025 годах рассрочка была заменой дорогой ипотеке, позволяя покупателю зафиксировать цену в ожидании снижения ставок. Сейчас застройщики стали просчитывать этот инструмент жестче. В 2026 году доля рассрочек в общем объеме сделок постепенно снижается. Инструмент рассрочки становится нишевым, оставаясь востребованным в высоких ценовых сегментах и постепенно уступая место ипотеке и прямым скидкам в масс-сегменте.

📌 Предварительные итоги 1 полугодия на первичном рынке жилья: рост ипотечного кредитования и сдержанная динамика строительной активности

https://www.kommersant.ru/doc/8798292?from=glavnoe_1
https://дом.рф/media/news/pervye-itogi-pervogo-polugodiya/

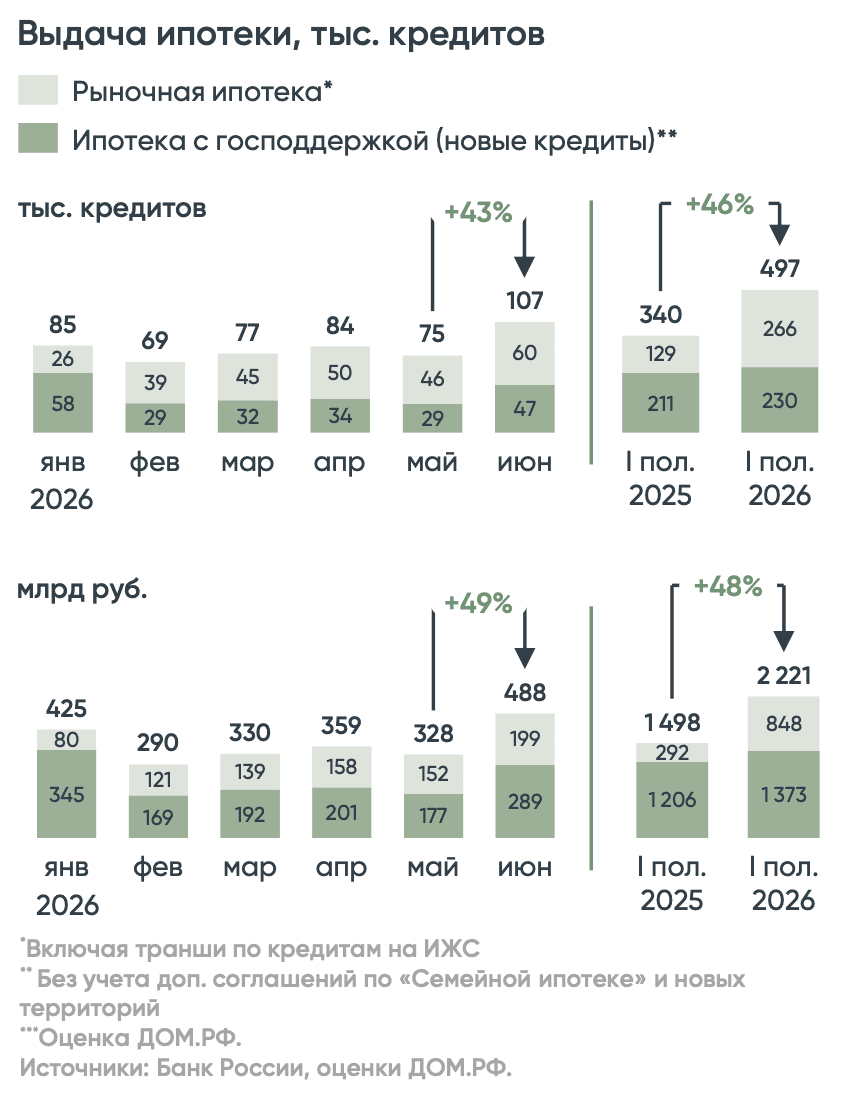
В июне объем выданной ипотеки достиг максимума с начала года. Рост был простимулирован ожиданием ужесточений правил семейной ипотеки, которые должны были вступить в силу 1 июля, но были перенесены на октябрь. Однако активизировалось и кредитование на рыночных условиях, доля таких кредитов составила 56%.

В то же время строительная активность демонстрирует сдержанную динамику. За 1 полугодие застройщики запустили 19,4 млн кв. м новых проектов (+12% г/г), но этот рост обеспечен 1кварталом. В 2 квартале запуски снизились на 5% г/г.

📌 Более 80% стартов продаж московских новостроек в первом полугодии пришлось на жилье классов «премиум» и «элит», а суммарная стоимость элитных новостроек столицы впервые превысила 1 трлн руб.

https://kf.expert/news/summarnaya-stoimost-elitnykh-novostroek-moskvy-vpervye-prevysila-1-trln-rub https://erzrf.ru/news/article/boleye-80-startov-prodazh-novostroyek-v-pervom-polugodii-prishlos-na-zhilye-klassov-premium-i-elit

В январе — июне в московских новостройках стартовали продажи в 22 новых проектах. При более 80% новых объектов относятся к премиальному и высокобюджетному сегментам.

По предварительным итогам 1 полугодия 2026 года первичный рынок элитной жилой недвижимости Москвы обновил сразу три исторических максимума. Объем предложения достиг 3,4 тыс. квартир и апартаментов, суммарная стоимость экспозиции превысила 1 трлн руб., а средневзвешенная цена предложения – 2 335 тыс. руб./кв. м.

#ETLN #Эталон

Что будет с семейной ипотекой после 1 октября?!

Июнь на рынке новостроек был оживленный.
Причина простая: покупатели ждали изменения условий семейной ипотеки с 1 июля 2026, а в итоге изменения перенесли на 1 октября.
Ведомства продолжают согласовывать параметры программы.
Сделки, которые люди успели ускорить в июне, уже попали в статистику.

Полных данных по ДДУ по всей РФ за июнь пока нет. Она будет в середине июля. Поэтому смотрю на Московский регион как на индикатор спроса.

В мае в Московском регионе было 6 554 ДДУ.
В июне 8 740 ДДУ. Рост к маю 33%.

По частям региона:
Москва в старых границах +20% к маю по ДДУ.
Новая Москва +38%.
Московская область +47%.

Самый сильный месячный рост был в области.

Теперь сравнение с прошлым 2025 годом.
В июне 2025 года в Московском регионе было около 8,8 тыс. ДДУ.
В июне 2026 года - 8,7 тыс. ДДУ.
То есть рынок по количеству сделок примерно на уровне прошлого года.

Здесь важный момент: июнь выглядит сильным к маю, а к прошлому году рынок скорее удержал объём.
Рост выручки дал не объём сделок. Его дали цены и структура продаж.

По Москве в старых границах ДДУ -14% год к году, площадь -9%, выручка +7%.
По Новой Москве просадка сильнее: ДДУ -37%, площадь -39%, выручка -24%.
По Московской области картина лучше: ДДУ +39%, площадь +37%, выручка +52%.
Если смотреть исторически, июнь 2026 тоже не выглядит сильным месяцем.

По Московскому региону:
июнь 2022 — 8,9 тыс. ДДУ;
июнь 2023 — 11,9 тыс. ДДУ;
июнь 2024 — 18,3 тыс. ДДУ;
июнь 2025 — 8,8 тыс. ДДУ;
июнь 2026 — 8,7 тыс. ДДУ.
Результаты июня 2024 года искажены отменой льготной ипотеки для всех, которую отменили 01.07.2024.
Тогда в Московском регионе было 18,3 тыс. ДДУ. Сейчас 8,7 тыс.
Разница почти в два раза.
Цена за это время выросла сильно, больше 60% (15%г/г).

Средняя цена кв. м без скидок в июне:
2022 — 254 тыс. ₽;
2023 — 294 тыс. ₽;
2024 — 310 тыс. ₽;
2025 — 374 тыс. ₽;
2026 — 413 тыс. ₽.
Выручка в июне 2026 - 183 млрд ₽.
Это выше июня 2025 года, но ниже июня 2024 года, когда было 264 млрд ₽.

Ипотека снова стала главным фактором.
По оценке ДОМ.РФ, в июне банки выдали 107 тыс. ипотечных кредитов на 488 млрд ₽ и это максимум с начала года.
По семейной ипотеке в июне выдали 42,3 тыс. кредитов на 257,6 млрд ₽. (52,66%)
В последние две недели июня число одобренных заявок по программе почти удвоилось. Выдачи на неделе 22–28 июня выросли в 2,3 раза к среднему уровню мая.

Запуски новых проектов по РФ во 2 квартале снизились на 5% г/г.
За 6 месяцев запущено 19,4 млн кв. м, это +12% к 2025му, но рост обеспечил в основном 1 квартал когда всем пытались успеть 2 ипотеки на семью.

Во 2 квартале почти все крупнейшие застройщики сократили активность.

Так что для меня вывод такой.
Июнь показал, что спрос быстро оживает, когда появляется дедлайн по льготной ипотеке. (манипуляция? нет, Вы не понимаете это другое…)
В Московском регионе это сразу дало +33% к маю по ДДУ.
В годовой динамике восстановления пока не видно.
Количество ДДУ осталось примерно на уровне июня 2025 года, а до июня 2023–2024 годов рынок заметно не дотягивает.
Теперь надо смотреть на провальный июль и август, ибо раньше сентября опять никто не придёт покупать.

Главный вопрос: сколько июнь забрал спроса из 3 квартала?

кстати эти и другие вопросы мы вчера обсудили с компанией АПРИ и каналом "Деньги из Бетона"

https://vkvideo.ru/video-226175879_456239225

https://www.youtube.com/live/bqEtRaX1u9E

Что будет с семейной ипотекой после 1 октября?!

🪐 ИнвестВзгляд: АФК Система: холдинг-пазл, который никак не сложится.


Есть такой тип людей — вроде бы всего у них полно, а счастья нет. Дом — полная чаша, машина — люкс, гардероб — как бутик, а на душе кошки скребут. Примерно так же выглядит АФК Система. В портфеле — МТС, Озон, Медси, Эталон, куча всяких перспективных ништяков, а акции всё никак не взлетят. И дисконт к стоимости активов есть, и потенциал вроде бы огромный, но каждый раз, когда начинаешь верить — холдинг находит способ тебя разочаровать.


✅ Плюсы
Сделка на 320 млрд — попытка выдохнуть. В конце июня 2026-го Система заключила структурную сделку с группой инвесторов и ВТБ. Деньги пойдут на оптимизацию долга. Рынок на это сначала отреагировал ростом.
Дисконт — он реально есть. Акции торгуются дешевле стоимости активов, и это факт. Вопрос только в том, оправдан ли этот дисконт. Но для тех, кто любит копаться в недооценённых бумагах, здесь есть поле для размышлений.
Эталон — неожиданный боец. Рынок недвижимости в России — это та ещё полоса препятствий: ипотека дорогая, спрос шатается, застройщики воют. Но в 2025-м девелоперский актив холдинга устроил настоящий заплыв: рекордные продажи, рост средней цены квадратного метра — и по итогам года Эталон заскочил на третье место среди всех активов Системы по темпам роста выручки, а по динамике OIBDA так вообще стал вторым. Для сектора, где многие только и делают, что пересчитывают убытки, это выглядит как маленькое чудо.
МТС — главная кормилица. Это не просто актив, это системообразующий донор холдинга. Почти 60% всей выручки группы и около 80% OIBDA приносит именно телеком-гигант. Доля владения — 42%, причём часть через дочку, так что контроль железный. МТС стабильно платит дивиденды, а в 2025-м вообще вошёл в тройку лидеров по темпам роста среди всех активов холдинга. Пока МТС жив и здоров, у Системы есть хотя бы один надёжный якорь. Хотя у МТС тоже есть свои проблемы.


❌ Минусы
Долг — это не просто минус, это катастрофа. По итогам 2025 года компания получила чистый убыток 232 миллиарда рублей. Вы не ослышались. 232 миллиарда. Причина — процентные расходы, которые пожирают всю прибыль и ещё сверху.
Корпоративный долг — около 383 млрд рублей на конец первого квартала 2026-го. И самое страшное: примерно 60% всей задолженности нужно погасить или рефинансировать уже в этом году. На фоне высокой ключевой ставки это звучит как приговор. Ранее менеджмент называл комфортным уровнем долга ниже 100 млрд. Где мы сейчас? Правильно, в четыре раза выше.
Операционный денежный поток полностью уходит на CAPEX. То есть бизнес генерирует деньги, но они тут же улетают на поддержание и развитие активов.
Дивидендов не будет. И не ждите. Акционеры на годовом собрании отказались от выплат за 2025 год. Основатель Евтушенков ещё в декабре намекал, что денег нет. Для справки: компания, которая позиционирует себя как инвестиционный холдинг, не платит дивиденды. Это как ресторан, в котором не кормят.
Когда стало известно, что Система передала ВТБ бумаги Озона в залог по независимой гарантии, акции упали на 6% за день. Да, сделка дала 320 млрд на рефинансирование. Но рынок ждал продажи актива и полного погашения долга, а получил какую-то мутную конструкцию с залогом.


🎯 ИнвестВзгляд: АФК Система — это идеальный актив для тех, кто любит сложные головоломки, недосып и чувство лёгкой тревоги. Компания пытается рефинансировать долг, закрывает текущие обязательства новыми займами, закладывает активы — и всё это в условиях, когда ключевая ставка высокая. Потенциал есть. Но реализация этого потенциала упирается в одну фундаментальную проблему: долг должен быть погашен, а денег на это нет.


$AFKS $ETLN $MTSS $OZON

🪐 ИнвестВзгляд: АФК Система: холдинг-пазл, который никак не сложится.

Еженедельный дайджест новостей отрасли

Главные новости:

✅ В понедельник мы анонсировали первый выпуск зеленых облигаций серии 002Р-01 на сумму не менее 3 млрд рублей. Ориентировочная доходность составит до 21,34% годовых при сроке обращения 3,5 года без оферты и амортизации. Выпуск привлекателен для разных категорий инвесторов: частным инвесторам доступна льгота долгосрочного владения (ЛДВ), а банкам – пониженные коэффициенты риска.

Новости отрасли:

🔍 Минфин РФ: условия «Семейной ипотеки» сохраняются без изменений до 1 октября 2026 года. Стабильные условия позволят покупателям и застройщикам уверенно планировать сделки на новый квартал.
Подробнее: https://minfin.gov.ru/ru/press-center/?id_4=40473-usloviya_programmy_semeinaya_ipoteka_sokhranyayutsya_bez_izmenenii_do_1_oktyabrya

🔍 В первом полугодии 2026 года застройщики запустили в строительство около 19,5 млн кв. м многоквартирного жилья. Это на 12% больше, чем годом ранее, при этом рост зафиксирован в семи из восьми федеральных округов. За 1 пол. 2026 г. GloraX запустил в строительство 151,3 тыс. кв. м жилья.
Подробнее: https://realty.rbc.ru/news/6a46410b9a7947badeeeb121

🔍 По данным ВТБ, объем выдачи ипотеки в России в первом полугодии 2026 года составил около 2,18 трлн рублей. Это на 46% больше, чем годом ранее. В июне банк зафиксировал рекордные продажи ипотеки на 475 млрд рублей. Доля льготных программ снизилась до 60%, что отражает тренд на возвращение рыночного спроса.
Подробнее: https://www.vtb.ru/about/press/news/?id=212241

#GloraX #дайджест #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

Еженедельный дайджест новостей отрасли

ПИК. Отчет за 2 пол 2025 по МСФО

Тикер: #PIKK
Текущая цена: 548
Капитализация: 362 млрд
Сектор: Застройщики
Сайт: https://pik-group.ru/

Мультипликаторы (LTM):

P/E - 5.26
P/BV - 0.88
P/S - 0.47
ROE - 16.7%
ND/EBITDA - 3.86 (без учета эскроу)
EV/EBITDA - 6.87 (без учета эскроу)
Акт/Обяз - 1.28

Что нравится:

✔️выручка выросла на 34.5% п/п (328.1 → 441.2 млрд);
✔️чистый долг без учета эскроу снизился на 7.1% п/п (424.2 → 498.8 млрд). ND/EBITDA улучшился с 4.19 до 3.86;
✔️чистая прибыль увеличилась на 15% г/г (32 → 36.8 млрд);

Что не нравится:

✔️нетто фин расход вырос в 5 раз п/п (6.7 → 33.3 млрд);
✔️остаток на эскроу счетах сократился на 5.9% п/п (529.8 → 498.3 млрд);

Дивиденды:

Рекомендованный целевой уровень ежегодных дивидендов составляет не менее 30% скорректированной чистой прибыли по МСФО.

В начале октября совет директоров отменил дивидендную политику.

Мой итог:

Новые продажи за 2 полугодие снизились на 30% п/п (1031 → 722 тыс. кв. м). Объем ввода в эксплуатацию нет смысла смотреть по полугодиям, так как второе полугодие обычно значительно выше первого. За год он вырос на 26% г/г (2530 → 3187 тыс кв. м). Остаток на эскроу за полугодие уменьшился, но за год прирост на 12.8% г/г.

По выручке увеличение как за полгода (но тут есть сезонность из-за более высокого объема ввода в эксплуатацию), так и за год (+14% г/г, 675.1 → 769.2 млрд). Рост выручки и улучшение операционной рентабельности с 11.9 до 26.7% перевесили увеличение нетто фин расхода и большую эффективную ставку налога на прибыль (38.9% vs 25% в 1 пол 2025). Как итог прирост прибыли за полгода. За год чистая прибыль выросла в 2.4 раза г/г (28.7 → 68.8 млрд).

Долговая нагрузка ослабла за счет увеличения денежных средств в сочетании с ростом EBITDA. Если учесть остатки на эскроу, то чистый долг даже отрицательный (-35 млрд).

Если смотреть на цифры, то сейчас ПИК выглядит лучше всех из четверки основных девелоперов. Но проблемы у компании в другой плоскости. Различными способами миноритарии выдавливаются из компании.

Во-первых, как писалось в прошлом разборе, ПИК официально отметил див. политику, зафиксировав и так существовавший факт отсутствия дивидендов.

Во-вторых, миноритариев подталкивали к продажам акций через рекомендацию СД об обратном сплите 100 к 1 (без выкупа дробных акций). То есть, если у человека не было бы на руках кратного 100 количества, то эти дробные остатки остались бы фантиками. Логично, что многие продавали свое небольшое количество акций, чтобы не остаться с фантиками на руках. Но после всей шумихи акционеры не одобрили обратный сплит. Так совпало.

В-третьих, после предыдущего финта появился мажоритарий АО "Недвижимые решения" с 85% долей. Была попытка сделать нерыночную оферту по выкупу оставшейся доли с рынка, но тут уже вмешался ЦБ и принудил сделать более честную оферту по цене 551 руб. Оферта должна была завершиться 12 июня. Ожидалось, что в течение июня АО "Недвижимые решения" объявят результаты, но пока тишина. Если доля в капитале превысит 95%, то далее может быть объявлен принудительный выкуп оставшихся акций. А за ним уже и делистинг.

Вот и получается, что отношение к миноритариям, мягко говоря, плохое, а сама компания по всей видимости стремится к тому, чтобы перестать быть публичной и уйти с рынка. По этой причине инвестору даже не стоит смотреть в сторону ПИК.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

ПИК. Отчет за 2 пол 2025 по МСФО

Акции девелоперов в 2026: реальные шансы сектора пережить затяжные высокие ставки


В июне 2026 года акции ГК «Самолет» (SMLT) торгуются около 290–310 рублей — это падение более чем на 70% за год и в несколько раз от пиков предыдущих лет. Другие девелоперы тоже под давлением, хотя и не всегда так сильно. Причина очевидна: ключевая ставка ЦБ на уровне 14,25% (после снижения на 25 б.п. 19 июня) держит рыночные ставки по ипотеке около 19% на первичном рынке. Льготные программы (семейная, IT) работают под 6%, но их ужесточили — с февраля действует правило «одна льготная ипотека на семью».

Вопрос не в том, больно ли сектору. Вопрос в другом: насколько глубоко и надолго, и есть ли у крупных игроков, таких как «Самолет», запас прочности, чтобы пережить сценарий, при котором средняя ключевая ставка в 2026–2027 годах останется в районе 12–14% или выше.

Как высокие ставки бьют по рынку жилья

Высокая ставка ЦБ работает через стоимость денег. Рыночная ипотека под 19% делает ежемесячный платеж заградительным для большинства заемщиков без господдержки. В результате:
Доля сделок с полной оплатой (кэш) выросла существенно. Некоторые оценки говорят о 60%+ в отдельных сегментах.
Продажи новостроек в натуральном выражении стагнируют или снижаются. В 2025 году у «Самолета» денежный объем продаж упал на 4% (до 272 млрд рублей). В первом полугодии 2026-го отрасль в целом не показывает уверенного восстановления.

Застройщики не спешат резко снижать цены: себестоимость выросла, проектное финансирование дорогое, а маржа уже сжалась. Цены на первичку продолжают расти примерно в темпе инфляции или чуть выше (по данным Дом.РФ и аналитиков — около 4–6% в 2025–2026 в базовом сценарии), но это «рост на бумаге» при падающей скорости продаж.

Льготная ипотека остается главным драйвером спроса на новостройки. Без нее рынок новостроек просел бы гораздо сильнее. Но программы стали точечными: лимиты, ужесточение скоринга, запрет «донорства». Это поддерживает продажи у девелоперов с сильными проектами в Москве и области, но не дает взрывного роста. Финансовое здоровье девелоперов: не все так плохо, как выглядит по акциям

Операционные и финансовые результаты крупных игроков выглядят лучше, чем динамика их акций.

Возьмем «Самолет» — одного из самых агрессивных и, соответственно, уязвимых к циклу.

По МСФО за 2025 год:
- Выручка выросла на 8% до 366,8 млрд рублей.
- Валовая прибыль +19% до 131 млрд.
- Скорректированная EBITDA +15% до 125 млрд рублей.
- Чистый долг / скорр. EBITDA улучшился до ~2,8x (было выше).
Компания снизила корпоративный долг, часть переквалифицировала в проектное финансирование. Это не идеально, но уже не критично для крупного девелопера с большим земельным банком и портфелем проектов.

Почему тогда акции так сильно упали?

Рынок смотрит не только на EBITDA, но и на:
- Скорость продаж и будущий денежный поток.
- Риски размытия капитала или господдержки (в феврале 2026-го «Самолет» запрашивал льготный кредит на 50 млрд под залог акций — это вызвало панику).
- Списания по отдельным проектам (например, история с «Кварталом Марьино» привела к убытку в отчетности, хотя скорректированная прибыль осталась положительной).
- Общую неопределенность по срокам и глубине снижения ставок ЦБ.

Другие девелоперы (ПИК, ЛСР, Эталон) тоже показывают сжатие, но «Самолет» как более молодой и быстрорастущий игрок страдает сильнее — у него выше долговая нагрузка и зависимость от новых запусков.

Сценарии: сколько продержится сектор при затяжных высоких ставках

Базовый сценарий (наиболее вероятный на сегодня): ЦБ продолжит снижать ставку постепенно — до 12–13% к концу 2026-го и ниже в 2027-м. Продажи новостроек начнут восстанавливаться во второй половине 2026 — начале 2027. Крупные девелоперы переживут без драматических потерь: у них есть эскроу-счета, предпродажи, возможность оптимизировать запуски и фокусироваться на проектах с высокой степенью готовности. «Самолет» в этом сценарии имеет шансы отыграть часть падения, если покажет рост продаж в следующих кварталах и не будет новых негативных сюрпризов по долгам или проектам.

Затяжной негативный сценарий (ставка остается выше 12–13% дольше, чем рынок ждет, или инфляция/бюджет вынудят ЦБ быть консервативнее): Продажи будут оставаться подавленными 12–18 месяцев. Это создаст давление на cash flow, особенно у компаний с большой долей новых запусков.

Возможны:
- Дальнейшее замедление стартов новых проектов.
- Дополнительные списания или реструктуризации.
- Давление на маржу (скидки или рост себестоимости).
Даже в этом случае массового краха крупных девелоперов ждать не стоит. Модель эскроу + проектного финансирования защищает дольщиков и ограничивает системные риски. Государство имеет мотив поддерживать отрасль (занятость, смежные производства). Но отдельные игроки или проекты могут пострадать серьезно. Акции при этом могут оставаться под давлением или падать еще — рынок часто переоценивает риски в обе стороны.

Позитивный сценарий:(быстрее снижение ставок + новые меры поддержки): быстрый отскок спроса и котировок. Вероятность ниже, но она есть, если инфляция позволит ЦБ ускорить смягчение.

Стоит ли выходить из бумаг застройщиков прямо сейчас?

Однозначного ответа нет — все зависит от горизонта, размера позиции и толерантности к риску.

Короткий горизонт (до 6–12 месяцев) или высокая потребность в ликвидности: Да, риски высоки. Моментум негативный, волатильность остается. Любая новость о продажах хуже ожиданий или паузе в снижении ставки ЦБ может отправить котировки еще ниже. «Самолет» в этом смысле более рискованный, чем более консервативные ЛСР или ПИК.

Долгий горизонт (2–3 года и больше): Не обязательно. Текущие цены уже сильно дисконтируют риски. Если вы верите, что в конечном итоге ставка вернется к однозначным значениям, а дефицит жилья в ключевых агломерациях никуда не делся — сектор имеет потенциал восстановления. Мультипликаторы у «Самолета» выглядят дешево на фоне исторических уровней, но это «дешево» с оговорками про риски исполнения.

Что имеет смысл делать вместо простого «продать все»:
- Сократить долю циклических девелоперов в портфеле до комфортного уровня (особенно если позиция большая).
- Перейти в более качественные и менее долговые имена сектора или в другие истории (финсектор, потребительский сектор с сильным балансом, отдельные сырьевые истории).

Для тех, кто хочет остаться в теме: внимательно следить за квартальными объемами продаж (в метрах и деньгах), динамикой чистого долга, комментариями менеджмента по новым запускам и, конечно, решениями ЦБ. Следующий важный триггер — отчетность за 1 полугодие 2026 и продажи лета-осени.
Рассматривать не только акции, но и сам актив (квартира для жизни или аренды) — это другая история с другими рисками и доходностью.

Итог
Строительный сектор и конкретно «Самолет» проходят серьезный стресс-тест. Высокие ставки уже нанесли удар по спросу и котировкам, и если они задержатся надолго, давление сохранится. Однако крупные игроки демонстрируют операционную устойчивость: выручка и EBITDA растут или держатся, долговая нагрузка управляется, есть земельный банк и возможность адаптироваться.

Массового бегства из сектора и дефолтов уровня 2008–2009 или даже 2014–2015 пока не видно и, скорее всего, не будет именно из-за структуры рынка (эскроу, крупные игроки, государственная поддержка льготной ипотеки). Но и быстрого восстановления без дальнейшего снижения ставок тоже ждать не стоит.

Для инвестора это не история «все продать» и не история «сейчас самое время купить много». Это история селективности, жесткого риск-менеджмента и понимания, что строительный цикл в России сильно завязан на денежно-кредитную политику ЦБ. Те, кто готов терпеть волатильность и мониторить макро, имеют шанс увидеть восстановление. Тем, кто предпочитает более предсказуемые активы, имеет смысл уменьшить экспозицию уже сейчас.

Рынок всегда дает вторые и третьи шансы. Вопрос только в цене входа и в том, готовы ли вы заплатить эту цену временем и нервами.

Акции девелоперов в 2026: реальные шансы сектора пережить затяжные высокие ставки

🏠 Жилищные сбережения. Новый инструмент для покупки квартиры или просто вклад с красивым названием?

Госдума одобрила в окончательном чтении закон о жилищных сбережениях. С 2027 года россияне смогут открывать специальные целевые вклады сроком от трёх лет, копить деньги на жильё и затем использовать их как первоначальный взнос по ипотеке или для строительства собственного дома.

Ставка по такому вкладу будет определяться договором с банком, а средства будут застрахованы на сумму до 10 млн руб. Для сравнения, по обычным депозитам лимит составляет 1,4 млн руб.

Сам механизм не новый. Похожие программы десятилетиями работают в Германии и Австрии. Там их главная задача - помочь семьям постепенно накопить на жильё и одновременно обеспечить банки длинными ресурсами для кредитования экономики и строительной отрасли.

Интересно, что новый инструмент появляется одновременно с обсуждением изменений семейной ипотеки. Складывается ощущение, что государство постепенно смещает акцент с прямого стимулирования спроса на модель, в которой покупатель сначала формирует собственный капитал и только потом выходит на рынок жилья.

🙄 Но именно здесь возникает главный вопрос.

Российский закон не обязывает банки выдавать ипотеку по ставкам ниже рыночных. Более того, через три года вкладчик всё ещё должен будет соответствовать требованиям банка, чтобы получить кредит.
Поэтому судьба инструмента будет зависеть не от закона, а от условий, которые предложат сами банки.

Если кредитные организации начнут фиксировать ставки на несколько лет вперёд, продукт может стать защитой от будущего роста стоимости ипотеки. Но такой сценарий выглядит довольно рискованным для самих банков. За несколько лет стоимость денег способна измениться кардинально.

Гораздо вероятнее появление плавающих механизмов - например, ипотеки по формуле «ключевая ставка плюс надбавка» или скидки относительно рыночных условий на момент выдачи кредита.

🤔И ещё один любопытный момент.

Несмотря на то что закон позиционируется как поддержка жилищного рынка, в краткосрочной перспективе он, скорее, выгоден именно банкам ( $SBER $VTBR $DOMRF ) Они получают длинные целевые депозиты и возможность несколько лет наблюдать за будущими заёмщиками.

Застройщики ( $SMLT $PIKK $GLRX ) же увидят эффект только в том случае, если люди действительно придут покупать квартиры через три года, а не направят накопленные средства на погашение действующей ипотеки или вовсе изменят свои планы.

Впрочем, остаётся и главный вопрос для самих покупателей. Если доходность таких вкладов будет сопоставима с обычными депозитами, а будущая ипотека не даст заметного преимущества относительно рыночных условий, насколько востребованным окажется новый инструмент?

Получается, что реальный успех программы будет зависеть не столько от самого закона, сколько от конкретных условий банков. Причём не исключено, что такими счетами заинтересуются не только будущие покупатели жилья, но и обычные вкладчики. Если доходность окажется заметно выше классических депозитов, а ограничения по досрочному расторжению не будут критичными, некоторые инвесторы вполне могут рассматривать этот инструмент как альтернативный способ размещения капитала, даже без планов на покупку недвижимости.

А вы бы открыли такой вклад на три года ради будущей ипотеки❓️

Ставьте 👍

#обзор_рынка
©Биржевая Ключница

🏠 Жилищные сбережения. Новый инструмент для покупки квартиры или просто вклад с красивым названием?

Самолет. Отчет за 2 пол 2025 по МСФО

Тикер: #SMLT
Текущая цена: 417.2
Капитализация: 25.7 млрд
Сектор: Застройщики
Сайт: https://samolet.ru/investors/

Мультипликаторы (LTM):

P\E - убыток LTM
P\BV - 0.51
P\S - 0.07
ROE - убыток LTM
ND\EBITDA - 5.93 (без эскроу)
EV\EBITDA - 6.13 (без эскроу)
Акт.\Обяз. - 1.05

Что нравится:

✔️выручка выросла на 14.6% п/п (171 → 195.8 млрд);
✔️остаток на эскроу увеличился на +12.8% п/п (326.5 → 368.2 млрд);

Что не нравится:

✔️чистый долг без учета эскроу увеличился на 9.4% п/п (678.3 → 742.1 млрд). Но ND\EBITDA улучшился с 5.99 до 5.93;
✔️вырос нетто фин расход на 8.9% п/п (47.9 → 52.1 млрд);
✔️убыток -4.1 млрд против прибыли 1.8 млрд в 1 пол 2025

Дивиденды:

Минимальные уровни выплат от чистой прибыль по МСФО (ND\EBITDA):
- если < 1 - не менее 50%;
- от 1 до 2 - не менее 33%.
При этом при любом долге сумма дивидендов составит не менее 5 млрд в год.

Было принято решение не выплачивать дивиденды за 2025 год.

Мой итог:

Операционные показатели (г/г):
- новые продажи +20.3% (553 → 665 тыс. кв. м) и +25% (120.9 → 151.1 млрд);
- количество заключенных контрактов +37.1% (15.9 → 21.8 тыс. шт);
- доля контрактов с ипотечными средствами с 54 до 58%.

Второе полугодие вышло неплохим на фоне прошлых двух полугодий. Но, скорее всего, причиной было не улучшение ситуации в секторе, а анонс изменений условий по льготной семейной ипотеки, которые вступили в силу с февраля 2026. Наверняка многие "заскакивали в последний вагон". В копилку этих измышлений можно добавить тот факт, что компания не поделилась операционными показателям за 1 кв 2026 года, хотя в 2025 отчитывалась за 6, 9 и 12 месяцев. Судя по всему, похвалиться нечем.

Если сравнить данные за год, то новые продажи снизились на 6.1% г/г в тыс кв м и на 3.5% г/г в млрд. Количество заключенных контрактов осталось примерно на том же уровне (37.9 → 37.7 тыс шт).

Выручка за год также увеличилась, но скромнее, чем п/п (+8.2% г/г, 339.1 → 366.8 млрд). Помог рост средней цены за кв м с 200 до 219 тыс руб. Также 6.2 млрд выручки получено от продажи земельных участков. По сегментам рост в Москве и области (+9.6% г/г) и снижение в Питере и регионах (-1.3% г/г).

По итогу году убыток также как и за полугодие. Одна из причин - увеличение нетто фин расхода на 37.6% г/г (72.7 → 100 млрд). Вторая - списание во 2 пол 2025 инвестиций в совместные предприятия по проекту "Квартал Марьино" на сумму 4.7 млрд. Самолет в объявление результатов за 2025 указал, что без этого списания скорректированная прибыль равна 2.5 млрд (P/E скор = 10), что все равно значительно меньше 8.2 млрд в 2024 году.

Ключевой проблемой компании является наличие большого долга. ND/EBITDA хоть и снизился, но все равно остается очень высоким. Даже с учетом остатков на эскроу-счетах ND/EBITDA = 2.99. Нетто фин расход продолжает расти, несмотря на снижение ключевой ставки.

Чтобы хотя бы частично снизить долг Самолет занимается распродажей части своих активов, а также оптимизацией расходов. С момента прошлого обзора:
- отказались от строительства крупного ЖК в Москве;
- продали проект ЖК "Донские легенды" в Ростове-на-Дону;
- вышли из проекта на 736 га в Новой Москве;
- продали проект "Маяк Днепровской" во Владивостоке.

Громкой новостью было обращение компании к государству за предоставлением льготного кредита на 50 млрд. После представители компании пояснили, что это был запрос по субсидированию процентной ставки, а не получению кредита. Но государство все равно отказало, а котировки на всей этой "движухе" прилично ушли вниз.

Пока данные с различных источников говорят о том, что ситуация в секторе не улучшается. За 1 кв 2026 продажа "первички" по стране выросла только на 4% г/г, а в Москве снизилась на 37% г/г. Косвенно не лучшую ситуацию подтверждает и статистика погрузки на РЖД по чермету и цементу за 5 месяцев (-14.6% и -11.5%, соответственно). Так что смотреть в сторону компании пока даже не стоит, даже с учетом того, что Самолет остается лидером по объему строительства.

Акции компании были, но я их продал на разговорах о кредите в 50 млрд.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Самолет. Отчет за 2 пол 2025 по МСФО

Еженедельный дайджест новостей отрасли

Главные новости:

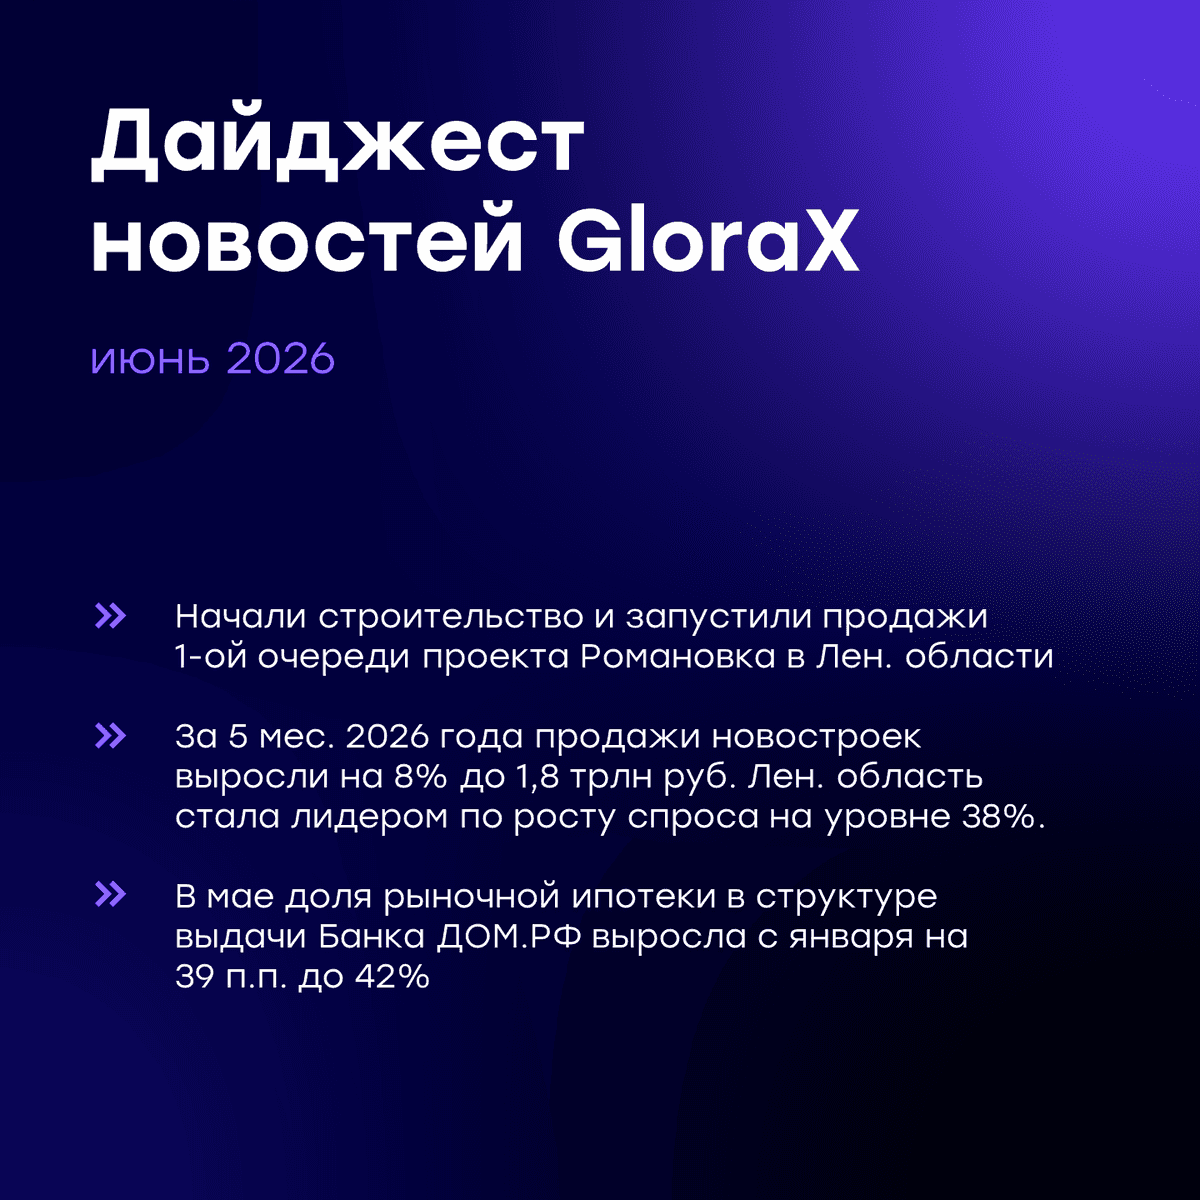
✅ Начали строительство и объявили старт продаж 1-ой очереди проекта комфорт-класса «Романовка» в Ленинградской области. За последний месяц это уже второй проект, который мы выводим в активную строительную фазу: ранее РНС было получено по проекту «Статус на Заозерной» в Омске. Совокупно эти два проекта увеличили объем текущего строительства GloraX на 84,7 тыс. кв. м жилья.

Новости отрасли:

🔍 За 5 месяцев 2026 года застройщики реализовали 8,8 млн м² жилья (+4% г/г), объем поступлений составил 1,8 трлн руб. (+8% г/г). Наиболее устойчивый спрос отмечается за пределами крупнейших регионов, в частности лидером по росту спроса стала Ленинградская область, где продажи в натуральном выражении выросли на 38% г/г. В этом регионе GloraX уже реализует проект «Новоселье» и недавно приступил к строительству проекта «Романовка», что поддержит предложение качественного жилья на наиболее перспективном рынке.
Подробнее: https://xn--d1aqf.xn--p1ai/analytics/

🔍 В мае 2026 года доля рыночной ипотеки в Банке ДОМ.РФ достигла 42% в общем объеме ипотечных выдач. По сравнению с апрелем показатель вырос на 25 п.п, а с январем - на 39 п.п., что подтверждает тренд на возвращение рыночного спроса по мере снижения ключевой ставки.
Подробнее: https://www.interfax-russia.ru/realty/news/dolya-vydach-rynochnoy-ipoteki-v-banke-dom-rf-v-mae-prevysila-40

🔍 По данным правительства РФ по итогам 2025 года инвестиционно-строительный цикл в России сократился в 1,5 раза по сравнению с 2019 годом, составив 1 228 дней против 2 181 дня. Среди регионов с наибольшим ускорением сроков реализации — Татарстан, где присутствует и GloraX, внося свой вклад в эту динамику. Высокая экспертиза GloraX в работе с земельными участками, градостроительной документацией, в КРТ и мастер-девелопменте позволяют компании быстро продвигаться по всем стадиям реализации проектов, опережая среднерыночные темпы. По итогам 2025 года GloraX занимает 1-е место в рейтинге ЕРЗ как самый динамично развивающийся девелопер.
Подробнее: https://tass.ru/nedvizhimost/27708619

#GloraX #дайджест #финансы #инвестиции #недвижимость #строительство #девелопмент
$GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

Еженедельный дайджест новостей отрасли

📘 ЦИАН. Танцы на костях рынка недвижимости.

📊 Цифры говорят одно, а здравый смысл шепчет другое. Разберем отчет за первый квартал.


👍 Начнем с плюсов, даже очевидных.
ЦИАН подсадил рынок на свою иглу. Застройщики и частники понимают: не заплатишь за продвижение — утонешь в «Авито» и доморощенных чатах. Компания продолжает выжимать соки из своих клиентов.
Выручка ползет вверх. Рост есть, и он органический. Люди ищут жилье, несмотря на то, что ипотека кусается. А в сегменте новостроек у них в кармане почти все крупные девелоперы. Это стабильный денежный поток.


👎 А теперь к минусам.
Тут начинается самое интересное. Потому что, если копнуть чуть глубже парадной выручки, вылезает то, о чем в пресс-релизах пишут мелким шрифтом.
Маржинальность под давлением. Они растут, но тратят всё больше. Конкуренция с «Авито Недвижимостью» и экосистемами банков заставляет вбухивать дикие деньги в маркетинг. Получается гонка вооружений: ты заработал рубль, а полтора тут же отдал за то, чтобы этот рубль остался у тебя, а не у конкурента.
Объемы ввода жилья и сделок на вторичке стагнируют. ЦИАН — это инфраструктурная компания. Если количество сделок падает, никакое повышение тарифов не спасет вечно. Они просто пилят сук, на котором сидят: повышают цены на размещение для застройщиков в тот момент, когда продажи у тех идут туго. Рынок сдувается — это ключевое.


⚠️ Какие риски еще присутствуют?
Виден тренд на регулирование. История показывает, что монопольное положение, особенно в чувствительной социальной сфере (жилье!), — это красная тряпка для ФАС. Один закон о «едином стандарте рекламы недвижимости» может обрушить технологическое преимущество за короткий срок.
Кредитная нагрузка пусть и контролируемая, но она есть. В эпоху высоких ставок обслуживать долг — то еще удовольствие. Это съедает чистую прибыль.


🎯 ИнвестВзгляд: ЦИАН сейчас — это хорошая компания в сложной конъюнктуре. Бумага не для слабонервных. Если вы верите, что льготную ипотеку снова воскресят в прежних объемах, а ЦИАН размажет конкурентов — можно держать. Но если текущая реальность — падающий спрос, злые риелторы, переходящие в закрытые Telegram-каналы, и застройщики, режущие рекламные бюджеты, — то мультипликаторы компании выглядят авансом, который рынок может и не выплатить.


🏋️ ЦИАН сейчас напоминает элитный фитнес-клуб в разгар эпидемии: абонементы дорогие, понты на месте, но люди всё чаще задумываются, а не побегать ли в парке бесплатно. Так можно и потерять тех самых «дорогих» клиентов в виде застройщиков.


$CNRU

📘 ЦИАН. Танцы на костях рынка недвижимости.

🌟 Время подвести итоги последних двух недель - собрали для вас главные новости рынка недвижимости

📌 В Москве побит рекорд по запуску элитного жилья
https://realty.rbc.ru/news/6a0d79259a7947e10f1b42c5?from=newsfeed

Рекордный рост выхода на рынок элитных проектов связан с эффектом «отложенного предложения». С января по апрель 2026 года на рынок элитных новостроек Москвы вышел 21 проект, что стало историческим рекордом за все время наблюдения за рынком. Однако по оценкам аналитиков, в пяти районах старой Москвы по-прежнему сохраняется острый дефицит элитных новостроек

📌 Жизнь в делюксе: в Москве выросло предложение квартир за ₽1 млрд и выше
https://realty.rbc.ru/news/6a0ee82b9a794732d04f2ebd?from=newsfeed

Застройщики стали чаще выводить в продажу на элитный рынок новостроек Москвы лоты от 1 млрд руб. и дороже. Этой весной число таких лотов в годовом выражении, по разным оценкам, увеличилось от 10 до 39%. Самый дорогой лот сейчас стоит ₽9,4 млрд.

📌 Продажи новостроек в апреле выросли на 6%
https://www.vedomosti.ru/gorod/economics/news/aprele-virosli

Объем продаж новостроек в России в апреле 2026 г. вырос на 6% по сравнению с мартом: всего за месяц было зарегистрировано 35 500 договоров долевого участия (ДДУ). Наиболее заметный рост числа сделок к марту зафиксирован в Санкт-Петербурге (+30%), Башкирии (+18%), Тюменской области (+11%) и Москве (+8%). В Ленинградской области продажи оказались на 17% выше уровня апреля прошлого года.

📌 Большая часть квартир продается на этапе строительства нижних этажей
https://www.mirkvartir.ru/journal/news/2026/05/21/building/

В январе-апреле 2026 года на рынке новостроек в исторических границах Москвы было заключено 12,8 тыс. договоров долевого участия. Чаще всего дольщики оформляли ДДУ на стадии строительства «нижних этажей»: 4,1 тыс. сделок (32,5% от общего числа). Второе место занял «начальный этап строительства» с 3,4 тыс. сделок (26,7%). Третье – «отделочные работы» (2,9 тыс. сделок; 22,8%), четвертое – «верхние этажи» (2,3 тыс. сделок; 18%).

📌 Выдача льготной ипотеки с начала 2026 года на 18% превысила прошлогоднюю
https://realty.rbc.ru/news/6a154a9f9a7947e2ea3d7c54

За первые четыре месяца 2026 года россияне взяли 146,53 тыс. льготных ипотечных кредитов на 859,45 млрд руб. По сравнению с аналогичным периодом прошлого года количество выданных льготных ипотек выросло на 15%, а в денежном выражении рост составил 18%, подсчитали аналитики.

#ETLN #Эталон

📊 Представляем первый годовой отчет в публичном статусе

Сегодня мы опубликовали годовой отчет по итогам 2025 года – первый отчет компании в публичном статусе после IPO и начала торгов акциями компании на Московской бирже под тикером GLRX.

Годовой отчет предварительно утвержден Советом директоров и вынесен на голосование годового Общего собрания акционеров, которое состоится 30 июня 2026 года.
В отчете представлены ключевые показатели деятельности GloraX за 2025 год, включая финансовые и операционные результаты, развитие портфеля проектов, стратегические приоритеты, а также подходы к устойчивому развитию и корпоративному управлению.

Для GloraX 2025 год стал важным этапом развития: компания вышла на публичный рынок, вошла в топ-20 крупнейших девелоперов России по объему текущего строительства, была включена в перечень системообразующих предприятий и выполнила ключевые ориентиры, представленные инвестиционному сообществу.

Ключевые результаты за 2025 год:
✅ Выручка выросла на 27% год к году – до 41,3 млрд руб.
✅ EBITDA увеличилась на 36% – до 14,0 млрд руб., рентабельность составила 34%
✅ Чистая прибыль выросла в 2,5 раза – до 3,1 млрд руб.
✅ Показатель чистый долг / EBITDA третий отчетный период подряд сохраняется на уровне 2,8х
✅ Покрытие проектного финансирования средствами на счетах эскроу выросло до 87%
✅ Средняя ставка по кредитному портфелю снизилась до 13,2%
✅ Продажи в натуральном выражении выросли на 80% – до 219,6 тыс. кв. м при росте рынка на 2%
✅ Продажи в денежном выражении увеличились на 47% – до 45,9 млрд руб. при росте рынка на 11%

Публикация первого годового отчета в публичном статусе – еще один шаг в развитии системы раскрытия информации GloraX и открытого диалога с акционерами, инвесторами и аналитическим сообществом.
🔍 Годовой отчет уже доступен на нашем сайте.

#GloraX #результаты #инвестиции #недвижимость #финансы #строительство #девелопмент #годовойотчет #GLRX #RU000A10ATR2 #RU000A10B9Q9 #RU000A10E655

📊 Представляем первый годовой отчет в публичном статусе

Еженедельный дайджест новостей отрасли

Главные новости:

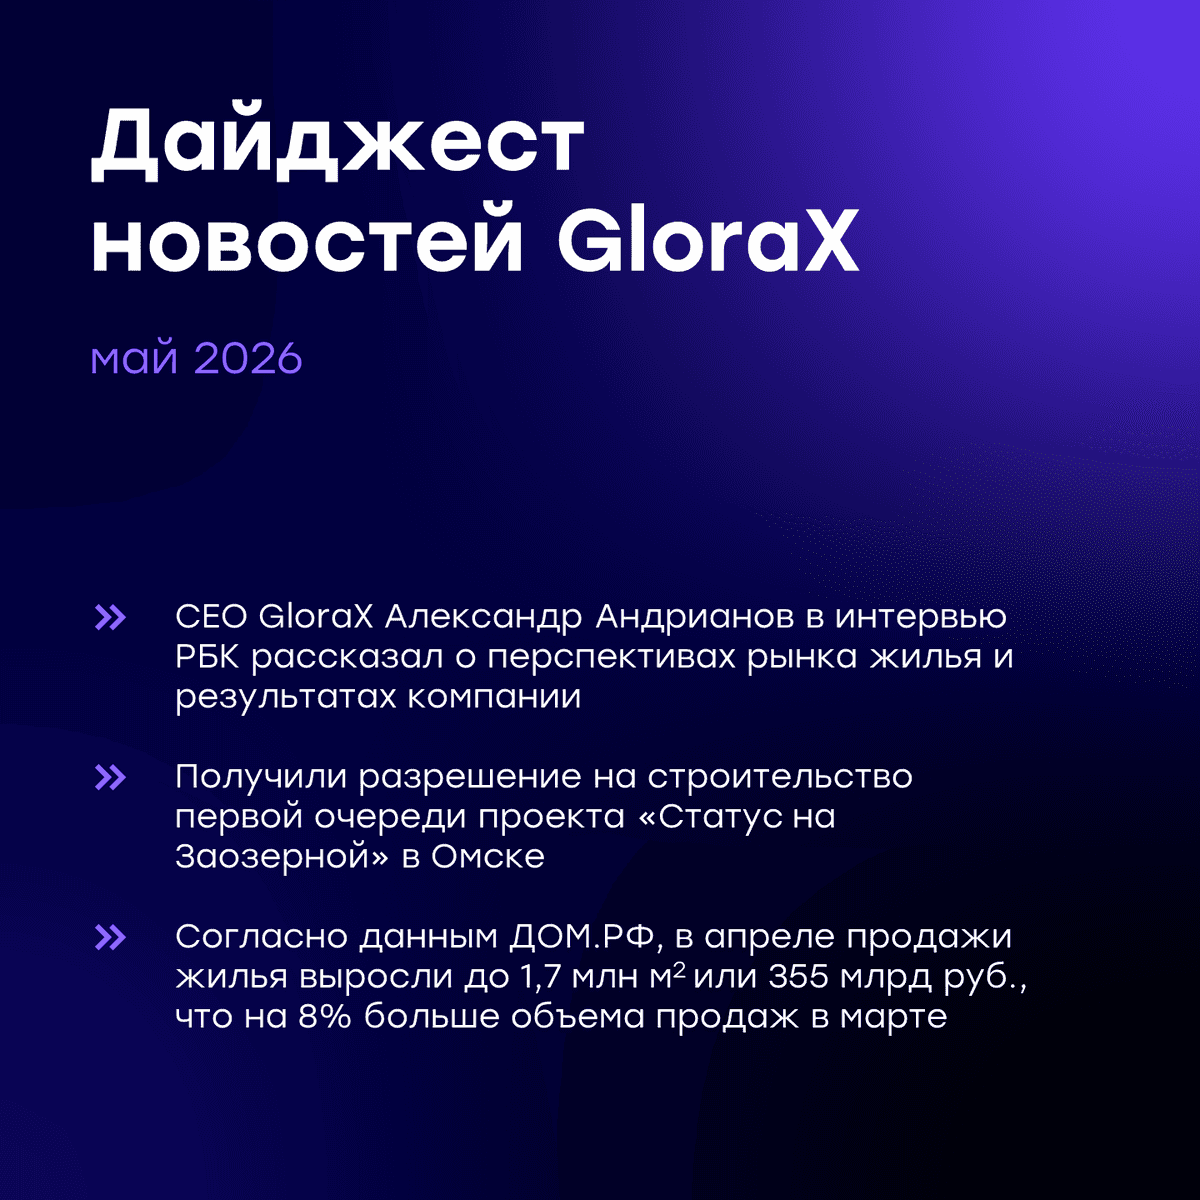
✅ CEO GloraX Александр Андрианов в интервью РБК рассказал о перспективах рынка жилья и результатах компании. Стратегия GloraX, оставаясь неизменной, адаптируется к текущим условиям: мы продолжаем расширять присутствие в регионах, уделяя внимание качеству проектов и их экономической эффективности.

✅Получили разрешение на строительство первой очереди проекта «Статус на Заозерной» - первого проекта GloraX в Сибири.

Новости отрасли:

🔍 По данным ДОМ.РФ, в апреле застройщики продали около 1,7 млн кв.м жилья (+8% г/г) на 355 млрд рублей (+8% м/м). За четыре месяца с начала года реализация новостроек достигла 7,4 млн кв.м (+7,5% г/г) на сумму 1,5 трлн рублей (+11% г/г). Региональная динамика показывает, что спрос постепенно смещается за пределы крупнейших рынков. GloraX ведет строительство уже в девяти активно развивающихся регионах.
Подробнее: https://xn--d1aqf.xn--p1ai/media/news/v-aprele-prodano-okolo-1-7-mln-m-zhilya-na-8-bolshe-chem-v-marte/

🔍 По мнению Сбера только пятая часть квартир в 2027 году будет продаваться с рассрочкой, что говорит об оздоровлении рынка: уверенность в том, что застройщик может продать свои квартиры, приводит к тому, что объем продаж в рассрочку сокращается. В I квартале 2026 года доля рассрочек в структуре платежей GloraX составила всего 6%, за счет чего показатель денежных поступлений достиг 98% от продаж.
Подробнее: https://www.interfax-russia.ru/realty/news/lish-pyataya-chast-kvartir-v-2027-godu-budet-prodavatsya-s-rassrochkoy-sber

🔍 По данным ЕИСЖС на май 2026 года, в топ-10 городов по объемам строящегося жилья, обогнав некоторые города-миллионники, вошли Тюмень и Владивосток с населением менее 1 млн человек. Владивосток — город со стабильным спросом на жилье, усиленным программой «Дальневосточной ипотеки», где GloraX недавно получил разрешение на ввод в эксплуатацию второго корпуса проекта «Зеленые высоты».
Подробнее: https://realty.rbc.ru/news/6a0aea029a7947987998bfee

#GloraX #дайджест #инвестиции #недвижимость #финансы #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

Еженедельный дайджест новостей отрасли

Еженедельный дайджест новостей отрасли

Главные новости:

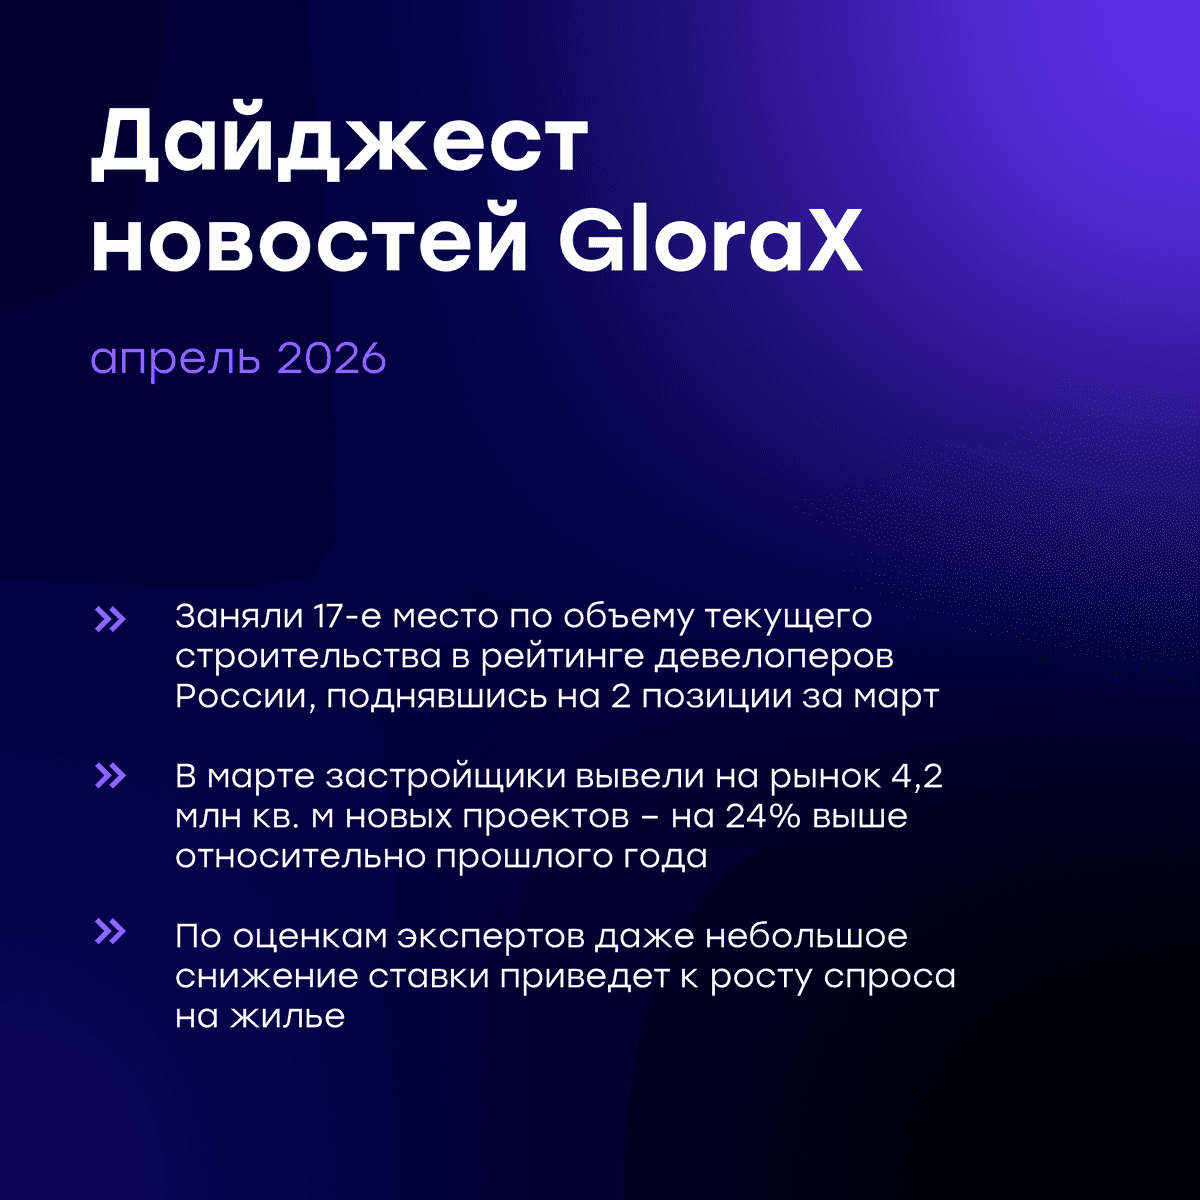
✅ GloraX занял 17-е место в рейтинге крупнейших девелоперов России, поднявшись на 2 позиции за месяц и на 35 позиций за последний год. Масштаб текущего строительства вырос до 837 тыс. кв. м жилой площади. Мы продолжаем усиливать присутствие в ключевых регионах, в т.ч. лидируя в Нижегородской области и входя в топ-3 в Мурманской области и Приморском крае.

✅ Получили разрешение на строительство трех новых урбан-блоков в проекте «Экосити» в Казани. Жилая площадь новых домов — 32,6 тыс. кв. м (833 квартиры). Объём текущего строительства в регионе вырос с 110 до 143 тыс. кв. м, что позволило GloraX подняться на 7-е место в Татарстане и увеличить долю присутствия до 4,4%.

Новости отрасли:

🔍ДОМ.РФ: в марте застройщики вывели на рынок 4,2 млн кв. м новых проектов (+24% г/г), а за I квартал — 10,7 млн кв. м (+39% г/г). Портфель строящегося жилья достиг 118,9 млн кв. м. Рост обеспечен восстановлением ипотечных выдач и стабильным спросом на льготные программы.
Подробнее

🔍 По оценкам экспертов даже небольшое снижение ставки приведет к росту спроса на жилье. Тренд позволяет девелоперам эффективнее планировать запуски и укреплять долгосрочные бизнес-модели. Восстановление ожидается постепенным, однако уже сейчас инвесторы чаще рассматривают недвижимость как актив для вложений.
Подробнее

🔍 По данным Интерфакс дорогое жилье стали чаще брать в ипотеку: доля кредитных сделок во II полугодии 2025 года достигла почти 25%. Покупатели высокобюджетных новостроек используют ипотечные сделки прежде всего для сохранения ликвидности бизнеса и налоговой оптимизации. Наибольшим спросом пользуются программы со ставкой 2–3% на 1–2 года.
Подробнее


#GloraX #дайджест #инвестиции #недвижимость #финансы #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

Еженедельный дайджест новостей отрасли

Retail Media – магистральный путь к прибыли?

Эх, не зря я часто заводил разговор о значимости и власти media. Например, здесь. Как в воду смотрел 🤓 Маркетплейсы быстро это поняли.

Комиссии маркетплейсов близки к потолку, дальше их повышать сложно без потери оборота. Значит, расти нужно в другом направлении. В каком? Конечно, Retail Media.

WB с Ozon скоро превратятся из торговых площадок в медиа платформы с собственным рекламным инвентарем. Учитывая, что наступит момент, когда комиссия достигнет потолка, платформа начнет продавать «воздух». Под «воздухом» я имею в виду рекламный трафик. И WB с Ozonом станут медиахолдингами, которые круче всех монетизируют внимание покупателей.

Рынок e-commerce по объёму измеряется триллионами рублей, а значит, трафик внутри платформ сравним с крупнейшими цифровыми медиа. Рекламодатели готовы платить за доступ к аудитории с вполне сформированным намерением покупки. Это не абстрактные показы, это точка, максимально близкая к транзакции.

Retail Media даёт платформам то, чего не даёт торговая комиссия: высоко маржинальный доход. Логистика и фулфилмент требуют капитала, реклама требует алгоритмов. В условиях роста издержек рекламная модель способна поддержать EBITDA.

Кто говорил, что люди – новая нефть? Он ошибался. Теперь трафик – новая нефть. Банки, автосалоны, застройщики будут платить за размещение там же, где люди покупают вещи и телевизоры, потому что аудитория уже социально ориентирована. Это не «реклама», это встроенный источник маржи.

Для инвестора это двойственный сигнал

С одной стороны, рост маржинальности и диверсификация выручки. С другой – риск того, что торговая функция станет вторичной по отношению к рекламной, а конкуренция за внимание начнет давить на продавцов.

Факт очевиден: платформы перестают быть просто каналом продаж. Они становятся медиаструктурами с транзакционной моделью. И это качественно меняет их оценку на рынке капитала.

@ifitpro
#e_commerceMedia

ДОМ. РФ - первый публичный отчет после IPO

Можно долго спорить, институт ли это развития или просто очень большой ипотечный банк с особой миссией. Но раз уж компания стала публичной, давайте смотреть цифры. Пробежимся сегодня по отчетности ДОМ. РФ за полный 2025 год и разберемся, стоит ли игра свеч.

🏠 Итак, чистые процентные доходы за отчетный период выросли на 31,7% до 161,9 млрд рублей. При этом процентные расходы давили на маржу, подскочив до 689,1 млрд рублей. Но куда важнее динамика резервов: создание «провизий» под кредитные убытки выросло в 1,7 раза до 31,2 млрд рублей. Это первый звоночек, сигнализирующий о росте рисков в секторе.

Кредитный портфель за год раздулся более чем на триллион и достиг 5,32 трлн рублей. Основной вклад - финансирование жилищного строительства и арендного жилья. Сам банк заявляет о нейтральности к движению ставки, но его окружение (девелоперы) буквально задыхается от дорогих денег.

Основной риск заключается в проектном финансировании: на фоне сжатия льготных программ и роста затрат строителей качество этого портфеля в 2026 году может преподнести сюрпризы.
Капитал компании подрос как органически, так и за счет IPO. Дисконт, который наблюдался при размещении, стремительно сократился после ралли в акциях. При этом менеджмент ведет себя крайне активно: компания заботливо считает за нас будущий TSR по итогам 2026 года, а руководство со сцены призывает покупать бумаги. Лично меня такая избыточная вербальная поддержка всегда настораживает.

📊 Чистая прибыль компании выросла на 35% до 88,8 млрд рублей. Прибыль до налогообложения и вовсе показала рывок на 44,1%, достигнув 107,8 млрд рублей. Рентабельность капитала (ROE) на уровне 21,2% говорит о том, что год для компании выдался по-настоящему ударным - выложились максимально.

В итоге мы имеем качественный, но специфический актив. Текущая дивдоходность за 2025 год уже не выглядит лучше конкурентов, а риски завязаны на одну-единственную отрасль, переживающую не лучшие времена. Вопрос «чем это лучше Сбера?» сейчас актуален как никогда. Я пока предпочту понаблюдать за тем, как застройщики будут переваривать высокую ставку в 2026 году.

❗️Не является инвестиционной рекомендацией

♥️ Несмотря на выходной в стране мы с вами продолжаем работу. Не забывайте поддерживать лайком статьи. Спасибо!

ДОМ. РФ - первый публичный отчет после IPO