Поиск

Налог на сверхприбыль и газ в Германию: итоги прошедшей недели на рынке


Очередная неделя позади. Снова макроэкономика, снова заявления чиновников и снова намёки на будущее. Разбираем главное — без воды и лишних эмоций.
МАКРОЭКОНОМИКА:
1. Windall tax: решения пока нет
Минфин пока не принял решения о введении налога на сверхприбыль. Возможные изменения налоговой политики рассмотрят при подготовке бюджета на 2027–2029 годы (проект внесут до 1 октября).
Что обсуждалось ранее: 20%-ный налог на сверхприбыль за 2025 год — как превышение над средней прибылью компаний в 2018–2019 годах.
Комментарий: неопределённость — негативный фактор для сырьевых компаний. Особенно для тех, кто получает повышенные доходы на фоне высоких цен на сырьё. Если налог введут — денежные потоки сократятся.
Ключевая дата: принятие окончательной версии бюджета на 2027–2029 годы.
2. Инфляционные ожидания: снова вверх
Сентябрь: 14,2% (было 13,7% в августе).
Динамика за месяцы:
Июнь: 12,4% Июль: 14,7% Август: 13,7% Сентябрь: 14,2% Комментарий: один из главных показателей для ЦБ — и он не падает. Ещё один кирпичик в пользу того, что до конца года снижения ставки не будет.
3. Инфляция: замерла на месте
На 21 сентября годовая инфляция замедлилась до 6,26% (было 6,27% на 14 сентября, 6,33% на конец августа).
Комментарий: инфляция застыла. И это уже неплохо — главное, что не растёт.
4. Наличные: спрос не падает
Набиуллина на Международном банковском форуме подтвердила:
«Повышенный спрос на наличные есть. Причины: налоговые изменения, слухи, снижение ставок по депозитам».
Основные причины роста спроса на наличные:
Рост налогового пресса и уход в «серую» зону Снижение ставок по депозитам при высоких инфляционных ожиданиях Слухи о «заморозке» вкладов Комментарий: население уходит в наличку несколько месяцев подряд. Показатель М0 растёт. ЦБ это признаёт, но считает «естественным процессом». Что ж, посмотрим.
Новости компаний
5. Газпром может вернуться в Германию
Reuters сообщает: Россия и партия AfD готовят переговоры о возобновлении поставок газа в Германию — потенциально с 2027 года при условии мирного соглашения России и Украины.
Что может быть задействовано:
«Северный поток — 2» (неповреждённая нитка) Пропускная способность: 27,5 млрд куб. м в год Общая мощность «Северных потоков»: 110 млрд куб. м (но 3 нитки повреждены) Потребность Германии в газе: ~100 млрд куб. м в год.
Комментарий: позитив для «Газпрома» в долгосрочной перспективе. Но есть нюансы:
AfD не входит в правительство Германии Восстановление поставок столкнётся с политическим сопротивлением Санкции и инфраструктура — под вопросом Вердикт: новость на перспективу. В моменте — скорее позитив для настроений, чем реальный драйвер.
6. OZON: возможна отсрочка по налогам
Минфин обсуждает отсрочку по уплате налогов для Ozon и его селлеров — по аналогии с Wildberries.
Напомним: в августе кабмин утвердил меры поддержки для Wildberries после атак БПЛА. Компания и её продавцы получили:
Отсрочку по налогам и страховым взносам Приостановку налоговых проверок Условие: ущерб превышает 5% годового дохода.
Комментарий: если Ozon получит такую же поддержку — это несомненный позитив для компании и её акционеров.
7. АЭРОФЛОТ: SPO может быть перенесено
Первый замгендиректора «Аэрофлота» Андрей Чиханчин заявил:
«Ситуация на фондовом рынке не самая благоприятная для продажи части акций в рамках SPO».
Контекст:
SPO «Аэрофлота» — одна из планировавшихся приватизационных сделок на II полугодие 2026 Росимущество продаёт 23,76% акций Организатор — Сбербанк КИБ Комментарий: если SPO перенесут — для «Аэрофлота» это позитив с точки зрения восприятия. Меньше давления на акции в моменте.
ИТОГИ НЕДЕЛИ ОДНОЙ СТРОКОЙ
Событие
Итог
· Windfall tax
Решения нет, ждём бюджет 2027–2029
· Инфляционные ожидания
Выросли до 14,2% — против снижения ставки
· Инфляция
6,26% — замерла на месте
· Наличные
Спрос растёт, ЦБ признаёт
· Газпром
Намёк на возвращение в Германию (2027)
· Ozon
Возможна отсрочка по налогам (позитив)
· Аэрофлот
SPO может быть перенесено (позитив для восприятия)

Когда ждать рост Индекса Мосбиржи?

paywall
Пост станет доступен после оплаты

🔥 Новатэк, санкции и неожиданный козырь в виде газового дефицита


Зацепился я тут за идею по Новатэку с потенциалом плюс 34 процента. На первый взгляд история противоречивая: с одной стороны санкции давят, особенно по Арктик СПГ-2, с другой — конъюнктура складывается прям в пользу компании. Мое мнение — тут интересное сочетание давления и попутного ветра, и попутный ветер пока перевешивает.

Смотрите, что творится на рынке газа. В Европе запасы на минимуме, а конкуренты на Востоке столкнулись с собственными проблемами. Катарцы вообще сдвигают ввод новых мощностей вправо, то есть поставок в ближайшее время больше не станет. Получается дефицит, который давит на цены вверх. А когда предложение ограничено, а спрос стабилен, цены на газ держатся высоко.

Такая конъюнктура играет на руку Новатэку, несмотря на все санкционные сложности. Покупатели готовы сметать любые свободные объемы, лишь бы закрыть свои потребности. Это создает для компании неожиданное окно возможностей, и часть проблем с логистикой и финансированием отходит на второй план. Мое мнение — рынок газа сейчас диктует свои правила, и они благоприятные.

Но расслабляться не стоит, и об этом надо говорить прямо. Санкции никуда не делись, Арктик СПГ-2 все еще под давлением, и это реальные риски для проекта. Потенциал в 34 процента выглядит достижимым на фоне газового дефицита, но волатильность тут высокая. Выводы я бы делал с оглядкой на то, как компания справится с логистикой и сбытом в текущих условиях.

🔥В профиле я уже дал лучшие акции, которые стоит купить уже сегодня ✅

❗️Скорее переходи и смотри, пока идеи еще актуальны!
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

Россия выводит на Северный морской путь новый козырь

Друзья, это уже не эксперимент. Пока спорят, станет ли Северный морской путь альтернативой Суэцу когда-нибудь в будущем, Россия уже отправляет по нему суда, специально построенные для Арктики.

14 августа второй новый российский газовоз ледового класса "Константин Посиет" вышел из Большого Камня в Приморье и взял курс на Севморпуть. По данным LSEG, 30 августа судно должно прибыть в пункт назначения, котоый пока не раскрывается. На первый взгляд - очередной рейс газовоза. Я вижу здесь другое (кстати, я много писал об этом и два года, и год назад (https://t.me/ifitpro/770, https://t.me/ifitpro/749, https://t.me/ifitpro/374). Арктика превращается “из карты в территорию”.

"Константин Посиет" построен на "Звезде" специально для перевозки СПГ. Это судно класса Arc7, “ломает лёд” толщиной до двух метров. Для Севморпути это принципиально: обычный газовоз здесь просто не подходит. Российский флот располагает уже тремя ледовыми газовозами такого класса. Правда, программа строительства судов для "Арктик СПГ-2" столкнулась с задержками из-за санкций, сам факт появления специализированного флота важнее. Санкции усложняют логистику – Россия отвечает созданием собственной.

Что интересного для инвестора?

Севморпуть - не одни только корабли. Маршрут будет развиваться, и потребуются ледовый флот, порты, энергетическая инфраструктура, специализированная логистика, страхование, навигация и связь. То есть сформируется целая арктическая экосистема. И у России здесь появляется потенциально очень сильный партнёр - Китай. Пекин уже тестирует коммерческие перевозки по северному маршруту, китайскому бизнесу нужен более короткий путь в Европу, России нужны грузопотоки и загрузка собственной арктической инфраструктуры. Интересы здесь вполне прагматичные и вполне совпадают.

Конечно, рано называть Севморпуть "новым Суэцким каналом". Да, маршрут короче, но лёд никуда не исчез, погода тоже. Нужны ледоколы, специальные суда, инфраструктура и технологии. Полноценная круглогодичная эксплуатация - задача не быстрая. Но именно поэтому история интересна: инфраструктура будущего всегда начинает строиться задолго до того, как будущее становится настоящим.

Красное море уже показало, насколько уязвима модель мировой торговли, завязанная на нескольких ключевых маршрутах. Возникает проблема - бизнес ищет обходной путь. Россия строит арктический флот, Китай тестирует северную логистику.

Постепенно Севморпуть перестаёт быть просто географическим объектом. Пока политики перекраивают карту мира, бизнес строит новые дороги. Инвестору нужно смотреть не на один газовоз, а на всю цепочку, которая возникает вокруг него. Пускай Северный морской путь пока не новый Суэц, но считать его экзотикой для полярных энтузиастов уже поздно.

#Севморпуть
https://t.me/ifitpro

🛑 ИнвестВзгляд: Мосбиржа, когда комиссии растут, а ты всё равно грустишь

🧘 Бумага исторически была лакомым кусочком для инвесторов, но последние пару лет она превратилась в тест на стрессоустойчивость.


Начнём с того, что хорошо. Комиссионные доходы Мосбиржи за 2025 год выросли на 25%, до 78,7 млрд рублей. В третьем квартале рост был ещё круче — плюс 30,7%. Облигационный рынок просто на ушах стоит: комиссии там взлетели на 62,8% в четвёртом квартале. Срочный рынок — плюс 58,9%.

А теперь переверните страницу. Чистые процентные доходы упали на 39% за год, до 50 млрд рублей. В третьем квартале падение было ещё глубже — минус 44%. Это прямое следствие снижения ключевой ставки. Тот самый «процентный рай», в котором биржа купалась при 21% годовых, закончился. Клиентские остатки сократились, ставка упала — и вот вам, пожалуйста. В итоге операционные доходы за 2025 год снизились на 11%, до 129 млрд. Чистая прибыль — минус четверть, до 59,4 млрд рублей. При этом операционные расходы выросли на 12,4%. Маркетинг съел +64,7%, техобслуживание и амортизация тоже подросли. Персонала стало на 12% больше, но зарплаты почему-то сократились — видимо, бонусы порезали.


💰 Дивиденды — сюрприз, но с нюансом

Акционеры в июне одобрили дивиденды за 2025 год в размере 19,57 рубля на акцию. Это 75% от чистой прибыли, хотя многие ждали стандартные 50%. Но! Стратегия до 2028 года заявляет о выплате не менее 50% от прибыли. То есть «гарантированные» 8% — это база, а 12% — это когда настроение хорошее. И никто не обещает, что в следующем году опять дадут 75%.


⚠️ А что там с рисками?
- Санкции. Они никуда не делись. Сократили валютные торги, заморозили часть активов НРД. Это не кризис, это новая реальность.
- Снижение ключевой ставки. Если ЦБ продолжит смягчение, процентные доходы будут давить на отчётность дальше.
- Фондовый рынок в апатии. Комиссии по акциям просели, особенно в четвёртом квартале. Частники не видят поводов для активных покупок.
- Провалилась маркетинговая программа для сделок с паями ПИФов.


🎯 ИнвестВзгляд: Бумага по-прежнему интересна как дивидендная история на горизонте 2–3 лет. Монопольное положение биржи никуда не делось. Комиссионный бизнес растёт. Крипта — потенциальный драйвер. Но эра лёгких денег закончилась, и это надо принять. Дисконт есть, и он отражает опасения по процентным доходам. Это тот актив, который я уверенно держу в своем портфеле. Да, просадка есть, но продавать намерений точно нет. Это тот бизнес, который при любой ситуации зарабатывает, да и перетерпит все сложности. Поводы для грусти есть, но они временные.


$MOEX

🛑 ИнвестВзгляд: Мосбиржа, когда комиссии растут, а ты всё равно грустишь

Европа vs Китай

🌍 РЕДКОЗЕМЕЛЬНЫЙ ШАХ и МАТ: КАК КИТАЙ ПРЕВРАТИЛ САНКЦИИ ЕС В ЗЕРКАЛЬНЫЙ УДАР

Они считали себя сверхдержавой.
Они ошиблись.

Брюссель привык диктовать правила. В 21-й пакет антироссийских санкций Европа включила 14 китайских компаний — жест, призванный продемонстрировать глобальное влияние. Но Пекин не стал писать гневные опровержения.

Он ответил языком, который Европа понимает лучше всего.
Языком цепей поставок.

⚔️ МЕСТЬ, ОТЛИТАЯ В МЕТАЛЛЕ

24 июля 2026 года Китай внёс 14 европейских юридических лиц — включая оборонного гиганта Rheinmetall — в чёрный список экспортного контроля. Товары двойного назначения: микрочипы, оптика, компоненты для аэрокосмоса — отныне для них закрыты.

Это не санкции. Это прецизионный хирургический разрез по самым чувствительным артериям европейской промышленности.

📊 ЦИФРЫ, ОТ КОТОРЫХ СТАНОВИТСЯ НЕ ПО СЕБЕ

Европа любит оперировать данными. Но здесь данные играют против неё:

🔹 88–92% мирового рафинирования редкозёмов — за Китаем.
🔹 99% тяжёлых элементов (диспрозий, тербий) — поставляются из КНР.
🔹 >90% магния, 85% галлия и германия — европейские гиганты держатся на китайском сырье.

А когда в апреле 2025 года Китай ужесточил контроль над галлием и германием, цены на диспрозий в Европе взлетели в 8 раз. Сейчас рынок замирает перед новым ударом.

🎯 КТО КОГО ПЕРЕИГРАЛ?

Брюссель рассчитывал на привычный сценарий: Китай проглотит санкции ради евро.

Пекин ответил иначе:
«Мы не отключаем вас от элементов. Мы просто показываем, как выглядит реальная зависимость».

Один электромобиль требует 1,5 кг неодима. Один ветрогенератор — до 2 тонн редкозёмов. Без них нет ни «зелёной» энергетики, ни оборонки, ни технологического суверенитета.

И теперь Брюссель стоит перед выбором:
🔸 пересмотреть санкционную политику,
🔸 или готовиться к потере десятков миллиардов евро ВВП.

Выходит забавно;

Европа хотела показать, что она сверхдержава.
Китай напомнил: сверхдержавы не вводят санкции.
Они контролируют элементы, без которых санкции бессмысленны.

🔥 Это не конец игры. Это только первый акт.

P.S.
Не ИИР, субъективное мнение построенное на информации из открытых источников

Интересные инструменты, которые подвержены циклу и речь не только о редкоземельных металлах.

Норникель - $GMKN - надежно, растуще, на мой взгляд с перспективой разворота

Северсталь, НЛМК, ММК, - $CHMF $MAGN $NLMK - металл гиганты нашей страны, ждем разворота циклов.

Трубная металл компания - $TRMK - возможно, на развороте металла и они тоже подрастут?

#Китай #РедкоземельныеЭлементы #Санкции #Геополитика #Экономика #торговля #новости

Европа vs Китай

Черный понедельник: есть ли надежда остановить дальнейший обвал рынка?

Российский рынок акций продолжает удивлять своей иррациональностью. Инвесторы настолько поглощены тревогой, что перестали замечать очевидные позитивные сигналы — удорожание нефти и ослабление рубля не оказывают привычной поддержки.

Индекс МосБиржи с пугающей скоростью обновляет минимумы: за неделю он потерял почти 9%, закрывшись на отметке 1956 пунктов, а на вечерней сессии уходил к 1937. С начала марта рынок обвалился уже на треть.

Давление усилится: дивидендные гэпы по Сберу, ВТБ, ДОМ РФ и Ростелекому в сумме уронят индекс еще примерно на 47 пунктов. На торгах выходного дня банковский сектор пытался отыграть гэп, но хватит ли сил на отскок в основную сессию — большой вопрос. По-моему, Сбер выглядит интереснее ниже 240 рублей, а текущие цены на фоне накопившихся проблем не кажутся максимально привлекательными.

В начале недели возможен технический отскок — акции действительно сильно перепроданы. Но хватит ли сил у рынка, когда фундаментально все против: геополитика, санкции и жесткая риторика ЦБ. Шансов на снижение ставки в этот раз почти нет, максимум — пауза с жестким сигналом. Более того, обновленный макропрогноз регулятора может оказаться важнее самого решения по ставке.

Нефть за неделю заметно подорожала на фоне эскалации на Ближнем Востоке: США усилили удары по Ирану и объявили блокаду портов, Иран атакует американские базы, движение по Ормузскому проливу практически остановлено. Иранцы уже пригрозили перекрыть еще и Баб-эль-Мандебский пролив, что может вызвать новый скачок нефтяных цен. Это могло бы поддержать рынок, но сейчас инвесторы игнорируют и это.

Тем временем в США обсуждают новый законопроект о «адских санкциях» против банков, энергетики и покупателей российской нефти, но Трамп хочет сохранить за собой право вето на их введение. В ЕС, напротив, обсуждение 21-го пакета забуксовало — споры вокруг СПГ и потолка цен в $44,10 за баррель, который продлили до 23 июля.

Заседание ЦБ станет ключевым триггером. Недельная инфляция замедлилась до 0,17%, но топливные риски никуда не делись. Жесткий сигнал регулятора может обрушить индекс к новым минимумам. Падать есть куда: февраль 2022 года — 1681 пункт, сентябрь 2022-го — 1841. Так что ловить дно сейчас — занятие рискованное.

Последняя недельная свеча оказалась самой большой за весь период падения — это может говорить о скором техническом отскоке или, наоборот, об ускорении обвала.

В ближайших постах планирую подробно разобрать свою стратегию на текущую неделю: покажу, какие бумаги уже находятся в портфеле и в каких активах готов наращивать позиции. Подход у меня преимущественно консервативный, поэтому основу портфеля составляют облигации — здесь и длинные ОФЗ, и корпоративные выпуски, и бумаги из сегмента ВДО. Впрочем, долговой рынок сейчас тоже далёк от стабильности, и я не исключаю, что отдельные позиции могут создать избыточную волатильность.

Триггеры для нарастания дефолтов множатся, и к чему это может привести, я тоже хочу отдельно разобрать. Именно поэтому на этой неделе планирую расстаться с выпусками двух эмитентов — для меня они перестали соответствовать приемлемому уровню риска, и дальнейшее удержание выглядит неоправданным. Следите за обновлениями: постараюсь изложить всё максимально предметно и без воды.

• Лидеры: Астра
#ASTR (+6,1%), Транснефть #TRNFP (+5,4%), ВТБ #VTBR (+2,3%), Совкомфлот #FLOT (+2,2%).

• Аутсайдеры: Whoosh
#WUSH (-9,9%), ЕвроТранс #EUTR (-9%).

20.07.2026 - понедельник

•
#CHMF операционные и финансовые результаты за 1П 2026 года
•
#TRNFP закрытие реестра по дивидендам 204.17 руб
•
#SBER закрытие реестра по дивидендам 37.64 руб
•
#VTBR закрытие реестра по дивидендам 9.71 руб
•
#RTKM закрытие реестра по дивидендам 2.71 руб
•
#BAZA закрытие реестра по дивидендам 7.2 руб

Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Мах — там много всего интересного.

'Не является инвестиционной рекомендацией

Черный понедельник: есть ли надежда остановить дальнейший обвал рынка?

📕 ИнвестВзгляд: Группа Позитив. Позитив — это название или диагноз?

🔍 Positive Technologies — главная публичная история на российском рынке кибербезопасности. Компания с амбициозным названием, красивой историей импортозамещения и акциями, которые в последнее время больше напоминают не позитив, а повод для иронии. Давайте разберемся, что там на самом деле.


✅ Плюсы.
Российский рынок кибербезопасности продолжает расти как на дрожжах. В 2025 году рынок Endpoint Security вырос на 15% год к году, до 40 млрд рублей, а пятерка крупнейших игроков стала полностью российской. Positive Technologies — в этой пятерке. Иностранные решения с долей 26% в 2021-м скатились до 4,6% в 2025-м. Санкции и регуляторное давление работают на отечественных вендоров, как никто другой.
Выручка за 2025 год выросла на 26,3% год к году и достигла 30,9 млрд рублей. Объем оплаченных отгрузок оказался на 40% выше — 33,6 млрд рублей.
Рейтинговое агентство «Эксперт РА» подтвердило кредитный рейтинг на уровне ruAA и повысило прогноз до стабильного, отметив сильные рыночные позиции, низкую долговую нагрузку (Чистый долг/EBITDA — 0,46x) и высокую рентабельность.
Компания видит растущий спрос на флагманские продукты, а также новое решение PT X — облачный сервис для мониторинга и реагирования на киберугрозы. До 2031 года российский рынок Endpoint Security может вырасти до 78,3 млрд рублей при среднегодовом темпе 11,3%. Тренд работает на Positive.


⚠️ Минусы: а теперь к реальности.
В первом квартале 2026 года отгрузки сократились на 34% год к году — до 2,5 млрд рублей. Да, менеджмент объясняет это сезонностью (исторически на первый квартал приходится лишь 8% годовых отгрузок, а на четвертый — 61%). Но когда видишь падение на треть, хотя сравниваем год к году, внутри всё сжимается.
В 2025 году себестоимость выросла на 54,8% год к году — до 3,7 млрд рублей. Маржинальность сжимается, и это тревожный звоночек.
Зависимость от госзаказа и регуляторики. Да, это и плюс, и минус одновременно. Пока государство толкает импортозамещение — «Позитив» в шоколаде. Но если приоритеты сменятся или бюджетные потоки перераспределятся — могут возникнуть проблемы. Диверсификация выручки пока не внушает уверенности.


🎯 ИнвестВзгляд: Фундаментально у эмитента всё более-менее прилично: долгов мало, рынок растет, позиции сильные. Но квартальная волатильность, сезонные провалы и сжимающаяся маржинальность создают риски, которые рынок сейчас дисконтирует. Кому можно заходить? Долгосрочным инвесторам с горизонтом 2–3 года и крепкими нервами — да, история имеет право на жизнь. Спекулянтам, которые хотят быстрого роста — лучше пройти мимо.

🤔 По мне так, у компании определенно есть потенциал, и для себя я её рассматриваю, но нужно дождаться улучшения общей конъюнктуры на рынке IT и кибербезопасности в частности. Как только сменится тренд, я буду в первых рядах на покупку, но пока подожду.


💭 А если посмотреть правде в глаза, то 2–3 года назад, если вспомните, из всех щелей кричали, что импортозамещение создаст всем нашим компаниям из отрасли огромный потенциал для роста. Так вот, заглянем в мой портфель:
Аренадата. Разработчик систем управления. Средняя 97,01 руб. Просадка 23,27%. Доля в портфеле относительно выше, чем других, но и бизнес «особый».
Астра. Производитель ПО. Средняя 497,54 руб. Просадка 66,3%. В эту компанию верю еще с IPO.
Базис. Разработчик ПО. Средняя 125,76 руб. Просадка -21,76%. Ну уж, думаю, ниже-то некуда, вовремя выходят на рынок...
Софтлайн. Холдинг, собравший в себя многие решения IT-отрасли. Средняя 101,21 руб. Просадка 58,05%. Ну, тут были мысли, что раз «холдинг», то диверсификация всегда удержит на плаву.
Диасофт. Разработчик IT-решений. Средняя 3954 руб. Просадка 78,79%. Ооо, ну тут полагал, что цена ниже 5000 — это просто сказка и нужно точно "входить", но сказка укатилась колобком ниже 1000. Самому смешно и грустно одновременно.


$POSI $ASTR $BAZA $DATA $SOFL $DIAS

📕 ИнвестВзгляд: Группа Позитив. Позитив — это название или диагноз?

Председатель Совета директоров «Северстали» Алексей Мордашов на ПМЭФ-2026

Алексей Мордашов выступил на сессии «Торговля в турбулентные времена» на ПМЭФ-2026 и рассказал о глобальной трансформации мировых рынков, финансовых вызовах для бизнеса и необходимости защищать российских производителе.

Главное из выступления:

🔷 Мировое торговое право теперь опирается на принципы силы. На мировую торговлю сегодня влияют технологические изменения и политические факторы, из-за чего происходит фрагментация рынков.

🔷 Наш фокус сегодня – страны БРИКС, ШОС, АСЕАН, Персидского залива, Латинской Америки и Африки.

🔷 Жесткая денежно-кредитная политика, крепкий рубль и высокие ставки по кредитам серьезно бьют по конкурентоспособности экспортеров.

🔷 Россия и страны Евразийского экономического союза должны создавать собственную систему, которая будет более стрессоустойчивой, суверенной и с надежной инфраструктурой. 🔷 Санкции показали необходимость создания надежной системы расчетов, механизмов страхования грузов и инвестиций, развитие новых логистических маршрутов и расширение сети соглашений о свободной торговле.

🔷 Торговая политика ЕАЭС дает результаты: уже есть соглашения с Ираном, Индонезией, Монголией, ожидается присоединение Индии к зоне преференциальной торговли.

🔷 Мы видим серьезный спад нашей конкурентоспособности и существенный запрос российских компаний – от металлургов и химиков до производителей продуктов питания – на защиту внутреннего рынка от несправедливой конкуренции.

🔷 Несмотря на все трудности и вызовы, мы демонстрируем высокую устойчивость и приспосабливаемся ко всем этим трудностям и вызовам, строим наше совместное общее будущее. Это не просто выживание, а строительство новой системы и фундамента экономики XXI века.

Председатель Совета директоров «Северстали» Алексей Мордашов на ПМЭФ-2026

ММК - под прессом ставок

«Докризисные» сталевары регулярно радовали нас дивидендами и сильным денежным потоком. Это были стабильные компании и понятные инвест-идеи. 2022-2024 годы внесли существенные коррективы в их работу, а 2025 год окончательно нам указал на кризис в отрасли. Чего ждать от 2026 года? Давайте разбираться на примере отчета ММК $MAGN за первый квартал.

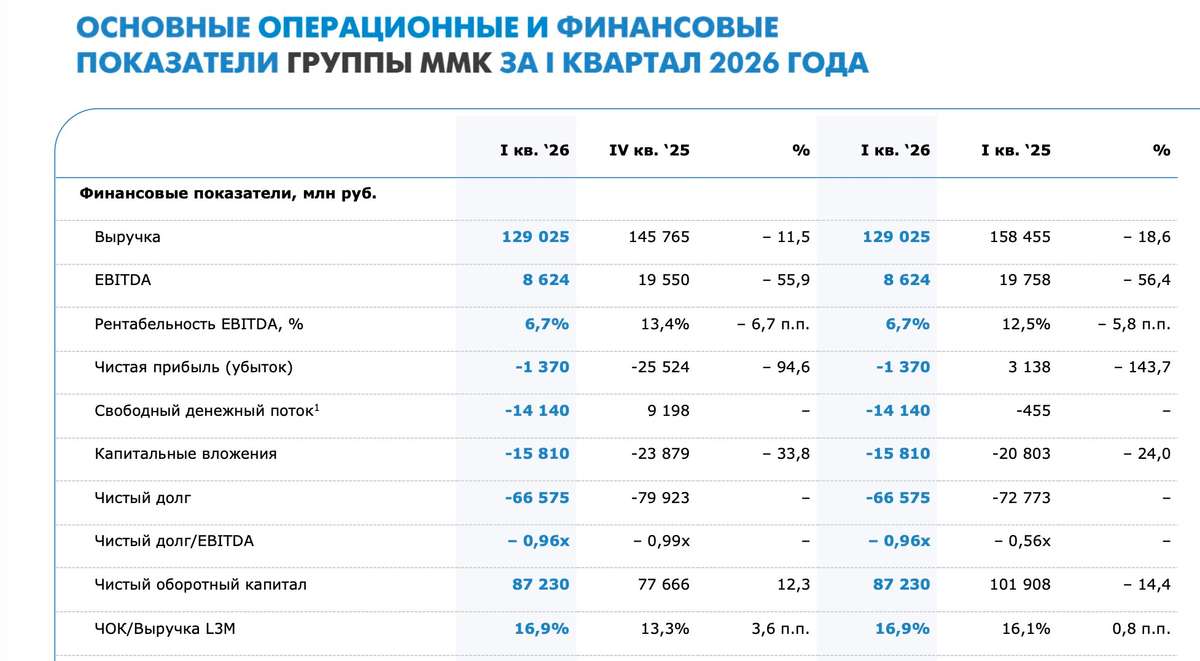
💿 Итак, отчетный период оказался для компании откровенно слабым. Выручка сократилась на 19% до 129 млрд рублей. Продажи премиальной продукции просели на 10,9%, а EBITDA схлопнулась более чем в два раза - с 19,6 до 8,6 млрд рублей. В итоге ММК получил чистый убыток в размере 1,4 млрд рублей, а свободный денежный поток ушел в минус на 14,1 млрд.

Главная проблема сейчас - слабая загрузка мощностей. Заказы у компании сохраняются, но объемов уже недостаточно для комфортного покрытия постоянных расходов. На этом фоне рентабельность EBITDA снизилась до 6,7%, хотя еще пару лет назад двузначные уровни воспринимались как норма.

Причины ухудшения результатов вполне очевидны. Высокая ключевая ставка в 2025 году буквально задавила строительный сектор - главного потребителя стали внутри страны. Спрос на металлопродукцию в РФ снизился примерно на 4–6%, а в жилищном строительстве падение и вовсе двузначное. Экспорт также не спасает ситуацию. Санкции, крепкий рубль и дешевый китайский прокат продолжают давить на цены и маржинальность российских металлургов.

💰 С дивидендами ситуация плачевная, но ожидаемая. Отрицательный денежный поток и убыток побудили Совет директоров в который раз отказаться от дивидендов. Но есть и позитивный момент - баланс компании. Чистый долг ММК остается отрицательным и составляет минус 66,6 млрд рублей, денежная позиция на счетах превышает 114 млрд рублей при общем долге всего 48,2 млрд. Такая кубышка позволяет компании спокойно переживать слабый цикл и не сокращать инвестпрограмму.

По текущим котировкам рынок оценивает ММК примерно в 0,4 по мультипликатору P/B и в 2,9 по EV/EBITDA. Если во втором полугодии ЦБ все же перейдет к более активному смягчению ДКП, спрос на сталь может начать восстанавливаться, а вместе с ним вернутся и дивиденды. При хорошем сценарии рынок вполне способен быстро переоценить бумаги.

ММК сейчас - это бизнес с хорошим финансовым запасом, но крайне слабой рыночной конъюнктурой. Лично у меня нет сомнений, что компания пройдет этот цикл, однако возврат к полноценному росту сектора может затянуться вплоть до 2027–2028 годов.

❗️Не является инвестиционной рекомендацией

♥️ Продолжаем разбирать сталеваров. С меня еще одна статья по НЛМК, с вас - лайк под этой. Спасибо!

ММК - под прессом ставок

Торговля и санкции: как изменились экономические связи России и стран ЕАЭС

- После 2022 года структуры российского импорта и экспорта значительно трансформировались. Страны ЕАЭС стали значительно более важным источником поставок для России, прежде всего в категориях оборудования, электротехники, приборов, металлопродукции и отдельных промышленных материалов. Наиболее заметный рост экспорта же наблюдался в поставках промежуточных промышленных товаров, металлургической продукции, продовольствия, химии и отдельных категорий потребительских товаров, причем усиление позиций России происходило неравномерно.
- Во всех странах ЕАЭС за эти годы произошло усиление роли российского рынка. Для Кыргызстана это сопровождалось наиболее глубокой экспортной переориентацией, а Армения и особенно Казахстан сохранили более диверсифицированную структуру внешнеторговых связей.
- Внутри ЕАЭС усилилась роль рубля как основной валюты взаимных расчетов. После 2022 года ЕАЭС стал не только пространством сохранения экономических связей между странами-участницами, но и одним из ключевых механизмов адаптации региональных экономик к изменившимся условиям мировой торговли и финансов.

Полная версия обзора - https://raexpert.ru/researches/trade_sanction_rus_2026/

вебинар "Торговля и санкции: как изменились экономические связи России и стран ЕАЭС"

“Эксперт РА” приглашает на вебинар "Торговля и санкции: как изменились экономические связи России и стран ЕАЭС" 3 июня в 14:00

После 2022 года страны ЕАЭС столкнулись с масштабной трансформацией внешнеэкономических связей, логистических маршрутов и финансовых потоков. Изменение структуры мировой торговли, санкционное давление и переориентация внешних рынков привели как к усилению внутрирегиональных экономических связей, так и к росту роли новых внешних партнеров, прежде всего азиатских экономик. Экономики региона продолжают адаптироваться к изменившимся внешним условиям, при этом динамика роста, инфляционные процессы, состояние бюджетов и внешнего сектора существенно различаются между странами Союза. На фоне замедления мировой экономики, колебаний сырьевых рынков и изменения торговых потоков возрастает значение внутрирегиональной торговли, трансграничных финансовых потоков и экономической координации внутри ЕАЭС. Одновременно сохраняются риски, связанные с инфляционным давлением, зависимостью отдельных экономик от внешнего спроса, трансфертов и динамики российской экономики.

На вебинаре обсудим:
· Насколько устойчивым является усиление внутрирегиональной торговли внутри ЕАЭС после 2022 года?
· Как изменилось экономическое положение стран ЕАЭС в результате усиления роли России и одновременно роста влияния Китая в регионе?
· Как себя будут чувствовать экономики региона в условиях глобального геополитического напряжения?

Ведущие:
· Антон Табах, главный экономист, «Эксперт РА»
· Анастасия Подругина, доцент факультета мировой экономики и мировой политики, НИУ ВШЭ

Специальный гость:
· Сергей Улатов, главный экономист, Евразийский фонд стабилизации и развития (ЕФСР)

УЧАСТИЕ В ВЕБИНАРЕ БЕСПЛАТНОЕ. Количество мест ограничено, необходима предварительная регистрация по ссылке - https://my.mts-link.ru/j/44890587/20115784111