Поиск
Русал отсудил у Rio Tinto 1,278 млрд$ и 66% медного рудника за 18 млрд$ · Мегановости
1️⃣ Арбитражный суд Дальнего Востока обязал Rio Tinto выплатить Русалу $RUAL 1,278 млрд$ и передать ему 66% в Oyu Tolgoi LLC — операторе четвертого по величине медного месторождения в мире, расположенного в Монголии.
Спор тянется с 2022 года: после введения австралийских санкций Rio Tinto лишила Русал прав на переработку сырья в совместном предприятии Queensland Alumina, где Rio Tinto владела 80%, а Русал — 20%, а иск в австралийских судах Русал проиграл и в апреле 2025 года подал его в российский арбитраж.
Актив Oyu Tolgoi оценивается в 18 млрд$, ожидаемая годовая добыча меди на нем — около 500 тыс. тонн в 2028-2036 годах.
Rio Tinto заявила, что обжалует решение, настаивая на соответствии своих действий международным санкционным режимам.
Российский суд впервые превратил санкционный спор в реальную долю действующего зарубежного актива вместо денежной компенсации, и теперь ключевой вопрос — признают ли это решение Монголия и другие юрисдикции.
🏤 Мегановости 🗞 👉📰
1️⃣ Банк России 18 сентября предложил новые нормативы Н31 и Н32, ограничивающие вложения банков и банковских групп в криптовалюту 1% от капитала.
Правила касаются и собственных позиций банков, и клиентских, где банк несет санкционные риски, а коэффициент риска для расчета достаточности капитала установлен на уровне 1250%.
Сбербанк $SBER , ВТБ $VTBR и Т-Технологии $T уже объявили о планах развития криптоинфраструктуры к декабрю, а россияне на конец I квартала 2026 года держали на биржах около 720 млрд ₽ в криптовалюте.
Высокий коэффициент риска делает операции с криптовалютой дорогими по капиталу даже в рамках разрешенного лимита, поэтому банки сместят фокус на брокерские продукты вместо собственных позиций.
Роснефть. Отчет за 2 кв 2026 по МСФО
Тикер: #ROSN
Текущая цена: 353.3
Капитализация: 3.72 трлн
Сектор: Нефтегаз
Сайт: https://www.rosneft.ru/Investors/
Мультипликаторы (LTM):
▫️ P/E - 9.15
▫️ P/BV - 0.4
▫️ P/S - 0.45
▫️ ROE - 4.4%
▫️ ND/EBITDA - 1.8
▫️ EV/EBITDA - 3.4
▫️ Акт/Обяз - 1.75
Что нравится:
▫️ рост выручки на 14% г/г (1.98 → 2.26 трлн);
Что не нравится:
▫️ чистый долг вырос на 13.3% к/к (3.92 → 4.35 трлн). ND/EBITDA ухудшился с 1.7 до 1.8;
▫️ чистая прибыль снизилась на 14.3% г/г (140 → 120 млрд)
▫️ некомфортное отношение активов к обязательствам.
Дивиденды:
Целевой уровень дивидендных выплат составляет не менее 50% от чистой прибыли по МСФО с периодичностью по меньшей мере два раза в год.
По данным сайта Доход за 9 мес 2026 прогнозируется дивиденд в размере 9.41 руб (ДД 2.66% от текущей цены).
Мой итог:
Операционные показатели за 2 кв 2026 (г/г):
▫️ добыча углеводородов +1.8% (60.4 → 61.5 млн т.н.э.);
▫️ добыча жидких углеводородов -0.2% (44.7 → 44.6 млн т);
▫️ добыча газа +7.2% (19.1 → 20.48 млрд куб м);
▫️ реализация нефтепродуктов на внутреннем рынке -10.8% (10.2 → 9.1 млн т).
По выручке все понятно. Ее поддержали рост цен на нефть, нефтепродукты и выплаты по топливному демпферу (общая сумма выплат нефтяникам выросла на 11.2% г/г, 544.7 → 605.5 млрд). В целом, рост примерно такой же, как у Татнефти и Газпром нефти. Разбивка по сегментам отсутствует. За полгода выручка увеличилась на 0.6% г/г (4.18 → 4.21 трлн).
А вот с чистой прибылью все не очень. Операционная рентабельность улучшилась с 11.4 до 13.8%, но все перечеркнули прочие расходы, которые выросли в несколько раз (34 → 153 млрд). Расшифровки по ним, но в своем релизе компания дала пояснения, что уменьшение прибыли обусловлено рядом неденежных и разовых факторов, включая курсовые разницы и обесценение активов.
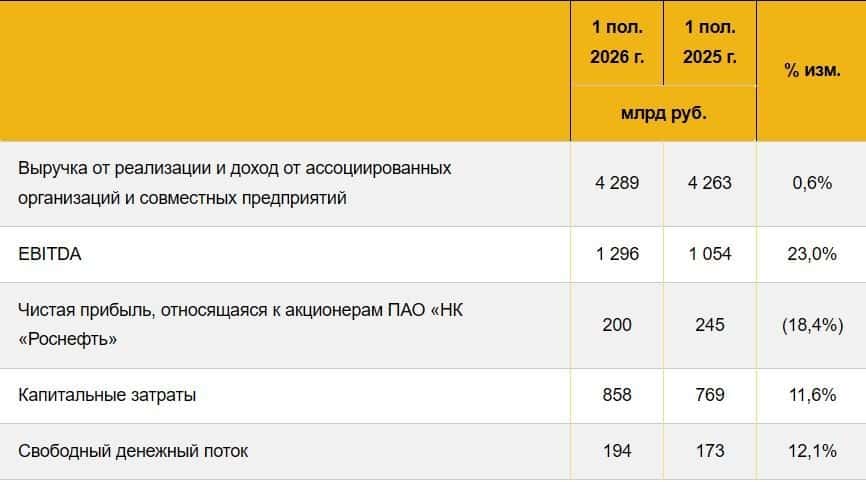
По FCF за 2 квартал не получить даже расчетным путем (Роснефть не предоставил данные за 1 квартал), но за полгода информация есть. Рост на 12.1% г/г (173 → 194 млрд).
Долговая нагрузка выросла, и, исходя из указанного показателя ND/EBITDA, расчетным путем можно получить значение чистого долга в 4.35 трлн.
В целом, 2 квартал получился нормальным. Рентабельность по EBITDA выросла до 30%, но прочие расходы испортили благостную картину. 3 квартал должен быть еще лучше с учетом того, что конфликт на Ближнем Востоке пошел на очередной круг эскалации и это снова разогнало цены на нефть (Urals в Индии вообще торгуется с премией к Brent). При этом еще и рубль значительно ослаб (средний курс должен быть в районе +-81 рублей). Пока продолжаются приличные выплаты по топливному демпферу (правда они будут меньше, чем за 2 квартал). Про 4 квартал пока сложно что-то сказать, но вряд ли ближневосточный конфликт разрешится в ближайшие несколько дней (плюс понадобится какое-то время на восстановление потоков).
Риски атак по инфраструктуре компании все также в силе. Уже в 3 квартале были атакованы заводы в Сызрани, Рязани, Саратове.
С учетом слабого полугодия ориентир в 800 млрд прибыли уже выглядит недостижимым. Наверное можно ожидать прибыль в 400-450 млрд за 2 полугодие. Это дает P/E 2026 = 5.12 и дивиденд в районе 30.67 руб (ДД 8.68% от текущей цены) при выплате 50% от чистой прибыли.
Если смотреть на текущий год, то Роснефть как идея уступает другим нефтяникам. Но на более долгосрочный период компания выглядит интереснее с учетом того, что в сентябре стартовала эксплуатация проекта "Восток Ойл". Первая нефть уже поступила к новому терминалу порта Бухта Север и была загружена на танкер "Валентин Пикуль". Здесь, правда, пока остается проблемой отсутствие достаточного количества специализированных танкеров для круглогодичного судоходства по СевМорПути. Ожидается, что к 2030 году поставки нефти с проекта достигнут 50 млн т в год, которые позже можно нарастить до 100 млн т в год.
Акции компании держу в портфеле с долей в 3.65% (лимит - 3%).
Прогнозная справедливая стоимость - 415 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
🏤 Мегановости 🗞 👉📰
1️⃣ Банк России 11 сентября сохранил ключевую ставку на уровне 14% годовых — впервые сделал паузу после 10 снижений подряд.
Советник главы ЦБ Кирилл Тремасов назвал решение частью базового сценария, а Эльвира Набиуллина связала паузу с сохранением жестких денежно-кредитных условий на фоне временного ускорения инфляции от роста цен на топливо.
Инфляция с 8 по 14 сентября замедлилась до 0,02% против 0,05% неделей ранее, годовой показатель снизился до 6,27% с 6,29%, а бензин с начала года подорожал на 21,04%.
Замедление недельной инфляции подтверждает правоту ЦБ, поставившего снижение ставки на паузу, но топливный фактор остается риском для дальнейшей траектории.
Индекс Мосбиржи вырос на 3,5% на словах Трампа о перемирии — Роснефть прибавила 8% · Мегановости
1️⃣ Индекс Мосбиржи $IMOEX 14 сентября вырос на 3,5%, закрывшись на уровне 2 361,08 пункта, в моменте прибавляя 3,91%, до 2 370 пунктов.
Рост вызвало заявление президента США Дональда Трампа об энергетическом перемирии России и Украины — взаимном отказе от ударов по энергоинфраструктуре, а также подорожавшая до 107,5$ за баррель нефть Brent.
Лидерами роста стали Роснефть $ROSN , прибавившая 8,3%, и Газпром $GAZP с ростом на 5,8%, также подорожали Татнефть, Новатэк и Лукойл.
Резкий скачок индекса на неподтвержденном официально заявлении показывает, что рынок закладывает геополитическую разрядку заранее, не дожидаясь подтверждения сторон.
Роснефть - худшие результаты полугодия среди нефтяников
Низкая база прошлого года, высокие цены на нефть, повышенный спрос со стороны Китая и Индии - все это должно было улучшить финансовые результаты нефтяников. И улучшило! Компании сектора сохранили выручку и кратно нарастили прибыль. Все, кроме Роснефти. Сегодня предлагаю разобрать компанию с помощью ее изрядно «кастрированного» отчета за первое полугодие 2026 года.
⛽ Итак, выручка Роснефти выросла чисто символически - на 0,6% до 4,3 трлн рублей. При этом ни географию продаж, ни нормальную разбивку по сегментам мы не увидим - значительная часть примечаний к отчетности скрыта постановлением правительства. Это станет ключевым моментом, но о нем я расскажу позже.
Стоит отметить, что 4 трлн - это норма для компании. Столько за полугодие она фармила и в 2024 году, и в докризисном 21-ом. Если взять ваш любимый Лукойл, то потеря зарубежного сегмента отгрызла половину его выручки. В 2021 или в 2023 году выручка составляла больше 4 трлн, против текущих 2-х. Так что по Росе вполне устойчиво идем.
Расходы остались примерно на прошлогоднем уровне - 3,7 трлн рублей, благодаря чему операционная прибыль выросла на 10% до 641 млрд. А вот дальше начинаются проблемы. В «прочие расходы» компания записала сразу 195 млрд рублей и, конечно же, не раскрыла эту статью. Менеджмент говорит о разовых факторах, включая курсовые разницы и обесценение активов, но насколько они действительно разовые - покажет время.
📊 Дополнительно около 37% прибыли до налогообложения ушло на налоги. В результате общая чистая прибыль составила 282 млрд рублей, из которых акционерам Роснефти относится лишь 200 млрд - на 18,4% меньше прошлогоднего результата. Еще 82 млрд рублей приходится на неконтролирующие доли в дочерних обществах, но разобраться подробнее здесь снова мешает отсутствие раскрытий.
И вот это уже особенно интересно на фоне конкурентов. Роснефть оказалась единственной среди крупнейших российских нефтяников, кто снизил прибыль: у Лукойла она выросла примерно на 50%, а Газпромнефть и Татнефть нарастили результат кратно. Получается, сильная нефтяная конъюнктура пока прошла мимо миноритариев Роснефти.
💰 За 2025 год акции принесли около 3,8% дивидендной доходности, а по итогам 2026-го рассчитывать на заметное увеличение выплат при такой динамике прибыли пока сложно. Окончательные выводы по Роснефти я сделаю после разбора остальных нефтяников. Тогда сравним динамику прибыли, дивиденды и мультипликаторы всего сектора. Пока же перед нами довольно слабый отчет на фоне дорогой нефти, а отсутствие нормального раскрытия информации привлекательности Роснефти точно не добавляет.
♥️ Стартуем недельку с разбора нефтяника. Приготовил для вас еще много чего интересного. Ставьте лайк, если ждете очередную статью.
❗️Не является инвестиционной рекомендацией
$ROSN $LKOH $SIBN $TATN
Ставка постояла — рынок подёргался.
Ну что, друзья, вот и прошло очередное заседание ЦБ. Ставку оставили как есть — на том же уровне. Честно говоря, лично я ничего другого и не ждал. Когда все вокруг дружно говорят «пауза», а инфляция не спешит сдаваться, было бы странно ждать сюрприза. Но рынок — существо нервное. Он сначала вроде бы обрадовался, что всё по плану, а потом решил: «А давайте-ка зафиксируем прибыль, пока не поздно». Индекс МосБиржи в моменте сходил вниз.
Сразу скажу: я не из тех, кто бегает с графиками по потолку и пытается поймать каждое движение. Мне интереснее, как компании зарабатывают деньги, сколько платят дивидендов и есть ли у них будущее. Поэтому пятничная суета меня, если честно, мало трогает. Да, были бумаги, которые выросли сильнее рынка — Роснефть, Татнефть. Но давайте разберёмся. Роснефть и Татнефть подскочили на фоне дорогой нефти. Это классическая история: нефть растёт — нефтяники чувствуют себя хорошо. Но я бы не стал делать на этом далеко идущие выводы. Нефть штука волатильная, сегодня сто долларов, завтра — семьдесят. Гораздо важнее, как компании распоряжаются прибылью и какие у них проекты. Вот «Восток Ойл» у Роснефти — это да, это долгосрочная история. Но опять же, быстрый рост акций на таких новостях — это скорее для трейдеров.
А вот ММК, Система и Ростелеком просели. Тут тоже всё понятно. Система тащит на себе долги и проблемы с Озоном — тут нужно быть аккуратным. Ростелеком интересен с фундаментальной точки зрения, но вывод его дочек на биржу затягивается, и причина проста: ставка высокая, монетизировать активы сложно. ММК после бурного роста откатился — но это нормально, сталевары всегда были цикличными. Так что паниковать не стоит.
🎯 ИнвестВзгляд: Для меня как долгосрочного инвестора решение ЦБ ничего не изменило. Ставка на паузе — это не повод менять стратегию. Если вы верите в российскую экономику на горизонте пяти-десяти лет, то текущая волатильность — это просто шум. Я продолжаю потихоньку набирать качественные бумаги, которые платят дивиденды и имеют понятную бизнес-модель. И знаете что? Меня уже не смущает, что рынок нервничает. За последние 3 года нервы уже стальные.
$ROSN $TATN $MAGN $AFKS $OZON $RTKM
🏤 Мегановости 🗞 👉📰
1️⃣ Индекс МосБиржи $IMOEX 10 сентября второй раз за неделю превысил отметку 2300 пунктов, поднимаясь до 2306,26 пункта, и к 18:27 торговался на уровне 2301,09 пункта, прибавляя 1,64% за день.
Лидерами роста стали Новатэк $NVTK , подорожавший на 6,13%, Роснефть $ROSN , прибавившая 5,92%, Газпром $GAZP с ростом на 5,57%, и Сбербанк $SBER , выросший на 2,9%.
Сильнее всего дешевели Норникель $GMKN , потерявший 1,84%, и Русал $RUAL , снизившийся на 1,1%.
8 сентября индекс уже поднимался до 2300,05 пункта, но закрепиться выше этой отметки не смог.
Повторный штурм отметки 2300 пунктов за неделю показывает, что рынок настойчиво тестирует уровень сопротивления, хотя пока не может уверенно его пройти.
Уроки Ойла, которые больно бьют
Уроки от Ойл Ресурса и не только.
За последнее время происходит много техдефолтов. Да и не только техдефолтов — полноценных дефолтов тоже.
Сначала это был Евротранс, который сейчас находится в крайне непонятной ситуации, обратной связи от компании — ноль. До этого, не так давно, мы помним проблемы у Монополии.
Теперь вестником проблем стал Ойл Ресурс. В отличие от радостных событий для АВО, которые довольно сильно «гасили» Ойл Ресурс. Учитывая шумиху вокруг компании, а также тот факт, что ещё в июне-июле компания обещала получить рейтинг, но не выполнила это обещание, — к руководству есть вопросы. Если смотреть на кейсы Нафтатранса и Магнум Ойл, которые рухнули за считанные дни, большой надежды на Ойл я не возлагаю.
Я, как и многие в Ойл Ресурсе, немного «попал», но что хочу сказать из важного? Я и в Ойле, и в Монополии, и в Евротрансе видел много аккаунтов, где в одной конкретной компании лежат 80, 90, 100% депозита.
И уж сколько постов существует про диверсификацию! Но люди всё равно кладут огромные деньги из своего депозита в одну компанию. Почему? Ответ — высокий купон. Получается, что тот или иной инвестор считает, что он умнее рынка, но рынок наказывает за «ум».
В одну компанию все деньги класть категорически нельзя — это урок первый.
Если вокруг компании слишком много последовательных негативных новостей, стоит либо сокращать в ней долю, либо, возможно, даже выходить из неё.
Кстати, по стратегии &Ставка_на_ВДО_-_Перспективы у меня тоже были бумаги Ойл Ресурса, но пару недель назад я решил из них выйти. В стратегии &Крепкий_Орешник более надежные активы, там Ойла благо не было. Что теперь будет с компанией, знает, пожалуй, только их гендир. У меня нет больших надежд в положительную сторону. Особенно на фоне топливного кризиса, который затрагивает и Лукойл, и Роснефть, и Татнефть, и Газпромнефть, и других крупных игроков.
Про Ойл Ресурс тут и говорить нечего. Что сказать — держите диверсификацию, всем терпения и сил. И надеюсь, что ваши убытки были не такими уж и значительными.
Не ИИР
Ваши деньги — ваша ответственность!
P.S. Это кстати к вопросу о том, когда вы видите, что тот или иной персонаж активно набирает определенные бумаги "по самые гланды".
Часто в комментариях можно увидеть такую версию:
" Он что-то знает, у него инсайд". На самом деле, инсайда никакого нет.
Есть только глупость, последствия которой - потеря капитала.
Гидромашсервис 2Р-02 и 2Р-03: два выпуска под 18,39% годовых. Брать или нет?
АО «Гидромашсервис» это торговая «дочка» группы ГМС, машиностроительного холдинга, выпускающего насосы, компрессоры и оборудование для нефтегаза.
Ключевыми заказчиками компании выступают Газпром и Газпромнефть (по ~20% каждый) и Роснефть с долей около 7%.
В начале 2025 года указом президента в Группе ГМС было введено внешнее управление, и компания перешла под контроль Росимущества.
Параметры выпуска Гидромашсервис 002Р-02:
• Рейтинг: А (Эксперт РА, прогноз «Развивающийся»)
• Номинал: 1000Р
• Срок обращения: 3 года
• Купон: КС+400 б.п.
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: Put-оферта — через 2 года (право инвестора предъявить облигации к выкупу)
• Квал: требуется
Параметры выпуска Гидромашсервис 002Р-03:
• Рейтинг: А (Эксперт РА, прогноз «Развивающийся»)
• Номинал: 1000
• Объем: будет определен позднее
• Срок обращения: 2 года
• Купон: не более 17,00% годовых (YTM не выше 18,39% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Сбор заявок: до 20 августа 2026
• Дата размещения: 25 августа 2026
Финансовые результаты РСБУ за 2025 год:
• Выручка: 13,9 млрд руб. (+30,3% г/г)
• Чистая прибыль: 1,7 млрд руб. (-67,0% г/г)
• Активы: 32,2 млрд рублей (+17%)
• Собственный капитал: 3,4 млрд рублей (+106%)
• Операционный денежный поток: –3,61 млрд рублей (отрицательный).
• Инвестиционный денежный поток: –4,69 млрд рублей (тоже отрицательный)
• Долгосрочные обязательства: 9,7 млрд руб. (+36,3% г/г)
• Краткосрочные обязательства: 19,1 млрд руб. (+1,2% г/г)
• Чистый Долг/EBITDA: 3,3
• Покрытие процентов ICR: 1,8.
Несмотря на рост выручки, прибыль компании существенно упала. Одна из причин — увеличение расходов и долговой нагрузки: долгосрочные обязательства заметно выросли. При этом операционный и инвестиционный денежные потоки остаются отрицательными, а положительный финансовый поток указывает на то, что текущие потребности покрывались за счёт заимствований, а не за счёт основной деятельности.
Для держателя облигаций это важный сигнал: стоит внимательно следить за тем, как эмитент будет обслуживать долг, когда основной денежный отток превышает приток от операций.
В обращении находятся 6 выпусков биржевых облигаций компании на 17,5 млрд рублей:
• Гидромашсервис 001Р-04 $RU000A10C5T0 Доходность к колл-опциону: 17,03% на 10 месяцев
• Гидромашсервис 001Р-02 $RU000A1089G0 Доходность к колл-опциону: 18,85% на 7 месяцев
Что готовы предложить эмитенты со схожим рейтингом надежности:
• Полипласт П02-БО-16 $RU000A10F7V9 (18,58%) А на 2 года 8 месяцев
• ЭкоНива 001Р-01 $RU000A10EJZ8 (17,4%) А на 2 года 6 месяцев
• Аэрофьюэлз 003Р-01 $RU000A10E4Y1 (20,08%) А на 1 год 11 месяцев
• Алиум 001P-01 $RU000A10FG84 (19,28%) А на 1 года 9 месяцев
• Медскан 001Р-02 $RU000A10EYY0 (17,02%) А на 1 год 8 месяцев
• Камаз ПАО БО-П22 $RU000A10EN29 (15,89%) А на 1 год 6 месяцев
• Село Зелёное оббП02 $RU000A10DQ68 (17,12%) А на 1 год 3 месяца
По итогу: Новое размещение выгодно отличается от старых выпусков — длиннее срок и выше доходность. Правда, в ходе букбилдинга купон могут понизить, и спекулятивная привлекательность ослабнет. Но для тех, у кого уже есть бумаги этого эмитента, выпуск всё равно может быть интересен — как возможность переложиться на более длинный срок с лучшей доходностью.
Если сравнивать текущие параметры с другими эмитентами из той же рейтинговой группы, то предложение находится примерно посередине — и, на мой взгляд, не в полной мере отражает все риски. Поэтому участвовать имеет смысл только при купоне не ниже 17%.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Дефицит бензина в России не проходит: что происходит с акциями нефтяников
Середина августа 2026 года. В ряде регионов снова выстраиваются очереди на заправках, вводятся лимиты на отпуск топлива, а независимые АЗС в отдельных местах поднимают цены выше 100 рублей за литр. Топливный кризис, который в июне охватил большую часть страны, не закончился — он просто перешёл во вторую волну. Главный вопрос сейчас не только в том, когда нормализуется снабжение, но и в том, как это отражается на акциях крупнейших нефтяных компаний — «Роснефти», «Лукойла», «Газпром нефти», «Татнефти» и «Сургутнефтегаза».
Что происходит прямо сейчас
После относительного затишья в июле ситуация снова обострилась. С конца июля возобновились удары по нефтеперерабатывающим заводам, и уже в начале августа в минимум 18 регионах снова зафиксировали очереди и ограничения. Среди них — Липецкая и Оренбургская области (там местами вводили чётные/нечётные дни по номеру машины), Краснодарский край, Тульская, Тамбовская, Калужская области, Приморье, части Московской области и другие. В некоторых местах лимит — 20–30 литров в одни руки, запрет налива в канистры, а в Крыму и Севастополе сохраняются жёсткие правила с QR-кодами.
По данным мониторинга, доля заправок с наличием топлива заметно просела: с примерно 44% до 34% за короткую неделю в начале августа. В отдельных регионах показатель падал до 12–23%. Крупные вертикально-интегрированные компании (ВИНКи) — «Роснефть», «Лукойл», «Газпром нефть» — стараются в первую очередь обеспечивать свои сети. Независимые АЗС оказываются в худшем положении: опт для них дорожает, поставки сокращаются, часть станций закрывается. С начала года число закрытых независимых заправок выросло заметно.
Официальная средняя цена бензина по данным Росстата в августе колебалась около 76 рублей за литр и даже немного снижалась на отдельных неделях. Однако это средняя по стране. На независимых станциях и в проблемных регионах разброс огромный — от относительно спокойных 70+ рублей у сетевых АЗС до 100–140+ рублей в пиковые моменты дефицита. Дизель тоже нестабилен, хотя исторически его в стране производят с большим запасом.
Как кризис развивался
Первая мощная волна пришлась на июнь. К концу месяца ограничения и перебои затронули большинство регионов — по разным подсчётам, от 40 официально до 70–80 с учётом локальных мер. Президент Владимир Путин тогда впервые публично признал проблему: очереди есть, нужную марку бензина найти удаётся не всегда. По оценкам отраслевых источников, выпуск автобензина в пиковые недели июня упал примерно на 25% к прошлому году. Суточные объёмы переработки нефти опускались до многолетних минимумов.
Основная причина — серия ударов по НПЗ. К лету 2026 года повреждения получили почти все крупные заводы. Некоторые установки выводились из строя на месяцы (отдельные объекты, по оценкам, до конца года или дольше). Производство бензина исторически и так было более «узким» местом, чем дизель: внутреннего спроса хватало, экспортного избытка почти не было. Когда мощности резко сократились, а сезонный спрос вырос, цепочки поставок начали рваться. Ажиотажный спрос (люди пытались залить впрок) только усугубил ситуацию.
Власти ответили комплексом мер: полный запрет на экспорт бензина и авиакеросина (потом расширяли и на дизель), снижение обязательной доли продаж на бирже, разрешение выпускать топливо более низких экологических классов (Евро-2–4), ускорение ремонтов, использование запасов и начало импорта (партии из Беларуси, позже из Индии, Марокко и переговоры с Казахстаном). Запасы бензина на конец июня оценивались примерно в 1,7 млн тонн — близко к уровню прошлого года, но этого оказалось недостаточно, чтобы быстро закрыть разрыв между производством и потреблением.
К концу июля часть регионов отметила улучшение, простои на НПЗ немного сократились. Однако новая серия ударов с конца июля снова ухудшила картину. Переработка остаётся на пониженных уровнях (оценки вокруг 4 млн баррелей в сутки и ниже), а логистика и распределение продолжают давать сбои.
Как это бьёт по нефтяным компаниям
Для вертикально-интегрированных компаний кризис — это не просто «проблема розницы». Это удар по всей цепочке.
Во-первых, прямые потери от повреждённых мощностей: простой установок, затраты на ремонт в условиях санкций (сложности с оборудованием и комплектующими). Некоторые заводы простаивали или работали с сильными ограничениями месяцами.
Во-вторых, принудительный разворот на внутренний рынок. Запрет экспорта светлых нефтепродуктов и необходимость снабжать собственные АЗС означают, что компании теряют более маржинальные экспортные продажи. Внутренние цены регулируются (демпфер, давление на розницу), а затраты растут. Маржа переработки сжимается.
В-третьих, логистические и оптовые перекосы. Компании сокращают продажи на бирже и независимым игрокам, чтобы закрыть свои сети. Это поддерживает свои заправки, но бьёт по общей рыночной стабильности и создаёт дополнительное давление на независимый сегмент.
При этом сырьевая добыча и экспорт нефти (особенно в Азию) частично компенсируют потери. Однако совокупный эффект для финансовых результатов отрицательный: растут операционные издержки, неопределённость по дивидендам, а инвесторы закладывают риски дальнейших ударов и длительного восстановления.
Что происходит с акциями
Акции нефтяников в 2026 году торгуются существенно ниже уровней начала года и заметно слабее рынка в целом в периоды обострения. К середине августа «Роснефть» торговалась в районе 315–330 рублей (с просадками до этих уровней), «Лукойл» — около 4300–4500 рублей с откатами, «Газпром нефть» и «Татнефть» также демонстрировали слабость. Годовые и с начала года просадки у лидеров сектора достигали 20–30% и более в зависимости от бумаги и момента.
Причины комплексные:
Геополитика и общий риск-аппетит на российском рынке (индекс МосБиржи тоже находился под давлением).
Снижение мировых цен на нефть в отдельные периоды.
Специфические риски сектора: повреждённые НПЗ, экспортные ограничения по продуктам, рост затрат на ремонт и логистику, сжатие маржи переработки.
Ожидания по дивидендам. Компании с высокой долговой нагрузкой или большими ремонтными программами могут быть осторожнее с выплатами.
«Сургутнефтегаз» (особенно привилегированные акции) традиционно воспринимается как более защитный актив из-за большой валютной «подушки», но и он не остаётся в стороне от общей динамики сектора. «Татнефть» и «Газпром нефть» в отдельные периоды выглядели чуть устойчивее, но принципиально картину это не меняло.
Инвесторы видят не просто временный сбой поставок. Они оценивают, насколько устойчива бизнес-модель в условиях регулярных атак на инфраструктуру, санкционных ограничений на технологии ремонта и необходимости постоянно балансировать между экспортом сырья и внутренним рынком топлива.
Что дальше
Полного решения в ближайшие недели ждать сложно. Даже если интенсивность ударов снизится, восстановление мощностей занимает время — от нескольких недель до многих месяцев по отдельным установкам. Импорт помогает, но объёмы ограничены, а логистика дорогая. Разрешение на более «грязное» топливо увеличивает предложение, но создаёт другие риски (для двигателей и экологии).
Для акций нефтяников ключевыми остаются три фактора: динамика мировых цен на нефть, способность компаний восстанавливать переработку и общая геополитическая картина. Пока удары по НПЗ продолжаются, а внутренний рынок остаётся приоритетом, маржинальность перерабатывающего сегмента будет под давлением. Это ограничивает upside даже при благоприятной внешней конъюнктуре.
Кризис 2026 года показал уязвимость российской топливной системы. Страна, которая десятилетиями считалась одним из крупнейших экспортёров нефтепродуктов, столкнулась с ситуацией, когда бензин приходится импортировать, а автомобилисты стоят в очередях. Для акционеров нефтяных компаний это означает не только временные потери прибыли, но и переоценку долгосрочных рисков. Рынок уже заложил значительную часть негатива в цены. Вопрос в том, насколько быстро компании смогут адаптироваться и вернуться к более предсказуемой операционной модели. Пока этого не произошло, акции сектора остаются под давлением.
#ДефицитБензина #ТопливныйКризис #Роснефть #Лукойл #АкцииНефтяников #МосБиржа #Инвестиции #Нефть #ЭкономикаРоссии #Топливо
🏤 Мегановости 🗞 👉📰
1️⃣ Чистая прибыль X5 $X5 по МСФО во II квартале 2026 года снизилась на 28,9% год к году, до 21,19 млрд ₽, при этом выручка выросла на 9,9%, до 1,29 трлн ₽.
EBITDA увеличилась на 2%, до 74,25 млрд ₽, а маржа EBITDA снизилась до 5,8% с 6,2% годом ранее.
Чистый долг вырос до 310,6 млрд ₽, а отношение долга к EBITDA увеличилось до 1,08 с 0,84.
За I полугодие выручка "Пятерочки" составила 1,9 трлн ₽, "Перекрестка" — 280,8 млрд ₽, "Чижика" — 251,6 млрд ₽ с ростом на 29,8%.
Снижение чистой прибыли на фоне роста выручки и долговой нагрузки говорит об усилении давления издержек на маржинальность ритейлера.
🏤 Мегановости 🗞 👉📰
1️⃣ Чистая прибыль "Ростелекома" $RTKM по МСФО за I полугодие 2026 года выросла на 9% год к году, до 14 млрд ₽.
Выручка увеличилась на 11%, до 435,7 млрд ₽, а чистый долг вырос на 3%, до 731,6 млрд ₽, при снижении отношения долга к OIBDA до 2,1 с 2,3.
Компания намерена удвоить дивидендные выплаты в течение пяти лет и увеличить чистую прибыль в 3,5 раза с уровня 2025 года.
Снижение долговой нагрузки на фоне роста прибыли и амбициозные дивидендные планы делают бумаги компании привлекательнее для долгосрочных инвесторов.
🔴 ИнвестВзгляд: Лукойл — надёжно, как швейцарские часы, только с запахом бензина
Первое полугодие 2026 года Лукойл закрыл с чистой прибылью 362 млрд рублей. Это на 10,4% больше, чем в первом полугодии прошлого года. Выручка выросла на 4% — до 1,454 трлн. Казалось бы, всё отлично: радуемся, покупаем шампанское. Но давайте копнём глубже.
Прочие расходы выросли в 7,4 раза. По некоторым оценкам, EBITDA у Лукойла снизилась почти вдвое, и компания на текущий момент выглядит одной из самых слабых в секторе по динамике операционной эффективности. При этом, что характерно, финансовая база остаётся сильной. То есть деньги есть.
⚖️ Динамика у всех волатильная, сравним с конкурентами.
Роснефть — главный конкурент, крупнейшая по масштабам компания, но её обременяет значительная долговая нагрузка. По итогам первого квартала 2026 года чистая прибыль Роснефти по МСФО снизилась на 32% год к году — до 115 млрд рублей. При этом EBITDA выросла на 37%.
Газпром нефть — тут картина другая. Выручка за первый квартал 2026-го снизилась на 3,7% — до 858 млрд рублей. Чистая прибыль упала на 3,5% — до 95,8 млрд. Падение умеренное, можно сказать, символическое. Но что интересно: скорректированная EBITDA при этом подросла на 13,9%. Вот это уже похоже на эффективный менеджмент — выручка упала, а операционная эффективность выросла.
А Лукойл — где-то посередине. Не такой неповоротливый, как Роснефть, но и до эффективности Газпром нефти ему пока далеко. При этом у Лукойла есть жирный козырь — дивиденды.
🎯 ИнвестВзгляд: Это надёжный, консервативный, скучный актив. Но сейчас такие времена, что даже этот «надёжный» актив может неприятно удивить. Однако для дивидендных инвесторов это классный актив. В моём портфеле имеется, просадка 25%.
$LKOH $ROSN $SIBN