Поиск

🟡 Полюс Золото: что скрывает урезанный отчёт

Ну вот, смотрю я на отчёт Полюса за первое полугодие и честно говоря, первое что бросилось в глаза — это его какая-то обрезанная версия. Нет отчёта о движении денег, нет примечаний, нет расшифровки затрат. Такое ощущение, что компания решила просто не показывать лишнего. И скорее всего, причина банальна — расходы там выросли так, что показывать их детально стало совсем некомфортно.

Короче, смотрите на цифры. Выручка подросла почти на четырнадцать процентов и добралась до 352,7 миллиарда рублей. Драйвером тут стала рекордная средняя цена реализации золота — она компенсировала то, что физически продали меньше металла. А вот чистая прибыль — это боль. Она рухнула на 64,5 процента, до 61,2 миллиарда. Причина всё та же — расходы.

И вот тут самое интересное. Операционные затраты взлетели больше чем в три раза, до 259,3 миллиарда рублей. Компания не стала расписывать структуру, просто слепила всё в одну строчку. Могу предположить, что там и низкая база прошлого года, и курсовые разницы, и выросший НДПИ, и инфляция. Но некоторые аналитики допускают, что в этой скрытой куче могут сидеть разовые крупные выплаты в бюджет, о которых компания предпочла промолчать.

Моё мнение такое: Полюс официально входит в перечень стратегических предприятий, так что право не раскрывать чувствительные данные у них есть. Но осадочек остаётся. Когда бизнес прячет расходы в одну строчку, это всегда заставляет задуматься о том, насколько всё хорошо на самом деле. Волатильность в таких историях обычно зашкаливает, так что стоит просто держать этот нюанс в голове.
📉 Рынок корректируется. Вот 5 лучших акций, которые стоит купить прямо сейчас 👀📊
Полный разбор — в MAX 🚀👇
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

Бюджет-2027: дефицит больше, налогов больше. Какие компании под ударом?

На прошлой неделе (24 сентября 2026) Министерство финансов внесло в правительство бюджетный пакет на 2027–2029 годы, включающий очередной блок налоговых поправок. Рынок отреагировал незамедлительно: индекс Мосбиржи снизился, акции горно-металлургических компаний потеряли 3–7%.

Важный момент: Представленный пакет не является окончательным — у Минфина есть около двух месяцев для внесения дополнительных предложений.

Ключевой параметр для рынка облигаций:

Дефицит бюджета планируется на уровне около 2% ВВП ежегодно. Для сравнения: в действующем бюджете на 2027 год закладывался дефицит около 1,2% ВВП, на 2028-й — 1,3%. Таким образом, бюджетная траектория становится более дефицитной, чем предполагалось ранее.

Минфин РФ предлагает ввести налог для производителей цветных металлов, удобрений в 30%, для золотодобытчиков — 20% от сверхдоходов за 2026 г. к уровню 2025 г.

Какие компании попали под удар:

• Норникель
#GMKN — самый очевидный кандидат. Компания не платит дивиденды с 2023 года, и рынок ждал возврата к выплатам в 2026-м с коэффициентом 30–40% от свободного денежного потока. Теперь эти прогнозы приходится пересматривать вниз: налог может «съесть» 50–52 млрд рублей — это примерно 11–13% ожидаемой прибыли 2026 года.

• Полюс
#PLZL — случай парадоксальный. Ещё в июле 2026-го компания добровольно отказалась от дивидендов до 2030 года, сославшись на инвестпрограмму (Сухой Лог, $6 млрд) и дорогой долг. Многие аналитики считают, что этот отказ был в том числе упреждающей реакцией на грядущий windfall tax. Так что налог бьёт по компании, которая и так не платит дивиденды, — скорее дополнительное давление на капитализацию, а не на выплаты.

• ФосАгро
#PHOR — по оценке БКС, прибыль в 2026 году ожидается ниже, чем в 2025-м, поэтому формально сверхдоходов может и не быть. Всё зависит от методики расчёта «базового» уровня.

• РУСАЛ
#RUAL — самый большой вопрос. Если налог распространится на алюминий, эффект может достигать 38% прибыли (по оценке ПСБ). Но алюминий не является «твёрдым полезным ископаемым», и тогда налог будет браться только с бокситовой руды — эффект многократно слабее.

Второй удар — по пассивным доходам инвесторов:

Дивиденды и так облагаются НДФЛ по прогрессивной шкале — от 13% до 22%. Но для крупного держателя дивидендных бумаг рост ставки до 18–22% — это прямое снижение чистой доходности. Компания платит меньше, а инвестор получает ещё меньше — налог съедает разницу.

Правда, Минфин уверяет: изменения затронут около 4 млн человек — не более 6% налогоплательщиков. Для большинства с небольшими портфелями и средними доходами ничего не поменяется — они остаются на 13%.

Кому пока удалось избежать пересмотра налогов:

• Нефтегаз — не затронут, и это не случайно. В отрасли уже действует НДПИ и другие механизмы изъятия ренты: государство забирает в среднем 76–81% доналоговой прибыли нефтяников.

• Угольная промышленность — та же логика. Угольщики уже платят отраслевые налоги, и новый налог на сверхдоходы их не касается.

• Чёрная металлургия — в предложении Минфина речь идёт только о твёрдых полезных ископаемых — драгоценных и цветных металлах, удобрениях.

• Банки — несмотря на рекордную прибыль (3,5–3,8 трлн рублей за 2024–2025 годы). Ранее ЦБ и профильный комитет Госдумы выступали против изъятия капитала у банков — это напрямую сокращает их способность кредитовать экономику.

• IT-сектор — не упомянут. Компании годами получали льготы на фоне импортозамещения (только за 2022–2024 годы они обошлись бюджету в 1,3 трлн рублей).

• Энергетика — «Россети» ведут масштабные инфраструктурные проекты с огромной инвестпрограммой. Дополнительная налоговая нагрузка усложнит поиск финансирования.

Важно помнить: список компаний для налога на сверхдоходы пока не опубликован. Текст законопроекта должен поступить в Госдуму до 1 октября — тогда станет точно ясно, кто попал, а кто нет.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Бюджет-2027: дефицит больше, налогов больше. Какие компании под ударом?

Индекс МосБиржи упал на 1,7% в пятницу — из крупных бумаг вырос только Полюс · Мегановости

1️⃣ Индекс МосБиржи $IMOEX по итогам торгов 25 сентября снизился на 1,7%, до 2273,87 пункта, индекс РТС потерял 1%, до 849,31 пункта.
Рынок закрыл неделю в минусе на фиксации прибыли перед выходными, подешевевшей ниже 105$ за баррель нефти Brent и геополитической неопределенности по украинскому урегулированию.
Хуже рынка торговались Яндекс $YDEX , потерявший 4,1%, АФК Система $AFKS , упавшая на 3,4%, Газпром $GAZP , снизившийся на 2,9%, и Озон $OZON , подешевевший на 2,9%, а лидером роста стал Полюс $PLZL , прибавивший 2,1%.
Курс доллара, установленный ЦБ на 26 сентября, составил 84,34 ₽.

Широкая просадка почти по всем секторам при единственном растущем Полюсе указывает на техническую фиксацию прибыли перед выходными, а не на фундаментальную переоценку рынка.

Индекс МосБиржи упал на 1,7% в пятницу — из крупных бумаг вырос только Полюс · Мегановости

Когда фавориты плетутся в хвосте, а мы делаем вид, что так и задумано

Знаете, что мне нравится в обзорах от аналитиков? Их непоколебимая вера в собственные идеи. Вот смотришь на такую подборку — фавориты, аутсайдеры, всё разложено по полочкам. А потом открываешь статистику за месяц и видишь: любимчики принесли два процента, пока индекс скакал на все шесть, а нелюбимчики и вовсе ушли в минус. И вот сидишь такой, чешешь репу и думаешь — то ли аналитики что-то знают, то ли я чего-то не понимаю.

Но давайте по-честному. Рынок сейчас — это не про математику и не про красивые мультипликаторы. Это про нервы. Геополитика трясёт всех, как грушу, нефть дёргается туда-сюда, ставка хоть и ползёт вниз, но медленно, как улитка по стеклу. В такой обстановке любой портфель — это лотерея с элементами научного подхода.


🔥 Явные фавориты рынка

Сбер — понятно, банк жирнеет на высоких ставках, маржа прёт, Греф обещает рекорды.

Транснефть — вообще песня, сидит на куче денег, получает проценты по вкладам, как рантье, и ещё дивиденды платит.

Яндекс — отдельная история. Компания растёт двузначными темпами, когда вокруг всё замедляется. Электронная коммерция вышла в плюс по EBITDA.


🧑‍💻 Фавориты, но с оговорками

НОВАТЭК — ставка на газ и зиму, которая рано или поздно придёт, а запасы в Европе не резиновые.

ДОМ.РФ — банк, который зарабатывает на ипотеке и чувствует себя неплохо даже при высоких ставках.

Хэдхантер с его семью процентами дивдоходности за полгода - неплохо, особенно если верить, что рынок труда не схлопнется.

Интер РАО — тут интереснее. На долгосрок компания может быть привлекательной, но на коротком горизонте — балласт. Бумага после дивидендной отсечки потеряла поддержку, и теперь болтается без катализаторов.

Логика везде примерно одна: либо компания получает кэш от высоких ставок, либо растёт быстрее рынка, либо платит щедрые дивиденды. Идея простая — собрать тех, кто в текущих условиях чувствует себя комфортно.


❌ Аутсайдеры — тут всё грустнее, но предсказуемо

Девелоперы сейчас в аду. Высокие ставки убивают ипотеку, продажи новостроек в Москве падают, финансовые расходы давят. Аналитики ждут убытков аж до 2028 года — это даже не прогноз, это приговор тому же Самолету.

Магнит — тоже логично. Убыток, долговая нагрузка, потребитель экономит. Дивидендов не будет, и это, пожалуй, самое честное, что можно сказать про ритейлера в такой ситуации.

Полюс, Северсталь и АЛРОСА— тут тоже всё примерно понятно. Либо отрасль в стагнации, либо дивиденды разочаровали, либо новостей нет вообще. Когда нет новостей, рынок придумывает их сам, и обычно не в пользу.

У каждого есть проблема, которая никуда не денется в ближайшее время.


🎯 ИнвестВзгляд: Вот не сразу, но пришел к такому интересному выводу: Смотреть на месячную динамику портфеля — это как оценивать свою физическую форму по одному дню в спортзале. Да и главный вопрос не в том, кто вырос за месяц, а в том, кто выживет в текущих условиях.


$SBER $TRNFP $YDEX $NVTK $DOMRF $HEAD $IRAO $MGNT $PLZL $CHMF $ALRS

Когда фавориты плетутся в хвосте, а мы делаем вид, что так и задумано

Сделки, события, интриги, расследования.


За это время произошло много событий! (Примерно за последние полторы недели!) 😊

Как вы, возможно, знаете, я веду свой блог в нескольких соцсетях. Так вот, в одном небезызвестном мессенджере — перескочили 1000 человек, а в «добровольно-принудительном» — 500. Суммарная аудитория более 10 000 человек! Что для меня серьёзная такая «медалька». Спасибо, друзья, что помогаете мне каждый день, комментируете, ставите лайки. Пишите — я почти всегда на связи! ✍️

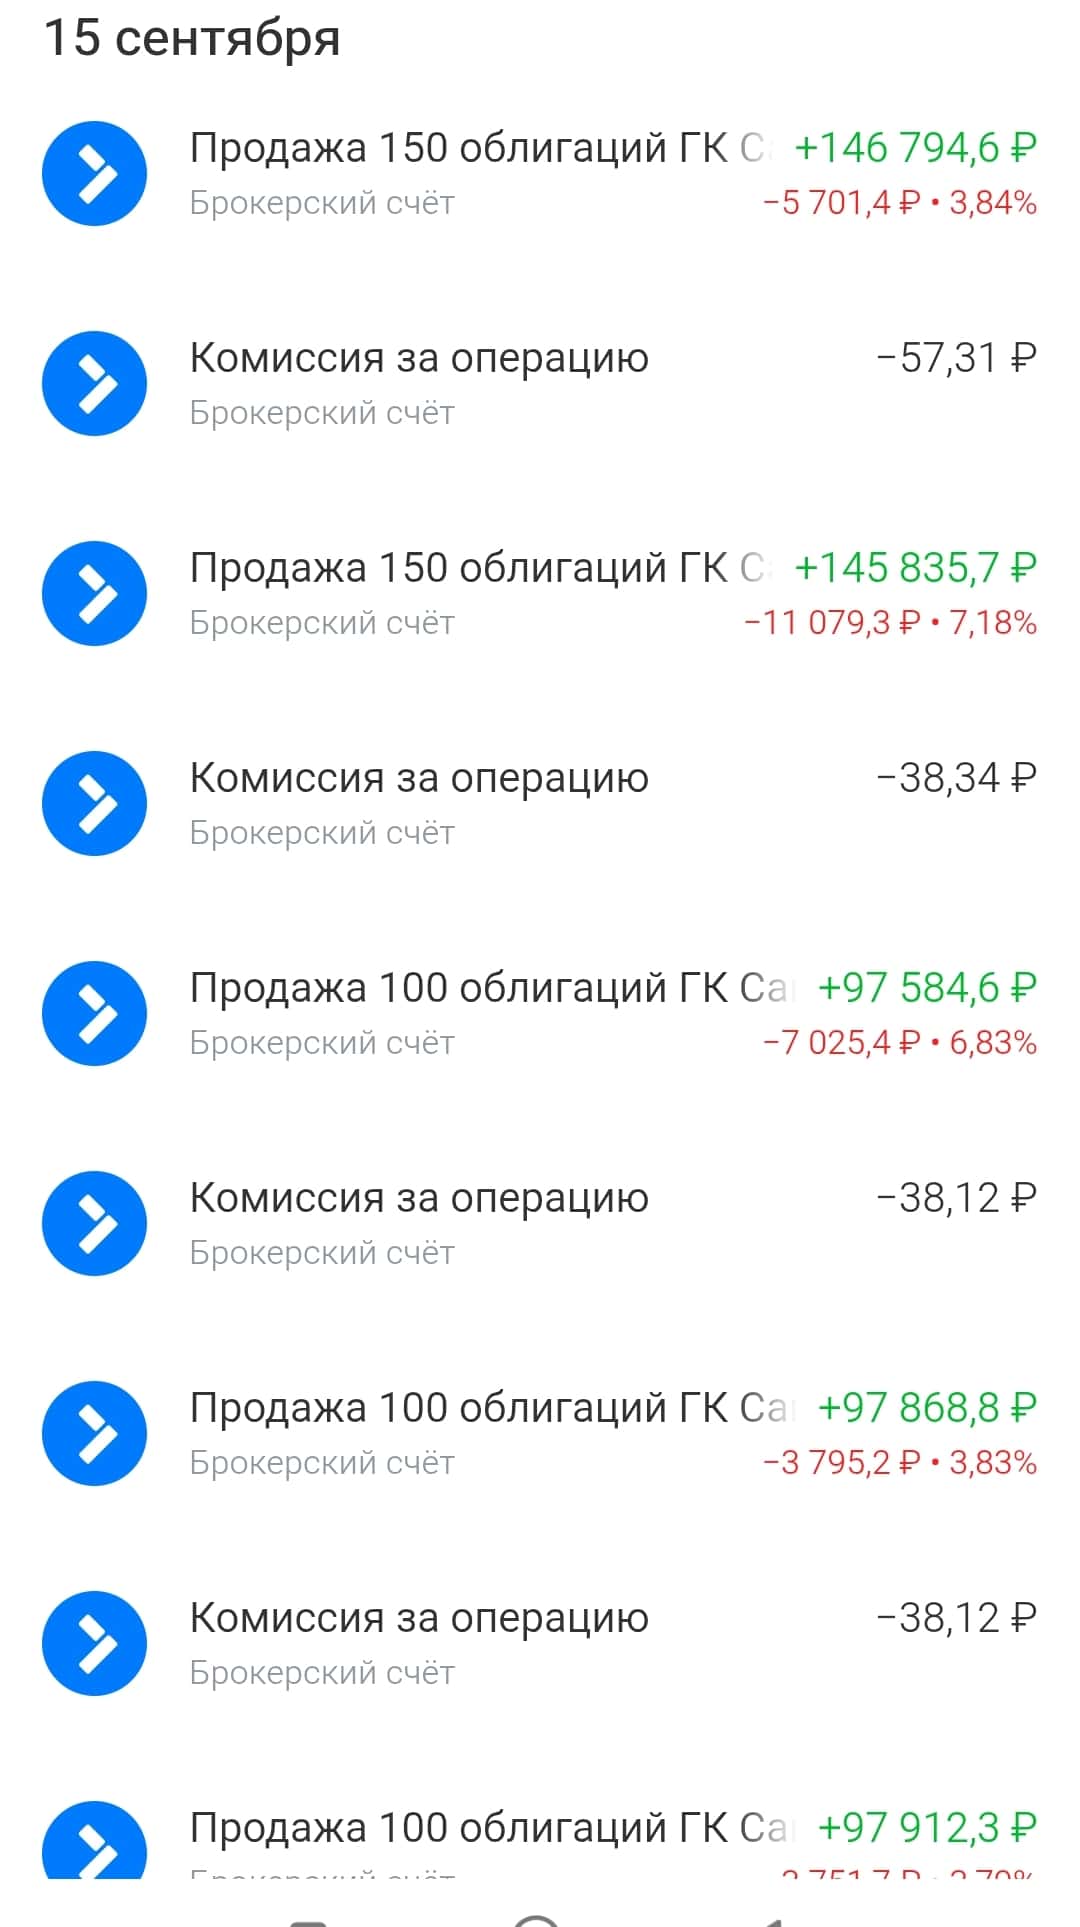
Как вы помните, моя задача для спецусловий от брокера была: «Продержать маржинальную позицию на общую сумму 100 000 000 рублей». Что я и сделал! По большому счёту, не то чтобы это особо грандиозно, но, согласитесь, цифра красивая? 😏 С заработком она ничего общего, к сожалению, не возымела.

Самолёт подвёл сильно — собственно, 2 млн маржинальной позиции привели меня к убыткам примерно тысяч в 60 000. Так уж вышло, что неудачное время облигаций задевает меня, как и всех.

МГКЛ — вообще глубокое разочарование, с которого я вышел также заранее, с убытком. В тот же самый убыток движется АПРИ, однако я пока не выхожу.

На свободные деньги с купонов взял РЖД, ОФЗ 54-й выпуск, Ростовскую область и Росагролизинг. Из акций подбираю Полюс, Транснефть и Сбер. 📈

Кстати, подобрал 20-ый выпуск Самолёта, под погашение, так же в плечо (ничему жизнь не учит) на 1.000.000

Балтийский под погашение $RU000A10A3W1 14-ый выпуск, так и держу)

Получил кэшбэка в этом месяце почти на 10 000. Отправлю на погашение кредиток.

Общие ожидания от рынка у меня звучат примерно так: «Сдержанный оптимизм». 😌

Дабы сильно не расстраиваться из-за рынка, стараюсь чуть реже заходить, реже проверять котировки — помогает. И потом, открываю всякие выгодные вклады с бонусами лесенкой — расслабляет. По займам приходят деньги, расширяю портфель платформ. Так легче пережить падение биржи.

Вообще, взглянув на экономическую ситуацию, я чётко понимаю, что грядёт глобальная перестройка. Сейчас важно пережить тяжёлый период, ибо глобально общество разделится на тех, кто инвестирует, и тех, кто этого не делает. Об этих мыслях расскажу в следующих постах. 💭

У меня про инвестиции, экономию и кэшбэк!
Ваши деньги — Ваша ответственность!
В посте нет инвестрекомендаций, только субъективное мнение.

ПОДПИШИТЕСЬ! ВАЖНЫЕ НОВОСТИ - НЕ ТОЛЬКО ТУТ!

P.S. кстати, написал в IR отдел Самолету - не отвечают..

$RU000A104JQ3 $RU000A10BW96 $RU000A10CZA1 $PLZL $SBERP $RU000A10FVT3 $RU000A10FZZ1 $SU26254RMFS1 $RU000A10FV69

#инвестиции #облигации #чтокупить #стратегия

Сделки, события, интриги, расследования.

Полюс - все еще занимается благотворительностью?


Полюс отчитался за первое полугодие на фоне рекордных цен на золото, но результат получился неоднозначным. Выручка растет, инвестиционная программа расширяется, а вместе с ней растет и долг. При этом прибыль резко снизилась, себестоимость увеличилась, а дивиденды могут исчезнуть до 2030 года. Отчет на моем столе, заглянем поглубже.

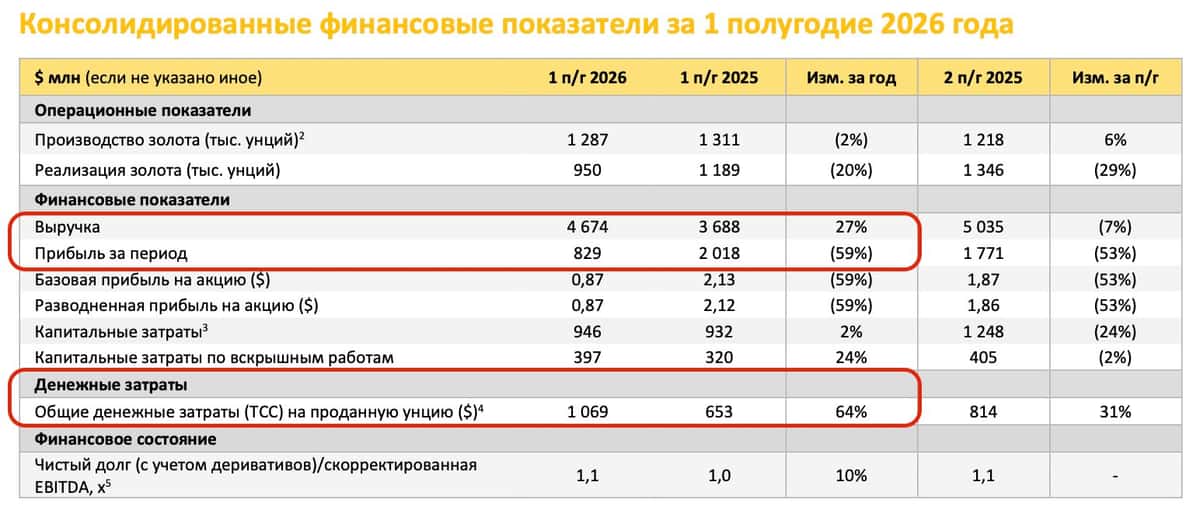
🥇 Итак, выручка за полугодие выросла на 14% до 352,7 млрд рублей, а чистая прибыль рухнула со 172,5 до 61,2 млрд. Как так получилось, ведь производство золота в натуральном выражении снизилось незначительно? Одна из причин - коррекция цен на золото на спотовом рынке в отчетном периоде. Но основная проблема заключается в бесконтрольном росте денежных затрат на добычу золота (TCC) - за полугодие они выросли на 64%.

Я, конечно, понимаю, что это общемировая практика, да и расходы зарубежных золотодобытчиков на одну унцию кратно выше, но зачем же так быстро ликвидировать отставание? Отдельно стоит остановиться на расходной статье на благотворительность. За 2025 год Полюс направил на нее 47,8 млрд рублей. Все это похвально, но масштаб программы вызывает вопросы. Получается, акционерам на дивиденды денег нет, а почти 48 млрд на другие цели нашлись.

🥇 Главный проект ближайших лет - Сухой Лог. Первую очередь планируют запустить в 2028 году, вторую - в 2029-м, а к 2030 году Полюс рассчитывает почти удвоить производство золота. Потенциал большой, правда сначала придется пережить несколько лет высокого CAPEX. Кредиты и займы уже выросли с 788 до 913 млрд рублей.

Ради этой инвестпрограммы менеджмент летом рекомендовал приостановить дивиденды до 2030 года. Формально решение еще может измениться, но я бы в инвестиционной модели исходил именно из отсутствия выплат. Причем происходит это на исторически дорогом золоте - миноритариям предлагают несколько лет не получать денежный поток даже при максимально комфортной внешней конъюнктуре.

📊 Есть вопросы и к корпоративному управлению. Аудитор отдельно указал, что не смог завершить проверку конечной контролирующей стороны и полноты раскрытия связанных сторон. Вдобавок сама отчетность опубликована в сокращенном виде и даже не содержит отчета о движении денежных средств. Для меня это дополнительный риск, который нельзя игнорировать.

В итоге Полюс перестает быть классической дивидендной золотодобывающей компанией. Теперь это ставка на высокие цены на золото и успешный запуск Сухого Лога к концу десятилетия (этого или следующего - поди разбери). Потенциал после 2028-2030 годов действительно большой, но до него инвестору придется принять отсутствие дивидендов, высокий CAPEX, рост долга и вопросы к корпоративному управлению. Лично я с таким менеджментом в одной лодке пока плыть не хочу.

❗️Не является инвестиционной рекомендацией

♥️ Золотые мои, не будьте как Полюс, платите дивиденды, тю, точнее ставьте лайк этой статье.
$PLZL

Полюс - все еще занимается благотворительностью?

Возобновится ли падение акций после решения ЦБ? К чему готовиться инвестору

Российский рынок акций на прошедшей неделе продолжил рост, но в пятницу во второй половине дня ушел в умеренный коррекционный откат — без признаков паники. Основным поводом для разочарования стало решение Банка России взять паузу в снижении ключевой ставки, хотя большинство макроэкономистов - ожидали именно такого шага.

Поддержку рынку по-прежнему оказывают высокие цены на энергоресурсы: Brent держится выше 100 долларов за баррель, а европейский газ впервые за три с половиной года превысил 1000 долларов за тысячу кубометров.

По словам ЦБ, если сентябрь и октябрь покажут замедление инфляции, а новый бюджет не окажется чрезмерно стимулирующим, шанс на еще одно снижение ставки сохранится. Однако я считаю, что осеннее замедление инфляции крайне маловероятно — скорее наоборот, в октябре-ноябре мы можем увидеть новое ускорение. Поэтому дальнейшее снижение ставки пока представляется мне маловероятным.

Нефть продолжила рост на фоне эскалации на Ближнем Востоке и рисков судоходства в Ормузском проливе. Brent поднималась выше 108 долларов — близко к майским максимумам, когда была похожая неопределённость с поставками.

Дополнительный негатив: хуситы атаковали нефтяные объекты Саудовской Аравии — добыча упала до минимума с 1990 года. Плюс атакован ключевой порт в Красном море, из-за чего альтернативный маршрут через Баб-эль-Мандебский пролив стал таким же рискованным.

Сегодня страны Персидского залива и Иран должны обсудить в Омане сделку по проливу. Позитивный сигнал может ослабить напряжённость и скорректировать цены. Новые сложности — продолжат давить на рынки.

Из корпоративных новостей: дивидендные собрания HeadHunter, Озон Фарм и ММЦБ за первое полугодие, закрытие реестров Яндекса и Диасофта, а также обсуждение консолидации Точки акционерами Т-Технологий. В макроэкономике выйдет индекс производственных цен за август.

Главное политическое событие — выборы в Госдуму 20 сентября. Их результаты зададут курс законодательных инициатив в экономике, а после выборов ожидается активизация переговоров по Украине вплоть до трехсторонней встречи. Эти ожидания сейчас поддерживают рынок.

Отдельно стоит выделить заседание ФРС США 16 сентября. Решение по ставке и динамика доллара будут ключевыми факторами для рынков. Если ФРС подаст сигнал о более жесткой политике, это может оказать давление на цены на золото.

Что по ожиданиям: Индекс МосБиржи на неделе пробил нисходящий тренд — это позитивный сигнал, но он не гарантирует продолжения роста. Для полноценного разворота необходимо закрепиться выше 2300 пунктов, вот только сил на это пока не хватило. Вполне возможно, что какое-то время индекс проведет в боковике, в рамках которого может еще немного откатиться вниз.

Если индекс уйдёт ниже 2240–2250 и закрепится под трендовой — скорее всего, двинется к 2200. На это косвенно намекает и возможная двойная вершина, которая может сформироваться после резкого падения ниже 2300 в пятницу. Формация сработает при пробое 2250 — тогда 2200 станет базовым сценарием.

• Лидеры: Селигдар
#SELG (+4,9%), МКБ #CBOM (+2,2%), Полюс #PLZL (+2,1%), ВИ.ру #VSEH (+1,6%), Циан #CNRU (+0,7%).

• Аутсайдеры: Озон
#OZON (-4,3%), АФК Система #AFKS (-3,8%), Алроса #ALRS (-3,55%), Ростелеком #RTKM (-3,5%).

14.09.2026 - понедельник

• Мосбиржа
#MOEX увеличит на час время основной торговой сессии. Утром она будет начинаться в 9:00 мск.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Возобновится ли падение акций после решения ЦБ? К чему готовиться инвестору

Я не жадный, но денег не дам)

🚨 «НЕТ, Я НЕ ЖАДНЫЙ!» — КАК ОТКАЗАТЬ В ДОЛГ И НЕ ПОТЕРЯТЬ УВАЖЕНИЕ

Наверняка вы сталкивались с ситуацией 😏: как только окружающие узнают, что у вас есть деньги, у них сразу появляется потребность попросить взаймы. Классическая версия: «Ну у тебя же есть, тебе чё, жалко, что ли?»

И знаете, у меня есть вполне доходчивый ответ на этот вопрос. Конечно, на него, как и на любой другой, всегда найдётся контраргумент. И всё же мой вариант чаще оказывается действенным 💡

Вот хороший пример: кто-то врач, кто-то сантехник, кто-то инженер, менеджер, строитель или даже дворник. Профессия не важна. Важно то, что у любого человека есть основной труд или подработка, которая выполняется при помощи специального инструмента — молотка, топора, компьютера и т.д. Когда человеку хочется масштаба, он нанимает других людей, которые тоже с инструментом что-то делают.

Я к чему это всё?
А к тому, что мои деньги — это чистой воды инструмент. И нет, я не жадный. Просто мои деньги работают и зарабатывают мне. Захочет ли условный сантехник одалживать свой ящик с инструментами? Даже если одолжит — вряд ли надолго. Суть даже не в том, одолжит или нет. Суть в том, чтобы на примере показать: деньги — это мои «работники» (отсылка к книге «Самый богатый человек в Вавилоне»). Если я буду разбрасываться этими деньгами — «штат» не собрать 🙅‍♂️

Я широко развернул тему, но фактически отвечаю: «Извини, у меня нет свободных денег». При необходимости уточняю, почему так.
И главный момент: я говорю это абсолютно искренне и говорю ПРАВДУ. Это не отговорки и не попытка «съехать с темы», а реальность.

Я не держу деньги на карте — всё вложено в различные инструменты. Более того, у меня есть долги, обязательные платежи, плечи, съёмная квартира. И всё достаётся мне не бесплатно. Поэтому я даю в долг только тогда, когда понимаю, что у человека действительно серьёзные трудности или форс-мажор. И кто бы что ни говорил — только дисциплина может сделать богаче. В том числе дисциплина, касающаяся как занятий в долг, так и отдавания долгов.

⚠️ Не ИИР. Ваши деньги — только Ваша ответственность!

А вы даёте деньги в долг? 👇

🔹 Случайная подборка акций из моего текущего портфеля:

🟢 Озон $OZON — надеюсь, маркетплейс выживет под гнётом
🟢 ИКС 5 $X5 — всё-таки топовый ритейл!
🟢 Мосбиржа $MOEX — продолжаю рассчитывать на дивиденды
🟢 Новатэк $NVTK — альтернатива Газпрому, рост и будущее
🟢 Полюс $PLZL — неожиданное падение может смениться ростом
🟢 Россети Ленэнерго $LSNGP — практически вечная (в моём понимании) история для заработка, субъективно
🟢 Сбер $SBER — Сбербанк — кэш-машина 💰
🟢 Сургутнефтегаз $SNGSP — защита от девальвации и дивиденды
🟢 Транснефть $TRNFP — одна из любимых бумаг с шикарными дивидендами
🟢 Т-технологии$T — куда же без такого банка. Держу

📢 Подпишитесь! И помните: важные и интересные новости — в моих блогах! 😉

#инвестиции #акции #финансы

Я не жадный, но денег не дам)

🪙 Про ВДО. Ещё раз.

В частности и про вчерашнюю ситуацию с МГКЛ.
Компания дала свои комментарии.
Понятна их позиция. Часть сделок проводилась для расширения сети ломбардов. Да и по тому как они расчитывали гудвил тоже есть пояснение. Поэтому кажется, что паниковать рано.

А теперь о другом.
Могут ли компании использовать какие-то мутные схемы?
Конечно. На российским рынке (и не только) это происходит постоянно.
А аудиторы могут посмотреть на "творческие" отчеты сквозь пальцы?
Конечно да. Вопрос в том, кто будет нести ответственность за эти ошибки.

Недавно читал статью про Полюс, там вообще на благотворительность якобы ушли миллиарды рублей.
Хотя возможно они ушли куда надо было уйти...
А дивиденды? Потом, после 2030 года как нибудь. И при этом никаких санкций, выяснений, разбирательств.
Можно ещё вспомнить Евротранс и Оил Ресурс. Там тоже свои проблемы, хотя до поры до времени все было хорошо. Бананы и сосиски продавали и купоны с дивидендами платили.

В общем к выбору компаний в свой портфель нужно подходить ответственно. Отчеты нужно изучать, или хотя бы читать мнение разных людей и уже принимать решение, помня о рисках.
Если эмитент предлагает 30 % доходности, а ОФЗ - 15 %, то надо понимать откуда берутся эти лишние проценты.
Вы берете на себя повышенный риск. Об этом говорит и кредитных рейтинг и уровень долга и т.д.

Покупать, продавать, держать ?
Каждый решает сам.
Облигации МГКЛ я продолжаю держать, так как считаю что запас прочности есть. Об этом я так же писал ранее.
Но все это на свой страх и риск.

Если у вас портфель на 50-100 % состоит из ВДО, то вам в будущем может быть больно. Возможно стоит уменьшить долю, или увеличить число бумаг.
Да, опять диверсификация.
Хотя есть те, кто годами может так зарабатывать на ВДО и умудряется обходить дефолты стороной. Но это скорее исключение, чем правило.
Решение всегда за вами.

Принципы в инвестициях

В рынке надо быть всегда. Но как? Мои 5 текущих правил

Привет, друзья! Меня периодически читают и даже следят за моими сделками, поэтому welcome – буду рад, если этот пост вызовет у вас здоровый диалог.

Важный дисклеймер

Всё, что написано ниже, – сугубо личное субъективное мнение, основанное на публичных новостях и моих собственных наблюдениях. Я ни к чему не призываю и не даю инвестиционных рекомендаций. Все решения вы принимаете самостоятельно и несёте за них полную ответственность.

Теперь по сути. Рынок остаётся спекулятивным, уверенных историй я сейчас почти не вижу – слишком много геополитических рисков. Но сидеть в кэше и ждать «идеального момента» тоже не хочется (будущее, как вы знаете, никто не знает). Поэтому я выработал для себя несколько правил, которыми делюсь сегодня.

1. Акции – не больше 10% портфеля
На долю акций сейчас выделяю порядка 10%. И только в самые устойчивые, понятные компании:
Сбер, Транснефть, Х5, Полюс, Россети-Ленэнерго, Сургутнефтегаз, Мосбиржа и пара аналогичных эмитентов.
Никаких «историй роста» – только защита.

2. Облигации – база, но с оглядкой
Основная часть портфеля по-прежнему в облигациях, преимущественно в ВДО. Высокая ключевая ставка и инфляция заставляют держать деньги под хороший процент. Но здесь я меняю подход.

Мои 5 ключевых изменений в стратегии

🟢 Первое. Высокий купон – это круто, но если вижу проблемы у эмитента – выхожу сразу. Не жду, пока «вынесут» вместе с телом.

🟢 Второе. Акции сейчас – чистая спекуляция. Настоящих долгосрочных идей в них не вижу вплоть до окончания СВО. Единственное, что можно ловить, – краткосрочные движения на геополитических новостях.

🟢 Третье. Высокий купон увеличивает риск дефолта. Доходность может легко превратиться в убыток. Поэтому теперь смещаю фокус в сторону надёжных компаний с реальными активами, даже если купон чуть ниже.

🟢 Четвёртое. Ошибка на валютных облигациях – потерял около 400 000 ₽ на курсовых разницах. Глупо, признаю. Валютная часть портфеля должна решать другую задачу (защита, а не доходность). Погоня за купоном здесь была моей слабостью – учёл.

🟢 Пятое. Золото – не так уж плохо. Оно страхует валютные риски, а в нынешней экономической ситуации физическое золото (слитки, монеты) – это вариант сохранить хоть что‑то даже в самом мрачном сценарии. Если не знаете, куда приткнуться, – фонды ликвидности (на выбор)и, а также биржевые золотые фонды тоже рабочий вариант. А если нужно время подумать – без резких движений ухожу в денежный рынок.

Что в итоге в моём портфеле?
Помимо перечисленного, сохраняю вклады лесенкой, добавил физические драгметаллы и монеты. Это даёт ощущение безопасности.

А еще по прежнему, держу деньги в залоговых займах. Выплаты пока идут, хотя бывают просрочки, но и за них приходят штрафы. Пока все это смотрится интересно, будем смотреть дальше.

Главное: ваши деньги – ваша ответственность. И будущего не знает никто. Совсем никто.

Не ИИР. Всё субъективно.

🪓ПОДПИШИТЕСЬ! 🪓
💛Интересные новости и общение - не только тут.
Больше постов в моем блоге!


Мнение по рынку

Смотрю на рынок, небольшой отскок - может быть. Расчехлил часть своей кубышки, закинул в некоторые бумаги.

А именно:
- Мосбиржа - под рост и дивы
- Сбер - как одна из самых понятных историй
- Новатэк - по прежнему под отскок
- Т технологии - понятный и прибыльный бизнес
- Х5 Ритейл - есть будут хотеть всегда
-Россети Ленэнерго - с Питерскими энергетами мне тоже все понятно
- Мать и Дитя - как сектор здоровья, тут тоже на мой взгляд все ясно
- Полюс Золото - в качестве страховки по золоту
- Транснефть - как монополиста по топливной логистике.
- Ну и немного Роснефть, как гос нефтяника.
- Сбера конечно тоже не пропустил

На мой взгляд, уровень индекса позволяет закупиться, что я и сделал. Это не означает, что я жду уже разворот, более того, жду дальнейшего падения. С возможным техническим отскоком. Однако в падение индекса ниже 1900 я верю не сильно. Но кэш позицию - держу.

Это моë субъективное мнение, не ИИР.
Это не значит что оно правильное либо нет, никого ни к чему не призываю
Ваши деньги - только Ваша ответственность!
О других своих решениях рассказываю не только тут.

$SBERP $PLZL $MOEX $T $TRNFP $MDMG $LSNGP $NVTK $X5 $ROSN

Рынок есть рынок)

Очередные, очень нужные новости.

Вероятность возобновления активных российско-американских контактов по украинскому конфликту выглядит достаточно высокой — Известия

Как всегда подарок от аналитиков, "либо будет дождь, либо его не будет"

Спасибо, очень помогли🤭

Я кстати вчера избавился на время от всех акций, сижу пока в $TMON , подумываю также набрать $TGLD . Хотя физического драгметалла, я постепенно набираю.

Самое сложное было закрывать позицию $LSNGP и $MRKP - по этим позициям доходность была от 30 до 50%
Хотя честно говоря, деньги там были небольшие.

Также закрыл Лукойл $LKOH с 11%, Банк Дом РФ $DOMRF с 15%, Полюс $PLZL с 30%.
На некоторых из счетов также подбираю $LQDT

К слову, в своих публичных стратегиях &Ставка_на_ВДО_-_Перспективы и &Крепкий_Орешник - выдерживаю баланс. В случае нормализации происходящего, тоже подрастем. Потихоньку с реинвестом - идем в "гору".

Посмотрим, как дальше будет развиваться ситуация на рынке, я предположил - очередное падение.
Не ИИР
Всем удачных инвестиций!
А важные новости - выходят не только тут!

Какие акции купить при падении рубля в 2026 году. Подробный обзор эмитентов

Падение рубля меняет логику выбора акций: инвесторы вынуждены учитывать, как курс повлияет на прибыли и отчётность эмитентов. В сегодняшнем посте мы подробно разберём акции компаний, которые выигрывают от процесса девальвации рубля.

Также ослабление рубля открывает новые возможности и в валютных облигациях. Их держатели могут получить двойную выгоду: и купонный доход, и рост рублевой стоимости самих бумаг.

Актуальная подборка: Подборка валютных облигаций с высокой купонной доходностью. Обязательно прочитайте, если пропустили!

Если рубль дешевеет, то выгоднее становятся удерживать в своем портфеле, те компании, которые продают своё сырьё или товары за границу. Полученные доллары или евро они меняют на большее количество рублей, тем самым увеличивая свою прибыль. Акции таких компаний обычно в подобной ситуации растут.

Компании и сектора, которые выигрывают от ослабления рубля:

• Сургутнефтегаз, префы
#SNGSP (нефтянка). Здесь эффект двойной. Во-первых, растёт рублёвая выручка от экспорта нефти и газа. Во-вторых, у компании имеется валютная «кубышка»: при ослаблении рубля её рублёвая стоимость увеличивается, что даёт прибыль от валютной переоценки и напрямую подпитывает базу для дивидендов.

• Полюс
#PLZL (золотодобытчик) Компания продаёт золото по мировым ценам в долларах, а значительная часть затрат (зарплаты, логистика, услуги) номинирована в рублях.

Когда рубль слабеет, долларовая выручка при конвертации в рубли растёт, а издержки увеличиваются медленнее — в итоге прибыль и денежный поток в рублях растут. Дополнительный плюс — если одновременно растут цены на золото, эффект усиливается.

• ФосАгро
#PHOR (производитель удобрений). Около 75% продукции компания экспортирует. Ослабление рубля повышает рублёвую выручку от этих продаж, что улучшает финансовые показатели и поддерживает дивидендные выплаты. Часто этот эффект рассматривают в связке с ростом мировых цен на удобрения.

• Норникель
#GMKN (металлургия). Около 80% выручки компании формируется за счёт экспорта (никель, палладий, медь и другие металлы).

При слабом рубле валютная выручка в рублёвом выражении растёт, а основные операционные расходы компания несёт в рублях. Дополнительным плюсом может стать рост цен на сами металлы.

• РУСАЛ
#RUAL (алюминий). Бизнес компании сильно ориентирован на экспорт: выручку она получает в валюте, а часть затрат формирует внутри России.

Ослабление рубля помогает увеличить рублёвую выручку и частично компенсировать колебания цен на алюминий, улучшая операционную рентабельность.

Несколько способов защитить деньги от девальвации:

• Купить иностранную валюту. Лучше выбирать валюту дружественных стран, например юань, и вкладывать её в юаневые облигации российских компаний.

• Купить золото и другие драгоценные металлы. Этот инструмент стоит рассматривать для хранения денег в долгосрочной перспективе, так как на коротком промежутке времени цена золота может проседать.

• Инвестировать в акции компаний экспортёров. Из-за девальвации их прибыль в пересчёте на рубли будет выше, как и потенциал роста дивидендов. Например, это могут быть компании из нефтегазового или металлургического сектора.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Какие акции купить при падении рубля в 2026 году. Подробный обзор эмитентов