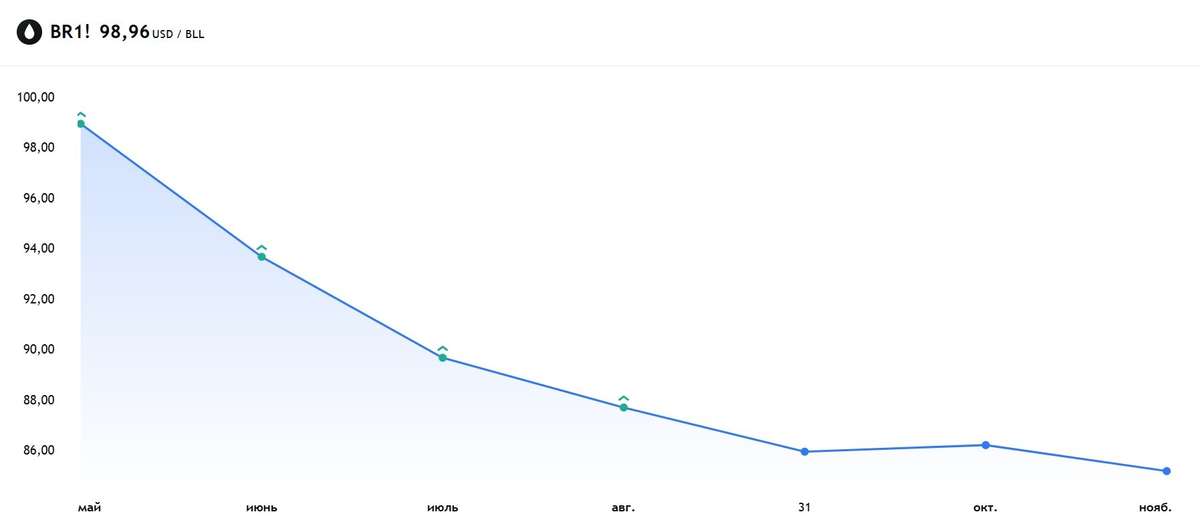
Роснефть - худшие результаты полугодия среди нефтяников
Низкая база прошлого года, высокие цены на нефть, повышенный спрос со стороны Китая и Индии - все это должно было улучшить финансовые результаты нефтяников. И улучшило! Компании сектора сохранили выручку и кратно нарастили прибыль. Все, кроме Роснефти. Сегодня предлагаю разобрать компанию с помощью ее изрядно «кастрированного» отчета за первое полугодие 2026 года.
⛽ Итак, выручка Роснефти выросла чисто символически - на 0,6% до 4,3 трлн рублей. При этом ни географию продаж, ни нормальную разбивку по сегментам мы не увидим - значительная часть примечаний к отчетности скрыта постановлением правительства. Это станет ключевым моментом, но о нем я расскажу позже.
Стоит отметить, что 4 трлн - это норма для компании. Столько за полугодие она фармила и в 2024 году, и в докризисном 21-ом. Если взять ваш любимый Лукойл, то потеря зарубежного сегмента отгрызла половину его выручки. В 2021 или в 2023 году выручка составляла больше 4 трлн, против текущих 2-х. Так что по Росе вполне устойчиво идем.
Расходы остались примерно на прошлогоднем уровне - 3,7 трлн рублей, благодаря чему операционная прибыль выросла на 10% до 641 млрд. А вот дальше начинаются проблемы. В «прочие расходы» компания записала сразу 195 млрд рублей и, конечно же, не раскрыла эту статью. Менеджмент говорит о разовых факторах, включая курсовые разницы и обесценение активов, но насколько они действительно разовые - покажет время.
📊 Дополнительно около 37% прибыли до налогообложения ушло на налоги. В результате общая чистая прибыль составила 282 млрд рублей, из которых акционерам Роснефти относится лишь 200 млрд - на 18,4% меньше прошлогоднего результата. Еще 82 млрд рублей приходится на неконтролирующие доли в дочерних обществах, но разобраться подробнее здесь снова мешает отсутствие раскрытий.
И вот это уже особенно интересно на фоне конкурентов. Роснефть оказалась единственной среди крупнейших российских нефтяников, кто снизил прибыль: у Лукойла она выросла примерно на 50%, а Газпромнефть и Татнефть нарастили результат кратно. Получается, сильная нефтяная конъюнктура пока прошла мимо миноритариев Роснефти.
💰 За 2025 год акции принесли около 3,8% дивидендной доходности, а по итогам 2026-го рассчитывать на заметное увеличение выплат при такой динамике прибыли пока сложно. Окончательные выводы по Роснефти я сделаю после разбора остальных нефтяников. Тогда сравним динамику прибыли, дивиденды и мультипликаторы всего сектора. Пока же перед нами довольно слабый отчет на фоне дорогой нефти, а отсутствие нормального раскрытия информации привлекательности Роснефти точно не добавляет.
♥️ Стартуем недельку с разбора нефтяника. Приготовил для вас еще много чего интересного. Ставьте лайк, если ждете очередную статью.
❗️Не является инвестиционной рекомендацией
$ROSN $LKOH $SIBN $TATN

Посты по ключевым словам
🏤 Мегановости 🗞 👉📰
1️⃣ Яндекс $YDEX по МСФО за 9 месяцев 2026 года увеличил чистую прибыль на 46%, до 128 млрд ₽, выручка выросла на 16%, до 1,17 трлн ₽, а штат сократился на 5%, до 90,6 тыс человек.
В III квартале рост выручки замедлился до 12%, до 411 млрд ₽.
Компания отозвала прогнозы по выручке и EBITDA на 2026 год из-за атак дронов на дата-центры в октябре, хотя доступ к сервисам уже восстановлен.
Отзыв годового прогноза при уже восстановленных сервисах показывает, что компания оценивает ущерб от атак как более долгосрочный, чем просто временный сбой.29 октября
Русал отсудил у Rio Tinto 1,278 млрд$ и 66% медного рудника за 18 млрд$ · Мегановости
1️⃣ Арбитражный суд Дальнего Востока обязал Rio Tinto выплатить Русалу $RUAL 1,278 млрд$ и передать ему 66% в Oyu Tolgoi LLC — операторе четвертого по величине медного месторождения в мире, расположенного в Монголии.
Спор тянется с 2022 года: после введения австралийских санкций Rio Tinto лишила Русал прав на переработку сырья в совместном предприятии Queensland Alumina, где Rio Tinto владела 80%, а Русал — 20%, а иск в австралийских судах Русал проиграл и в апреле 2025 года подал его в российский арбитраж.
Актив Oyu Tolgoi оценивается в 18 млрд$, ожидаемая годовая добыча меди на нем — около 500 тыс. тонн в 2028-2036 годах.
Rio Tinto заявила, что обжалует решение, настаивая на соответствии своих действий международным санкционным режимам.
Российский суд впервые превратил санкционный спор в реальную долю действующего зарубежного актива вместо денежной компенсации, и теперь ключевой вопрос — признают ли это решение Монголия и другие юрисдикции.23 сентября
Роснефть. Отчет за 2 кв 2026 по МСФО
Тикер: #ROSN
Текущая цена: 353.3
Капитализация: 3.72 трлн
Сектор: Нефтегаз
Сайт: https://www.rosneft.ru/Investors/
Мультипликаторы (LTM):
▫️ P/E - 9.15
▫️ P/BV - 0.4
▫️ P/S - 0.45
▫️ ROE - 4.4%
▫️ ND/EBITDA - 1.8
▫️ EV/EBITDA - 3.4
▫️ Акт/Обяз - 1.75
Что нравится:
▫️ рост выручки на 14% г/г (1.98 → 2.26 трлн);
Что не нравится:
▫️ чистый долг вырос на 13.3% к/к (3.92 → 4.35 трлн). ND/EBITDA ухудшился с 1.7 до 1.8;
▫️ чистая прибыль снизилась на 14.3% г/г (140 → 120 млрд)
▫️ некомфортное отношение активов к обязательствам.
Дивиденды:
Целевой уровень дивидендных выплат составляет не менее 50% от чистой прибыли по МСФО с периодичностью по меньшей мере два раза в год.
По данным сайта Доход за 9 мес 2026 прогнозируется дивиденд в размере 9.41 руб (ДД 2.66% от текущей цены).
Мой итог:
Операционные показатели за 2 кв 2026 (г/г):
▫️ добыча углеводородов +1.8% (60.4 → 61.5 млн т.н.э.);
▫️ добыча жидких углеводородов -0.2% (44.7 → 44.6 млн т);
▫️ добыча газа +7.2% (19.1 → 20.48 млрд куб м);
▫️ реализация нефтепродуктов на внутреннем рынке -10.8% (10.2 → 9.1 млн т).
По выручке все понятно. Ее поддержали рост цен на нефть, нефтепродукты и выплаты по топливному демпферу (общая сумма выплат нефтяникам выросла на 11.2% г/г, 544.7 → 605.5 млрд). В целом, рост примерно такой же, как у Татнефти и Газпром нефти. Разбивка по сегментам отсутствует. За полгода выручка увеличилась на 0.6% г/г (4.18 → 4.21 трлн).
А вот с чистой прибылью все не очень. Операционная рентабельность улучшилась с 11.4 до 13.8%, но все перечеркнули прочие расходы, которые выросли в несколько раз (34 → 153 млрд). Расшифровки по ним, но в своем релизе компания дала пояснения, что уменьшение прибыли обусловлено рядом неденежных и разовых факторов, включая курсовые разницы и обесценение активов.
По FCF за 2 квартал не получить даже расчетным путем (Роснефть не предоставил данные за 1 квартал), но за полгода информация есть. Рост на 12.1% г/г (173 → 194 млрд).
Долговая нагрузка выросла, и, исходя из указанного показателя ND/EBITDA, расчетным путем можно получить значение чистого долга в 4.35 трлн.
В целом, 2 квартал получился нормальным. Рентабельность по EBITDA выросла до 30%, но прочие расходы испортили благостную картину. 3 квартал должен быть еще лучше с учетом того, что конфликт на Ближнем Востоке пошел на очередной круг эскалации и это снова разогнало цены на нефть (Urals в Индии вообще торгуется с премией к Brent). При этом еще и рубль значительно ослаб (средний курс должен быть в районе +-81 рублей). Пока продолжаются приличные выплаты по топливному демпферу (правда они будут меньше, чем за 2 квартал). Про 4 квартал пока сложно что-то сказать, но вряд ли ближневосточный конфликт разрешится в ближайшие несколько дней (плюс понадобится какое-то время на восстановление потоков).
Риски атак по инфраструктуре компании все также в силе. Уже в 3 квартале были атакованы заводы в Сызрани, Рязани, Саратове.
С учетом слабого полугодия ориентир в 800 млрд прибыли уже выглядит недостижимым. Наверное можно ожидать прибыль в 400-450 млрд за 2 полугодие. Это дает P/E 2026 = 5.12 и дивиденд в районе 30.67 руб (ДД 8.68% от текущей цены) при выплате 50% от чистой прибыли.
Если смотреть на текущий год, то Роснефть как идея уступает другим нефтяникам. Но на более долгосрочный период компания выглядит интереснее с учетом того, что в сентябре стартовала эксплуатация проекта "Восток Ойл". Первая нефть уже поступила к новому терминалу порта Бухта Север и была загружена на танкер "Валентин Пикуль". Здесь, правда, пока остается проблемой отсутствие достаточного количества специализированных танкеров для круглогодичного судоходства по СевМорПути. Ожидается, что к 2030 году поставки нефти с проекта достигнут 50 млн т в год, которые позже можно нарастить до 100 млн т в год.
Акции компании держу в портфеле с долей в 3.65% (лимит - 3%).
Прогнозная справедливая стоимость - 415 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram17 сентября
Трейдинг нефтью
🤍Если бы мы по нефти торговали только фундаментальные факторы, то я бы писал посты с точки зрения стратегии.
🖤 Но так как в ценообразовании нефти глубоко укоренился "фактор Трампа", то процентное соотношение казина к фундаментальным факторам в конъюнктуре рынка резко возросло. Поэтому я и задаю вопрос в предыдущем посте "Везет ли мне в торговли нефтью?".
🤍Да я и здесь задам: Везет ли вам в торговле нефтью? Или все еще смотрите на фундаментальные факторы?
$BRQ6 $BRU6 $BMQ6 $BMU6 $ROSN13 июля
🏤 Мегановости 🗞 👉📰
1️⃣ Сбербанк $SBER в I полугодии 2026 года увеличил чистую прибыль по РСБУ на 20,4% год к году, до 995,3 млрд ₽.
ROE составила 23%, а чистые процентные доходы выросли на 25,3%, до 1,8 трлн ₽.
Банк сохраняет высокую рентабельность, несмотря на рост расходов и резервирования.9 июля
Роснефть. Отчет за 1 кв 2026 по МСФО
Тикер: #ROSN
Текущая цена: 304.7
Капитализация: 3.22 трлн
Сектор: Нефтегаз
Сайт: https://www.rosneft.ru/Investors/
Мультипликаторы (LTM):
P/E - 7.53
P/BV - 0.35
P/S - 0.4
ROE - 4.6%
ND/EBITDA - 1.7
Акт/Обяз - 1.72
Что нравится:
✔️
Что не нравится:
✔️снижение выручки на 11% г/г (2.28 → 2.03 трлн);
✔️чистый долг вырос на 20.1% к/к (3.26 → 3.92 трлн). ND/EBITDA ухудшился с 1.5 до 1.7;
✔️чистая прибыль снизилась на 41.5% г/г (277 → 162 млрд)
✔️нормальное отношение активов к обязательствам.
Дивиденды:
Целевой уровень дивидендных выплат составляет не менее 50% от чистой прибыли по МСФО с периодичностью по меньшей мере два раза в год.
СД рекомендовал дивиденд за 4 квартал 2025 в размере 2.27 руб (ДД 0.74% от текущей цены).
Мой итог:
Операционные показатели за 1 кв 2026 (г/г):
- добыча углеводородов +3.1% (61.2 → 63.1 млн т.н.э.);
- добыча жидких углеводородов +1.3% (44.6 → 45.2 млн т);
- добыча газа +7.9% (20.2 → 21.8 млрд куб м);
- переработка нефти -3.1% (19.5 → 18.9 млн т);
- реализация нефтепродуктов на внутреннем рынке -1% (9.8 → 9.7 млн т).
Выручка за квартал снизилась как по причине укрепления рубля, так и за счет снижения цен на нефть. При этом если сравнить с данными за 4 квартал 2025, то здесь есть рост на 4.3% к/к (1.95 → 2.02 трлн), которое получение уже за счет увеличения цен на нефть Urals.
Чистая прибыль также снизилась г/г, но при этом операционная рентабельность улучшилась с 15.6 до 16.2%. Негативно на прибыль повлияли (помимо падения выручки) появление нетто прочих расходов (-42 млрд vs +20 млрд в 1 кв 2025) и более высокая эффективная ставка налога на прибыль (43.8% vs 26.3% в 1 кв 2025).
По FCF Роснефть не предоставила информации. но отметила высокий рост Capex (+72.7% г/г, 242 → 418 млрд). Долговая нагрузка выросла, и, исходя из указанного показателя ND/EBITDA, расчетным путем можно получить значение чистого долга в 3.92 трлн.
Следующий квартал для компании должен быть сильным за счет того, что почти весь он прошел под влиянием перекрытия Ормузского пролива. Цены на Urals с начала второго квартала стартовали с отметки выше 100$ за баррель, хотя потом пошло постепенное снижение и к концу июня они пришли к значению около 45$. При этом судя по информации от различных источников экспорт нефти рос в течение всего квартала. В мае и июне Индия импортировала рекордные 2.3 и 2.5 млн б/с, соответственно. Результаты также поддержат поступления по топливному демпферу от государства. В апреле нефтяники получили 207.5 млрд, в мае - 204.3 млрд. В общем, ждем сильный квартал.
Есть и негатив. Атаки на НПЗ компании стали регулярными. Только за 2 квартал были атакованы НПЗ в Туапсе, Рязани, Саратове, Самаре и, возможно, в Уфе (тут не было подтверждения). Это, конечно, в какой-то мере повлияет на переработку и на объемы реализации нефтепродуктов. Также Трамп снова допустил возможность повторного введения нефтяных санкций против России (возможно, имелось ввиду завершения продления снятых ограничений на фоне конфликта на БВ).
Дальше пока сложно что-то прогнозировать, но в 3 квартале результаты уже должен поддержать слабеющий рубль. Уход выше хотя бы выше 80 руб за доллар уже будет хорошим подспорьем. Ориентир по прибыли на год остается неизменным (800 млрд), что дает P/E 2026 = 4.04 и дивиденд в районе 37.74 руб (ДД 12.39% от текущей цены) при выплате 50% от чистой прибыли.
Несмотря на наличие различных рисков (инфраструктурных и санкционных), Роснефть выглядит очень интересной идеей на долгосрочный период на фоне сильной коррекции и с учетом будущего запуска проекта "Восток Ойл" (работы по нему идут достаточно активно, что компания отметила в своем релизе по результатам 1 квартала).
Акции компании держу в портфеле с долей в 3.23% (лимит - 3%). Прогнозная справедливая стоимость - 504 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу3 июля
🏤 Мегановости 🗞 👉📰
1️⃣ Т-Технологии $T купили 100% "Авто.ру" у Яндекса $YDEX за 35 млрд ₽ с привлечением заёмных средств.
Сделка включает портал объявлений, B2B-платформу "Авто.ру Бизнес" и сервис автокредитования "еКредит".
"Яндекс" ранее купил актив за 175 млн$, нарастив аудиторию с 12 до 33 млн пользователей в месяц.
"Т-Технологии" прогнозируют синергетический операционный доход свыше 45 млрд ₽ в течение трёх лет.
Продажа "Авто.ру" по цене ниже затрат "Яндекса" — стратегическое перераспределение в пользу финтеха; для "Т-Технологий" это ставка на экосистему автокредитования, но долговая нагрузка требует контроля.2 июня
🏤 Мегановости 🗞 👉📰
1️⃣ Совет директоров Роснефти $ROSN рассмотрит 12 мая рекомендацию по дивидендам за 2025 год.
Чистая прибыль компании по МСФО за прошлый год составила 293 млрд ₽, по полугодию — 245 млрд ₽.
Промежуточный дивиденд уже был выплачен в размере 11,56 ₽ на акцию, финальный по дивполитике может составить около 2,26 ₽ на акцию.
Дивполитика Роснефти предполагает выплату не менее половины чистой прибыли дважды в год.
Финальный купон по году будет символическим — рынок уже всё взял в промежуточной выплате.8 мая
Роснефть. Отчет за 2025 по МСФО
Тикер: #ROSN
Текущая цена: 431.7
Капитализация: 4.57 трлн
Сектор: Нефтегаз
Сайт: https://www.rosneft.ru/Investors/
Мультипликаторы (LTM):
P\E - 8.41
P\BV - 0.5
P\S - 0.56
ROE - 6%
Акт.\Обяз. - 1.73
Что нравится:
✔️
Что не нравится:
✔️снижение выручки на 18.8% г/г (10.14 → 8.24 трлн);
✔️скорр. FCF на 45.9% г/г (1.3 → 0.7 трлн);
✔️чистая прибыль снизилась на 73% г/г (1.08 → 0.29 трлн)
✔️отношение активов к обязательствам ниже комфортного значения.
Дивиденды:
Целевой уровень дивидендных выплат составляет не менее 50% от чистой прибыли по МСФО с периодичностью по меньшей мере два раза в год.
Ориентировочно дивиденд за 4 квартал 2025 года будет равен 2.26 руб (ДД 0.52% от текущей цены).
Мой итог:
Операционные показатели за 2025 снизились по всем пунктам (г/г):
- добыча углеводородов -3.6% (255.9 → 246.6 млн т.н.э.);
- добыча жидких углеводородов -1.6% (184 → 181.1 млн т);
- добыча газа -9% (67 → 58.2 млрд куб м);
- реализация нефтепродуктов на внутреннем рынке -7.6% (43.6 → 40.3 млн т).
При этом можно отметить, что динамика по добыче за год лучше той, что была за 9 месяцев. 4 кв 2025 по добыче вообще самый лучший за последние полтора года. Заметно влияния решения ОПЕК+ об увеличении добычи нефти.
Динамика снижения реализации нефтепродуктов наоборот ускорилась. За последние 2 года это самый низкий показатель.
Выручка за 4 квартал самая низкая в году. Причиной этому стали продолжающееся укрепление рубля, снижение цен на сорта нефти, которым торгуют Роснефть и регулярные атаки БПЛА на НПЗ компании. Снижение на 3.8% к/к (2.03 → 1.95 трлн). Чистая прибыль за 4 квартал даже выросла на 4.8% (62 → 65 млрд), но по год, конечно, падение прибыли очень сильное. Причины - снижение выручки, ухудшение операционной рентабельности с 21 до 13.2% и увеличение эффективной ставки налога на прибыль (33.6 vs 29.2% в 2024 году).
Роснефть за 2025 год предоставила сильно укороченный отчет, поэтому отсутствуют полноценные данные по FCF и чистому долгу. Но в пресс-релизе указана информация по скорректированном FCF, который просел почти в половину. Капитальные затраты снизились на 5.7% г/г (1442 → 1360 млрд) и математически можно посчитать, что скор. OFC уменьшился на 24.7% г/г (2737 → 2060 млрд).
Из набора негативных факторов в последней трети 1 кв 2026 на фоне событий на Ближнем Востоке исключилась цена на нефть. Urals, в 4 квартале опускавшийся ниже 35$ за баррель, в марте 2026 торговался уже по средней цене в 77$ (по данным Минэкономразвития). Цена спотовых партий в индийских портах по некоторым данным и вовсе превышала 100$. США, дабы не разгонять цены на нефть еще сильнее, выдали новую временную лицензию на закупку ранее погруженной на танкеры российской нефти.
При этом рубль 4 месяца остается еще довольно сильным (возможно, в мае ситуации начнет меняться на фоне возобновления Минфином сделок с валютой в рамках бюджетного правила). Также никуда не ушли риски атак БПЛА на НПЗ.
1 квартал 2026 года для компании должен быть лучше прошлого, но более приемлемых результатов стоит ожидать уже во 2 квартале (у США пока не получается найти компромисс с Ираном, а в мае может и рубль как-то ослабнет). По данным Reuters в первой половине апреля цена российской нефти Urals достигла 7 947 руб за баррель. Если такие уровни продержаться до конца июня, а также не будет критических препятствий для реализации нефти, то за 1 пол 2026 Роснефть по приблизительным подсчетам сможет заработать свыше 350 млрд. Если представить, что к этому добавится заметное ослабление рубля, и компания сможет заработать за год в районе 800 млрд, то P\E 2026 будет равен 5.72 с див. доходностью около 8.6%. Нормально, но в этом плане слишком много если.
С учетом проекта "Восток Ойл" Роснефть по текущей цене может быть интересна для долгосрочного инвестора, но надо понимать, что сроки отдачи от вложений могут быть размыты. Плюс сохраняются санкционные и инфраструктурные риски.
Акции компании держу в портфеле с долей в 3.37% (лимит - 4%). Прогнозная справедливая стоимость - 504 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу30 апреля
Текущая ситуация на бирже
Индекс МосБиржи неохотно поднимается вверх, и причиной тому является укрепление рубля на фоне приближающегося налогового периода, что сдерживает рост в бумагах экспортеров, составляющих значимую долю капитализации индекса.
🏦 Наблюдательный совет Сбера $SBER рекомендовал выплатить дивиденды за 2025 год в размере 37,64 руб. на акцию, что ориентирует на доходность 11,6%. Последний день для покупки бумаг намечен на 17 июля. Сбер стабильно платит дивиденды по уставу, так как имеет запас прочности по капиталу. Скоро свои дивиденды за 2025-й должен озвучить ВТБ, что является интригой для фондового рынка, так как у второго банка страны хромает норматив достаточности капитала.
💿 Северсталь $CHMF отчиталась по МСФО за первый квартал, сообщив о снижении выручки на 19% до 145,3 млрд руб. на фоне сжатия спроса на металлопрокат со стороны строительного сектора, автопрома и энергетики. Пятый квартал подряд компания отказывается от распределения прибыли – дивидендная засуха была ожидаема на фоне гигантских капзатрат и сильного падения цен на сталь, что увело свободный денежный поток в отрицательную область.
💊 Компания Промомед $PRMD провела День инвестора, представив амбициозные планы на 2026 год. Рост выручки на 60%, опережающее увеличение показателя EBITDA благодаря росту доли высокомаржинальных препаратов - звучит заманчиво, не правда ли? За последние два года компания увеличила бизнес вдвое, демонстрируя завидные амбиции. Однако реальность оказывается прозаичнее: мультипликатор P/E составляет 12,3х, что явно дорого для текущего состояния фондового рынка и, как следствие, бумаги продолжительное время торгуются в боковом тренде.
🚗 Европлан $LEAS представил операционные результаты за первый квартал, сообщив о снижении объема нового бизнеса на 12% до 19,1 млрд руб. Компания считает, что начиная со второй половины года постепенно начнет реализовываться эффект отложенного спроса на лизинговые услуги. Пока же картина откровенно унылая, и оптимизм кажется преждевременным.
🛢Заявление Трампа о продлении режима прекращения огня между США и Ираном не сняло напряжённости. Волатильность цен на нефть сохранится: из Вашингтона практически ежедневно поступает противоречивая информация. При этом на фьючерсном рынке краткосрочные контракты дороже долгосрочных - хедж‑фонды ставят на деэскалацию и снижение цен. Это стоит учитывать при инвестициях в акции нефтяных компаний (Роснефть, Лукойл, Татнефть и др.).
❗️Не является инвестиционной рекомендацией
♥️ Если утренний брифинг оказался полезен, обязательно прожмите лайк. Так я пойму, что формат вам заходит, и продолжу готовить брифинги для вас.22 апреля