Подборка интересных облигаций №18
Мало того, что на прошедшем заседании ЦБ оставил ключевую ставку на уровне 14%, так еще и пересмотрел среднесрочные прогнозы по инфляции и ставке. Так, прогноз средней ставки на 2027 год был повышен с 10,5-12,5% до 12,5-13,5%. Прогноз по инфляции на конец текущего года повышен с 6-7% до 7,1-7,6%. Тем не менее Индекс RGBI закладывал уже такое решение и почти никак не отреагировал, оставшись на отметке в 112 п.
Как сказано в официальном заявлении, Банк России будет принимать дальнейшие решения в зависимости от динамики инфляции и инфляционных ожиданий, а также от оценки рисков со стороны внутренних и внешних условий. В любом случае рассчитывать на скорое и значительное снижение «ключа» не приходится. А значит, бизнесу придется продолжать жить в условиях высокой стоимости обслуживания долга.
Пример Полипласта показал, что в текущих условиях состояние бизнеса может поменяться очень быстро и эти изменения невозможно спрогнозировать. Перекрытие логистики экспортно-ориентированной компании превратило ее из достаточно крепкого представителя рейтингового сегмента «А» в потенциального дефолтника.
Исходя из этого, наиболее благоразумным выбором является ограничение рисков, как кредитных, так и процентных. Флоатеры остаются актуальными для консервативных инвесторов. На среднесрочном горизонте доходность может оказаться сопоставимой с инструментами с фиксированным купоном при минимальном процентном риске.
◼ ПСБ 3P-09 $RU000A109TJ6 (премия к КС 1,5%, погашение 15.10.2027)
◼ Магнит 5P05 $RU000A10DPM5 (премия к КС 1,4%, погашение 22.01.2028)
В сегменте облигаций с фиксированным купоном и не самым высоким рейтингом я предпочитаю бумаги со сроком до погашения полгода-год.
◼ НовТех 1Р8 $RU000A10CMQ5 (доходность 17,8%, погашение 24.08.2027)
◼ ГТЛК 1P-14 $RU000A100FE5 (доходность 18,3%, оферта PUT 07.09.2027)
Длинные ОФЗ сегодня являются некоторым аналогом дивидендных акций. Дивиденды (текущая купонная доходность) достаточно высокие, но котировки могут ходить в широком диапазоне. Спред между доходностями и КС на чрезвычайно высоком уровне. Однако это не значит, что доходности не могут уйти еще выше. В общем, инструмент для тех, кто осознает и принимает риски.
◼ ОФЗ 26254 $RU000A10D533 (погашение 03.10.2040, текущая купонная доходность 15,5%)
❗️Не является инвестиционной рекомендацией
♥️ Если нравятся такие подборки, ставьте лайк, буду чаще их делать

Посты по ключевым словам
🏤 Мегановости 🗞 👉📰
1️⃣ Сбербанк $SBER 27 октября открыл сбор заявок на седьмой выпуск секьюритизированных облигаций "СФО СБ Секьюритизация 7" под портфель потребкредитов.
Транши АР1 и АР2 на 13 млрд ₽ ориентированы на доходность 15,99-16,59% годовых, транш АС до 62 млрд ₽ — на 17,15%, а младший транш, 20% объема, банк выкупит сам.
С учетом младшего транша выпуск может достичь 94 млрд ₽ — рекорда для Сбербанка в этом году, размещение запланировано на 11 ноября.
Рекордный для банка объем выпуска при растущем рынке секьюритизации показывает, что Сбербанк наращивает фондирование потребкредитов через облигации, а не только за счет депозитов.Вчера в 20:37
🏆 Эталон кредитной дисциплины: как мы получили награду на форуме «Будущее облигационного рынка»
Рейтинговое агентство «Эксперт РА» наградило нас дипломом «За эталонный уровень долговой нагрузки среди публичных девелоперов» на VII флагманском форуме «Будущее облигационного рынка».
📜 Форум выступает независимой площадкой для эмитентов и инвесторов. В этом году он собрал более 700 участников, включая крупнейшие банки, корпоративных заёмщиков и эмитентов, организаторов выпусков. «Эксперт РА» анализирует финансовую устойчивость эмитентов, объем заимствований и кредитную дисциплину корпоративного сектора.
✅ Награда указывает на то, что мы в полном объёме и в срок исполняем обязательства по обслуживанию долга.
📈 Высокое качество кредитного портфеля обеспечивается благодаря эффективному управлению ликвидностью. Мы формируем оптимальные источники финансирования и ритмично распределяем денежные потоки.
💬 «В условиях высокой ключевой ставки эффективное управление долговым портфелем становится главным маркером надёжности девелопера. Для нас это системная операционная дисциплина. Мы тщательно выстраиваем баланс между привлечением капитала и графиком строительных работ: такой подход снижает процентные риски и сохраняет высокую ликвидность бизнеса. Награда ведущего агентства подтверждает верность выбранной финансовой стратегии», – комментирует операционный директор ГК «А101» Дмитрий Горелов.
$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А101Вчера в 14:33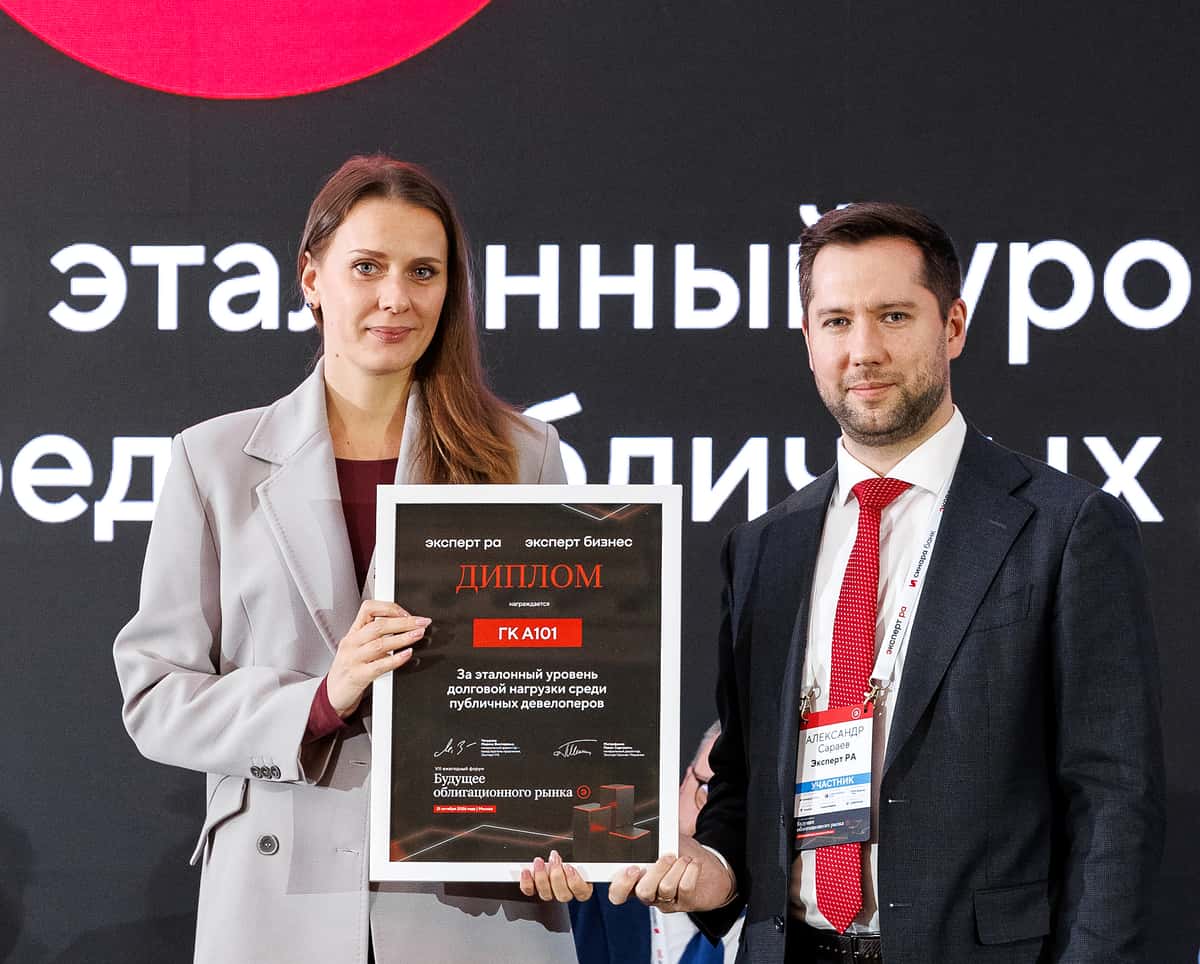
Борец: от технического дефолта до размещения под 18,4%. Стоит ли участвовать?
«Борец» — вертикально интегрированный производитель нефтегазового оборудования. Компания закрывает полный цикл: от разработки до производства и сервисного обслуживания насосных установок для добычи нефти.
Причём «Борец» сам выпускает порядка 80% комплектующих — это серьёзно снижает зависимость от сторонних поставщиков.
На рынке электроцентробежных насосов в России компания занимает 34%. Такая позиция даёт рыночную власть: например, возможность влиять на условия контрактов с большими заказчиками. Среди них — «Роснефть», «Газпром нефть» и «Сургутнефтегаз».
За прошлый год компания проделала путь, который у многих занял бы годы:
28 февраля 2025 года — объявление о техническом дефолте. А уже 15 апреля 2025-го — возвращение на публичный долговой рынок, но в обновлённом статусе.
Ключевое изменение за этот период — смена акционера: в структуре капитала появилось государство в лице Росимущества.
Безусловно, такой тыл повышает кредитное качество. Но позволяет ли это полностью нивелировать накопленные ранее риски? Предлагаю разобраться в перспективах двойного размещения.
Параметры выпуска Борец 001Р-08:
• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем выпуска: 2 млрд рублей
• Срок обращения: 2 года
• Купон: до КБД (2 года) +500 б.п. (~18,40%)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
Параметры выпуска Борец 001Р-06:
• Купон: КС + 400 б.п.
• Квал: только для квалов
• Сбор заявок до: 29 октября 2026
• Дата размещения: 03 ноября 2026
Рейтинг надежности:
• АКРА — уровень А-, прогноз "Стабильный" (подтверждение 09.07.2026)
• НКР — уровень A-, прогноз "Позитивный" (подтверждение, прогноз повышен со "Стабильного", 26.08.2026)
Актуальные обзоры, которые вы могли пропустить:
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
Финансовые результаты РСБУ за 6 месяцев 2026 года:
• Выручка: 27,09 млрд руб. (+60,9% г/г).
• EBITDA: 6,54 млрд руб. (+13,8% г/г).
• Чистая прибыль: 1,21 млрд руб. (было — 163 млн руб.).
• Операционный денежный поток после вычета процентов заметно улучшился: с минус 1,22 млрд в первом полугодии 2025-го до плюс 3,22 млрд.
• Свободный денежный поток (FCF), посчитанный прямым методом по денежной форме, составил 3,14 млрд.
• Чистый долг/EBITDA LTM: около 3х.
• Покрытие процентов ICR: 2,64х.
Факторы риска: денежный поток сильно зависит от колебаний оборотного капитала — растёт дебиторка, снижается оборачиваемость запасов.
В обращении находится 4 выпуска биржевых облигаций на 12,7 млрд рублей:
• Борец Капитал 001Р-07 $RU000A10FC96 Доходность — 19,74%. Купон: 17,75%. Текущая доходность: 17,72% на 2 года 6 месяцев
• Борец Капитал 001Р-05 $RU000A10EK71 Доходность — 18,84%. Купон: 18,5%. Текущая доходность: 17,99% на 2 года 4 месяца
• Борец Капитал 001Р-03 $RU000A10DJ18 Доходность — 18,95%. Купон: 18%. Текущая доходность: 17,82% на 1 год 6 месяцев
Что готовы предложить эмитенты со схожим рейтингом надёжности:
• Заслон 002Р-01 $RU000A10G2M8 (18,3%) А- на 2 года 10 месяцев
• Брусника 002Р-09 $RU000A10FWA1 (28,31%) А- на 2 года 9 месяцев
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (18,84%) А- на 2 года 1 месяц
• Софтлайн 002Р-02 $RU000A10EA08 (19,28%) А- на 2 года 1 месяц
• Алиум 01Р2 $RU000A10FWZ8 (19,76%) А- на 1 год 9 месяцев
• ГМС 002Р-03 $RU000A10FXM4 (18,43%) А- на 1 год 9 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (20,16%) А- на 1 год 9 месяцев
• Сэтл Групп БО 002P-07 $RU000A10EK06 (18,2%) А- на 1 год 4 месяца
По итогу: Ключевое преимущество — достойный купон. Более высокую доходность при сопоставимых рейтинге и сроке можно найти разве что у девелоперов. При подтверждении верхней планки выпуск станет достойным вариантом для спекулятивного среднесрочного удержания в портфеле.
Лично я планирую пропустить данное предложение: в портфеле уже есть выпуски 1Р03 и 1Р07 общим весом 4,3% от капитала. Всех благодарю за прочтение и поддержку постов.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендациейВчера в 8:10
Воксис: трансформация за счёт займов под купон 21,5%. Стоит ли участвовать?
ООО «Воксис» (бренд Voxys) — компания, которая специализируется на аутсорсинговых центрах коммуникаций: справочное обслуживание, техподдержка, реклама и телемаркетинг.
Компания в цифрах: более 100 контакт-центров по всей России, 8 тыс. сотрудников. Занимает 20% рынка коммуникаций в РФ. На ближайшие пять лет в планах — увеличить штат вдвое и выйти на международный рынок.
Структура: ООО «Воксис» — дочерняя компания МКАО «Воксис». Группа развивает IT-направление для роботизированных сервисов на базе ООО «Воксис Лаб». В рамках развития VOXYS планирует выход на IPO в 2027 г.
Параметры выпуска Воксис 001Р-03:
• Рейтинг: ВВВ+ (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 500 млн рублей
• Срок обращения: 2 года
• Купон: не выше 21,50% годовых (YTM не выше 23,75% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Сбор поручений до: 26 октября 2026
• Начало торгов: 29 октября 2026
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Легенда 2Р8 (ВВВ, 21%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.
Финансовые результаты РСБУ за 6 месяцев 2026 года:
• Выручка: 2,33 млрд рублей (+15,8%)
• Чистая прибыль: 163,65 млн рублей (+20,4%)
• Активы: 4,67 млрд (было 4,4 млрд)
• Капитал и резервы: 1,17 млрд (-17,8%)
• Долгосрочные обязательства: 2,72 млрд (+34,18%)
• Краткосрочные обязательства: 779,58 млн (-18,08%)
• Чистый долг/EBITDA: 2,9х
• Покрытие процентов ICR: 1,83х
Компания делает ставку на трансформацию: уходит от классического аутсорсинга в FinTech, AdTech и коллекторское направление. Перемены требуют денег — и финансируются за счёт заёмных средств.
Отсюда и тревожные цифры в отчётности:
• Операционный денежный поток ушёл в минус: -1,33 млрд против -8,7 млн годом ранее. Это не про убытки, а про то, что деньги не успевают приходить. Главная причина — рост дебиторки: клиенты платят медленнее, а компания уже тратит на развитие.
• Чистый долг вырос на 60% — до 2,76 млрд, а процентные расходы — в 1,8 раза. Обслуживать долг становится дороже, и это давит на прибыль.
Ещё нюанс — структура активов. НМА и гудвилл — 1,65 млрд, это 93% капитала. По сути, большая часть «ценности» компании — ожидания от приобретённых бизнесов и новых проектов. Если планы не сработают, возможны списания, которые ударят по балансу и прибыли.
Денег на балансе почти не осталось — остаток упал на 74% за год. «Подушки безопасности» практически нет, и компания сильно зависит от внешнего финансирования.
В обращении находятся 3 выпуска ООО "Воксис" на 800 млн рублей рублей и 2 выпуска МКАО "Воксис" на 800 млн рублей:
• Воксис 001Р-02 $RU000A10E9Z7 Доходность: 21,99%. Купон: 20%. Текущая доходность: 19,85% на 1 год 3 месяца
• Воксис 001Р-01 $RU000A10DCE0 Доходность: 22,04%. Купон: 21%. Текущая доходность: 20,49% на 11 месяцев
Что готовы предложить эмитенты со схожим рейтингом:
• ВУШ БО 001P-04 $RU000A10BS76 (37,43%) ВВВ+ на 1 год 7 месяцев
• Делимобиль 001Р-06 $RU000A10BY52 (40,96%) ВВВ+ на 1 год 7 месяцев
• Рольф 001Р-09 $RU000A10F850 (20,99%) ВВВ+ на 1 год 6 месяцев
• ГЛОРАКС 001Р-04 $RU000A10B9Q9 (23,56%) ВВВ+ на 1 год 4 месяца
• Илон 001P-01 $RU000A10EG44 (17,41%) ВВВ+ на 1 год 3 месяца
• Эталон-Финанс 002Р-04 $RU000A10DA74 (31,44%) ВВВ+ на 12 месяцев
• Уралкуз 001Р-03 $RU000A10DBV6 (24,99%) ВВВ+ на 11 месяцев
По итогу: Новый выпуск 1Р03 длиннее 1Р02 примерно на семь месяцев, а по верхней границе даёт 23,75%. Это премия к своим же выпускам около 170 б.п. Разница заметная — она отчасти компенсирует и лишнюю дюрацию, и ухудшение финансовых результатов.
В группе BBB+ верхняя YTM тоже смотрится достойно — если не сравнивать с эмитентами, у которых ситуация с обслуживанием долгов куда сложнее. Сопоставимую доходность даёт «Глоракс» 1Р04 — 23,56%.
У меня в портфеле есть выпуск «Воксис» 1Р02. Ситуация по эмитенту продолжает ухудшаться, поэтому крайне важно следить за финансовыми показателями. Консервативному инвестору лучше пройти мимо этой истории. Всех благодарю за внимание и проставленные реакции под постом.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией26 октября
ЦБ оставил ставку 14%, но повысил прогноз инфляции до 7,1–7,6% · Мегановости
1️⃣ ЦБ 2е заседание подряд сохранил ключевую ставку на уровне 14%.
Прогноз инфляции на 2026 год повышен с 6–7% до 7,1–7,6%, а прогноз средней ставки на 2027 год — до 12,5–13,5%.
По словам Эльвиры Набиуллиной, предметно обсуждалось только сохранение ставки; возвращение инфляции к 4% потребует более длительных умеренно жёстких денежных условий.
Следующее заседание — 18 декабря.
Пространство для снижения ставки сужается, что ограничивает ожидания быстрого удешевления кредитов.23 октября
🍂 Выплата купона в октябре
22 октября 2026 года Группа компаний «А101» исполнила обязательства по выплате 10-го купонного дохода по облигациям двух выпусков: А101 БО-001Р-02 и А101 БО-001Р-03.
$RU000A10DZU7 $RU000A10DZT9
● Ставка фиксированного купона: 17% годовых.
● Ставка плавающего купона: ключевая ставка + 4%.
📊Срок обращения двух выпусков до декабря 2027 года.
🗓️Следующая выплата по графику: 23 ноября 2026 года. Сроки зачисления купонных доходов зависят от условий вашего брокера.
P.S. В настоящее время в обращении находятся три выпуска биржевых облигаций Группы компаний «А101».23 октября
Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
«Лесенка» ИИС — это способ последовательно открывать и закрывать счета ИИС-3, чтобы выжать максимум налоговых вычетов. Идея в том, чтобы закрывать счёт по истечении минимального срока ИИС и сразу открывать новый.
Главный вопрос: действительно ли такой метод позволяет получить максимальную налоговую выгоду или достаточно одного счета? Давайте разбираться.
Когда одного счёта достаточно?
Если ваша главная цель — максимизировать возврат налога, то один счёт выгоднее для вычета на взносы (тип А). Каждый год вы можете заявлять возврат НДФЛ с суммы до 400 000 рублей. При ставке 13% это до 52 000 рублей, при 22% — до 88 000 рублей.
И при этом параллельно работает вычет на доход (тип Б): при закрытии счёта прибыль в пределах 30 млн рублей освобождается от НДФЛ. То есть вы получаете обе льготы сразу.
Главный минус — деньги «заперты». Пока не истечёт минимальный срок (5 лет для счетов 2024–2026 годов, позже будет больше), вывести средства без потери льгот не получится. А если деньги понадобятся срочно — придётся вернуть все полученные вычеты и ещё заплатить пени.
Из актуального:
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
• Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
Три ИИС-3 оправданы, если у вас есть конкретные планы по выводу частей капитала в разные годы и вы готовы пожертвовать частью вычета на взносы ради этой гибкости. Компромиссный вариант: один счёт — для вычета на взносы, другие — только для вычета на доход.
Но есть нюанс. Если вы закроете один из нескольких счетов, по правилу из Налогового кодекса (подп. 2 п. 2 ст. 219.2 НК РФ) вы потеряете право на вычет на взносы по всем остальным счетам, открытым в том же году — начиная с этого календарного года. Чтобы снова получать вычет, придётся открывать новый ИИС-3, а для него сразу запустится отсчёт минимального срока.
При этом вычет на доход сохранится для всех счетов. Но если ради гибкости закрыть один счёт и потерять возможность получать вычет на взносы по остальным, общая налоговая выгода может снизиться.
Как действовать — по шагам:
• Открывайте сразу три ИИС-3. Не растягивайте это на несколько лет — тогда отсчёт минимального срока пойдёт для каждого счёта одновременно.
• Дождитесь конца минимального срока. Для счетов 2024–2026 годов это 5 лет. Потом срок будет постепенно расти: 6 лет в 2027-м, 7 — в 2028-м и так дальше, до 10 лет для счетов с 2031 года.
• Закройте «первую ступеньку» и откройте новую. Когда срок первого счёта закончится, вы его закрываете, забираете деньги (если они нужны) и сразу открываете новый ИИС-3. Потом так же поступаете со вторым и третьим по очереди.
Зачем всё это? Чтобы не ждать 10 лет, прежде чем добраться до части капитала. Пригодится, если планируете крупные траты — покупку жилья, ремонт, образование — и хотите заранее их закрыть, не потеряв полностью налоговые льготы. Ещё так удобнее управлять пополнениями: перекидывать сумму со старого счёта на новый.
Полезный лайфхак: если открыть ИИС в декабре, пополнить до конца года и уже в январе подать на вычет — он получится не за месяц, а сразу за год.
Пример: открыли ИИС 15 декабря 2026 года, внесли 400 000 рублей 20 декабря. В январе 2027-го подаёте на вычет — и он будет за весь 2026 год.
Что в итоге? «Лесенка» — штука полезная, если вам важна гибкость в управлении капиталом. Но прежде чем её строить, надо чётко решить, какой вычет для вас в приоритете. Если готовы отказаться от вычета на взносы ради того, чтобы чаще получать доступ к деньгам — схема работает. А если вычет на взносы для вас критичен — лучше взять стратегию с одним ИИС-3.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией23 октября
Что я купил на развороте ОФЗ: разбор позиций и план до конца года
По ОФЗ наконец-то повеяло стабильностью: RGBI развернулся вверх и вырос с 111,08 до 111,68 пункта, а от октябрьского минимума индекс прибавил более пункта. Доходности снизились по всей кривой: 5-летние — 16,29%, 10-летние — 16,46%, 20-летние — 16,36% (за три дня −0,24%, −0,42% и −0,65% соответственно).
Помогли более уверенные аукционы Минфина — спрос вернулся и в средний, и в длинный сегмент, а отдельные выпуски ушли почти без премии ко вторичке. Плюс инвесторы отыгрывали улучшение внешних новостей. Но чтобы рост продолжился, рынку нужен новый позитив, а ожидания по ставке и прогнозам ЦБ на заседании 23 октября охлаждают аппетит к риску.
Мои ожидания: до заседания лучше держать умеренную дюрацию. Если ЦБ не расстроит, до конца года вполне может сложиться благоприятный сценарийм для RGBI — как обычно, с усилением во второй половине декабря, когда институционалы закрывают год. А там и ожидание предновогоднего подарка от ЦБ может тоже сыграть свою роль.
Если серьёзно, то по ОФЗ я предполагаю, что на недавней коррекции мы поставили дно: возвращать доходности длинных ОФЗ к 17%+ — это уже непосильная ноша для корпоративных выпусков. Компании в последний месяц занимали с существенной премией — и к рынку, и к своим собственным бумагам, ситуация доходила до абсурда.
На деле получалось, что бизнес вынужден год за годом занимать дороже, а если к этому добавляется ухудшение финансовых показателей, число дефолтов со временем может вырасти в разы. А такой сценарий никому не нужен. Поэтому ЦБ как минимум будет стараться удержать доходность гособлигаций на текущих уровнях.
Что успел купить?
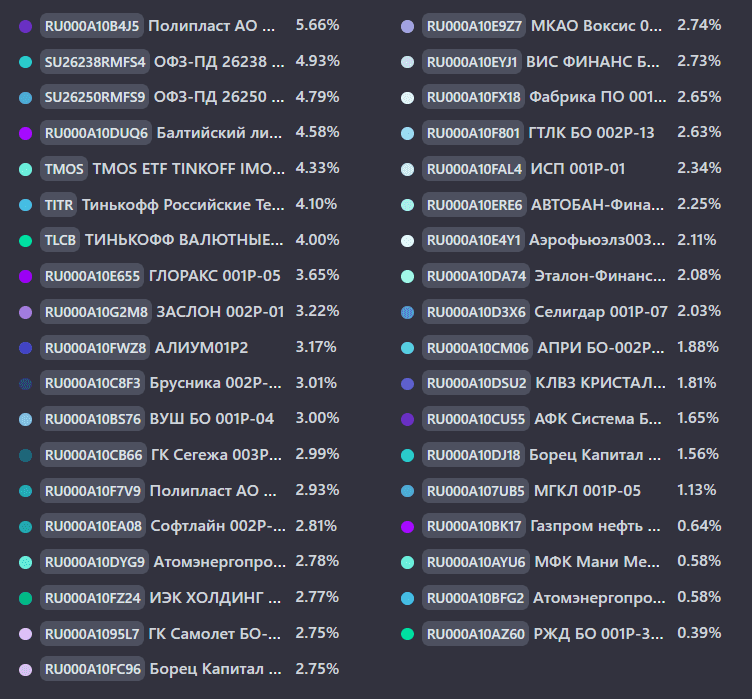
Следуя этим мыслям, я увеличил вес в двух выпусках ОФЗ — 26238 $SU26238RMFS4 и 26250 $SU26250RMFS9 доведя их до 10% от капитала. Плюс прикупил короткий валютный выпуск Полипласт П02-БО-03 $RU000A10B4J5 - погашение через 4 месяца.
На этом свободные деньги у меня закончились, так что с 10 октября складываю купоны в кубышку — на момент поста там 2936,48 рублей. В среднем купонами капает 13 283,52 ₽ в месяц.
В планах до конца октября подкупить — 26246, а потом ещё 26240, 26233 и 26253. Тогда со следующего года купоны по ОФЗ будут приходить каждый месяц.
Среди корпоративных выпусков меня заинтересовало предложение ЭкоНива 001P-04: заявку на участие в первичном размещении можно оставить до 22 октября, на вторичном рынке бумага появится 26 октября. Для меня этот выпуск интересен при итоговом купоне не ниже 18%. Подробный обзор со всеми рисками есть на канале.
Продолжаю открыто показывать «изнанку» портфеля: все позиции как на ладони: и те, что красиво зеленеют, и те, что грустят в красной зоне. Риски по компаниям, которые торгуются далеко от номинала, для меня остаются приемлемыми — доля каждой не превышает 3%, так что по своей стратегии расставаться с ними не планирую.
Самая глубокая просадка — в коротком флоатере Самолет БО-П14 $RU000A1095L7 С прицелом до года сидеть в них не так страшно, а вот что будет с компанией на длинном горизонте — вопрос открытый. Мыслями на этот счёт делился в отдельном посте — как по Самолету, так и по другим эмитентам, которые минусуют в моём портфеле. Обязательно прочитайте, если пропустили.
А теперь к вам: что покупали из последнего и какой стратегии придерживаетесь на рынке? Смело делитесь в комментариях
Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией21 октября