Про покупки, про покупки, про покупочки мои! 😊


Рубрика: Финансовые итоги недели. Кажется, заголовок пришёл мне в голову из какой-то детской сказки. Точно не помню, из какой. 🤔

Вот и воскресенье — день, конечно, замечательный, а ещё и солнышко, которое в Москве бывает не так уж и часто. Ну что, время перейти к финансовым решениям за прошедшую неделю, так? 🙂

В первую очередь на протяжении всей недели докупал Сбер $SBER и Роснефть $ROSN маленькими суммами. Я тут увидел историю у кого-то из блогеров — типа в стране всё настолько плохо, что Сбер может перестать платить дивиденды. Может ли быть такое? В теории может быть вообще что угодно, но я пока смутно представляю себе такую картину.

Сегодня на внебирже решил прикупить B2B РТС $BTBR — мне этот актив давно нравится, ещё с размещения. Идея в нём предельно простая: это понятный бизнес, платформа, на которой идут электронные закупки. Кажется, от электронных закупок мы вряд ли когда-нибудь уйдём. Подобрал немного Газпрома $GAZP , Мосбиржи $MOEX и Озона $OZON — активы с перспективами. 👍

Получил целых 190 ₽ дивидендов от «Мать и Дитя» $MDMG . И скинул МГКЛ 1-й выпуск с убытком около 140 000 ₽. $RU000A104XJ9

Пришли дивиденды от Татнефти — это не может меня не радовать! А в прошлое ВС буквально — дошли дивы Новатэка. 😄 $TATNP $NVTK

И на основной брокерский счёт я наконец докупил флоатер Газпромнефти! На 5 лет. Всё, я решил переходить ближе к тактике «купил и забыл».

Мне нравится следить за рынком и читать новости, но самому быть в гуще событий — не моя история. Так что я лучше буду переходить в «Тихую гавань». Время спокойных высоких доходностей кончилось. Рынок ВДО превратился в настоящую русскую рулетку. И это при том, что в барабане 5 патронов из 6. 😬

Поэтому «тише едешь — дальше будешь», как говорится, но это не точно.

Не ИИР. Не совет и не рекомендация. В посте моё субъективное мнение. Мои вложения могут не подходить под ваши цели.

А так — подписывайтесь, чтобы не пропустить. А важные новости — не только тут! 🙌🤝

#инвестиции #чтокупить #челлендж
0 комментариев
    посты по тегу
    #инвестиции

    Рынок потрясло. Людей совсем нет🥲


    Сижу на инвестиционной конференции, и знаете, такое ощущение как будто народ сильно "выбило"
    Раньше людей было столько, что не продохнуть.

    Сейчас же, залы фактически едва ли заполнены хотя бы на 30-40%

    Видимо, падения индекса летом, в район 1900 пунктов $IMOEXF $MOEX
    Падение крупных игроков в летний период типо:

    Мосбиржа, Газпром, Х5, Сбер, а в особенности Полюс - сильно "раздели инвесторов".

    А еще отполировали всех сверху, дополнительно, Евротранс, Ойл ресурс и МГКЛ. Ещё ЛСР, ПИК а рядом - самолёт.

    Знаете что я понял?
    Я переходил на десятки конференций, посмотрел сотни видео различных блоггеров и экспертов.

    И уже годы нахожусь на бирже - с не самой высокой доходностью, но все таки все больше закрепляюсь во мнении:

    Цепочка:

    Вклад+Накопительный счет+ золото+ Бонды (ААА-АА) грейда, для большинства реальный вариант сохранения сбережений.

    Сюда можно добавить еще голубых фишек с наибольшим весом в индексе типо Лукойла и Сбера, добавить ритейла.

    Все остальные телодвижения большинство - приводит к потерям. Увы, но это так.
    Все эти рисковые акции/облигации и прости Господи Фьючи....

    Не ИИР
    Субъективная точка зрения

    $LKOH $X5 $SBER $EUTR $PLZL $LSRG $MGKL $RU000A108B83

    #инвестиции #вклады #накопления #покупки #финансы

    Почему финансовый резерв архи важен и при чём тут психология? 🤔


    Давно я не разбирал тему накоплений и тем более не видел, чтобы её кто-нибудь разбирал с такой стороны, с которой сейчас опишу. 😊

    Финансовых блогеров сейчас много. Чаще всего они рекомендуют начинать с так называемой подушки. Уже так заело это словосочетание — «финансовая подушка», что кажется, никто его всерьёз не воспринимает. Ну подушка, ну на 3–6 месяцев жизни. А почему она так важна на самом деле? Ну вроде надо, да, при потере работы... И? Давайте разберёмся на некоторых примерах и тезисах. 💡

    На самом деле причина лежит глубже, чем просто деньги. 💰

    Личная самооценка и эффективность на текущем месте работы. 😤
    Когда вы понимаете, что запаса средств нет, а начальник с завидной регулярностью называет вас земляным червяком, того гляди ещё и шлёпнет по какому-нибудь месту... Что вы можете? — Хавать, что дают. Где ваша самооценка при этом? — Скорее всего, на нуле. 📉

    Работа ради работы и заработок. 🔄
    Парадокс, но от ваших накоплений зависит ваш заработок. Когда нет запаса, вам приходится браться за первую попавшуюся работу. Просто потому что иначе — будет не на что поесть. Вы соглашаетесь не на хорошие условия по рынку, а на те, что предлагают, лишь бы быстрее закрыть обязательства. 😬

    Я по себе помню две крайности. Как я заходил в кабинет к начальнику, когда был по уши в кредитах. И как заходил, когда обрёл даже малость финансовой устойчивости — два разных человека, совершенно. 🚪✨

    И пожалуй, одно из самых важных: вы когда-нибудь задумывались о рисках? ⚠️
    На самом деле в нашей жизни их намного больше, чем может показаться на первый взгляд. Начнём с того, что у вас может заболеть, например, зуб — про более серьёзные вещи не говорю, но тем не менее они могут случиться. 🦷 А теперь ещё менее приятное: помимо вас самих ваши близкие (муж, жена, родители, дети) тоже могут заболеть! И иногда это гораздо серьёзнее, чем просто простуда. 🤒 Да, так и хочется сказать: «Ой, не надо об этом говорить и вообще такого не будет». А что если будет? А если что-то ещё серьёзнее и, как правило, внезапное? А если мало того — беда случится со стороны того, кто, допустим, обеспечивал семью или на кого была основная надежда в финансовом плане? 😰

    Да, возможно, такого не случится, но что если? Если будет? Какой план? 🗺️

    Конфликты с собой и в семье. 💔
    А вы знали, что статистически больше 35% браков распадаются из-за денег? А давайте ещё вспомним причины — это условная статистика. Но если вспомнить реально все конфликты, какие из них прямо или косвенно связаны с деньгами? Вот это ощущение, что тыла нет, опереться не на что. Сколько оно разрушает на самом деле? А как нервно на душе, когда ждёшь эту зарплату уже второй день, потому что завтра будет нечем платить за квартиру? 😫

    Банально, помимо рисков семейных, есть рандомные «чёрные лебеди». 🦢🖤
    Вот буквально вчера всё было шикарно на работе, а завтра начальник привёл любовницу и решил, что она будет на вашем месте. Вчера у вас был неплохой магазин на ВБ с очень хорошим бизнесом, а потом по складам прилетели авиаудары. Вчера у компании был крупный якорный заказчик, который делал деньги для компании, а завтра на рынке появился новый игрок, который всё подмял под себя. 💥

    Это я всё к чему? К тому, что финансовая подушка — это не просто слова. Это ваш спасательный жилет, который у вас обязан быть. 🛟

    Но что делать с вашими деньгами — решать вам. 😉
    Не ИИР.

    И помните когда вы финансово не стабильны вы подвергаете опасности не только себя, но и своих близких!

    #инвестиции #финподушка

    Куда бежать, когда страшно? Безопасные ЗПИФы (в моем субъективном представлении) (Часть 4)


    В прошлых постах я уже рассказывал, что среди безопасных (условно) инвестиций я выбираю золото, фонд денежного рынка, доллар и ещё один инструмент, в который ранее особо не погружался, — это ЗПИФы. На этот раз моё особое внимание привлёк ЗПИФ «Парус», по первому впечатлению — по двум причинам.

    - Известный ПИФ на рынке.
    - Регулярные выплаты.

    Собственно, ПИФ я уже приобрёл, а вернее несколько — от компании «Парус». И сейчас расскажу почему. «Парус» — это компания, которая, если объяснять примитивно, берёт какой-то здоровый объект недвижимости, разбивает его на маленькие доли (ПАИ) и продаёт эти ПАИ инвесторам. Получается: чем больше этих паёв у вас в штуках, тем больший процент того или иного объекта у вас во владении.

    Когда я стал всё изучать, естественно, в первую очередь меня интересует правовая сторона вопроса. Какие гарантии, что мои деньги в безопасности?
    Деятельность «Паруса» жёстко контролируется ЦБ. Сведения о пайщиках хранятся в специализированном депозитарии ООО «Инфинитум». Это один из старейших депозитариев, проверил на сайте ЦБ. Этот депозитарий действительно рабочий. Короче, информация о владении паями строго фиксируется.
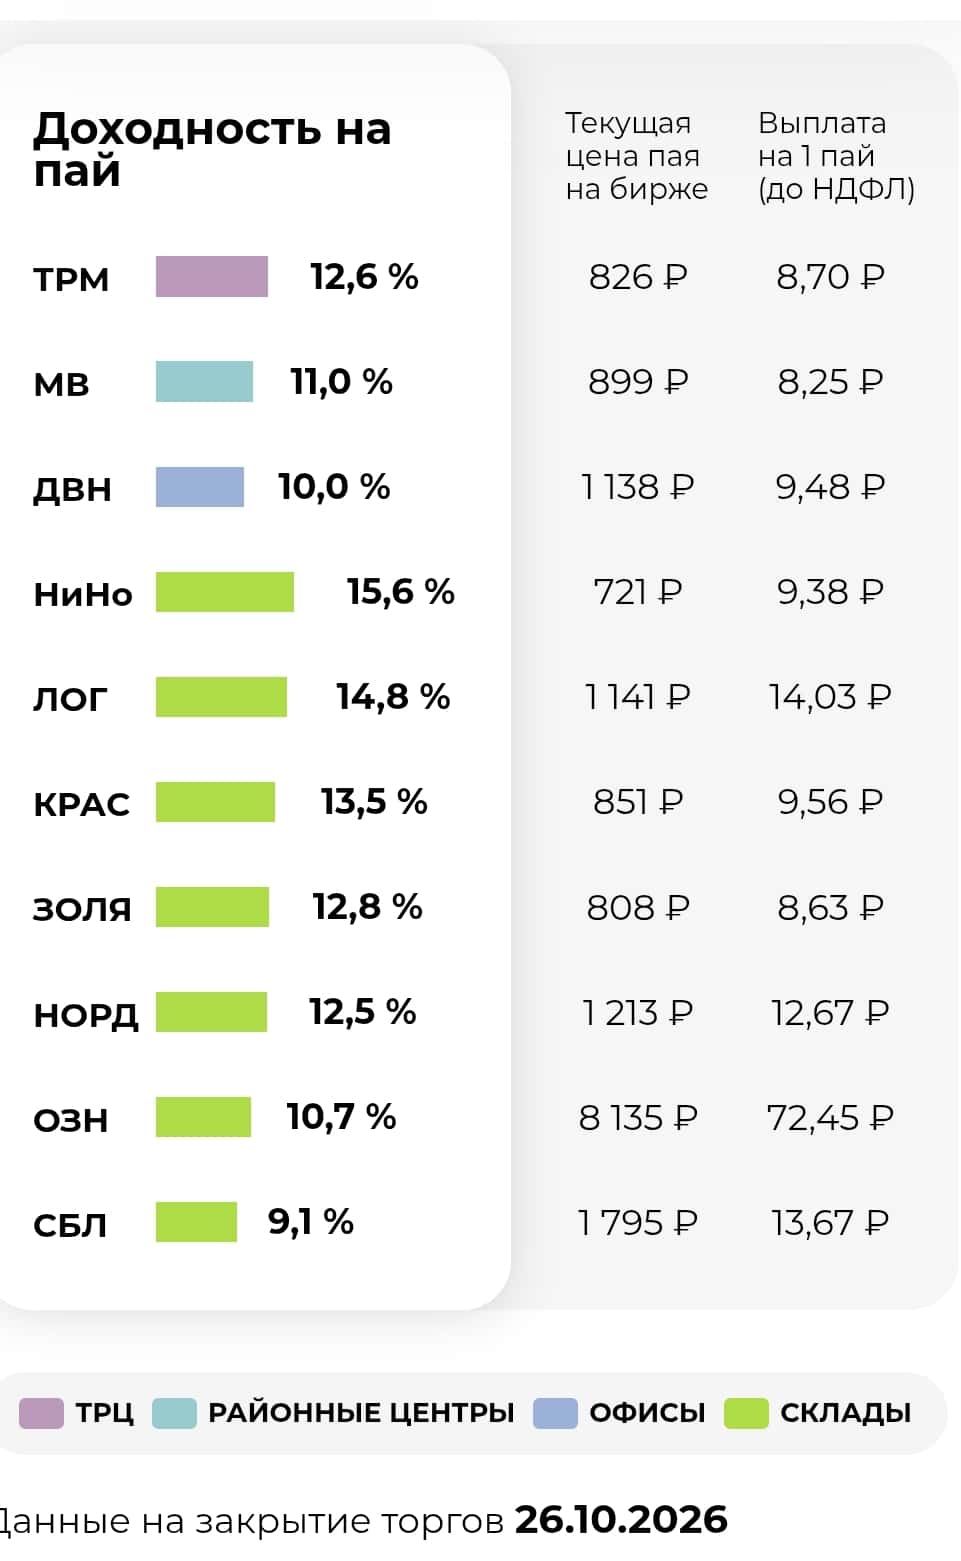
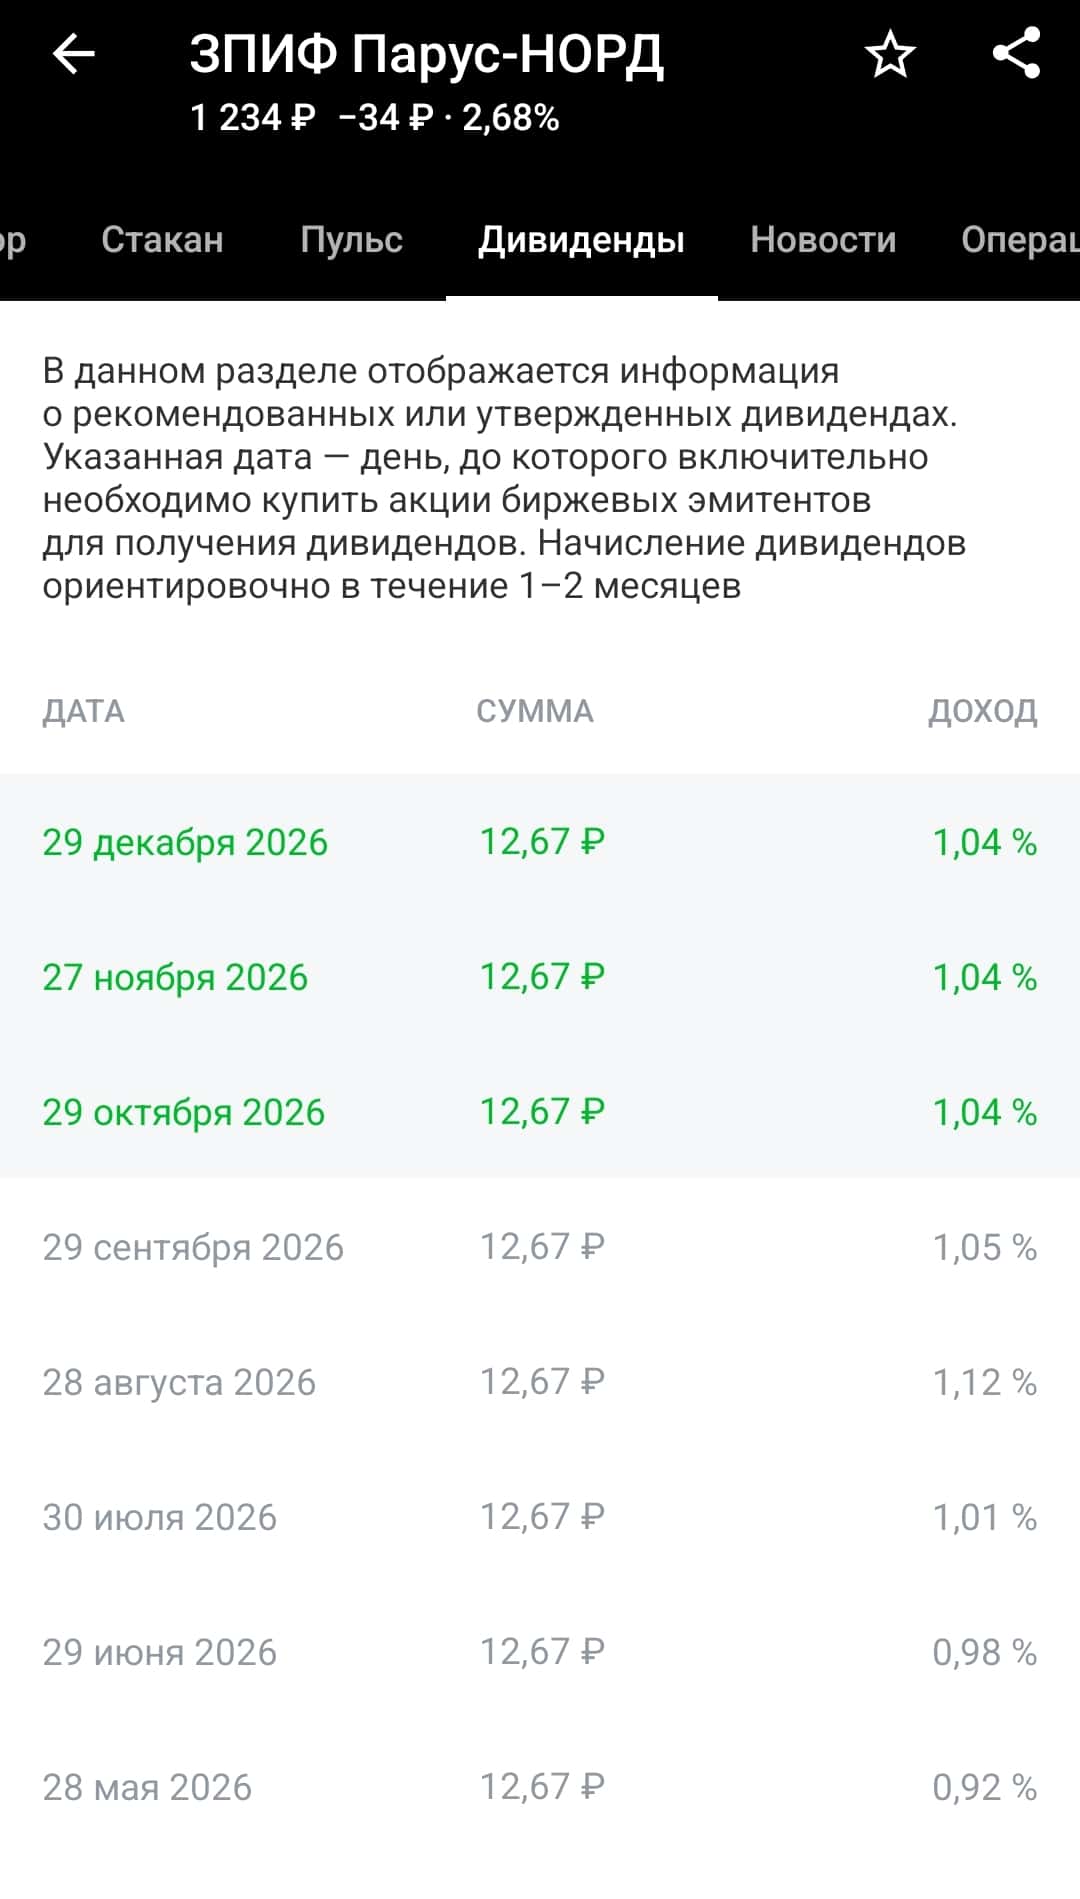
    Из «Парусов» я для себя выбрал 3 фонда: СБЛ, «Озон» и «Нордвей». В фонде доход складывается из выплат от арендаторов и потенциального роста самих паёв. По логике, они растут на инфляцию, т.к. недвижимость такого формата дорожает регулярно. В первых двух ключевой арендатор — это Ozon, страхует это дело всё Сбер. «Нордвей» страхует «Зетта». У «Озона» объект частично взят ещё на кредитные деньги, я не нашёл, какой именно банк это дело прокредитовал, но полагаю, что это Сбер или ВТБ, может быть, Т-Банк — короче, кто-то из крупняка. Меня такое участие устраивает. Полагаю, что крупные банки и страховые вряд ли участвовали бы в откровенном скам-проекте. Платежи от всех фондов регулярные, ежемесячные, что лично для меня большой плюс. И потом я верю в склады, несмотря на текущую ситуацию. В меньшей степени я верю в офисы и ТЦ. На мой взгляд, этот формат в обоих случаях угасающий.

    Короче, если кратко о плюсах и минусах.

    Плюсы:

    🛡Крупный фонд с участием крупных рыночных игроков.
    🛡Регулярный денежный поток.
    🛡Регуляция со стороны ЦБ и прозрачность.

    Минусы:

    💊Только для квалифицированных инвесторов (хотя «квал» получить не так сложно).
    💊Доходность может быть ниже многих других инструментов.
    💊Текущие геополитические риски да и в целом инвестиционные риски.

    Я бы так сказал: для меня эти фонды — один из лучших вариантов вложиться в недвижимость, а ещё и получать по сути рентный доход. Притом выше, чем, например, если бы я вложил деньги скажем в квартиру.
    Разумеется, риски есть, как и в любом инвестиционном инструменте, но тут уж извините: безрисковой гарантированной доходности не бывает.
    А так, фондов 11 шт., про каждый можно отдельно почитать на сайте «Паруса», там всё вполне доходчиво.

    О других инвестициях - расскажу в следующих постах. Обязательно подпишитесь.
    И помните - Важные новости не только тут.

    Не ИИР.
    В посте субъективное мнение и опыт автора.
    Ваши деньги — ваша ответственность!

    $SBER $SBERP $OZON $T $TMON $RU000A104KU3 $RU000A10EVE8 $RU000A104172 $RU000A1022Z1 $VTBR
    #инвестиции #фонды #чтокупить #пифы #недвижимость

    Куда бежать, когда страшно? Безопасные ЗПИФы (в моем субъективном представлении) (Часть 4)

    Армагеддон, дроны и исторический спасательный круг. Куда бежать, когда страшно? 🚀(Часть 3)


    Серия постов продолжается. И ещё один спасательный инструмент.
    Этому инструменту я, возможно, выделю 2 поста — ибо прошлые два инструмента более простые с точки зрения «механики».

    С баксом, тем более наличным, — всё понятно. С золотом, которое я неоднократно упоминал, — тоже вопросов не должно возникнуть. Фонды денежного рынка, которые также упомянул, — вариант вклада на бирже, тоже не вызывает вопросов. Но на фоне происходящего хочется некоторого спокойствия. Я бы даже сказал — железобетонного спокойствия 😅. Есть у русского человека такая штука в менталитете: даже в плохие времена есть вариант спасти деньги в активе, который действительно «вечно зелёный». И это БЕТОН! 🧱

    Тут я сразу упираюсь в несколько нюансов. О бетоне как об активе (части портфеля) задумываюсь очень давно. Но что меня останавливало?

    В «нормальных объектах», где доходность хотя бы выше 5%, — высокий порог входа. Мне фактически придётся вложить все свободные и в частности заёмные средства.

    Часто поговаривают о переоценке типа «ну, недвига же растёт!». Вообще не факт, что я куплю правильный объект недвижимости. Да и потом остаются вопросы к самому главному — денежному потоку.

    На фоне дефолтов в ВДО я ещё раз вспомнил, что главное — не «самая высокая доходность», а стабильная доходность и возврат вложенного капитала.

    И от блогеров, и в своих комментариях слышал про бумажную недвижимость. Мельком даже пробегался по ним, без погружения. От жёлтого банка смотрел «Квадратные метры», «Лужники Коллекшн», «Репаблик Редс». В красном глянул, но там какие-то дорогущие паи с очень сомнительной динамикой. А главное, что самое обидное, — нигде нет денежного потока 😕.

    Я уже даже до фондов Дом РФ добрался. Ну нет никаких выплат, и всё тут. А надо бы фонд какой-нибудь типа Т-Пэя в жёлтом банке, чтоб хотя бы доход платил, в идеале, конечно, и к цене приростал, но это уже как будто «совсем круто» 😎.

    Короче, я уже было хотел оставить эту идею с фондами недвижимости и с бетоном в целом — дорого и доходности нет. Но тут я пару раз наткнулся у себя на комментарии про фонд «Парус» с выплатой дохода. Вспомнил, кстати, что даже видел их на одной из конференций. Но руки до изучения — что это за «зверь» и с чем его едят — не доходили. Вот решил поизучать в деталях, что это за «фрукт», а по результатам напишу ещё один пост: с плюсами и минусами, а также о своём финальном решении — приобретаю ли я его и какой в итоге из фондов. Их там оказалось аж 11 штук… 🤯

    В жёлтом банке их всего 4 шт. Ну, поизучаю, возможно, какой-то из фондов буду брать у другого брокера.

    Фонды для квал. инвесторов, поэтому это специфический инструмент. Не у всех брокеров у меня есть квал. Буду разбираться.

    Не ИИР.
    В посте — субъективное мнение автора.
    Важные новости — не только тут.
    Подписывайся, чтобы не пропустить. 🔔

    Примеры одного фонда с выплатами - на скрине.
    Если у Вас есть опыт работы с подобными инструментами - поделитесь в комментариях!

    #инвестиции #недвижимость #чтокупить #зпифы

    Армагеддон, дроны и исторический спасательный круг. Куда бежать, когда страшно? 🚀(Часть 3)