Поиск
Дом.РФ. Отчет за 3 кв 2026 по МСФО
Тикер: #DOMRF
Текущая цена: 2090
Капитализация: 375.8 млрд
Сектор: Банки
Сайт: https://xn--d1aqf.xn--p1ai/investors/
Мультипликаторы (LTM):
▫️ P/E - 3.33
▫️ P/BV - 0.74
▫️ NIM - 4.2%
▫️ COR - 0.7%
▫️ CIR - 24.3%
▫️ ROE - 23.6%
Что нравится:
▫️ ЧКД увеличился на 9.2% к/к (5.4 → 5.9 млрд);
▫️ доход от операций с недвижимостью вырос на 18.2% к/к (2.3 → 2.7 млрд);
▫️ чистая прибыль увеличилась всего на 1.3% к/к (28.7 → 29.1 млрд);
▫️ рост кредитного портфеля на 5.8% к/к (5.64 → 5.97 трлн);
Что не нравится:
▫️ ЧПД снизился на 0.3% к/к (52.2 → 52 млрд);
▫️ процент ссуд с просрочкой 90 дней и более увеличился с 1.02 до 1.09%.
Дивиденды:
Предполагается выплата на уровне 50% от чистой прибыли компании.
По данным сайта Доход за 2026 прогнозируется дивиденд в размере 340.96 руб (ДД 16.31% от текущей цен).
Мой итог:
ЧПД впервые немного снизился после постоянного квартального роста с начала 2025 года (47.7 → 48.6 → 52.2 → 52 млрд). ЧПД после удержания резервов также снизился (-1%к/к, 41.8 → 41.4 млрд). ЧКД показал рост второй квартал подряд (3.9 → 3.7 → 5.4 → 5.9 млрд). Непроцентные доходы (включающие и ЧКД) уменьшились за квартал на -24.9% к/к (10.2 → 7.7 млрд).
Чистая прибыль второй квартал подряд растет достаточно скромно. И это при том, что операционные доходы снизились (16.4 → 16.1 млрд), а эф. ставка налога на прибыль уменьшилась (15.2% vs 23% во 2 кв 2025). Повлияло снижение ЧПД и непроцентных доходов. За 9 месяцев прибыль выросла на 38.6% г/г (62.3 → 86.3 млрд). С учетом полученной прибыли компания за этот период дивиденд ориентировочно составляет 239.55 руб.
Прибыль по сегментам за 3 квартал (г/г в млрд):
▫️ корпоративно-строительный +32.1% (11.2 → 14.8);
▫️ корпоративно-инвестиционный +156.3% (0.9 → 2.1);
▫️ розничный +539.3% (0.06 → 0.4);
▫️ финансовые рынки -25.6% (3.7 → 2.8);
▫️ земля -76.9% (3.4 → 0.8);
▫️ секьюритизация -53.4% (4.6 → 2.1);
▫️ арендное жилье +50.6% (1.2 → 1.8);
▫️ прочее +231.5% (1.2 → 4.1).
Кредитный портфель растет второй квартал подряд, но динамика по приросту портфеля слабее прошлого года. Чистая процентная маржа уменьшилась (4.3 → 4.2%), ROE за 9 месяцев меньше, чем был за 1 полугодие (23.8 → 23.6%). COR остался без изменений. CIR увеличился с 23.7% до 24.3%.
На 2026 год компания сохранила план по прибыли (в районе 117 млрд) и ROE (выше 23%). Ранее также были озвучены планы по COR (0.6%) и CIR (29.8%). Судя по результатам 9 месяцев, не получится "попасть" только в прогноз по COR.
Если взять прогноз по прибыли за основу, то это дает P/E 2026 = 3.21, а дивиденд может быть около 325.2 руб (ДД 15.56% от текущей цены). Идут примерно вровень со Сбербанком.
Но стоит учитывать, что Дом.РФ по своей специфике сильно привязан к строительству жилищного и арендного жилья, а также корпоративному и розничному финансированию. Проблемы отрасли (замедление объемов строительства и реализации, возможные задержки выплат или даже дефолты) будут отражаться на результатах компании. И это уже можно увидеть по ухудшившейся динамике прибыли основных сегментов в 3 квартале (в скобках за 1 полугодие 2026):
▫️ корпоративно-строительный +32.1% (+53.5%);
▫️ финансовые рынки -25.6% (+75.5%);
▫️ земля -76.9% (-19.4%);
▫️ секьюритизация -53.4% (+42.8%).
Далекоидущих выводов пока делать не стоит, но это повод повнимательнее присмотреть к результатам компании в следующих кварталах. Также из негативных моментов можно отметить, что доля проблемных кредитов продолжает увеличиваться (2.5 → 3.1%).
При всем этом, исходя из логики диверсификации, компания вполне подходит для добавления в свой портфель в качестве хорошей дивидендной истории. Да и оценивается Дом.РФ до сих пор недорого. Бонусом еще может быть возможный пересмотр частоты дивидендных выплат (возможно даже будут ежеквартальные). В рисках замедление динамики результатов, ухудшение качества портфеля (а значит рост резервов) из-за сложностей в отрасли, а также возможно будущие SPO.
Акций компании недавно добавил в портфель на долю 4% (лимит - 4%).
Прогнозная справедливая стоимость - 2930 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
Рынок на триллионы 🤑
Фондовый рынок РФ продолжает сжиматься относительно экономики. По данным ЦБ, на начало сентября его капитализация составляла 42,2 трлн рублей или всего 19,5% ВВП против 24,6% на конец прошлого года. При этом государство поставило цель довести этот показатель до 66% ВВП к 2030 году. Получается, рынок должен вырасти более чем втрое относительно экономики. Вопрос в том, откуда возьмутся эти триллионы и как на этом заработать инвестору?
📊 Низкая капитализация еще не означает, что весь рынок дешевый. После 2022 года исчез значительный пласт иностранных покупателей, выросла премия за риск, а высокая ставка сделала облигации серьезным конкурентом акциям. К этому добавляется еще одна проблема: в свободном обращении находится лишь 33% российского рынка против примерно 50% у развивающихся стран. Значительная часть капитализации фактически заперта у государства, основателей и стратегических владельцев.
Поэтому одной переоценкой существующих голубых фишек задачу не решить. Рынку нужны новые IPO, SPO и увеличение free float уже торгующихся компаний. То есть цель в 66% ВВП предполагает не просто рост Индекса Мосбиржи, а появление десятков новых крупных эмитентов и продажу части пакетов действующих компаний.
💰 Второй источник роста - деньги самих инвесторов. Пока значительная часть капитала уходит во вклады, облигации и фонды денежного рынка, но при дальнейшем снижении ставки баланс постепенно начнет меняться. ИИС-3, ПДС и другие программы долгосрочных сбережений должны создавать постоянный внутренний спрос, который сможет поглощать новые размещения.
Что делать инвесторам?
Первый вариант - создание диверсифицированного портфеля из надежных дивидендных фишек, например Сбербанк $SBER, Ленэнерго преф $LSNGP, Лукойл $LKOH, либо через широкий индексный фонд на российские акции $SBMX. Второй - акции Московской биржи $MOEX, которая напрямую выигрывает от роста числа эмитентов, оборотов, IPO и активов в брокерских портфелях.
Получается, основной апсайд здесь не в том, что российские акции просто «дешевые относительно ВВП». Гораздо интереснее сама трансформация рынка: больше публичных компаний, выше free float и больше долгосрочного капитала. Если этот процесс действительно запустится, индексные фонды и инфраструктура фондового рынка выглядят наиболее понятным способом его отыграть.
❗️Не является инвестиционной рекомендацией
♥️ Если мои статьи полезны для вас, обязательно поддержите их лайком. Спасибо!
Что даёт оферта в акциях ПАО «НФК-Сбережения»? $NFKS
Акции ПАО «НФК-Сбережения» — одни из немногих, которые торгуются с офертой. В акциях предусмотрен put-опцион, то есть возможность предъявить акции к выкупу по инициативе инвестора.
Как это работает:
В первые 3 года с момента начала обращения акций ПАО «НФК-Сбережения» на бирже, у их держателей будет право предъявления акций по оферте мажоритарному акционеру (ООО «Пионер-Лизинг».
Цена выкупа будет зависеть от года, в котором предъявляется требование о выкупе:
— в первый год обращения цена выкупа составит 60 руб. за акцию
— во второй год обращения — 70 руб. за акцию
— в третий год обращения — 80 руб. за акцию
Важная особенность выкупа: денежные средства инвестор получает через 365 дней после подачи заявки (предъявления требования к выкупу). После подачи заявки акции инвестора блокируются в депозитарии ПАО «НФК-Сбережения» до момента выкупа.
А что, если передумал?
Поручение можно снять в любой момент до выкупа и снова начать торговать акциями ПАО «НФК-Сбережения». При этом, если инвестор снова передумает, поручение можно будет подать снова — но срок в 365 дней начнёт течь заново.
Что даёт оферта в акциях инвесторам?
Оферта в акциях предоставляет поддержку рыночной цены и снижение волатильности акций. Также у инвестора есть возможность выхода по фиксированной цене в заранее известный срок.
При этом инвестирование в акции ПАО «НФК-Сбережения — это инвестиции в стабильный и высокомаржинальный бизнес с хорошими перспективами. Привлекаемый в ходе SPO капитал направляется на масштабирование организации выпусков внебиржевых облигаций для компаний малого и среднего бизнеса.
Не является индивидуальной инвестиционной рекомендацией. Не является публичной офертой.
Эмиссионные документы, включая Проспект ценных бумаг: https://disclosure.skrin.ru/disclosure/2130190797/?DTI=6
Сообщение о включении эмиссионных ценных бумаг эмитента в список ценных бумаг, допущенных к торгам российским организатором торговли: https://disclosure.skrin.ru/ShowMessage.asp?id=4&eid=240681&agency=7&DTI=5
Сообщение о ценовых параметрах и объемах планируемых операций мажоритарного акционера и его подконтрольных лиц: https://disclosure.skrin.ru/ShowMessage.asp?id=4&eid=240685&agency=7&DTI=5
Сообщение об оферте мажоритарного акционера - https://disclosure.skrin.ru/ShowMessage.asp?id=4&eid=240686&agency=7&DTI=5
Сообщение о намерении мажоритарного акционера направлять средства, полученные от продажи акций в качестве безвозмездного вклада в имущество эмитента - https://disclosure.skrin.ru/ShowMessage.asp?id=4&eid=240687&agency=7&DTI=5
30% доходность — это плата за риск. Насколько опасны облигации Эталон?
После разбора ситуации у девелопера АПРИ самое время посмотреть, как обстоят дела у другого застройщика:
Группа «Эталон» #ETLN — девелопер с историей с 1987 года, занимающий 12-е место в России по объёму текущего строительства. Компания специализируется на жилье классов комфорт и премиум.
Крупнейшим акционером группы на начало текущего года года являлась АФК "Система" #AFKS (71%).
• Выручка падает — минус 10%, продажи в деньгах минус 23%. Спрос на первичном рынке охлаждается на фоне сворачивания льготной ипотеки.
• Накопленный убыток вырос с 3,2 до 16,4 млрд за полгода. Ещё полгода такими темпами — и собственный капитал (28,9 млрд) уйдёт в минус.
• Финансовые расходы — 25,2 млрд при валовой прибыли 14,6 млрд. Даже не хватает на погашение процентов, не говоря уже о прибыли.
Но есть и светлые пятна:
• EBITDA выросла на 28% — до 9,2 млрд за полгода. Сокращение административных и коммерческих расходов сработало.
• Долг сокращается — чистый корпоративный долг упал на 13% за полгода, до 72,7 млрд. Компания не просто сидит сложа руки, она гасит обязательства.
• SPO принесло 17,3 млрд — реальные деньги от акционеров, не заёмные. Кто-то поверил в перспективу.
• Премиальный сегмент растёт — продажи в натуральном выражении +117%. Пусть это пока 4% от выручки, но направление правильное.
По надёжности облигаций мнения разошлись:
• НКР в конце марта 2026-го присвоило рейтинг A-.ru со стабильным прогнозом. Отметило сильные стороны: устойчивые позиции на рынке, разнообразный портфель, большой земельный банк.
• А «Эксперт РА» уже в апреле 2026-го понизило рейтинг до ruBBB+ — тоже со стабильным прогнозом. Причина — ухудшение долговой и процентной нагрузки, падение рентабельности и риски, связанные с масштабной стройкой в 2026–2027 годах на фоне жёсткой ДКП.
Настоящей проверкой на прочность станет - 2027 год. На него приходится пик погашений — около 24,8 млрд рублей. Сразу три выпуска: 002Р-03 в апреле (6,75 млрд), 002Р-02 в сентябре (8 млрд) и 002Р-04 в ноябре (10 млрд).
При этом за первое полугодие 2026-го компания получила чистый убыток 13,2 млрд. А операционный денежный поток за ближайшие 12 месяцев, по оценкам аналитиков, покрывает лишь около 26% платежей по облигациям.
Что это значит? Чтобы закрыть 2027 год, «Эталону» придётся либо выпускать новые облигации под высокие ставки, либо продавать активы, либо идти в банки за кредитами. Простых вариантов нет.
Эмитент представлен у меня выпуском 002Р-04 $RU000A10DA74 с долей 2,24% от капитала. С учётом ранее полученных купонов позиция в плюсе на 4,4%, доходность к погашению превышает 30%. Увеличивать долю пока не хочу: если новые отчётности продемонстрируют стагнацию показателей, просадка в облигациях продолжится, а по мере приближения к пику погашения эффект паники будет усиливаться. Это стоит понимать тем, кто остаётся в позиции и ничего с ней не предпринимает.
По итогу: Проблема Эталона — не в операционном бизнесе, а в долговой конструкции. Девелопмент работает: валовая маржа 32% — нормальный показатель. Но на каждый рубль операционной прибыли приходится полтора рубля процентных расходов, а 84% долга привязано к плавающей ставке.
Отсюда вывод: ключ к спасению — снижение ключевой ставки ЦБ. При текущем уровне компания не может обслуживать долг из своей деятельности — только рефинансировать.
Если ЦБ начнёт снижать ставку во 2П2026 — процентная нагрузка упадёт автоматически. Если нет — через 12–15 месяцев у «Эталона» будет отрицательный капитал, тем самым разговоры о дефолте станут все громче.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Акции ПАО «НФК-Сбережения» растут, пока рынок штормит
26 июня 2026 года акции ПАО «НФК-Сбережения» (тикер: $NFKS) вышли СПБ Биржу в рамках SPO.
Динамика с даты старта торгов:
Старт торгов: 48,20 руб.
Текущая цена (на 12:00 14.09.2026): 50,54 руб.
Рост с момента размещения: +4,68%.
При этом тренд устойчиво восходящий.
Для сравнения: за этот же период Индекс Мосбиржи «штормило» на фоне геополитических новостей, в моменте он опускался ниже 2000 пунктов.
За счёт чего растут акции:
1. Поддержка цены акции за счёт Put-опциона
В первые 3 года обращения акций их держатели имеют право предъявить бумаги к выкупу мажоритарному акционеру по заранее фиксированной цене:
• 1-й год: 60 руб. за акцию (+24,5% к цене размещения)
• 2-й год: 70 руб. за акцию (+45,2%)
• 3-й год: 80 руб. за акцию (+66,0%).
Акции выкупаются через 365 дней с даты подачи заявки, при этом заявку можно отменить в любой день до выкупа.
Оферта снижает волатильность и даёт более предсказуемую доходность.
2. Перспективный и высокомаржинальный бизнес
Привлекаемый капитал направляется на масштабирование организации выпусков внебиржевых облигаций для компаний малого и среднего бизнеса.
Акции ПАО «НФК-Сбережения» — интересный финансовый инструмент, который работает:
Как полноценная акция: дает право голоса на общих собраниях акционеров (ГОСА), право на получение дивидендов (политика выплат уже обсуждается на перспективу) и свободное биржевое обращение.
Как облигация: предоставляет предсказуемость и защиту капитала благодаря возможности выхода по фиксированной цене через механизм оферты.
Не является индивидуальной инвестиционной рекомендацией
А у вас есть акции ПАО «НФК-Сбережения» (тикер NFKS) в инвестиционном портфеле?
🏤 Мегановости 🗞 👉📰
1️⃣ Ozon $OZON , Wildberries и "Яндекс Маркет" — сервис Яндекса $YDEX — начали принимать оплату цифровыми рублями в приложениях на Android.
С 1 сентября граждане открывают цифровые кошельки через 12 банков, переводы идут без комиссии при лимите 300 000 ₽ в месяц.
Подключение крупнейших маркетплейсов ускоряет практическое распространение цифрового рубля раньше готовности инфраструктуры для бизнеса.
Мы получили лицензию для «Озон Медика»!
Группа «Озон Фармацевтика» получила государственную лицензию на производство для своей четвёртой площадки — «Озон Медика», которая уже с 2027 года будет в промышленном масштабе выпускать препараты для лечения онкологических и тяжёлых системных аутоиммунных заболеваний.
Подробнее о событии в пресс-релизе. Делимся ключевыми фактами о проекте:
🔹Производство «Озон Медика» построено на средства десятков тысяч инвесторов, привлеченных в ходе IPO и SPO. Общий объём инвестиций оценивается в 6 млрд рублей.
🔹После выхода на полную мощность завод будет выпускать до 10 млн упаковок лекарств в год. Коммерческий запуск намечен на 2027 год.
🔹Общая площадь главного корпуса — 25 тыс. м². На первом этапе запустим участок для производства твёрдых нестерильных форм (таблетки, таблетки в оболочке, желатиновые капсулы).
🔹Производительность первого участка составит 4,6 млн упаковок в год или 40 млн капсул, 111 млн таблеток и 29 млн таблеток, покрытых оболочкой.
🔹Завод спроектирован с учётом работы с высокоактивными и токсичными компонентами. Внедрены системы, гарантирующие безопасность персонала и окружающей среды. Компания уже получила сертификат GMP ЕАЭС и ведёт перевод регистрационных удостоверений онкологического портфеля на новую площадку.
🔹Сегодня портфель противоопухолевых препаратов Группы включает 34 регистрационных удостоверения. Ещё 68 наименований находятся в разработке. Производство ведётся на специализированной линии завода «Озон» в г. Жигулёвске.
Олег Минаков, генеральный директор «Озон Фармацевтика»:
«Мы рады объявить о создании в России новой промышленной платформы для массового выпуска сложных отечественных противоопухолевых препаратов. Проект, реализован за счет частного капитала, более того, он знаменует собой первый в истории страны случай строительства фармацевтического завода, финансируемого за счёт средств, привлечённых на открытом рынке капитала, что демонстрирует растущий интерес инвесторов к стратегически важным отраслям и является практическим примером последовательного развития производственных компетенций в логике Стратегии “Фарма-2030” и национального проекта технологического лидерства «Новые технологии сбережения здоровья
Новый завод позволит нам нарастить производственные мощности и значительно расширить портфель лекарств, отвечающих самым высоким стандартам безопасности и эффективности. Мы стремимся обеспечить пациентов качественными отечественными препаратами, сокращая зависимость от импорта и делая современную терапию доступнее.
Коммерческий запуск „Озон Медика“ в 2027 году станет важным вкладом в развитие отечественной фармацевтической промышленности и укрепление системы здравоохранения страны».
«Озон Медика» станет еще одним звеном в укреплении фармацевтического суверенитета страны, обеспечивая пациентов современными лекарствами и открывая новые возможности для роста компании💙
Дом.РФ. Отчет за 2 кв 2026 по МСФО
Тикер: #DOMRF
Текущая цена: 2255.3
Капитализация: 405.7 млрд
Сектор: Банки
Сайт: https://xn--d1aqf.xn--p1ai/investors/
Мультипликаторы (LTM):
P/E - 3.79
P/BV - 0.84
NIM - 4.3%
COR - 0.7%
CIR - 23.7%
ROE - 23.8%
Что нравится:
✔️чистые процентный доход вырос на 7.3% к/к (48.6 → 52.2 млрд);
✔️чистый комиссионный доход увеличился на 47.2% к/к (3.7 → 5.4 млрд);
✔️рост кредитного портфеля на 5.6% к/к (5.35 → 5.64 трлн);
Что не нравится:
✔️доход от операций с недвижимостью уменьшился на 24.3% к/к (3 → 2.3 млрд);
✔️чистая прибыль увеличилась всего на 0.6% к/к (28.5 → 28.7 млрд);
✔️процент ссуд с просрочкой 90 дней и более увеличился с 1.01 до 1.02%.
Дивиденды:
Предполагается выплата на уровне 50% от чистой прибыли компании.
По данным сайта Доход за 2026 прогнозируется дивиденд в размере 332.12 руб (ДД 14.73% от текущей цен).
Мой итог:
По ЧПД у компании чередуется рост с падением (1.3 → 19.1 → 2 → 7.3%). ЧПД после удержания резервов вырос на 6.5% к/к (39.3 → 41.8 млрд). ЧКД увеличился и чередование роста с уменьшением сохраняется (-8.6 → 23.5 → -6.7 → 47.2%). Можно только отметить, что в этом квартале показали очень сильный рост.
Непроцентные доходы (включающие и ЧКД) увеличилась за квартал на +26.5% к/к (8.1 → 10.2 млрд).
Чистая прибыль показала очень скромный рост. Показать лучший результат не позволили увеличение операционных расходов (13.1 → 16.4 млрд) и более высокая ставка эф. налога на прибыль (23% vs 19.7% в 1 кв 2026). С учетом полученной прибыли компания за 1 полугодие ориентировочно заработала 158.88 руб дивиденда для своих акционеров.
Кредитный портфель снова перешел к росту. Можно добавить, что динамика по приросту портфеля лучше, чем была в 1 полугодии 2025. Чистая процентная маржа, ROE и цена риска остались без изменения. CIR увеличился с 21.9 до 23.7%.
На 2026 компания немного пересмотрел свои планы в сторону увеличения:
- прибыль в районе 117 млрд (было 104);
- ROE 23.4% (было 21+%);
- COR 0.6;
- CIR 29.8%.
С учетом того, что второе полугодие обычно у Дом.РФ сильнее первого, то планы выглядят более чем реальным (за 1 полугодие заработали уже 57.2 млрд). Если взять обновленную цифру за основу, то это дает P/E 2026 = 3.47, а дивиденд может быть около 325.2 руб (ДД 14.42% от текущей цены). И в моменте компания уступает Сбербанку по форвардным P/E, дивидендной доходности. Да и ROE у "зеленого" пока выше.
Дом.РФ также пока уступает Сбербанку по истории взаимоотношений с рынком. Еще стоит держать в голове риск того, что Дом.РФ по своей специфике сильно привязан к строительству жилищного и арендного жилья, а также корпоративному и розничному финансированию. Проблемы отрасли (замедление объемов строительства и реализации, возможные задержки выплат или даже дефолты) будут отражаться на результатах компании. В этой связи можно отметить, что доля проблемных кредитов с конца 2024 года выросла с 1.4 до 2.5% (более 25% из них, ипотечные кредиты с залогом недвижимого имущества). Плюс пока непонятно, что будет с "Семейной ипотекой" после 1 октября (условия сохранены до этой даты).
При всем этом, исходя из логики диверсификации, компания вполне подходит для добавления в свой портфель в качестве интересной дивидендной истории. Дом.РФ красиво вышел на IPO и пока точно не разочаровывает своих инвесторов. Более того, еще и дивидендный гэп был закрыт за 1 день. Кстати, из плюсов еще можно выделить слова руководства, что в 2026-2027 годах Дом.PФ не рассматривает проведение SPO. Хотя история с ВТБ заставляет с осторожностью относится к таким заявлениям на нашем рынке.
Акций компании нет в портфеле, хотя история Дом.РФ нравится. Просто пока не находится места для нее в портфеле. Прогнозная справедливая стоимость - 2930 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
ВТБ. Отчет за 2 кв 2026 по МСФО
Тикер: #VTBR
Текущая цена: 57.11
Капитализация: 738 млрд
Сектор: Банки
Сайт: https://www.vtb.ru/ir/
Мультипликаторы (LTM):
P/E - 1.65
P/BV - 0.26
NIM - 2.6%
COR - 0.9%
CIR - 41.5%
ROE - 16.1%
Акт/Обяз - 1.08
Что нравится:
✔️рост ЧПД на 6.1% к/к (196.8 → 208.8 млрд);
✔️увеличение ЧКД на 19.5% к/к (80.1 → 95.7 млрд);
✔️рост кредитного портфеля на 1.9% к/к (25.11 → 25.59 трлн);
✔️доля неработающих кредитов снизилась с 3.74 до 3.53%.
Что не нравится:
✔️доход от операций с фин инструментами снизился на 82.1% к/к (100.8 → 18 млрд);
✔️чистая прибыль уменьшилась на 30.1% к/к (132.6 → 92.6 млрд).
Дивиденды:
Див. политика подразумевает выплату не менее 25% от прибыли по МСФО.
По данным сайта Доход за 2026 прогнозируется дивиденд в размере 11.67 руб. (ДД 20.43% от текущей цены).
Мой итог:
Тренд по растущему ЧПД остается в силе (121.1 → 166 → 196.8 → 208.8 млрд). А вот ЧПД после учета резервов немного снизился (-2% к/к, 146.5 → 143.5 млрд). ЧКД в отличии от прошлых кварталов наконец-то оторвался от магнита в 80 млрд (80.6 → 80.9 → 80.1 → 95.7 млрд). В целом, можно отметить, что с основной банковской деятельностью у ВТБ все нормально.
Доходы от операций с финансовыми инструментами обвалились, тогда как доходы от операций с валютами и драг. металлами выросли на 5.2% к/к (15.5 → 16.3 млрд). Чистая прибыль заметно меньше прошлого квартала, по сути, по причине снижения непроцентных доходов (-67.5% к/к, 112.8 → 36.7 млрд), где основное уменьшение как раз по доходу от операций с фин. инструментами.
Кредитный портфель продолжает расти, хотя темп прирост чуть снизился относительно прошлых кварталов (0.1 → 2.1 → 2.6 → 1.9%). Доля неработающих кредитов уменьшилась и вернулась на уровень конца 2025 года. Растущий тренд по чистой процентной марже сохранился, хотя прирост за квартал получился скромным (1.5 → 2 → 2.5 → 2.6%). Стоимость риска не изменилась (0.9%).
Дивидендный ребус за 2025 год в итоге разрешился и банк заплатил 25% от чистой прибыли. Кто-то ждал больше, но, в принципе, это было ожидаемо. А дальше случилось то, про что многие говорили, но банк долгое время настойчиво опровергал.
Еще в апреле первый зампред говорил, что "при любом сценарии дивидендных выплат не потребуется допэмиссия для выполнения нормативов достаточности капитала". А уже в мае после объявление размера дивидендов представители банка делают заявление, что будет рассмотрено увеличение уставного капитала через допэмиссию по цене 87 руб, и средства, привлеченные в рамках SPO, будут использованы для покупки доли в группе RWB (Wildberries). Первым шагом будет покупка 5% в дочернем банке RWB. В рамках SPO может быть размещено до 6.29 млрд акций (почти 49% от текущего числа). Как говорится, никогда такого не было и вот опять.
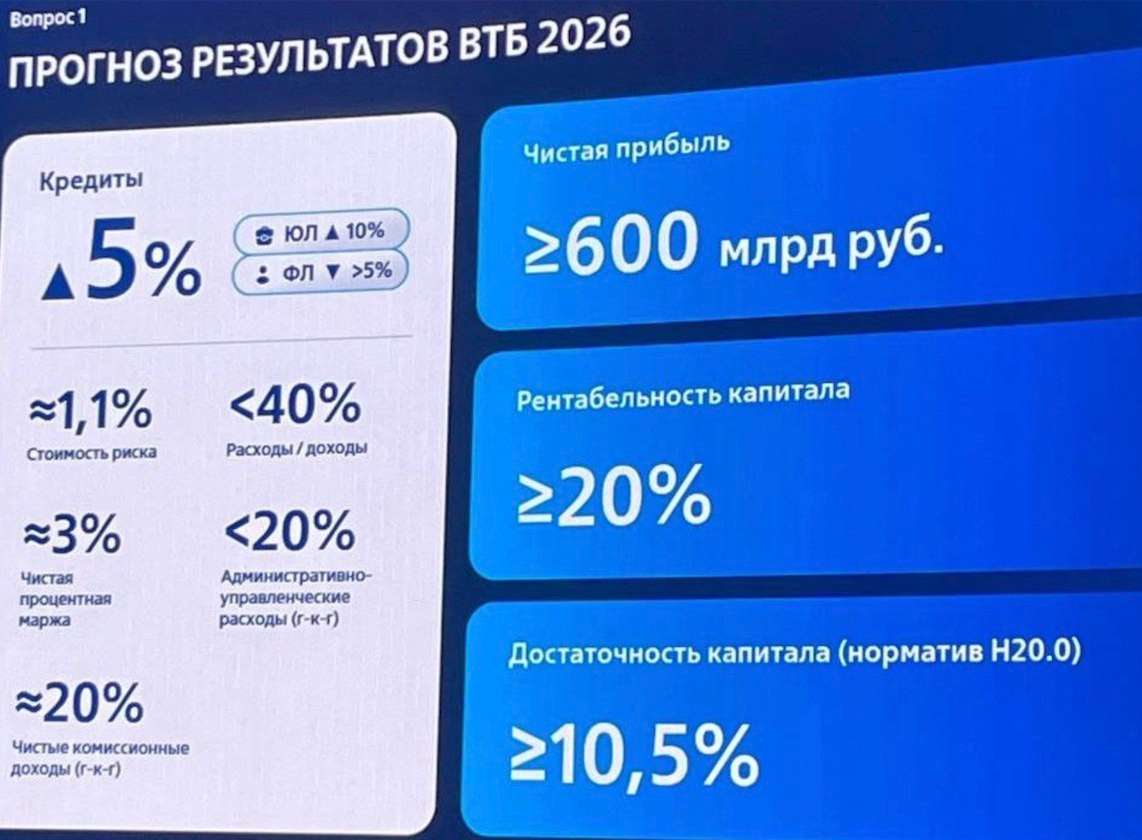
Вторым неприятным сюрпризом стало, что банк постепенно начинает ухудшать свои планы на 2026 год. Цель по прибыли с 600-650 млрд сместилась к "приблизительно 600 млрд", по ROE c 21-23% - к "приблизительно 20%". Цели по NIM и росту ЧКД остались неизменными (3% и 20%, соответственно). Также уже сказали, что за 2026 payout точно не будет 50%.
С учетом того, как ВТБ относится к своим словам, то в итоговые 600 млрд по году уже не верится. Может, конечно, ускорятся в 3-4 кварталах, но в прошлому год они были слабее первых двух. Если считать, что банк заработает прибыль в районе 570 млрд, то с учетом допэмиссии получается P/E 2026 = 1.93 и дивиденд около 7.4 руб (ДД 12.98% от текущей цены). Вроде и неплохо (по P/E так банк, скорее всего, будет самым дешевым в секторе), но и минусы понятны. Уже не первый раз слова и действия у ВТБ расходятся. Да и дивидендная доходность не выглядит потрясающей, когда тот же Сбербанк сейчас дает будущие 15+%.
В общем, в какой-то момент показалось, что ВТБ встал на путь исправления и повернулся лицом к инвесторам. Но нет. Только показалось. Спекулятивно банк может выглядеть интересно в определенные моменты, но вот консервативному инвестору сейчас стоит проходить мимо.
Прогнозная справедливая стоимость - 64 руб (с учетом будущей допэмиссии).
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
🏤 Мегановости 🗞 👉📰
1️⃣ Индекс Мосбиржи $IMOEX 7 июля обновил минимум с декабря 2022 года: в 11:05 он падал на 3,1%, до 2127,18 пункта.
Позже рынок отскочил от минимума, и к 19:00 индикатор составлял 2190,39 пункта, что на 0,17% ниже предыдущего закрытия.
Дневное движение подтвердило резкий рост волатильности в российских акциях.
Новый минимум показывает, что вчерашняя просадка не была разовой: рынок продолжает переоценивать ставку, геополитику и риск дивидендных гэпов.
Эталон. Отчет за 2 пол 2025 по МСФО
Тикер: #ETLN
Текущая цена: 23.86
Капитализация: 9.1 млрд
Сектор: Девелопмент
Сайт: https://www.etalongroup.com/investors/private/
Мультипликаторы (LTM):
P/E - убыток LTM
P/BV - 0.31
P/S - 0.09
ROE - убыток LTM
ND/EBITDA - 7.29 (без учета эксроу)
EV/EBITDA - 7.6 (без учета эскроу)
Акт/Обяз - 1.08
Что нравится:
✔️нетто фин расход уменьшился на 7.1% п/п (25.1 → 23.3 млрд);
Что не нравится:
✔️выручка снизилась на 1.5% п/п (77.4 → 76.2 млрд);
✔️чистый долг без учета эскроу увеличился на 8.9% п/п (199.4 → 217.2 млрд). ND/EBITDA вырос с 6.58 до 7.29;
✔️остаток на эскроу счетах уменьшился на 4.6% п/п (109.3 → 104.3 млрд);
✔️чистый убыток увеличился на 49.8% п/п (8.9 → 13.4 млрд);
✔️деб. задолженность выросла на 71.4% п/п (9.8 → 16.8 млрд).
Дивиденды:
Выплата не менее 40% от чистой прибыли по МСФО, скорректированной на разовые прибыли/убытки, не относящиеся к основной деятельности. Выплата не реже 1 раза в год.
Мой итог:
Сильные операционные результаты за полгода (п/п):
- новые продажи +30% (295.8 → 375.6 тыс. кв. м). Сильный рост по Москве и МО, снижение в Питере и регионах;
- ввод в эксплуатацию +95% (163.9 → 319.6 тыс. кв. м).
Доля ипотечных кредитов за 3 и 4 кварталы 22 и 20%, соответственно (в 1 и 2 было 14 и 32%).
После слабого 2 квартала 3 и 4 оказались намного лучше, что и отразилось на результатах полугодия. Динамика новых продаж за 2025 год поквартально: 192.1 → 103.7 → 175.2 → 200.4 тыс. кв. м. Если сравнить за весь год, то тут есть снижение на 3.9% г/г (698.4 → 671.4 тыс. кв. м). Причем также как и за полгода есть рост по Москве и МО, но снижение в Питере и регионах.
Интересно, что при увеличении объемов продаж и ввода эксплуатацию выручка за 2 полугодие оказалась меньше, чем за прошлый период. Но за год выручка выросла на 17.3% г/г (130.9 → 153.6 млрд). Чистый убыток за полгода увеличился почти вполовину. Причины - ухудшение операционной рентабельности с 19.7 до 13.4% и более высокий убыток по инвестициям, учитываемых по методом долевого участия (0.5 → 1.5 млрд). За год прибыль снизилась более чем в 3 раза г/г (6.9 → 22.3 млрд) на фоне ухудшение операционной рентабельности с 18.1 до 16.5%, а также, что более критично, увеличившегося нетто фин расхода (+87.5% г/г, 25.8 → 48.4 млрд).
Долговая нагрузка увеличилась из-за разнонаправленного движения чистого долга и EBITDA. Показатель ND/EBITDA с учетом остатков на эксроу вырос с 2.98 до 3.79. Вообще, для Эталона долг, а точнее, процентная нагрузка является основной проблемой. В 2025 году нетто фин расход почти в 2 раза превысил операционную прибыль. Кстати, в отчете в событиях после отчетной даты указано, что группа погасила два займа на 78 и 11.7 млрд, но получила новый транш на 54 млрд. Получается погасили нетто на 35.7 млрд. Уже неплохо. Посмотрим, что будет в отчете за 1 полугодие 2026.
Также важным событием в феврале текущего года было проведение дополнительной эмиссии на 400 млн акций для покупки компании "Бизнес-Недвижимость" у АФК Система. В ходе SPO было привлечено 18.4 млрд при сумме покупки в 14.1 млрд. Так что на 4.3 млрд Эталон оказался в плюсе. При этом произошло размытие текущих акционеров более чем в 2 раза. Неудивительно, что это отразилось на котировках акций Эталона, которые от пиков 2024 года сложились почти в 4.5 раза.
Не добавили позитива и операционные показатели за 1 квартал 2026 года. Новые продажи упали на 53.1% г/г (192.1 → 90 тыс. кв. м) и 55.1% к/к (200.4 → 90 тыс. кв. м). Доля ипотечных кредитов составила 30%. Ну хотя бы средняя цена за кв. м выросла за квартал с 221.9 до 274 тыс. руб. Еще стоит отметить, что в 1 квартале новые контракты по премиум сегменту составили 11% против 4% в 1 кв 2025. Эталон целенаправленно смещает фокус в сторону более дорогого жилья для повышения маржинальности и устойчивости бизнеса.
Высокая долговая нагрузка, слабая динамика снижения ключевой ставки, проблемы в секторе, очень слабый 1 квартал - все это пока не дает предпосылок для того, что
рассматривать Эталон для добавления в свой портфель, поэтому смотрим со стороны.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
«Зачем брокер выходит на биржу?»: вышло большое интервью про SPO ПАО «НФК-СБережения»
Алексей Кузьмин дал большое интервью-обзор состоявшегося SPO ПАО «НФК-Сбережения» для автора портала VC.ru
Брокерская компания вышла на биржу: что это значит для инвесторов? Алексей Кузьмин, директор по развитию и стратегическому планированию и Член Совета директоров «НФК-Сбережения», подробно ответил на вопросы журналиста VC.ru об особенностях SPO компании и его отличии от других публичных предложений.
В большой статье-обзоре Алексей Кузьмин:
— провёл сравнительный анализ двух публичных размещений в июне;
— подробно рассказал о ключевых отличиях SPO ПАО «НФК-Сбережения» от проведённых размещений;
— отметил отсутствие дополнительной эмиссии и преимущества такого подхода для инвесторов;
— объяснил, почему брокер сам стал объектом публичного предложения и какую стратегическую задачу решает SPO.
Узнать ответы на эти и другие вопросы, а также прочитать полный текст интервью можно на портале vc.ru по ссылке: https://vc.ru/invest/3001367-vikhod-pao-nfk-sberezheniya-na-birzhu
ВТБ - новая стратегия и дивиденды
В последнее время инфоповоды ВТБ $VTBR все больше приковывают к себе внимание инвесторов. Дивиденды, SPO, партнерство с Wildberries, а теперь на горизонте новая стратегия. На мой взгляд, большинство из них носят позитивный подтекст. Мы с вами регулярно разбираем этот кейс и сегодня по следам ГОСА еще раз хочу вернуться к нему.
💰 Итак, дивидендам в размере 9,71 рубля на акцию или 25% от чистой прибыли - быть! ГОСА 30 июня утвердило их размер. Важно отметить, что даже 25% прибыли сейчас дают 13% дивидендной доходности, которую в текущей ситуации можно найти у узкого круга крупных эмитентов. При этом менеджмент подтвердил планы по переходу к payout 50% в течение нового стратегического цикла 27-29 годов.
На текущий момент есть основания полагать, что щедрые дивиденды будут не разовой историей, а постоянным элементом инвесткейса. Финансовая база для этого есть. Банк вышел на ROE около 20% и обещает органически оставаться в этой зоне. Прогноз по прибыли на 2026 год в размере не менее 600 млрд рублей также подтвержден. Сделка с WB, если все пойдет хорошо, ROE только увеличит, а допэмиссия оставит хороший запас для роста.
При таких результатах потенциальные 50% от чистой прибыли означают уже 300 млрд рублей дивидендов. Но не будем забегать вперед, итоговые выплаты будут зависеть от многих факторов.
🏦 На ГОСА банк рассказал о новой стратегии на 2027–2029 годы, которую представят в начале следующего года. Ее ключевым направлением станет перезапуск розничного бизнеса через партнерство с Wildberries. Маркетплейсы в среднем растут более чем на 30% в год, а Wildberries вообще растет вырос на 49% по объемам бизнеса в 2025 году. Партнерство с RWB даст 90-120 млрд рублей дополнительной прибыли в год. В общем синергетический эффект от быстрорастущей экосистемы WB и интеграции в нее продуктов ВТБ мы точно получим.
Другими элементами стратегии станут международные расчеты, цифровые валюты, финансирование стратегических отраслей и внедрение ИИ. ВТБ хочет проводить до четверти внешнеторговых расчетов страны и повышать эффективность бизнеса за счет новых технологий.
В итоге инвест-идея становится понятнее: органическая прибыль не менее 600 млрд рублей, ROE около 20%, перезапуск розницы с WB и постепенный выход на payout 50%. Если банк сможет совместить щедрые выплаты с устойчивой достаточностью капитала, его дивидендная история действительно выйдет на новый уровень, что будет драйвить и бумаги банка.
❗️Не является инвестиционной рекомендацией
♥️ Если понравилась статья, жми лайк, поддержи автора и получи плюс к карме!