Почему дивиденды у дешевой по мультипликаторам компании намного лучше, чем дивиденды «у дорогой»? Или рассуждения о влияния див.выплаты на капитализацию
🤔 Сегодня решили затронуть одну из крайне важных тем фундаментального анализа. Это дивиденды и их влияние на стоимость и перспективы компании.
Все же знают, что российский рынок славится своими дивидендными выплатами. Их очень любят инвесторы, гордятся ими, безумно ждут, а кто-то еще и реинвестирует обратно в те же компании. Но вот незадача: из-за того, что их так любят инвесторы, платят их не только уже стабильные компании, но и компании роста, хотя казалось бы, оставьте деньги на развитие, зачем отправлять их инвесторам?
▪️Более абсурдно еще выглядят ситуации, когда проводят див.выплаты, а после этого делают SPO. Последний пример с Озон-Фармацевтика #OZPH. Да, понятно что цель доп.эмиссии не только привлечение капитала, но и увеличение free-float, но зачем платить 300 млн руб. дивов, если эти деньги можно было пустить на развитие?? Причем за счет этих 300 млн руб. вы получаете всего 0,65% доходности! Вопрос: стоит ли оно того?
▪️Или Астра #ASTR, растущая на 100% в год. Утверждает дивиденды в 3,14 руб. на акцию или 0,82%! А если мы возьмем еще и промежуточную выплату в январе, то получим еще 0,55%… А знаете, сколько это в деньгах? 1,22 млрд рублей! Дальше вы поймете, почему я о таких сравнениях говорю, и почему суммы подмечаю.
А теперь возьмем какую-то более менее стабильную компанию. Например, в последнее время на слуху Россети со своими большими выплатами дивидендов. Так, Россети Волга #MRKV тоже на днях выплатит дивиденды на 2025 год. Объем выплаты составит 1,39 млрд руб., немногим более, чем дивиденды Астры. Только знаете, какая див.доходность тут была в момент их рекомендации? 10%!! 10%, Карл, вместо 1,3% в Астре. Но даже не это самое главное…
📊 Теперь давайте чуть больше погрузимся в фундаментальный анализ, и вспомним, почему у акций формируется див.гэп после выплаты.
У каждой компании есть какой-то капитал. Выплата денег - это уменьшение такого капитала. Условно, у вас был 1 млрд руб. капитала, который был представлен разными активами, вы заработали еще 1 млрд руб. прибыли за год, ваш капитал стал 2 млрд руб. Если вы выплатите 0,5 млрд руб. на дивы (50% прибыли), то капитал станет 1,5 млрд руб. На основе капитала можно посчитать такой важный мультипликатор как P/BV, то есть P (капитализация) делить на BV (балансовая стоимость капитала). Он показывает нам, за сколько рублей вы покупаете 1 рубль капитала в компании.
💭Теперь вернемся к трем нашим компаниям и взглянем на их капитал, прибыль, P/BV, а также сделаем какие-то выводы
▪️Озон-Фармацевтика. Прибыль 4,6 млрд руб., капитал 25,3 млрд руб., капитализация 48 млрд руб., P/BV 1,9. Дивы заберут 0,3 млрд руб. из капитала, он станет 25 млрд руб. Изменение капитала, на 1,2% против дивов в 0,65%.
▪️Астра. Прибыль 5,8 млрд руб., капитал 7,5 млрд руб., капитализация 85 млрд руб., P/BV 11,3. Дивы заберут 1,2 млрд руб. капитала или 16% капитала против дивов в 1,3%.
▪️Россети Волга. Прибыль 3,63 млрд руб., капитал 44,9 млрд руб., капитализация 12 млрд руб., P/BV 0,27. Дивы заберут 1,4 млрд руб. или 3% от капитала при выплате 11%…
🤔Теперь вспомним, что див.гэп, фундаментально, должен представлять собой изменение капитала.. Актуально ли это для всех компаний выше? И должен ли у всех из них быть див.гэп на величину див.выплаты? А самое главное, стоит ли делать див.выплату, когда ты даешь акционеру чуть более 1%, при этом забирая 16% капитала!?
Мы не говорим о том, что это единственный фактор, на который надо обращать внимание. Однако, это позволит взглянуть на див.выплаты с иной стороны. Для всех ли компаний они хороши? Для всех ли компаний оказывают одинаковое влияние на их оценку? Справедливы ли в них див.гэпы на размер дивидендов?
P.S. ну и в качестве домашнего задания, попробуйте провести тот же анализ для Сбера и ВТБ. Одинаковое ли влияние див.гэп окажет на их мультипликаторы? Должен ли в ВТБ справедливый див.гэп быть на всю суммы выплаты или нет? 🤔
Озон Фармацевтика. Отчет за 2 кв 2026 по МСФО
Тикер: #OZPH
Текущая цена: 43.3
Капитализация: 50.6 млрд
Сектор: Фармацевтика
Сайт: https://ozonpharm.ru/
Мультипликаторы (LTM):
P/E - 6.56
P/BV - 1.4
P/S - 1.26
ROE - 21.4%
ND/EBITDA - 0.38
EV/EBITDA - 4.19
Акт/Обяз - 3.2
Что нравится:
✔️выручка выросла на 21.9% г/г (6.4 → 7.8 млрд);
✔️FCF увеличился в 2.2 раза г/г (1.1 → 2.4 млрд);
✔️чистый долг снизился на 30.9% к/к (7.3 → 5 млрд). ND/EBITDA улучшился с 0.61 до 0.38;
✔️нетто фин расход уменьшился на 9.2% к/к (337 → 306 млн);
✔️чистая прибыль выросла 2.7 раза г/г (0.7 → 2 млрд);
✔️отличное соотношение активов и обязательств.
Что не нравится:
✔️
Дивиденды:
Планируется выплачивать дивиденды ежеквартально, размер дивиденда зависит от показателя скор. ND/EBITDA и ЧП за отчетный период по МСФО
СД рекомендовал дивиденды за 2 квартал 2026 в размере 0.49 руб. (ДД 1.13% от текущей цены).
Мой итог:
Операционные показатели вернулись к росту.
Объем продаж вырос на 2.1% г/г (76.2 → 77.8 млн уп). Из них (млн уп):
- розничные -4% (49.6 → 47.6) и государственные закупки +13.9% (26.6 → 30.3);
- МНН +1.3% (71.7 → 72.6) и брендированные дженерики +15.5% (4.5 → 5.2).
За полгода объем продаж снизился на 1.2% г/г (152.9 → 151.1 млн уп). В целом, причины все те же, что и были озвучены в обзоре по 1 кварталу:
- высокая база прошлого года;
- низкая сезонная заболеваемость;
- ротация ассортимента в пользу «укрупненных» упаковок.
Из приятного тот факт, что темпы продаж конечным потребителя в 1 полугодии были выше рынка.
За счет роста объемов и увеличения средней стоимости упаковки на 13.1% г/г удалось получить хороший прирост по выручке. В разбивке по сегментам (г/г в млрд):
- розничные +11.5% (3.92 → 4.37) и государственные закупки +38.1% (2.49 → 3.44);
- МНН +19.4% (5.42 → 6.47) и брендированные дженерики +35.5% (0.99 → 1.34).
Выручка за полугодие выросла на 11.7% г/г (13.3 → 14.8 млрд). Количество рег. удостоверений выросло на 7.3% г/г (547 → 587 шт). Количество товарных позиций увеличилось на 12.7% г/г (785 → 885 шт).
Рост выручки, улучшение операционной рентабельности с 23.2 до 36.4% и снижения нетто фин расхода (553 → 306 млн) позволили компании кратно увеличить прибыль за 2 квартал. За полгода чистая прибыль выросла на 89.7% г/г (1.7 → 3.2 млрд).
FCF также кратно вырос на фоне увеличения OCF (+50.7% г/г, 2.3 → 3.5 млрд) и снижения кап. затрат (-8.8% г/г, 1.2 → 1.1 млрд). За 1 полугодие FCF вырос в 5.8 раза г/г (0.8 → 4.5 млрд).
Снижение долговой нагрузки продолжается. В этом квартале как за счет роста EBITDA, так и за счет уменьшения долга. Сама компания также подсчитывает скор. ND (также учитывается задолженность по безрегрессному факторингу) и показатели скор. ND/EBITDA = 0.8. На 2026 год ОзонФ планирует поддерживать показатель ND/EBITDA в пределах 1.
Группа подтвердила свой прогноз на 2026 год по росту выручки от 15 до 25%. Результат 2 квартала в отличии от прошлого уже вписывается в эти планы. С учетом этого был скорректирован расчет и заложен динамика выручки по нижней границе. Исходя из нового расчета получается прибыль за 2026 в районе 7.5 млрд. Это дает P/E 2026 = 6.74 и дивиденд в размере 1.61 руб (ДД 3.71% от текущей цены) при 25% от ЧП. Для сектора выглядит очень заманчиво.
Если первый квартал насторожил, то второй уже добавил оптимизма. Сама компания ожидает во 2 полугодии результат лучше 1 за счет последовательного расширения ассортимента и его представленности в цепочке поставок. Для завода "Озон Медика" уже получена гос. лицензия на производство лекарственных средств, что позволяет начать процесс поэтапного перевода регистрационных удостоверений на этот завод и после запуска коммерческого производства. Планы по расширению мощностей площадки «Мабскейл» в 2027 также остаются в силе. Но уже сейчас на базе завода формируется биотехнологический портфель, из него 9 препаратов биотеха проходят клинические исследования или находятся на рассмотрении в Минздраве РФ.
Акций компании держу в портфеле с долей в 4.2% (лимит - 4%). Прогнозная справедливая стоимость - 62 руб.
*Не является инвестиционной рекомендацией
Более подробная информация по портфелю в моем Телеграме
🪙 IPO и рынок долгового капитала.
Примерно неделю назад прошла встреча с представителями Т-Инвестиций. Тема: IPO, тенденции на рынке акционерного капитала. Так же поговорили и про облигации.
Что интересного было?
Самые крупные сделки за последние несколько лет: Дом.рф, Элемент, ВИ, Европлан, Совкомбанк. Все выше 10 млрд рублей. Дом. Рф так вообще на 27,7.
Средний рост компаний в первый день около 1%. Конечно есть истории типа Диасофт, которые могли дать инвесторам около 40% за день. Но есть нюанс, Диасофт вырос… нет упал на 80 процентов со своего старта. Хорошая долгосрочная инвестиция. Нет). $DIAS $DOMRF
По моим подсчетам примерно 75% компаний, которые вышли на IPO не достигли успеха. Ну то есть они сейчас торгуются ниже своей первоначальной цены.
Почему так? Видимо, это связано с неадекватной оценкой. Завышенной оценкой. Все хотят заработать, а физики готовы в это верить.
Если не верите, давайте проверять.
Средний уровень дисконта к аналогам составляет около 20%. Опять же, что это за аналоги?
ВИ.ру. Дисконт 24 %. Рост с момента IPO – минус 58 %. То есть можно было спокойно размещаться раза в 2 ниже. $VSEH
Делимобиль. Дисконт 31 %. Рост с момента IPO – минус 80 %. $DELI
Базис. Дисконт 30%. Рост с момента IPO +13 %.
Аренадата. Дисконт 38 %. Рост с момента IPO -30 %. $DATA
Озон фарма. Дисконт 33%. Рост с момента IPO +53 %. $OZPH
Взял несколько компаний с самыми большими «дисконтами».
Дисконт по отдельным компаниям был, например Озон фарма, Базис. В Дом.рф я тоже могу поверить. Но вот в дисконт в Делимобиле или ВИ поверить сложно. Видимо компании выходили на рынок с очень высоким ожиданиями, но они не оправдались.
🪙 Как провести успешное IPO?
И здесь есть ответ. Пример Дом.рф – тут была высокая див доходность и адекватная оценка. Плюс компания растет, не смотря на очень сложный рынок.
Нужно привлекать институциональных инвесторов – у них есть деньги и понимание того, что такое хорошо и что такое плохо.
Плюс прогнозы по росту компании должны подтверждаться.
Аналитики Т не ждут роста IPO до 2027 года. Хотя текущий рынок имеет и свои плюсы: сейчас выше шансы, что компании будут выходить на рынок не по завышенным оценкам.
При этом спрос бывает очень высоким. 200 тыс инвесторов в МТС банке, 100 тыс в Диасофте – это совсем не мало. При этом переподписка может достигать от х3 до х29, а аллокация в рознице 1-2 процента ( Диасофт, Совкомбанк, Астра, МТС банк). То есть если вы даже захотите зайти в IPO, то ваша доля может быть крайне мала. Классический шаурма-трейдинг.
Как обычно ведут себя бумаги после IPO?
На длительном горизонте ( больше года) они чаще всего падают, поэтому имеет смысл продавать в первый день ( 5%) , месяц (3,4 %) , или 3 месяца ( 6.5%). Тут хотя бы есть шанс что-то заработать.
🪙 Про рынок долгового капитала.
Люблю облигации, они позволяют зарабатывать на любом рынке. Особенно на таком как сейчас.
Объем рынка стабильно растет, если в 2021 году объемы размещения ОФЗ были 2,6 трлн рублей, а корпоративных бумаг – 1,8 трлн рублей. То сейчас объемы выросли в разы – 8,3 и 6,8 трлн.
Плюс выросла доля юаневых бумаг. Они уже занимают около половины всех валютных бумаг.
По рейтингу: доля бумаг ААА и АА остается высокой – около 80%.
Инвесторы фокусируются на облигациях с фиксированным купоном, но в июле снова вернулись флоатеры. Со ставкой пока слишком много неопределенностей.
Выводы.
В IPO иногда имеет смысл поучаствовать, но нужно иметь понимание во что вы инвестируете. Основная проблема – завышенная оценка. Все хотят заработать, но инвестор почему то всегда на последнем месте.
Облигации – тут на самом деле все тоже не просто. Но если вы покупаете облигации с рейтингом ААА или АА, плюс у компании нет диких долгов, то велика вероятность, что вы все получите. Вряд ли иксы, но зато стабильнее, чем во многих IPO.
#Пульс_Толкс
Текущая ситуация на бирже
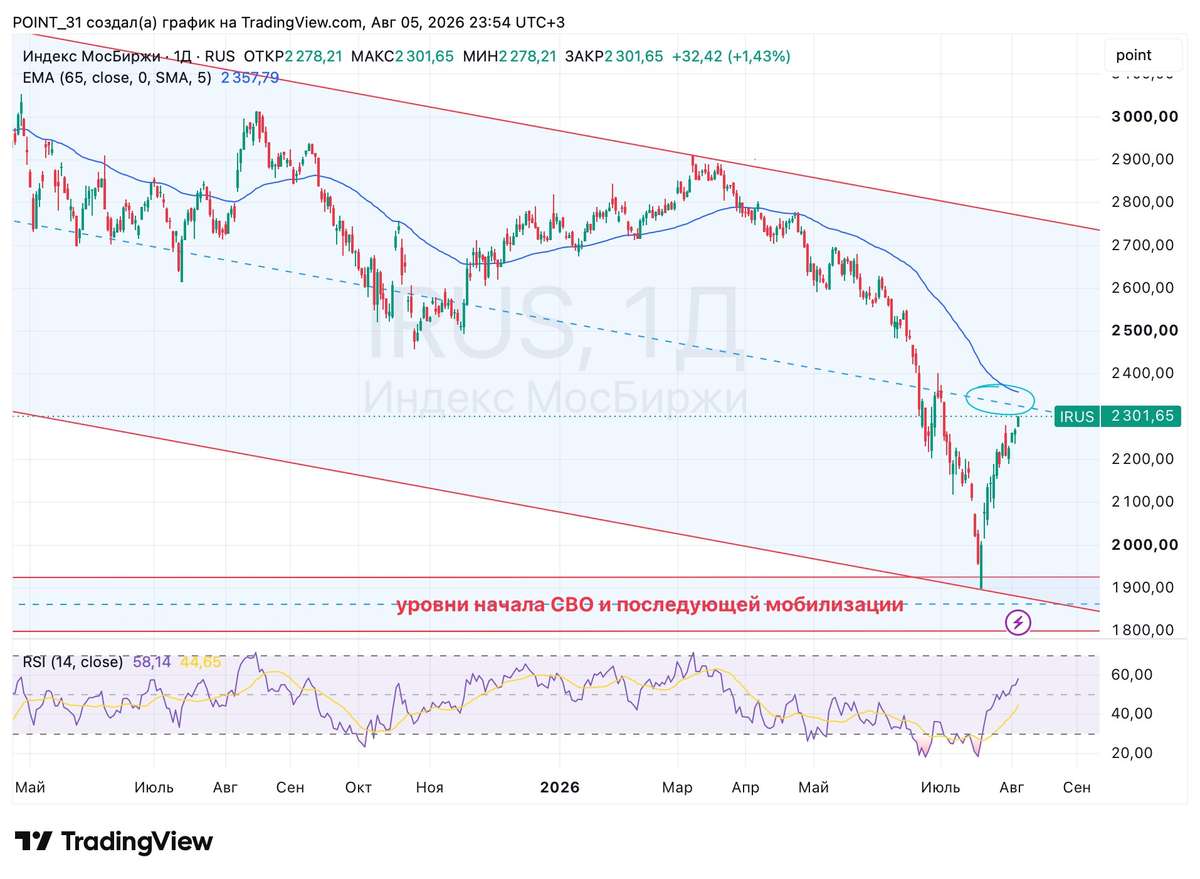
Индекс Мосбиржи накануне продолжил восстановление, прибавив 1,4% до 2302 п. Сверху нас ждет сопротивление на 2300-2370 п., где проходит средняя линия нисходящего коридора и скользящая средняя EMA65. Проходить ее вверх будет сложно, так как рынок находится в подвешенном состоянии. Слабые выходящие отчеты компаний, замедление снижения ключевой ставки и регулярные атаки БПЛА будут сдерживать рост. Будьте аккуратны!
📊 Росстат впервые с середины мая зафиксировал недельную дефляцию в РФ на уровне 0,02%. Впрочем, радость может быть преждевременной, ведь годовая инфляция из-за эффекта низкой базы подскочила до 6,13%, а ЦБ на этом фоне уже представил обновленные среднесрочные параметры ДКП. Регулятор подчеркивает, что устойчивые компоненты инфляции все еще требуют сохранения жестких денежно-кредитных условий.
💵 Аналитики в материале РБК прогнозируют курс доллара до конца года в коридоре 80–85 рублей, не ожидая существенного ослабления национальной валюты. Высокий уровень ключевой ставки продолжают поддерживать рубль, ограничивая спекулятивный спрос на валюту. Для крупных экспортеров из моего портфеля вроде Новатэка или Сургутнефтегаза крепкий рубль остается сдерживающим фактором для переоценки выручки, но устраняет риски резких валютных шоков для экономики.
💊 Промомед порадовал инвесторов сильными операционными результатами: выручка фармакомпании за первое полугодие 2026 года подскочила на 76% в годовом выражении. Эмитент активно наращивает присутствие в коммерческом сегменте и расширяет портфель инновационных препаратов. На фоне общего охлаждения потребительского спроса отечественная фармацевтика продолжает выглядеть защитным активом, хотя я свою ставку делаю на Озон Фармацевтика.
⚡ Мосэнерго представила отчетность по МСФО за полугодие: выручка выросла на 25,1% до 179,5 млрд рублей, а чистая прибыль подскочила на 18,7% до 11,8 млрд рублей. Индексация тарифов и жесткий контроль над операционными издержками принесли свои плоды. Для сектора электроэнергетики показатели весьма достойные, однако дивидендный фактор и инвестиционные обязательства компании традиционно сдерживают бурную реакцию рынка в акциях.
⛽️ Сбербанк сообщил о намерении обратиться в арбитражный суд с заявлением о банкротстве Евротранса. Для оператора АЗС Трасса это крайне тревожный сигнал, подсвечивающий проблемы с обслуживанием долговой нагрузки при текущих процентных ставках. Компания уже допустила ряд полноценных дефолтов по облигациям. Ну а сам кейс стал очередным напоминанием об опасности высокой долговой нагрузки в розничном бизнесе.
❗️Не является инвестиционной рекомендацией
❤️ Если утренний брифинг оказался полезен, жмите лайк. Это мотивирует меня регулярно публиковать его.
$MSNG $PRMD $OZPH $SBER $EUTR