Озон Фармацевтика: фокус на здоровье нации

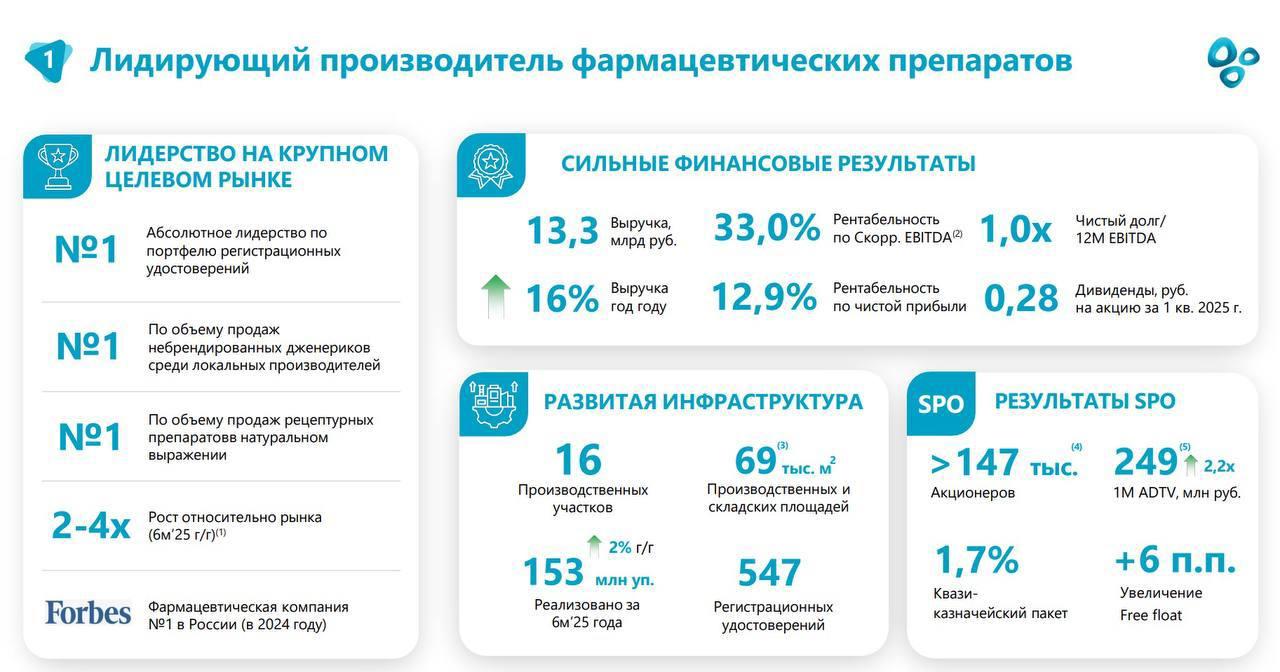
Российский фармацевтический сектор стремительно набирает обороты, превращаясь в магнит для капиталовложений. Сегодня мы проанализируем перспективы одного из лидеров отрасли — компании «Озон Фармацевтика», сквозь призму финансового отчёта за первое полугодие 2025 года .

💊 Итак, выручка эмитента за отчётный период выросла на 16% до 13,3 млрд рублей. Компания по продажам конечным потребителям (Sell-out) продолжает опережать рынок более чем в два раза, завоёвывая лояльность клиентов широким ассортиментом и качественной дистрибуцией.

Необходимо подчеркнуть, что на результаты второго квартала повлияла высокая база прошлого года - компания работала над увеличением представленности ассортимента и делала большие отгрузки дистрибьютерам. Кроме того в бизнесе эмитента присутствует сезонность, и второй квартал традиционно является слабым, поэтому во втором полугодии следует ожидать ускорения роста бизнеса.

Руководство компании подтверждает свой прогноз по росту выручки на уровне не менее 25% на текущий год. Позитивные сигналы поступают уже сейчас: в июле - августе отмечается ускорение продаж, подтверждая правильность выбранного вектора развития.

📊 Чистая прибыль в отчётном периоде сократилась на 11% до 1,7 млрд рублей. Жёсткая ДКП, которая спровоцировала рост процентных расходов, а также повышение налога на прибыль с текущего года оказывают давление на доходную часть бизнеса.

Соотношение чистый долг/EBITDA на середину года составило 1x, что вполне приемлемо. Важно отметить, что средства, привлечённые в результате недавнего SPO, ещё не учтены в расчёте чистого долга. Само SPО позволило не только увеличить free float, но и удвоить среднедневной объём торгов, который в июле составил 249 млн рублей. Бумагу расторговывают, ликвидность растёт.

💊 Также обратил внимание, что компания уже готовится к регистрации первого биосимиляра, клинические исследования которого успешно завершены. Биосимиляры — это высокомаржинальные лекарственные препараты, и их появление в портфеле эмитента может стать импульсом для дальнейшего роста.

«Озон Фармацевтика» - это комбо из регулярных дивидендов и стабильных двузначных темпов роста бизнеса, что делает акции эмитента востребованными среди инвесторов. Совет директоров уже рекомендовал к выплате 275 млн рублей дивидендов за 6 месяцев 2025 года. В одном из своих портфелей акции компании лично я держу.

❗️Не является инвестиционной рекомендацией
0 комментариев
    посты по тегу
    #

    🪙 Дочки Россетей. Рост стоимости электроэнергии 🔝

    С 1 октября нас ждет рост стоимости коммунальных услуг. В том числе и электроэнергии. Для населения и других потребителей рост стоимости составит около 15 %. Естественно электроэнергетики могут неплохо на этом заработать.

    Дочки Россетей — понятный и стабильный бизнес
    Они последние годы значительно повышают цены на услуги и в отдельных случаях растут в разы по чистой прибыли за год.

    Причина роста тарифов.
    Резерв советской энергосистемы подходит к концу. На модернизацию, ремонт и новые мощности в дефицитных регионах нужны деньги. Решили переложить расходы на потребителя: тариф на электроэнергию растёт, а на её передачу по сетям — ещё быстрее. Классика.

    Динамика индексации тарифа на передачу ЭЭ.
    — 2024: тариф +8% (общая индексация ЭЭ 8,9%)
    — 2025: +14% (общая 12,6%)
    — 2026 (с 1 октября): +16% (общая 11,3%) — рекорд за многие годы.
    — 2027: +14,7% (общая 8,6%)
    — 2028: +12% (общая 9,1%)

    Как работает схема?
    Сбытовые компании собирают деньги с потребителей → платят дочерним структурам Россетей → те платят дивиденды головной ФСК ЕЭС → она делает CAPEX. $FEES
    Дочки тоже делают CAPEX, но меньше головной и значительную часть прибыли направляют на дивиденды. На этих дивидендах и росте компаний можно прокатиться.
    Об этом я начал писать года 3 назад. Некоторые компании за это время выросли более, чем на 100 процентов + дивиденды. Вот и думайте...

    Неэффективности из-за низкой ликвидности.
    Дочки сетей — неликвидные бумаги, крупные игроки ( в том числе и фонды) не могут в них войти, поэтому часто возникают неэффективности, которые можно использовать.
    Дочки Россетей не обновляли максимумы полгода — для бизнеса с оценкой P/E = 2–3 и ежеквартальным ростом на десятки процентов это много.
    Дивдоходность за 2026 - от 15% годовых в консервативном сценарии, за 2027 может достигнуть ~20% и более ( относительно текущих цен).

    Третий квартал может быть не очень из-за переноса индексации тарифов. Четвёртый квартал и весь следующий год будут сильно лучше. Буду смотреть на отчеты за 3 кв и уже принимать решение о покупке ( или нет). Думаю, что высокие дивиденды и высокие финансовые показатели могут быть у Россетией Урала, ЦиП.
    Возможно Центр, Волга и МР тоже покажут неплохие результаты.

    $MRKU $MRKP $MRKC $MRKV $MSRS

    Предприниматели из туротрасли привлекли при поддержке МСП Банка 2,4 млрд рублей в 2026 году

    Малый и средний бизнес из туристической отрасли привлек с начала 2026 года при помощи инструментов МСП Банка, дочернего банка Корпорации МСП, 2,4 млрд рублей финансовой поддержки. Среди регионов-лидеров по объему финансирования Челябинская область (456 млн), Ненецкий автономный округ (445 млн), Республика Татарстан (301 млн), Республика Дагестан (300 млн) и Республика Крым (292 млн).

    Наибольшее количество проектов из сферы туризма, которые реализуются при поддержке МСП Банка, связаны с инфраструктурным строительством, развитием ресторанного бизнеса и сервисов по доставке еды, пассажирскими перевозками, а также деятельностью туристических агентств.

    «Мы видим устойчивый спрос предпринимателей на финансирование туристической инфраструктуры. МСП Банк дает возможность привлекать как крупные инвестиционные кредиты, так и средства на оборотные цели, что позволяет предпринимателям обеспечивать текущую деятельность и развивать внутренний туризм», – отметил Алексей Потапов, врио председателя правления МСП Банка.

    В июле 2026 года стартовала новая программа стимулирования кредитования, которую реализуют Банк России и Корпорация МСП. Программа доступна для малого и среднего бизнеса из приоритетных отраслей — туризма, производства, логистики, ИТ и научно-технической деятельности, отдельных креативных индустрий, малым технологическим компаниям, участникам региональных программ по повышению производительности труда, а также для МСП из Республики Крым, Краснодарского края, Белгородской, Брянской, Воронежской, Курской, Ростовской областей и Севастополя. Предприниматели могут получить кредитные средства на сумму от 500 тыс. рублей до 500 млн рублей для пополнения оборотных средств по ставке «ключ плюс 3%». Поддержка малого и среднего бизнеса осуществляется по национальному проекту «Эффективная и конкурентная экономика».
