Поиск

Планка вверх или Планка вниз что лучше?

Планка вверх или Планка вниз что лучше?

💊 Ну что, в очередной раз хороним Кокса? 🤣
Платежеспособность важнее долговой нагрузки и пока Кокс платежеспособная компания.

То-ли ещё будет, не знаю, к оферте выпуск держу, выходить не планирую

🛡 Самолёт - основные Банки кредиторы, достигли предварительных договоренностей по стабилизации самолёта.

💛 Акции ВК в огне, каждый день - планка вверх. В стакане заявки на миллионы штук на покупку.
Увидим где то в стратосфере?

🪓Лукойл, Роснефть, Транснефть, Татнефть - решили напомнить, что цена выше 110$ за баррель не вечна, а с ее ппадением и котировки бумаг - стремительно снижаются.

🔥МГКЛ - все "в порядке" и денег на счетах миллиарды их даже видел аудитор. Но.... Есть нюанс.

Знаете анекдот про нюанс? Вот почитайте на досуге. Примерно так я себя почувствовал, когда закрывал позицию в минус 140.000 тысяч 😆

А так, важные новости - не только тут, буду благодарен за подписку❤

$RU000A10C741 $TATNP $TRNFP $ROSN $LKOH $SMLT $RU000A10BW96 $RU000A104JQ3
$VKCO $MGKL

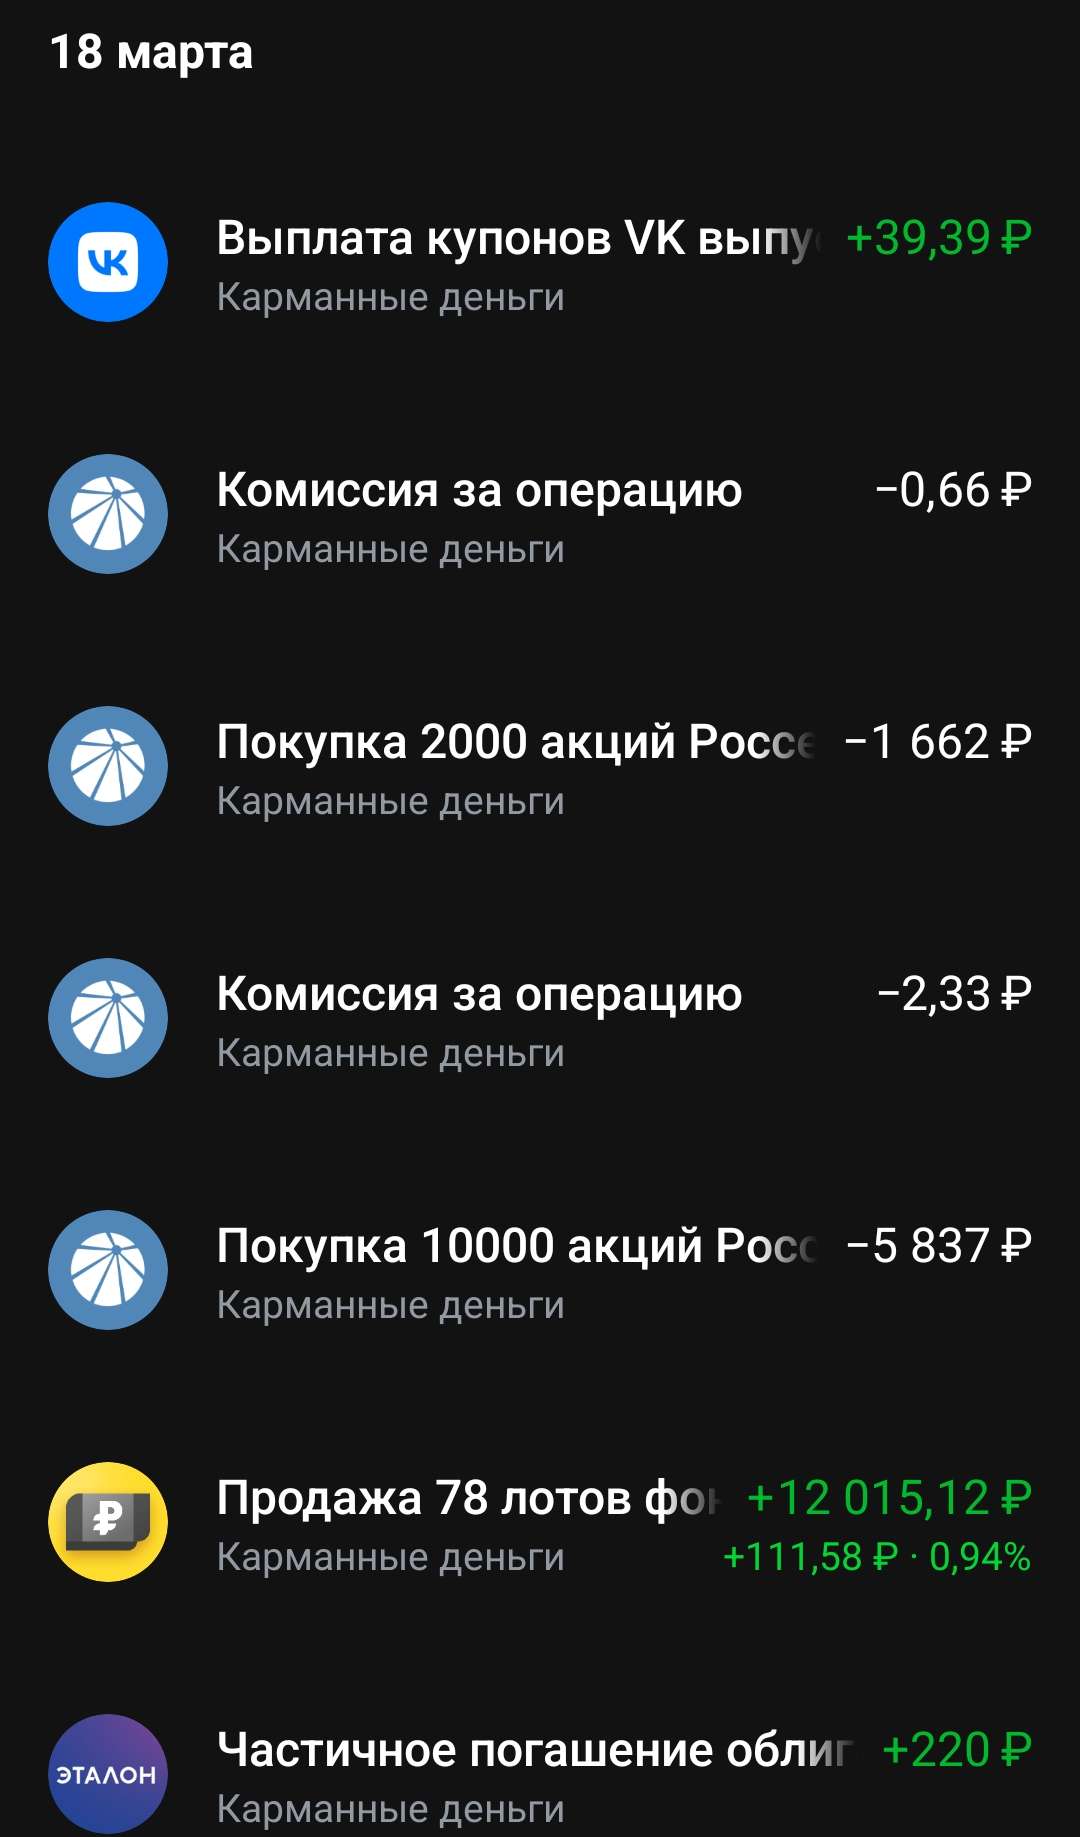
Про покупки, про покупки, про покупочки мои! 😊


Рубрика: Финансовые итоги недели. Кажется, заголовок пришёл мне в голову из какой-то детской сказки. Точно не помню, из какой. 🤔

Вот и воскресенье — день, конечно, замечательный, а ещё и солнышко, которое в Москве бывает не так уж и часто. Ну что, время перейти к финансовым решениям за прошедшую неделю, так? 🙂

В первую очередь на протяжении всей недели докупал Сбер $SBER и Роснефть $ROSN маленькими суммами. Я тут увидел историю у кого-то из блогеров — типа в стране всё настолько плохо, что Сбер может перестать платить дивиденды. Может ли быть такое? В теории может быть вообще что угодно, но я пока смутно представляю себе такую картину.

Сегодня на внебирже решил прикупить B2B РТС $BTBR — мне этот актив давно нравится, ещё с размещения. Идея в нём предельно простая: это понятный бизнес, платформа, на которой идут электронные закупки. Кажется, от электронных закупок мы вряд ли когда-нибудь уйдём. Подобрал немного Газпрома $GAZP , Мосбиржи $MOEX и Озона $OZON — активы с перспективами. 👍

Получил целых 190 ₽ дивидендов от «Мать и Дитя» $MDMG . И скинул МГКЛ 1-й выпуск с убытком около 140 000 ₽. $RU000A104XJ9

Пришли дивиденды от Татнефти — это не может меня не радовать! А в прошлое ВС буквально — дошли дивы Новатэка. 😄 $TATNP $NVTK

И на основной брокерский счёт я наконец докупил флоатер Газпромнефти! На 5 лет. Всё, я решил переходить ближе к тактике «купил и забыл».

Мне нравится следить за рынком и читать новости, но самому быть в гуще событий — не моя история. Так что я лучше буду переходить в «Тихую гавань». Время спокойных высоких доходностей кончилось. Рынок ВДО превратился в настоящую русскую рулетку. И это при том, что в барабане 5 патронов из 6. 😬

Поэтому «тише едешь — дальше будешь», как говорится, но это не точно.

Не ИИР. Не совет и не рекомендация. В посте моё субъективное мнение. Мои вложения могут не подходить под ваши цели.

А так — подписывайтесь, чтобы не пропустить. А важные новости — не только тут! 🙌🤝

#инвестиции #чтокупить #челлендж

​🌲1500 дней Pocket Money - 1500 дней побед и разочарований.

Примерно 4 года назад мы анонсировали проект
#pocket_money или Карманные деньги.
Начальные инвестиции - 10 тыс рублей, пополнение каждую неделю по 500 р.
Некоторые инвесторы подхватили эту иницитиву, но не все продолжили участие. Не все хотят богатеть долго). Кого-то просто подкосил российский рынок, а особенно блокировки и заморозки.

За 4 года портфель вырос с 10 тысяч до 148,3 тыс рублей. Пополнения - 117 тыс. Доход - 31,3 тыс.
Годовая доходность около 10,5 %.

В любом случае рост есть, и это хорошо. В основном благодаря купонам и дивидендам. За всё время получил их на 37,8 тыс рублей, а за 12 мес - почти на 15,6 тыс.

Доля облигации сейчас - 31 %. Думаю, что можно ещё докупить и довести их до 40 %.

Состав портфеля.
Почти все самые известные российские компании есть в портфеле. Д-диверсификация. Всего 37 шт.
38% портфеля занимают Лукойл, Сбер, Татнефть. $LKOH $SBER $TATNP
Самые большие доли в облигациях:
Брусника, Вуш, ОФЗ, А101, Апри.

В основном отдаю предпочтение компаниям, которые стабильно платят и повышают дивиденды. Дивиденды и купоны продолжаю реинвестировать.

Из последних покупок: акции Татнефти прив, облигации Синара 1р4, Вуш 06.

Если было полезно/интересно, то можете поставить оценку. 🚀

Продолжаем инвестировать.

$SBER $LKOH

Покупки и приобретения: что делаю и куда бегу за прошедшую неделю

📊 Покупки и приобретения: что делаю и куда бегу за прошедшую неделю
Итак, друзья, времена нынче тяжёлые. 🤔 Тут, конечно, сразу возникает вопрос: «А было ли когда-нибудь легко?» Тяжело, по-моему, во все времена. Но, несмотря на это, я продолжаю инвестировать. Куда же деваться? 😅
🏦 Ключевая ставка и прогнозы ЦБ
Первое, что хотелось бы отметить: сегодня ЦБ оставил ключевую ставку на уровне 14%. На мой взгляд, цифра вполне ожидаемая. Улучшений в экономике нет: бензиновая ситуация, повышение тарифов ЖКХ, геополитика — естественно, всё это отражается на экономике в худшую сторону. А следом мы получаем то, что получаем. 📉
ЦБ также изменил прогнозы:
· 📈 Средняя ставка на 2027 год повышена до 12,5–13,5%, хотя ожидали снижение даже ниже 10%· 💰 По итогам года инфляция будет якобы около 7,6%, тогда как целевое значение — 4%· 😰 Инфляционные ожидания населения растут и находятся на максимальных значениях за последние 2 года· 📊 Прогноз роста ВВП — от 0,5 до 1%
🗣️ Если словами, без цифр
Денежно-кредитная политика остаётся жёсткой. Я уже не раз говорил и ещё не раз скажу: ну нету почвы для роста, господа и дамы аналитики, верящие в чудо. Ну мы в воюющей стране! Очнитесь уже наконец. 🙄
Да, мы можем заработать немного денег для страны за счёт ресурсов, да, ситуация может слегка улучшиться. Однако ждать серьёзных улучшений до окончания конфликта — наивная глупость. Единственное, что может реально спасти экономику, — это полное завершение либо серьёзная длительная заморозка конфликта. Всё. Других вариантов нет. Нужно ли быть кандидатом экономических наук, чтобы это понять? Как будто бы нет. 🤷‍♂️
Ну а краткосрочный рост рынка мы, конечно, можем увидеть по-прежнему на всех новостях, направленных так или иначе в сторону переговоров. 📰
💼 Что делаю я?
· Никого не слушаю 👂❌· Закупаю интересующие меня активы 🛒
Оцениваю активы просто: смотрю на отчётность, мультипликаторы и долги без погружения часами — коротко. ⏱️
На этой неделе докупаюсь:
· Газпром — много новостей вокруг, по поводу всяческих восстановлений. И даже слухи про Европу. Это всё, конечно, толкает Газпром вверх. Подбираю. ⛽· Сбер — идея в Сбере, как всегда, очевидна, так что я набираю, пока могу. Без надежды на иксы, но с надеждой на дивиденды. 🏦· Лукойл — для себя обнаружил, что Лукойл — это какая-то нелогичная, но всё же растущая бумага. Я просто понял, что надо покупать, вот потому что и всё. Что если не пытаться найти какие-то сверх идеи? 🛢️· Роснефть и Транснефть — госкомпании: один игрок тихонько под Восток Ойл работает, второй — на монополию нефтяной логистики по трубам. Всё, что ниже 1100 по Транснефти, подбираю. 🏗️· Татнефть — взял под стабильные дивы. Я даже стал ловить себя на мысли, что не стоит изобретать велосипед: просто смотришь тех, кто платит, да и всё. 💸
📜 Из облигаций под оферту держу:
· Кокса 4· МГКЛ 1· БалтЛиз 14
🤫 Вопросы к вам
Скоро сделаю серию постов: куда я сбегаю, когда мне становится страшно? Как считаете, это интересно? 🤫
У меня тут вклад на 100 000 закрылся. Как думаете, куда я его подевал? 👀💰
$RU000A10C741 $RU000A104XJ9 $RU000A10A3W1 $TATNP $TRNFP $ROSN $LKOH $SBER $SBERP $GAZP
#новости #центральныйбанк #чтокупить #хочувдайджест #новичкам #сделки

Татнефть. Отчет за 1 пол 2026 по МСФО

Тикер: #TATN, #TATNP
Текущая цена: 610.6 (АО), 587.8 (АП)
Капитализация: 1.42 трлн
Сектор: Нефтегаз
Сайт: https://www.tatneft.ru/aktsioneram-i-investoram_old

Мультипликаторы (LTM):

P/E - 5.38
P/BV - 1
P/S - 0.73
ROE - 18.7%
ND/EBITDA - отриц. ND
EV/EBITDA - 2.75
Акт/Обяз - 2.86

Что нравится:

✔️выручка выросла на 15.8% г/г (761.2 → 881.6 млрд);
✔️FCF увеличился на 74.3% г/г (83.4 → 145.5 млрд);
✔️чистая денежная выросла в 4.2 раза п/п (36.9 → 154.1 млрд);
✔️нетто фин доход +6.1 млрд против расхода -3.1 млрд во 2 пол 2025;
✔️чистая прибыль выросла в 3.1 раза г/г (54.2 → 165.5 млрд);
✔️очень хорошее соотношение активов и обязательств.

Что не нравится:

✔️

Дивиденды:

Одинаковая выплата на оба типа акций не менее 50% прибыли (максимум между МСФО или РСБУ). Выплаты осуществляют 3 раза в год (за полугодие, 3 и 4 кварталы).

СД рекомендовал дивиденды за 1 пол 2026 в размере 32.88 руб (ДД 5.38% АО и 5.59% АП от текущих цен).

Мой итог:

Операционных результатов пока нет, смотрим финансовые.

Общий рост выручки обусловлен увеличением цен на нефть и нефтепродукты, также помогли выплаты по топливному демпферу (общая сумма выплат нефтяникам выросла на 11.2% г/г, 544.7 → 605.5 млрд). Выручка по сегментам (г/г без межсегмента в млрд):
- разведка и добыча +19.7% (261.6 → 313.1);
- переработка и реализация нефти и нефтепродуктов +15% (465.6 → 535.4);
- финансовые услуги -17% (26.1 → 21.7).

Чистая прибыль кратно выросла по нескольким причинам - увеличение выручки, получение нетто фин дохода вместо расхода (+6.1 млрд vs -5.5 млрд в 1 пол 2025), меньший убыток по курсовым разницам (-24.9 → -4.3 млрд) и сниженная эф. ставки налога на прибыли (28% vs 31.7% в 1 пол 2025).

FCF вырос из-за разнонаправленного движения OCF (+37.5% г/г, 151.2 → 207.9 млрд) и кап. затрат (-7.9% г/г, 67.8 → 62.5 млрд). Но, скорее всего, стоит ожидать увеличения капекса, так как Татнефть, во-первых, строит завод по выпуску лития, а во-вторых, совместно с китайскими партнерами начала строительство завода по производству метионина (общий объем инвестиций 130 млрд).
Чистая денежная позиция остается у компании и, более того, за полугодие она увеличилась в 4 раза. Хотя, наверное, стоит ждать ее уменьшения в связи со стройками, про которые написано выше (большая часть затрат на завод производству метионина – это одобренный при поддержке Правительства РФ льготный кредит).

Конфликт на Ближнем Востоке остается в некой тлеющей фазе, и это поддерживает цены на нефть и нефтепродукты. Минфин не планирует изменять топливный демпфер, а выплаты по нему за 2 месяца 3 квартала уже на 82% превышают выплаты за 3 кв 2025. Но также стоит учитывать, что в августе НПЗ "Танеко" подвергался атакам. Правда официальной информации о последствии атак и возможных повреждениях инфраструктуры, повлиявших на работу завода не было.

В итоге с учетом вышеозвученной информации и отличного первого полугодия был пересчитан субъективный прогноз на 2026 год. По грубым подсчетам Татнефть за 2026 сможет заработать прибыль в районе 353 млрд. Это дает P/E 2026 = 4.01 и дивиденд в районе 75.89 руб при выплате 50% от ЧП (ДД 12.43% АО и 12.91% АП по текущим ценам). Возможно, за 2 полугодие payout будет и 75%.

Конъюктура благоволит компании, особенно с учетом того, что основной фокус Татнефти на переработке и реализации нефтепродуктов. Но в этом есть и ключевой риск. Если атаки БПЛА приведут к серьезным повреждениям единственного НПЗ "Танеко" и остановке переработки, то это значительно отразится на результатах компании (насколько сильно уже будет зависеть от уровня повреждения и времени простоя).

Татнефть на данный момент смотрится интересно. Компания генерирует хороший FCF, долг отсутствует, а результаты на фоне удобной конъюктуры просто прекрасные. Если еще и верить в 75% payout и "нереализацию" рисков, то вообще "конфетка".

Акций нет в моем портфеле. Прогнозная справедливая стоимость - 780 руб (АО), 757 руб (АП).

*Не является инвестиционной рекомендацией

Более подробная информация по портфелю в моем Телеграме

Татнефть. Отчет за 1 пол 2026 по МСФО

Хорошая ли у Вас память? Ищем признаки перемен 🌟


Признаюсь честно: моя память — не идеальна. Но кое-что я всё же запоминаю. 😉

Фондовый рынок сегодня колоссально зависит от политики. Нравится нам это или нет — вопрос второй. Но факт остаётся фактом.

🌍 Более того:
Если смотреть глобально, качество жизни каждого человека или домохозяйства сейчас в той или иной степени привязано к геополитике.

📰 На Смартлабе прочитал такую новость (источнику доверяю):

Зеленский:
— Нам могут нравиться те или иные форматы переговоров, но хуже, когда их нет вообще.
— Мы не обсуждали с Уиткоффом и Кушнером усиление антироссийских санкций.
— План А — максимально ускорить дипломатию, чтобы снизить эскалацию.
— Надо делать всё, чтобы трёхсторонние встречи состоядлись

🔍 Что я вижу между строк?

Похоже, Зеленский начинает готовить общественность к уступкам. Совсем недавно звучали громкие лозунги о победе… Но ситуация, видимо, меняется.

Я не стремлюсь никого осуждать — просто анализирую открытые данные.

😔 Одно ясно точно: происходящее негативно сказывается на всём мире. И очень хочется верить, что мы постепенно приближаемся к завершению этого долгого и тяжёлого этапа.

Короче, держимся, а темпы инвестирования лично я сохраняю.

А вот рандомная подборка бумаг, которую рассматриваю на добавление либо увеличение позиций:

- Мать и дитя - медицина всегда в тренде $MDMG
- Х5 - кушать будут хотеть всегда,дувеличиваю позицию $X5
- Озон - что то в них есть, даже не смотря на удары по их инфраструктуре. Давно за них топлю $OZON
- Яндекс - Айти, которое поглощает все $YDEX
- Промомед - интересная история роста и новаций $PRMD
- Мосбиржа - как брал так и буду с надеждой на дивы $MOEX
Новатэк и Транснефть - две крупные компании цена которых в районе 1000р меня очень устраивает - набираю $NVTK $TRNFP

Сургутнефтегаз и Татнефть - компании, которые интересны мне будущими дивидендами $TATNP $SNGSP

В посте нет рекомендаций, только субъективная точка зрения.
Никого ни к чему не призываю.

Ваши деньги - только Ваша ответственность!

ПОДПИСЫВАЙСЯ! У меня про деньги, экономию и инвестиции!

Подписался - стал богаче😉

#инвестиции #политика #новости #конфликт #прояви_себя #хочу_в_дайджест

Нефть спасла рынок, НАТО ужесточает риторику: кто перетянет его на свою сторону

Если бы не нефтяной сектор, вчерашние торги вполне могли закончиться в минусе. Однако нефтянка вытянула рынок: индекс МосБиржи закрылся выше 2200, а значит, у недели снова появился шанс уйти в плюс. Драйвером выступили заявления Дональда Трампа — он дал понять, что режим прекращения огня в Иране завершен и рассчитывать на конструктивный диалог с Тегераном не стоит. Это подстегнуло нефтяные котировки вместе с нашими нефтяными бумагами.

Помимо нефти, рынок поддержали ожидания предстоящего разговора президентов США и России по Украине — информагентства анонсировали его, не вдаваясь в детали. Впрочем, геополитические и санкционные риски никуда не делись, как и фундаментальные проблемы: крепкий рубль, бюджетный дефицит и высокая ключевая ставка. Все это продолжает подпитывать волатильность.

Второй день подряд отскакивает и долговой рынок. Длинные ОФЗ и индекс RGBI прибавили за два дня более 2% — рынок позитивно воспринял решение Минфина приостановить аукционы по размещению новых облигаций. Это сняло часть давления на ликвидность, хотя структурный дефицит в системе сохраняется и даже растет.

Вечером индекс ушел в боковик после публикации недельной инфляции Росстата: она ускорилась до 0,31% с 0,22% неделей ранее. При этом Минэкономразвития отмечает, что в годовом выражении инфляция замедлилась до 5,61% с 6% — благодаря переносу индексации ЖКХ на октябрь. Но цены на бензин снова подскочили на 2,1%, и топливный вопрос остается в центре внимания не только с бытовой точки зрения — на дворе сезон отпусков и уборка урожая на юге, а значит, любой рост топливных цен бьет по всей экономике.

Заседание ЦБ 24 июля — главный ориентир: еще в начале месяца аналитики ждали снижения ставки на 25 б.п., но теперь склоняются к паузе или даже к повышению.

ЦБ опубликовал данные по итогам июня: частные инвесторы продолжают верить в акции, наращивая покупки до 27,8 млрд рублей. Но чем больше они покупают, тем меньше их доля в общих торгах — она рухнула до 64,5%, чего не было с начала 2022 года.

Кто же продает, пока физлица скупают? Негосударственные пенсионные фонды — они вышли на 22,8 млрд. К ним присоединились нерезиденты из дружественных стран, продавшие бумаг на 12,1 млрд. В ЦБ, правда, успокаивают: сделки дружественных иностранцев проходили за рамками биржевого стакана, так что рынок их практически не заметил.

В целом июнь порадовал активностью — среднедневные обороты выросли до 103 млрд рублей. Это выше и майского показателя (66 млрд), и среднегодового. Но если частники теряют долю при росте объемов, значит, на рынок заходят более крупные игроки — и это уже интересный тренд.

На саммите НАТО приняли итоговую декларацию, в которой Россия названа долгосрочной угрозой для евроатлантического сообщества. Альянс закрепил обязательства по финансированию Украины: €70 млрд в текущем году и столько же в следующем. При этом обещания о членстве Украины в НАТО в документе нет, как и информации о месте и дате следующего саммита.

Ключевой момент — позиция США, которую озвучил Марко Рубио. Он объявил о намерении принуждать Россию к миру, сославшись на то, что защищать российское небо становится все труднее, а значит, наступает время для переговоров. Однако едва ли Москва согласится на диалог с такими формулировками, когда мир предлагается не как взаимный интерес, а как вынужденная уступка под давлением.

• Лидеры: РуссНефть
#RNFT (+7,39%), Магнит #MGNT (+6,45%), Татнефть-ап #TATNP (+6,10%).

• Аутсайдеры: Полюс
#PLZL (-24,25%), ЕвроТранс #EUTR (-14,10%), Селигдар #SELG (-6,40%).

09.07.2026 - четверг

•
#STSB последний день с дивидендом 0.8279243 руб
•
#PLZL СД рассмотрит вопрос о дивидендах
•
#BTBR последний день с дивидендом 5.19 руб
•
#MBNK последний день с дивидендом 96.12 руб
•
#OMZZP последний день с дивидендом 0.012 руб
•
#SELG День инвестора на Мосбирже
•
#SBER Сбербанк РПБУ за 1п 2026 года
•
#MGKL День Инвестора

Более подробно пишу про эти и другие компании в своем телеграм-канале, так что подписывайтесь.

'Не является инвестиционной рекомендацией

Нефть спасла рынок, НАТО ужесточает риторику: кто перетянет его на свою сторону

Глоток воздуха или новый нырок: главная дилемма пятницы

Всё, что происходит сейчас на российском рынке, сегодня может разрешиться, но это не точно.. Индекс ММВБ стоит перед выбором: если в пятницу появится хоть какой-то повод для оптимизма, неделя закончится в плюсе и череда падений с начала марта наконец прервётся. Проблема в том, что поводов для оптимизма пока не видно даже под микроскопом.

Напомню: только что мы пережили отскок с 2200 до 2400, и он казался глотком свежего воздуха. Но сегодня рынок снова нырнул — почти на 4%. Причём тонут все: и крепкие дивидендные истории с доходностью под 10–12%, и более спекулятивные бумаги. Волна просто смывает всё на своём пути.

Параллельно на долговом рынке разворачивается своя драма: ОФЗ теряют ещё 0,3%, падают ниже годовых минимумов и пробивают поддержку 113. Доходность длинных выпусков выше 16,3% — это уже не просто цифры, а серьёзный аргумент против покупки акций. Инвесторы всё чаще смотрят в сторону облигаций, и это давление будет только усиливаться.

Фундаментально расти не на чем — это факт. Нефть дешевеет, рубль за месяц потерял 10%, но этого ослабления недостаточно, чтобы перезагрузить экономику или рынок. Инфляция ускоряется, и в разговоры о смягчении ДКП теперь никто не верит. На этом фоне геополитический фактор только добавляет веса чаше негатива.

Главная интрига дня: объявление Минфина об операциях с валютой и золотом на июль. Участники торгов гадают, как ведомство поступит после вынужденной паузы: возобновит ли покупки/продажи в прежнем режиме или скорректирует механизм с учетом нового потолка цен на нефть, а главное — как будет «гасить» накопленный за три месяца дисбаланс спроса и предложения.

Ответ на эти вопросы будет означать одно: рынок либо получит мощный импульс от экспортеров, либо останется выживать за счет собственных сил, без внешней поддержки.

Что по технике: все взгляды прикованы к 2200. Эта отметка становится красной линией: чем чаще мы её касаемся, тем ближе момент, когда она не выдержит. Если 2200 падёт — следующая остановка на маршруте 2000.

Из личных наблюдений: каждый инвестор в акции раз в несколько лет обязан пройти тест на прочность — спокойно пережить коррекцию на 40%. Если вы не готовы к такой просадке, фондовый рынок не для вас — вы гарантированно потеряете деньги.

А те, кто способен выдержать это за счет характера и грамотного подхода, на длинной дистанции почти всегда оказываются в плюсе. Если вы читаете этот пост, значит, вы один из них. Продолжаем держать строй.

Из корпоративных новостей:

МГКЛ утвердил программу выкупа собственных акций на открытом рынке. Объём составит до 897 млн ₽, что может сократить free-float с 31,81% до 5,5%.

Whoosh Прокуратура Московской области выступила против введенных запретов на прокат электросамокатов в Лобне, Раменском, Люберцах и Котельниках.

Совкомбанк акционеры одобрили дивиденды за 2025 год - 0,35 руб./акц. Отсечка - 13 июля.

• Лидеры: МГКЛ
#MGKL (+11,2%), Россети Ленэнерго-ап #LSNGP (+1,8%), ПИК #PIKK (+1,5%).

• Аутсайдеры: СПБ Биржа
#SPBE (-6,2%), Татнефть-ап #TATNP (-6,1%), ТГК-14 #TGKN (-6%).

03.07.2026 - пятница

•
#MGKL Операционные результаты за 6М 2026 года
•
#USBN последний день с дивидендом 0.01999252 руб
•
#MSRS закрытие реестра по дивидендам 0.1865 руб
•
#NKHP последний день с дивидендом 10.08 руб
•
#RDRB последний день с дивидендом 4.75 руб
•
#DIOD последний день с дивидендом 0.3 руб
•
#SIBN последний день с дивидендом 28.11 руб

Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.

'Не является инвестиционной рекомендацией

Глоток воздуха или новый нырок: главная дилемма пятницы

Рынок на грани пропасти: словесные интервенции вновь обрушили индекс

Вчера, такое ощущение, рынок покинули последние оптимисты: индекс Мосбиржи обвалился до 2490 пунктов, продемонстрировав самое глубокое падение с конца октября. Внезапное изменение настроя президента Америки в отношении Москвы стало главным спусковым крючком.

Трамп обозначил жесткую позицию по Украине, одновременно предупредив о возможном возврате к жестким санкциям на нефть. Рынок воспринял это как сигнал к росту рисков для экспортеров, и акции нефтегазового сектора резко пошли вниз.

Поскольку нефтянка является основой индекса, её обрушение автоматически потащило за собой и весь остальной рынок.

Казалось, ни для кого не было секретом, что нефтяные послабления со стороны США — мера временная и будет свёрнута, как только появится возможность частично разморозить Ормузский пролив. Но рынок, как мне кажется, устроил настоящую истерику.

Вслед за США санкционную активность наращивают и другие западные страны:

• Великобритания расширила энергетические ограничения, сделав акцент на нейтрализации теневого флота, финансовых каналов обхода и поставщиков российского СПГ.

• Канада объявила о новых мерах против того же флота. Кроме того, расширение затронуло доходы от продажи энергоносителей, оборонный сектор и инфраструктуру дезинформационного влияния.

Новые санкции несут угрозу рублю: Бюджет на 2026 год сверстан из расчёта 92,2 рубля за доллар, но в случае обвала нефти валюта может ослабнуть гораздо сильнее. Ослабление рубля сделает импорт дороже, раскрутит инфляцию и повысит цены на базовые товары. Вчера этот сценарий уже начал материализоваться — рубль отреагировал снижением.

Если и искать хорошие новости, то они весьма условны. Речь о вероятном приезде Уиткоффа и Кушнера в Москву, который станет реальным только после подписания американо-иранской сделки. Инвесторы могут увидеть в этом намёк на возобновление диалога между странами, но воспринимать это стоит с осторожностью.

В пятницу состоится плановое заседание СД Банка России: Рынок практически единодушно прогнозирует снижение ключевой ставки на 0,5 процентного пункта — до 14%. Главная интрига дня — выступление Эльвиры Набиуллиной: глава регулятора не выходила в публичное поле около двух недель, что порождает спекуляции о ее будущем.

Само решение по ставке важно, но не менее значима риторика, которую выберет регулятор. В этот же день на повестке стоит возможное заключение мирного соглашения между США и Ираном — это событие способно нивелировать проинфляционные риски, которые сегодня сдерживают ЦБ от более решительного смягчения денежно-кредитной политики.

Однако не только геополитика давит на рынок — есть и внутренние вызовы. По итогам мая дефицит федерального бюджета превысил 6 трлн рублей, что более чем в полтора раза выше годового плана. В Минфине уже фактически признали: плановые ориентиры придётся пересматривать в сторону повышения.

Для ЦБ это означает одно: бюджет разгоняет экономику сильнее прогнозов, подогревая спрос и, соответственно, инфляцию. Регулятору придётся закладывать этот фактор в свои модели, а значит, ставка может оставаться выше, чем предполагалось ещё месяц назад.

• Лидеры: ПИК
#PIKK (+6,6%), МКБ #CBOM (+5%), АЛРОСА #ALRS (+3,2%), Самолет #SMLT (+2,7%).

• Аутсайдеры: Татнефть-ао
#TATN (-7%), Татнефть-ап #TATNP (-6,9%), РуссНефть #RNFT (-6,8%), ЛУКОЙЛ #LKOH (-5,4%).

17.06.2026 - среда

•
#ZAYM ГОСА компании; утверждение дивидендов за 2025 г. (рекомендация СД 11,1 руб.).
•
#BELU ГОСА компании; утверждение дивидендов за 2025 г. (рекомендация СД 10 руб.).
•
#MRKU ГОСА компании; утверждение дивидендов за 2025 г. (рекомендация СД 0,0612 руб.).
•
#LSNG Закрытие реестра по дивидендам 0,5379 руб./ао и 36,7247 руб./ап. (дивгэп).

Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!

Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.

'Не является инвестиционной рекомендацией

Рынок на грани пропасти: словесные интервенции вновь обрушили индекс

Отскок на обещаниях прошел успешно. Что будет, когда слова закончатся?

Утренний прогноз перед стартом недели отработал точно: сигналы к отскоку, которые мы разбирали, сработали, и рынок двинулся наверх. Однако главный вопрос — что последует за этим движением?

Итоги дня: МосБиржа выросла на 1,09% (до 2542,71), РТС — на 0,33% (до 1105,58). Вечером позитив усилился — рублевый индекс подскочил до 2552,6 (+1,5%). Сам по себе отскок на «перепроданности» — лишь полдела. Гораздо важнее, сможет ли рынок закрепить этот настрой.

Вчерашний оптимизм подогрели заявления Трампа: в беседе с российским лидером он пообещал надавить на Киев и Европу ради мира. Плюс кремлевский анонс скорого приезда спецпосланника США Уиткоффа — правда, без подробностей.

Рынок, как обычно, играет на опережение: он уже практически полностью отыграл эти позитивные сигналы. Чтобы и дальше двигаться вверх, инвесторам нужны не обещания, а конкретные шаги и решения. Именно их рынок и будет ждать, иначе этот мыльный пузырь очень быстро лопнет.

Сообщения о возможной сделке между Ираном и США спровоцировали резкий рост золота. Дополнительным драйвером для драгметаллов стало ослабление доллара на фоне ожидания решения ФРС по ставкам, которое будет объявлено в среду.

Теперь по компаниям, кто в плюсе от разрядки иранского конфликта:

• Норникель
#GMKN — восстановление цен на металлы платиновой группы вслед за золотом, а также рост промышленных металлов на снижении опасений за глобальный рост.

• Полюс
#PLZL — возобновление восходящего тренда в золоте на фоне снижения инфляционных рисков. Сюда же спекулятивно можно добавить Селигдар в расчете на сужение дисконта к ценам на золото. А вот в ЮГК сейчас собственный фактор — аукцион, который перекрывает золотую идею.

• ФосАгро
#PHOR — выгода от снижения цен на серу, основной сырьевой фактор, подорвавший первый квартал. Мировые цены на серу росли во многом именно из-за Ирана.

Дополнительным плюсом для данных компаний может стать ослабление рубля из-за падения валютной выручки при открытии Ормузского пролива.

К негативным факторам:

• Очередные санкции Евросоюза: Совет ЕС расширил ограничительные меры против России, включив в новый пакет 34 физических и 47 юридических лиц. В перечне, в частности, значатся «Лукойл — Западная Сибирь», «Газпромнефть шиппинг» и НПО им. Лавочкина (входит в структуру «Роскосмоса»).

• Топливная ситуация ухудшается. Чтобы не допустить пустых заправок, правительство разрешило некоторым НПЗ делать бензин и дизель по устаревшему стандарту «Евро-3» — с содержанием серы в 15–35 раз выше, чем требует «Евро-5». Такое послабление ввели еще осенью прошлого года, а в мае просто продлили.

Продавать такое топливо за пределы ЕАЭС нельзя, только внутри страны. Итог: с начала года бензин подорожал на 5,6%, дизель — на 4,8%. Что, конечно, бьет по инфляции.

Что по технике: Индекс МосБиржи выполнил отскок от уровня 2500 п., однако характер движения свидетельствует о технической коррекции внутри нисходящего тренда. Ближайшее сопротивление — зона 2580–2600 п. Отсутствие закрепления выше 2600 п. повышает риск возврата к 2500 п.

Для дальнейшего роста необходим содержательный фундаментальный фон. В числе ожидаемых триггеров — объявление дат визита Уиткоффа и Кушнера в Москву, способных обеспечить движение к 2580 п.

Лидеры: ЮГК
#UGLD (+6,23%), АЛРОСА #ALRS (+5,4%), БСП #BSPB (+5,25%), Полюс #PLZL (+4,74%).

• Аутсайдеры: Татнефть-ао
#TATN (-3,64%), Татнефть-ап #TATNP (-3,38%), IVA #IVAT (-2,15%).

16.06.2026 - вторник

•
#LSNG #LSNGP — Последний день с дивидендом 0.5379 руб/36.7247 руб., 3,2%/10,3%
•
#HNFG — Операционные результаты за 5 месяцев 2026 года
•
#MRKP — ГОСА. В повестке вопрос утверждения дивидендов за 2025 г. - 0,0725руб., 12.38%
•
#LENT — Мосбиржа начинает торги фьючерсами на акции Ленты.
• Инкаб: Начало сбора заявок для участия в IPO.

Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!

Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.

'Не является инвестиционной рекомендацией

Отскок на обещаниях прошел успешно. Что будет, когда слова закончатся?

Татнефть. Отчет за 2025 по МСФО

Тикер: #TATN, #TATNP
Текущая цена: 613 (АО), 572.5 (АП)
Капитализация: 1.42 трлн
Сектор: Нефтегаз
Сайт: https://www.tatneft.ru/aktsioneram-i-investoram_old

Мультипликаторы (LTM):

P\E - 9.34
P\BV - 1.07
P\S - 0.78
ROE - 11.48%
ND\EBITDA - отрицательный ND
EV\EBITDA - 4.22
Активы\Обязательства - 2.64

Что нравится:

✔️чистая денежная позиция 36.9 млрд против чистого долга 2.3 млрд в 1 пол 2025;
✔️нетто фин расход (без фин. услуг) снизился на 63.5% к/к (6.3 → 2.3 млрд);
✔️хорошее соотношение активов и обязательств.

Что не нравится:

✔️выручка уменьшилась на 10.5% г/г (2030.4 → 1818.1 млрд);
✔️FCF снизился на 52.7% г/г (254.2 → 120.3 млрд);
✔️чистая прибыль сократилась на 50.8% г/г (308.9 → 152 млрд);

Дивиденды:

Одинаковая выплата на оба типа акций не менее 50% прибыли (максимум между МСФО или РСБУ). Выплаты осуществляют 3 раза в год (за полугодие, 3 и 4 кварталы).

За 4 квартал 2025 года рекомендована выплата дивидендов в размере 11.61 руб (ДД 1.89% от текущей цены АО и 2.03% от текущей цены АП).

Мой итог:

Операционные показатели за 2025 (г/г):
- добыча нефти +2% г/г (27.3 → 27.8 млн т);
- добыча газа +4.6% г/г (871 → 911 млн куб м);
- производство нефтепродуктов +1% г/г (17.1 → 17.3 млн т);
- производство газопродуктов +4.2% г/г (955 → 995 тыс т).

Укрепившийся рубль и падение цен нефть повлияли на уменьшение выручки за год. При этом за 2 полугодие, несмотря на еще более крепкий рубль и более низкие цены нефть, выручка увеличилась на 7% п/п (878.1 → 940 млрд). Логично будет предположить, что причина в повышенных объемах реализации. Это косвенно подтверждается снижением суммы запасов с конца 2024 года.

Выручка по сегментам (г/г без межсегмента в млрд):
- разведка и добыча -24.1% (681.3 → 517.4);
- переработка и реализация нефти и нефтепродуктов -2.6% (1218.2 → 1187);
- шинный бизнес -11.3% (53.5 → 47.5);
- финансовые услуги +9.9% (46.1 → 50.7).

Кстати, уже в текущем году Татнефть продала свой шинный бизнес за 26.8 млрд (при стоимости выбывших ЧП в размере 83.1 млрд). Скорее всего, уже в следующем отчетном периоде стоит ждать убыток в 56.8 млрд. Еще можно добавить, что в 2025 бизнес получил убыток в -2.4 млрд против прибыли в +10.2 млрд в 2024, так что может на дистанции это и в плюс компании.

Чистая прибыль за год снизилась на фоне уменьшения выручки, ухудшения операционной рентабельности с 19.8 до 14%, убытка по курсовым разницам (-25.1 млрд vs +12.1 млрд в 2024) и роста нетто фин. расхода. За полугодие прибыль выросла на 80.5% п/п (54.2 → 97.8 млрд).

FCF упал из-за более быстрой динамики снижения OCF (-38.4% г/г, 425.1 → 261.8 млрд) в сравнении с кап. затратами (-17.3% г/г, 171 → 141.5 млрд). За полгода FCF сократился на 55.8% п/п (83.4 → 36.9 млрд).
Приятный момент, что у компании снова появилась чистая денежная позиция. Хотя вопрос останется ли она на конец 1 полугодия с учетом кап.затрат и выплаты дивидендов.

По грубым подсчетам Татнефть за 2026 сможет заработать прибыль в районе 274 млрд. Здесь, правда, все сильно зависит от разрешения ситуация на Ближнем Востоке. Чем дольше все затягивается, тем выше может быть цена на нефть и нефтепродукты. Если сходить из озвученного прогноза, то выходим на P\E 2026 = 5.11 и дивиденд в районе 58.84 руб при выплате 50% от ЧП (ДД 9.74% и 10.4% при текущих ценах АО и АП, соответственно). Стоит понимать, что расчет очень примерный и опирается на несколько величин, которые могут в итоге сильно отличаться от факта.

Помимо этого присутствует риск удара по инфраструктуре компании. Причем у Татнефти он максимально выражен, так как она владеет единственным НПЗ Танеко, и если у противника получится нанести значительный урон заводу, то это сильно отразится на объеме переработки, а значит и реализации.

К компании вполне можно присмотреться как бенефициару текущей ситуации на Ближнем Востоке. Но надо понимать, что улучшение результатов может быть временным пока сохраняется спрос и высокая цена на нефть.

Акций нет в моем портфеле. Прогнозная справедливая стоимость - 770 руб (АО), 693 руб (АП).

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Татнефть. Отчет за 2025 по МСФО

Почему я управляя капиталом, езжу на метро)

Полгода назад я переехал в столицу. Личное авто теперь пылится во дворе — и это грустно, но логично. Сначала я просто пересел на метро, платя по 150 ₽ в день (туда‑обратно). Работаю 5/2 — примерно 22 поездки в месяц.
Кстати, по выходным бывает тоже пользу метро, что тоже "забирает"средства.

А потом понял: неоптимизированные расходы — это украденный капитал. При этом, достаточно взять билет- абонимент на год за 24.000 рублей.
Кстати, купил его по карте с кешбеком, получил возврат - 1200 рублей.

Что к слову тоже, приятный бонус.

🧮 Математика экономии

Вариант 1. Разовые поездки
150 ₽ × 22 дня = 3 300 ₽/мес.
За год: 3 300 × 12 = 39 600 ₽

Это скромный подсчет, за счёт поездок в выходные сумма будет значительно больше на несколько тысяч по году. Но для наглядности я решил учитывать только рабочие дни.

Вариант 2. Годовой безлимит
Стоимость абонемента: 24 000 ₽
Кешбэк по карте: 1 200 ₽
Итоговая цена: 22 800 ₽/год

💰 Экономия за год (по сравнению с разовыми):
39 600 – 22 800 = 16800 ₽

Вполне себе приличная сумма. Напомню, что это конечно не единственный источник средств), но все же - приятно.

🚗 А если сравнить с такси или авто?

🚕 Такси (усреднённо: 600 ₽ в одну сторону, 1 200 ₽/день)
1 200 × 22 × 12 = 316 800 ₽/год
Экономия при поездках на метро: примерно 294.000 в год ( А вот жто кстати уже неплохая поездка на отдых, для целой семьи или хорошая инвестиция)

🚙 Личное авто (бензин, парковка, страховка, ТО, амортизация)
Консервативно: 15 000 ₽/мес → 180 000 ₽/год
Экономия: ~157 200 ₽ в год

И это без учёта того, что машина теряет в цене, пока стоит. Бывают непредвиденные расходы и разные нюансы.

📈 Куда направляю сэкономленное?

Все «транспортные» остатки иду в облигации + дивидендные акции РФ.
Пример: даже скромные 16.000- 17.000 ₽, сэкономленные на переходе с разовых на абонемент, при доходности ~15% годовых через 5 лет превратятся в ~34 000 ₽. А если вместо такси (авто) сотни тысяч в год, которые работают на тебя.

✅ Метро на безлимит = предсказуемость и дисциплина.
✅ Такси и личное авто — это про комфорт, но не про умножение капитала.
✅ Каждый рубль, не потраченный на поездку, — это будущий дивиденд, а может, купон по облигациям.

Если ваша цель — финансовый рост, считайте каждую поездку как сделку. Я сделал выбор. А вы?

📊 10 российских акций, которые я держу в портфеле (дивиденды + потенциал)

Не ИИР и не призыв к действию - субъективное мнение.

· $SBER — Сбербанк, лидер финансового сектора, стабильные дивиденды и одна из самых ликвидных бумаг.
· $GAZP — Газпром, экспортная газовая монополия, высокие дивы в удачные годы.
· $LKOH — Лукойл, частная нефтяная компания с сильным менеджментом и растущими выплатами.
· $ROSN — Роснефть, крупнейший производитель нефти, дивиденды привязаны к прибыли.
· $NVTK — Новатэк, независимый производитель газа, акцент на СПГ и долгосрочные контракты.
· $MTSS — МТС, телекоммуникационный гигант, известен регулярными и высокими дивидендами.
· $GMKN — Норильский никель (Норникель), глобальный лидер по палладию и никелю, дивы зависят от цен металлов.
· $TATNP — Татнефть, эффективная региональная нефтяная компания с щедрыми дивидендами.(Обычно)
· $MOEX — Московская биржа, монополист на биржевом рынке РФ, платит дивиденды.
· $CHMF — Северсталь, одна из лучших сталелитейных компаний с высокой дивдоходностью в цикле.(потенциально)

Ваши деньги - Ваша ответственность!

​🪙 Pocket Money - Карманные деньги. 3,5 года.

Примерно 3,5 года назад анонсировали проект
#pocket_money или Карманные деньги.
Начальные инвестиции - 10 тыс рублей, пополнение каждую неделю по 500 р.
Некоторые инвесторы подхватили эту иницитиву, но в последнее время новых постов на эту тему...как будто бы и нет.
Видимо никто не хочет богатеть долго).

За 3,5 года портфель вырос с 10 тысяч до 130 тыс рублей. Рост почти на 120 тысяч, но надо понимать, что это в основном благодаря пополнению. Всего пополнений было на 105 тыс рублей. На самом деле меньше, так как Т списывал с этого счета налоги и мне пришлось немного пополнить счёт. Из за этого небольшая путаница.

В любом случае рост есть. В основном благодаря купонам и дивидендам. За всё время получил их около 25 тыс, а за 12 мес - почти 12,5 тыс. Немного, но счёт стабильно растёт.

30 процентов портфеля – облигации, остальное – акции, фонды и золото.
Сейчас облигаций меньше, нужно докупать.

Есть диверсификация по отраслям: нефтегаз, финансовый сектор, металлурги, ИТ, телеком и т.д.
Почти все самые известные компании есть в портфеле.
40% портфеля занимают Лукойл, Сбер, Татнефть и Роснефть. $LKOH $SBER $TATNP $ROSN
Так же усилил диверсификацию портфеля за счёт сетевых компаний: Россети Центр + центр и Приволжье. $MRKP $MRKC
Многие в них не верят, но посмотрите как они растут последние полгода и год. И это они ещё дивиденды не анонсировали. Плюс стабильно растут тарифы, да и компании пока ещё дешёвые.
Можно сказать, что это мои фавориты на этот год.

В основном отдаю предпочтение компаниям, которые стабильно платят и повышают дивиденды. Дивиденды и купоны продолжаю реинвестировать.

Из последних покупок облигаций: Апри 13, Селектел, А101, Яндекс Финтех.

Если было полезно/интересно, то можете поставить оценку. 🚀
Продолжаем инвестировать.

Ожидания от предстоящей недели по рынку. Продолжится ли падение?

За минувшую неделю индекс МосБиржи продемонстрировал отрицательную динамику, упав на 2,63%. Основными факторами, оказавшими давление на рынок, стали укрепление курса рубля и сохраняющаяся геополитическая напряжённость.

Примечательно, что негативная тенденция сохраняется даже на фоне высоких цен на нефть и стабильности курса доллара. У инвесторов растут опасения, что атаки на объекты нефтегазовой инфраструктуры могут лишить компании возможности получить прибыль, соответствующую текущей ценовой конъюнктуре на нефтяном рынке.

📍 Укрепление рубля: После умеренно «ястребиных» сигналов со стороны ЦБ российская валюта смогла частично восстановить позиции, утраченные в марте. Дополнительным позитивным фактором для рубля стало заявление министра финансов РФ Антона Силуанова о приостановке действия бюджетного правила до лета.

Кроме того, в СМИ появилась информация о потенциальной отсрочке введения цены отсечения на нефть до 2027 года — это связано с неожиданным ростом цен на энергоресурсы. Поэтому чем дольше продлится военный конфликт на Ближнем Востоке, тем меньше шансов, что государство пойдет на более решительную девальвацию валюты.

📍 Рынок интересен отдельными акциями: Динамика индекса МосБиржи за последний месяц отражает заметный разрыв между секторами. Лидерами роста выступают нефтегазовые компании и предприятия, задействованные в транспортировке энергоресурсов.

На этом фоне акции металлургического сектора демонстрируют слабую динамику — их сдерживают падение цен на металлы и неопределённость в вопросе будущих дивидендных выплат. Также
рост инфляционных данных в сочетании с повышенным уровнем долговой нагрузки существенно снижает привлекательность внутренних историй.

📍 Фокус внимания: На предстоящей неделе российский фондовый рынок рискует остаться под давлением: надежды на смягчение политики ЦБ и быстрое урегулирование конфликта пока не оправдываются. Однако есть и точки опоры — рост цен на нефть и стабилизация рубля могут поддержать индексы.

На корпоративном фронте — финансовые отчёты компаний за 2025 год: от них зависит понимание будущих дивидендов. На неделе запланирована публикация отчётности по МСФО за 2025 год от «ФосАгро», «Медикал Груп», «Мать и дитя», ТГК‑14, ВИ и «Группы Астра». Акционеры «Новатэка» тем временем обсудят дивиденды за тот же период.

А ещё выйдут важные макроданные за февраль — ВВП, розничные продажи и безработица. Эти показатели покажут, как чувствует себя экономика страны, и каковы риски надвигающейся рецессии.

Бенчмарк может стабилизироваться у 2790–2800 пунктов — оттуда возможен отскок, если цены на нефть не снизятся, а рубль слегка ослабнет после налогового периода. Но весомых причин для устойчивого роста индекса пока нет. Поэтому вместо открытия новых позиций в акциях продолжаем искать возможности на облигационном рынке.

По традиции рассмотрим самые интересные варианты на первичном рынке долга. Соберём портфель из ВДО и оценим перспективы добора ОФЗ под различные стратегии, так что не пропустите.

📍 Из корпоративных новостей:

РуссНефть
#RNFT МСФО 2025 год: Выручка ₽218,2 млрд (-27,3% г/г), Чистая прибыль ₽23,91 млрд (-56% г/г)

Акрон
#AKRN РСБУ 2025 год: Выручка ₽172 млрд (+16,35% г/г), Чистая прибыль ₽52,41 млрд (рост в 3,3 раза г/г)

Черкизово
#GCHE акционеры утвердили дивиденды за 2025 год в размере 229,37 руб/акция (ДД 5,7%), отсечка - 7 апреля.

ДВМП #FESH Росатом и DP World договорились о создании нового совместного бизнеса.

• Лидеры: ДВМП
#FESH (+12,1%), ЮГК #UGLD (+1,4%), Татнефть-ап #TATNP (+0,53%).

• Аутсайдеры: ММК
#MAGN (-4,2%), Озон Фарм #OZPH (-3,83%), IVA #IVAT (-3,3%).

30.03.2026 - понедельник

•
#MDMG Мать и дитя представит отчёт по МСФО за 2025 год
•
#NMTP НМТП представит отчёт по МСФО за 2025
•
#DATA Аренадата представит отчёт об исполнении бюджета за 2025 год.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Ожидания от предстоящей недели по рынку. Продолжится ли падение?

ОФЗ в плюсе: почему Минфин и ЦБ дают повод для оптимизма

Минувшая торговая сессия прошла довольно спокойно, если не сказать вяло. Индекс ММВБ закрепился чуть выше отметки 2850, которая сейчас выступает локальной зоной поддержки. Основную нагрузку по удержанию индекса на плаву взял на себя нефтегазовый сектор, но при этом объёмы сделок остаются очень низкими.

📍 В фокусе внимания — события, не нашедшие отражения в динамике котировок, но значимые с точки зрения экспортной инфраструктуры:

• Была атакована нефтеперекачивающая станция «Тихорецк». В отличие от НПЗ, этот объект является узловым элементом транспортной системы, через который осуществляются поставки нефти в направлении черноморских портов, включая Новороссийск.

Потенциальное нарушение работы станции создаёт риски для отгрузок на экспорт, в частности в Индию, Турцию и Китай.

• Кроме того, вчера были зафиксированы атаки на компрессорные станции «Русская» и «Береговая», задействованные в системе газопроводов «Турецкий поток» и «Голубой поток». Согласно официальной информации, атаки отражены, объекты функционируют штатно.

Если подобная инфраструктура будет существенно повреждена, то цены на энергоресурсы устремятся в космос.

📍 Нефть тем временем снова борется за $100 за баррель - котировки Brent прибавляют более 9%. Новый Верховный лидер Ирана Моджтаба Хаменеи заявил в четверг, что Тегеран не намерен прекращать блокирование Ормузского пролива, и будет дальше использовать это как инструмент давления.

Международное энергетическое агентство решило пойти ва-банк и объявило о крупнейшем в истории высвобождении стратегических резервов — около 400 млн баррелей. США готовы отдать 172 млн уже со следующей недели. Но рынок не реагирует: геополитические риски пока перекрывают эффект от этих вливаний.

📍 Положительный сигнал для ОФЗ: Минфин предложил ведомствам сократить расходы на 10%, чтобы не допустить роста дефицита. Вкупе со снижением цены отсечения нефти в бюджетном правиле это позволит избежать излишних заимствований и сохранить бюджет нейтральным для инфляции.

Благодаря этому ЦБ, скорее всего, не будет повышать прогноз по ключевой ставке на вторую половину года (или скорректирует его минимально). Для акций и облигаций это позитив.

Не последнюю роль в росте рублевых облигаций сыграли сообщения ЦБ о том, что аналитики банка зафиксировали прекращение роста цен, вызванного увеличением НДС.

Сегодня выходят цифры по инфляции. При подтверждении замедления темпов роста цен интерес может сместиться в сторону эмитентов, способных на среднесрочный рост в ожидании заседания ЦБ в следующую пятницу.

📍 Из корпоративных новостей:

Делимобиль выручка по итогам 2025 года выросла на 11%, а EBITDA упала на 3,5%. Рентабельность по показателю составила 20% — против 23% годом ранее.

Ренессанс Страхование чистая прибыль по МСФО за 2025 год увеличилась на 2% и составила 11 млрд рублей. Менеджмент рекомендовал СД рассмотреть вопрос о выплате дивидендов по итогам 2025 года в размере ₽5,9 на акцию.

Татнефть МСФО 2025 год: Выручка ₽1,81 трлн (-10,5% г/г), Чистая прибыль ₽158,62 млрд (снижение в 1,93 раза г/г).

Промомед СД принял решение об исключении из дивидендной политики требования о наличии положительного операционного денежного потока как обязательного условия для выплаты дивидендов.

Т-Технологии акционеры утвердили дробление акций компании в пропорции 1 к 10. Ожидается, что конвертация состоится в апреле, после чего каждая бумага будет разделена на 10 новых.

• Лидеры: ОАК
#UNAC (+3,3%), Совкомфлот #FLOT (+1,6%), Роснефть #ROSN (+1,54%), Татнефть-ап #TATNP (+1,4%).

• Аутсайдеры: Whoosh
#WUSH (-1,75%), Северсталь #CHMF (-1,57%), ЕвроТранс #EUTR (-1,52%), Лента #LENT (-1,5%).

13.03.2026 - пятница

•
#SVCB Совкомбанк отчет по МСФО за 2025 год
•
#FLOT Совкомфлот Публикация финансовых результатов за 2025 год
•
#VEON VEON отчет по МСФО за 2025 год.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией

ОФЗ в плюсе: почему Минфин и ЦБ дают повод для оптимизма

Российский рынок и нефтяной шок: как акции на Мосбирже реагируют на рост цен на нефть?

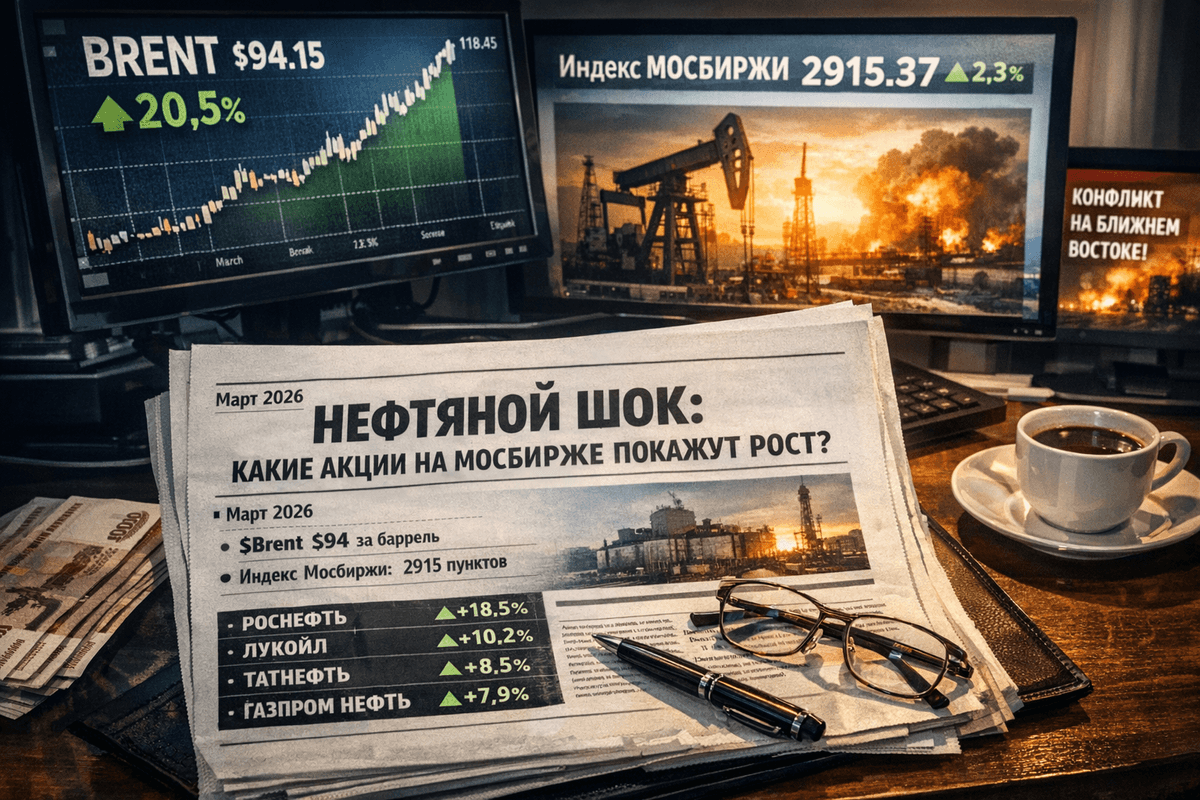
Март 2026 года стал месяцем, который инвесторы запомнят как «нефтяной шок». Всего за несколько дней цена на нефть марки Brent подскочила более чем на 20–27%, достигнув внутридневных максимумов выше 118–119 долларов за баррель — уровня, которого рынок не видел с июня 2022 года. К 10 марта котировки немного скорректировались до 94 долларов, но волатильность на рынке оставалась высокой: дневные колебания цен достигали 5–7 долларов.

Для российского рынка это стало настоящим подарком. Стоимость нефти марки Urals, которая обычно торгуется с дисконтом к Brent, также выросла благодаря спросу со стороны Индии и Китая. Это позволило российскому бюджету, который планировал среднюю цену нефти в 59 долларов за баррель в 2026 году, получить дополнительные доходы в Фонд национального благосостояния. Экономисты уже назвали это «щедрым пополнением казны» и поддержкой экспортёров.

Как рост цен на нефть влияет на российские компании?

Выручка нефтяных компаний напрямую зависит от цены на нефть за вычетом дисконта на Urals, транспортных расходов и налога на добычу полезных ископаемых (НДПИ), который растёт постепенно. Чем выше цена на Brent, тем больше чистая выручка с каждого барреля нефти.

Компании, занимающиеся экспортом сырой нефти, получают наибольшую выгоду. Вертикально интегрированные гиганты, которые также занимаются переработкой нефти, также выигрывают, но в меньшей степени. Внутренние цены на бензин и дизель в России регулируются, что ограничивает рост маржи переработки. Кроме того, укрепление рубля, которое происходит при высоких ценах на нефть, снижает рублёвую выручку компаний при конвертации долларов.

Исторический пример этого можно увидеть в 2022 году, когда при цене на Brent около 100 долларов российские нефтяные компании показали рекордные прибыли и высокие дивиденды. Сейчас ситуация повторяется, но с учётом санкций и переориентации на азиатские рынки.

Топ-акции-бенефициары на Мосбирже

Вот список основных компаний, которые уже показали значительный рост и продолжают лидировать на рынке. Цены и изменения указаны на утро 10 марта 2026 года (примерные, так как рынок остаётся волатильным).

Роснефть (ROSN): текущая цена — 476–480 рублей. За неделю акции выросли на 15–25%. P/E (коэффициент цена/прибыль) низкий, около 6–7 раз по последним отчётам. Почему растёт: компания является крупнейшим экспортёром сырой нефти, имеет огромные запасы и проекты в Арктике и на шельфе. Продажи в Индию и Китай продолжают расти. Аналитики прогнозируют целевую цену в 503–665 рублей, что предполагает апсайд в 5–40%. Дивиденды традиционно высокие.

Лукойл (LKOH): текущая цена — около 5711 рублей. За неделю акции выросли на 4–11%. За месяц рост составил 11,65%. Капитализация компании составляет 3,66 триллиона рублей, P/E — всего 6,78, что делает её одной из самых «дешёвых» в секторе. Лукойл выигрывает благодаря диверсифицированному экспорту, сильному балансу и фокусу на премиальных рынках. Компания меньше зависит от одной трубы. Аналитики прогнозируют целевую цену 6012–7550 рублей, что предполагает апсайд от 5 до 32%. Лукойл часто выплачивает щедрые специальные дивиденды.

Татнефть (TATN обыкновенные): текущая цена — 633 рубля. За неделю акции выросли на 2,5%, но ранее рост достигал 20% на пике. P/E составляет 4,90, что является крайне привлекательным показателем.
Татнефть выигрывает благодаря высокой эффективности добычи в Татарстане и сильным префам (TATNP). Компания имеет много свободных денег на дивиденды. Прогнозируемый потенциал роста составляет до 880 рублей (+36–45%). Татнефть считается идеальным дивидендным «чемпионом».

Газпром нефть (SIBN): текущая цена — 560 рублей. За день акции выросли на 4%. Технический анализ указывает на «активно покупать». P/E составляет 8,76. Компания выигрывает благодаря сильным позициям в Арктике и современным НПЗ. Газпром нефть менее чувствительна к внутреннему рынку. Аналитики прогнозируют целевые цены 660–820 рублей, что предполагает апсайд до 46%.

Сургутнефтегаз (SNGS и SNGSP): префы (SNGSP) часто показывают более значительный рост. Текущая цена префов — 22–23 рубля. Компания выигрывает благодаря огромной «кубышке» в валюте и минимальным долгам. Сургутнефтегаз является чистым экспортёром сырья. Прогнозируемая целевая цена по префам — до 26–27 рублей.

Совкомфлот (FLOT): хотя это не чисто нефтяная компания, она является косвенным бенефициаром роста цен на нефть. Рост фрахтовых ставок и длинные маршруты в Азию, вызванные санкциями и перенаправлением потоков, привели к росту акций на 6–7% в день на пике. Совкомфлот считается отличным «спутником» нефтяного ралли.

Учитывает ли текущая цена на нефть новые уровни?

Короткий ответ: Частично отыграно, но апсайд остаётся значительным.

* Ралли акций (рост на 10–25% за неделю) уже отреагировало на новость о росте цен на нефть. Это нормальная реакция рынка, который всегда стремится опережать события.
* Однако фундаментально акции всё ещё остаются недооценёнными. P/E сектора составляет 5–9 раз при цене на Brent 90–100 долларов — это исторически низкие показатели (в 2022 году при схожих ценах P/E был выше).

* Ранние прогнозы аналитиков на 2026 год были консервативными, предполагая среднюю цену на Brent в 60–65 долларов. Теперь, при устойчиво высоких ценах на нефть, прибыль компаний может вырасти на 20–40%, что приведёт к увеличению дивидендов. Целевые цены на акции пересматриваются в сторону повышения.
* Если цена на нефть удержится выше 80–90 долларов хотя бы в течение квартала, можно ожидать пересмотра дивидендных политик и новых рекордов по выплатам, особенно у компаний TATN и LKOH.
Пример расчёта: при росте цены на Brent на 15 долларов за баррель свободный денежный поток многих компаний может удвоиться. Это не спекуляция, а математический факт.

Риски и нюансы
1. Деэскалация конфликта: если конфликт на Ближнем Востоке будет разрешён, цена на нефть может резко упасть до 70–80 долларов за баррель в течение нескольких дней. Акции могут откатиться на 10–15%.
2. Укрепление рубля: уже наблюдается укрепление рубля. Экспортёрам выгодно, если курс рубля составляет 90–100 рублей за доллар, но при курсе 80 рублей выручка в рублях снижается.
3. Налоги: НДПИ и экспортные пошлины могут «съесть» часть сверхприбыли. Государство всегда забирает значительную долю доходов.
4. Санкции и логистика: проблемы с танкерами, страховка и дефицит флота могут повысить затраты компаний.
5. Глобальный спрос: если конфликт вызовет рецессию в мире, спрос на нефть может упасть.
6. Внутренний рынок: для компаний с большим объёмом переработки, таких как SIBN и частично TATN, маржа может сократиться из-за демпфера и регулирования цен на АЗС.
Крайний сценарий: если Ормузский пролив будет заблокирован, цена на Brent может превысить 130 долларов, а акции могут вырасти на 30–50%. Однако вероятность такого развития событий остаётся низкой.

Рекомендации для инвесторов
* Краткосрочные инвестиции (недели–месяцы): нефтянка остаётся в фаворитах. Рекомендуется диверсифицировать портфель между экспортёрами (ROSN, LKOH, SNGS) и компаниями с высокими дивидендами (TATN).
* Долгосрочные инвестиции: при устойчивой цене на нефть выше 80 долларов сектор выглядит очень привлекательным благодаря низким мультипликаторам и высоким дивидендам. Доходность может составить 8–12% годовых.
* Стратегия: не стоит гнаться за уже отыгранным ростом. Лучше дождаться откатов на новостях о деэскалации конфликта — это лучшие точки входа. Рекомендуется использовать стоп-лоссы для управления рисками из-за высокой волатильности.
* Альтернативы: можно добавить акции Совкомфлота (FLOT) как хедж на транспорт или НОВАТЭК, который также выигрывает от роста цен на газ.

Важно: это не индивидуальная инвестиционная рекомендация. Рынок всегда связан с рисками. Перед покупкой акций рекомендуется изучить отчёты компаний, проконсультироваться с брокером и оценить свою толерантность к волатильности. Нефтяной шок может завершиться так же быстро, как и начался.
Нефть вновь напомнила, что геополитика остаётся главным драйвером сырьевых рынков. Для российских инвесторов это шанс, но с обязательным стоп-сигналом. Следите за новостями с Ближнего Востока — они сейчас важнее, чем квартальные отчёты. Удачных инвестиций и спокойных торгов!

И переходите на мой телеграмм-канал

Российский рынок и нефтяной шок: как акции на Мосбирже реагируют на рост цен на нефть?

Рынок зажат в коридоре 2800–2850: геополитика и ставка ЦБ решат судьбу индекса

Российский рынок завершил день без ярко выраженной динамики, оставшись в «зеленой» зоне. Индекс МосБиржи вырос на 0,5%, остановившись на отметке 2825 пунктов.

Главными драйверами роста выступили внешние факторы: стоимость барреля Brent взлетела на 4% из-за перебоев с судоходством, а национальная валюта продолжила слабеть. Такое сочетание дорогой нефти и дешевого рубля создало идеальные условия для роста котировок большинства российских компаний.

📍 Недавняя статистика по инфляции порадовала рынок, но теперь инвесторы гадают, что с ней делать. Оптимизм омрачается позицией ЦБ: регулятор дал понять, что если Минфин снизит цену отсечения нефти в бюджете (с нынешних $59 до возможных $50), не урезая при этом траты, то и ключевую ставку придется опускать медленнее.

Ситуация накаляется тем, что Минфин уже приостановил валютные интервенции в ожидании вердикта. Аналитики предупреждают: изменение правила может ослабить рубль еще на 5%. Ждать осталось недолго — решение объявят 20 марта, прямо в день заседания ЦБ по ставке. Так что готовимся к волатильности на рынке.

📍 День вновь прошел без конкретики по срокам мирных переговоров: Сергей Лавров хоть и подтвердил готовность Москвы к диалогу, но оптимизма не добавил, намекнув, что Запад нередко использует переговоры как ширму.

Более оптимистично прозвучало заявление из Генштаба: Игорь Костюков сообщил, что консультации по организации следующей встречи уже идут, хотя точная дата пока не определена.

Главный импульс рынок получил на вечерней сессии после заявления Дональда Трампа. Он очередной раз обвинил Киев в торможении процесса, заявив, что украинский лидер «не хочет заключать сделку», в отличие от российского. Рынок воспринял это как знак, что давление США продолжится и будет направлено на ускорение переговоров, что придало умеренный оптимизм рыночным котировкам.

📍 Что по технике: Индекс Мосбиржи продолжает консолидироваться в коридоре 2800–2850 пунктов. Верхняя граница выступает сильным сопротивлением: при тестировании уровня 2850 фиксируется устойчивая фиксация прибыли. Очередной неудачный пробой может спровоцировать уход ниже 2800 с последующим движением в сторону поддержки 2750–2760.

Но для пробоя вниз необходимы внешние триггеры, главным образом геополитические. Среди потенциальных рисков: деэскалация иранского конфликта, способная обвалить нефтяные котировки и потянуть за собой наш рынок, либо отсутствие прогресса на украинских переговорах, что усилит пессимизм инвесторов.

📍 Из корпоративных новостей:

Роснефть OFAC выпустила бессрочную лицензию на сделки с немецкими дочками компании.

ЕвроТранс новая распродажа в активах на фоне появления исковых заявлений с общей суммой в 3.38 млрд. рублей.

Whoosh Путин поручил Правительству рассмотреть вопрос о возможности установления ограничений на передвижение электровелосипедов по тротуарам.

МТС Чистая прибыль снизилась на 28% до 35,3 млрд рублей в 2025 году. Дивполитика и в 2026 году останется прежней не менее 35 руб/акция.

ФосАгро, Акрон война в Иране угрожает поставкам удобрений в Азию в преддверии посевного сезона.

Черкизово СД рекомендовал дивиденды за 2025 год в размере 229,37 руб/акция (ДД 6,2%), ГОСА - 27 марта, отсечка - 7 апреля.

Мосбиржи СД предварительно рекомендовал дивиденды за 2025 год в размере 19,57 руб/акция (ДД 11,8%).

• Лидеры: Черкизово
#GCHE (+3,85%), ВТБ #VTBR (+2,88%), Татнефть-ап #TATNP (+2,55%).

• Аутсайдеры: ЕвроТранс
#EUTR (-7,2%), Северсталь #CHMF (-2,2%), Аэрофлот #AFLT (-2,18%).

06.03.2026 - пятница

•
#BSPB Банк Санкт-Петербург финрезультаты по МСФО за 12 мес. 2025г.
•
#RAGR РусАгро финрезультаты по МСФО за 12 мес. 2025г.
•
#WUSH Whoosh финрезультаты по МСФО за 12 мес. 2025г.
•
#HEAD Хэдхантер финрезультаты по МСФО за 12 мес. 2025г.
•
#TGKA ТГК-1 финрезультаты по МСФО за 12 мес. 2025г.
•
#UPRO Юнипро финрезультаты по РСБУ за 12 мес. 2025г.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Рынок зажат в коридоре 2800–2850: геополитика и ставка ЦБ решат судьбу индекса