Стабильна ли Татнефть или тонет ⁉️

💭 Разберём, насколько устойчивы её позиции и есть ли основания сохранять доверие к акциям...


💰 Финансовая часть / ✔️ Операционная часть (1 п 2025)

📊 Выручка сократилась на 5,7%, чистая прибыль упала на 64% по сравнению с аналогичным периодом прошлого года. Динамика выручки соответствует общей тенденции сектора. Показатель EBITDA уменьшился на 36,3%, а рентабельность опустилась ниже среднего уровня предыдущих лет.

💳 Чистый долг значительно увеличился, перейдя в положительную область, оставаясь при этом вблизи нулевого значения.

🧐 Свободный денежный поток (FCF) за отчетный период составил 36,9 млрд рублей. Инвестиции в капитальные затраты (CAPEX) снизились на 15% по сравнению с предыдущим годом. Инвестиции постепенно сокращаются. Сейчас нет активных масштабных инвестпрограмм.

🛢️ Компания снизила добычу нефти на 1,7% до 13,4 млн тонн из-за обязательств по соглашению ОПЕК+, но во втором полугодии ожидается рост, так как ограничения смягчаются. Страны-участники начали возвращение ранее изъятых объемов на рынок с апреля 2025 года, досрочно вернув ограничение в 2,2 млн барр/сутки и планируют дополнительно ввести еще 1,65 млн барр/сутки. Основное месторождение компании — Ромашкинское, обеспечивающее половину татарстанской нефтедобычи, имеет подтвержденные запасы в объеме около 550 млн тонн. Также компания обладает уникальными технологиями разработки тяжелой нефти, добывая ежегодно более 3,5 млн тонн сверхвязкой нефти.


🫰 Оценка

🤓 Если исходить из среднегодового обменного курса доллара на уровне примерно 88 рублей в 2025 году и 95 рублей в 2026 году, то за счёт укрепления доллара доходность с каждой тонны реализованной нефти способна возвратиться к показателям конца 2024 года и даст оценку по P/E около 5,3 на начало 2027 года.


📌 Итог


🤷‍♂️ Результаты схожие для всей отрасли. Финансовая отчётность за первое полугодие негативная, аналогичные проблемы ожидают и второе полугодие. Низшая точка ожидается в конце текущего года, после чего начнётся постепенное восстановление, которое позволит выйти на высокие показатели в 2026 году.

❗ Результаты будут зависеть от рыночной ситуации, особенно нестабильная ситуация наблюдается среди экспортёров. Предполагается, что стоимость акций Татнефти сохранится выше среднерыночных показателей благодаря высоким шансам поддержания дивидендных выплат на высоком уровне относительно свободного денежного потока (FCF). Важно отметить отсутствие у компании чистого долга, что позволяет ей уверенно осуществлять выплаты даже немного превышающие свободный денежный поток, рассчитывая на рост будущих денежных поступлений.

🎯 ИнвестВзгляд:
Актив удерживается в долгосрочном портфеле, несмотря на просадку.

📊 Фундаментальный анализ: 🟰 Держать - компания сохраняет высокую финансовую устойчивость даже несмотря на общий кризис в отрасли.

💣 Риски: ☁️ Умеренные - риски связаны с внешней конъюнктурой рынка и динамикой цен на нефть и доллар.

💯 Ответ на поставленный вопрос: Да, будущее Татнефти стабильно, потому что оно основано на способности адаптироваться к изменениям и низкий уровень долгового бремени. Эти факторы обеспечивают уверенность в восстановлении позиций компании в ближайшие годы, несмотря на текущие рыночные сложности.


🤷‍♂️ Данный обзор не является индивидуальной инвестиционной рекомендацией. Инвестиции сопряжены с рисками, а фундамент инвестиций — самостоятельность мышления и здоровое недоверие!
⏰ Благодарим Вас за поддержку! Следующий материал уже в работе...


$TATN $TATNP
#TATN #TATNP #Татнефть #нефть #инвестиции #акции #дивиденды #рынок #инвестидеи
0 комментариев
    посты по тегу
    #TATN

    Текущая ситуация на бирже

    Индекс Мосбиржи медленно, но верно карабкается вверх, завершив торги в среду на отметке 2338 пунктов. Казалось бы, новостной фон далек от позитива, однако на фьючерсном рынке мы наблюдаем рекордный объем шортов по индексу. На этом фоне рынок движется в классической противофазе к мнению большинства спекулянтов.

    📊 Росстат зафиксировал недельный рост потребительских цен на 0,96%. В годовом выражении инфляция ускорилась до 7,1%, превысив верхнюю границу прогнозного диапазона Центробанка (6–7%). Этот всплеск был ожидаемым и во многом обусловлен индексацией тарифов ЖКХ. Минэкономразвития оценило инфляцию без учета тарифов в 0,21%, что много. В этом контексте можно ожидать не только сохранения ключевой ставки на ближайшем заседании ЦБ 23 октября, но и жесткого сигнала о том, что пауза в смягчении ДКП может затянуться надолго.

    🏠 В лидерах роста в среду были акции девелопера GloraX, акционеры которого утвердили присоединение компании "Специализированный застройщик НТВО". Несогласным с реорганизацией будет представлено право требовать выкупа акций по цене 44,57 рубля за штуку, что предполагает премию к текущей котировке в 22,6%. Однако здесь есть важный нюанс: оферта доступна лишь тем инвесторам, которые владели бумагами до объявления.

    ⚓️ Стоимость аренды нефтяных танкеров обновила исторический максимум на фоне геополитической напряженности на Ближнем Востоке. Этот фактор вкупе с ослаблением рубля позволит Совкомфлоту порадовать своих инвесторов сильными финансовыми результатами за второе полугодие.

    ⛽️ Бумаги Газпром нефти достигли максимума за полтора года. Рынок начинает закладываться на щедрые дивиденды от эмитента на фоне благоприятной ценовой конъюнктуры на рынке черного золота и считает, что материнская компания продолжит выкачивать кэш по максимуму.

    🚗 Основатель Делимобиля Винченцо Трани в интервью Forbes попытался успокоить инвесторов, заявив, что дефолта не будет. Причина - увеличившийся денежный поток. За 11 лет компания ни разу не сорвала сроки оплаты по лизинговым платежам и купонам по облигациям. Однако рынок остался глух к этим аргументам, и бумаги выглядели хуже индекса. Одних вербальных интервенций рынку мало. Спрос на каршеринг сокращается, Центробанк поставил на паузу цикл снижения ставки, а долговая нагрузка эмитента остается чрезмерной.

    ♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.

    ❗️Не является инвестиционной рекомендацией
    $DELI $FLOT $SIBN $TATN $GLRX

    Текущая ситуация на бирже

    Роснефть - худшие результаты полугодия среди нефтяников

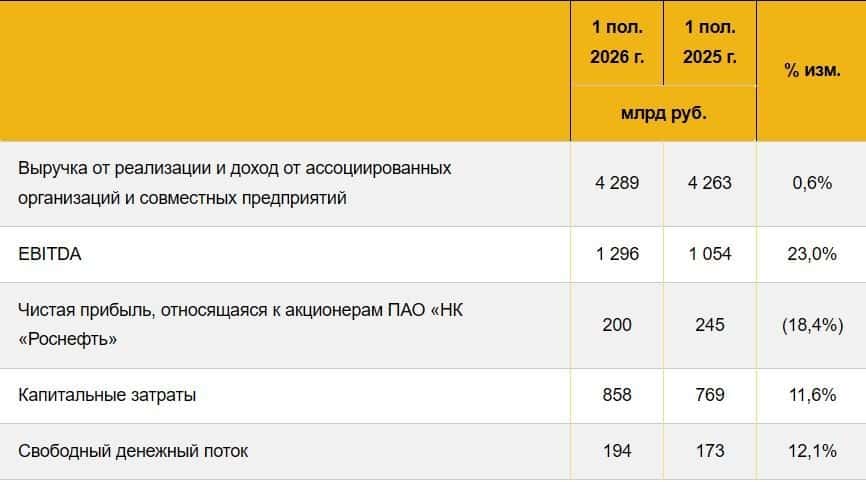
    Низкая база прошлого года, высокие цены на нефть, повышенный спрос со стороны Китая и Индии - все это должно было улучшить финансовые результаты нефтяников. И улучшило! Компании сектора сохранили выручку и кратно нарастили прибыль. Все, кроме Роснефти. Сегодня предлагаю разобрать компанию с помощью ее изрядно «кастрированного» отчета за первое полугодие 2026 года.

    ⛽ Итак, выручка Роснефти выросла чисто символически - на 0,6% до 4,3 трлн рублей. При этом ни географию продаж, ни нормальную разбивку по сегментам мы не увидим - значительная часть примечаний к отчетности скрыта постановлением правительства. Это станет ключевым моментом, но о нем я расскажу позже.

    Стоит отметить, что 4 трлн - это норма для компании. Столько за полугодие она фармила и в 2024 году, и в докризисном 21-ом. Если взять ваш любимый Лукойл, то потеря зарубежного сегмента отгрызла половину его выручки. В 2021 или в 2023 году выручка составляла больше 4 трлн, против текущих 2-х. Так что по Росе вполне устойчиво идем.

    Расходы остались примерно на прошлогоднем уровне - 3,7 трлн рублей, благодаря чему операционная прибыль выросла на 10% до 641 млрд. А вот дальше начинаются проблемы. В «прочие расходы» компания записала сразу 195 млрд рублей и, конечно же, не раскрыла эту статью. Менеджмент говорит о разовых факторах, включая курсовые разницы и обесценение активов, но насколько они действительно разовые - покажет время.

    📊 Дополнительно около 37% прибыли до налогообложения ушло на налоги. В результате общая чистая прибыль составила 282 млрд рублей, из которых акционерам Роснефти относится лишь 200 млрд - на 18,4% меньше прошлогоднего результата. Еще 82 млрд рублей приходится на неконтролирующие доли в дочерних обществах, но разобраться подробнее здесь снова мешает отсутствие раскрытий.

    И вот это уже особенно интересно на фоне конкурентов. Роснефть оказалась единственной среди крупнейших российских нефтяников, кто снизил прибыль: у Лукойла она выросла примерно на 50%, а Газпромнефть и Татнефть нарастили результат кратно. Получается, сильная нефтяная конъюнктура пока прошла мимо миноритариев Роснефти.

    💰 За 2025 год акции принесли около 3,8% дивидендной доходности, а по итогам 2026-го рассчитывать на заметное увеличение выплат при такой динамике прибыли пока сложно. Окончательные выводы по Роснефти я сделаю после разбора остальных нефтяников. Тогда сравним динамику прибыли, дивиденды и мультипликаторы всего сектора. Пока же перед нами довольно слабый отчет на фоне дорогой нефти, а отсутствие нормального раскрытия информации привлекательности Роснефти точно не добавляет.

    ♥️ Стартуем недельку с разбора нефтяника. Приготовил для вас еще много чего интересного. Ставьте лайк, если ждете очередную статью.

    ❗️Не является инвестиционной рекомендацией
    $ROSN $LKOH $SIBN $TATN

    Роснефть - худшие результаты полугодия среди нефтяников