Почему даже слабые финансовые показатели Татнефти не должны отпугнуть инвесторов ⁉️
💭 Разбираем, почему фундаментальные показатели компании важнее краткосрочного падения прибыли.


💰 Финансовая часть (1 п 2025)

📊 Прибыль компании сократилась на 45% в сравнении год к году, составив 66,759 млрд рублей, что оказалось даже ниже ожиданий. Выручка предприятия уменьшилась на 9,8%, достигнув отметки в 674 млрд рублей.

↘️ Показатель валовой прибыли также продемонстрировал снижение на 36,6%, остановившись на отметке 142,2 млрд рублей. Доход до уплаты налогов составил 81,1 млрд рублей, сократившись на 46% относительно аналогичного периода прошлого года.

❗ Финансовая отчетность по РСБУ за первое полугодие привлекает внимание инвесторов, поскольку именно исходя из величины чистой прибыли по российским стандартам определяется размер промежуточных дивидендных выплат.


✔️ Операционная часть (за 2024 год)

⚠️ Компания столкнулась с падением добычи нефти в 2024 году, причиной которого стали договорённости внутри альянса ОПЕК+, направленные на снижение объёмов добываемого сырья. Помимо этого, значительные трудности вызвала санкционная политика США, введённая в отношении российского энергоресурсного сектора. Эти санкции привели к увеличению скидки на российскую нефть относительно мировых стандартов. Из-за угрозы торговой напряженности между Китаем и Америкой, мировой рынок нефти испытал дополнительное давление.

🛢️ Главным активом Татнефти является Ромашкинское месторождение, одно из крупнейших в России, обеспечивающее половину всей добычи нефти в регионе Татарстана. Запасы месторождения оцениваются в 4 миллиарда баррелей, или около 550 миллионов тонн нефти. Вместе с тем, компания специализируется на добыче сверхвязкой нефти, ежегодно производя свыше 3,5 миллиона тонн этого ресурса.

😎 Что касается сегмента нефтепереработки, основной центр переработки сосредоточен на предприятии «Танеко», расположенном в Нижнекамске. Оно считается одним из наиболее современных российских заводов, обладающим уровнем глубины переработки выше 99%. Сегодня ежегодный выпуск нефтепродуктов составляет порядка 17,1 млн тонн, а объём производства газопродуктов достигает 1 млн тонн.

⛽🛞 Ещё одной важной частью деятельности компании выступает её химический бизнес, представленный собственным производством автомобильных шин и сетью автозаправочных станций. Татнефть владеет крупным шинным заводом во Всеволожске мощностью 16 млн шин в год, а также широкой сетью АЗС в России и ряде зарубежных стран.


💸 Дивиденды

🤑 Татнефть традиционно выплачивает дивиденды трижды в течение года, исходя из расчета 50% от наибольшего показателя чистой прибыли по международным стандартам отчетности (МСФО) либо российским бухгалтерским стандартам (РСБУ). Впрочем, практика показывает, что компания нередко платит своим акционерам даже больше установленного норматива. Такая возможность крупных выплат возможна благодаря отсутствию долгового бремени и высокому уровню свободного денежного потока компании.

📌 Итог

🔥 Несмотря на слабое первое полугодие, компании удается поддерживать сильную финансовую позицию. Отсутствие значительных инвестиционных планов позволило сократить капитальные вложения. Благоприятная ситуация с задолженностью и постоянный рост запасов наличных средств обеспечивают возможность регулярно выплачивать дивиденды акционерам.

🎯 ИнвестВзгляд: Актив привлекателен для инвестиций, продолжаем удерживать в своём портфеле, несмотря на некоторые временные трудности.

💯 Ответ на поставленный вопрос: Временное снижение финансовых показателей связано преимущественно с внешними факторами (соглашения ОПЕК+, санкции), тогда как фундаментальные преимущества компании остаются неизменными, что обеспечивает привлекательность для долгосрочных и дивидендных инвесторов.


👇 Держите акции Татнефти в своем портфеле?


$TATN $TATNP
#TATN #TATNP #инвестиции #финансы #экономика #Татнефть #акции #дивидеды #нефтегаз #анализ #бизнес #деньги
0 комментариев
    посты по тегу
    #TATN

    Текущая ситуация на бирже

    Индекс Мосбиржи медленно, но верно карабкается вверх, завершив торги в среду на отметке 2338 пунктов. Казалось бы, новостной фон далек от позитива, однако на фьючерсном рынке мы наблюдаем рекордный объем шортов по индексу. На этом фоне рынок движется в классической противофазе к мнению большинства спекулянтов.

    📊 Росстат зафиксировал недельный рост потребительских цен на 0,96%. В годовом выражении инфляция ускорилась до 7,1%, превысив верхнюю границу прогнозного диапазона Центробанка (6–7%). Этот всплеск был ожидаемым и во многом обусловлен индексацией тарифов ЖКХ. Минэкономразвития оценило инфляцию без учета тарифов в 0,21%, что много. В этом контексте можно ожидать не только сохранения ключевой ставки на ближайшем заседании ЦБ 23 октября, но и жесткого сигнала о том, что пауза в смягчении ДКП может затянуться надолго.

    🏠 В лидерах роста в среду были акции девелопера GloraX, акционеры которого утвердили присоединение компании "Специализированный застройщик НТВО". Несогласным с реорганизацией будет представлено право требовать выкупа акций по цене 44,57 рубля за штуку, что предполагает премию к текущей котировке в 22,6%. Однако здесь есть важный нюанс: оферта доступна лишь тем инвесторам, которые владели бумагами до объявления.

    ⚓️ Стоимость аренды нефтяных танкеров обновила исторический максимум на фоне геополитической напряженности на Ближнем Востоке. Этот фактор вкупе с ослаблением рубля позволит Совкомфлоту порадовать своих инвесторов сильными финансовыми результатами за второе полугодие.

    ⛽️ Бумаги Газпром нефти достигли максимума за полтора года. Рынок начинает закладываться на щедрые дивиденды от эмитента на фоне благоприятной ценовой конъюнктуры на рынке черного золота и считает, что материнская компания продолжит выкачивать кэш по максимуму.

    🚗 Основатель Делимобиля Винченцо Трани в интервью Forbes попытался успокоить инвесторов, заявив, что дефолта не будет. Причина - увеличившийся денежный поток. За 11 лет компания ни разу не сорвала сроки оплаты по лизинговым платежам и купонам по облигациям. Однако рынок остался глух к этим аргументам, и бумаги выглядели хуже индекса. Одних вербальных интервенций рынку мало. Спрос на каршеринг сокращается, Центробанк поставил на паузу цикл снижения ставки, а долговая нагрузка эмитента остается чрезмерной.

    ♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.

    ❗️Не является инвестиционной рекомендацией
    $DELI $FLOT $SIBN $TATN $GLRX

    Текущая ситуация на бирже

    Роснефть - худшие результаты полугодия среди нефтяников

    Низкая база прошлого года, высокие цены на нефть, повышенный спрос со стороны Китая и Индии - все это должно было улучшить финансовые результаты нефтяников. И улучшило! Компании сектора сохранили выручку и кратно нарастили прибыль. Все, кроме Роснефти. Сегодня предлагаю разобрать компанию с помощью ее изрядно «кастрированного» отчета за первое полугодие 2026 года.

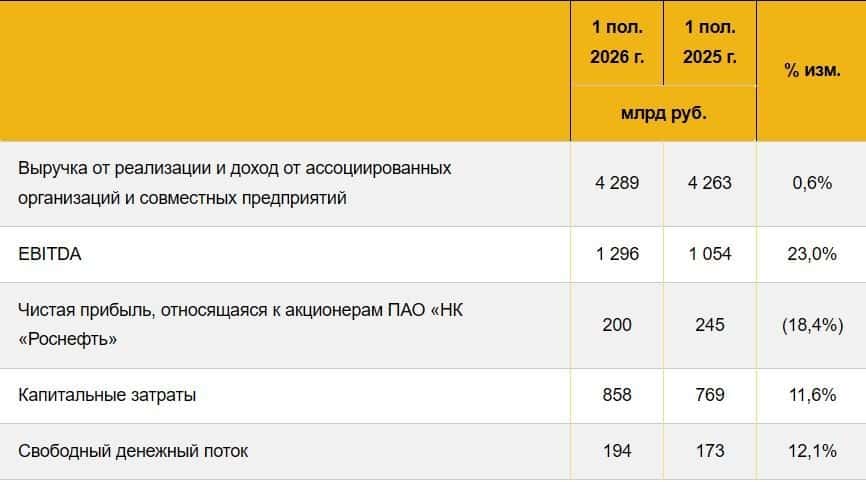
    ⛽ Итак, выручка Роснефти выросла чисто символически - на 0,6% до 4,3 трлн рублей. При этом ни географию продаж, ни нормальную разбивку по сегментам мы не увидим - значительная часть примечаний к отчетности скрыта постановлением правительства. Это станет ключевым моментом, но о нем я расскажу позже.

    Стоит отметить, что 4 трлн - это норма для компании. Столько за полугодие она фармила и в 2024 году, и в докризисном 21-ом. Если взять ваш любимый Лукойл, то потеря зарубежного сегмента отгрызла половину его выручки. В 2021 или в 2023 году выручка составляла больше 4 трлн, против текущих 2-х. Так что по Росе вполне устойчиво идем.

    Расходы остались примерно на прошлогоднем уровне - 3,7 трлн рублей, благодаря чему операционная прибыль выросла на 10% до 641 млрд. А вот дальше начинаются проблемы. В «прочие расходы» компания записала сразу 195 млрд рублей и, конечно же, не раскрыла эту статью. Менеджмент говорит о разовых факторах, включая курсовые разницы и обесценение активов, но насколько они действительно разовые - покажет время.

    📊 Дополнительно около 37% прибыли до налогообложения ушло на налоги. В результате общая чистая прибыль составила 282 млрд рублей, из которых акционерам Роснефти относится лишь 200 млрд - на 18,4% меньше прошлогоднего результата. Еще 82 млрд рублей приходится на неконтролирующие доли в дочерних обществах, но разобраться подробнее здесь снова мешает отсутствие раскрытий.

    И вот это уже особенно интересно на фоне конкурентов. Роснефть оказалась единственной среди крупнейших российских нефтяников, кто снизил прибыль: у Лукойла она выросла примерно на 50%, а Газпромнефть и Татнефть нарастили результат кратно. Получается, сильная нефтяная конъюнктура пока прошла мимо миноритариев Роснефти.

    💰 За 2025 год акции принесли около 3,8% дивидендной доходности, а по итогам 2026-го рассчитывать на заметное увеличение выплат при такой динамике прибыли пока сложно. Окончательные выводы по Роснефти я сделаю после разбора остальных нефтяников. Тогда сравним динамику прибыли, дивиденды и мультипликаторы всего сектора. Пока же перед нами довольно слабый отчет на фоне дорогой нефти, а отсутствие нормального раскрытия информации привлекательности Роснефти точно не добавляет.

    ♥️ Стартуем недельку с разбора нефтяника. Приготовил для вас еще много чего интересного. Ставьте лайк, если ждете очередную статью.

    ❗️Не является инвестиционной рекомендацией
    $ROSN $LKOH $SIBN $TATN

    Роснефть - худшие результаты полугодия среди нефтяников

    Ставка постояла — рынок подёргался.

    Ну что, друзья, вот и прошло очередное заседание ЦБ. Ставку оставили как есть — на том же уровне. Честно говоря, лично я ничего другого и не ждал. Когда все вокруг дружно говорят «пауза», а инфляция не спешит сдаваться, было бы странно ждать сюрприза. Но рынок — существо нервное. Он сначала вроде бы обрадовался, что всё по плану, а потом решил: «А давайте-ка зафиксируем прибыль, пока не поздно». Индекс МосБиржи в моменте сходил вниз.

    Сразу скажу: я не из тех, кто бегает с графиками по потолку и пытается поймать каждое движение. Мне интереснее, как компании зарабатывают деньги, сколько платят дивидендов и есть ли у них будущее. Поэтому пятничная суета меня, если честно, мало трогает. Да, были бумаги, которые выросли сильнее рынка — Роснефть, Татнефть. Но давайте разберёмся. Роснефть и Татнефть подскочили на фоне дорогой нефти. Это классическая история: нефть растёт — нефтяники чувствуют себя хорошо. Но я бы не стал делать на этом далеко идущие выводы. Нефть штука волатильная, сегодня сто долларов, завтра — семьдесят. Гораздо важнее, как компании распоряжаются прибылью и какие у них проекты. Вот «Восток Ойл» у Роснефти — это да, это долгосрочная история. Но опять же, быстрый рост акций на таких новостях — это скорее для трейдеров.

    А вот ММК, Система и Ростелеком просели. Тут тоже всё понятно. Система тащит на себе долги и проблемы с Озоном — тут нужно быть аккуратным. Ростелеком интересен с фундаментальной точки зрения, но вывод его дочек на биржу затягивается, и причина проста: ставка высокая, монетизировать активы сложно. ММК после бурного роста откатился — но это нормально, сталевары всегда были цикличными. Так что паниковать не стоит.


    🎯 ИнвестВзгляд: Для меня как долгосрочного инвестора решение ЦБ ничего не изменило. Ставка на паузе — это не повод менять стратегию. Если вы верите в российскую экономику на горизонте пяти-десяти лет, то текущая волатильность — это просто шум. Я продолжаю потихоньку набирать качественные бумаги, которые платят дивиденды и имеют понятную бизнес-модель. И знаете что? Меня уже не смущает, что рынок нервничает. За последние 3 года нервы уже стальные.


    $ROSN $TATN $MAGN $AFKS $OZON $RTKM

    Ставка постояла — рынок подёргался.