Поиск

Что не так с облигациями "Легенды", если даже YTM 23,75% не убеждают?

ООО «Легенда» — головная компания группы, которая работает с 2010 года. Она специализируется на строительстве и реализации жилья бизнес-класса, а также объектов коммерческой недвижимости в Санкт-Петербурге и Москве.

В первом полугодии компания стабильно входила в ТОП-10 петербургских девелоперов по выручке от продажи жилья: по итогам периода — 6-е место с долей 4,4%.

В сегменте высокобюджетных сделок (от 25 млн рублей) «Легенда» тоже удержала лидирующие позиции — 6-е место с долей 5,5%.

Параметры выпуска Легенда 002Р-08:

• Рейтинг: ВВВ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 2 года
• Купон: не выше 21,5% годовых (YTM не выше 23,75% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор заявок до: 22 октября 2026 (15:00 мск)
• Дата размещения: 27 октября 2026

Рейтинг надежности:

• АКРА — BBB, прогноз «стабильный». Раньше был «позитивный», но 2 июня 2026 его изменили.

• НКР — BBB+.ru, прогноз тоже «стабильный». Рейтинг присвоен 15 апреля 2026.

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: выросла на 13% и составила 14,7 млрд рублей. Драйверы: «Северный порт», «ЛЕГЕНДА Васильевского», «Новая земля», «Сампсониевский, 32».

• Чистая прибыль: сократилась в 37,2 раза — до 25,59 млн рублей. Звучит страшно, но падение во многом бухгалтерское: виноват учёт компонента финансирования по договорам с покупателями, а не проценты по кредитам.

• EBITDA: 8,8 млрд (на уровне 2025).
• Рентабельность по EBITDA: 32%

• Операционная прибыль: 3,99 млрд руб. (-0,1% г/г).
• Валовая прибыль: 6,19 млрд руб. (+2,8% г/г).
• Себестоимость продаж: 8,52 млрд руб. (+22% г/г).

Один и тот же долг — а цифры разные.

• По методике эмитента (проектное финансирование под эскроу, НКД и деньги исключены) чистый долг к OIBDA — 1,4х. Выглядит комфортно.
• Но если подойти консервативно — полный долг с арендой минус деньги и эскроу — даёт уже 7,2х к EBITDA за 12 месяцев. А в полном виде — около 13х. На конец 2025-го консервативный показатель был 5,7х.

И вот главный тревожный сигнал: покрытие проектного долга эскроу снизилось с 85% до 70%. Раньше подушка была крепче, теперь компания сильнее зависит от других источников.
• Покрытие процентов ICR: 0,93х

В обращении находится 5 выпусков биржевых облигаций на 17 млрд рублей:

• Легенда БО 002P-07 $RU000A10FBB3 Доходность: 23,61%. Купон: 19%. Текущая доходность: 19,44% на 1 год 7 месяцев

• Легенда БО 002Р-04 $RU000A10C6Z5 Доходность: 23,89%. Купон: 20,25%. Текущая доходность: 20,11% на 9 месяцев

Что готовы предложить эмитенты со схожим рейтингом надежности:

• Электрорешения 001Р-04 $RU000A10FV02 (25,09%) ВВВ на 1 год 9 месяцев
• ТД РКС 002Р-06 $RU000A10C758 (31,99%) ВВВ на 1 год 8 месяцев
• ВУШ БО 001P-04 $RU000A10BS76 (40,99%) ВВВ+ на 1 год 7 месяцев
• Каршеринг Руссия 001P-06 $RU000A10BY52 (42,51%) ВВВ+ на 1 год 7 месяцев
• Рольф 001Р-09 $RU000A10F850 (21,21%) ВВВ+ на 1 год 6 месяцев
• ГЛОРАКС 001Р-04 $RU000A10B9Q9 (24,22%) ВВВ+ на 1 год 5 месяцев
• Воксис 001Р-02 $RU000A10E9Z7 (22,06%) ВВВ+ на 1 год 3 месяца
• Эталон-Финанс 002Р-04 $RU000A10DA74 (35,18%) ВВВ+ на 1 год

По итогу: Доходность нового выпуска — рыночная, и как мы видим до самых рискованных бумаг вроде «ВУШ», «Делимобиля» или коллеги по цеху «Эталона» и «ТД РКС» она не дотягивает. Проблемы девелоперского сектора на спаде деловой активности — история известная, поэтому эмитенты вынуждены выходить с премией к рынку.

Новое предложение 2Р08 длиннее 2Р07 примерно на пять месяцев, а по верхней границе даёт 23,75% — то есть премия к своим же выпускам около 15 б.п. Разница скромная, так что новый выпуск может быть интересен только по изначально заявленному купону 21,5%. Облигаций «Легенды» у меня нет, и добавлять - не планирую.

В группе BBB-/BBB+ разброс широкий: «Электрорешения» 1Р4 — доходность возле 25%, «ГЛОРАКС» 1Р4 — около 24,2%. А «Рольф» 1Р9 с 21,2% и «Воксис» 1Р2 с 22% премии не дают.

А как у вас? Есть в портфеле кто-то из перечисленных — или обходите повышенный риск стороной? Буду рад почитать в комментариях.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Что не так с облигациями "Легенды", если даже YTM 23,75% не убеждают?

Покупать становится все страшнее. Что не так с облигациями и рынком долга?

Коллеги, приветствую! После двух недель бездействия на рынке долга я всё же решил небольшой долей докупить бумаги, которые сейчас торгуются значительно ниже номинала. Все эти компании я уже разбирал в канале, и мнение не меняется: не верю, что крупный бизнес с реальным весом внутри страны не будут пытаться спасать.

Путь сложный — и для инвестора, которому нужно беречь нервные клетки, и для менеджмента, который ищет покупателя на ликвидные активы.

С этими мыслями увеличил позиции в следующих выпусках:

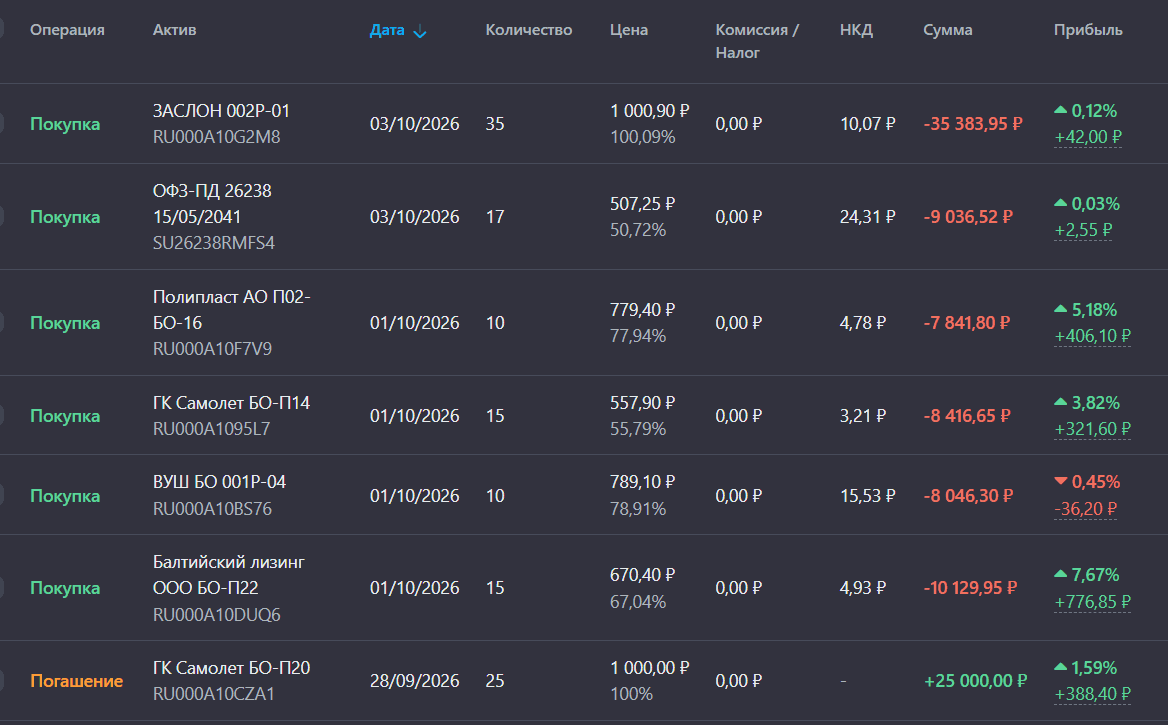
• Вуш 001P-04 $RU000A10BS76 и Самолёт БО-П14 $RU000A1095L7 Как мне кажется, в крайнем случае их поглотят крупные игроки, если сами не справятся с долгами. Как бы внутри страны ни кошмарили бизнес Вуш, мне он нравится своей аккуратной экспансией. На конец мая 2026 года Whoosh уже представлен примерно в 15 городах Латинской Америки.

Про «Самолёт» — пару слов отдельно. В начале прошлой недели рынок знатно штормило на техдефолте: возникла проблема с выплатой по выпуску БО-П20 на 2,5 млрд. Сумма для «Самолёта» небольшая, но если компания испытывает сложности даже с ближайшим погашением, рынок закономерно задаётся вопросом: а что будет с более крупными выплатами? Длинные бумаги сейчас держать не хочу, а вот короткие — со сроком до года — ещё могут погасить. Что будет дальше, покажет время.

• Полипласт П02-БО-16 $RU000A10F7V9 Эмитент практически достроил все заводы, под которые активно занимал средства. Если проанализировать уже введённые мощности — вопросов к генерации денег и к спросу на продукт нет.

• Балтийский Лизинг БО-П22 $RU000A10DUQ6 Главное — найти средства на предстоящее погашение в ноябре. Как по мне, в крайнем случае эмитенту может помочь ПСБ: напомню, у Промсвязьбанка в залоге 100% долей операционной компании «Балтийский лизинг».

Логика простая: банку выгодно, чтобы заложенный актив сохранял стоимость и стабильно генерировал поток — тогда и кредит будет обслуживаться. В теории ПСБ может выступить кредитором: дать новый заём или рефинансировать часть долга, чтобы появились деньги на ноябрьские платежи, включая put-оферты по облигациям.

Проверка на прочность. На put-оферты по БО-П14 $RU000A10A3W1 (19 ноября 2026) и БО-П21 (25 ноября 2026) приходится львиная доля нагрузки. Если бы все держатели предъявили 100% бумаг, компании пришлось бы выплатить 11,5 млрд только по этим двум выпускам.

Основные держатели обоих выпусков — страховые компании. Менеджмент заявляет, что ведёт с ними переговоры о замещении вместо выкупа и что ликвидность под оферты зарезервирована. Но конкретную сумму резерва компания не раскрыла — и это нервирует рынок.

Что будет дальше? Сейчас индекс Гособлигаций приближается к уровню поддержки 110 пунктов. Если ЦБ на заседании 23 октября сохранит жёсткую риторику или приостановит цикл снижения ставки, а Минфин продолжит давить на рынок, то доходности длинных ОФЗ пробьют 17% и направятся к 18%+. Это протолкнёт RGBI к психологической отметке 100 и такого допускать никак нельзя.

В таком сценарии на рынке долга начнётся настоящая паника. Закредитованные компании, выживающие за счёт постоянного рефинансирования, будут вынуждены предлагать ещё более высокую доходность — как относительно собственных выпусков, так и в сравнении с условиями заимствований Минфина.

В этот момент вся шаткая конструкция рынка может быстро схлопнуться. Именно поэтому вблизи текущих значений я на этой неделе подкупал самый длинный выпуск ОФЗ 26238 $SU26238RMFS4 Так как в подобное развитие событий я не верю. А что Вы покупали в свой портфель и почему?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

Актуальные обзоры, которые вы могли пропустить:

• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Осенние дивиденды в 2026 году: где самая высокая доходность?

'Не является инвестиционной рекомендацией

Покупать становится все страшнее. Что не так с облигациями и рынком долга?

Зачем брать Делимобиль под 26%, если вторичка даёт 40%? Обзор нового выпуска

ПАО «Каршеринг Руссия» (Делимобиль) #DELI — ведущая каршеринговая компания в России. Работает более чем в 20 городах, а автопарк насчитывает около 27 тыс. автомобилей.

Компания имеет собственное технологическое решение по распределению и тарификации аренды автомобилей, а также выстраивает свои обслуживающие мощности, что является конкурентным преимуществом.

Параметры выпуска КарРус-001Р-10:

• Рейтинг: ВВВ+ (АКРА, прогноз «Негативный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 1,5 года
• Купон: не выше 23,50% годовых (YTM не выше 26,2% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор поручений: до 30 сентября 2026
• Дата размещения: 05 октября 2026

Что с рейтингами:

• АКРА 30 декабря 2025 года понизило рейтинг с A до BBB+(RU), сменило прогноз на «негативный».

• НКР присвоило свой рейтинг впервые — 3 июня 2026 года, на уровне BBB+ со стабильным прогнозом.

Ближайший момент истины — 25 декабря. Тогда АКРА будет пересматривать рейтинг с учётом отчётности за 9 месяцев и результатов погашения 001Р-04.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 14,2 млрд руб. (-4% г/г)
• EBITDA: 2.4 млрд руб. (-6% г/г)
• Рентабельность по EBITDA: 17%

• Операционный денежный поток: 4,0 млрд руб. (+36% г/г)
• Свободный денежный поток: 3,8 млрд руб. (+47% г/г)

• Чистый долг: 34,9 млрд руб.
• Чистый долг/EBITDA: 5,8х (против 4,8х годом ранее)
• Покрытие процентов: 1,30х (против 0,95х годом ранее).

У компании есть подушка — резервный фонд. В конце декабря прошлого года компания подписала договоры с мажоритарным акционером Винченцо Трани и ещё одной собственной структурой. Были открыты кредитные линии на 7,5 млрд и 2,5 млрд рублей соответственно. Именно эти средства должны частично покрыть предстоящие погашения.

• 8 октября 2026. Предстоит погасить флоатер 001Р-04 на сумму около 3,3 млрд рублей. Линий Трани и других источников хватает с запасом.

• Главная угроза — август 2027 года. Самая массированная точка погашений: 6,0 млрд рублей одномоментно. Выпуски 001Р-03 и 001Р-07 гасятся 18 и 2 августа соответственно.

Формально кредитных линий хватает, однако после этого погашения буфер сократится до ~2 млрд рублей.

В обращении находится 6 выпусков биржевых облигаций компании на 13,4 млрд рублей:

• Каршеринг Руссия 001P-09 $RU000A10FQB1 Доходность: 36,60%. Купон: 22%. Текущая доходность: 27,09% на 3 года 3 месяца

• Каршеринг Руссия 001Р-08 $RU000A10F512 Доходность: 39,24%. Купон: 22%. Текущая доходность: 26,02% на 2 года 6 месяцев с амортизацией

• Делимобиль 001Р-06 $RU000A10BY52 Доходность: 42,39%. Купон: 20%. Текущая доходность: 24,92% на 1 год 8 месяцев

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• ВУШ БО 001P-04 $RU000A10BS76 (36,85%) ВВВ+ на 1 год 7 месяцев
• Рольф 001Р-09 $RU000A10F850 (21,34%) ВВВ+ на 1 год 7 месяцев
• ГЛОРАКС 001Р-04 $RU000A10B9Q9 (23,78%) ВВВ+ на 1 год 5 месяцев
• Илон 001P-01 $RU000A10EG44 (17,05%) ВВВ+ на 1 год 4 месяца
• Воксис 001Р-02 $RU000A10E9Z7 (21,16%) ВВВ+ на 1 год 4 месяца
• Эталон-Финанс 002Р-04 $RU000A10DA74 (38,51%) ВВВ+ на 1 год 1 месяц
• Уралкуз 001Р-03 $RU000A10DBV6 (26,95%) ВВВ+ на 12 месяцев

По итогу: Главная проблема нового размещения — своя же вторичка: на волатильном рынке долга она торгуется сильно ниже номинала, давая YTM под 40% вместо 26%. При текущих котировках 001Р-10 неинтересен ни для фиксации доходности, ни для спекуляции. Сомневаюсь, что найдётся покупатель, а деньги компании сейчас пригодились бы.

Из облигаций «Дели» я вышел ещё в начале года, когда ситуация казалась слишком неопределённой. Сейчас появилась некоторая ясность по финансированию погашений, но её недостаточно для возврата в бумаги. Проблем и рисков по-прежнему много, поэтому предпочитаю держаться в стороне. А вы готовы держать такие облигации?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Зачем брать Делимобиль под 26%, если вторичка даёт 40%? Обзор нового выпуска

Доходность Whoosh 001P-08 — до 24,36% на 3,1 года. Насколько это интересно?

«ВУШ Холдинг» (Whoosh) #WUSH — технологическая компания, которая самостоятельно разрабатывает и внедряет решения для шеринга средств индивидуальной мобильности (СИМ), а также управляет одноименным сервисом аренды электросамокатов.

Параметры выпуска Whoosh 001P-08:

• Рейтинг: ВВВ+ (АКРА, прогноз «Развивающийся»)
• Номинал: 1000Р
• Объем выпуска: 1 млрд рублей
• Срок обращения: 3,1 года
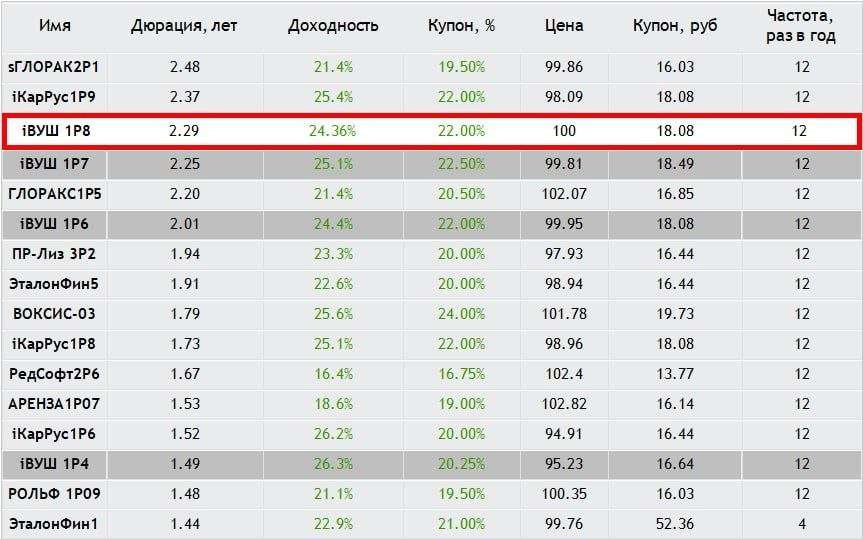
• Купон: не выше 22,0% годовых (YTM не выше 24,36% годовых)
• Выплаты: ежемесячно
• Амортизация и оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 18 августа 2026
• Дата размещения: 21 августа 2026

Финансовые результаты МСФО по итогам 2025 года:

• Выручка: 12,46 млрд руб. (-13,0% г/г)
• Чистый убыток: 2,93 млрд руб.

• Долгосрочные обязательства: 10,0 млрд руб. (+7,5% г/г)
• Краткосрочные обязательства: 5,64 млрд руб. (+5,7% г/г)

• Чистый долг/EBITDA: вырос с 1,7х до 3,7х
• Покрытие процентов ICR: 0,25

Пик проблем пришёлся на первую половину года. На выручку давили три фактора: плохая погода, нестабильный интернет и ужесточение регулирования кикшеринга. К этому добавилась высокая ключевая ставка — крупный долг компании ощутимо ударил по прибыли.

Перелом наступил в третьем квартале. Компания провела жёсткую оптимизацию: сократила персонал и административные расходы (SG&A упали на 19%), что позволило вернуть маржу на прежние уровни. В итоге чистая прибыль за 3‑й квартал достигла 730 млн рублей.

Чтобы снизить зависимость от внутренних рисков, компания активно наращивает присутствие в Латинской Америке — там средний чек выше в 1,8 раза и лучше маржинальность. Задача — к 2027 году довести вклад региона в выручку с текущих 12% до 30–40%.

• Количество зарегистрированных аккаунтов: 33,7 млн, что на 22% больше, чем годом ранее.
• Парк средств индивидуальной мобильности (СИМ): вырос на 17% и достиг 249,7 тыс. единиц
• В Латинской Америке: парк увеличился на 37%, до 14,3 тыс. СИМ.

Обновлённая стратегия: компания заканчивает с бесконечной закупкой самокатов в России. В 2026 году — ни одного нового. Вместо этого: выжать всё из того, что уже есть, и направить деньги на погашение долгов.

Разворот уже работает: ремонт самоката стал дешевле на 20%, накладные расходы упали на 6%. В 2026-м обещают дополнительный миллиард к EBITDA за счёт умной зарядки и переброски самокатов в более прибыльные районы.

В обращении находится 5 выпусков биржевых облигаций компании на 11,7 млрд рублей.

• ВУШ БО 001P-07 $RU000A10FGU2 Доходность: 24,97%. Купон: 22,50%. Текущая доходность: 22,15% на 3 года 1 месяц

• ВУШ БО 001P-06 $RU000A10EYU8 Доходность: 24,64%. Купон: 22%. Текущая доходность: 21,81% на 2 года 7 месяцев

• ВУШ 001P-04 $RU000A10BS76 Доходность: 26,37%. Купон: 20,25%. Текущая доходность: 21,13% на 1 год 9 месяцев

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• Глоракс 001Р-05 $RU000A10E655 (21,18%) ВВВ+ на 2 года 10 месяцев
• Аренза-Про 001P-07 $RU000A10EAB8 (18,25%) ВВВ+ на 2 года 6 месяцев с амортизацией
• Ред Софт БО 002Р-06 $RU000A10FD46 (16,43%) ВВВ+ на 2 года 4 месяца с амортизацией
• Делимобиль 001Р-06 $RU000A10BY52 (26,24%) ВВВ+ на 1 год 9 месяцев
• РОЛЬФ 001Р-09 $RU000A10F850 (21,05%) ВВВ+ на 1 год 8 месяцев
• Илон 001P-01 $RU000A10EG44 (17,47%) ВВВ+ на 1 год 6 месяцев

По итогу: У Whoosh показатели за прошлый год оставляют желать лучшего — финансы ухудшились, долговая нагрузка увеличилась. Однако самые острые моменты уже пройдены: крупное погашение состоялось, а негативная реакция на снижение рейтинга, уже заложена в текущую цену.

Участвовать в новом выпуске не вижу смысла: он не дает премии к уже торгующемуся на вторичке 1Р7. У меня уже есть четвертый выпуск, и решение по нему буду принимать по итогам отчета за 9 месяцев. Если тенденция останется негативной — закрою позицию. Пока риски оцениваю как приемлемые.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Доходность Whoosh 001P-08 — до 24,36% на 3,1 года. Насколько это интересно?

Доходность Whoosh 001P-07 — до 24,97% на 3,3 года. Твоя плата за риск

«ВУШ Холдинг» (Whoosh) #WUSH — технологическая компания, которая самостоятельно разрабатывает и внедряет решения для шеринга средств индивидуальной мобильности (СИМ), а также управляет одноименным сервисом аренды электросамокатов.

Параметры выпуска Whoosh 001P-07:

• Рейтинг: ВВВ+ (АКРА, прогноз «Развивающийся»)
• Номинал: 1000Р
• Объем выпуска: 1 млрд рублей
• Срок обращения: 3,3 года
• Купон: не выше 22,50% годовых (YTM не выше 24,97% годовых)
• Выплаты: ежемесячно
• Амортизация и оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 18 июня 2026
• Дата размещения: 23 июня 2026

Финансовые результаты МСФО по итогам 2025 года:

• Выручка: 12,5 млрд руб. (-13% г/г)
• EBITDA кикшеринга: 3,6 млрд руб. (-41% г/г).
• Чистый убыток: 2,9 млрд руб. (против прибыли 1,9 млрд руб.)

• Чистый долг/EBITDA: вырос с 1,7х до 3,7х

Пик проблем пришёлся на первую половину года. Три фактора давили на выручку: плохая погода, нестабильный интернет и ужесточение регулирования кикшеринга. Плюс высокая ключевая ставка ЦБ сильно ударила по прибыли — сказался крупный долг компании.

Перелом наступил в третьем квартале: компания взялась за жёсткую оптимизацию, сократила персонал и административные расходы (SG&A упали на 19%), что позволило вернуть маржу на прежние уровни. В итоге чистая прибыль за 3‑й квартал достигла 730 млн рублей.

Чтобы нивелировать сложности, компания наращивает присутствие в Латинской Америке — за счёт более высокого среднего чека (в 1,8 раза) и лучшей маржи. Задача — к 2027 году довести вклад региона в выручку с текущих 12% до 30–40%.

• Количество зарегистрированных аккаунтов: 33,7 млн, что на 22% больше, чем годом ранее.
• Парк средств индивидуальной мобильности (СИМ): вырос на 17% и достиг 249,7 тыс. единиц
• В Латинской Америке: парк увеличился на 37%, до 14,3 тыс. СИМ.

Обновлённая стратегия: компания заканчивает с бесконечной закупкой самокатов в России. В 2026 году — ни одного нового. Вместо этого: выжать всё из того, что уже есть, и направить деньги на погашение долгов.

Разворот уже работает: ремонт самоката стал дешевле на 20%, накладные расходы упали на 6%. В 2026-м обещают дополнительный миллиард к EBITDA за счёт умной зарядки и переброски самокатов в более прибыльные районы.

В обращении находится 5 выпусков биржевых облигаций компании на 14,7 млрд рублей.

• ВУШ БО 001P-06 $RU000A10EYU8 Доходность: 24,94%. Купон: 22%. Текущая доходность: 22,04% на 2 года 10 месяцев

• ВУШ 001P-04 $RU000A10BS76 Доходность: 25,27%. Купон: 20,25%. Текущая доходность: 21,01% на 1 год 11 месяцев

В июле компании предстоит погасить выпуск №2 $RU000A106HB4 на 4 млрд рублей.

Что готов предложить нам рынок долга:

• Аренза-Про 001P-07 $RU000A10EAB8 (17,78%) ВВВ+ на 2 года 8 месяцев с амортизацией
• Ред Софт БО 002Р-06 $RU000A10FD46 (16,25%) ВВВ+ на 2 года 6 месяцев с амортизацией
• Делимобиль 001Р-06 $RU000A10BY52 (24,04%) ВВВ+ на 2 года
• Глоракс 001Р-04 $RU000A10B9Q9 (19,2%) ВВВ+ на 1 год 11 месяцев
• РОЛЬФ 001Р-09 $RU000A10F850 (22,02%) ВВВ+ на 1 год 11 месяцев
• Илон 001P-01 $RU000A10EG44 (16,87%) ВВВ+ на 1 год 8 месяцев
• Воксис 001Р-02 $RU000A10E9Z7 (20,47%) ВВВ+ на 1 год 7 месяцев
• Эталон Финанс 002P-04 $RU000A10DA74 (23,02%) ВВВ+ на 1 год 5 месяцев

По итогу: Ключевой драйвер — реализация обновлённой стратегии: снижение долга приведёт к позитивной переоценке компании рынком. Однако важно трезво смотреть на вещи: операционка улучшается, но свободный денежный поток всё ещё отрицательный, а долг продолжает расти.

Участие в новом выпуске не планирую. У меня уже есть четвертый выпуск, купленный ранее. Предыдущий выпуск 1Р6 на вторичке дает ту же доходность, что и новая бумага, поэтому спекулятивной выгоды нет. Ориентир — отчет за 9 месяцев 2026 года: если динамика будет отрицательной, выйду из позиции. Пока риски в рамках допустимого.

Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!

Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.

'Не является инвестиционной рекомендацией
Доходность Whoosh 001P-07 — до 24,97% на 3,3 года. Твоя плата за риск

Новые облигации Ред Софт 2Р-06: купон до 20%, но дадут не всем. Условия сделки

«Ред Софт» — отечественный поставщик решений и услуг в области информационных технологий. Компания создает и осуществляет комплексные проекты в области хранения и управления данными на основе собственного промышленного прикладного программного обеспечения.

Все продукты включены в единый реестр российских программ для электронных вычислительных машин и баз данных, одобренных для государственных органов.

Параметры выпуска Ред Софт 002Р-06:

• Рейтинг: ВВВ+ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 450 млн рублей
• Срок обращения: 2 года и 7 месяцев
• Купон: не выше 20,00% годовых (YTM не выше 21,94% годовых)
• Выплаты: ежемесячно
• Амортизация: по 45% в дату 20-го купона, 55% – в дату 31-го купона
• Оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 04 июня 2026
• Дата размещения: 10 июня 2026

Рейтинг надёжности: Агентство АКРА в апреле 2026 года повысило кредитный рейтинг на одну ступень — до BBB+.

Повышение рейтинга связано с ростом рентабельности и улучшением обслуживания долга. Плюсы компании: низкая долговая нагрузка и высокая прибыльность. Минусы, сдерживающие оценку: небольшой масштаб бизнеса, средняя ликвидность и слабый денежный поток.

Финансовые результаты по МСФО за 2025 год:

• Выручка: составила 4,62 млрд рублей, что на 21,84% больше, чем в 2024 году.
• EBITDA: увеличилась на 32,11% и достигла 1,39 млрд рублей.
• Чистая прибыль: выросла на 73,38% и составила 1,45 млрд рублей.
• Рентабельность по EBITDA: увеличилась на 2,35 процентных пункта и составила 26,15%.

• Значение долга/EBITDA: снизилось до 0,18.
• Коэффициент покрытия процентов (ICR): остался на высоком уровне — 14,85 при норме более 2,5.

Ключевые события 2025 года:

• Компания выкупила 100% «Ред Софт Центр» и создала совместное предприятие «Ред Интернэшнл».

• В число совладельцев вошла структура «Ростеха» — АО «РТ-РЕД».

• В реестр отечественного ПО добавили три новинки: защищённый мессенджер «РЕД V», инструмент для работы с БД «РБД Эксперт» и набор разработчика (СДК) для мобильной ОС РЕД ОС М.

Обзор новых размещений: ГТЛК 2P-13 | Рольф 1P-09 | Брусника 2Р-08 | Полипласт П02-БО-16 | ИСП 1P-01| Инарктика 2Р-06 | Легенда 002Р-07 | Балтлизинг⁠⁠ БО-П24 | Арлифт 1Р-02 Прочитайте, чтобы быть в курсе актуальной аналитики.

В обращении находится 2 выпуска биржевых облигаций компании на 250 млн рублей:

• Ред Софт БО 002Р-04 $RU000A106CR1 Доходность: 17,21%. Купон: 14,00%. Текущая доходность: 13,54% на 5 дней

• Ред Софт БО 002Р-05 $RU000A108VM8 Доходность: 19,81%. Купон: 20,50%. Текущая доходность: 19,76% на 29 дней

Старые выпуски облигаций компания погасит уже в июне, поэтому ориентиром для нового размещения послужат не они, а схожие по рейтингу инструменты.

Что готовы предложить эмитенты со схожим рейтингом надежности:

• Каршеринг Руссия 001P-06 $RU000A10BY52 (23,99%) ВВВ+ на 2 года
• ВУШ БО 001P-04 $RU000A10BS76 (24,24%) ВВВ+ на 1 год 11 месяцев
• Глоракс 001Р-04 $RU000A10B9Q9 (19,34%) ВВВ+ на 1 год 9 месяцев
• Илон 001P-01 $RU000A10EG44 (17,02%) ВВВ+ на 1 год 8 месяцев
• Воксис 001Р-02 $RU000A10E9Z7 (20,29%) ВВВ+ на 1 год 8 месяцев
• Эталон-Финанс 002Р-04 $RU000A10DA74 (23,07%) ВВВ+ на 1 год 5 месяцев
• РОЛЬФ БО 001Р-08 $RU000A10BQ60 (21,68%) ВВВ+ на 11 месяцев
• МВ Финанс 001Р-06 $RU000A10BFP3 (20,06%) ВВВ+ на 10 месяцев

По итогу: Доходность выпуска выше средней, но до самых рискованных бумаг (типа «ВУШ», «Делимобиль» и «Эталона») не дотягивает. Платой за более скромную доходность выступает гораздо более надёжное финансовое положение эмитента.

Готов рассмотреть к покупке, если купон окажется не ниже 18,50%. Главный нюанс — маленький объем выпуска при высоком спросе — в лучшем случае аллокация составит порядка 20–30%, то есть получить бумаги в полном объеме будет непросто.

Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!

Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией
Новые облигации Ред Софт 2Р-06: купон до 20%, но дадут не всем. Условия сделки

Доходность до 21,3%. Стоит ли брать облигации Легенда 002Р-07 на 2 года?

ООО «Легенда» — головная компания группы, работающей с 2010 года. Специализируется на строительстве и реализации жилья бизнес‑класса, а также объектов коммерческой недвижимости в Санкт‑Петербурге и Москве.

В Санкт‑Петербурге компания занимает 3‑е место по объёму продаж в сегменте высокобюджетных сделок и 4‑е — по объёму текущего строительства.

Параметры выпуска Легенда 002Р-07:

• Рейтинг: ВВВ+ (НКР, прогноз «Стабильный») от 16 апреля 2026
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 2 года
• Купон: не выше 19,50% годовых (YTM не выше 21,34% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 01 июня 2026
• Дата размещения: 04 июня 2026

📍 Финансовые результаты по МСФО за 2025 год:

• Выручка — 30,8 млрд рублей, рост на 35%.
• EBITDA — 8,7 млрд рублей, рост на 55% по сравнению с 2024 годом.
• Рентабельность EBITDA — 28%

• Чистая прибыль — 1,057 млрд рублей (рост в 2,1 раза).
• Прибыль до налогообложения — 1,464 млрд рублей (рост в 1,6 раза).

• Чистый долг — 6,1 млрд рублей, рост на 22%.
• Объём денежных средств на счетах эскроу с учётом денежных средств на аккредитивах эскроу на конец 2025 года — 45,5 млрд рублей.
• Соотношение чистого долга к EBITDA — 0,7х (в 2024 году — 0,9х).

Обзор новых размещений: ГТЛК 2P-13 | Рольф 1P-09 | Брусника 2Р-08 | Полипласт П02-БО-16 | ИСП 1P-01 Прочитайте, чтобы быть в курсе актуальной аналитики.

📍 За счет чего удалось добиться таких результатов:

• Запущен проект «Новая Земля» в Санкт-Петербурге и новые очереди проекта «Легенда Васильевского». Это дало прирост продаж и строительных объемов.

• Приобретены земельные участки в Москве и Санкт-Петербурге для строительства жилых комплексов, что определило динамику активов компании. Это определило динамику активов, которые выросли на 54% и составили 113,6 млрд рублей.

• Адресная программа компании выросла до 1,4 млн кв. м в строительстве и проектировании, включая объекты социальной инфраструктуры — детские дошкольные учреждения и школы.

При беглом взгляде долговая ситуация выглядит комфортной: собственно чистый долг без учета эскроу составляет всего 6,1 млрд руб.

Однако если включить проектное финансирование, показатель взлетает до 57,2 млрд руб., а отношение чистого долга к EBITDA достигает 6,6х. Тем не менее, АКРА оценивает нагрузку как среднюю, указывая на высокую ликвидность и удобный график погашения.

В обращении находится 5 выпусков биржевых облигаций компании на 18,5 млрд рублей:

• Легенда БО 002Р-04 $RU000A10C6Z5 Доходность: 20,39%. Купон: 20,25%. Текущая доходность: 19,93% на 13 месяцев

📍 Что готовы предложить эмитенты со схожим рейтингом надежности:

• Каршеринг Руссия 001P-06 $RU000A10BY52 (23,76%) ВВВ+ на 2 года
• ВУШ БО 001P-04 $RU000A10BS76 (24,27%) ВВВ+ на 2 года
• Глоракс 001Р-04 $RU000A10B9Q9 (19,29%) ВВВ+ на 1 год 10 месяцев
• Илон 001P-01 $RU000A10EG44 (16,78%) ВВВ+ на 1 год 9 месяцев
• Воксис 001Р-02 $RU000A10E9Z7 (20,02%) ВВВ+ на 1 год 8 месяцев
• Эталон-Финанс 002Р-04 $RU000A10DA74 (23%) ВВВ+ на 1 год 7 месяцев
• РОЛЬФ БО 001Р-08 $RU000A10BQ60 (21,09%) ВВВ+ на 11 месяцев
• МВ Финанс 001Р-06 $RU000A10BFP3 (20,66%) ВВВ+ на 10 месяцев

По итогу: Доходность выпуска выше средней, но до самых рискованных бумаг (типа «ВУШ», «Делимобиль» или товарища по цеху «Эталона») не дотягивает. Проблемы девелоперского сектора на спаде деловой активности — дело известное. Поэтому готов рассмотреть к покупке, только если купон окажется не ниже 19,00%.

Риск-профиль в публичной стратегии и так повышенный, поэтому выделю на этого эмитента максимум 2% портфеля. И буду держать под контролем: как только финансы заметно ухудшатся — сразу расстанусь с идеей, несмотря на среднесрочную цель удержания.

А как у вас обстоят дела? Есть в портфеле кто-то из перечисленных — или обходите стороной? Буду рад почитать в комментариях.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией
Доходность до 21,3%. Стоит ли брать облигации Легенда 002Р-07 на 2 года?

Рефинансирование на грани: стоит ли брать облигации Рольфа 001P-09 на два года?

АО "Рольф" - один из крупнейших автодилеров России. Основана 5 августа 1991 года. Штаб-квартира — в Москве.

Занимается продажей новых автомобилей и автомобилей с пробегом, а также автомобильных аксессуаров, сервисным обслуживанием, оказывает услуги по кредитованию и страхованию.

Параметры выпуска Рольф 001P-09:

• Рейтинг: ВВВ+ (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 2 года
• Купон: не выше 19,50% годовых (YTM не выше 21,34% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 21 мая 2026
• Дата размещения: 26 мая 2026

📍 Финансовые результаты по МСФО за 2025 год:

• Выручка: составила 244,1 млрд рублей, что на 14% меньше, чем в 2024 году.
• EBITDA: выросла на 34,9% и достигла 8,6 млрд рублей.
• Чистая прибыль: составила 2,8 млрд рублей, что на 24,3% больше, чем в 2024 году.

• Чистый операционный долг: сократился на 38% и составил 11,1 млрд рублей. При этом краткосрочные обязательства снизились на 15,63% (до 24,52 млрд рублей), а долгосрочные выросли на 129,67% (до 6,29 млрд рублей).

• Коэффициент покрытия процентов (ICR, отношение EBITDA к годовым процентным платежам) снизился до 0,6х на 30 июня 2025 года, тогда как ранее он составлял 1,6х.

В отчёте также отмечается, что компания провела реорганизацию структуры бизнеса в 2025 году: к АО «РОЛЬФ» были присоединены ООО «РОЛЬФ Моторс» и ООО «РОЛЬФ Эстейт Санкт-Петербург».

📍 В обращении находится 6 выпусков биржевых облигаций компании на 5 млрд рублей:

• РОЛЬФ БО 001Р-08 $RU000A10BQ60 Доходность: 21,92%. Купон: 25,50%. Текущая доходность: 23,93% на 12 месяцев

• РОЛЬФ БО 001Р-07 $RU000A10ASE2 Доходность: 21,78%. Купон: 26,00%. Текущая доходность: 24,63% на 8 месяцев.

В фокусе внимания: 23 мая 2026 года Рольф должен погасить два выпуска облигаций на общую сумму 1 млрд рублей — 1Р04 (700 млн) и 1Р05 (300 млн). Расчеты по новому выпуску запланированы на 26 мая, что позволяет компании закрыть старые обязательства за счет нового размещения.

В 2027 году предстоят выплаты еще примерно на 4 млрд рублей по выпускам 1Р03, 1Р06, 1Р07 и 1Р08. Свободных денег от операционной деятельности на это нет, поэтому компании придется снова и снова брать в долг, а значит, долговая спираль будет раскручиваться и дальше.

📍 Что готовы предложить эмитенты со схожим рейтингом надежности

• Каршеринг Руссия 001P-06 $RU000A10BY52 (23,83%) ВВВ+ на 2 года
• ВУШ БО 001P-04 $RU000A10BS76 (24,52%) ВВВ+ на 2 года
• Глоракс 001Р-04 $RU000A10B9Q9 (19,33%) ВВВ+ на 1 год 10 месяцев
• Илон 001P-01 $RU000A10EG44 (17,26%) ВВВ+ на 1 год 9 месяцев
• Воксис 001Р-02 $RU000A10E9Z7 (20,34%) ВВВ+ на 1 год 8 месяцев
• Эталон-Финанс 002Р-04 $RU000A10DA74 (22,93%) ВВВ+ на 1 год 8 месяцев
• МВ Финанс 001Р-06 $RU000A10BFP3 (20,06%) ВВВ+ на 10 месяцев

Авторынок испытывает давление - высокие ставки по кредитам и неподъёмные для многих цены снижают реальный спрос населения. Кроме того, валютные риски — укрепление рубля или любые резкие колебания курсов — негативно сказываются на маржинальности дилеров, чей бизнес завязан на импорт и сложные цепочки поставок запчастей.

Кому подойдёт этот выпуск:

Только инвесторам с высокой толерантностью к риску, которые сознательно готовы рисковать капиталом ради фиксации ставки 19,5% на два года, рассчитывая, что эмитент успешно пройдёт через волну рефинансирования. Доходность выше среднерыночной, но уступает бумагам некоторых других эмитентов, находящихся под давлением — например, «ВУШ» или «Каршеринг Руссия».

В текущем портфеле из перечисленных присутствует только ВУШ 001P-04. Облигации Рольф и Делимобиль были проданы около полугода назад, и возвращаться к ним пока нет планов, несмотря на периодическое желание это сделать.

А как у вас? Есть ли в портфеле бумаги этих эмитентов? Будет интересно узнать в комментариях.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией
Рефинансирование на грани: стоит ли брать облигации Рольфа 001P-09 на два года?

23% на каршеринге. Свежие облигации Делимобиль 1Р-08 на 3 года. Готовы рискнуть?

ПАО «Каршеринг Руссия» (Делимобиль) #DELI — ведущая каршеринговая компания в России, автопарк которой на конец сентября 2025 года насчитывал 30 тыс. машин.

Компания имеет собственное технологическое решение по распределению и тарификации аренды автомобилей, а также выстраивает свои обслуживающие мощности, что является конкурентным преимуществом.

📍 Параметры выпуска КарРус-001Р-08:

• Рейтинг: ВВВ+ (АКРА, прогноз «Негативный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 23,00% годовых (YTM не выше 25,59% годовых)
• Выплаты: ежемесячно
• Амортизация: по 25% в даты 24-го, 28-го, 32-го и 36-го купонов
• Оферта: отсутствует
• Квал: не требуется

• Дата сбора книги заявок: 30 апреля
• Дата размещения: 06 мая

Рейтинг надежности: 30 декабре 2025 года АКРА понизило рейтинг эмитента до BBB+(RU) с «негативным» прогнозом.

Причина снижения оценок — ухудшение ситуации с долгами, ликвидностью и денежным потоком. На бизнес также влияют технические сбои (геолокация, отключения интернета) и высокая ключевая ставка, из-за которой проценты по кредитам выросли.

📍 Финансовые результаты по МСФО за 2025 год:

• Выручка: 30,8 млрд руб. (+11% г/г)
• EBITDA: 6,2 млрд руб. (-3% г/г)
• Рентабельность по EBITDA: 20% (-3 п.п.)

• Чистый убыток: 3,7 млрд руб. (против чистой прибыли в 8 млн руб. за 2024 г.)
• Чистый долг/EBITDA: 4,8х (4,6х на конец 2024 г.)

Чистая прибыль стала отрицательной — сказались крупные вложения в развитие и рост процентных расходов. Зато к концу первой половины 2025 года инвестиции в инфраструктуру закончили: построили свою сеть СТО и первый распределительный центр автозапчастей.

Во втором полугодии уже занялись оптимизацией. В итоге рентабельность каршеринга выросла с 18 до 21%, сократили автопарк, а расходы на обслуживание, ремонт и зарплаты тоже пошли вниз.

📍 В обращении находится 6 выпусков биржевых облигаций компании на 18 млрд рублей:

• Делимобиль 001Р-06
#RU000A10BY52 Доходность: 28,30%. Купон: 20,00%. Текущая доходность: 21,51% на 2 года 1 месяц.

• Делимобиль 1Р-03
#RU000A106UW3 Доходность: 34,54%. Купон: 13,70%. Текущая доходность: 16,41% на 1 год 3 месяца.

За 5 месяцев предстоит погасить три выпуска облигаций на 10 млрд руб. (треть всего долга).

Резервный фонд: В декабре прошлого года были подписаны договоры с мажоритарным акционером и ещё с одной своей же компанией — те открыли им кредитные линии на 7,5 и 2,5 миллиарда. Так что, даже если компания не найдет, чем закрыть текущие долги, эти кредиты помогут пережить чёрную полосу.

📍 Что готов предложить нам рынок долга:

• Эталон Финанс 002P-05
#RU000A10EST2 (23,79%) ВВВ+ на 2 года 11 месяцев с амортизацией
• АРЕНЗА-ПРО 001P-07
#RU000A10EAB8 (17,73%) ВВВ+ на 2 года 10 месяцев с амортизацией
• ВУШ 001P-04
#RU000A10BS76 (24,89%) ВВВ+ на 2 года 1 месяц
• Лайфстрим БО-П02
#RU000A1068S9 (18,97%) ВВВ+ на 2 года с амортизацией
• Глоракс 001Р-04
#RU000A10B9Q9 (19,71%) ВВВ+ на 1 год 11 месяцев
• Илон 001P-01
#RU000A10EG44 (16,65%) ВВВ+ на 1 год 10 месяцев
• Воксис 001Р-02
#RU000A10E9Z7 (21,22%) ВВВ+ на 1 год 9 месяцев

Что по итогу: Кредит акционера гарантирует прохождение майского рефинанса. Поэтому с погашением коротких облигаций в этом году проблем не будет — держатели могут не волноваться. Также позитива добавляет новость, что сервисы каршеринга «Делимобиль» добавлены в белый список.

Я вышел из облигаций этого эмитента ещё при разборе прошлой отчётности — тогда ситуация выглядела крайне неопределённо. Сейчас ясности стало чуть больше, но проблем и препятствий на пути всё ещё предостаточно. Поэтому возвращать бумаги в портфель пока не тороплюсь. За эмитентом продолжу наблюдать и буду держать вас в курсе.

По чек-листу в планах — годовые отчёты «Оил Ресурс» и «АйДи Коллект». Посмотрим, что интересного можно найти в секторе ВДО.

Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией
23% на каршеринге. Свежие облигации Делимобиль 1Р-08 на 3 года. Готовы рискнуть?

Что "дети " делают на бирже? И почему отвечать должен "Кто-то"?


Дисклеймер - пост моë субъективное мнение
Просто публично рассказываю о своих наблюдениях. Ни к чему не призываю, ни с кем не спорю. Не призываю ни к чему. 😉

🤯 Честно, меня поражает позиция огромного количества людей

«Ну, а что я? Я ничего! Это всё биржа виновата / блогер / платформа / ЦБ…» - Позиция ребенка, который что-то нашкодил, горшок с цветами например перевернул😅

Сижу в разных чатах и вижу, как народ обвиняет всех вокруг в своих потерях.
📉 Например, Евротранс, Сибавтотранс, МКБ, Сегежа,Вуш, Делимобиль, и другие эмитенты просто захлёбываются в комментариях. Люди набрасываются на известную платформу — Мосбиржу:
«Вот “Трасса” не платит — вы виноваты!»

Но почему-то, господа и дамы «инвесторы», вы проходите мимо главных действующих лиц…
👉 Себя, блин, самих.

💡 Коллеги, очень-очень важно запомнить

Биржа и любые инвестиции — это всегда риск. ВСЕГДА!

🎈 Не бывает чудес. Доходность как раз и существует потому, что есть риск.
Если бы рисков не было — мы бы жили в мире розовых пони, где все бесконечно богаты. 🦄🌈

Но такого нет.
Те же Гарант Инвест, Монополия… Это всё про ваши риски и ваши действия.

🏦 Хотите доходность без рисков и с гарантиями?

Добро пожаловать в депозиты. Там есть страхование до 1,4 млн ₽.

— «А нет, там доходность низкая!»
🎣 Знаете поговорку: «И рыбку съесть, и костьми не подавиться»? Так не получится.
Либо доходность и риск, либо низкая доходность и маленький риск.

⚠️ Что такое риск?

Риск — это не просто страшное слово. Это вероятность:

· отправить деньги «туда», а обратно их не получить (или получить не полностью, или не вовремя, или без доходности).

🗣️ Не нужно строить иллюзий: «Меня-то точно обойдёт».
С чего вдруг? Вы особенный? У вас есть льготы перед всеми?
👉 Нет. Вы такой же инвестор/вкладчик, как и все. И риски у вас — как у всех.

🃏 А когда реально можно сказать «обманули»?

Когда вам в открытую обещают:
«Заработайте без риска 100% в день!» — вот тут да, это обман.

Хотя я не знаю, кем надо быть в современном мире, когда из каждого утюга кричат:
«Не выкладывайте деньги в сомнительные схемы — потеряете» — а человек всё равно это делает.

С таким же успехом можно биться головой о стену в надежде, что ты победишь. 🤕🧱

За последствия своих действий вы должны отвечать самостоятельно.
Ни биржа, ни блогер, ни ЦБ не сделают это за вас.

🙏 Берегите себя и свои деньги. И помните: риск — это не баг, а фича инвестиций.

Ваши деньги - Ваша ответственность!
Больше об инвестиция и экономии в моëм блоге.

P.S. на текущей волатильности за последние дни я уже потерял несколько сотен тысяч рублей, но я четко понимаю, виноват в этом - только я.

$EUTR $RU000A10CZB9 $CBOM $SGZH $WUSH $DELI $RU000A10E747 $RU000A106UW3 $RU000A10BS76 $RU000A10BVF1

Доходность Whoosh 001P-06 — до 24,97%. Адекватная плата за риск или ловушка?

«ВУШ Холдинг» (Whoosh) #WUSH — технологическая компания, которая самостоятельно разрабатывает и внедряет решения для шеринга средств индивидуальной мобильности (СИМ), а также управляет одноименным сервисом аренды электросамокатов. Собственный парк на конец 2025 года превышал 250 тыс. единиц.

📍 Параметры выпуска Whoosh 001P-06:

• Рейтинг: ВВВ+ (АКРА, прогноз «Развивающийся»)
• Номинал: 1000Р
• Объем двух выпусков: 1 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 22,50% годовых (YTM не выше 24,97% годовых)
• Выплаты: ежемесячно
• Амортизация и оферта: отсутствуют
• Квал: не требуется

• Дата сбора книги заявок: 23 апреля 2026
• Дата размещения: 28 апреля 2026

📍 Финансовые результаты МСФО по итогам 2025 года:

• Выручка: 12,5 млрд руб. (-13% г/г)
• EBITDA кикшеринга: 3,6 млрд руб. (-41% г/г).
• Чистый убыток: 2,9 млрд руб. (против прибыли 1,9 млрд руб.)

• Чистый долг/EBITDA: вырос с 1,7х до 3,7х

Пик проблем пришёлся на первую половину года. Три фактора давили на выручку: плохая погода, нестабильный интернет и ужесточение регулирования кикшеринга. Плюс высокая ключевая ставка ЦБ сильно ударила по прибыли — сказался крупный долг компании.

Перелом наступил в третьем квартале: компания взялась за жёсткую оптимизацию, сократила персонал и административные расходы (SG&A упали на 19%), что позволило вернуть маржу на прежние уровни. В итоге чистая прибыль за 3‑й квартал достигла 730 млн рублей.

📍 Чтобы справиться с трудностями, компания активно развивает Латинскую Америку: средний чек в 1,8 раза выше, маржа лучше. План — увеличить долю выручки от этого региона с 12% до 30-40% к 2027 году.

По оценкам компании, рынок кикшеринга в Латинской Америке находится на ранней стадии развития и заполнен менее чем на 10%.

• Количество зарегистрированных аккаунтов: 33,7 млн, что на 22% больше, чем годом ранее.
• Парк средств индивидуальной мобильности (СИМ): вырос на 17% и достиг 249,7 тыс. единиц
• В Латинской Америке: парк увеличился на 37%, до 14,3 тыс. СИМ.

📍 Обновлённая стратегия: компания заканчивает с бесконечной закупкой самокатов в России. В 2026 году — ни одного нового. Вместо этого: выжать всё из того, что уже есть, и направить деньги на погашение долгов.

Разворот уже работает: ремонт самоката стал дешевле на 20%, накладные расходы упали на 6%. В 2026-м обещают дополнительный миллиард к EBITDA за счёт умной зарядки и переброски самокатов в более прибыльные районы.

В обращении находится 4 выпуска биржевых облигаций компании на 14 млрд рублей.

• ВУШ 001P-05
#RU000A10E6D0 Доходность: 24,39%. Купон: 22,00%. Текущая доходность: 21,72% на 1 год 8 месяцев.

• ВУШ 001P-04
#RU000A10BS76 Доходность: 24,51%. Купон: 20,25%. Текущая доходность: 20,74% на 2 года 1 месяц.

В июле Whoosh предстоит погасить выпуск №2
#RU000A106HB4 на 4 млрд рублей.

📍 Что готов предложить нам рынок долга:

• Делимобиль 001Р-06
#RU000A10BY52 (25,03%) ВВВ+ на 2 года 1 месяц
• Глоракс 001Р-04
#RU000A10B9Q9 (20,72%) ВВВ+ на 1 год 11 месяцев
• Илон 001P-01
#RU000A10EG44 (25,03%) ВВВ+ на 1 год 10 месяцев
• Воксис 001Р-02
#RU000A10E9Z7 (21,22%) ВВВ+ на 1 год 9 месяцев
• Эталон Финанс 002P-04
#RU000A10DA74 (23,79%) ВВВ+ на 1 год 6 месяцев
• РОЛЬФ 1Р08
#RU000A10BQ60 (24,32%) ВВВ+ на 1 год 1 месяц

Что по итогу: Если их обновлённая стратегия сработает и долги поползут вниз — рынок переоценит компанию в хорошую сторону. Это главный триггер. Но не стоит обманывать себя: операционные улучшения есть, а отрицательный денежный поток и растущая долговая нагрузка никуда не делись. До банкротства не дойдёт, скорее кто-то крупный купит, тот же Яндекс или МТС.

Участие в новом выпуске не планирую. В портфеле есть 4-й выпуск, купленный раньше. Контрольная точка — отчёт за первое полугодие. Если не увижу положительной динамики — продам эти облигации. Пока уровень риска для меня приемлемый.

Если пост оказался полезным - поддержите его реакциями!

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией
Доходность Whoosh 001P-06 — до 24,97%. Адекватная плата за риск или ловушка?

Двойной выпуск облигаций Борец 1Р-05 и 1Р-06: Фикс под 20% на 3 года. Найдется ли покупатель?

За последний год компания прошла путь от технического дефолта до возвращения на публичный долговой рынок в обновленном статусе.

Смена акционера на государственную структуру, безусловно, повышает кредитное качество, но позволяет ли это полностью нивелировать накопленные ранее риски? Предлагаю разобраться в перспективах новых бумаг:

«Борец» — это вертикально интегрированный производитель нефтегазового оборудования. Компания занимается полным циклом: от разработки до производства и сервисного обслуживания насосных установок для добычи нефти (таких как электроцентробежные, винтовые и горизонтальные насосы).

📍 Параметры выпуска Борец 001Р-05:

• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем двух выпусков: не менее 2 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 18,5% годовых (доходность не выше 20,15%);
• Периодичность выплат: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор заявок: 12 марта 2026
• Дата размещения: 16 марта 2026

📍 Параметры выпуска Борец 001Р-06:

• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Срок обращения: 2 года
• Купон: КС+425 б.п.
• Периодичность выплат: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: только для квалов

В прошлый раз эмитент не смог собрать нужную сумму (около 2 млрд), но учел ошибки и сделал условия по купонам более привлекательными. Стартовый ориентир по объему размещения — от 2 млрд рублей, однако компания готова нарастить его до 3–5 млрд, если спрос инвесторов окажется высоким.

📍 Финансовые результаты за 2024 год:

• Выручка: 39,7 млрд руб. (+19,0% г/г);
• Чистая прибыль: 6,5 млрд руб. (+140,0% г/г);
• Обязательства: 55,0 млрд руб. (+2,0% г/г);

• Соотношение Долг/OIBDA: 3,9x.

Сильные стороны:

• Высокомаржинальный бизнес (OIBDA ~35%).
• Гарантированный спрос от нефтяной отрасли.
• Снижение рисков благодаря государственному контролю.

Слабые стороны:

• Тяжелый долг (~55 млрд руб.) с негативной динамикой (Чистый долг/FFO > 4.6x к 2025 г.).
• Ухудшающаяся способность обслуживать долг (покрытие процентов падает).
• Денежный поток отрицателен из-за роста вложений в оборотный капитал.

📍 В обращении находятся три выпуска биржевых бондов компании общим объемом 19 млрд рублей и классический выпуск на $254,1 млн:

• Борец Капитал 001Р-03
#RU000A10DJ18 Доходность — 19,20%. Купон: 18,00%. Текущая доходность: 17,77% на 2 года 2 месяца, ежемесячно

• Борец Капитал ЗО-2026 USD
#RU000A105GN3 Доходность — 18,87%. Купон: 6,0%. Текущая доходность: 6,18% на 6 месяцев.

📍 Что готов предложить нам рынок долга:

• ГК Самолет БО-П21
#RU000A10DCM3 (18,67%) А- на 2 года 9 месяцев
• Аэрофьюэлз 003Р-01
#RU000A10E4Y1 (19,79%) А- на 2 года 4 месяца
• ВУШ 001P-04
#RU000A10BS76 (24,16%) А- на 2 года 2 месяца
• Эталон Финанс 002P-04
#RU000A10DA74 (21,91%) А- на 1 год 8 месяцев
• Новые технологии 001Р-08
#RU000A10CMQ5 (17,02%) А- на 1 год 5 месяцев
• Уральская кузница оббП01 #RU000A10C6M3 (20,10%) А- на 1 год 4 месяца

Что по итогу: Ключевой проблемой остаётся отсутствие прозрачной отчётности за 2025 год, что не позволяет объективно оценить текущую долговую нагрузку. Текущий рейтинг надежности был присвоен: A- «стабильный» от АКРА (июль 2025) и НКР (август 2025). Скорее всего, финансовая картина откроется ближе к годовщине присвоения рейтингов (июль-август).

Покупать сейчас не дожидаясь всех данных будет не самым правильным решением. При этом банкротство выглядит маловероятным сценарием в свете стратегической значимости компании и прямой господдержки.

Несмотря на фиксированный купон (который могут понизить), бумага выглядит интересно. Главное условие — итоговая доходность должна быть не ниже 17,5% годовых. Если это условие соблюдется, открывается потенциал для спекулятивного роста. Всех благодарю за прочтение и поддержку постов.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией
Двойной выпуск облигаций Борец 1Р-05 и 1Р-06: Фикс под 20% на 3 года. Найдется ли покупатель?

Облигации Брусника 002Р-06: доходность до 25,5%, откуда такая щедрость?

Брусника — это девелопер из Тюмени (работает с 2004 года). Строят современное жилье не только на Урале и в Сибири, но и добрались до Москвы и области.

Цифры говорят сами за себя: на январь 2025 года компания замыкает топ-10 застройщиков страны (7-е место) с объемом строительства почти 1,4 млн кв. м.

📍 Параметры выпуска Брусника 002Р-06:

• Рейтинг: А- (АКРА, прогноз «Негативный»)
• Номинал: 1000Р
• Объем: 2 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 23,00% годовых (YTM не выше 25,59% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: Put через 2 года (право инвестора предъявить облигации к выкупу)
• Квал: не требуется

• Дата сбора книги заявок: 24 февраля 2026
• Дата размещения: 26 февраля 2026

В конце 2025 года был допущен технический дефолт (просрочка составила один день), который объяснили технической заминкой.

📍 Финансовые результаты РСБУ за 6 месяцев 2025 года:

• Выручка: выросла на 29,9%, до 5,76 млн рублей.
• Чистая прибыль: рухнула на 98,7%, составив всего 24,65 млн рублей против 1,87 млрд годом ранее.

• Долгосрочные обязательства: взлетели на 48,3%, превысив 28,9 млрд рублей.
• Краткосрочные обязательства: составили 4,32 млрд рублей.

• Долговая нагрузка по показателю ЧД/EBITDA: 5,8х (в конце 2024 — 3,4х).
• Покрытие процентов ICR: 0,79

Операционная деятельность сохраняет стабильность (соблюдение сроков, покрытие процентов), в то время как финансовые показатели ухудшаются: зафиксировано падение прибыли, рост чистого долга (почти вдвое) и увеличение долговой нагрузки до ~6х.

Ключевым испытанием станет ноябрь 2026 года, когда компании предстоит пиковая нагрузка: погасить облигации на 3,4 млрд рублей и исполнить оферту еще на 3 млрд рублей (сентябрь 2026).

📍 Облигации на грани дефолта: 1 подборка, 2 подборка, 3 подборка, 4 подборка.

В обращении находятся 4 выпуска биржевых облигаций на 21,4 млрд рублей:

• Брусника 002Р-05
#RU000A10B313 Доходность к оферте: 26,32%. Купон: 24,75%. Текущая купонная доходность: 24,39% на 2 года. Оферта 14.09.2026

• Брусника 002Р-04
#RU000A10C8F3 Доходность: 24,49%. Купон: 21,50%. Текущая купонная доходность: 21,47% на 2 года 5 месяцев.

📍 Что готов предложить нам рынок долга:

• ГК Самолет БО-П21
#RU000A10DCM3 (20,10%) А- на 2 года 9 месяцев
• АБЗ-1 002P-04
#RU000A10DCK7 (20,18%) А- на 2 года 7 месяцев, имеется амортизация
• Аэрофьюэлз 003Р-01
#RU000A10E4Y1 (20,59%) А- на 2 года 5 месяцев
• ВУШ 001P-04
#RU000A10BS76 (24,50%) А- на 2 года 3 месяца
• Борец Капитал 001Р-03
#RU000A10DJ18 (19,27%) А- на 2 года 2 месяца
• Полипласт АО П02-БО-13
#RU000A10DZK8 (20,60%) А на 1 год 9 месяцев
• Эталон Финанс 002P-04
#RU000A10DA74 (21,87%) А- на 1 год 8 месяцев
• Новые технологии 001Р-08
#RU000A10CMQ5 (18,05%) А- на 1 год 6 месяцев
• Уральская кузница оббП01 #RU000A10C6M3 (20,64%) А- на 1 год 4 месяца

Что по итогу: Выпуск 002Р-06 манит доходностью, но давайте честно: перед нами типичный представитель ВДО, да еще и с пятном на репутации — технический дефолт в истории уже был. Поэтому стоит соблюдать осторожность и ограничить долю бумаги в портфеле до 3%.

Финансовое положение компании характеризуется как неустойчивое, с повышенной чувствительностью к стресс-сценариям. Чуть что пойдет не так на рынке — и могут начаться проблемы с платежами. Ситуация усугубляется тем, что эмитент непубличный: если случится беда, за деньгами идти не к кому, кроме как к кредиторам. А новые кредиты только усугубят ситуацию.

Инструмент подходит преимущественно для краткосрочных спекулятивных позиций. Долгосрочное удержание возможно лишь при условии активного мониторинга отчетности и оперативного реагирования на ухудшение показателей. Всех благодарю за внимание и поддержку постов.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией
Облигации Брусника 002Р-06: доходность до 25,5%, откуда такая щедрость?

Время фиксировать прибыль: подборка трехлетних облигаций с доходностью до 21,00%

13 февраля ЦБ понизил ключевую ставку до 15,5%, сопроводив решение неожиданно мягкой риторикой. Инфляция уверенно замедляется, давая регулятору пространство для дальнейших шагов.

В этих условиях корпоративные облигации остаются одним из немногих инструментов, где ещё можно зафиксировать высокую доходность — и сейчас подходящий момент, чтобы это сделать.

В первую очередь нам интересны долгосрочные бумаги с фиксированным купоном, которые позволят зафиксировать высокую купонную доходность на несколько лет вперёд.

📍 Топ-16 облигаций с умеренным риском и сроком погашения до трех лет:

• Вымпелком 1Р-08
#RU000A105X80 (АА) Доходность — 15,51%. Купон: 8,02%. Текущая купонная доходность: 9,47% на 3 года, 4 раза в год

• АРЕНЗА-ПРО 001P-07
#RU000A10EAB8 (ВВВ) Доходность — 20,36%. Купон: 19,00%. Текущая купонная доходность: 18,85% на 3 года, ежемесячно, имеется амортизация

• СИБУР Холдинг 001Р-07
#RU000A10C8T4 (ААА) Доходность — 14,47%. Купон: 13,95%. Текущая купонная доходность: 13,71% на 2 года 11 месяцев, ежемесячно

• РЖД БО 001P-44R
#RU000A10C8C0 (ААА) Доходность — 15,36%. Купон: 13,95%. Текущая купонная доходность: 13,96% на 2 года 11 месяцев, ежемесячно

• Инарктика 002Р-04
#RU000A10DHX9 (А+) Доходность — 15,40%. Купон: 15,75%. Текущая купонная доходность: 15,27% на 2 года 8 месяцев, ежемесячно

• ХК Новотранс 002P-01
#RU000A10DCF7 (АА-) Доходность — 15,79%. Купон: 16,00%. Текущая купонная доходность: 15,44% на 2 года 7 месяцев, ежемесячно

• РусГидро БО-002Р-07
#RU000A10CC24 (ААА) Доходность — 15,19%. Купон: 13,85%. Текущая купонная доходность: 13,89% на 2 года 5 месяцев, ежемесячно

• Аэрофьюэлз 003Р-01
#RU000A10E4Y1 (А-) Доходность — 20,85%. Купон: 20,00%. Текущая купонная доходность: 19,48% на 2 года 5 месяцев, 4 раза в год

• Авто Финанс Банк БО 001P-15
#RU000A10C6P6 (АА) Доходность — 16,14%. Купон: 16,75%. Текущая купонная доходность: 16,21% на 2 года 4 месяца, ежемесячно

• ВИС ФИНАНС БО П09
#RU000A10C634 (А+) Доходность — 17,51%. Купон: 17,00%. Текущая купонная доходность: 16,74% на 2 года 4 месяца, ежемесячно

• Сбербанк ПАО 001Р-SBER51
#RU000A10DS74 (ААА) Доходность — 14,97%. Купон: 14,85%. Текущая купонная доходность: 14,58% на 2 года 3 месяца, ежемесячно

• Селигдар 001Р-08
#RU000A10DTF1 (А+) Доходность — 18,37%. Купон: 18,00%. Текущая купонная доходность: 17,61% на 2 года 3 месяца, ежемесячно

• ВУШ 001P-04
#RU000A10BS76 (А-) Доходность — 25,33%. Купон: 20,25%. Текущая купонная доходность: 21,03% на 2 года 3 месяца, ежемесячно

• АФК Система 002P-06
#RU000A10DPW4 (АА-) Доходность — 17,42%. Купон: 17,75%. Текущая купонная доходность: 17,09% на 2 года 3 месяца, ежемесячно

• Борец Капитал 001Р-03
#RU000A10DJ18 (А-) Доходность — 19,46%. Купон: 18,00%. Текущая купонная доходность: 17,73% на 2 года 2 месяца, ежемесячно

📍 Для более консервативной стратегии: Тайминг для ОФЗ: Как заработать свыше 30%

Постарался найти самые интересные варианты с умеренным уровнем риска. В ближайших планах: подборка длинных облигаций, подходящих для инвестирования с использованием льготы на долгосрочное владение (ЛДВ). Эта льгота позволяет не платить НДФЛ с дохода от продажи бумаг, находящихся в собственности более трёх лет.

Также в планах — подборки облигаций сроком погашения от двух лет и до года. Чтобы не пропустить новые посты, подписывайтесь на канал и включайте уведомления. Всем спасибо за внимание и поддержку постов.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией
Время фиксировать прибыль: подборка трехлетних облигаций с доходностью до 21,00%

Облигации Электрорешения 001P-03: до 26% на 1,5 года. Что за этим скрывается?

ООО «Электрорешения» – это российский производитель под брендом EKF, который разрабатывает и поставляет комплексные решения для электроснабжения и автоматизации. Её клиентами являются промышленные предприятия, объекты гражданского назначения и инфраструктурные проекты.

Производственная база компании включает в себя две собственные площадки во Владимирской области, испытательную лабораторию, конструкторское бюро, а также семь логистических центров в России, Казахстане, Узбекистане и Китае.

В 2022 году компания была включена в перечень системообразующих предприятий Минпромторга России.

📍 Параметры выпуска Электрорешения 001P-03:

• Рейтинг: ВВВ (АКРА, прогноз «Негативный»)
• Номинал: 1000Р
• Объем выпуска: 1 млрд рублей
• Срок обращения: 1,5 года
• Купон: не выше 23,50% годовых (YTM не выше 26,21% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: отсутствует
• Квал: не требуется

• Дата сбора книги заявок: 19 февраля 2026
• Дата размещения: 24 февраля 2026

📍 Актуальная подборка:

• Из каких облигаций собрать портфель на 2026 год

📍 Финансовые результаты по РСБУ за 2024 год:

• Выручка: 21,7 млрд руб. (+31,0% г/г);
• Чистая прибыль: 750,5 млн руб. (-29,5% г/г);
• Валовая прибыль: 36%, рост к 2023 году;

• Долгосрочные обязательства: 3,0 млрд руб. (+63,2% г/г);
• Краткосрочные обязательства: 13,6 млрд руб. (+39,6% г/г).

• Чистый долг: на конец 2024 года составил 3,7 млрд руб., увеличение относительно прошлого года на 13,3%.
• Остатки денежных средств: составили 2,2 млрд руб.

• Структура долга: увеличение как краткосрочной, так и длинной части; по оценкам — ЧД/EBITDA ~2,3–2,4х

📍 В обращении находится два выпуска облигаций объемом 1,44 млрд рублей. Один из них на 445,3 млн рублей с погашением в июле:

• Электрорешения 001Р-01
#RU000A106HF5 Доходность: 22,67%. Купон: 12,30%. Текущая купонная доходность: 12,55% на 4 месяца, 4 раза в год

• Электрорешения 001Р-02
#RU000A10D1J9 Доходность: 25,88%. Купон: 22,50%. Текущая купонная доходность: 22,55% на 1 год 7 месяцев, ежемесячно

📍 Что готов предложить нам рынок долга:

• ВУШ 001P-04
#RU000A10BS76 (26,24%) А- на 2 года 3 месяца
• реСтор 001Р-02
#RU000A10DMN0 (20,17%) А- на 1 год 9 месяцев
• Элтера БО-01
#RU000A10DTB0 (20,59%) ВВВ на 1 год 9 месяцев
• Эталон Финанс 002P-04
#RU000A10DA74 (22,54%) А- на 1 год 9 месяцев
• Уральская кузница оббП01
#RU000A10C6M3 (20,82%) А- на 1 год 5 месяцев
• Легенда обб2П04
#RU000A10C6Z5 (22,12%) ВВВ на 1 год 5 месяцев

Что по итогу: Высокая доходность к погашению сопряжена с существенными рисками, главными из которых являются непредоставление актуальной отчётности по международным стандартам и негативный прогноз рейтингового агентства АКРА, что препятствует объективному анализу.

Из-за налоговых претензий и судебных обеспечительных мер рейтинг АКРА BBB(RU) с марта 2025 года имеет негативный прогноз. Полная картина прояснится лишь после его пересмотра через ~1.5 месяца, на который, скорее всего, и придётся публикация новой отчётности компании. Действовать же сейчас, заранее предполагая, что у компании «всё отлично» и ей «нечего скрывать», — крайне спекулятивно и рискованно.

Уровень риска в моем облигационном портфеле и без того высокий, поэтому добавлять "кота в мешке" не стану, чего и вам рекомендую. Всех благодарю за внимание и поддержку постов.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией
Облигации Электрорешения 001P-03: до 26% на 1,5 года. Что за этим скрывается?

Облигации Воксис 001Р-02: 23% — это много или мало? Сравниваем с аналогами

ООО «Воксис» (бренд Voxys) — компания, специализирующаяся на предоставлении услуг аутсорсинговых центров коммуникаций в сфере оказания справочного обслуживания, технической поддержки, рекламы и телемаркетинга.

Компания в цифрах: более 100 контакт-центров по всей России, в которых работает 10 тыс. сотрудников. Занимает 20% рынка РФ коммуникаций. На ближайшие пять лет в планах увеличить штат вдвое и выйти на международный рынок.

На 100% является дочерней компании МКАО «Воксис». Группа развивает IT-направление для предоставления роботизированных сервисов на базе ООО «Воксис Лаб». В рамках развития VOXYS планирует выход на IPO в 2027 г.

📍 Параметры выпуска Воксис 001Р-02:

• Рейтинг: ВВВ+ (Эксперт РА, прогноз «Развивающийся»)
Номинал: 1000Р
• Объем: 500 млн рублей
• Срок обращения: 2 года
• Купон: не выше 21,00% годовых (YTM не выше 23,14% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: отсутствует
• Квал: не требуется

• Дата книги: 11 февраля 2026
• Начало торгов: 13 февраля 2026

📍 Актуальная подборка:

• Из каких облигаций собрать портфель на 2026 год
• Софтлайн 002Р-02 YTM 22,54%
• РЖД 001Р-51R YTM 8,3% в юанях

Финансовые результаты МСФО за 6 месяцев 2025 года:

• Выручка: 2,3 млрд руб. (-11,9% г/г);
• Чистая прибыль: 229,8 млн руб. (+120,8% г/г);
• EBITDA: увеличилась на 67.4% и составила 0,61 млрд рублей

• Долгосрочные обязательства: 2,7 млрд руб. (+44,8% за 9 месяцев);
• Краткосрочные обязательства: 1,16 млрд руб. (-34,2% за 9 месяцев);

• Чистый Долг/EBITDA LTM: 1,85 (в начале года годом ранее 2,6)
• Покрытие процентов ICR: 2,6 (в начале года 3,2) — сам долг стал для компании легче, но вот его обслуживание обходиться дороже.

В обращении находятся 4 выпуска биржевых облигаций на 1 млрд рублей и выпуск биржевых облигаций МКАО "Воксис" на 300 млн рублей:

• ВОКСИС-04
#RU000A10C8K3 Доходность: 21,51%. Купон: 20,0%. Текущая купонная доходность: 19,86% на 8 месяцев, ежемесячно

• Воксис 001P-03
#RU000A10BW39 Доходность к колл-опциону за 10 месяцев: 24,66%. Купон: 24,0%. Текущая купонная доходность: 22,94% на 3 года 4 месяца, ежемесячно.

📍 Что готов предложить нам рынок долга:

• ГЛОРАКС 001Р-05
#RU000A10E655 (22,25%) ВВВ+ на 3 года 5 месяцев
• Аэрофьюэлз 003Р-01
#RU000A10E4Y1 (21,17%) А- на 2 года 5 месяцев
• ВУШ 001P-04
#RU000A10BS76 (25,40%) А- на 2 года 3 месяца
• Борец Капитал 001Р-03
#RU000A10DJ18 (19,43%) А- на 2 года 3 месяца
• АБЗ-1 002Р-03
#RU000A10BNM4 (20,76%) ВВВ+ на 2 год 3 месяца, имеется амортизация
• реСтор 001Р-02
#RU000A10DMN0 (19,79%) А- на 1 год 9 месяцев
• Эталон Финанс 002P-04
#RU000A10DA74 (22,35%) А- на 1 год 9 месяцев
• Электрорешения 001Р-02
#RU000A10D1J9 (24,28%) ВВВ на 1 год 7 месяцев
• РОЛЬФ 1Р08
#RU000A10BQ60 (23,66%) ВВВ+ на 1 год 3 месяца

По итогу: Воксис демонстрирует качественную ВДО-историю: операционная деятельность прибыльна, долг контролируется, есть адаптация к рынку и диверсификация. С другой стороны, текущее размещение облигаций выглядит справедливо оцененным — рынок не предлагает дополнительного вознаграждения (премии) за риск по сравнению с уже торгующимися бумагами эмитента.

Это делает выпуск малопривлекательным для спекулятивного трейдинга, а короткий срок до погашения (2 года) не позволяет в полной мере использовать преимущества ЛДВ. Всех благодарю за внимание и проставленные реакции под постом.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией
Облигации Воксис 001Р-02: 23% — это много или мало? Сравниваем с аналогами

Между BBB+ и A-. Разбираем новые облигации Софтлайн 002Р-02 до 22,5% годовых

Софтлайн — крупный российский ИТ-холдинг с диверсифицированным портфелем, включающим ПО, сервисы, кибербезопасность, оборудование и ИИ. Такая широкая специализация снижает риски и обеспечивает стабильность денежных потоков в отличие от компаний, сфокусированных на одной нише.

Основным источником роста для компании служат сделки M&A. Эта стратегия, тем не менее, связана с рядом вызовов: она требует существенных инвестиций, часто кредитных, а также сопряжена с риском неудачи на этапе интеграции присоединённых активов в существующую структуру.

📍 Параметры выпуска Софтлайн 002Р-02:

• Рейтинг: BBB+, прогноз «Позитивный» (Эксперт РА);
• Номинал: 1000Р
• Объем: 3 млрд рублей
• Срок обращения: 2,10 года
• Купон: не выше 20,50% годовых (YTM не выше 22,54% годовых)
• Купонный период: 1-34 купонные периоды – 30 дней, 35-й – 21 день.
• Периодичность выплат: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 10 февраля 2026
• Дата размещения: 13 февраля 2026

📍 Актуальные обзоры, которые вы могли пропустить:

• Из каких облигаций собрать портфель на 2026 год
• Как заработать на ОФЗ свыше 30%

Финансовые результаты за 9 месяцев 2025 года:

• Оборот: 73,8 млрд рублей, вырос на 4% по сравнению с аналогичным показателем за 9 месяцев 2024 года.
• Оборот собственных решений: 26,0 млрд рублей, вырос на 24% за год. Его доля в общем обороте за 9 месяцев составила 35%, а в третьем квартале — уже 37%
• Валовая прибыль: 27,2 млрд рублей, увеличилась на 14% за год. Доля валовой прибыли от продажи высокорентабельных решений собственного производства — 73%.
• Валовая рентабельность: 36,8%

• Чистая прибыль: ушла в минус на -996 млн руб. (год назад был плюс 1,5 млрд).
• Операционная прибыль: упала почти в три раза до 458 млн руб. Причина бумажная - недавние M&A бизнесов с ярко-выраженной сезонностью.

• Соотношение Net debt / EBITDA LTM: 3,0x (на конец 2024 года это соотношение было 0,97x).

📍 Всё решит гонка на два фронта: нужно, чтобы взлет новых продуктов опередил падение старых, а финансовая команда смогла обуздать долги. Победа в этой гонке — обеспечит рост акций и переход в новый эшелон надёжности. Сейчас же это — актив для смелых и терпеливых, кто готов идти по неровной дороге к большой цели.

Из позитивного: Эмитент редко выходит на долговой рынок. В обращении находится лишь один выпуск облигаций Софтлайн 002Р-01
#RU000A106A78 объёмом 6 млрд рублей с датой погашения 20 февраля.

Таким образом, основной целью нового размещения является рефинансирование существующего долга, что исключает увеличение долгового портфеля.

📍 Что готов предложить нам рынок долга:

• ГЛОРАКС 001Р-05
#RU000A10E655 (22,15%) ВВВ+ на 3 года 5 месяцев
• Аэрофьюэлз 003Р-01
#RU000A10E4Y1 (21,17%) А- на 2 года 5 месяцев
• ВУШ 001P-04
#RU000A10BS76 (25,40%) А- на 2 года 3 месяца
• Борец Капитал 001Р-03
#RU000A10DJ18 (19,43%) А- на 2 года 3 месяца
• реСтор 001Р-02
#RU000A10DMN0 (19,79%) А- на 1 год 9 месяцев
• Эталон Финанс 002P-04
#RU000A10DA74 (21,94%) А- на 1 год 9 месяцев

По итогу: Главный драйвер для этого эмитента — это возможность перехода в более высокую рейтинговую категорию (A-) благодаря «Позитивному» прогнозу. Этот потенциальный апгрейд делает бумагу интересной на фоне конкурентов. Пересмотр рейтинга стоит ожидать в июне 2026 года; однако для того, чтобы это произошло, уровень долговой нагрузки не должен превышать 2,0х.

Независимо от исхода с рейтингом, данная бумага представляет собой качественный инструмент для фиксации привлекательной доходности на срок 2,10 года, без рисков досрочного выкупа (отсутствие оферт) и амортизации. Предложение соответствует моему риск-профилю, поэтому планирую подать заявку на участие. Всех благодарю за внимание и поддержку постов.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией
Между BBB+ и A-. Разбираем новые облигации Софтлайн 002Р-02 до 22,5% годовых

Новые облигации Аэрофьюэлз 003P-01. Только для среднесрочных спекуляций?

АО «Аэрофьюэлз» - занимается заправкой воздушных судов. Входит в Группу компаний «Аэрофьюэлз», которая оказывает услуги по авиатопливообеспечению российских и иностранных авиакомпаний в РФ и на международном рынке.

Сеть Группы в России состоит из 30 ТЗК в различных аэропортах: от Пскова до Петропавловска-Камчатского. Более половины объемов заправляемого Группой керосина внутри страны приходится на региональные аэропорты.

Клиентская база насчитывает более 70 авиакомпаний, включая ведущих российских и иностранных авиаперевозчики. Предприятия группы также обслуживают государственные структуры, такие как МЧС, МВД и Авиалесоохрану.

📍 Параметры выпуска Аэрофьюэлз 003P-01:

• Рейтинг эмитента: ruA «Стабильный» от Экcперт РА и А «Стабильный» от НКР
• Номинал: 1000Р
• Объем: не менее 1 млрд рублей
• Срок обращения: 2,5 года
• Купон: не выше 20,50% годовых (YTM не выше 22,13%% годовых)
• Периодичность выплат: 4 раза в год
• Амортизация: отсутствует
• Оферта: отсутствует
• Квал: не требуется

• Дата книги: 20 января
• Начало торгов: 23 января

📍 Финансовые результаты за 2024 год:

• Выручка составила 67 млрд руб. (+38% к 2023 году). Основной рост обеспечили увеличение объемов заправок и рост цен на топливо.

• Чистая прибыль также увеличилась — около 7 млрд руб. в 2024 г. против ~5 млрд руб. в 2023 г., что подтверждает положительную динамику финансов.

• Продажи керосина составили 800 тыс. тонн (+15% г/г.). Рост обеспечен расширением в Сибири и на Дальнем Востоке.

• EBITDA увеличилась до 7,2 млрд руб, против 5,5 млрд в прошлом году (прирост +40%), а маржинальность повысилась на +1,7 п.п. до 10,7%.

📍 Финансовые результаты за 6 месяцев 2025 года:

• Выручка: 34,6 млрд руб. (+2,8% г/г);
• EBITDA: 3,8 млрд руб. (+8,4% г/г);
• Чистая прибыль: 2 млрд руб. (-37,7% г/г).

• Соотношение долга к капиталу меньше 0,5, а соотношение Net Debt/EBITDA на уровне 1,8х по 2025 году (1,3х в 2024).

📍 Согласно отчету компании по итогам 9 месяцев 2025 года (РСБУ):

• Выручка: 2,8 млрд руб. (+6,9% г/г);
• Чистый убыток: 42,7 млн руб. (по сравнению с прибылью годом ранее);

• Долгосрочные обязательства: 7,2 млрд руб. (+135,0% за 9 месяцев);
• Краткосрочные обязательства: 2,0 млрд руб. (+60,9% за 6 месяцев);

• Чистый долг/EBITDA: 9,0;
• Покрытие процентов ICR: 1,0.

📍 В обращении находятся 5 выпусков биржевых облигаций компании. Из них выделил бы:

• Аэрофьюэлз 002Р-06
#RU000A10CZC7 Доходность: 21,20%. Купон: 18,25%. Текущая купонная доходность: 18,48% на 1 год 8 месяцев

• Аэрофьюэлз 002Р-05
#RU000A10C2E9 Доходность: 21,17%. Купон: 19,75%. Текущая купонная доходность: 19,64% на 1 год 5 месяцев

📍 Что готов предложить нам рынок долга:

• ВУШ 001P-04
#RU000A10BS76 (22,45%) А- на 2 года 4 месяца
• Борец Капитал 001Р-03
#RU000A10DJ18 (18,93%) А- на 2 года 3 месяца
• Полипласт АО П02-БО-13
#RU000A10DZK8 (21,37%) А на 1 год 10 месяцев
• Село Зелёное Холдинг оббП02
#RU000A10DQ68 (18,54%) А на 1 год 10 месяцев
• Эталон Финанс 002P-04
#RU000A10DA74 (21,83%) А- на 1 год 9 месяцев
• Новые технологии 001Р-08
#RU000A10CMQ5 (19,25%) А- на 1 год 7 месяцев

Что по итогу: Новый выпуск выглядит привлекательно для вложений при доходности к погашению от 21,3%, что эквивалентно купону около 19,8%. Установка купона выше этой отметки создаст запас прочности и возможности спекулятивного апсайда.

Однако, при всей внешней привлекательности выпуска, за ней скрывается эмитент с признаками высокого риска: непрозрачная структура (отсутствие консолидированной отчетности), агрессивный рост долга и критическая зависимость от зарубежных активов, уязвимых перед санкциями.

По совокупности этих факторов, несмотря на рейтинг, кредитный профиль компании близок к сегменту ВДО. Сам эмитент это прекрасно понимает, поэтому и выходит с премиальным купоном в рынок, чтобы собрать заявку. Всех благодарю за внимание и проставленные реакции под постом.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией
Новые облигации Аэрофьюэлз 003P-01. Только для среднесрочных спекуляций?

Облигации Whoosh 1Р5 и 1Р6 с доходностью до 23%. Перекрывает ли риски высокий купон?

«ВУШ Холдинг» (Whoosh) — разработчик технологических решений для микромобильного транспорта и крупнейший российский оператор одноименного кикшеринга. Whoosh представлен в России, Белоруссии, Казахстане и странах Южной Америки. Общее количество пользователей сервиса - более 27,6 млн человек.

Бизнес-модель эффективна и уникальна: они единственные в мире, кто делают все самостоятельно — софт, электронику и операционное управление.

Параметры выпуска Whoosh 001P-05:

• Рейтинг: A- (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем двух выпусков: 1 млрд рублей
• Срок обращения: 1,5 года
• Купон: не выше 21,00% годовых (YTM не выше 23,14% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: отсутствует
• Квал: не требуется

Параметры выпуска Whoosh 001P-06:

• Рейтинг: A- (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Срок обращения: 1,5 года
• Купон: КС + 600 б.п.
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: отсутствует
• Квал: только квалам

• Дата сбора книги заявок: 22 января
• Дата размещения: 27 января

📍 Финансовые результаты МСФО за 9 месяцев 2025 года:

• Выручка: 10,7 млрд руб. (-13,9% г/г)
• EBITDA: 3,6 млрд руб. (-43,2% г/г)
• Рентабельность по EBITDA: 49,8%
• Чистый убыток: 1,1 млрд руб. (в прошлом году прибыль 2,9 млрд руб.)

• Чистый долг/EBITDA: 3,5х (1,2х в прошлом году)

Пик финансовых трудностей пришёлся на первое полугодие прошлого года. Выручка снижалась из-за плохой погоды, проблем с интернетом и нового регулирования кикшеринга. Высокая ставка ЦБ больно ударила по прибыли из-за крупных долгов компании.

Однако уже в третьем квартале началось восстановление за счёт жёсткой оптимизации затрат. Компания урезала расходы на персонал и административные нужды (SG&A упали на 19%), что вернуло маржу к прежним уровням. Итог — чистая прибыль в 3 квартале достигла 730 млн рублей.

Чтобы справиться с трудностями, компания активно развивает Латинскую Америку, где бизнес более выгоден: средний чек в 1,8 раза выше, маржа лучше. План — увеличить долю выручки от этого региона с 12% до 30-40% к 2027 году.

📍 В настоящее время в обращении находится три выпуска биржевых облигаций. Из них выделил бы:

• ВУШ 001P-04
#RU000A10BS76 Доходность: 21,66%. Купон: 20,25%. Текущая купонная доходность: 19,97% на 2 года 4 месяца. Выплаты: ежемесячно.

• ВУШ 001Р-03
#RU000A109HX2 Купон: КС + 2,5% на 1 год 7 месяцев. Выплаты: ежемесячно. Только квалам.

Что готов предложить нам рынок долга:

• Эталон Финанс 002P-04
#RU000A10DA74 (21,63%) А- на 1 год 9 месяцев
• Уральская кузница оббП01
#RU000A10C6M3 (20,65%) А- на 1 год 5 месяцев
• Аэрофьюэлз 002Р-05
#RU000A10C2E9 (20,32%) А- на 1 год 5 месяцев
• Новые Технологии 001Р-07
#RU000A10BY45 (19,02%) А- на 1 год 5 месяцев
• РОЛЬФ БО 001Р-08
#RU000A10BQ60 (22,54%) А- на 1 год 4 месяца
• ЕвроТранс БО-001Р-07
#RU000A10BB75 (21,13%) А- на 1 год 2 месяца

📍 Что по итогу: Несмотря на операционные улучшения, фундаментальные проблемы компании никуда не делись: сохраняется отрицательный свободный денежный поток, с увеличением долговой нагрузки. Крайний сценарий банкротства маловероятен — в перспективе не исключаю поглощения более крупным игроком (например, «Яндексом» или МТС).

Если соотносить уровень риска с потенциальной доходностью, то привлекательно выглядит только флоатер, но это не инвестиция «купить и забыть». Стоит как минимум заглядывать в отчётность и отслеживать пересмотр рейтинга надёжности эмитента. Заявку планирую подать на флоатер. Впереди обзоры на новые облигационные выпуски от Глоракс и Аэрофьюэлз. Всех благодарю за внимание и поддержку постов.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией
Облигации Whoosh 1Р5 и 1Р6 с доходностью до 23%. Перекрывает ли риски высокий купон?

Подборка трехлетних облигаций с доходностью до 21,00%. Что еще не поздно купить?

Продолжаем в рамках подготовки инвестиционных портфелей к наступившему 2026 году формировать позиции в инструментах долгового рынка.

В первую очередь нам интересны долгосрочные бумаги с фиксированным купоном, которые позволят зафиксировать высокую купонную доходность на несколько лет вперёд.

📍 Топ-15 облигаций с умеренным риском и сроком погашения до трех лет:

• СИБУР Холдинг 001Р-07
#RU000A10C8T4 (ААА) Доходность — 14,59%. Купон: 13,95%. Текущая купонная доходность: 13,79% на 3 года 1 месяц, ежемесячно

• РЖД БО 001P-44R
#RU000A10C8C0 (ААА) Доходность — 15,12%. Купон: 13,95%. Текущая купонная доходность: 13,94% на 3 года 1 месяц, ежемесячно

• Инарктика 002Р-04
#RU000A10DHX9 (А+) Доходность — 15,30%. Купон: 15,75%. Текущая купонная доходность: 15,09% на 2 года 9 месяцев, ежемесячно

• ХК Новотранс 002P-01
#RU000A10DCF7 (АА-) Доходность — 15,45%. Купон: 16,00%. Текущая купонная доходность: 15,38% на 2 года 9 месяцев, ежемесячно

• Банк ПСБ 004Р-01
#RU000A10CP78 (ААА) Доходность — 14,90%. Купон: 14,25%. Текущая купонная доходность: 14,13% на 2 года 7 месяцев, ежемесячно

• РусГидро БО-002Р-07
#RU000A10CC24 (ААА) Доходность — 14,66%. Купон: 13,85%. Текущая купонная доходность: 13,81% на 2 года 6 месяцев, ежемесячно

• Авто Финанс Банк БО 001P-15
#RU000A10C6P6 (АА) Доходность — 16,14%. Купон: 16,75%. Текущая купонная доходность: 16,03% на 2 года 6 месяцев, ежемесячно

• ВИС ФИНАНС БО П09
#RU000A10C634 (А+) Доходность — 16,97%. Купон: 17,00%. Текущая купонная доходность: 16,42% на 2 года 5 месяцев, ежемесячно

• Сбербанк ПАО 001Р-SBER51
#RU000A10DS74 (ААА) Доходность — 15,12%. Купон: 14,85%. Текущая купонная доходность: 14,49% на 2 года 4 месяца, ежемесячно

• Селигдар 001Р-08
#RU000A10DTF1 (А+) Доходность — 19,11%. Купон: 18,00%. Текущая купонная доходность: 17,63% на 2 года 4 месяца, ежемесячно

• ВУШ 001P-04
#RU000A10BS76 (А-) Доходность — 21,48%. Купон: 20,25%. Текущая купонная доходность: 19,82% на 2 года 4 месяца, ежемесячно

• АФК Система 002P-06
#RU000A10DPW4 (АА-) Доходность — 18,78%. Купон: 17,75%. Текущая купонная доходность: 17,53% на 2 года 4 месяца, ежемесячно

• Борец Капитал 001Р-03
#RU000A10DJ18 (А-) Доходность — 18,70%. Купон: 18,00%. Текущая купонная доходность: 17,59% на 2 года 4 месяца, ежемесячно

• ГЛОРАКС оббП04
#RU000A10B9Q9 (ВВВ) Доходность — 20,20%. Купон: 25,50%. Текущая купонная доходность: 22,56% на 2 года 2 месяца, ежемесячно

• Селектел 001Р-06R
#RU000A10CU89 (А+) Доходность — 15,35%. Купон: 15,40%. Текущая купонная доходность: 15,00% на 2 года 2 месяца, ежемесячно

📍 Постарался найти самые интересные варианты с умеренным уровнем риска. Из анонсов на будущее: В ближайшее время выйдет подборка длинных облигаций, подходящих для инвестирования с использованием льготы на долгосрочное владение (ЛДВ). Эта льгота позволяет не платить НДФЛ с дохода от продажи бумаг, которые были в собственности более трёх лет.

Также в планах — подборка «личный анти-топ» эмитентов, которых стоит избегать консервативному инвестору. Чтобы не пропустить новые посты, подписывайтесь на канал. Всех благодарю за внимание и поддержку постов.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией
Подборка трехлетних облигаций с доходностью до 21,00%. Что еще не поздно купить?