Поиск
Клуб инвесторов ЗооОптТорг.РФ
🎉 Уважаемые инвесторы!
Мы рады представить Клуб инвесторов ЗооОптТорг.РФ, специальную программу лояльности для держателей облигаций ООО «ЗООПТ».
Теперь владельцы 7 и более облигаций могут получить специальный статус «Инвестор» в программе лояльности и пользоваться повышенными скидками на регулярные покупки для домашних животных. 🧡
🐾 Что дает статус «Инвестор»:
- скидки до 10% на товары Jarvi, Pesta, Country Snack, SkogsFRO ;
- скидки до 7% на товары других брендов;
🥁 Клуб уже открыт. Присоединяйтесь на club.zoopt.ru.
С 1 сентября 2026 года в России начинается не «новый эксперимент», а первый обязательный этап массового внедрения цифровой формы национальной валюты. Закон уже принят, банки отчитались о готовности, крупные сети заявили о подключении. Для граждан использование остается добровольным. Для части финансового сектора и ритейла — нет.
Это не криптовалюта и не отдельная денежная единица. Один цифровой рубль равен одному наличному и одному безналичному. Меняется не номинал, а архитектура денег: счет открывается не в коммерческом банке, а на платформе Банка России. Банк в этой схеме становится окном доступа, а не хранителем остатка.
Ниже — как устроена новая форма рубля, что реально заработает завтра, где пределы первого этапа и какие последствия это несет для рынка.
Третья форма денег, а не «российский биткоин»
Банк России с самого начала описывает цифровой рубль как третью форму национальной валюты — рядом с бумажными купюрами и средствами на счетах в банках. Эмитент один: Центральный банк. Обязательство тоже одно: перед владельцем кошелька отвечает регулятор, а не кредитная организация.
Отсюда несколько практических следствий, которые часто теряются в общих разговорах о «цифровизации».
Цифровой рубль нельзя положить на вклад. На остаток не начисляют процент. Им нельзя выдать кредит. Кешбэка как у карты тоже нет: это платежный инструмент, а не продукт лояльности. Зато перевод внутри платформы не зависит от лимитов конкретного банка и не «зависает» между разными кредитными организациями — операция идет на инфраструктуре ЦБ.
Техническая модель двухуровневая. Пользователь не заходит напрямую в личный кабинет Центробанка. Он открывает кошелек через приложение банка-участника платформы. Сам счет при этом живет на платформе регулятора. У человека один цифровой кошелек, но доступ к нему можно получить из приложений разных банков, если они подключены.
Это и есть главное отличие от привычного безнала. Деньги на карте Сбера — обязательство Сбера. Цифровые рубли — обязательство Банка России. При отзыве лицензии у коммерческого банка остаток на цифровом кошельке не «зависает» в конкурсной массе.
Обратная сторона той же конструкции: средства уходят с баланса банковской системы. Для кредитования экономики это уже не депозитная база, а обязательство ЦБ.
Как проект дошел до 1 сентября
Идея обсуждается с 2020 года. Концепция опубликована в 2021-м. Пилот с реальными операциями идет с августа 2023 года. К лету 2025-го ЦБ отчитывался о более чем 100 тысячах операций: десятки тысяч переводов, оплаты товаров и услуг, исполнение смарт-контрактов.
Первоначально массовый запуск хотели начать в июле 2025 года. Срок сдвинули на сентябрь 2026-го. Набиуллина объясняла это не технологическим сбоем, а доработкой экономической модели и консультациями с банками. «Это проект развивающийся», — говорила она летом 2026 года.
Юридическую рамку массового этапа задал федеральный закон № 248-ФЗ, подписанный в июле 2025 года. Он закрепил трехволновую схему подключения банков и торговли до 2028 года.
То есть 1 сентября — не финиш проекта. Это момент, когда добровольный пилот сменяется обязательством для крупнейших игроков.
Что именно включается завтра
С 1 сентября 12 системно значимых банков обязаны дать клиентам возможность открыть счет цифрового рубля, пополнить его, перевести средства и оплатить товары и услуги. По оценке ЦБ, на эту группу приходится более 80% платежного рынка. В перечень входят Сбербанк, ВТБ, Газпромбанк, Альфа-банк, Т-Банк, ПСБ, Россельхозбанк, Юникредит банк, Райффайзенбанк, Совкомбанк, Московский кредитный банк и «Дом.РФ».
Параллельно доступ должны обеспечить банки, признанные значимыми на рынке платежных услуг. Три из них получили статус только в феврале 2026 года и, по словам Аллы Бакиной, директора департамента национальной платежной системы ЦБ, могут не успеть к дате. Регулятор пообещал им помощь до конца года. Всего к платформе в разной стадии подключения находятся более 130 банков, включая небольшие, у которых обязанность наступит позже.
На стороне торговли правило жестче. С 1 сентября принимать цифровой рубль обязаны компании с выручкой более 120 млн рублей за предыдущий календарный год, если на 1 января 2026-го у них был договор с банком из числа значимых. Среди тех, кто публично подтвердил готовность, — Ozon, Wildberries, «Магнит», МТС, «Аэрофлот», а также крупные операторы связи. МТС, «Ростелеком» и «МегаФон» готовили прием оплаты через собственные платежные контуры.
Дальше закон идет волнами:
с 1 сентября 2027 года — банки с универсальной лицензией и торговля с выручкой от 30 млн рублей;
с 1 сентября 2028 года — остальные банки и продавцы с выручкой от 20 млн;
микробизнес с выручкой менее 5 млн рублей и точки без интернета от обязанности принимать цифровой рубль освобождены.
Отдельно с той же даты банки должны уметь работать с универсальным QR-кодом на базе решения НСПК. Идея простая: один код на кассе вместо нескольких, внутри — СБП, банковские платежные сервисы, позже и цифровой рубль. Бонусы и скидки выбранного способа оплаты сохраняются.
Для человека это выглядит так: в приложении банка появляется раздел «Цифровой рубль». Клиент сам открывает кошелек. Автоматически его никто не заводит, заявления об отказе в МФЦ писать не нужно.
Как пользоваться: лимиты, комиссии, что можно и чего нельзя
Пополнение идет с обычного банковского счета. Курс один к одному. Наличные сначала нужно внести на счет в банке, затем перевести в цифровой кошелек. Обратный путь такой же: сначала вывод на банковский счет, потом снятие в банкомате.
Единственный жесткий лимит для физлица — 300 тыс. рублей в месяц на перевод со своего безналичного счета на цифровой. Бакина называла эту сумму «в среднем достаточной». Распоряжаться уже лежащими на кошельке деньгами можно без потолка: переводы внутри платформы не режут. Сверх лимита кошелек можно пополнять переводами от других людей. У юрлиц лимита на пополнение нет.
Комиссии. Для граждан платежи и переводы бесплатны бессрочно. Для бизнеса нулевой тариф действует до 31 декабря 2026 года. С 2027 года базовая ставка за прием оплаты — 0,3% от суммы, но не больше 1500 рублей за операцию. Это заметно ниже типичного карточного эквайринга в 1–2% и ниже многих тарифов СБП. Платежи в бюджет в цифровых рублях для граждан и компаний идут без комиссии.
Что доступно с первого дня массового этапа: открытие и закрытие счета, пополнение и вывод, переводы по номеру телефона, автопереводы, оплата по QR-коду, расчеты с государством — налоги, пошлины, штрафы. Вклады и кредиты в этой форме денег не появятся.
Офлайн-режим, о котором ЦБ говорил как о будущем аналоге наличных, на старте массового этапа еще не является полноценной заменой купюре. Сейчас без связи операция не проходит. Режим «заранее отложить сумму на телефон и платить без сети» остается в планах, а не в базовом сценарии 1 сентября.
Зачем государству отдельная форма рубля
Публичная аргументация ЦБ собрана вокруг четырех задач.
Первая — дешевые внутренние платежи. Для человека это бесплатный перевод без банковского потолка СБП. Для ритейла — снижение стоимости приема оплаты. Эксперты, которых цитировали «Известия», оценивают экономию бизнеса на комиссиях в диапазоне 40–150 млрд рублей в год по сравнению с классическим эквайрингом, если инструмент наберет оборот.
Вторая — контроль целевого расходования бюджетных денег. Цифровой рубль программируется. Смарт-контракт может разрешить тратить субсидию только на определенный тип товаров, в заданный срок и у заданного круга получателей. В пилоте уже отрабатывали социальные выплаты, субсидии фермерам, компенсации на школьную форму и питание. Для Казначейства это способ видеть движение средств не постфактум по отчетам, а в контуре самой платежной операции.
Третья — устойчивость внутренней платежной инфраструктуры. После 2022 года Россия ускорила строительство контуров, которые меньше зависят от Visa, Mastercard и SWIFT. Цифровой рубль в этой логике — не замена «Мира» и СБП, а еще один слой, который эмитирует и клирит сам ЦБ.
Четвертая — задел под трансграничные расчеты. На старте цифровой рубль работает внутри российской платформы. Международного «включения из коробки» нет. Но регулятор прямо связывал проект с расчетами между центробанками и снижением зависимости от посредников. В связке с цифровым юанем, инициативами БРИКС и двусторонними мостами это выглядит как долгосрочная ставка, а не функция первого дня.
Отдельно стоит политический контраст той же даты. 1 сентября в силу вступают и новые правила оборота криптовалют: лицензирование площадок, лимиты для неквалифицированных инвесторов, запрет использовать крипту как средство платежа внутри страны. Государственная цифровая валюта запускается шире в тот момент, когда частные цифровые деньги жестко отделяют от платежного оборота.
Что это значит для банков
Для кредитных организаций цифровой рубль — одновременно новый канал обслуживания и удар по двум привычным источникам денег: остаткам на счетах и комиссиям.
Когда клиент переводит 100 тысяч с депозита или текущего счета в цифровой кошелек, банк теряет пассив. На платформе ЦБ эти деньги уже не работают в кредитном портфеле. ЦБ это понимает и сам описывал риск оттока ликвидности. Ответ регулятора — поэтапность, отсутствие процента на остаток и лимит пополнения 300 тыс. рублей в месяц. В документах по денежно-кредитной политике Банк России пишет, что при необходимости восполнит ликвидность операциями рефинансирования и не меняет из-за этого операционную процедуру управления ставкой.
Оценки рынка шире. В разных исследованиях потенциальный отток с депозитов закладывали в диапазоне 5–20% при агрессивном сценарии. Сильнее эффект бьет по небольшим банкам: прирост цифрового рубля на 1 млрд там может снять с депозитов больше, чем у системно значимых игроков. По комиссиям пессимистичные оценки доходили до десятков миллиардов рублей в год после окончания льготного периода — это уже история 2027–2028 годов, не первых недель сентября.
Банки это видят. Поэтому параллельно идет дискуссия, которую Набиуллина обозначила открыто: возможны пилоты кошельков не только на балансе ЦБ, но и на балансе самих банков. Если такая модель появится, часть средств вернется в контур кредитных организаций. Пока базовый запуск идет по более жесткой схеме «кошелек на платформе регулятора».
Для инвестора в банковские акции ближайшие кварталы важнее не лозунг «третья форма денег», а три измеримых вещи: скорость перетока остатков, доля эквайринга, которую ритейл уведет на цифровой рубль после введения тарифа 0,3%, и то, компенсирует ли ЦБ выпадающую ликвидность без давления на чистую процентную маржу.
Что это значит для бизнеса и ритейла
Крупному ритейлу и маркетплейсам отказываться нельзя. Среднему — пока можно. Мелкому с выручкой до 5 млн — можно и дальше.
Экономика приема выглядит привлекательно, особенно до конца 2026 года, пока тариф нулевой. Даже после 1 января 2027-го 0,3% с потолком 1500 рублей за операцию дешевле карты. На обороте 1 млн рублей в месяц разница с эквайрингом 2% — это около 17 тыс. рублей экономии; на 3 млн — уже порядка 50 тыс. в месяц. Цифры грубые, но направление понятное.
Технически кассы массово менять не нужно. Достаточно интернета и QR. Универсальный код как раз должен убрать путаницу «какой из трех квадратов сканировать».
Слабое место первого этапа — охват. Обязаны крупные сети и клиенты крупнейших банков. Магазин у дома, рынок, небольшая клиника и значительная часть региональной розницы завтра цифровой рубль принимать не будут. Поэтому «заплатить везде», как картой «Мир», 1 сентября не получится.
Для компаний, которые работают с госконтрактами и субсидиями, интереснее не касса, а смарт-контракты. Пока их на платформе создает сам Банк России, а не произвольный бизнес. Расширение этой функции — один из следующих этапов, и именно он может дать цифровому рублю роль, которой нет у СБП.
Как на это смотрят сами люди
Опросы конца августа дают картину скорее любопытства, чем ажиотажа.
По исследованию ВТБ среди 1,5 тыс. жителей крупных городов, 62% готовы попробовать операции с цифровым рублем. Из них 27% собираются открыть счет сразу, 34% — когда увидят оплату в магазинах. Главный плюс для респондентов — ниже комиссии (59%). 40% отдельно отмечают, что деньги лежат на платформе ЦБ, а доступ есть из разных приложений.
С зарплатой осторожнее. Формально 66% «готовы» получать оклад в цифровых рублях, но без условий согласны только 16%. Остальные ждут бонус, надбавку или прямое решение работодателя либо государства. ЦБ и Минфин подчеркивают: принудительно переводить зарплаты на новую форму денег не будут.
Другие замеры скромнее. Июльский опрос «Выберу.ру» и «Еврокредит.ру» показывал 46% тех, кто планирует пользоваться инструментом, и 18% твердых отказов. Молодежь 18–24 лет заметно лояльнее старших групп.
Это важно для прогноза оборота. До конца 2026 года аналитики не ждут лавины. Денис Астафьев оценивал объем операций ближайших месяцев как десятки, в лучшем случае сотни миллиардов рублей — то есть пилотный масштаб на большой инфраструктуре. К 2030 году тот же круг оценок дает развилку от 4 до 10 трлн рублей оборота, или 3–5% транзакций физлиц, если розничный товарооборот будет около 100 трлн. Разброс широкий, и он честно отражает главное: технология готова, привычка — нет.
Где Россия на мировой карте CBDC
Китайский e-CNY по объему и охвату далеко впереди. К середине десятилетия речь уже шла о сотнях миллионов кошельков и накопленных транзакциях на триллионы юаней; трансграничные пилоты охватывают Гонконг, Юго-Восточную Азию и отдельные коридоры для бизнеса. Европейский цифровой евро все еще в регуляторно-политической стадии. Индия и ОАЭ двигают свои розничные и оптовые контуры.
Российская модель ближе к «розничной CBDC с банками как интерфейсом», чем к оптовой системе только для межбанковского клиринга. Сильная сторона на старте — встроенность в уже привычные приложения и единый QR. Слабая — международное признание. Пока цифровой рубль не с чем «обменять на кассе» за пределами страны. Любой мост с e-CNY или контуром БРИКС потребует отдельных соглашений, валютного контроля и политической воли с обеих сторон.
Для инвестора это означает развилку. Внутри страны проект может относительно быстро стать еще одним дешевым платежным рельсом. Как инструмент обхода санкционных ограничений в торговле он заработает только если появится работающий внешний контур. На 1 сентября этого контура в рознице нет.
Риски, о которых стоит говорить прямо
Прозрачность. ЦБ говорит о банковской тайне и добровольности. Одновременно сама конструкция дает регулятору полную историю операций на собственной платформе. Для борьбы с отмыванием и контроля бюджета это плюс. Для тех, кто ценит невидимость наличных, это минус. Цифровой рубль не анонимен, как купюра.
Программируемость. Смарт-контракт полезен, когда субсидию нельзя потратить на что попало. Тот же механизм теоретически позволяет ограничить, на что и когда можно тратить конкретную сумму. Закон и ЦБ подчеркивают, что оператор не должен диктовать, как пользователь распоряжается деньгами, вне рамок закона и договора. Насколько эта граница устоит в практике бюджетных выплат — вопрос не технический, а политический.
Киберустойчивость. Платформа централизованная. Это проще в управлении, чем распределенный реестр, и создает иной профиль риска: ценность цели выше, точек отказа меньше. ЦБ годами готовил контур, но массовый вход миллионов клиентов — всегда проверка на нагрузку, мошенничество и социальную инженерию. Сценарий знаком по СБП и картам: инструмент новый, схемы обмана под него появятся в первые же недели.
Банковская маржа. Если дешевый платеж и «безопасный кошелек ЦБ» начнут перетягивать операционные остатки, банки ответят либо более высокой ставкой по вкладам, либо более дорогим кредитом, либо новой комиссионной линейкой вокруг сервисов, которых у цифрового рубля нет — кредиты, накопительные счета, подписки, премиальное обслуживание.
Нулевой интерес на остатке. Это сознательный дизайн, чтобы не убить депозитный рынок. Для пользователя это аргумент не хранить на кошельке «подушку», а держать там ровно столько, сколько нужно для платежей. Если так и случится, страхи об обвале пассивов банков окажутся преувеличены.
Что не случится 1 сентября
Не исчезнут наличные. ЦБ не объявлял отмену купюр.
Не произойдет автоматической конвертации зарплат и пенсий.
Не появится полноценный международный цифровой рубль для туристов и импортеров.
Не откроется вклад «цифровой рубль 16% годовых».
Не заменится СБП. Скорее, на кассе появится еще один способ внутри того же QR.
Не случится мгновенного перетока триллионов. Инфраструктура рассчитана на миллионы клиентов, живые остатки на пилотных счетах до старта измерялись скромными десятками миллионов. Масштаб и привычка — разные вещи.
Практический вывод для трех аудиторий
Гражданину. Если вы клиент крупного банка, 1 сентября в приложении можно открыть кошелек за пару минут. Имеет смысл попробовать на небольшой сумме: перевод знакомому, оплата у сети, которая точно принимает, платеж в бюджет. Держать там все сбережения бессмысленно — процента нет. Лимит 300 тыс. в месяц с одного банковского счета стоит учитывать, если захотите перевести сразу крупную сумму.
Бизнесу. Крупному ритейлу и сервисам с выручкой выше 120 млн нужно проверить договор с банком и готовность кассового контура. Среднему — считать экономику: до конца года прием бесплатный, с 2027-го 0,3% все равно выгоднее карты. Тем, кто живет на субсидиях и госконтрактах, стоит отдельно следить за смарт-контрактами: именно там цифровой рубль может стать не «еще одним QR», а условием получения денег.
Инвестору. Короткий горизонт — нейтральный или слабо негативный для банковской маржи и эквайринговых доходов, если переток пойдет быстрее ожиданий. Средний горизонт — плюс для крупного ритейла и платежных интерфейсов, которые встроят новый способ без потери трафика. Длинный горизонт зависит не от кнопки в приложении Сбера, а от того, появится ли у цифрового рубля внешний контур расчетов. Пока это ставка на инфраструктуру, а не на курсовой актив.
Цифровой рубль 1 сентября не переписывает денежную систему за ночь. Он ставит рядом с привычным безналом счет, который принадлежит клиенту, но живет у государства. Насколько этим счетом будут пользоваться, решит не закон, а простая вещь: удобнее ли это карты и СБП в обычной покупке. Первые недели осени как раз и покажут, есть ли у третьей формы рубля спрос — или пока только обязательная инфраструктура.
Инвестиции и экономия
🔥 САМЫЕ ПРОТИВОРЕЧИВЫЕ АРГУМЕНТЫ ОБ ИНВЕСТИЦИЯХ И ЭКОНОМИИ
Мой блог — про системные инвестиции и осознанную экономию. Без фанатизма, но с железной регулярностью.
Я стараюсь тратить минимум, но при этом искать баланс для полноценной жизни. Мы с женой почти не ходим в дорогие рестораны, не покупаем брендовую одежду и вообще ничего не берем без кешбэка или скидки. 🏷️
И на это я часто ловлю комментарии в духе:
👉 «А жить-то когда?»
👉 «С собой в могилу не унесешь?»
Сегодня разберем эти и другие возражения. Но сразу оговорюсь: я не сторонник абсурдной экономии, когда стирают пакеты или заваривают чайный пакетик 5 раз. 😄 Мы, например, любим путешествовать за границу. Если бы мы экономили по-дурацки — мы бы этого не делали.
Моя философия проста: выжать максимум из тех денег, которые у меня есть, и не тратить лишнего. Ведь у денег есть неприятное свойство — они имеют свойство заканчиваться. 💸
💰 Деньги не хорошие и не плохие. У них нет эмоций — это просто цифры. Единственный закон, которому они подчиняются — это счёт.
Бесконтрольная трата, отсутствие подушки безопасности, сбережений и «запасного плана» всегда ведут к негативу. Кассовый разрыв, кредиты, а в худшем случае — банкротство. 🚫
В идеале, где бы вы ни жили и какой бы у вас ни был доход, сбережения должны быть всегда. Хотя бы небольшие.
Минимальный порог — 2–3 месяца расходов, средний — 3–6 месяцев, идеальный — 6–12 месяцев.
А теперь давайте откроем неприятную правду 👇
❌ «Я же работал(а)! Я что, не могу себе это позволить?»
(Подставьте что угодно: новый телефон, гаджет, ресторан или фастфуд)
✅ Правильный ответ: Если у вас нет сбережений, а покупку приходится оформлять в кредит или по кредитке — нет, не можете. И точка.
❌ «А жить-то когда?»
✅ Правильный ответ: Ситуации у всех разные, да и желания тоже. Но с точки зрения чистой математики — жить нужно тогда, когда у вас положительный баланс или вы хотя бы движетесь к нему. Погружение в финансовый кризис приведёт только к катастрофе. ⚠️
❌ «Да чё мне эти 500 рублей?»
✅ Правильный ответ: Если ваше текущее финансовое положение тяжелое — в него вас привели ваши прошлые поступки. Невозможно изменить результат, продолжая делать то же самое. Только смена поведения меняет цифры на счету. 📊
Кто то из моих друзей рассказывает мне, как за вечер в ресторане оставил 30т.р. +....
А я... Что я....
Вчера сидел, зашивал свои спортивные штаны и наколенник. Рюкзак планирую отнести в ремонт — подправить косяки. И мне не стыдно! 🧵
Каждый сэкономленный рубль — это пазл моего капитала. Я продолжу искать возможности для заработка и экономии. Только упорство формирует капитал. Никак иначе.
⚠️ Не ИИР (не является индивидуальной рекомендацией).
Ваши деньги — ваша ответственность! 🙌
#инвестиции #новичкам #облигации #акции
Акции девелоперов в 2026: реальные шансы сектора пережить затяжные высокие ставки
В июне 2026 года акции ГК «Самолет» (SMLT) торгуются около 290–310 рублей — это падение более чем на 70% за год и в несколько раз от пиков предыдущих лет. Другие девелоперы тоже под давлением, хотя и не всегда так сильно. Причина очевидна: ключевая ставка ЦБ на уровне 14,25% (после снижения на 25 б.п. 19 июня) держит рыночные ставки по ипотеке около 19% на первичном рынке. Льготные программы (семейная, IT) работают под 6%, но их ужесточили — с февраля действует правило «одна льготная ипотека на семью».
Вопрос не в том, больно ли сектору. Вопрос в другом: насколько глубоко и надолго, и есть ли у крупных игроков, таких как «Самолет», запас прочности, чтобы пережить сценарий, при котором средняя ключевая ставка в 2026–2027 годах останется в районе 12–14% или выше.
Как высокие ставки бьют по рынку жилья
Высокая ставка ЦБ работает через стоимость денег. Рыночная ипотека под 19% делает ежемесячный платеж заградительным для большинства заемщиков без господдержки. В результате:
Доля сделок с полной оплатой (кэш) выросла существенно. Некоторые оценки говорят о 60%+ в отдельных сегментах.
Продажи новостроек в натуральном выражении стагнируют или снижаются. В 2025 году у «Самолета» денежный объем продаж упал на 4% (до 272 млрд рублей). В первом полугодии 2026-го отрасль в целом не показывает уверенного восстановления.
Застройщики не спешат резко снижать цены: себестоимость выросла, проектное финансирование дорогое, а маржа уже сжалась. Цены на первичку продолжают расти примерно в темпе инфляции или чуть выше (по данным Дом.РФ и аналитиков — около 4–6% в 2025–2026 в базовом сценарии), но это «рост на бумаге» при падающей скорости продаж.
Льготная ипотека остается главным драйвером спроса на новостройки. Без нее рынок новостроек просел бы гораздо сильнее. Но программы стали точечными: лимиты, ужесточение скоринга, запрет «донорства». Это поддерживает продажи у девелоперов с сильными проектами в Москве и области, но не дает взрывного роста. Финансовое здоровье девелоперов: не все так плохо, как выглядит по акциям
Операционные и финансовые результаты крупных игроков выглядят лучше, чем динамика их акций.
Возьмем «Самолет» — одного из самых агрессивных и, соответственно, уязвимых к циклу.
По МСФО за 2025 год:
- Выручка выросла на 8% до 366,8 млрд рублей.
- Валовая прибыль +19% до 131 млрд.
- Скорректированная EBITDA +15% до 125 млрд рублей.
- Чистый долг / скорр. EBITDA улучшился до ~2,8x (было выше).
Компания снизила корпоративный долг, часть переквалифицировала в проектное финансирование. Это не идеально, но уже не критично для крупного девелопера с большим земельным банком и портфелем проектов.
Почему тогда акции так сильно упали?
Рынок смотрит не только на EBITDA, но и на:
- Скорость продаж и будущий денежный поток.
- Риски размытия капитала или господдержки (в феврале 2026-го «Самолет» запрашивал льготный кредит на 50 млрд под залог акций — это вызвало панику).
- Списания по отдельным проектам (например, история с «Кварталом Марьино» привела к убытку в отчетности, хотя скорректированная прибыль осталась положительной).
- Общую неопределенность по срокам и глубине снижения ставок ЦБ.
Другие девелоперы (ПИК, ЛСР, Эталон) тоже показывают сжатие, но «Самолет» как более молодой и быстрорастущий игрок страдает сильнее — у него выше долговая нагрузка и зависимость от новых запусков.
Сценарии: сколько продержится сектор при затяжных высоких ставках
Базовый сценарий (наиболее вероятный на сегодня): ЦБ продолжит снижать ставку постепенно — до 12–13% к концу 2026-го и ниже в 2027-м. Продажи новостроек начнут восстанавливаться во второй половине 2026 — начале 2027. Крупные девелоперы переживут без драматических потерь: у них есть эскроу-счета, предпродажи, возможность оптимизировать запуски и фокусироваться на проектах с высокой степенью готовности. «Самолет» в этом сценарии имеет шансы отыграть часть падения, если покажет рост продаж в следующих кварталах и не будет новых негативных сюрпризов по долгам или проектам.
Затяжной негативный сценарий (ставка остается выше 12–13% дольше, чем рынок ждет, или инфляция/бюджет вынудят ЦБ быть консервативнее): Продажи будут оставаться подавленными 12–18 месяцев. Это создаст давление на cash flow, особенно у компаний с большой долей новых запусков.
Возможны:
- Дальнейшее замедление стартов новых проектов.
- Дополнительные списания или реструктуризации.
- Давление на маржу (скидки или рост себестоимости).
Даже в этом случае массового краха крупных девелоперов ждать не стоит. Модель эскроу + проектного финансирования защищает дольщиков и ограничивает системные риски. Государство имеет мотив поддерживать отрасль (занятость, смежные производства). Но отдельные игроки или проекты могут пострадать серьезно. Акции при этом могут оставаться под давлением или падать еще — рынок часто переоценивает риски в обе стороны.
Позитивный сценарий:(быстрее снижение ставок + новые меры поддержки): быстрый отскок спроса и котировок. Вероятность ниже, но она есть, если инфляция позволит ЦБ ускорить смягчение.
Стоит ли выходить из бумаг застройщиков прямо сейчас?
Однозначного ответа нет — все зависит от горизонта, размера позиции и толерантности к риску.
Короткий горизонт (до 6–12 месяцев) или высокая потребность в ликвидности: Да, риски высоки. Моментум негативный, волатильность остается. Любая новость о продажах хуже ожиданий или паузе в снижении ставки ЦБ может отправить котировки еще ниже. «Самолет» в этом смысле более рискованный, чем более консервативные ЛСР или ПИК.
Долгий горизонт (2–3 года и больше): Не обязательно. Текущие цены уже сильно дисконтируют риски. Если вы верите, что в конечном итоге ставка вернется к однозначным значениям, а дефицит жилья в ключевых агломерациях никуда не делся — сектор имеет потенциал восстановления. Мультипликаторы у «Самолета» выглядят дешево на фоне исторических уровней, но это «дешево» с оговорками про риски исполнения.
Что имеет смысл делать вместо простого «продать все»:
- Сократить долю циклических девелоперов в портфеле до комфортного уровня (особенно если позиция большая).
- Перейти в более качественные и менее долговые имена сектора или в другие истории (финсектор, потребительский сектор с сильным балансом, отдельные сырьевые истории).
Для тех, кто хочет остаться в теме: внимательно следить за квартальными объемами продаж (в метрах и деньгах), динамикой чистого долга, комментариями менеджмента по новым запускам и, конечно, решениями ЦБ. Следующий важный триггер — отчетность за 1 полугодие 2026 и продажи лета-осени.
Рассматривать не только акции, но и сам актив (квартира для жизни или аренды) — это другая история с другими рисками и доходностью.
Итог
Строительный сектор и конкретно «Самолет» проходят серьезный стресс-тест. Высокие ставки уже нанесли удар по спросу и котировкам, и если они задержатся надолго, давление сохранится. Однако крупные игроки демонстрируют операционную устойчивость: выручка и EBITDA растут или держатся, долговая нагрузка управляется, есть земельный банк и возможность адаптироваться.
Массового бегства из сектора и дефолтов уровня 2008–2009 или даже 2014–2015 пока не видно и, скорее всего, не будет именно из-за структуры рынка (эскроу, крупные игроки, государственная поддержка льготной ипотеки). Но и быстрого восстановления без дальнейшего снижения ставок тоже ждать не стоит.
Для инвестора это не история «все продать» и не история «сейчас самое время купить много». Это история селективности, жесткого риск-менеджмента и понимания, что строительный цикл в России сильно завязан на денежно-кредитную политику ЦБ. Те, кто готов терпеть волатильность и мониторить макро, имеют шанс увидеть восстановление. Тем, кто предпочитает более предсказуемые активы, имеет смысл уменьшить экспозицию уже сейчас.
Рынок всегда дает вторые и третьи шансы. Вопрос только в цене входа и в том, готовы ли вы заплатить эту цену временем и нервами.
🏠 Жилищные сбережения. Новый инструмент для покупки квартиры или просто вклад с красивым названием?
Госдума одобрила в окончательном чтении закон о жилищных сбережениях. С 2027 года россияне смогут открывать специальные целевые вклады сроком от трёх лет, копить деньги на жильё и затем использовать их как первоначальный взнос по ипотеке или для строительства собственного дома.
Ставка по такому вкладу будет определяться договором с банком, а средства будут застрахованы на сумму до 10 млн руб. Для сравнения, по обычным депозитам лимит составляет 1,4 млн руб.
Сам механизм не новый. Похожие программы десятилетиями работают в Германии и Австрии. Там их главная задача - помочь семьям постепенно накопить на жильё и одновременно обеспечить банки длинными ресурсами для кредитования экономики и строительной отрасли.
Интересно, что новый инструмент появляется одновременно с обсуждением изменений семейной ипотеки. Складывается ощущение, что государство постепенно смещает акцент с прямого стимулирования спроса на модель, в которой покупатель сначала формирует собственный капитал и только потом выходит на рынок жилья.
🙄 Но именно здесь возникает главный вопрос.
Российский закон не обязывает банки выдавать ипотеку по ставкам ниже рыночных. Более того, через три года вкладчик всё ещё должен будет соответствовать требованиям банка, чтобы получить кредит.
Поэтому судьба инструмента будет зависеть не от закона, а от условий, которые предложат сами банки.
Если кредитные организации начнут фиксировать ставки на несколько лет вперёд, продукт может стать защитой от будущего роста стоимости ипотеки. Но такой сценарий выглядит довольно рискованным для самих банков. За несколько лет стоимость денег способна измениться кардинально.
Гораздо вероятнее появление плавающих механизмов - например, ипотеки по формуле «ключевая ставка плюс надбавка» или скидки относительно рыночных условий на момент выдачи кредита.
🤔И ещё один любопытный момент.
Несмотря на то что закон позиционируется как поддержка жилищного рынка, в краткосрочной перспективе он, скорее, выгоден именно банкам ( $SBER $VTBR $DOMRF ) Они получают длинные целевые депозиты и возможность несколько лет наблюдать за будущими заёмщиками.
Застройщики ( $SMLT $PIKK $GLRX ) же увидят эффект только в том случае, если люди действительно придут покупать квартиры через три года, а не направят накопленные средства на погашение действующей ипотеки или вовсе изменят свои планы.
Впрочем, остаётся и главный вопрос для самих покупателей. Если доходность таких вкладов будет сопоставима с обычными депозитами, а будущая ипотека не даст заметного преимущества относительно рыночных условий, насколько востребованным окажется новый инструмент?
Получается, что реальный успех программы будет зависеть не столько от самого закона, сколько от конкретных условий банков. Причём не исключено, что такими счетами заинтересуются не только будущие покупатели жилья, но и обычные вкладчики. Если доходность окажется заметно выше классических депозитов, а ограничения по досрочному расторжению не будут критичными, некоторые инвесторы вполне могут рассматривать этот инструмент как альтернативный способ размещения капитала, даже без планов на покупку недвижимости.
А вы бы открыли такой вклад на три года ради будущей ипотеки❓️
Ставьте 👍
#обзор_рынка
©Биржевая Ключница
Ozon. Отчет за 1 кв 2026 по МСФО
Тикер: #OZON
Текущая цена: 4308
Капитализация: 932.3 млрд
Сектор: IT
Сайт: https://ir.ozon.com/ru
Мультипликаторы (LTM):
P\E - 81.09
P\BV - отрицательная BV
P\S - 0.85
ROE - отрицательная BV
ND\EBITDA - 1.84
EV\EBITDA - 7.24
Акт.\Обяз. - 0.92
Что нравится:
✔️выручка выросла на 48.9% г/г (202.1 → 300.9 млрд);
✔️FCF увеличился в 5.6 раз г/г (19.1 → 106.2 млрд);
✔️чистый долг вырос на 8.3% к/к (293.7 → 318 млрд), но ND\EBITDA улучшился с 1.88 до 1.84;
✔️чистая прибыль +4.5 млрд против убытка -7.9 млрд в 1 кв 2025;
✔️дебиторская задолженность уменьшилась на 19.9% к/к (14.4 → 11.5 млрд);
Что не нравится:
✔️нетто фин расход увеличился на 0.4% к/к (16.4 → 16.5 млрд);
✔️активы меньше обязательств.
Дивиденды:
Дивидендная политика пока не содержит конкретных указаний на порядок определения дивидендов.
СД рекомендовал выплатить дивиденды за 4 квартал 2025 года в размере 70 руб (ДД 1.62% от текущей цены). Последний день покупки - 25.05.2026.
Мой итог:
Показатели по сегментам. Из-за некоторой сезонности сравнение идет за квартал г/г.
E-commerce (1 кв 2026 г/г):
- оборот (GMV) +35.5% (837.8 → 1135.4 млн);
- количество заказов +83.2% (440.9 → 807.7 млн шт);
Количество активных покупателей за квартал увечилось на 3.4% (65.1 → 67.3 млн чел).
В финтехе количество активных клиентов выросло на 3.4% к/к (41.7 → 43.1 млн чел). Стоимость риска после периода снижения выросла с 9.7 до 10%. Чистая процентная маржа ухудшилась (8.9 → 7.8%).
По выручке значительный рост г/г:
- E-commerce +44.2% (173.4 → 250.1 млрд);
- финтех +50.9% (39 → 58.9 млрд).
Темпы роста меньше тех, что были по итогам 2025 года.
Переход от убытка к прибыли достигнут за счет рост выручки, улучшения операционной рентабельности с 5.6 до 8.7% и снижения нетто фин расхода на 5.2% г/г (17.4 → 16.5 млрд). Причем в 1 кв 2026 зафиксирован убыток от курсовых разниц в размере 1.2 млрд.
FCF вырос очень сильно. И тут стоит делать поправку на поступление средств клиентов Финтеха. Но это меняет только сумму, но не диспозицию (рост в 5.7 раз, 2.7 → 15.3 млрд). Результат достигнут за счет более лучшей динамики OCF (+83.9 г/г, 16.1 → 29.6 млрд) в сравнении с кап. затратами (+7.1% г/г, 13.4 → 14.4 млрд).
Как в и прошлом квартале чистый долг увеличился, но долговая нагрузка снизилась за счет роста EBITDA. Стоит напомнить, что у Озона странная практика в отчете уменьшать сумму чистого долга за счет средств клиента. В разборе чистый долг посчитан без них.
Совет директоров рекомендовал выплатить дивиденды за 4 квартал. Выплаты планируются и на 2026 год. Как уже писалось в прошлом обзоре, выплата дивидендов сейчас вопрос спорный. У компании остается чистый долг и впереди траты на программу обратного выкупа в размере 25 млрд.
Риски по компании не изменились. Во-первых, явно идет замедление экономики, что отражается на покупательской способности людей. Во-вторых, различные негативные инициативы "прилетающие" с разных сторон. Сначала банки требовали запретить маркетплейсам предоставлять скидки при оплате товаров картами дочерних банков и снижать цены за счет собственных средств. Потом Минцифры предложило создать фонд для поддержки Почты России за счет отчислений операторов доставки посылок в размере 3% от их доходов. И сюда же повышение НДС на трансграничные товары до 22%. Все это так или иначе может повлиять на финансовые результаты компании. В 2026 году на результат также повлияют рост НДС и увеличения страховые взносов за сотрудников ИТ компаний.
В прошлом обзоре были сделаны расчеты на основании предположения, что прибыль будет расти поквартально на 25%. В 1 квартале 2026 Озону почти получилось это выполнить (прирост 24.1%). Поэтому, в целом, прогноз на 2026 год остается тем же. Прибыль до 30 млрд (скорее всего меньше) и P\E 2026 в районе 31.4. Оценка компании все такая же дорогая.
Акций компании нет в моем портфеле и пока не рассматриваю их покупку. Есть риски, оценивается дорого, балансовая стоимость все еще отрицательная. Прогнозная справедливая стоимость ниже 3000 руб (при консервативном подходе).
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Ozon. Отчет за 2025 по МСФО
Тикер: #OZON
Текущая цена: 4346
Капитализация: 940.5 млрд
Сектор: IT
Сайт: https://ir.ozon.com/ru
Мультипликаторы (LTM):
P\E - убыток LTM
P\BV - отрицательная BV
P\S - 0.94
ROE - убыток LTM
ND\EBITDA - 1.88
EV\EBITDA - 7.89
Активы\Обязательства - 0.91
Что нравится:
✔️выручка выросла на 62.1% г/г (615.7 → 998 млрд);
✔️FCF увеличился на 106.4% г/г (215.9 → 445.5 млрд);
✔️чистый долг вырос на 15.3% к/к (254.6 → 293.7 млрд), но ND\EBITDA улучшился с 1.93 до 1.88;
✔️чистая убыток уменьшился с 59.4 до 0.9 млрд.
Что не нравится:
✔️нетто финансовый увеличился на 93.9% к/к (33.7 → 65.3 млрд);
✔️дебиторская задолженность увеличилась на 23.7% к/к (11.7 → 14.4 млрд);
✔️активы меньше обязательств.
Дивиденды:
Дивидендная политика пока не содержит конкретных указаний на порядок определения дивидендов.
СД рекомендовал выплатить дивиденды за 4 квартал 2025 года в размере 70 руб (ДД 1.61% от текущей цены).
Мой итог:
Операционные показатели Озон продолжаю расти.
E-commerce (2025 г/г):
- оборот (GMV) +45.8% (2.87 → 4.19 трлн);
- количество заказов +68.7% (1.47 → 2.48 млрд шт);
Количество активных покупателей за квартал увечилось на 3.3% (63 → 65.1 млн чел).
В финтехе количество активных клиентов выросло на 7.9% к/к (38.6 → 41.7 млн чел). Стоимость риска продолжила снижаться и уменьшилась еще на 0.9% до 9.7%. Чистая процентная маржа немного улучшилась (8.8 → 8.9%).
По выручке за 2025 значительный рост г/г:
- E-commerce +53.1% (547.6 → 838.3 млрд);
- финтех +116% (91.4 → 197.3 млрд).
Можно отметить, что динамика по выручке слабее 9 месяцев, где прирост был +61.4% и +150.4%, соответственно. Возможно, это звоночки о замедлении темпов роста.
По году убыток, но на фоне прошлого года он уже формальный. Более того, за квартал прибыль выросла на 24.5% к/к (2.9 → 3.7 млрд). Если не вмешается какой-либо форс-мажор, то 2026 будет прибыльным. Единственный нюанс что в 1 кв 2026 года прибыль, скорее всего, будет меньше прибыли 4 кв 2025, но это уже фактор сезонности.
FCF по цифрам растет шикарно, но как и писалось ранее, в основном, это "достигается" за счет увеличения кредиторской задолженности, а также включения в операционный поток средств клиентов финтеха.
Чистый долг хоть и увеличился, но долговая нагрузка снизилась за счет роста EBITDA. Да, стоит напомнить, что у Озона странная практика в отчете уменьшать сумму чистого долга за счет средств клиента. В разборе чистый долг посчитан без них.
После выхода на прибыль компания стала выплачивать дивиденды. Произведена выплата за 3 квартал 2025 и в апреле совет директоров рекомендовал выплатить дивиденды за 4 квартал. Ранее представители компании говорили, что выплаты планируются и на 2026 год. Вообще, с выплатами дивидендов, как-будто можно было повременить с учетом запланированного выкупа акции для программы мотивации на 25 млрд и фактического наличия чистого долга.
Рисков по компании достаточно. Во-первых, явно идет замедление экономики, что отражается на покупательской способности людей. Во-вторых, различные негативные инициативы "прилетающие" с разных сторон. Сначала банки требовали запретить маркетплейсам предоставлять скидки при оплате товаров картами дочерних банков и снижать цены за счет собственных средств. Потом Минцифры предложило создать фонд для поддержки Почты России за счет отчислений операторов доставки посылок в размере 3% от их доходов. И сюда же повышение НДС на трансграничные товары до 22%. Все это так или иначе может повлиять на финансовые результаты компании. В 2026 году на результат также повлияют рост НДС и увеличения страховые взносов за сотрудников ИТ компаний.
Если прибыль сможет расти поквартально на 25%, то прибыль в 2026 году будет в районе 26.5 млрд. И даже если взять 30 млрд, то получается P\E 2026 = 31.35. Очень и очень дорого.
Акций компании нет в моем портфеле и пока не рассматриваю их покупку. Есть риски, оценивается дорого, балансовая стоимость все еще отрицательная. Прогнозная справедливая стоимость ниже 3000 руб (при консервативном подходе).
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
🏤 Мегановости 🗞 👉📰
1️⃣ "Интер РАО" $IRAO рекомендовал дивиденды за 2025 год в размере 32,14 копейки на акцию.
Реестр под дивиденды закроется 9 июня.
Выплаты оказались чуть ниже уровня 2024 года (35 копеек) и 2023 года (32,6 копейки).
Компания платит стабильно, но без роста, что говорит о нейтральной динамике и отсутствии драйверов для увеличения доходности.
М.Видео впервые начала продажу билетов на мероприятия Live Арены
ПАО «М.видео» объявляет о старте продаж билетов на мероприятия концертной площадки Live Арена на сайте и в мобильном приложении М.Видео. Цены такие же, как и в других каналах продаж, но на многие мероприятия клиентам М.Видео будут предоставляться скидки до 50%, а в будущем станет доступна оплата билетов бонусами.
👨💼Персонализация как стандарт на рынке МФО
Интересное исследование о применении индивидуального подхода к клиентам в МФО провел медиахолдинг «Просто» на основе опроса 15 крупнейших компаний. Взглянем на результаты.
🟢 63% МФО считают индивидуальный подход к клиентам крайне актуальным, остальные 37% — скорее актуальным.
🟢 50% компаний применяют персонализированные продукты фрагментарно, 38% интегрировали их в свою деятельность на системной основе, тогда как 13% только планируют внедрить такие инструменты.
🟢 Инвестиции в персонализацию оправдывают себя: 63% компаний оценивают возврат как преимущественно положительный, четверть (25%) говорит о полной окупаемости, еще 12% — о частичной.
🟢 Активному внедрению персонализации в МФО способствуют растущая регуляторная нагрузка и трансформация конкурентной среды.
А как использует персонализацию Займер?
✅ Наш риск-модуль подбирает для каждого клиента наиболее подходящее ему предложение: заем на такую сумму и с таким графиком выплат, которые ему удобны и подъемны.
✅ Мы предлагаем скидки постоянным клиентам и новым заемщикам с высоким скоринговым баллом, а также продукты с бóльшим сроком и лимитом (длинные Installment-займы, виртуальные карты с кредитным лимитом) для самых надежных из постоянных клиентов.
✅ У нас действует программа лояльности при урегулировании задолженности, которая построена на индивидуальном подходе к каждому заемщику и помогает найти подходящее для него решение.
Применение персонализированного подхода обеспечивает нам рост числа новых клиентов, повышение уровня лояльности, снижение кредитных рисков и увеличение количества повторных займов.
$ZAYM
Празднуем 33 года! М.Видео запускает жирные скидки от отборных коров в честь своего дня рождения
ПАО «М.видео», ведущая российская компания в сфере электронной коммерции и розничной торговли электроникой и бытовой техникой (МосБиржа: MVID), объявляет о старте праздничной акции в честь своего 33-го Дня рождения, традиционного отмечаемого в марте. В рамках кампании покупатели смогут получить повышенный кешбык до 33%, а также снять самые жирные сливки из отборного молока и воспользоваться специальными скидками на широкий ассортимент товаров.
Культурный код – это когда мы слышим «33» и сразу хотим добавить: «…коровы!» Вот почему М.Видео, празднуя 33-летие, просто обязана была сделать ключевым символом своей праздничной рекламной кампании 33 коровы. Согласно креативной концепции, они разгуливают по магазину М.Видео и дают «жирные скидки». А еще к ним присоединился Кешбык — персонаж, который приносит покупателям дополнительную выгоду: кешбэк до 33%.
Акция затронет все каналы продаж М.Видео и Эльдорадо. Специальные предложения распространяются на самые востребованные категории товаров — смартфоны, ноутбуки, телевизоры, бытовую технику, гаджеты и аксессуары.
Директор по маркетингу Компании М.Видео Андрей Скачёк:
«33 года — важная дата для М.Видео. За это время бренд стал для миллионов покупателей надежным проводником в мире техники и технологий. К нам ходят поколениями семей, и это, безусловно, подтверждает высокий уровень доверия к нашей Компании. В честь Дня рождения мы подготовили праздничную акцию с повышенным кешбэком и специальными предложениями на широкий ассортимент товаров. Мы хотим, чтобы клиенты могли не только выбрать современную технику, но и получить дополнительные выгоды от покупки. Разработанная внутри компании концепция с 33 коровами и Кешбыком отражает наше стремление сделать наши праздничные предложения не только выгодными, но и близкими, почти родными для всех жителей страны — такими, какими они всегда были, есть и будут с М.Видео».
Поздравить М.Видео с 33-летием поспешили не только клиенты сети, но и партнеры. В соцсетях стартовал флешмоб, в рамках которого другие бренды присоединились к чествованию Компании и направили в ее адрес десятки добрых пожеланий, что подтверждает рыночный тренд к коллаборациям и реализации совместных инициатив.
Клиенты рекомендуют Займер 💚
Клиентская лояльность — одна из ключевых метрик для компаний в сфере услуг. В случае банков и МФО высокая лояльность позволяет экономить на привлечении новых заемщиков — а это значительная статья затрат.
📝 Как обстоят дела с этим показателем в Займере? Посмотрим значения NPS (индекс потребительской лояльности) в нашей компании:
📌 В декабре 2025 года NPS в Займере достиг рекордных 80,6%. За год показатель вырос на 8 п.п. (в январе 2025 — 72,1%).
Также высока удовлетворенность клиентов в разрезе по ключевым параметрам:
⭐️ регулярные скидки и акции — 85,5%
⭐️ отсутствие навязчивой рекламы — 88,9%
⭐️ процентная ставка — 88,1%
⭐️ скорость ответов службы поддержки — 90,0%
⭐️ вежливые и компетентные сотрудники — 91,3%
⭐️ удобство сервиса — 90,8%
А на каком уровне находится потребительская лояльность в финансовой и других сферах? Аналитики в сфере UX приводят следующие значения NPS:
🔸 Финансовые услуги — 75%
🔸 E-commerce и розничная торговля — 59%
🔸 Здравоохранение — 53%
🔸 Управление недвижимостью — 52%
🔸 Коммуникации — 30%
Мы видим: уровень клиентской лояльности в Займере значительно выше, чем в среднем по рынку. Достичь этого позволяет удобство нашей платформы, высокий уровень сервиса на всех этапах обслуживания, а также честные условия.
$ZAYM
«АльфАктив: Доступная забота»
🔔 Если вы увидели в аптеке упаковку «АльфАктив» от «Озон Фармацевтика», это значит, что перед вами — препарат из линейки, созданный в рамках социальной программы. Такие лекарства доступны по специальным ценам и призваны помочь гражданам, испытывающим финансовые трудности.
Программа «АльфАктив: Доступная забота»:
🔹включает 17 международных непатентованных наименований (МНН) и 35 SKU;
🔹направлена на обеспечение доступа к качественным лекарствам для граждан в трудной финансовой ситуации;
🔹охватывает препараты для лечения заболеваний в области кардиологии, сосудистой терапии, пульмонологии, артериальной гипертензии, сердечной и венозной недостаточности, неврологии и психиатрии, тревожных расстройств, воспалительных процессов и болевого синдрома;
🔹рассчитана на пять лет с дальнейшей пролонгацией и ежегодной оценкой эффективности.
Ольга Ларина, коммерческий директор Группы «Озон Фармацевтика»:
«Мы решили выстроить работу системно: не делать разовые скидки, а целенаправленно производить ограниченные партии лекарственных средств в категориях, где наиболее заметны трудности с доступностью терапии. Мы ориентировались на три ключевых принципа при формировании портфеля препаратов «АльфАктив»: социальная значимость, доказанная востребованность и производственная стабильность.
В список вошли препараты для лечения самых распространённых хронических и острых заболеваний, которые создают наибольшую финансовую нагрузку на семью.
Мы опирались на данные по спросу в бюджетном сегменте, перечень ЖНВЛП и информацию от социальных организаций.
Компания будет ежегодно оценивать социальное воздействие программы, отслеживая ключевые показатели: число пациентов, получивших доступ к лекарствам; среднюю сумму экономии для пациентов; влияние программы на приверженность лечению».
«АльфАктив» не заменяет государственные программы, а дополняет их — помогает тем, кто не имеет права на льготы, но остро нуждается в терапии.
🏥 Препараты уже доступны в аптечных сетях.
Подробности в релизе
Дивидендный сезон 2026: Топ компаний с лучшими выплатами в условиях налогового давления
В 2026 году российский фондовый рынок входит в дивидендный сезон с осторожным оптимизмом. Несмотря на усиление налогового давления — повышение налога на прибыль до 25%, рост НДС до 20–22% в отдельных сегментах, введение windfall tax на сверхприбыли и влияние санкций — ряд компаний демонстрируют устойчивость и готовность делиться прибылью с акционерами. Аналитики из БКС, Финам, Атона и Альфа-Банка прогнозируют, что общий объем дивидендов по рынку составит 2,8–3,4 трлн рублей, что на 20% ниже уровня 2025 года из-за высоких ставок ЦБ (ожидается снижение ключевой ставки до 12–14%), волатильности рубля и слабой сырьевой конъюнктуры. Тем не менее, топ-эмитенты с сильными балансами и диверсифицированными доходами могут предложить доходность выше 10–15%, делая их привлекательными для инвесторов, ищущих пассивный доход.
Что такое дивидендный сезон и почему он важен в 2026 году?
Дивидендный сезон — это период, когда публичные компании объявляют и выплачивают дивиденды за предыдущий финансовый год. В России он обычно приходится на весну–лето: январь–февраль — первые выплаты (например, X5 Group и ЛУКОЙЛ уже распределили дивиденды в начале 2026-го), апрель–июнь — пик рекомендаций советов директоров и собраний акционеров. По данным РБК, в январе 2026 года дивиденды выплатили X5, "Т-Технологии", ЛУКОЙЛ, "Татнефть", "Роснефть" и другие, с отсечками в декабре 2025-го.
В 2026 году сезон приобретает особое значение из-за экономических вызовов. Средняя дивидендная доходность Индекса Мосбиржи стабилизировалась на уровне 7,1%, но дивидендные корзины аналитиков (например, от БКС) предлагают до 14,6%. Это в 2 раза выше рынка, благодаря эмитентам с устойчивой прибылью. Однако не все компании радуют: в 2025 году Газпром, Норникель и другие приостановили выплаты из-за снижения экспортных доходов и санкций. Прогноз на 2026-й: фокус на секторах телекома, финансов и транспорта, где налоги меньше влияют на cash flow.
Налоговое давление: вызовы и как компании адаптируются
Налоговые изменения в России усилились с 2025 года. Ключевые факторы:
Повышение налога на прибыль до 25%: Ударило по всем секторам, снижая чистую прибыль на 5–10%. Нефтяники и металлурги пострадали сильнее из-за windfall tax (налог на сверхприбыли), который в 2025-м составил до 40% для некоторых.
Рост НДС и другие сборы: НДС вырос до 20–22%, что повысило затраты на производство и логистику. Высокие ставки ЦБ (до 18% в 2025-м) сделали заимствования дорогими, ограничивая инвестиции.
Санкции и внешние факторы: Скидки на Urals (российскую нефть) превысили $20 за баррель, рубль укрепился, снижая экспортные доходы. По данным Kyiv Independent, дивиденды российских компаний упали на фоне войны и глобальной нестабильности.
Несмотря на это, адаптация идет полным ходом:
Компании с "денежными подушками" (ЛУКОЙЛ, Сбер) используют резервы для выплат.
Фиксированные политики (МТС — минимум 35 руб./акцию) защищают от волатильности.
Диверсификация: Телеком и финансы меньше зависят от сырья, показывая рост прибыли на 10–20% в 2025-м. Аналитики из Делового Петербурга отмечают, что общий объем выплат может снизиться на 20%, но лидеры вроде МТС и Транснефти сохранят доходность 14–16%, опираясь на внутренний рынок и стабильные тарифы.
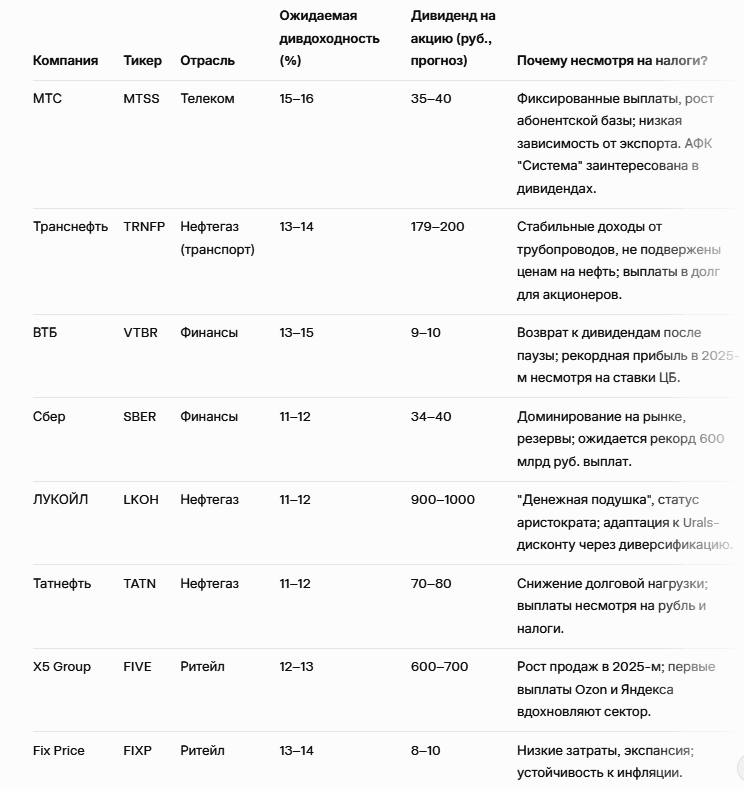
Топ-компаний: кто объявит лучшие выплаты?
На основе консенсуса экспертов (БКС, Финам, Smart-lab, Investmint), вот расширенный топ-10 компаний с высокой дивдоходностью. Я выбрал эмитентов с ликвидными акциями, историей выплат и устойчивостью к налогам. Ожидания основаны на прогнозах за 2025 год, реальные выплаты подтвердятся весной 2026-го.
📱 М.Видео: онлайн‑рост и рекордный убыток — куда движется компания ⁉️
💭 В этом материале разберём парадоксальную ситуацию в М.Видео, где масштабное развитие сервисов только усугубляет ситуацию...
💰 Финансовая часть / ✔️ Операционная часть (1 п 2025)
📊 Валовая прибыль компании снизилась до 27 млрд рублей, в основном из-за роста расходов на продвижение товаров и предоставления скидок покупателям, включая усиление конкурентной борьбы. Выручка компании за первое полугодие 2025 года составила 171,2 млрд рублей, сократившись на 15,2% по сравнению с аналогичным периодом 2024 года. Причиной стало замедление спроса на бытовую технику и электронику. EBITDA значительно снизилась до 3,8 млрд рублей.
🤷♂️ Чистый убыток составил 25,2 млрд рублей. Коммерческие, общие и административные расходы (SG&A) сократились на 1,2 млрд рублей за счет закрытия нерентабельных торговых точек, уменьшения зарплат персонала и сокращения комиссионных платежей маркетплейсам.
🛍️ Онлайн-продажи заняли доминирующую позицию, составив 78% от общего товарооборота (против 73% годом ранее), благодаря активному продвижению цифровых платформ и мобильных приложений. Клиентская база увеличилась на 4,4 миллиона человек, достигнув отметки в 79,4 миллиона. Сервис «М.Комбо» набрал более 200 тысяч подписчиков, большинство из которых впервые воспользовались услугами сети.
🧐 Развитие
🪓 Группа представила новый сервис рассрочки «Порублю», позволяющий оплачивать покупки частями без участия банков. Сервис рассчитан на приобретение товаров стоимостью до 20 тысяч рублей, оплата производится равными долями в течение шести недель без проверки платежеспособности клиента и процентов.
📦 Компания начала сотрудничество с Яндекс.Доставкой, благодаря чему товары магазина весом до 30 килограммов теперь доставляются клиентам в пункты выдачи Яндекс.Маркета и курьером.
🫖 М.Видео запустила новую линейку доступной кухонной техники под брендами Novex и Cameron, расширяя ассортимент для массового потребителя. Планируется дальнейшее расширение ассортимента в 2026 году, включая новые категории товаров. Использование собственных торговых марок позволяет компании предложить технику по привлекательным ценам.
🚗 Компания запустила продажу автомобилей на своем маркетплейсе. Запуск состоялся в крупных городах, позже охват расширится по всей России. После оформления покупки клиент взаимодействует непосредственно с дилером для завершения сделки и доставки авто.
📌 Итог
😎 Новая бизнес-модель компании демонстрирует рост операционных результатов, хотя в финансовой части ситуация усугубляется. Компания продолжает трансформироваться, увеличивая свою долю рынка по сравнению с конкурентами, несмотря на сложности, и имеет чёткий план развития. Сейчас есть достаточная поддержка для преодоления текущих трудностей — банкротство исключается, но давление на котировки из-за достаточно высокой долговой нагрузки будет сильным. Сделка с JD.com может существенно повлиять на стратегию развития компании и укрепить ее позиции на рынке.
🎯 ИнвестВзгляд: Идеи здесь нет.
📊 Фундаментальный анализ: ⛔ Продавать - несмотря на позитивные операционные изменения и развитие новых сервисов, финансовые показатели находятся в глубокой отрицательной зоне.
💣 Риски: ⛈️ Высокие - пытаясь нивелировать рыночные риски (предоставляя скидки и введя программу «Порублю»), компания лишь усугубляет финансовые проблемы, а сделка с JD.com может «сломать» бизнес-модель. Хотя, может, оно и к лучшему…
💯 Ответ на поставленный вопрос: Вектор движения "в никуда". Все выглядит противоречиво: успехи операционной трансформации сочетаются с серьёзными финансовыми проблемами.
🤷♂️ Данный обзор не является индивидуальной инвестиционной рекомендацией. Инвестиции сопряжены с рисками, а фундамент инвестиций — самостоятельность мышления и здоровое недоверие!
⏰ Благодарим Вас за поддержку! Следующий материал уже в работе...
$MVID #MVID #МВидео #ритейл #торговля #бизнес #трансформация #инвестиции #анализ