М.Видео впервые начала продажу билетов на мероприятия Live Арены

ПАО «М.видео» объявляет о старте продаж билетов на мероприятия концертной площадки Live Арена на сайте и в мобильном приложении М.Видео. Цены такие же, как и в других каналах продаж, но на многие мероприятия клиентам М.Видео будут предоставляться скидки до 50%, а в будущем станет доступна оплата билетов бонусами.
Теперь клиенты М.Видео могут приобрести билеты на концерты и масштабные шоу, проходящие на Live Арена — современной концертно-развлекательной площадке, расположенной вблизи инновационного центра «Сколково». Live Арена является одной из крупнейших площадок страны, где проходит более 120 мероприятий в год.
Директор по маркетингу Компании М.Видео Андрей Скачек:
«Мы рады объявить о том, что клиентам М.Видео теперь доступны билеты на Live Арена. Сегодня покупатели все чаще предпочитают решать разные задачи в одном месте — от выбора техники до планирования досуга. Выход в категорию билетов стал логичным продолжением расширения нашего ассортимента и развития маркетплейса. Мы уверены, что новое направление будет востребовано, а сотрудничество с Live Арена позволит предложить клиентам широкий выбор популярных мероприятий».
В числе ближайших мероприятий — юбилейный концерт проекта «Женский стендап», посвященный пятилетию шоу, 27 марта, программа «Show армянских мужчин» 12 апреля, концерт Artik & Asti 18 апреля, Премия МУЗ-ТВ 2026 «Движение» 6 июня, выступление группы КняZz с программой «Фокусник» 7 августа, сольный концерт Ольги Бузовой с шоу «Разрешаю себе» 2 октября, выступление российского поп-рейв исполнителя LIDA 15 ноября и концерт Эмина 15 декабря.
Продажа билетов стала частью стратегии М.Видео по развитию новых категорий, выходящих за рамки традиционного ассортимента электроники. Компания формирует экосистему, объединяющую товары, сервисы и впечатления в единой среде.
Директор Live Арена Сархан Алиев:
«М.Видео станет для нас еще одной витриной, где можно легко и удобно получить доступ к крупнейшим концертным событиям. Live Арена помогает артистам и промоутерам продвигать свои мероприятия там, где их зрители. Мы постоянно ищем новые пути для этого: миллионы клиентов М.Видео — это новые возможности для привлечения аудитории на концерты на Live Арене.
На многие мероприятия и концерты популярных артистов клиенты М.Видео получат эксклюзивные предложения, включая скидки до 50% на билеты, а в дальнейшем планируем и внедрить оплату билетов бонусами М.Видео».
Посты по ключевым словам
М.Видео зафиксировала рекордный приток продавцов на маркетплейсе
М.Видео зафиксировала рекордный приток новых продавцов на собственный маркетплейс. Максимальный месячный показатель по количеству новых регистраций был достигнут в июле 2026 года — в этом месяце к площадке присоединилось более 1,6 тыс. партнеров. Динамика роста регистраций усилилась во второй половине месяца и продолжилась в августе. При этом площадку рассматривать как новый канал продаж начали и крупные игроки рынка в непрофильных для М.Видео товарных категориях — так, например, на маркетплейсе уже торгуют Divan.ru, Аскона, РОСМЭН, ELEGANZZA, а в августе на маркетплейс вышел Стокманн.
31 августа
🏤 Мегановости 🗞 👉📰
1️⃣ СПБ Биржа $SPBE на годовом собрании акционеров 7 августа заявила о проработке запуска торгов производными финансовыми инструментами на заблокированные иностранные акции — гендиректор Евгений Сердюков назвал такую модель более целесообразной, чем прямые торги блокированными бумагами, из-за низкой ликвидности и большого дисконта на аналогичных площадках у коллег.
Там же Сердюков сообщил, что биржа может вернуться к обсуждению дивидендов в течение двух-трех лет — с момента IPO в ноябре 2021 года компания их не платила, направляя доходы на рост бизнеса.
СПБ Биржа находится под санкциями OFAC с ноября 2023 года, из-за чего торги иностранными бумагами на площадке приостановлены, а активы части инвесторов заблокированы.
Возврат к теме дивидендов без конкретных сроков говорит, что менеджмент пока приоритизирует капитал над выплатами акционерам, а запуск торгов заблокированными активами через деривативы остается на стадии проработки, а не решения.7 августа
🏤 Мегановости 🗞 👉📰
1️⃣ Индекс Мосбиржи $IMOEX 7 июля обновил минимум с декабря 2022 года: в 11:05 он падал на 3,1%, до 2127,18 пункта.
Позже рынок отскочил от минимума, и к 19:00 индикатор составлял 2190,39 пункта, что на 0,17% ниже предыдущего закрытия.
Дневное движение подтвердило резкий рост волатильности в российских акциях.
Новый минимум показывает, что вчерашняя просадка не была разовой: рынок продолжает переоценивать ставку, геополитику и риск дивидендных гэпов.7 июля
🏤 Мегановости 🗞 👉📰
1️⃣ Акции Совкомбанка $SVCB выросли на 7,3% до 11,34 ₽ после объявления о программе выкупа акций дочерней структурой "Совкомбанк Страхование Жизни" объёмом 2 млрд ₽ ежеквартально.
Программа бессрочная — "до решения о её завершении".
Менеджмент считает акции недооценёнными: текущая цена на 30% ниже капитала на акцию, хотя с IPO в декабре 2023 года бумаги выросли почти на 50%.
Buyback — сильный сигнал уверенности менеджмента в недооценённости банка; на фоне общерыночного падения регулярные квартальные выкупы создают поддержку котировкам.22 июня
🏤 Мегановости 🗞 👉📰
1️⃣ Банк России проведёт заседание по ключевой ставке 19 июня — большинство аналитиков ожидают снижения на 50 б.п. до 14,0%.
Недельная инфляция с 9 по 15 июня составила 0,15%, инфляционные ожидания снизились до 12,4% — минимум с июля 2024 года.
Шаг в 50 б.п. прогнозируют SberCIB, ВТБ, БКС; Альфа-банк допускает 25 б.п.
Замедление инфляции формирует аргументы в пользу 50 б.п., но годовой показатель 5,63% оставляет ЦБ пространство для осторожной риторики.17 июня
Владислав Бакальчук: маркетплейс М.Видео всего за 5 месяцев превысил результат всего 2025 года
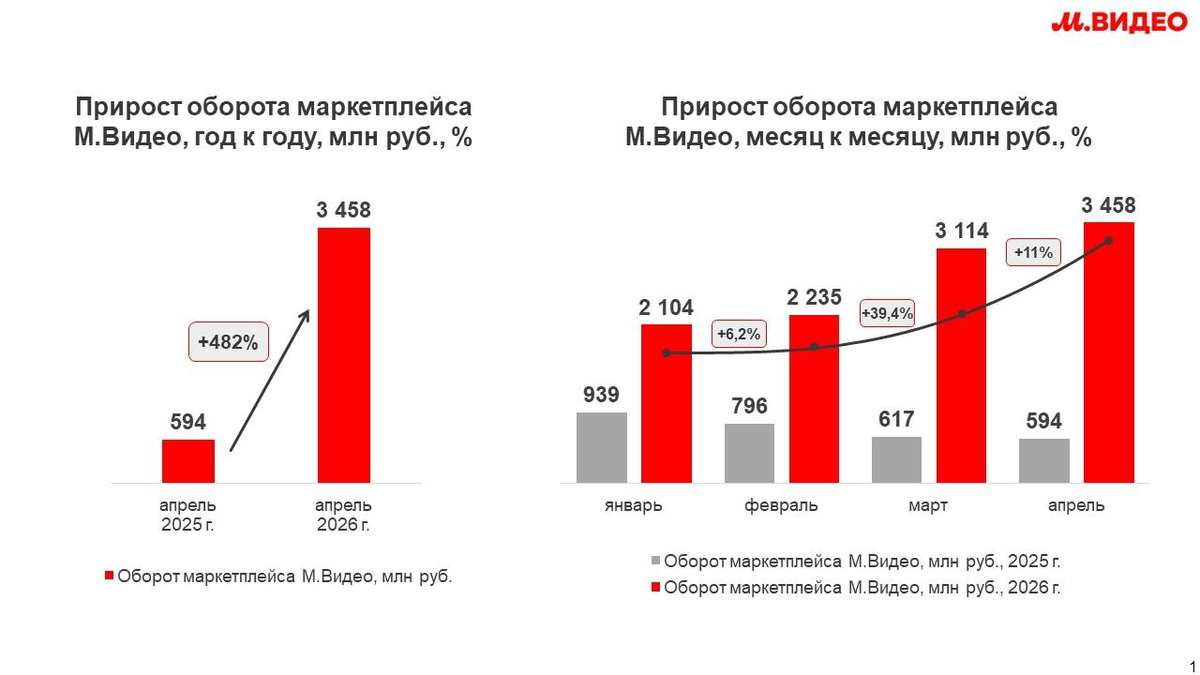
ПАО «М.видео» сообщает о продолжении ускоренного роста собственного маркетплейса. По итогам января-мая 2026 года оборот платформы составил 14,6 млрд рублей, увеличившись на 303% год к году и превысив результат всего 2025 года (14,1 млрд рублей). Рост обеспечили расширение ассортимента, развитие новых категорий, увеличение количества продавцов и растущий интерес покупателей к маркетплейсу М.Видео как универсальной платформе для повседневных покупок. В мае оборот маркетплейса достиг 3,6 млрд рублей, сохранив положительную динамику по отношению к апрелю, и увеличился на 452% год к году. В настоящий момент ассортимент М.Видео насчитывает более 750 тыс. SKU, что почти в три раз больше, чем в прошлом году.
15 июня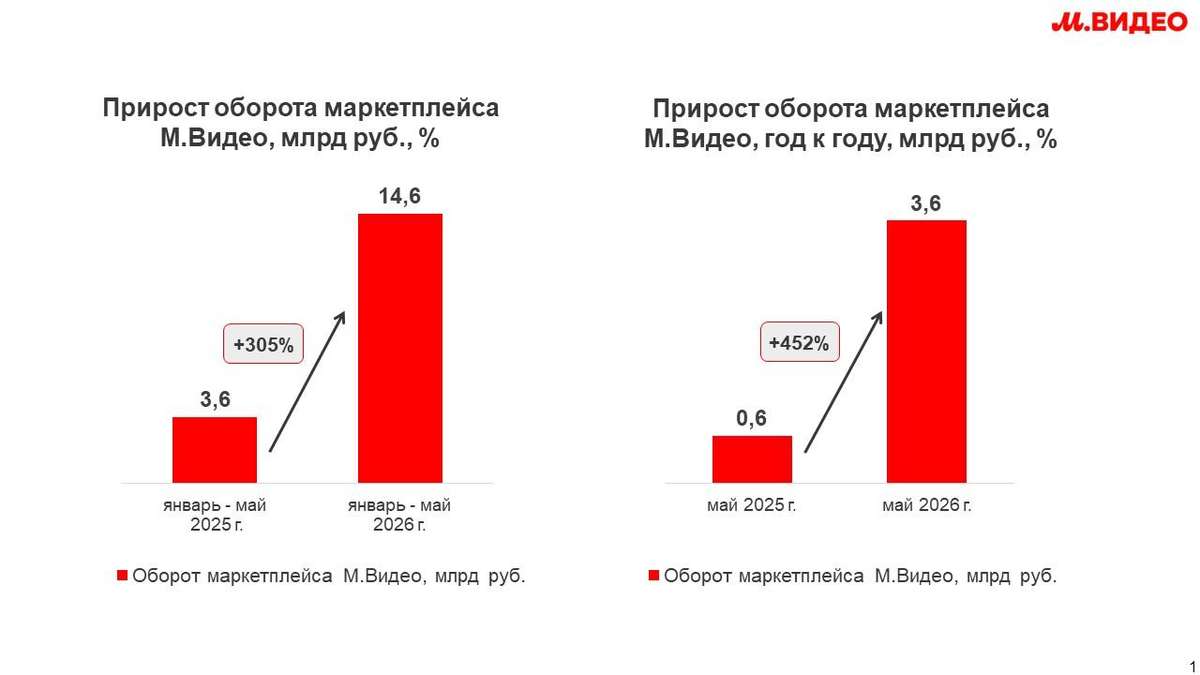
М.Видео запускает продажу автокресел, детских колясок и других новых категорий товаров для детей
М.Видео значительно расширила ассортимент детских товаров на собственном маркетплейсе. Пользователям стали доступны тысячи товаров в различных категориях — от гаджетов и товаров для ухода до колясок, игрушек, автокресел и детского транспорта.
1 июня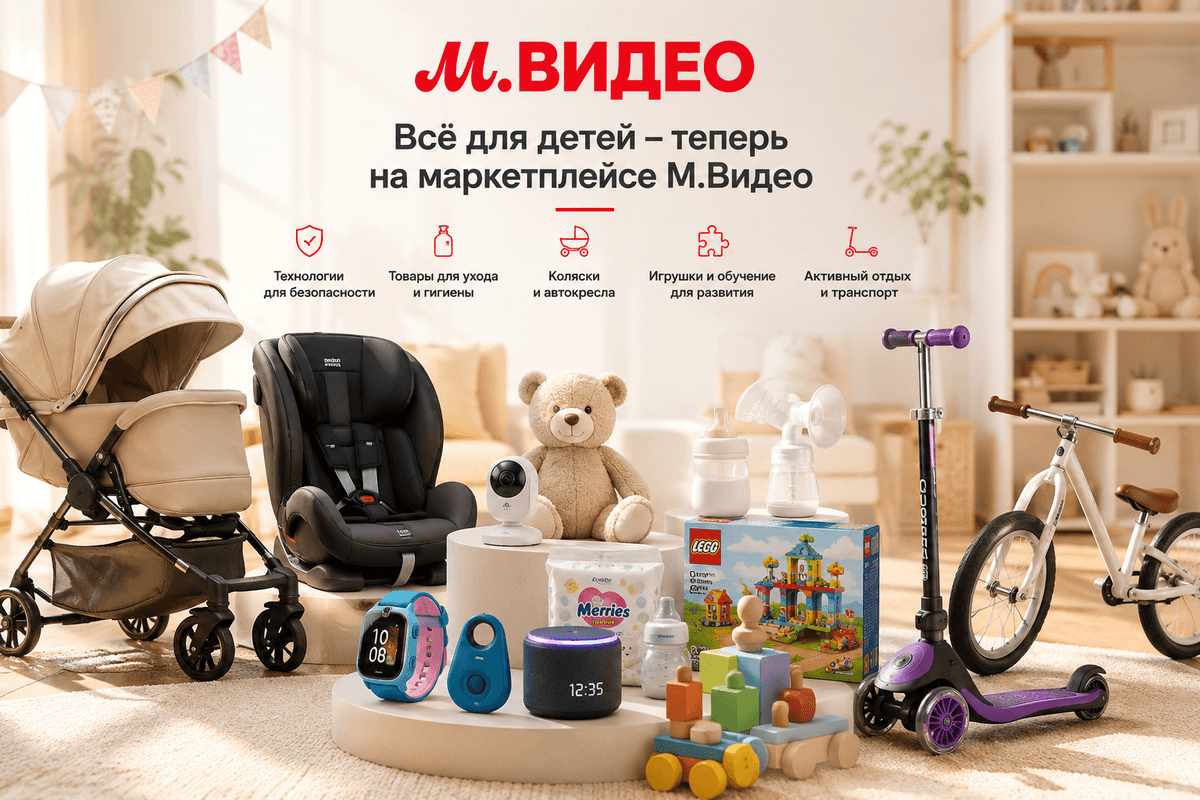
М.Видео открывает регистрацию партнерских ПВЗ по всей России
ПАО «М.видео» объявляет о запуске регистрации партнерских пунктов выдачи заказов (ПВЗ) через специальную платформу open.mvideo.ru. Новый проект позволит предпринимателям по всей России присоединиться к логистической и сервисной инфраструктуре Компании и открыть собственный пункт выдачи заказов М.Видео.
27 мая
Владислав Бакальчук: маркетплейс М.Видео в апреле 2026 года вырос в 5 раз год к году
М.Видео фиксирует ускорение темпов роста собственного маркетплейса. По итогам апреля оборот платформы составил 3,5 млрд рублей, увеличившись в 5 раз год к году.
13 мая