Поиск

Рынок, который не спросил разрешения расти

А что, кстати, в мире? MSCI World ex USA с начала года вырос на 15%, обогнав S&P 500, развивающиеся рынки прибавили 23,3%, а 13 из 22 развитых рынков за пределами США в этом году показывают результат лучше американского индекса. Инвестор, который в последние годы привык думать, что фондовый рынок существует где-то между Нью-Йорком и Кремниевой долиной, с удивлением обнаружил, что мир-то немного больше. Совсем чуть-чуть

Здоровый бычий рынок гораздо интереснее, когда растут не пять крупнейших компаний, а когда капитал распространяется по разным секторам, компаниям и странам, именно это сейчас и происходит.

Еще рынки растут на фоне внушительного списка страхов: в Японии, например, доходности 30-летних гособлигаций около максимальных уровней за десятилетия ( + японские акции с начала года выросли более чем на 20%). Канаду весь год пугают американскими тарифами, но канадский экспорт в нацвалюте летом вышел примерно на $80 млрд, и рынок продолжает расти. Австралия трижды повышала ставки, но и там фондовый рынок пока почему-то не падал.

В этом, друзья, и есть разница между новостями и рынком… Инвестор читает про тарифы, высокие ставки, дорогую нефть, проблемы Японии, геополитику и очередной пузырь AI, после чего логично приходит к выводу, что покупать уже страшно... а рынок все растет и растет!

Да, из этого совершенно не следует, что теперь акции будут расти вечно и любой риск можно игнорировать. Посмотрим, к примеру, на энергетику - после роста более чем на 40% сектор уже получил значительную часть эффекта от высоких цен на нефть, и продолжение роста не очевидно.

Вывод - бычий рынок 2026 года оказался значительно шире, чем принято считать. Растет не только Big Tech, растут малые компании, энергетика, промышленность, сырьевой сектор, развивающиеся рынки и целый ряд стран за пределами США.

Если рост уже начал распространяться по миру и по секторам, то это хороший знак! Но если долго сидеть на берегу реки и смотреть только на несколько крупнейших американских технологических компаний, то можно пропустить остальные!

Самая дорогая инвестиционная ошибка – не купить слишком дорого, а слишком долго ждать падения рынка, который забыл спросить нашего разрешения расти!

#рынок
https://t.me/ifitpro

Рынок, который не спросил разрешения расти

Big Tech тащит весь рынок!

Есть популярная байка, которую инвесторы рассказывают друг другу:

- Американский рынок держится исключительно на нескольких технологических гигантах;
- AI раздул очередной пузырь:
- Индексы стали слишком зависимы от Big Tech, стоит технологическому сектору остановиться - и все лопнет!

Вообще неубедительно, да и цифры 2026 года эти байки не подтверждают. С начала года американский энергетический сектор вырос на 42%, технологии прибавили 25%, промышленность выросла на 21%, сырьевые компании на 15%, а сам S&P 500 примерно на 14%.

А равновзвешенный индекс S&P 500 Equal Weight Index - вариант биржевого индекса, где каждая из 500 компаний имеет одинаковую долю (0,2%), независимо от ее размера и рыночной капитализации, где Apple и Nvidia не имеют возможности своим огромным весом тащить за собой весь индекс, прибавил 17%, то есть больше классического S&P 500.

Ну и где зависимость рынка от крупнейших технологических компаний, когда "средняя" компания из S&P 500 в этом году чувствует себя лучше самого индекса? Russell 2000, индекс американских компаний малой капитализации, вырос с начала года на 25%, а Nasdaq 100 на 20%. То есть деньги идут не только в гигантов, которые зарабатывают на AI, но и значительно глубже в рынок, но это другое?!

#bigtech
https://t.me/ifitpro

Что такое осень? Это акции. Почему сентябрь пугает инвесторов

Итак, он начался, сентябрь, все пропало! Раз уж снова наступило третье сентября, в честь знаменательного числа поговорим о причинах для страха! Их нам хватает - госдолг США $40 трлн, рынок дорогой, доходности облигаций высокие, AI-пузырь вот-вот должен лопнуть, но раз этого недостаточно, СМИ достали последний аргумент – ОСЕНЬ

Статистика, действительно, выглядит страшновато, с 1926 года S&P 500 в сентябре в среднем терял около 0,7%, это худший месяц года и единственный со средней отрицательной доходностью. Вы успели продать акции 31 августа? Готовитесь откупить их обратно 1 октября?

Среднюю доходность сентября сильно портят несколько исторических обвалов - –29,6% в сентябре 1931-го, –14% в 1937-м, –12% в 1974-м, –11% в 2002-м и –10% в 2022-м. Но, друзья, падали рынки не из-за того, что на календаре сентябрь. В 1931-м была Великая депрессия и банковский кризис, в 1937-м ФРС ужесточила требования к резервам банков, в 1974-м - из-за нефтяного шока и двузначной инфляции, а 2002-й и 2022-й вообще пришлись на уже идущие медвежьи рынки.

Если убрать эти аномальные падения, страшный сентябрь становится не таким уж и страшным. Медианная доходность S&P 500 в сентябре вообще положительная! В современной истории S&P 500 в сентябре 2010-го года дал +9%, а с 1995 по 1998 год рынок четыре сентября подряд рос больше, чем на 4%! Если бы календарная магия работала, инвестирование было бы прекрасным бизнесом: 31 августа все продаем, 1 октября покупаем обратно и уезжаем отдыхать! Но рынок, почему-то, отказывается соблюдать этот график.

У нас в России еще веселее. Индекс Мосбиржи в конце августа не радовал, в сентябре, похоже, началось тихое восстановление. Только наш инвестор, хоть и поет песню про 3 сентября, обсуждает сейчас вообще другое - геополитику, ставку, рубль, нефть, корпоративные отчеты, и все это к осени отношения не имеет. Индекс прибавляет потихоньку, доллар, кстати, тоже, а рынок продолжает жить между надеждами на смягчение денежной политики и геополитикой.

Итого: рынки двигают прибыли компаний, процентные ставки, кредит, экономика, политика, ожидания инвесторов - огромный набор событий, которые невозможно все засунуть в календарь.

Самое смешное, что страх перед сентябрем говорит о рынке больше, чем статистика самого сентября. Если после четырех лет бычьего рынка американские инвесторы продолжают искать новую причину срочно испугаться - то пожалуйста, вот вам госдолг, вот CAPE, теперь вот календарь, значит, до всеобщей эйфории, возможно, еще есть время заработать.

Это конечно не означает, что сентябрь обязательно будет хорошим. Может упасть и на 10%, рынок разрешения спрашивать не будет… Но продавать акции потому, что август закончился, примерно как брать зонтик исключительно потому, что "осень же". Так что "спокойствие, только спокойствие!" - сентябрь уже наступил, а вот падение рынка вместе с этим никто не обещал

#сентябрь
https://t.me/ifitpro

Что такое осень? Это акции. Почему сентябрь пугает инвесторов

Ваш главный враг на рынке — вы сами. Как перестать мешать себе зарабатывать?

Давно не публиковал на канале разборы инвестиционных книг. Графики, цифры и отчёты — это база, но без понимания себя они теряют смысл.

Прежде чем погружаться в анализ, важно честно ответить себе на два вопроса: кто вы на этом рынке и зачем вы сюда пришли? Без этой внутренней договорённости даже самая сильная стратегия не спасёт от эмоциональных ошибок.

Книга Дэниела Кросби «Законы богатства» — про то, как мы сами себе мешаем зарабатывать. Автор — психолог и инвестор в одном лице — объясняет, почему мы покупаем на пике, продаём на дне и паникуем в каждой просадке. И, главное, даёт чёткие приёмы, чтобы перестать быть заложником собственных эмоций и начать принимать решения холодной головой.

О чём мы помним, но не всегда следуем? Напоминаю себе и вам

• Самое важное — это вы сами, а не рынок. Ваша доходность на 80% зависит от того, как вы ведёте себя в кризис, а не от того, куда идёт индекс. Большинство инвесторов теряют львиную долю прибыли просто потому, что срываются: продают на дне от страха и покупают на пике от жадности.

• В одиночку справиться с собой почти невозможно. Эмоции сильнее разума, особенно когда рынок рушится. Нужен внешний якорь — советник, автоматическая стратегия или хотя бы жёсткий чек-лист. Это фильтр, который не даст вам наделать глупостей в моменте.

• Кризис — это не угроза, а распродажа со скидкой. Когда все паникуют, дальновидный инвестор спокойно пополняет портфель. Паника толпы — это сигнал, что хорошие активы стали дешёвыми. Не закрывайте приложение брокера в моменты падения — открывайте его.

• Хорошие инвестиции — скучные. Если вы испытываете восторг или азарт от какой-то бумаги — вы, скорее всего, покупаете пузырь. Настоящее долгосрочное инвестирование напоминает наблюдение за тем, как сохнет краска. Скучно, но надёжно.

• Прогнозы — для синоптиков, а не для инвесторов. Никто не знает, где будет нефть через год или курс рубля завтра. Эксперты ошибаются постоянно. Строить свою стратегию на чужих предсказаниях — верный способ потерять деньги.

• Ваша цель — не обогнать индекс или соседа. Единственный разумный бенчмарк — это ваши личные финансовые цели. Покупка дома, образование детей, пенсия. Если портфель позволяет их закрыть — значит, вы всё делаете правильно.

• Рынки цикличны. Аномальный рост всегда сменяется падением, а затяжная депрессия — восстановлением. Это не утешение, а закон. Понимание циклов помогает не поддаваться панике внизу и не терять голову на вершине.

• Волатильность — это не риск. Колебания цен — нормальное дыхание рынка. Настоящий риск — это потеря денег навсегда: банкротство эмитента или ваша вынужденная продажа на самом дне. Если вы держите диверсифицированный портфель и не берёте плечи — вы защищены от главного.

• В здоровом портфеле всегда есть и рост, и падение. Если у вас всё зелёное одновременно — это не удача, а тревожный сигнал. Значит, вы собрали однородные риски и при развороте потеряете всё. Диверсификация — это когда что-то падает, но портфель в целом чувствует себя нормально.

• Инвестируйте по правилам, а не по настроению. Самая умная голова проиграет дисциплинированному роботу. Стратегия должна быть механической и скучной. Например: каждый месяц 1-го числа покупать на одну и ту же сумму, независимо от того, что пишут в новостях.

Какая из этих рекомендаций вам оказалась ближе всего? Или, может, у вас есть свой индивидуальный совет, который вы бы дали самому себе в начале инвестиционного пути?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Ваш главный враг на рынке — вы сами. Как перестать мешать себе зарабатывать?

Когда же уже лопнет пузырь в ИИ? Nvidia предлагает еще подождать...

Nvidia испортила праздник пессимистам и отменила конец AI-бума! Сотни миллиардов долларов уходят в дата-центры, Big Tech соревнуется, кто потратит больше, а слово "пузырь" на Wall Street звучит все чаще.

Отчет Nvidia должен был дать хотя бы намек, что сельская дискотека подходит к концу и надо танцевать поближе к выходу, но цифры опять все испортили! Квартальная выручка Nvidia выросла на 106% до $96,2 млрд, дата-центры принесли рекордные $89 млрд, прибавив 117%, а на текущий квартал компания прогнозирует уже около $108 млрд выручки. Дженсен Хуанг ожидает роста продаж еще примерно на 70% в следующем финансовом году.

Покупатели не закончились! Спрос растет даже быстрее возможностей его удовлетворить, дефицит памяти и других компонентов уже ограничивает поставки. Параллельно AWS и Nvidia договорились развернуть еще 2 млн GPU, а совокупные инвестиции Big Tech в AI-инфраструктуру в этом году могут превысить $730 млрд.

Но, конечно, расслабляться рано: Nvidia все глубже финансирует собственную AI-экосистему, инвестируя в компании и гарантируя финансирование дата-центров, которые потом покупают ее же оборудование. Смотрите, как круто придумано - я помог тебе найти деньги, а теперь ты на эти деньги купишь мои чипы! Скептики не зря задаются вопросом, где здесь заканчивается реальный спрос и начинается “экономика по кругу”...

Добавим Китай, дорогие компоненты и собственные AI-чипы крупнейших технологических компаний, и рисков хватает, но пузырь обычно начинает сдуваться, когда заканчиваются покупатели, а у Nvidia пока обратная проблема - покупателей слишком много.

Это не значит, что AI-акции дешевые и теперь можно покупать все, где написано AI, но крах AI-пузыря опять откладывается. ... По крайней мере, до следующего отчета Nvidia.

#отчетNvidia
https://t.me/ifitpro

🔲 ИнвестВзгляд: Мечел, когда американские горки становятся образом жизни

📊 Краткий обзор компании, от которой аналитики в 23–24 годах ждали роста до 700–750 руб.


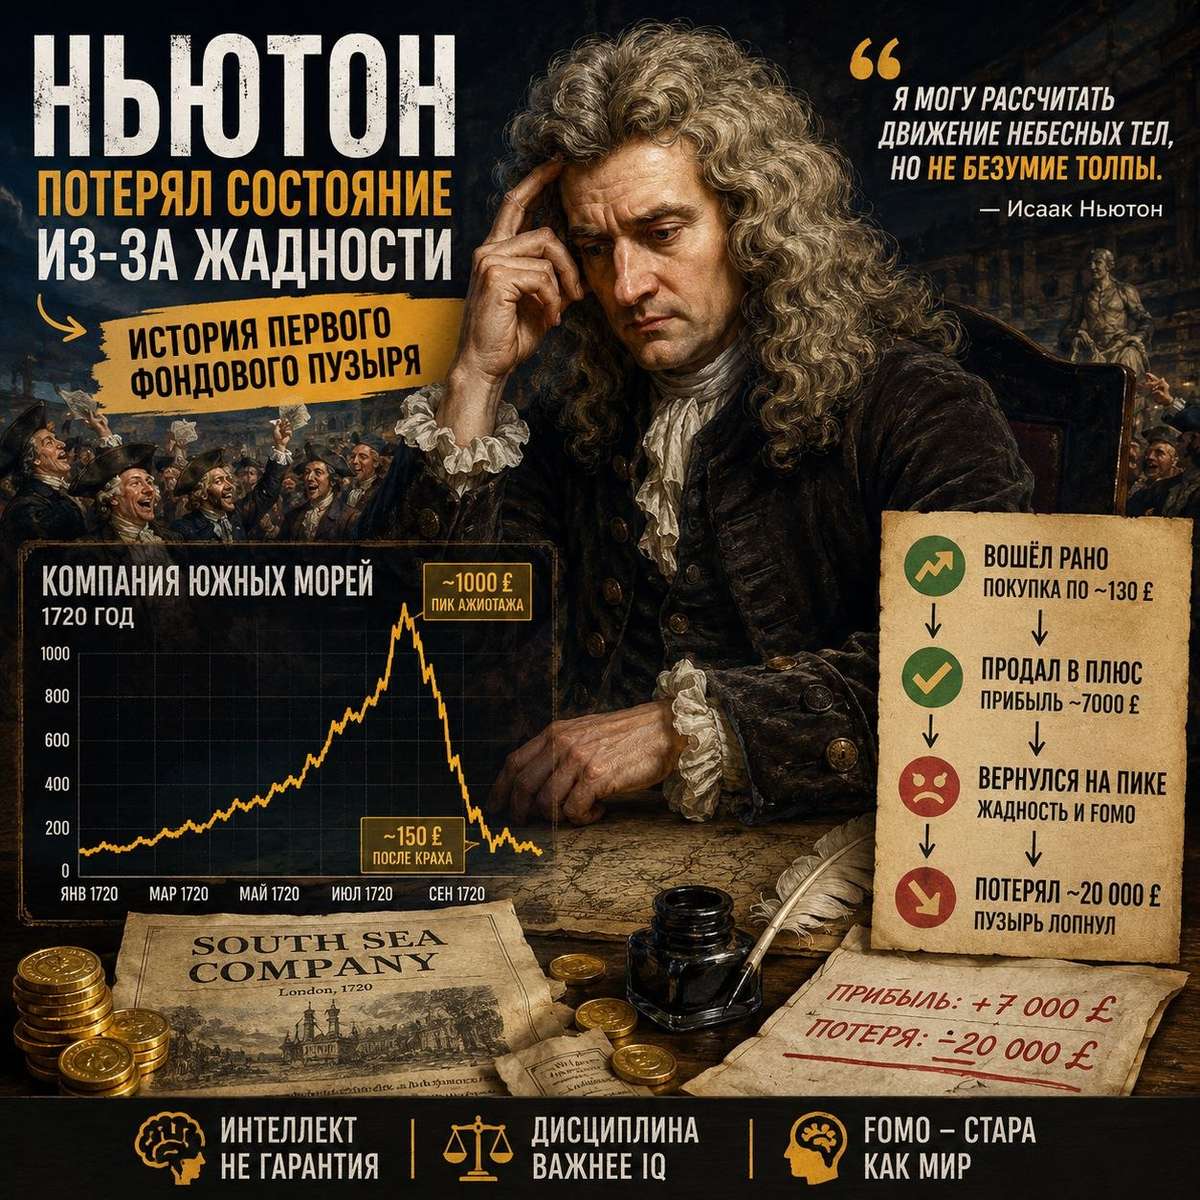
🫧 Красивая история вертикальной интеграции: своё сырьё — своя сталь — своя энергия. Правда, на практике эта красивая история последние годы больше напоминает мыльный пузырь, который вот-вот лопнет. Мечел — это пример компании, которая годами пытается выбраться из долговой ямы.

📉 Цифры депрессивные. Выручка компании снижается уже три года подряд. EBITDA падает четвёртый год. Добыча угля в прошлом году рухнула на 33% — до минимальных 7,3 млн тонн. Да, там была авария на фабрике «Якутугля», но если бизнес настолько зависим от одной фабрики, что авария обрушивает добычу на треть, — это вопрос к менеджменту, а не к форс-мажору. Свободный денежный поток после вычета процентов в 2025 году ушёл в отрицательную зону впервые за много лет. И отдельный лютый треш — долговая нагрузка. Да, с 2018 года компания сокращала долг. Но потом EBITDA упала, и коэффициент «долг/EBITDA» снова взлетел до экстремально высоких значений.

🔧 Капзатраты последние годы были ниже амортизации — компания тупо не вкладывалась в обновление активов. Это как если бы вы перестали менять масло в машине, потому что «денег нет, но вы держитесь». В какой-то момент мотор заклинит, и тогда капзатраты придётся делать уже экстренные и в разы больше.

🎯 ИнвестВзгляд: Актив не для долгосрочного инвестора. Скорее для спекуляций. Аналитики ждали +50% (к ценам 23–24 годов), а получили почти –90%. Хм... но история тут цикличная, смотрите сами (стоимость актива средняя за период, с округлением):
• Начало 2009: 90 руб.
• Весна 2010: 720 руб., рост более чем в 7 раз
• Начало 2011: 870 руб., ещё +20%
• Конец 2011: 320 руб., котировки потеряли 2/3 стоимости
• Конец 2014: 25 руб., ещё падение более чем на 90%
• Конец 2016: 170 руб., опять рост в 7 раз, уже ведь было...
• Лето 2020: 65 руб., падение на 60%
• Начало 2024: 320 руб., рост в 4,7 раза
• Лето 2026: 35 руб., снова летим в бездну, опять под –90%


🎲 Ну а теперь найдутся ли смельчаки, которые смогут предсказать, что будет дальше: рост в 7 раз или –90%?


$MTLR $MTLRP

🔲 ИнвестВзгляд: Мечел, когда американские горки становятся образом жизни

Отскок на обещаниях прошел успешно. Что будет, когда слова закончатся?

Утренний прогноз перед стартом недели отработал точно: сигналы к отскоку, которые мы разбирали, сработали, и рынок двинулся наверх. Однако главный вопрос — что последует за этим движением?

Итоги дня: МосБиржа выросла на 1,09% (до 2542,71), РТС — на 0,33% (до 1105,58). Вечером позитив усилился — рублевый индекс подскочил до 2552,6 (+1,5%). Сам по себе отскок на «перепроданности» — лишь полдела. Гораздо важнее, сможет ли рынок закрепить этот настрой.

Вчерашний оптимизм подогрели заявления Трампа: в беседе с российским лидером он пообещал надавить на Киев и Европу ради мира. Плюс кремлевский анонс скорого приезда спецпосланника США Уиткоффа — правда, без подробностей.

Рынок, как обычно, играет на опережение: он уже практически полностью отыграл эти позитивные сигналы. Чтобы и дальше двигаться вверх, инвесторам нужны не обещания, а конкретные шаги и решения. Именно их рынок и будет ждать, иначе этот мыльный пузырь очень быстро лопнет.

Сообщения о возможной сделке между Ираном и США спровоцировали резкий рост золота. Дополнительным драйвером для драгметаллов стало ослабление доллара на фоне ожидания решения ФРС по ставкам, которое будет объявлено в среду.

Теперь по компаниям, кто в плюсе от разрядки иранского конфликта:

• Норникель
#GMKN — восстановление цен на металлы платиновой группы вслед за золотом, а также рост промышленных металлов на снижении опасений за глобальный рост.

• Полюс
#PLZL — возобновление восходящего тренда в золоте на фоне снижения инфляционных рисков. Сюда же спекулятивно можно добавить Селигдар в расчете на сужение дисконта к ценам на золото. А вот в ЮГК сейчас собственный фактор — аукцион, который перекрывает золотую идею.

• ФосАгро
#PHOR — выгода от снижения цен на серу, основной сырьевой фактор, подорвавший первый квартал. Мировые цены на серу росли во многом именно из-за Ирана.

Дополнительным плюсом для данных компаний может стать ослабление рубля из-за падения валютной выручки при открытии Ормузского пролива.

К негативным факторам:

• Очередные санкции Евросоюза: Совет ЕС расширил ограничительные меры против России, включив в новый пакет 34 физических и 47 юридических лиц. В перечне, в частности, значатся «Лукойл — Западная Сибирь», «Газпромнефть шиппинг» и НПО им. Лавочкина (входит в структуру «Роскосмоса»).

• Топливная ситуация ухудшается. Чтобы не допустить пустых заправок, правительство разрешило некоторым НПЗ делать бензин и дизель по устаревшему стандарту «Евро-3» — с содержанием серы в 15–35 раз выше, чем требует «Евро-5». Такое послабление ввели еще осенью прошлого года, а в мае просто продлили.

Продавать такое топливо за пределы ЕАЭС нельзя, только внутри страны. Итог: с начала года бензин подорожал на 5,6%, дизель — на 4,8%. Что, конечно, бьет по инфляции.

Что по технике: Индекс МосБиржи выполнил отскок от уровня 2500 п., однако характер движения свидетельствует о технической коррекции внутри нисходящего тренда. Ближайшее сопротивление — зона 2580–2600 п. Отсутствие закрепления выше 2600 п. повышает риск возврата к 2500 п.

Для дальнейшего роста необходим содержательный фундаментальный фон. В числе ожидаемых триггеров — объявление дат визита Уиткоффа и Кушнера в Москву, способных обеспечить движение к 2580 п.

Лидеры: ЮГК
#UGLD (+6,23%), АЛРОСА #ALRS (+5,4%), БСП #BSPB (+5,25%), Полюс #PLZL (+4,74%).

• Аутсайдеры: Татнефть-ао
#TATN (-3,64%), Татнефть-ап #TATNP (-3,38%), IVA #IVAT (-2,15%).

16.06.2026 - вторник

•
#LSNG #LSNGP — Последний день с дивидендом 0.5379 руб/36.7247 руб., 3,2%/10,3%
•
#HNFG — Операционные результаты за 5 месяцев 2026 года
•
#MRKP — ГОСА. В повестке вопрос утверждения дивидендов за 2025 г. - 0,0725руб., 12.38%
•
#LENT — Мосбиржа начинает торги фьючерсами на акции Ленты.
• Инкаб: Начало сбора заявок для участия в IPO.

Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!

Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.

'Не является инвестиционной рекомендацией

Отскок на обещаниях прошел успешно. Что будет, когда слова закончатся?

Оптимизм на тонком льду: чем на самом деле вызван вчерашний отскок?

Давайте посмотрим на вчерашнюю динамику беспристрастно. Сначала индекс повторно протестировал минимумы в район 2480 пунктов, и технически там даже сформировался паттерн «двойное дно» - фигура, которую обычно трактуют как разворотную.

Большую часть дня торги шли вяло и безыдейно ниже отметки 2500. А ближе к вечеру вдруг случился резкий взлёт. Формальным катализатором стало выступление Путина об инфляции и процентной ставке. Но если отбросить эмоции, никакого конкретного обещания снизить ключевую ставку 19 июня там не прозвучало.

Спекулянты, конечно, с радостью уцепились за эту позитивную риторику. Вчерашний рост — это классический мыльный пузырь, раздутый исключительно верой в светлое завтра. Никакой твердой почвы под ногами пока что нет.

ЦБ подвёл итоги очередного опроса профессиональных аналитиков. Результаты оказались неоднозначными: С одной стороны, прогнозы по инфляции на 2026 год слегка улучшились: ожидания снизились с 5,5% до 5,3%. Однако это улучшение компенсируется более существенным понижением прогноза по росту ВВП — теперь эксперты ждут всего 0,7% вместо прежних 1,0%.

Средняя ключевая ставка в 2026 году, по их мнению, останется на высоком уровне — 14,1% (без изменений).

В нефтяных прогнозах разнонаправленная динамика: на 2026 год ценовой ориентир для налоговой системы повышен с $65 до $70 за баррель, на 2027 год застыл на $60, а на 2028 слегка понижен — с $60 до $59. На 2029 год аналитики впервые дали прогноз на уровне $57 за баррель.

Цены на нефть возобновили рост. Причина - США, по приказу Трампа, нанесли удары по иранским объектам. Тегеран ответил объявлением о полной блокировке пролива, заявив, что это вынужденный шаг из-за срыва перемирия американцами.

Однако в Вашингтоне эту информацию тут же опровергли. На этом фоне Корпус стражей исламской революции делает еще более жесткое заявление: после ударов США Ближний Восток станет для них адом.

Сразу две новости, которые российскому рынку вряд ли добавят оптимизма: Первая — европейская: послы ЕС взялись за 21-й пакет санкций. Пока, правда, без конкретики и без скорых решений, но сам процесс запущен.

Вторая — американская, и она звучит гораздо жёстче. В Сенат поступил законопроект, который предлагает не просто расширить секторальные санкции (банки, нефть, горная добыча), но и ввести фактически запретительные пошлины — от 500% на все российские товары. Это качественно новый уровень давления, если он будет принят.

Цены снова поползли вверх — и статистика это только подтверждает. Росстат отчитался за май: инфляция 0,17% против апрельских 0,14%. Вроде бы немного, но тенденция не радует. А недельные цифры и вовсе настораживают. За неделю по 8 июня — плюс 0,2% после 0,15% неделей ранее.

Минэк тоже подливает масла в огонь: годовая инфляция разогналась до 5,5% на 8 июня, хотя 1 июня была 5,39%. Да, май в итоге оказался чуть лучше оперативных оценок, которые выходили по ходу месяца. Но вот беда: данные за первые дни июня говорят, что в этом месяце рост цен серьёзно ускорился. Так что радоваться рано.

• Лидеры: Самолет
#SMLT (+12,0%), ЕвроТранс #EUTR (+7,3%), Эталон Груп #ETLN (+6,1%), АФК Система #AFKS (+3,7%).

• Аутсайдеры: Аренадата
#DATA (-5,3%), Селигдар #SELG (-4,1%), Полюс #PLZL (-3,3%), РУСАЛ #RUAL (-3,1%).

11.06.2026 - четверг

•
#AFLT Аэрофлот операционные результаты за май 2026 года
•
#CNRU Циан собрание акционеров по дивидендам за 1 квартал 2026 года (рекомендация 53 руб/акцию)
•
#RZSB Рязанская энергосбытовая компания собрание акционеров по дивидендам за 2025 год (рекомендация — 4,23 руб./акцию)
•
#SVAV Соллерс закрытие реестра по дивидендам (дивгэп).
• Евраз: ГОСА по дивидендам за 2025 год.

Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!

Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.

'Не является инвестиционной рекомендацией

Оптимизм на тонком льду: чем на самом деле вызван вчерашний отскок?

📙 Европлан: высокая КС ломает бизнес.

🤔 Привыкли к инвестиционным обзорам в стиле «мы оцениваем потенциал роста в… бла-бла-бла»?Давайте без этой скукотищи. (хм, хотя сам еще недавно писал так же). Остановимся на цифрах за первый квартал, а они, как по мне, больше напоминают попытку выдать желаемое за действительное.


👍 Начнём с хорошего, чтобы сразу вас не шокировать. Плюсы.
Главный позитив — дивиденды. Компания сохраняет прогноз на 2026 год по чистой прибыли в размере 7 млрд рублей и, что самое жирное, планирует направить такую же сумму на дивиденды — фактически 100% от прибыли. Менеджмент не ломает дивидендную историю, несмотря на все сложности. Это реально сильный сигнал для тех, кто любит получать кэш.
Кроме того, Европлан показал рост чистой прибыли на 33% (до 1,8 млрд руб.). С учетом того, что 2025-й для компании был откровенно провальным (прибыль рухнула в 3 раза), любая позитивная динамика уже воспринимается как глоток свежего воздуха. Хотя низкая база — тоже так себе фактор.
Денежные средства увеличились на 31%, до 12,1 млрд руб. «Подушка безопасности» у компании есть, и она достаточно толстая. Плюс рейтинги от «Эксперт РА» и АКРА на уровне ruAA со стабильным прогнозом добавляют уверенности, что Европлан не лопнет как мыльный пузырь.
И конечно, Альфа-Банк как мажоритарный акционер (владеет 95,36%) — это серьёзная поддержка. С такой «крышей» компания вряд ли останется без финансирования, постепенно превращаясь в лизингового супермонстра.


👎 Минусы. Спустимся с небес на землю.
Главная проблема Европлана — падение лизингового портфеля на 11% (до 150,4 млрд руб.) и обвал чистого процентного дохода на 33% (до 4,2 млрд руб.). Компания просто перестала зарабатывать на основной деятельности. Спрос на лизинг упал из-за высоких процентных ставок — клиенты не хотят брать новые машины и технику, потому что это становится невыгодно.
Дальше — больше. Ожидаемая стоимость риска (CoR) хоть и снизилась до 8,4%, но по-прежнему остаётся высокой. Это означает, что компания продолжает нести серьёзные убытки от невозвратов. А каждый пятый лизингополучатель, по некоторым данным, отказывается от платежей, что провоцирует массовые изъятия техники.
И самое неприятное — зависимость от ключевой ставки ЦБ. Бóльшая часть выпусков облигаций компании имеет плавающую ставку, привязанную к «ключу». Европлан продолжит страдать: текущие выпуски требуют регулярных выплат по купонам 20%+. Вдобавок рынок лизинга в целом просел, и восстановление до докризисных объёмов займёт не один год.


🎯 ИнвестВзгляд: Перед нами долгосрочная история. Можно заходить, но только с горизонтом в 2–3 года и с пониманием, что вы ставите на снижение ставки и восстановление рынка лизинга. Любое из этих событий может затянуться, так что даже долгосрочный инвестор рискует тут «зависнуть». Пожалуй, только для спекулянтов это по-настоящему интересный актив. Что касается меня, то средняя цена в моём портфеле — 883,7 руб., что к текущим котировкам даёт просадку в 26%. Но я перетерплю и не такое.

😅 Если после этого обзора вы всё ещё хотите купить акции Европлана, то, может быть, вам стоит перечитать раздел «Минусы». Раза три.


$LEAS

📙 Европлан: высокая КС ломает бизнес.

Как Nasdaq наказал шортистов за дерзость

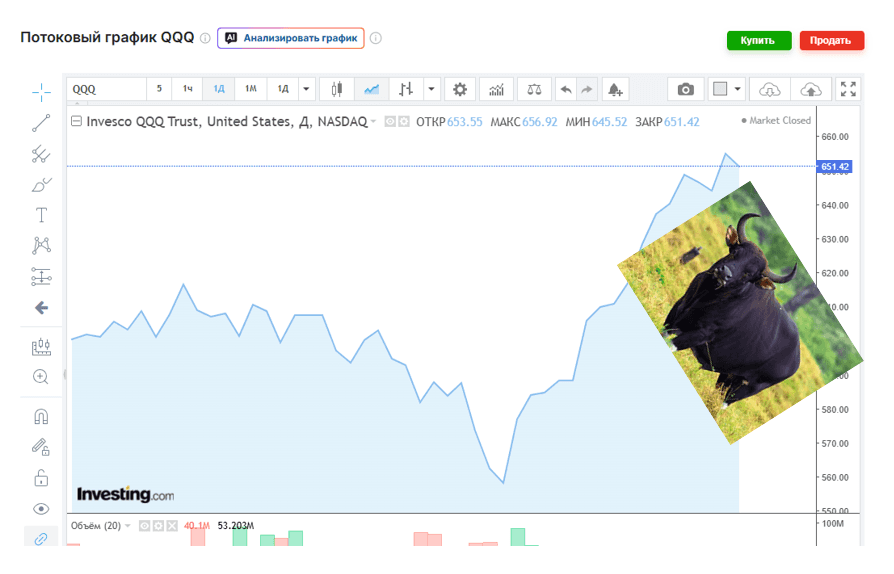
Пока диванные аналитики пророчили крах империи, попивая сок у себя в квартале, Nasdaq показал, кто здесь настоящий батя. Несмотря на геополитический ад, санкции, торговые войны и вечные разговоры про «пузырь», индекс просто развернулся на пятке и всадил шортистам бычий рог прямо под ребра, обновив исторический максимум.


Геополитика? Не смешите мои фьючерсы.
Мир может трещать по швам, но Apple и Microsoft давно играют не в границы, а в денежные потоки.


ИИ — это новый нефтяной стандарт. NVIDIA плевать на ракеты, потому что у неё есть чипы.

Америка остаётся тихой гаванью: когда везде пахнет жареным, капиталы бегут в доллар и технологический сектор.
Алгоритмы не боятся. Роботы выкупают каждый пролив быстрее, чем толпа успевает нажать копку Sell.

Шортить технологический сектор — это стоять против ветра. Шортисты Nasdaq — это люди, которые пытаются остановить локомотив, выставив вперёд ладошку. Результат обычно один: кровавое месиво на торговом счёте.


Поэтому стоит напомнить подзабытые уроки:
Каждое обновление максимума — это топливо из стоп-лоссов тех, кто верил в «справедливую цену».

Против ФРС не воюют. Это база. История снова и снова показывает, что Nasdaq умеет возвращаться. Но хейтеры предпочитают наступать на одни и те же грабли. Мораль истории, не грози Южному Централу, читай — Уолл-стрит, если не готов остаться без штанов. Шортить американский техсектор в 2026-м — это не смелость, а попытка спорить с поездом на полном ходу. Nasdaq пережевал геополитику и выплюнул её в виде новых рекордов.

По стратегии Алгебра продолжаю удерживать лонги в Nasdaq через фьючерсы. Несмотря на незначительное сокращение позиций в начале месяца — косметическую фиксацию прибыли — 35% портфеля осталось во фьючерсах на Насдак. Спасибо импортозамещению.

Как Nasdaq наказал шортистов за дерзость

SpaceX IPO: как подготовиться и что это значит для tech-сектора


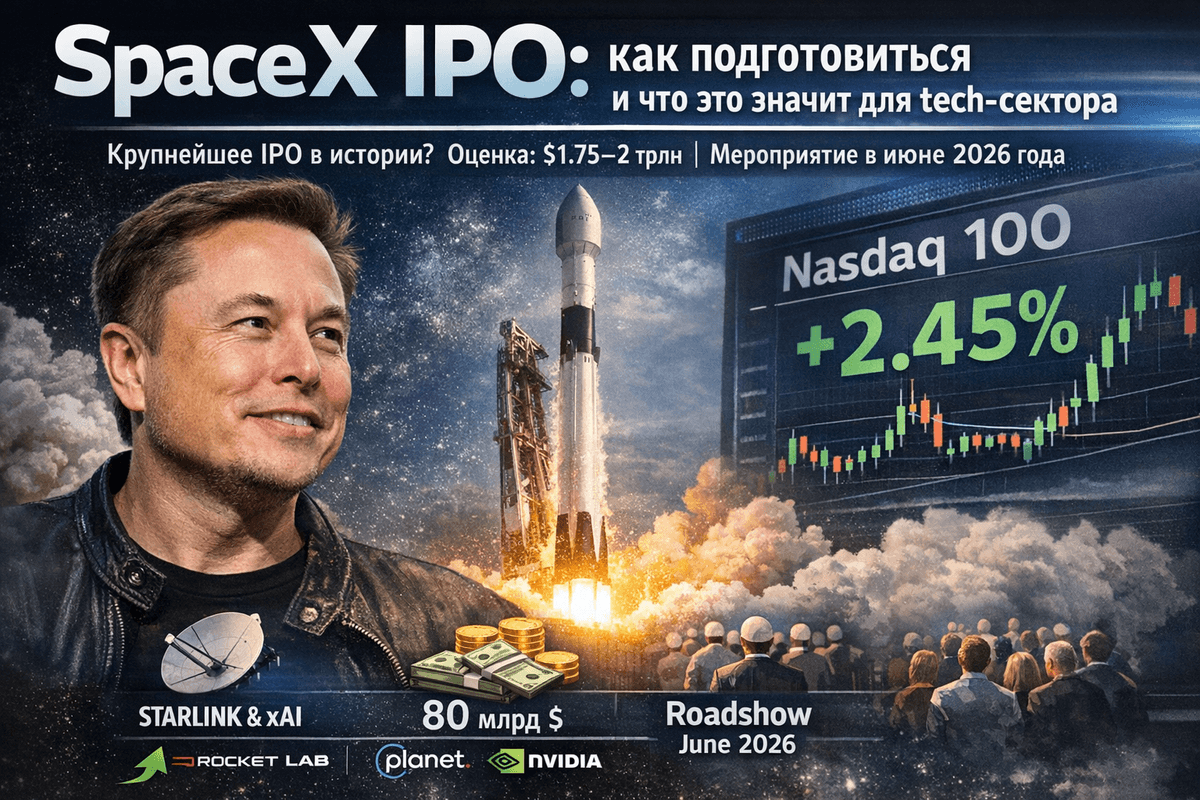
Всем привет! Если вы следите за новостями, то наверняка заметили, что SpaceX, компания Илона Маска, готовится к IPO. Это не просто очередное событие на рынке — это может стать одним из самых крупных размещений в истории, с оценкой в 1,75–2 триллиона долларов. Ожидается, что компания привлечёт до 80 миллиардов долларов, а листинг может состояться уже в июне 2026 года.

1. Что произошло? SpaceX подаёт заявку на IPO

1 апреля 2026 года SpaceX подала конфиденциальную заявку на IPO в Комиссию по ценным бумагам и биржам США (SEC). Это первый шаг к публичному размещению акций компании. Пока что SpaceX не раскрыла все детали, но это стандартная практика для крупных компаний, чтобы получить обратную связь от регулятора без лишнего внимания.

Оценка компании: Целевая оценка составляет от 1,75 до 2 триллионов долларов. Для сравнения, сейчас это больше, чем у многих крупных компаний, таких как Meta или даже Apple в отдельные моменты.

Привлекаемый капитал: SpaceX планирует привлечь от 40 до 80 миллиардов долларов. Это рекорд, который может затмить даже IPO Saudi Aramco в 2019 году, когда компания привлекла 29 миллиардов долларов.

Сроки: Roadshow (презентация для инвесторов) начнётся на неделе 8 июня, а листинг может состояться в июне-июле 2026 года. Уже запланировано специальное мероприятие для 1500 розничных инвесторов, которое пройдёт 11 июня.

Почему IPO SpaceX происходит именно сейчас?

Компания 20 лет была частной, и Маск раньше говорил, что ему нравится контролировать бизнес. Однако сейчас SpaceX стала слишком крупной, и главным драйвером роста стал Starlink. Этот сервис уже приносит 70–80% выручки компании. Кроме того, в феврале 2026 года SpaceX объединилась с xAI, что добавило новые перспективы и возможности для роста.

2. Что внутри SpaceX?

Не только ракеты и Starlink

Давайте разберёмся, чем занимается SpaceX:

Ракеты и запуски
: Falcon 9 и Starship составляют 90% всех коммерческих запусков в мире. SpaceX значительно снизила стоимость вывода на орбиту, что делает этот сегмент стабильным, но не самым прибыльным.

Starlink: Это настоящий источник дохода. На конец 2025 года у Starlink уже более 9 миллионов абонентов. В 2025 году выручка от этого сервиса составила около 10–12 миллиардов долларов, что составляет примерно 65–70% от общей выручки SpaceX. В 2026 году ожидается рост на 80%, что может привести к выручке в 18 миллиардов долларов. Starlink предоставляет интернет по всему миру: от деревень до самолётов и кораблей. К концу 2026 года планируется достичь 25 миллионов пользователей.

xAI и синергия
: После слияния с xAI, создателем Grok, SpaceX получила доступ к новым технологиям. xAI использует данные со спутников, энергию и инфраструктуру SpaceX для создания дата-центров в космосе, где нет проблем с перегревом и электричеством. Это открывает новые возможности для развития космического ИИ.

Другие активы
: Есть предположения о возможном сотрудничестве с X (бывший Twitter), но основная фокусная точка остаётся на космосе и искусственном интеллекте.
Таким образом, SpaceX превращается в «Netscape нашего времени» для космической экономики. Как интернет в 90-х стал мейнстримом после одного крупного IPO, так и SpaceX может стать локомотивом для всего сектора.

3. Влияние на tech-сектор: волна, которая поднимет всех (или не всех)

IPO SpaceX — это событие, которое может повлиять на весь tech-сектор:
Буст для space-tech: Как только стало известно о планах SpaceX, акции компаний, таких как Rocket Lab (RKLB), Planet Labs (PL) и AST SpaceMobile (ASTS), выросли на 5–10%. Инвесторы считают, что если SpaceX стоит триллионы, то и её конкуренты или партнёры также могут быть недооценены. Ожидается, что это привлечёт дополнительные инвестиции в космическую отрасль, включая спутники и запуски.

Синергия с AI: Компании, такие как Nvidia, Microsoft и Google, уже вкладывают миллиарды в создание дата-центров. Слияние SpaceX с xAI добавляет новый аспект: космические дата-центры с их уникальными преимуществами, такими как отсутствие перегрева и проблем с электричеством. Это может ускорить развитие «космического ИИ».

Влияние на весь рынок: Если IPO пройдёт успешно, это может поднять настроение на рынке tech. Nasdaq может получить новый импульс, а SpaceX быстро войдёт в индексы, такие как Nasdaq-100. Это может привлечь внимание пассивных фондов, таких как QQQ, которые будут вынуждены покупать акции компании.

Риски для сектора: Не все выиграют от этого события. Конкуренты, такие как Blue Origin Джеффа Безоса и европейские ракеты, могут оказаться в менее выгодном положении. Регуляторы, такие как FCC и NASA, могут ужесточить правила из-за доминирования SpaceX на рынке. Кроме того, зависимость от одного человека — Илона Маска — может стать фактором риска. Его твиты или скандалы могут существенно влиять на цену акций.
В долгосрочной перспективе космическая экономика может вырасти с текущих 500 миллиардов долларов до триллионов. Starlink уже начинает менять жизнь в Африке, на море и в авиации.

4. Риски: не всё так радужно

Высокая оценка компании — это как плюс, так и минус:
Переоценка: При оценке в 1,75 триллиона долларов компания должна расти очень быстро. Если Starlink замедлит рост или разработка Starship задержится, это может привести к падению акций на 20–30% сразу после IPO.

Волатильность: История Tesla после IPO показывает, что акции компании могут сильно колебаться.

Регуляторные риски: Антимонопольные вопросы и вопросы безопасности запусков могут стать серьёзными препятствиями.

Конкуренция: На рынке уже есть конкуренты, такие как Amazon Kuiper и китайские спутники, которые могут составить конкуренцию Starlink.

Макроэкономические риски: Если начнётся рецессия или вырастут процентные ставки, это может негативно сказаться на tech-секторе.

Однако стоит отметить, что SpaceX уже является прибыльной компанией с положительным денежным потоком. У компании есть контракты с NASA и армией США, что также является положительным фактором.

5. Подготовка для розничных инвесторов: пошаговый план

IPO SpaceX предоставляет розничным инвесторам уникальную возможность: до 30% акций могут быть выделены частным инвесторам (обычно это 5–10%). Это подарок от Илона Маска своим поклонникам.

Пошаговый план подготовки:

Следите за новостями
: Следите за новостями в апреле-мае 2026 года, чтобы быть в курсе всех событий. Прочитайте проспект компании, когда он будет опубликован (ожидается в апреле-мае). Откройте или пополните брокерский счёт у крупных брокеров, таких как Interactive Brokers, Robinhood, Tinkoff Invest и другие (проверьте, поддерживают ли они IPO SpaceX).

Pre-IPO (вторичный рынок)
: Если у вас есть большой капитал и вы являетесь аккредитованным инвестором, вы можете купить акции на вторичном рынке через платформы, такие как Forge Global или EquityZen. Однако это может быть дорого и рискованно.

В июне — roadshow и IPO:
Зарегистрируйтесь у брокера на участие в IPO. Многие брокеры дают приоритет своим постоянным клиентам.

11 июня пройдёт специальное мероприятие для 1500 розничных инвесторов. Если вам повезёт, вы сможете принять участие.
Цена размещения будет объявлена за 1–2 дня до начала торгов.

После листинга: После листинга акций будьте готовы к тому, что в первый день они могут вырасти на 20–50%. Однако после этого может последовать коррекция. Не все акции будут сразу доступны для розничных инвесторов.

Формирование портфеля: Не вкладывайте все свои деньги в одну компанию. Рассмотрите возможность инвестирования 5–10% своего портфеля в акции SpaceX и связанные с ней компании, такие как RKLB, PL или даже Tesla.

6. Мои рекомендации как трейдера и аналитика
Кратко и по существу:
Долгосрочный взгляд: Я считаю, что это не пузырь, а настоящий прорыв. SpaceX предоставляет услуги, которые могут быть полезны каждому: интернет, навигация, наука.

Слияние с xAI добавляет новые перспективы, делая компанию лидером в области космического ИИ. Если Starlink достигнет 50–100 миллионов пользователей, а Starship начнёт полёты на Марс, оценка компании будет оправдана. Это похоже на историю с Tesla: те, кто купил её акции в 2010 году, стали миллионерами.

Тактика на IPO
:
Консервативные инвесторы: Подождите 1–3 месяца после листинга, пока цена стабилизируется. Затем купите акции на просадке на 10–20%.

Агрессивные инвесторы
: Участвуйте в размещении по максимуму, если ваш брокер это позволяет. Держите акции в течение 6–12 месяцев.

Хеджирование
: Чтобы снизить риски, рассмотрите возможность покупки акций конкурентов, таких как RKLB, которые могут вырасти на 15–20% на фоне хайпа.

Что не делать
: Не берите кредиты для инвестиций. Не вкладывайте последние деньги в одну компанию. Диверсифицируйте свой портфель. Следите за квартальными отчётами компании, которые станут публичными после IPO.

Альтернативы
: Если вы не сможете участвовать в IPO SpaceX, рассмотрите возможность инвестирования в ETF, такие как ARKX или UFO, которые специализируются на космической отрасли. Также можно обратить внимание на акции поставщиков, таких как Howmet Aerospace, которые производят детали для ракет.

Мой личный взгляд
: Это не просто размещение, а вход в новую эру. SpaceX делает космос доступным для всех, а слияние с xAI открывает новые горизонты для развития искусственного интеллекта. Для tech-сектора это событие может стать таким же важным, как выход iPhone в 2007 году.

Если у вас есть вопросы или вы хотите обсудить свой портфель, пишите в комментариях. Давайте следить за новостями вместе. SpaceX IPO 2026 года — это не просто событие, а начало новой эры.

SpaceX IPO: как подготовиться и что это значит для tech-сектора

«Зачем инвестору физкультура?»🤷

— спросят многие...

И я тут обнаружил, что люди не могут начать не потому, что ленивые, а потому что не понимают, зачем им это вообще надо)
«Зачем мне это? Мне и так хорошо...»
А если и начали — не могут дождаться, когда это начнёт работать.

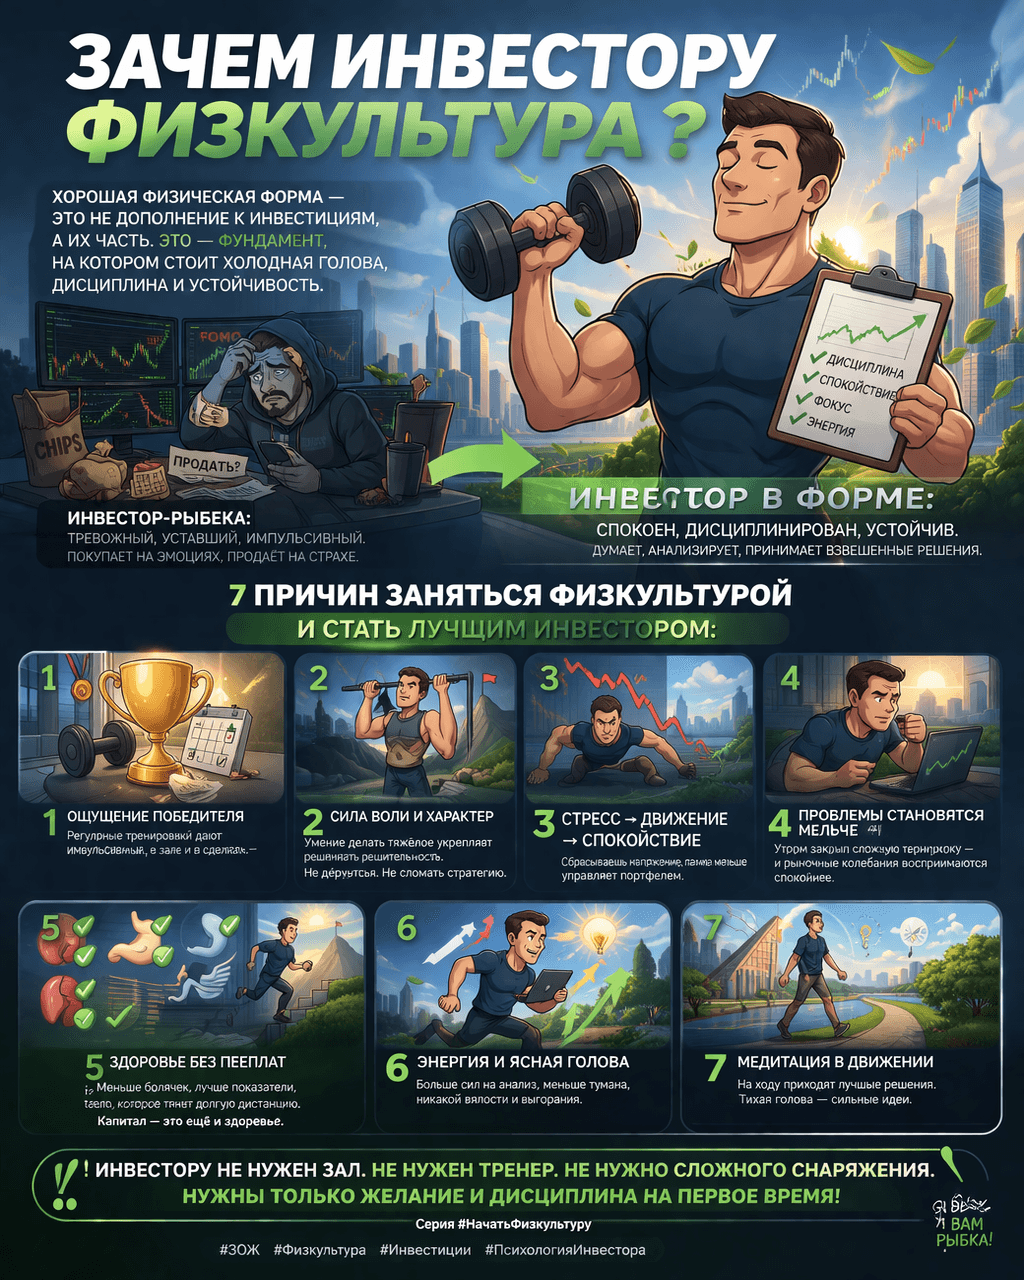
А между тем для инвестора хорошая физическая форма — это не “дополнение к жизни”, а один из базовых активов. Потому что грамотно инвестировать, держать горизонт, не дёргаться на шуме, принимать решения без паники и не сливать капитал на эмоциях проще тогда, когда ты физически и психологически устойчив!

Физкультуру можно не любить. Но трудно не полюбить жизнь, в которой ты стал сильнее, спокойнее и бодрее! 💪😊🌱

Так вот.
Далее я поделюсь своим личным опытом — моими открытиями в процессе освоения регулярной и постоянной мышечной работы.
И скажу честно: если бы я раньше знал об этих невероятных плюсах, я бы начал намного раньше!

Если и это вас не мотивирует на физкультуру...
...то я даже не знаю)))

Как я уже писал: мышцы влияют почти на всё. Человек эволюционно создан не под смартфон, диван и чипсы — а под мышечную работу. К сожалению для Рыбок...
И, кстати, инвестор-Рыбка — это вообще опасное существо: тревожное, уставшее, импульсивное и вечно готовое купить на эмоциях и продать на страхе)

[!! часть эффектов чувствуется довольно быстро, но самые устойчивые приходят через недели и месяцы регулярных занятий !!]

+1. Постоянное ощущение себя Победителем!
Я не знаю более простого способа получить это ценнейшее ощущение, чем тренировки на выносливость и силовые.
Достаточно получить свой маленький, но значимый результат:
новый топ-сет, минус жир, плюс мышцы, рекорд по времени или расстоянию.
А для кого-то — просто впервые встать с дивана и сделать одно приседание)

И это, кстати, очень полезно инвестору.
Потому что человек, который регулярно побеждает хотя бы в малом, меньше нуждается в том, чтобы искать дофамин в хаотичных сделках, суете и резких движениях по портфелю.

+2. Тренировка внутренней силы / силы воли / силы характера
Сила характера (духа, воли, внутренняя сила) → решительность, уверенность и спокойствие!
Как это тренировать? Очень просто. Надо делать что-то тяжёлое, но посильное.
Я не нашёл более удобного способа, чем «взять» запланированную тренировку.
После чего я могу взять и сделать что-то, на что у других «кишка тонка»: решить вопрос, взяться за дело, преодолеть трудность и т. д.

В инвестициях это вообще база!
Не дёрнуться.
Не испугаться просадки.
Не побежать за толпой.
Не купить ерунду от скуки.
Не сломать собственную стратегию.

+3. Смывание стресса и переживаний
Эволюционно цикл был такой:
Стресс → Мышечная работа → Спокойствие → Стресс → Мышечная работа → Спокойствие и т. д.

Сейчас у городского жителя чаще так:
Стресс → стресс → стресс → стресс...

У инвестора туда ещё добавляются:
новости, рынок, красные цифры, чужие мнения, FOMO, паника, эйфория и информационный шум без конца.

Иногда достаточно 3–5 минут поприседать, отжаться или просто хорошо подвигаться до лёгкого утомления.
Перевожу на русский: я просто стал спокойнее и счастливее)
А спокойный инвестор почти всегда сильнее дёрганого!

+4. Повседневные проблемы становятся мельче
Для мозга тренировка = та же проблема. Но обычно более серьёзная, чем большая часть бытовой ерунды.
И если в жизни есть физическая нагрузка, то мозг меньше раздувает из мух слонов.
Таким образом, утром сделал что-то непростое → остальные проблемы дня кажутся мелочными!

И рыночные колебания, кстати, тоже воспринимаются спокойнее.
А вот если тренировок нет — мозг начинает вытаскивать на передний план всякую чепуху...
И потом человек уже не инвестирует, а эмоционально мечется между страхом, жадностью и лентой новостей.

+5. Бесплатное лечение и профилактика!
Лично у меня были вполне реальные результаты:
— перестал болеть желчный пузырь;
— ушла боль в спине между лопатками;
— ушли боли в колене, и сустав снова стал нормально работать;
— давление стало идеальным вместо пониженного;
— исчезли микролиты в почках;
— идеальные показатели по простате, печени и кровотоку по обследованиям.

Чего только люди не делают со своим телом: массажи, таблетки, ролики, бесконечные траты...
А иногда телу просто нужны подтягивания, ходьба, приседания и системность.

Для инвестора это тоже важно.
Потому что капитал — это не только деньги на счёте.
Это ещё и тело, на котором ты до этого капитала вообще доезжаешь.
Если нет здоровья, энергии, ясной головы и устойчивой нервной системы — управлять капиталом становится куда сложнее.

+6. Энергия, бодрость, свежая голова
Что такое дневная сонливость, вялость и постоянная усталость — я уже давно не помню.
Более того: я стал успевать больше!
Потому что отдых для мозга — это работа тела, а не экран, смартфон и прокрастинация.

Свежая голова инвестору нужна не меньше, чем предпринимателю.
Чтобы анализировать спокойно.
Чтобы не путать шум и сигнал.
Чтобы не принимать решения в затуманенном состоянии.
Чтобы вообще иметь силы жить, а не только смотреть в котировки.

+7. Медитация в движении
Бег, ходьба и любая длительная мышечная работа — это отличная активная медитация.
Голова очищается.
Мысли раскладываются.
Приходят новые идеи!

И это тоже напрямую полезно инвестору:
Лучшие решения часто приходят не в момент судорожного обновления приложения брокера, а тогда, когда голова стала тихой.

! Инвестору не обязательно нужен зал. Не обязательно нужен тренер. Не обязательно нужна улица. Не обязательно нужно какое-то сложное снаряжение !

Нужны только желание и дисциплина на первое время.
Потому что хорошая физическая форма и психологическая устойчивость — это не “что-то отдельное от инвестиций”.
Это часть инвестиционной системы.
Точнее, её фундамент.
Сначала приведи в порядок тело, нервную систему и голову.
А потом уже управляй капиталом.

#ЗОЖ
#Физкультура
#Инвестиции
#ПсихологияИнвестора

«Зачем инвестору физкультура?»🤷

Как грамотно пересобрать портфель в условиях волатильности марта 2026 года

Приветствуем всех, кто следит за рынками и не боится задавать неудобные вопросы !

Конец марта 2026 года стал настоящим тестом для инвесторов. S&P 500 потерял около 7% за месяц, Nasdaq Composite 27 марта закрылся на уровне 20 948 пунктов (минус 2% за день и до 10% от пиковых значений месяца), а акции ИИ-гигантов вроде NVIDIA, Microsoft и Apple заметно просели. Золото, взлетевшее на 46% за год, скорректировалось до 4430–4500 долларов за унцию после пика выше 5200.

При этом кэш в money market funds приносит стабильные 3,5–4% годовых, а объём таких фондов достиг рекордных 8 трлн долларов. ФРС держит ставку на уровне 3,5–3,75%, геополитика на Ближнем Востоке накаляет нефть, а инфляция заставляет нервничать.
Это не паника 2022 года, но классическая ротация: деньги уходят из переоценённых growth-акций в value, small-caps, энергетику и защитные сектора.

Главный вопрос не «что купить завтра», а «какую роль сейчас играет каждый кусок вашего капитала». Кэш даёт манёвр, золото — страховку от шока, подешевевший tech — шанс на рост. Ни один актив не идеален сам по себе.

Сильный портфель — это их грамотное сочетание. Давайте разберёмся по полочкам, без воды и с реальными примерами.

Почему именно сейчас пора провести ревизию портфеля

Когда рынок растёт, кажется, что всё под контролем. Но в периоды волатильности — как сейчас — сразу видно слабые места: перегрузка в tech, избыток кэша или отсутствие защиты. Экономика США продолжает расти, ИИ перестаёт быть хайпом и становится реальностью, но краткосрочно высокие ставки, геополитика и фиксация прибыли бьют по акциям роста. P/E tech-сектора снизился с 45x до 35–36x — это уже не пузырь, но и не дно.
Ревизия портфеля — это не паническая продажа, а осознанная настройка. Она помогает сохранить капитал, снизить волатильность и быть готовым к разным сценариям: от углубления коррекции до быстрого восстановления. Исторически такие моменты (вспомним 2022-й) становились точкой входа для тех, кто не ждал «идеального» момента.

Текущая ситуация на рынках: факты без прикрас

Tech-сектор: Nasdaq упал на 10% от пика марта. Крупные игроки потеряли в цене, но фундаментал остаётся крепким — долгосрочный рост прибыли около 19% в год. Оценки стали привлекательнее: P/E NVIDIA ~34, Microsoft ~22, Apple ~31. Это «дисконт» после переоценки, но риски сохраняются — конкуренция в ИИ, регуляции, чувствительность к ставкам.

Золото: Классический safe-haven. Годовой рост 46%, активная скупка центробанками. Коррекция на 15% в марте (фиксация прибыли + крепкий доллар) создала поддержку на 4350–4400 долларов. Низкая корреляция с акциями: когда tech падает, металл часто держится или растёт.

Кэш: Не «мёртвые» деньги, а доходный буфер. Money market funds и высокодоходные MMA-счета дают 3,5–4% (Quontic, Vanguard Federal, Fidelity). Это выше инфляции (2–3%) и позволяет быстро зайти в просадку. Минус — при резком росте рынка вы упускаете доходность.
Рынок ищет баланс между защитой и ростом. Паники нет, но нервозность ощущается.

Три актива в деталях: плюсы, минусы, когда выбирать

1. Кэш — ликвидность и психологическая подушка
Плюсы: нулевой риск потери капитала (в надёжных фондах), доход выше инфляции, полная гибкость. Идеально в неопределённости.
Минусы: инфляция съедает реальную стоимость со временем; упущенная прибыль при ралли.
Когда брать: 30–40% портфеля для инвесторов 50+, консервативных или с крупным капиталом.
Как: только money market funds или MMA-счета. Избегайте обычных расчётных счетов с 0,01%.

2. Золото — защита от хаоса
Плюсы: хеджирует инфляцию, войны, ослабление доллара; низкая корреляция с акциями; структурный спрос (ЦБ, ETF, ювелирка). После коррекции — хорошая точка входа.
Минусы: нет дивидендов/процентов; краткосрочная волатильность (15% вниз в марте); расходы на хранение физического металла.
Когда брать: 5–15% для диверсификации. Особенно при геополитике.
Как: ETF GLD или IAU (ликвидно и дёшево), физические слитки (для консерваторов) или акции добытчиков (Newmont, Barrick — выше риск/доходность).

3. Подешевевший tech-сектор — рост с дисконтом
Плюсы: ИИ никуда не делся, фундаментал сильный, оценки стали разумнее, долгосрочный потенциал огромен. Возможность купить сильных игроков дешевле.
Минусы: волатильность (10–15% за месяц — норма); влияние высоких ставок, конкуренция, регуляции. Не для слабонервных.
Когда брать: 10–20% (или до 40–50% для молодых агрессивных инвесторов).
Как: ETF QQQ/VGT или отдельные акции (NVIDIA, Microsoft, AMD, облачные сервисы). Избегайте «хайповых» переоценённых историй.

Входите постепенно.

Защитные активы и реальные примеры распределения
Защита — это не только кэш и золото. Добавьте облигации (TIPS, краткосрочные Treasuries), defensive sectors (коммунальные услуги, потребительские товары первой необходимости, здравоохранение: Procter & Gamble и аналоги). Классика 60/40 устарела. Актуальный вариант для умеренного риска: 50% акции + 20% золото + 20% кэш + 10% альтернативы.

Пример для умеренного инвестора 40 лет, портфель 100 000 долларов
До ревизии (январь): 70% tech → убыток 8–10% в марте.
После (март 2026):
25% кэш (25 000 $) — подушка и доход;
15% золото (GLD/IAU, 15 000 $) — страховка;
30% tech (QQQ или NVDA/MSFT, 30 000 $) — покупка на dip;
20% defensive (облигации + utilities);
10% small-caps/value — ротация.
Результат: ниже волатильность, сохранён потенциал роста. Пересматривайте раз в квартал.

Особые случаи:
25 лет и высокий риск-аппетит → tech до 40–50%.
Близко к пенсии → 40–50% кэш + золото.
Растёт инфляция → приоритет золоту.
Стабилизация рынка → увеличиваем tech.
Практические шаги: что делать прямо сейчас

Проанализируйте портфель — Excel, Yahoo Finance или TradingView. Посчитайте реальные доли.

Оцените риск — сколько процентов вы готовы потерять за месяц? Если >15%, снижайте tech.

Действуйте:
Добавьте 5–10% золота, если мало.
Переведите 10% кэша в tech при дальнейшей просадке.
Держите минимум 20% в ликвидности.

Инструменты: брокеры с низкими комиссиями (Interactive Brokers, Tastytrade), ETF для простоты.

Налоги и психология: учитывайте юрисдикцию (Россия/Европа). Следите раз в неделю, а не ежедневно.

Вывод: баланс — главный союзник в 2026 году
Вопрос уже не «кэш, золото или tech?». Правильный — «какую функцию выполняет каждый актив в моём портфеле именно сейчас?». Кэш даёт свободу, золото — защиту от неприятного сценария, подешевевшие технологии — шанс на долгосрочный рост. 30–40% в защитных активах (кэш + золото) стали новым стандартом. Остальное — качественные акции с акцентом на ИИ, но без фанатизма.

Рынки всегда возвращаются. Главное — не потерять самообладание и действовать осознанно. Если хотите персональную ревизию (анонимно пришлите структуру портфеля) или разобрать конкретный ETF/актив глубже — пишите в комментариях. Инвестируйте с холодной головой, диверсифицируйте и думайте на годы вперёд. Удачи и стабильного профита!

Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.


Как грамотно пересобрать портфель в условиях волатильности марта 2026 года

СРОЧНО ДЛЯ ИНВЕСТОРОВ И ТРЕЙДЕРОВ!

Эксперт по трейдингу Макар Илья только что выпустил мощный материал в журнале Совкомбанка!
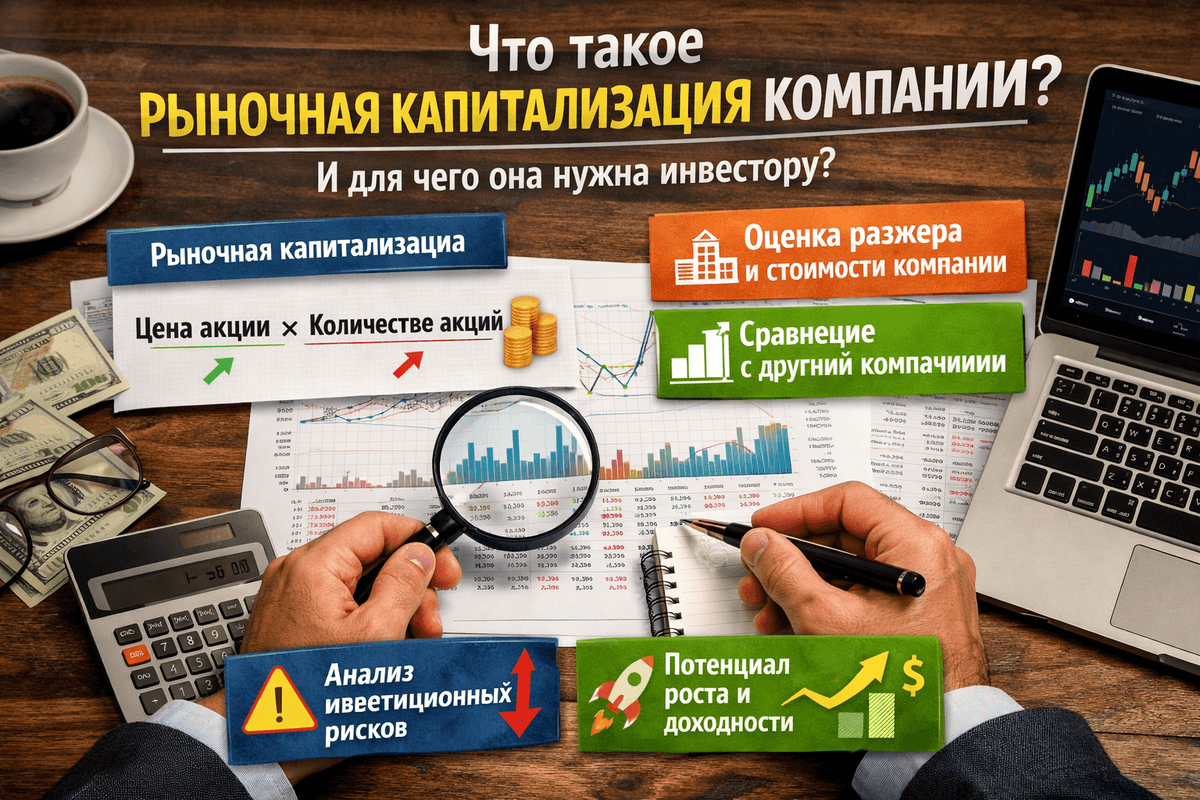
В статье «Рыночная капитализация компании: что это и как помогает инвестору выбирать акции» я раскрываю главный секрет, как за 5 минут понять реальную силу компании и перестать покупать «кота в мешке».
Это не сухая теория. Это рабочий инструмент, который я сам использую в своих сделках и который помогает моим ученикам:
Точно определять, стоит ли компания своих денег (или это переоценённый пузырь)
Правильно распределять портфель: 50 % large-cap, 30 % mid-cap, 20 % small-cap — и получать стабильный рост даже на волатильном рынке
Избегать главных ошибок новичков и опытных трейдеров, которые теряют десятки процентов из-за неправильной оценки размера компании
Конкретные примеры на Apple, Tesla, Сбере и «Газпроме» — сразу видно разницу в доходности и рисках
Если вы хотите увеличить доходность портфеля и снизить риски уже в этом квартале — эта статья для вас.
ЧИТАЙТЕ ПОЛНЫЙ МАТЕРИАЛ ПРЯМО СЕЙЧАС (ссылка в первом комментарии и в описании):
https://journal.sovcombank.ru/investitsii/rynocnaia-kapitalizaciia-kompanii
Сохраните пост, чтобы не потерять.
Поделитесь с друзьями-инвесторами — пусть тоже зарабатывают больше!
Пишите в комментариях:
С какой капитализацией вы сейчас работаете — large, mid или small? И почему?
Я лично отвечу на самые интересные вопросы

СРОЧНО ДЛЯ ИНВЕСТОРОВ И ТРЕЙДЕРОВ!

Золото откатилось на 10%: конец «пузыря» или лучшее время для входа в 2026 году?

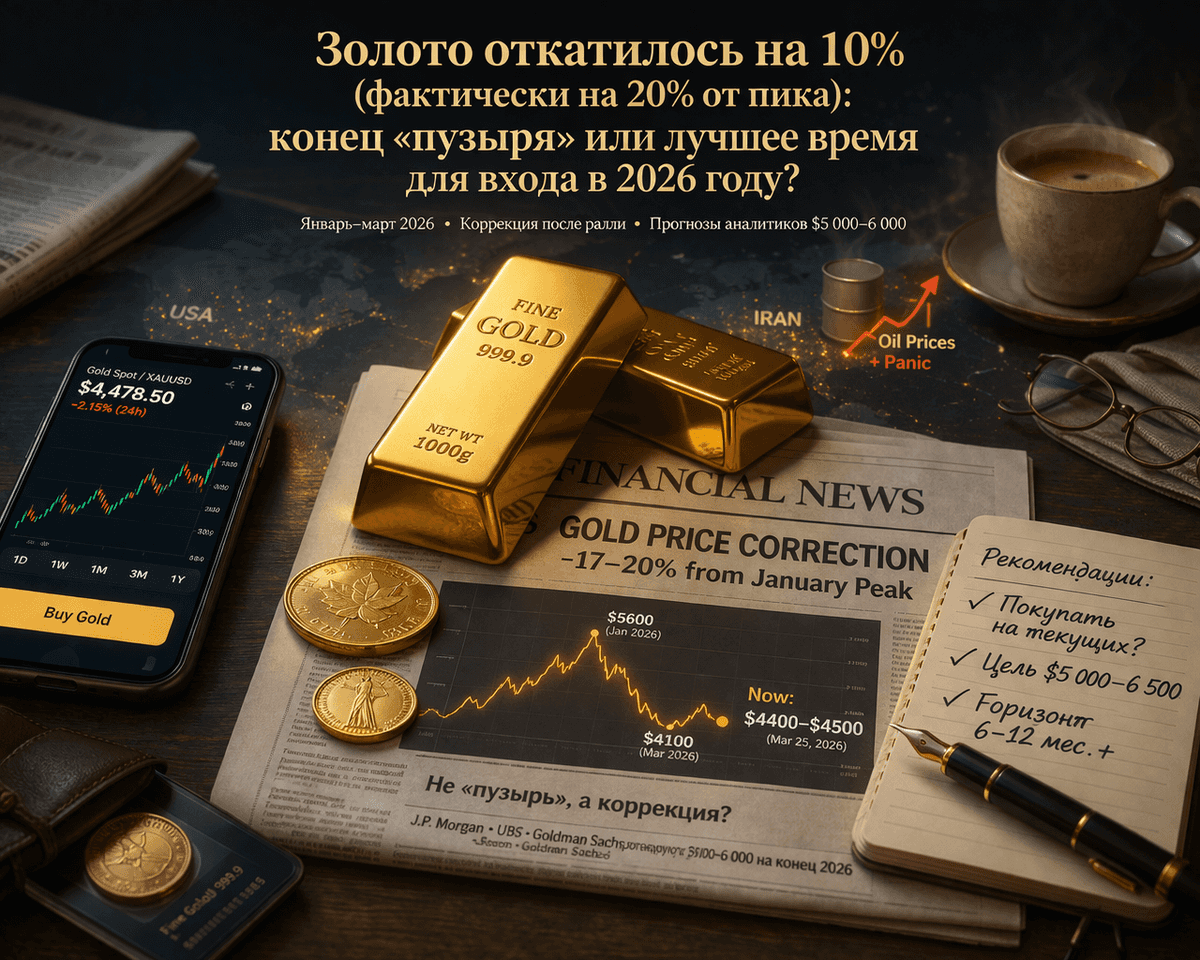
В январе 2026 года золото достигло рекордной отметки в $5600 за унцию, но уже в марте его цена упала на 17–20%, достигнув минимума около $4100 и сейчас торгуется в пределах $4400–$4500. Одни говорят, что «пузырь лопнул», другие считают это отличной возможностью для покупки. Давайте разберёмся в ситуации спокойно, без паники и сложных терминов.

Что на самом деле произошло?
В 2025 году золото показало впечатляющий рост, увеличившись более чем на 60%. Это было вызвано несколькими факторами:
Центральные банки (особенно Китай, Индия и другие страны) активно приобретали золото, стремясь снизить зависимость от доллара.
Геополитическая напряжённость: войны, санкции и экономические конфликты побуждали инвесторов искать безопасные активы.
Инвесторы: через биржевые фонды (ETF) и крупные инвестиционные фонды также внесли свой вклад в рост цены.
В начале 2026 года стоимость золота превысила $5000 и даже достигла $5600, что стало настоящим ралли. Однако в марте последовала резкая коррекция, и цена упала на 17–20% за несколько недель. Почему это произошло? Не потому, что золото стало менее привлекательным, а из-за следующих факторов:
Конфликт между США и Ираном и резкий рост цен на нефть вызвали панику среди инвесторов, которые начали закрывать позиции, чтобы компенсировать убытки в других активах.
Укрепление доллара США и повышение процентных ставок по облигациям сделали золото, не приносящее доход, менее привлекательным.

Крупные спекулянты, использующие кредитное плечо, массово закрывали длинные позиции, что усилило падение.
Многие инвесторы, купившие золото в 2025 году по более низким ценам ($3000–4000), решили зафиксировать прибыль.
Сейчас цена немного восстановилась, достигнув примерно $4500 к 25 марта 2026 года, но всё ещё остаётся на 18–20% ниже своего пика. Это не 10%, как указано в заголовке, но суть та же: значительное снижение после резкого роста.
Конец «пузыря» или просто коррекция?
Рассмотрим обе точки зрения, чтобы избежать иллюзий.

Аргументы против «пузыря» (медвежий сценарий):
Резкий и стремительный рост цены на 60% за год всегда вызывает опасения о перекупленности актива.
Если экономика США неожиданно укрепится, доллар останется сильным, а инфляция не ускорится, золото может продолжить падать до $3500–4000.
В истории были случаи, когда после таких бурных ралли следовали длительные коррекции (например, после 2011 года).

Аргументы за «лучшую точку входа» (бычий сценарий):
Фундаментальные факторы, способствовавшие росту, остаются в силе. Центральные банки продолжают активно покупать золото. Инвесторы продолжают искать защиту от экономических проблем и геополитической нестабильности.
Аналитики ведущих банков (J.P. Morgan, UBS, Goldman Sachs и другие) в среднем прогнозируют цену золота на конец 2026 года в диапазоне $5000–6000 за унцию. Некоторые, например, JPMorgan, предполагают даже $6300 в благоприятном сценарии. По данным опроса Reuters, медианный прогноз составляет около $4746, но с потенциалом дальнейшего роста.
Коррекция произошла не из-за слабости самого золота, а из-за временных факторов, таких как конфликт и спекулятивные действия. Исторически после подобных «встрясок» цена на золото быстро восстанавливалась и продолжала расти.
Физический спрос (например, на ювелирные изделия в Азии и покупку слитков) остаётся стабильным. При этом предложение (добыча) увеличивается медленно.

Я считаю, что это не конец «пузыря», а скорее классическая коррекция в рамках долгосрочного бычьего тренда. Золото уже не раз демонстрировало такие откаты на 10–20%, после которых оно достигало новых максимумов. Текущая ситуация не является разворотом тренда, а скорее «паузой» перед следующим подъёмом.
Какие перспективы на 2026 год? Мои прогнозы и сценарии

Я выделяю три основных фактора:
Экономическая ситуация: Если Федеральная резервная система США начнёт снижать процентные ставки (что сейчас менее вероятно из-за роста инфляции), это окажет положительное влияние на цену золота. Если же ставки останутся высокими, это создаст давление, но не станет катастрофой.
Геополитическая обстановка: Напряжение в мире вряд ли ослабнет. Новые конфликты и нестабильность всегда благоприятны для золота.
Спрос со стороны институциональных инвесторов: Центральные банки и крупные инвестиционные фонды продолжают диверсифицировать свои резервы, что является долгосрочной тенденцией.

Мои прогнозы на 2026 год:

Базовый сценарий (вероятность 60%): Цена стабилизируется в диапазоне $4500–5000, а к концу года достигнет $5500–6000. Коррекция уже завершилась, и рынок готов к новому росту.

Оптимистичный сценарий (вероятность 30%): Геополитическая напряжённость и ослабление доллара могут привести к росту цены до $6500 и выше.

Пессимистичный сценарий (вероятность 10%): Сильная экономика США и снижение геополитической напряжённости могут вызвать временное падение цены до $3800–4000, но затем последует восстановление.
В целом, средняя цена золота в 2026 году, по моим оценкам, будет выше текущего уровня.
Рекомендации: покупать, продавать или ждать?
Вот мои советы для разных категорий инвесторов:

Для долгосрочных инвесторов (портфель на годы):
Покупайте на текущих уровнях! Это отличная возможность для входа. Золото остаётся надёжной защитой от инфляции, войн и экономических кризисов. Рекомендую добавить 5–15% вашего портфеля в физическое золото, биржевые фонды (GLD, IAU) или акции компаний, занимающихся добычей золота. Цена сейчас «со скидкой» после роста.
Не продавайте имеющиеся позиции. Продажа на панике — распространённая ошибка.

Для активных трейдеров:
Покупайте на откатах с установленными стоп-лоссами ниже $4200. Ваша цель — $5000–5500.
Если вы торгуете с использованием кредитного плеча, будьте осторожны из-за высокой волатильности.
Не открывайте короткие позиции по золоту. Риск значительного отскока слишком высок.

Кому не стоит покупать золото:
Тем, кто не переносит волатильность и предпочитает «спокойные» активы. Золото — это не для тех, кто боится колебаний.
Если у вас уже более 30% портфеля в золоте, лучше диверсифицировать, а не добавлять новые позиции.

О рисках, которые стоит учитывать:
Внезапное укрепление доллара или улучшение геополитической ситуации.
Резкий рост добычи золота (что маловероятно).
Краткосрочные колебания цены ещё возможны — будьте готовы удерживать позицию как минимум 6–12 месяцев.

Заключение: моё экспертное мнение

Откат цены на золото — это не конец, а, напротив, одна из лучших возможностей 2026 года. Пузырь? Нет, это просто здоровый рынок с сильными фундаментальными факторами. Я как трейдер считаю, что текущие уровни ($4400–4500) — это одна из лучших точек для входа за последние годы. Золото остаётся надёжной защитой в нестабильном мире.

Если вы думаете о покупке, действуйте спокойно, избегая импульсивных решений. Разделите покупку на несколько частей (метод усреднения стоимости), чтобы поймать среднюю цену. Помните: инвестиции — это марафон, а не спринт.
Если у вас есть вопросы или вы хотите обсудить ваш портфель, пишите в комментариях. Я всегда готов помочь. Желаю вам успешных инвестиций и пусть золото работает на вас в 2026 году!


Золото откатилось на 10%: конец «пузыря» или лучшее время для входа в 2026 году?

Анализ актива компании NVIDIA (NVDA)

paywall
Пост станет доступен после оплаты

Преждевременный оптимизм захлестнул рынок: насколько сильна эйфория?

Вчерашний рост — вполне в логике текущего «Смутного времени». Рынок по-прежнему живет заголовками, и вчера они сыграли в плюс. Индекс МосБиржи закрылся на 2757 (+1,5%), РТС — на 1121 (+1,16%). Вечерняя сессия закрепила успех — рублевый индекс поднялся на 1,67%.

Вновь наблюдаем шторм от переговорных сигналов: соцсети и СМИ пестрят вбросами о визите украинской делегации к Путину, параллельно Bloomberg пишет о территориальном вопросе в повестке переговоров с США (17-18 февраля), а тему выборов и референдума уже успели охладить ссылками на отсутствие условий безопасности.

На этом фоне Зеленский допускает диалог где угодно, но не в России и Беларуси, Лавров же напоминает о стамбульских договоренностях. Пока это все шум: без подтверждений от первых лиц информационный пузырь лопнет так же быстро, как надулся.

📍 Товарные рынки также завершили день уверенным ростом: Золото подорожало на 0,8% — до $5070 за унцию, серебро прибавило более 3%, приблизившись к $83. Нефть Brent выросла на 1,5%, торгуясь вблизи $70 за баррель.

Драйвером стала новость о том, что Пентагон направляет на Ближний Восток второй авианосец для давления на Иран в рамках новой ядерной сделки.

Минфин разместил рекордные 114 млрд рублей в ОФЗ, но инвесторам пришлось предлагать щедрую премию. На фоне неопределённости со ставкой и планов занять ещё 2,5 трлн доходность длинных бумаг в моменте доходила до 15,2% — отличная цена за вход в госдолг, которую я активно подсвечивал на протяжении последних дней.

📍 Росстат зафиксировал замедление недельной инфляции: 0,13% против 0,2% неделей ранее. Годовая оценка Минэкономразвития тоже пошла на спад — 6,37% после 6,45%. Дополнительный позитивный сигнал — ценовые ожидания предприятий в феврале впервые за несколько месяцев пошли вниз.

Металлургам решили помочь: Минпромторг предлагает сдвинуть платежи по акцизу на сталь и НДПИ на руду практически на год — уплату хотят перенести на декабрь. Плюс готовятся новые заградительные меры против импорта — внутренний спрос проседает, отрасль нуждается в передышке.

Пробой состоялся, но фундамент пока шаткий. Переговоры — в статусе ожидания, драйвер один: статистика по инфляции, которая замедляется. Однако реакция ЦБ на эти данные может сыграть против рынка, если ставку не понизят или не последует намека на смягчение. Поэтому рост до 2800 возможен, но скорее эмоциональный, чем устойчивый.

Я же продолжаю без лишних нервов и излишней волатильности формировать позиции в инструментах долгового рынка. Из последнего — увеличил вес в длинных ОФЗ 26238 и 26250. Сегодня рассмотрю эмитентов, готовых порадовать нас весенними дивидендами, а к выходным подготовлю обзор облигаций под риском дефолта.

📍 Из корпоративных новостей:

Аренадата
#DATA перевыполнила гайденс по росту выручки за 2025 год. Компания ориентируется, что по итогам года рост составит не менее 40% г/г.

Аэрофлот
#AFLT пассажиропоток в январе 2026 года увеличился на 4,7% в сравнении с тем же месяцем прошлого года, до 4,1 млн человек.

Новатэк
#NVTK МСФО 2025г: Чистая прибыль ₽206,5 млрд (снижение в 2,7 раза г/г), Выручка ₽1,44 млрд (-6,4% г/г).

Газпром нефть
#SIBN открыла крупнейшее за 30 лет нефтяное месторождение на Ямале, геологические запасы - 55 млн т нефти.

ГМК Норникель
#GMKN МСФО 2025 год: Чистая прибыль выросла на 36% г/г до $2,47 млрд, Выручка увеличилась на 10% г/г до $13,76 млрд.

• Лидеры: Аренадата
#DATA (+13,2%), Озон #OZON (+4,9%), Яндекс #YDEX (+3,9%), Новатэк #NVTK (+3,64%).

• Аутсайдеры: Мосэнерго
#MSNG (-1,66%), ВК #VKCO (-1,33%), Промомед #PRMD (-0,92%), Хэдхантер #HEAD (-0,8%).

12.02.2026 — четверг

• #DIAS Диасофт отчёт по МСФО за 9 месяцев 2025 финансового года.
• #ELFV ЭЛ5-Энерго операционные результаты за 2025 год.
• #RENI Рени отчет по МСФО за 2025 год.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Преждевременный оптимизм захлестнул рынок: насколько сильна эйфория?

Анализ мирового рынка из-за кризиса вокруг Гренландии

1. Новости по Гренландии

В начале 2026 года Гренландия стала центром геополитического напряжения, что оказывает значительное влияние на глобальные рынки. Основные события (на основе последних новостей от Reuters, Al Jazeera, The Guardian и CNN):
Требования США об аннексии: Президент Дональд Трамп усилил давление на Данию, требуя передать Гренландию США под предлогом обеспечения национальной безопасности. Он заявил, что готов прибегнуть к военной силе, если переговоры не увенчаются успехом. Это связано с интересом к редкоземельным металлам, арктическим ресурсам и стратегическому положению острова. Трамп также связал свои действия с "обидами" на Норвегию, которая не получила Нобелевскую премию мира.
Протесты и реакции Дании и Гренландии: В Нууке, столице Гренландии, и Копенгагене, столице Дании, прошли массовые акции протеста с лозунгами "Гренландия не продается" и "Держитесь подальше от Гренландии". Премьер-министр Гренландии Йенс-Фредерик Нильсен заявил, что в случае выбора между США и Данией, Гренландия предпочтет Данию. Дания усилила свое военное присутствие в Гренландии, направив дополнительные 58 солдат для участия в учениях "Arctic Endurance", увеличив общее количество войск до 120 человек.
Реакция Европы и НАТО: Европейский Союз и НАТО осудили угрозы США. Лидеры стран ЕС, включая Кира Стармера из Великобритании и Эммануэля Макрона, назвали действия США атакой на европейский суверенитет. ЕС обсуждает введение ответных тарифов до $108 млрд, что может привести к экономическим потерям в размере $8 трлн для мировой экономики. Встреча послов ЕС, состоявшаяся 18 января, завершилась призывом к единству; новое обсуждение запланировано на сегодня. Датский депутат Расмус Ярлов предупредил, что в случае военного вторжения со стороны США, это может привести к войне.
Внутренняя реакция в США: В США республиканцы, такие как Дон Бэкон, осудили угрозы введения тарифов, считая их вредными для Америки. Трамп пригрозил введением 10% тарифов на товары из восьми стран НАТО (Дания, Норвегия, Швеция, Франция, Германия, Нидерланды, Финляндия и Великобритания), которые могут вырасти до 25% к июню, если не будет достигнуто соглашение.
Глобальные последствия: Кризис в Гренландии усилил напряженность в НАТО, вызвал рост доходности американских казначейских облигаций и ослабление доллара. Это может привести к тарифным войнам, нарушению цепочек поставок, особенно редкоземельных металлов, необходимых для искусственного интеллекта и зеленой энергетики, и повысить риски рецессии. Гренландия является ключевым регионом для контроля над Арктикой, где пересекаются интересы США, Китая и России.
Эти события оказывают значительное влияние на мировые новости и вызывают волатильность на финансовых рынках.


2. Сценарии развития мирового рынка

На основе текущих тенденций, таких как рост искусственного интеллекта, политика Федеральной резервной системы США и геополитические факторы, можно выделить три возможных сценария для 2026 года. Базовый сценарий предполагает умеренный рост, но с возможными рисками, связанными с ситуацией в Гренландии.
Оптимистичный сценарий (вероятность около 30%): Кризис в Гренландии будет разрешен путем переговоров, например, США получат военные базы, но без аннексии острова. Федеральная резервная система США продолжит снижать процентные ставки (2-3 раза), что ускорит бум искусственного интеллекта. Глобальный ВВП вырастет на 3.3% (по прогнозу Международного валютного фонда). Акции вырастут на 15-20%: индекс S&P 500 достигнет 8200, индекс Nasdaq вырастет на 25%. Лидерами роста станут технологический сектор (из-за искусственного интеллекта) и энергетический сектор (из-за арктических ресурсов). Валюты: доллар останется стабильным, евро укрепится. Цена на нефть составит $70-80 за баррель.
Базовый сценарий (вероятность около 50%): Эскалация торговых тарифов, но без военного конфликта. Волатильность на рынках будет высокой, но экономика останется устойчивой благодаря инвестициям в искусственный интеллект и фискальным стимулам (снижение корпоративных налогов в США на $129 млрд). Глобальный рост составит 3.3%, индекс S&P 500 будет находиться в диапазоне 7500-8000 (+9-12%). Риски: инфляция, вызванная тарифами, и замедление роста в Европе. Сектора, которые будут иметь наибольший вес в акциях США: технологический сектор, акции компаний с низким уровнем волатильности. Снижение веса в сырьевых товарах. Цена на нефть: $60-70 за баррель.
Пессимистичный сценарий (вероятность около 20%): Военная эскалация или полномасштабная торговая война. Рецессия может охватить Европу и США, что приведет к падению рынков на 10-20%: индекс S&P 500 может опуститься до 6000. Доллар укрепится как "безопасная гавань", нефть упадет до $50 за баррель из-за снижения спроса. Сектора, на которые стоит обратить внимание: здравоохранение, коммунальные услуги. Риски: распад НАТО, нарушение цепочек поставок, замедление инвестиций в искусственный интеллект.
В целом, риски растут из-за политической неопределенности, связанной с выборами в США и эффективностью политики Федеральной резервной системы. Однако рост в сфере искусственного интеллекта и увеличение доходов поддерживают бычий рынок.


3. Финансовая сводка (на 20 января 2026)

Акции: Рынки снижаются из-за ситуации в Гренландии. Фьючерсы на индекс S&P 500 упали на 0.9% (около 400 пунктов на индексе Dow), Nasdaq снизился на 1%. Фьючерсы на европейский индекс STOXX 600 упали на 0.27%, а вчера сам индекс снизился на 1.2%. Азиатские индексы также показали снижение: Nikkei упал на 0.5%, а Shanghai вырос на 0.2%.
Валюты: Доллар ослабевает (индекс снизился на 0.18% до 98.912). Швейцарский франк укрепился на 0.7% и стал "безопасной гаванью". Евро остается стабильным.
Облигации: Доходность 10-летних казначейских облигаций США выросла до 4.265% (максимум за последние четыре месяца), что свидетельствует о бегстве инвесторов от рисков.
Коммодити: Цены на нефть остаются стабильными: Brent около $64, WTI менее $60. Внимание будет уделено отчету API о запасах нефти, который выйдет сегодня.
Экономика: Глобальный рост составляет 3.3% согласно прогнозу Международного валютного фонда. США и Китай лидируют в экономическом росте. Ожидаются отчеты о доходах компаний, таких как MMM, USB, FAST и других (премаркет).
Годовой обзор 2025: Индекс S&P 500 вырос на 17.9%, индекс Nasdaq увеличился на 31% (благодаря росту в сфере искусственного интеллекта). Прогнозы на 2026 год: рост на 9-15%.


4. Аналитика и рекомендации от аналитиков

Общая аналитика: Рынок находится в бычьей фазе уже третий год, но он переоценен (P/E индекс S&P составляет около 26.5). Рост доходов составляет 15% для индекса S&P 500 (до $305 за акцию). Основное внимание уделяется искусственному интеллекту (продуктивность выросла на 0.3%), но существует риск переоценки в технологическом секторе. Международные акции выросли на 31% в 2025 году, но могут отставать от американских. Рекомендуется увеличить долю в акциях, сохранить равную долю в облигациях и снизить долю в наличных средствах и сырьевых товарах. Риски: тарифы, инфляция, пузырь в сфере искусственного интеллекта.
Рекомендации аналитиков (из Morningstar, J.P. Morgan, Goldman Sachs, Oppenheimer и других):
Позитивные рекомендации по технологическому сектору и искусственному интеллекту: Nvidia (цель $252, рост на 35%), Microsoft (покупка опционов), Amazon (рентабельность от искусственного интеллекта), Apple, Tesla, Palantir. Motley Fool рекомендует покупать Amazon, Microsoft и Netflix.
Акции роста: Super Micro Computer (рост доходов на 50.7%), StubHub (рост доходов на 59%).
Недорогие акции: Ulker Biskuvi (скидка 26.3%), Chevron (стабильные денежные потоки от энергетического сектора), Meta (реклама), Netflix (потоковое видео).
Сектора, на которые стоит обратить внимание: Здравоохранение (+11% в четвертом квартале 2025 года), технологии (+2%). Избегать сектора коммунальных услуг и недвижимости.
Прогнозы по индексу S&P 500: BofA прогнозирует рост до 7100 (+3.7%), Deutsche Bank — до 8000 (+16.9%), Oppenheimer — до 8100 (+15%), средний прогноз — до 7490 (+9%), Yardeni — до 7700 (+12.5%).
Другие идеи: Увеличение доли в акциях США по сравнению с глобальными акциями; Япония и развивающиеся рынки (Южная Корея, Индия, Бразилия) могут показать рост на 10-25%.
Аналитики подчеркивают: "Рост происходит за счет доходов, а не мультипликаторов" (Goldman). Риски связаны с промежуточными выборами в США и политикой Федеральной резервной системы.


5. Технический анализ (на основе данных индекса S&P 500 через ETF SPY)

Я проанализировал ежедневные данные за последний месяц (с 20 декабря 2025 года по 20 января 2026 года). SPY является прокси для индекса S&P 500, цены на который варьировались в диапазоне 680-696.
Японские свечи: Последние сессии показывают медвежьи сигналы. 19 января: открытие 693.66, закрытие 691.66 (медвежья свеча с длинной верхней тенью — сопротивление находится на уровне 694). Ранее наблюдались серии свечей doji (неопределенность) и hammer (потенциальный разворот вниз). Общий паттерн на недельном графике: "вечерняя звезда" — сигнал продажи. Поддержка: 680-685, сопротивление: 695-700.
Индикаторы:
Простые скользящие средние (SMA): 50-дневная SMA составляет около 688 (ниже текущей цены), 200-дневная SMA — около 675 (сильное сопротивление). Цена ниже 20-дневной SMA (692) — медвежий сигнал.
MACD: Линия MACD пересекла сигнальную линию вниз (медвежий кроссовер) на уровне 0.5. Гистограмма сужается, что свидетельствует о снижении импульса.
Полосы Боллинджера: Цена находится у нижней полосы, что указывает на рост волатильности и возможность отскока или прорыва вниз.
Осцилляторы:
Индекс относительной силы (RSI): 14-дневный RSI составляет 48 (нейтральное значение, близко к зоне перепроданности <30). Снижение с 65 свидетельствует о потере импульса.
Стохастический осциллятор: %K=35, %D=42 (в зоне перепроданности, но кроссовер вниз указывает на сигнал продажи).
Индекс товарного канала (CCI): -85 (близко к -100, что указывает на перепроданность, но тренд остается нисходящим).
Вывод: Краткосрочный нисходящий тренд продолжается из-за новостей. Возможна коррекция вверх, если ситуация улучшится, но риски дальнейшего снижения сохраняются.


6. Рекомендация по покупке/продаже активов

На основе проведенного анализа, вот мои рекомендации по основным активам (акции S&P 500, нефть, доллар), учитывая текущую волатильность, вызванную ситуацией в Гренландии.
На день (20 января 2026): Продавать или удерживать (hold). Рынок снижается (фьючерсы на S&P 500 минус 1%), ожидается выход отчета API о запасах нефти и новостей из Европейского Союза. Избегайте новых покупок, так как риски эскалации остаются высокими.
На неделю (до 27 января): Продавать на росте (short). Медвежьи свечи и индикаторы указывают на продолжение нисходящего тренда. Если тарифы будут подтверждены, индекс S&P 500 может упасть на 2-3%. Рекомендуется покупать акции компаний из сектора здравоохранения.
На месяц (до 20 февраля): Покупать на просадках (buy the dip). Базовый сценарий предполагает рост на 5-7% благодаря развитию искусственного интеллекта. Если кризис утихнет, стоит увеличить долю в акциях технологического сектора (Nvidia, Amazon). Продавать, если RSI опустится ниже 30 (зона перепроданности).

Общий совет: покупать акции, продавать доллар.
GloraX - это застройщик мечты или раздуваемый пузырь ⁉️

paywall
Пост станет доступен после оплаты